
Pagos y transferencias
SWIFT
¿Qué es SWIFT?
SWIFT (Society for Worldwide Interbank Financial Telecommunication) es una red mundial de mensajería que permite a las instituciones financieras intercambiar de forma segura mensajes financieros normalizados, como instrucciones de pago, operaciones con valores y extractos de cuenta. Se fundó en 1973 como sociedad cooperativa de derecho belga, con el objetivo principal de sustituir los sistemas de comunicación basados en télex que se utilizaban hasta entonces para las operaciones financieras internacionales. Hoy conecta a más de 11.000 instituciones financieras en más de 200 países, lo que la convierte en un componente clave de la infraestructura financiera mundial.
SWIFT ofrece un sistema de mensajería seguro y estandarizado para que las entidades financieras se comuniquen e intercambien información, pero no custodia fondos ni gestiona cuentas
Titularidad
SWIFT es propiedad de sus instituciones miembros, que son principalmente bancos y otras instituciones financieras. Funciona como una cooperativa de la que son propietarios sus miembros, y cada uno de ellos posee una participación en la organización en función de su utilización de los servicios de SWIFT. La gobernanza de SWIFT corresponde a un Consejo de Administración, elegido por sus accionistas y compuesto por representantes de diversas instituciones miembros.
Cómo funciona SWIFT
SWIFT proporciona una plataforma de mensajería segura, normalizada y fiable para que las entidades financieras intercambien información. Utiliza un sistema de códigos únicos, conocidos como códigos de identificación bancaria (BIC) o códigos SWIFT, para identificar a las entidades emisora y receptora de una operación. Los mensajes enviados a través de SWIFT se ajustan a tipos de mensaje normalizados —los formatos MT heredados (ISO 15022 para valores) y, cada vez más, la norma ISO 20022 (MX)—, lo que garantiza que la información intercambiada sea coherente, exacta y fácilmente interpretable por todas las partes implicadas.
Naturaleza de los mensajes SWIFT
Es importante señalar que SWIFT, por sí misma, no transfiere dinero ni mantiene cuentas por cuenta de las instituciones que la integran. SWIFT actúa como un sistema de mensajería que facilita el intercambio de información financiera, como las instrucciones de pago, entre bancos e instituciones financieras. Cuando un banco envía una instrucción de pago a través de SWIFT, solicita en esencia al banco receptor que transfiera un importe determinado de su cuenta a la cuenta del beneficiario. La transferencia efectiva de los fondos se realiza a través de relaciones de banca corresponsal y de sistemas de liquidación, como los sistemas RTGS o las cámaras de compensación automatizadas (ACH), que gestionan el movimiento del dinero entre cuentas.
Conexión a SWIFT
Las instituciones financieras se conectan a la red SWIFT a través de diversos canales, como SWIFT Alliance Access, SWIFT Alliance Lite2 o SWIFTNet Link, según su tamaño, sus capacidades técnicas y sus necesidades de mensajería. Los mensajes se transmiten de forma segura mediante el protocolo de comunicación propio de SWIFT y se cifran con medidas de seguridad de vanguardia.
En resumen, las transferencias y comunicaciones SWIFT habituales se basan en mensajes MT estandarizados y están transitando gradualmente hacia los mensajes MX (ISO 20022), más completos, con el fin de facilitar las operaciones transfronterizas.
Transferencias SWIFT y comunicación mediante mensajes MT y MX
SWIFT (Society for Worldwide Interbank Financial Telecommunication) es una red de mensajería segura que permite a las entidades financieras, como los bancos, enviar y recibir mensajes estandarizados sobre operaciones financieras, tales como instrucciones de pago y confirmaciones. SWIFT no mantiene cuentas ni transfiere fondos; se limita a proporcionar una plataforma segura y fiable para el intercambio de información.
Las transferencias SWIFT ordinarias utilizan una serie de tipos de mensaje normalizados, conocidos como mensajes MT (Message Type). Estos mensajes tienen formatos y campos predefinidos, lo que permite que las entidades financieras comprendan y procesen con facilidad la información que contienen.
Los mensajes MX (ISO 20022) son una norma más reciente de mensajería financiera basada en XML (eXtensible Markup Language). Ofrecen un formato más rico y estructurado, que permite un intercambio de datos mejorado y un procesamiento automatizado de extremo a extremo más eficiente. Los mensajes MX están sustituyendo progresivamente a los mensajes MT en la red SWIFT, con el objetivo de ofrecer mayor interoperabilidad y mejores capacidades de tratamiento de datos.
Si bien las transferencias SWIFT tradicionales han sido durante décadas el pilar de los pagos internacionales, presentan algunas limitaciones, entre ellas una transparencia limitada, tiempos de procesamiento más lentos y datos no estructurados.
Estructura de transferencia de divisas por SWIFT
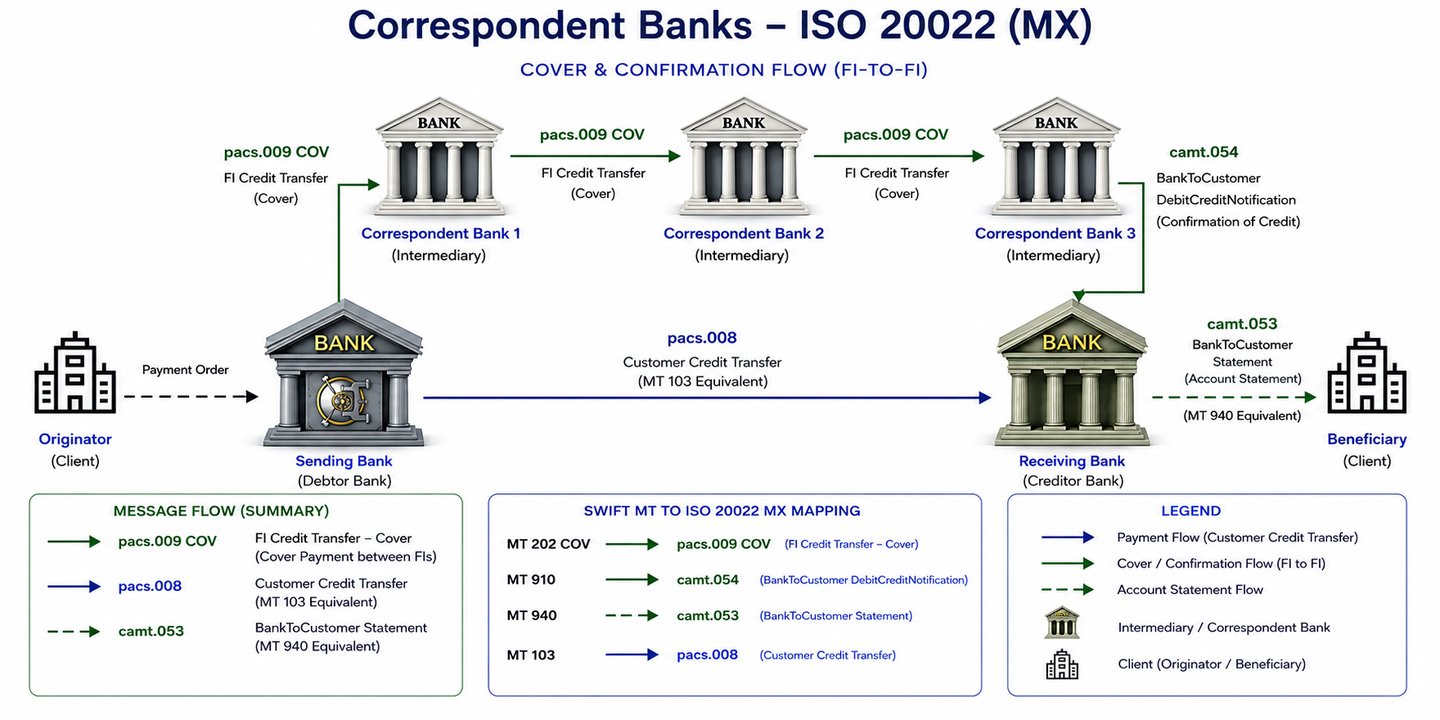
A través de bancos corresponsales. La banca corresponsal se basa en la confianza bilateral y en el ajuste de saldos en libros privados (cuentas nostro y cuentas vostro). Este sistema conlleva un mayor riesgo de crédito, ya que una cuenta nostro es, en esencia, un préstamo sin garantía al banco corresponsal. Si un banco corresponsal quebrara antes de que los fondos se hubieran transmitido a lo largo de la cadena, el banco solicitante o receptor podría sufrir una pérdida.
Dependencias de la cadena: La banca corresponsal suele implicar una cadena de intermediarios, lo que exige múltiples actualizaciones secuenciales de libros contables independientes. Cualquier fallo o retraso en uno de los «eslabones» de la cadena puede paralizar toda la operación.

La liquidación suele efectuarse mediante relaciones de banca corresponsal (cuentas nostro y vostro), compensación bilateral o mecanismos de compensación y liquidación (CSM), como los sistemas de liquidación bruta en tiempo real (RTGS) (por ejemplo, T2, antes TARGET2, en Europa; Fedwire en Estados Unidos; o CHAPS en el Reino Unido).
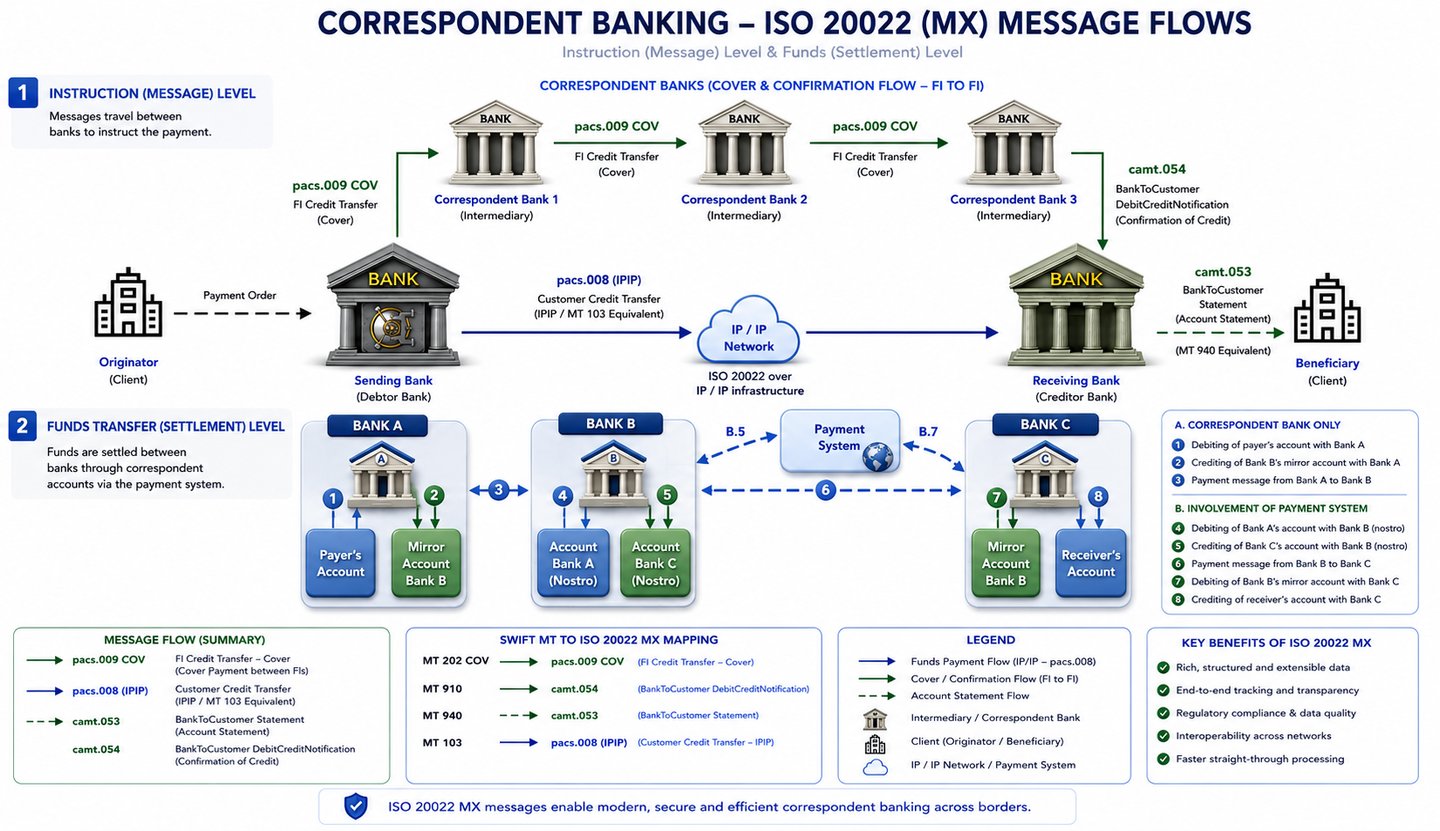
Estructura de dos niveles (nivel de instrucción/información y nivel de transferencia efectiva de fondos)
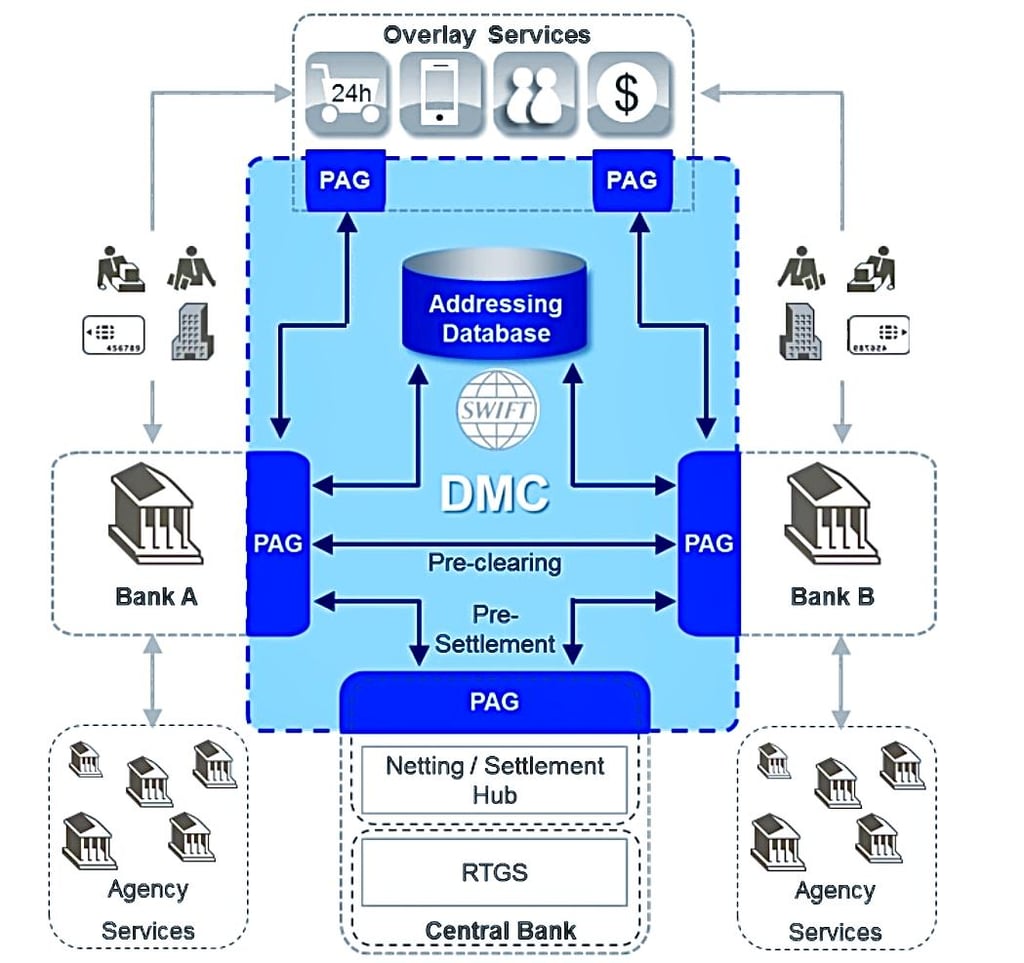
Mediante compensación (netting) o RTGS a través de una PAG (pasarela de pagos)
Estándares SWIFT MT 2023
Archivo de referencia. Se trata de las ediciones de los Standards MT Release 2023. Desde noviembre de 2025, los pagos transfronterizos y la información de tesorería se tramitan mediante ISO 20022 (pacs, camt); el formato MT sigue utilizándose en categorías como la financiación del comercio (Categoría 7) y los valores. Las versiones vigentes son publicadas por SWIFT en MyStandards.
Categoría 1 – Pagos de clientes y cheques
Guía de referencia de mensajes MT 101-199
Categoría 2 – Transferencias entre entidades financieras
Guía de referencia de mensajes MT 200-299
Categoría 3 – Mercados de tesorería – Divisas, mercados monetarios y derivados
Guía de referencia de mensajes MT 300-349
Guía de referencia de mensajes MT 350-399
Guía de uso de mensajes
Categoría 4 – Cobros y cartas de remesa (cash letters)
Guía de referencia de mensajes MT 400-499
Categoría 5 – Mercados de valores
Guía de referencia de mensajes MT 500-518
Guía de referencia de mensajes MT 519-543
Guía de referencia de mensajes MT 544-567
Guía de referencia de mensajes MT 568-599
Guía de uso de mensajes
Categoría 6 – Datos de referencia – Mercados de tesorería – Materias primas
Guía de referencia de mensajes MT 600-699
Guía de referencia de mensajes MT 670-699
Categoría 7 – Créditos documentarios y garantías/cartas de crédito standby
Guía de referencia de mensajes MT 700-799
Categoría 8 – Cheques de viaje
Guía de referencia de mensajes MT 800-899
Categoría 9 – Gestión de tesorería y estado del cliente
Guía de referencia de mensajes MT 900-999
Categoría n – Mensajes de grupo comunes
Guía de referencia de mensajes MT n90-n99
Estándares SWIFT MX
Archivo de referencia. Cada entrada indica la fecha de edición de la versión conservada aquí. SWIFT publica una nueva Standards Release cada mes de noviembre; las definiciones de mensajes vigentes están disponibles en MyStandards.
Gestión de cuentas bancarias
Facturación de servicios bancarios
Gestión de tesorería de banco a cliente
Gestión de tesorería
Gestión de garantías colaterales
Operaciones societarias
- Informes y esquemas de definición de mensajes (11.2023) Parte 1, Parte 2, Parte 2: variantes
Cross-Border Payment Reporting plus (CBPR+)
Excepciones e investigaciones
Fondos
Junta General
Notificación de recepción
Compensación y liquidación de pagos
Iniciación de pagos
Mandatos de pago
Casación de operaciones posnegociación
Compensación de valores
Liquidación y conciliación
- Informes y esquemas de definición de mensajes (11. 2022) Parte 1, Parte 2, Variantes de la Parte 2
- Directrices de uso de mensajes (6 de junio de 2014)
Divulgación de la identidad de los accionistas
Técnico
Informe de valoración total de la cartera
Gestión de servicios de comercio exterior
Gestión tripartita de garantías
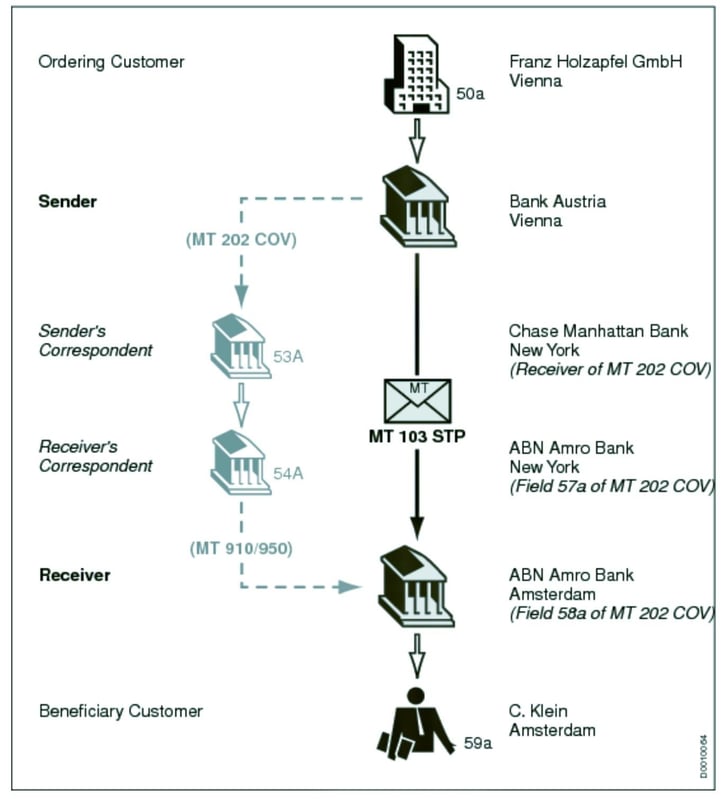
Procedimiento SWIFT STP
SWIFT (Society for Worldwide Interbank Financial Telecommunication) proporciona una red que permite a las instituciones financieras de todo el mundo enviar y recibir información sobre operaciones financieras en un entorno seguro, normalizado y fiable. SWIFT no transfiere fondos en sí mismo, sino que cursa órdenes de pago, que deben liquidarse mediante las cuentas corresponsales que las instituciones mantienen entre sí.
El procesamiento directo (Straight Through Processing, STP) mejora la eficiencia y la exactitud de las transacciones pacs.008 y pacs.009 COV de la siguiente manera.
Procesamiento directo (Straight Through Processing, STP) en las operaciones SWIFT
STP se refiere al procesamiento automatizado de pagos sin necesidad de intervención manual. Este proceso es esencial en el sector financiero para garantizar transacciones rápidas, precisas y rentables.
STP en el contexto de pacs.008 y pacs.009 COV:
- Procesamiento automatizado de pacs.008 o pacs.008 STP:
- Cuando un banco envía un mensaje pacs.008 para una operación de un cliente, el sistema STP procesa automáticamente dicho mensaje.
- El sistema verifica que la información esté completa y sea exacta, y garantiza el cumplimiento de los formatos exigidos.
- Si el mensaje cumple todos los criterios, se reenvía automáticamente al banco del beneficiario a través de la red SWIFT.
- STP en pacs.009 COV para la liquidación interbancaria:
- Junto con el pacs.008, suele generarse un mensaje pacs.009 COV para la transferencia interbancaria de fondos.
- Los sistemas STP vinculan automáticamente los mensajes pacs.008 y pacs.009 COV, garantizando que el pago de cobertura se corresponda con la operación real del cliente.
- El sistema verifica el pacs.009 COV en cuanto al cumplimiento normativo, en particular respecto de la transparencia de los datos del ordenante y del beneficiario (según exigen los mensajes COV).
- Menos errores y retrasos:
- Al automatizar el procesamiento, el STP minimiza el riesgo de errores humanos y retrasos.
- Garantiza que las operaciones se ajusten a las normas y reglamentos internacionales.
- Gestión eficiente de las excepciones:
- Cuando las operaciones no cumplen los criterios de procesamiento directo (STP) por errores de formato, información incompleta u otras causas, se marcan para su revisión manual.
- Este tratamiento de excepciones es una parte esencial del STP, ya que garantiza que las operaciones que no cumplen los requisitos o que resultan sospechosas sean objeto de un examen minucioso.
- Liquidación rápida:
- El procesamiento directo (STP) permite una liquidación más rápida de las operaciones, ya que el proceso automatizado reduce el tiempo necesario para la verificación y la transmisión.
- Esto resulta especialmente importante en las operaciones internacionales, en las que la rapidez es un factor clave.
Resumen
- STP en pacs.008: automatiza el procesamiento de las instrucciones de pago de clientes, lo que garantiza una tramitación de las operaciones rápida y precisa.
- STP en pacs.009 COV: Facilita el enlace y el procesamiento automatizados de las liquidaciones interbancarias relacionadas con operaciones de clientes, con especial atención al cumplimiento normativo y la eficiencia.
- Impacto global del STP: mejora la eficiencia, la exactitud y el cumplimiento normativo de las operaciones financieras, reduciendo la intervención manual y los riesgos asociados.
Swift 103+ STP (procesamiento directo, Straight Through Processing)
Swift 103+ STP era el formato MT heredado, optimizado para el procesamiento automatizado de extremo a extremo (Straight Through Processing, STP); desde el fin del periodo de coexistencia, su función corresponde a la guía de uso STP de pacs.008. El STP permite que todo el proceso de pago, desde la iniciación hasta la liquidación definitiva, se realice por vía electrónica sin necesidad de intervención manual.
Características adicionales:
- Formato normalizado: exige el cumplimiento estricto de un formato normalizado, lo que reduce los errores y los retrasos.
- Procesamiento automatizado: las transacciones se procesan de forma automática, lo que garantiza una tramitación más rápida y eficiente.
- Menor intervención manual: se reduce al mínimo la necesidad de introducción y verificación manuales, lo que disminuye el riesgo de errores y retrasos.
- Liquidación más rápida: las operaciones se liquidan con mayor rapidez que con los métodos tradicionales.
Consideraciones sobre el procesamiento directo (STP):
- Introducción precisa de datos: Los datos deben introducirse con exactitud para evitar retrasos o rechazos.
- Cumplimiento de los requisitos de formato: los bancos deben asegurarse de que se respeten estrictamente los requisitos de formato de 103+ STP.
- Software y sistemas: Los bancos deben contar con el software y los sistemas adecuados para gestionar eficazmente el procesamiento directo (STP)
Es fundamental distinguir entre mensajería y liquidación. SWIFT transmite mensajes financieros estructurados entre entidades, pero no mueve fondos ni mantiene saldos por sí misma. Una confirmación SWIFT, incluido un mensaje pacs.008, solo es válida cuando se corresponde con una operación real procesada y conciliada en los sistemas bancarios de las entidades participantes.
Ningún documento SWIFT independiente, captura de pantalla o mensaje presentado sin verificación institucional debe considerarse prueba de una liquidación completada.
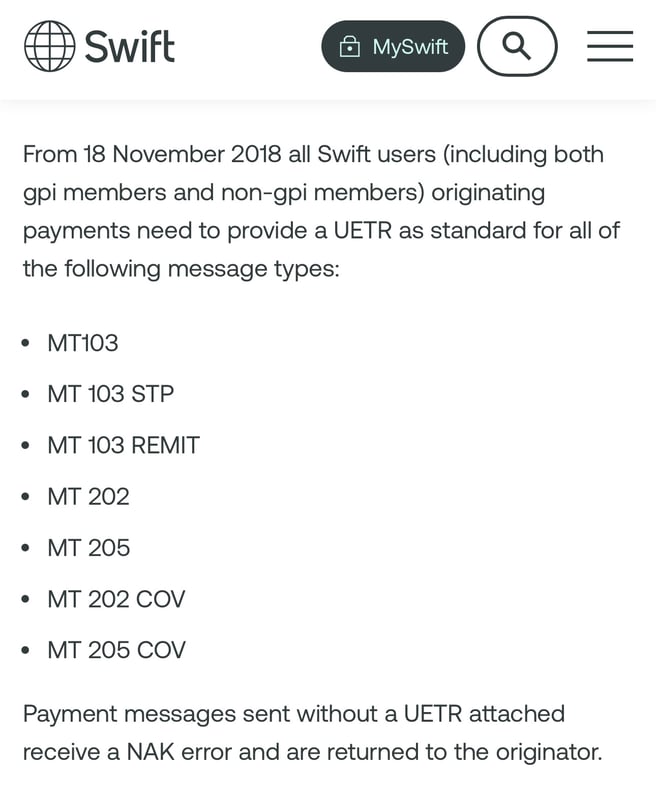
Un pacs.008 SWIFT STP
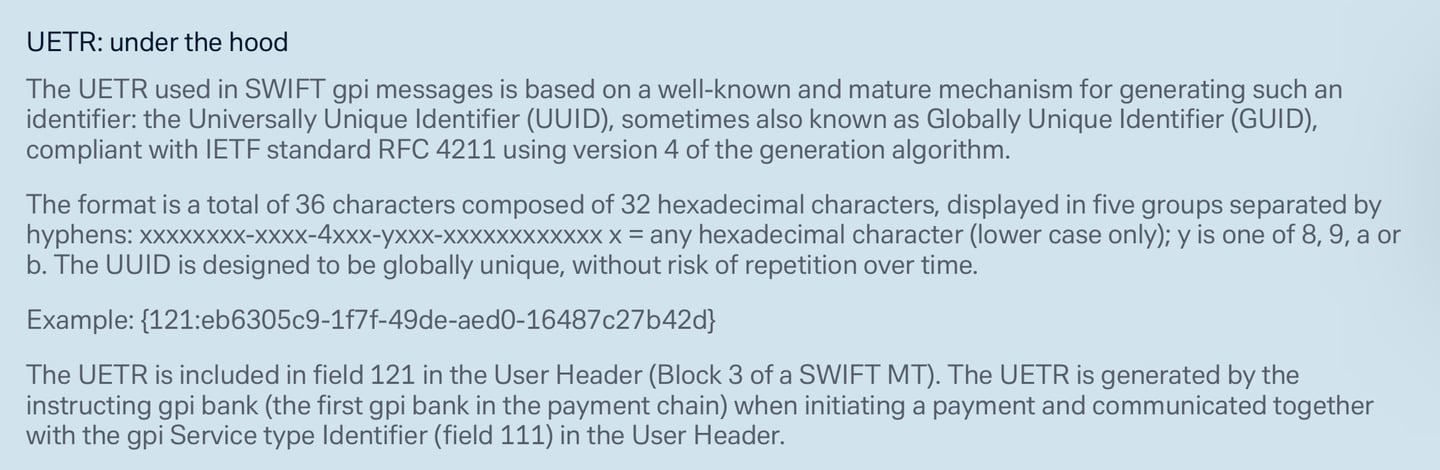
el mensaje requiere una referencia única de transacción de extremo a extremo (UETR). Desde noviembre de 2018, todos los usuarios de SWIFT, tanto miembros de gpi como no miembros, deben incluir una UETR en los mensajes MT103, MT202 y MT205; este requisito se mantiene en sus equivalentes ISO 20022, como pacs.008, pacs.008 STP y pacs.009.
Transferencias SWIFT gpi.
SWIFT gpi (Global Payments Innovation):
Lanzada en 2017, SWIFT gpi es una iniciativa concebida para superar las limitaciones de las transferencias SWIFT tradicionales mediante la mejora de la rapidez, la transparencia y la trazabilidad de los pagos transfronterizos. SWIFT gpi se apoya en los formatos de mensaje MT y MX existentes para mejorar los servicios de pago. Entre sus características principales figuran las siguientes:
- Pagos más rápidos: gpi simplifica los procesos y establece acuerdos de nivel de servicio (SLA) más estrictos entre bancos, lo que se traduce en tiempos de transacción más breves, con frecuencia de minutos o segundos.
- Seguimiento de pagos: El gpi Tracker permite el seguimiento en tiempo real de las transacciones, mejorando la transparencia y reduciendo las investigaciones manuales.
- Transparencia de las comisiones: los bancos pueden facilitar a los clientes información previa sobre las comisiones por transacción, lo que permite una mejor toma de decisiones.
- Datos más completos: gpi admite un intercambio de información más detallado y estructurado, lo que facilita una mejor conciliación y el cumplimiento normativo.
SWIFT gpi supera las limitaciones de las transferencias SWIFT tradicionales al mejorar los pagos transfronterizos mediante el seguimiento de extremo a extremo, un procesamiento más rápido y datos más completos.
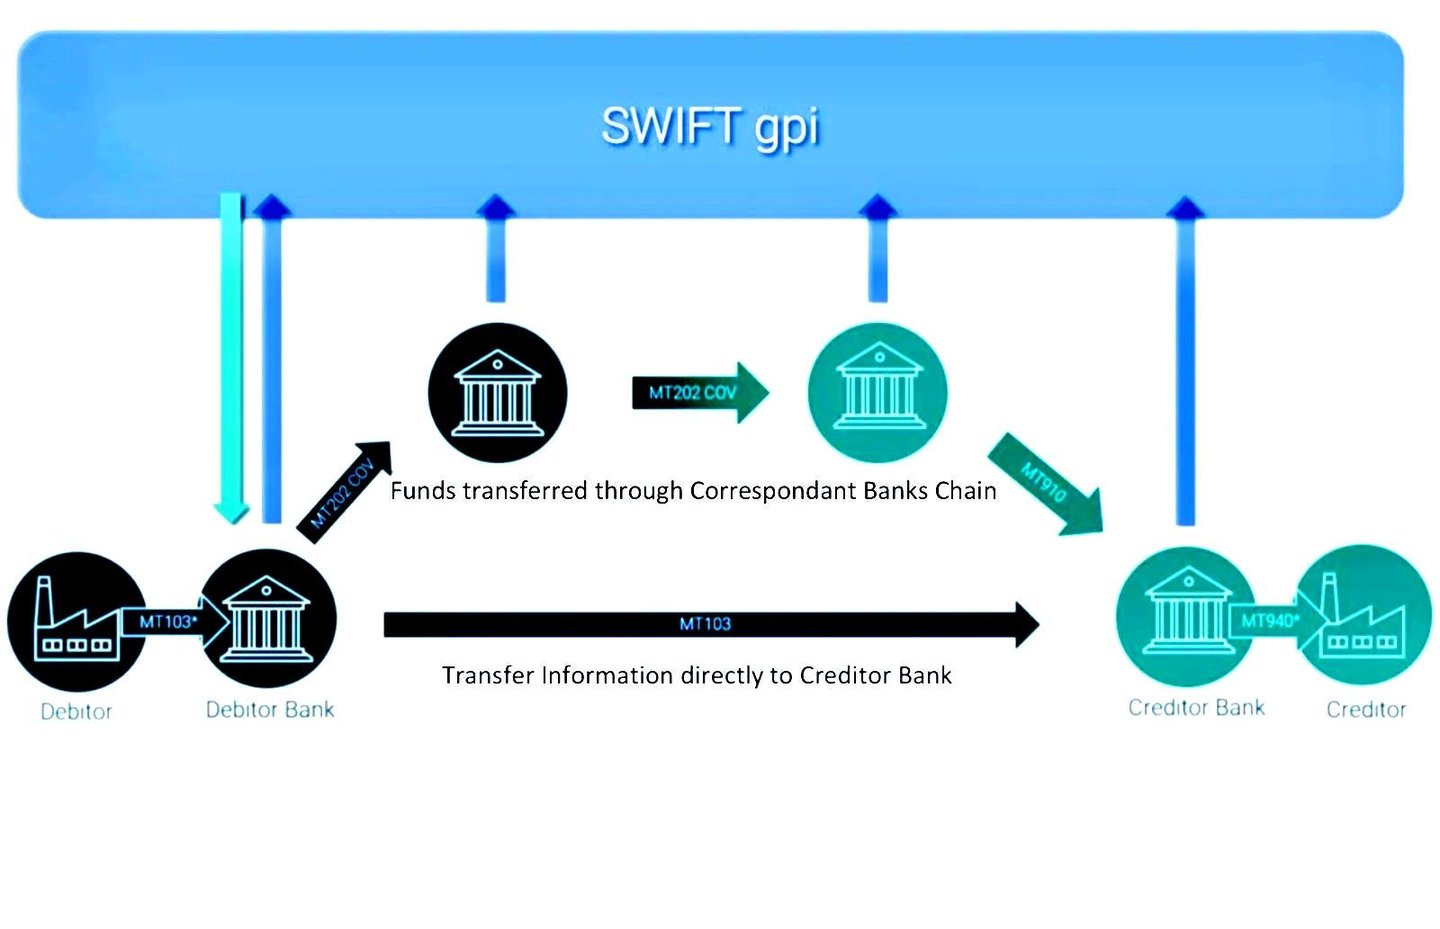
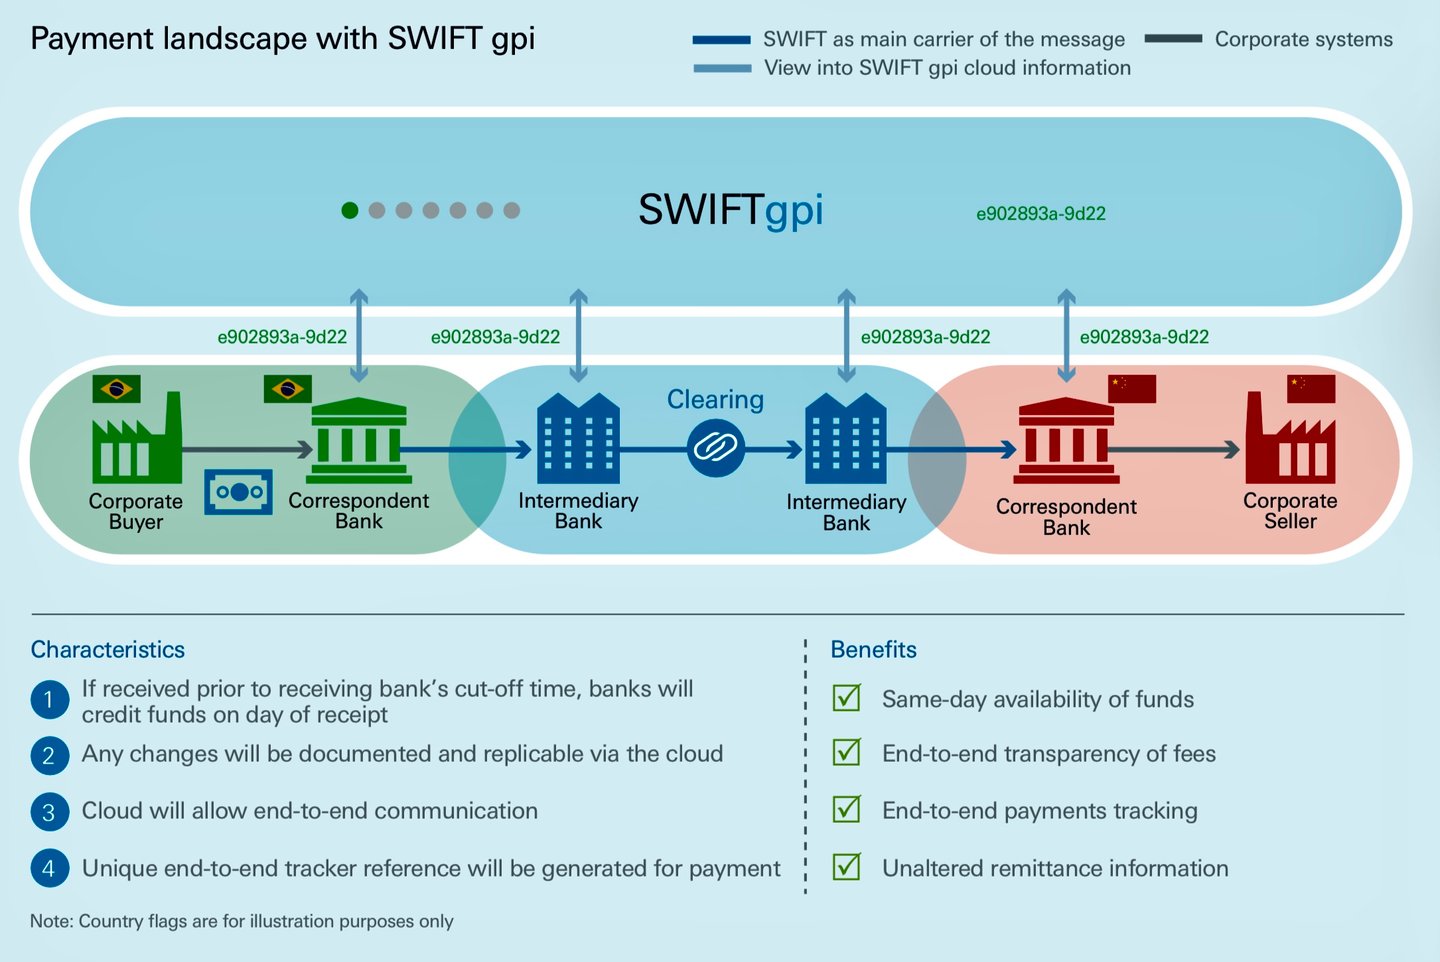
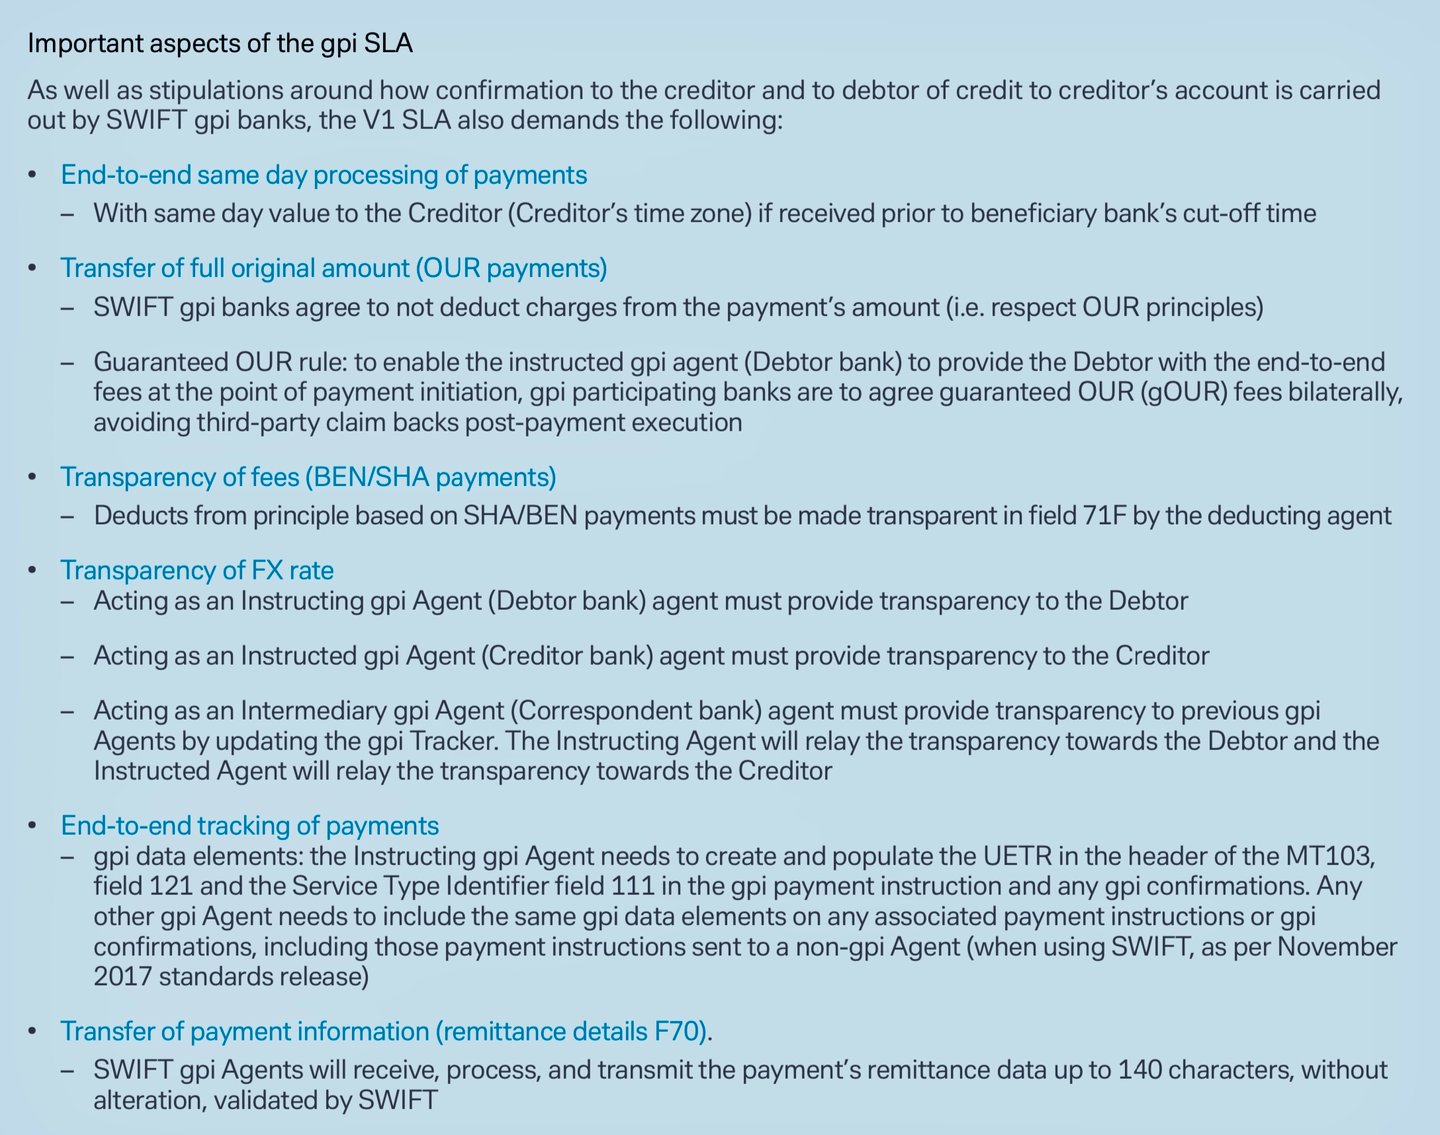
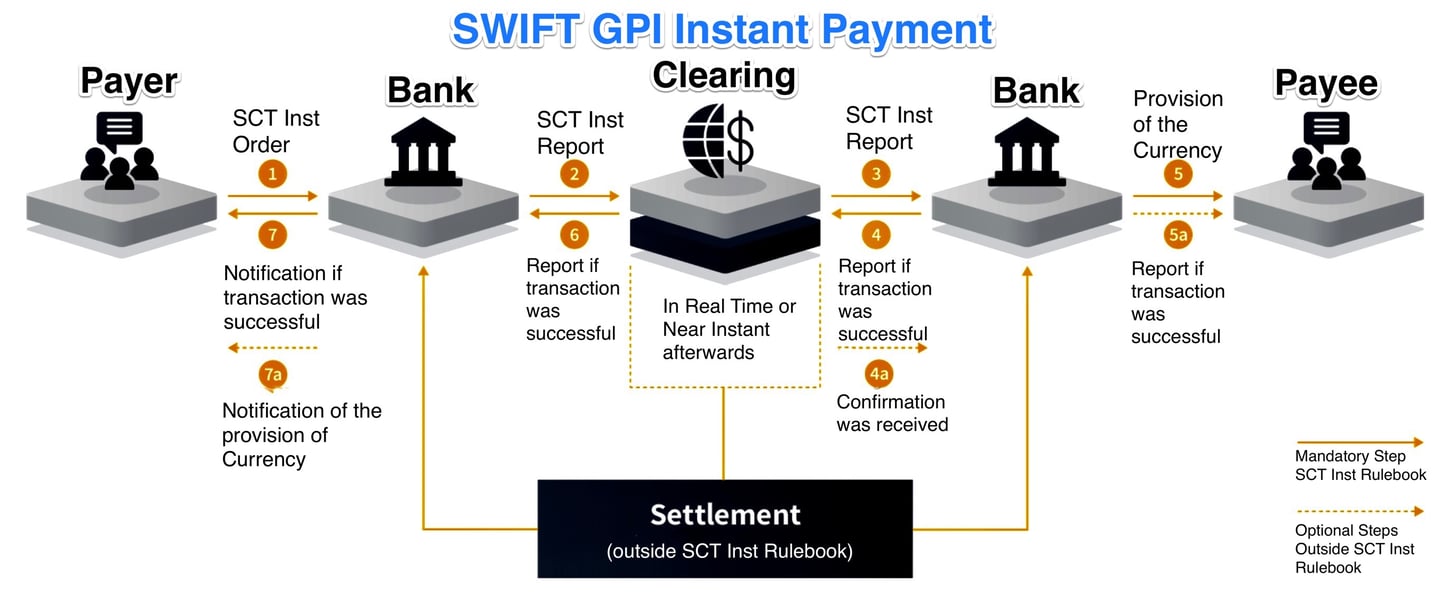
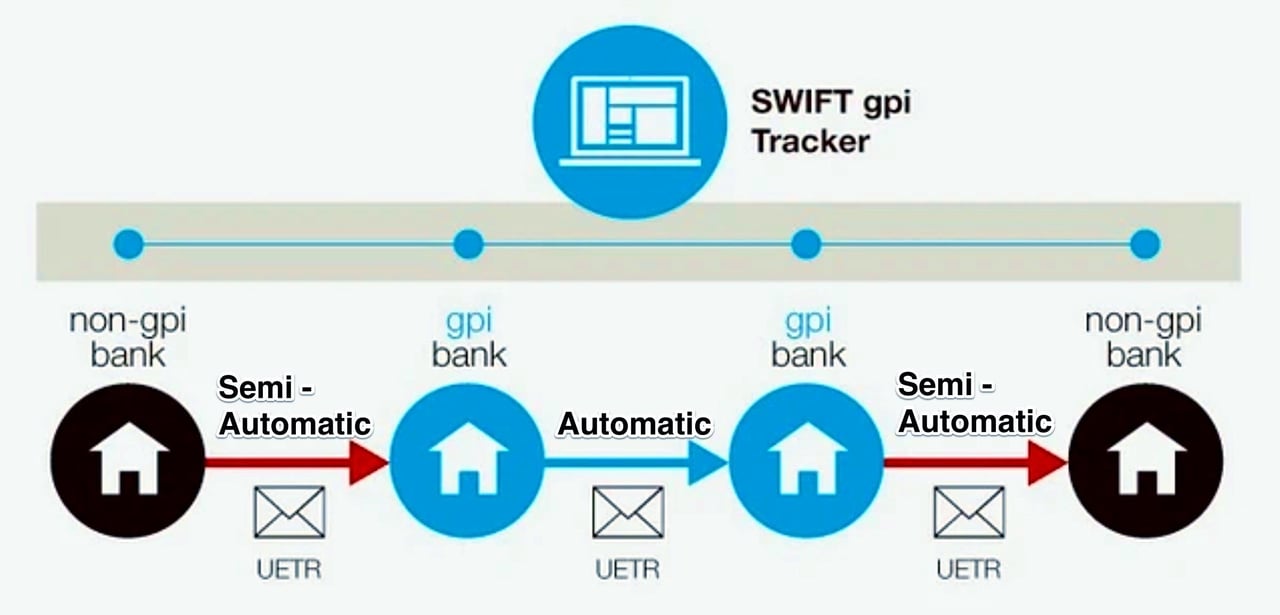
Descripción de las fases semiautomáticas y automáticas de los procesos de Swift gpi
La Society for Worldwide Interbank Financial Telecommunication (SWIFT) revolucionó las transacciones internacionales con la introducción de su Global Payments Innovation (gpi). El objetivo principal de SWIFT gpi es modernizar y automatizar los pagos transfronterizos, garantizando rapidez, trazabilidad y transparencia.
El proceso automático: de banco GPI a banco GPI
Cuando tanto el banco emisor como el receptor son miembros de gpi, el proceso puede automatizarse por completo. Esto hace que la operación sea más rápida y eficiente y elimina posibles errores que puedan producirse en el tratamiento manual. Permite el seguimiento en tiempo real de los pagos de principio a fin, ofreciendo un nivel de transparencia sin precedentes en las operaciones transfronterizas.
La parte semiautomática del proceso:
de un banco no gpi a un banco gpi o de un banco gpi a un banco no gpi
El proceso gpi semiautomático entra en juego cuando un banco no adherido a gpi inicia una transacción dirigida a un banco miembro de gpi. Esta transacción comienza de forma manual y se automatiza una vez que llega al banco miembro de gpi. Si el banco no adherido a gpi no cumplimenta los campos 121 y 111 de SWIFT, corresponde al primer banco miembro de gpi de la cadena de la transacción completarlos en consecuencia, garantizando así que la transacción cumpla las normas gpi de seguimiento e identificación del nivel de servicio.
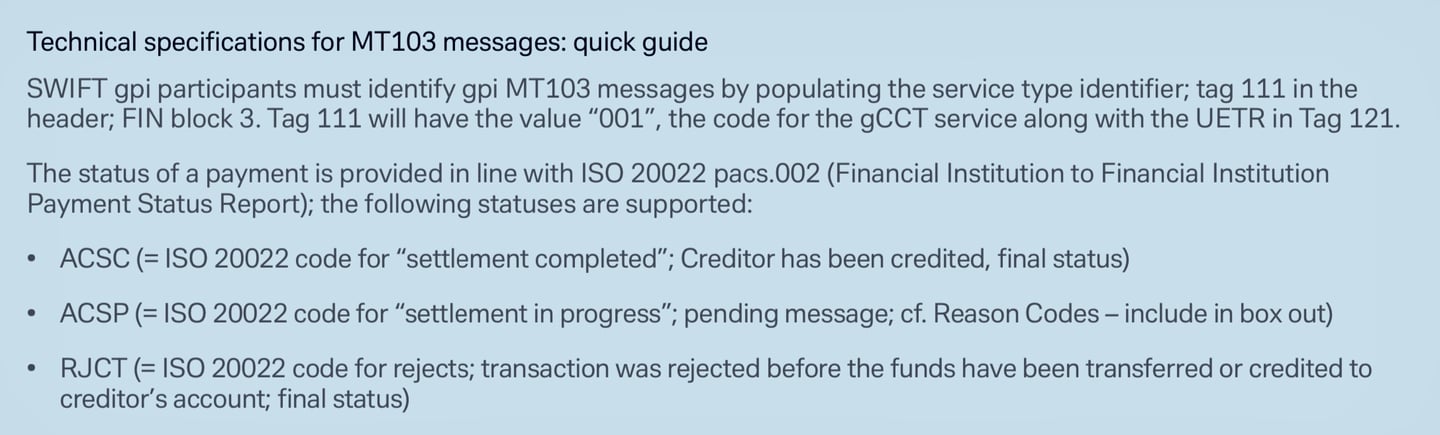
- Campo 121 (referencia única de transacción de extremo a extremo – UETR): Este campo sirve para identificar una operación de pago durante todo su ciclo de vida. Es un campo obligatorio para todas las transacciones gpi, y cada transacción debe tener un UETR único.
- Campo 111 (Identificador del tipo de servicio): este campo contiene un código de tres dígitos que identifica el servicio gpi utilizado en la transacción, por ejemplo, 001 para una transferencia de crédito de cliente gpi.
En la fase de inicio se requiere la introducción manual de los datos de la operación, entre ellos la información del beneficiario, el importe, la divisa y la finalidad de la transferencia. Este proceso inicial es necesario porque es posible que el banco que no utiliza gpi no disponga de sistemas que automaticen esta parte de la operación.
El proceso semiautomático permite entonces que una persona revise manualmente las operaciones para garantizar el cumplimiento de la normativa, como las normas de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC). Las operaciones de gran importe o no estándar también pueden requerir autorización o aprobación manual, a fin de garantizar que cumplan determinados criterios de gestión de riesgos o de política interna.
La intervención humana puede detener los procesos automáticos
A pesar de la automatización predominante, determinadas circunstancias pueden requerir intervención humana, incluso en las transacciones gpi totalmente automáticas.
- Detección de fraude: Si un sistema señala una posible actividad fraudulenta, una transacción puede quedar detenida para su revisión manual. Ello puede deberse a patrones coincidentes con métodos de fraude conocidos, a transferencias de importe inusualmente elevado o a operaciones que involucren regiones o partes con un alto riesgo de fraude.
- Solicitudes de devolución: Cuando se presenta una solicitud de devolución respecto de una operación (por ejemplo, por un error o por un fraude detectado), puede ser necesaria la intervención de una persona para tramitarla, en particular si la solicitud es compleja o exige coordinación entre varias partes.
- Cuestiones regulatorias y de cumplimiento normativo: Las operaciones automáticas pueden suspenderse para su revisión manual si afectan a países o entidades sujetos a sanciones, o si existen otras inquietudes de cumplimiento normativo. Esta revisión contribuye a garantizar que la operación se ajuste a toda la normativa aplicable.
- Incidencias técnicas: En caso de caída del sistema, error u otros problemas técnicos, puede ser necesaria una intervención humana para resolver la incidencia y garantizar que la operación se procese correctamente.
Si bien la principal promesa de SWIFT gpi radica en la automatización y la eficiencia, la realidad de las operaciones financieras globales exige todavía cierta supervisión humana. Esta combinación de procesos semiautomáticos y automáticos, junto con la intervención humana necesaria, permite al sistema SWIFT gpi atender una amplia gama de necesidades, manteniendo los más altos estándares de rapidez, seguridad y cumplimiento normativo.
Parámetros clave para participantes que no pertenecen a SWIFT gpi
Cuando un participante que no pertenece a SWIFT gpi (por ejemplo, un banco o una entidad financiera no adherida directamente a gpi) envía una instrucción de pago a un banco participante en gpi, este puede convertirla a los formatos de mensaje SWIFT requeridos (pacs.008 para transferencias de crédito de clientes, pacs.009 COV para transferencias de cobertura y pacs.009 para transferencias de crédito entre entidades financieras). Esta conversión permite su tramitación y seguimiento dentro de la red gpi, siempre que la instrucción incluya datos suficientes para cumplimentar los campos obligatorios y cumpla las normas de gpi, como la trazabilidad de extremo a extremo.
Los participantes que no son de gpi suelen facilitar estos parámetros a través de esquemas de pago nacionales, API o formatos heredados, y el banco gpi se encarga de las adiciones específicas de gpi (por ejemplo, generar un UETR si no se ha facilitado, aunque su transmisión es opcional para las entidades que no son de gpi). Los requisitos exactos pueden variar según la jurisdicción, la divisa y los acuerdos bilaterales, pero los parámetros esenciales proceden de las directrices CBPR+ (Cross-Border Payments and Reporting Plus) y de las normas ISO 20022. Desde el fin de la coexistencia el 22 de noviembre de 2025, las instrucciones de pago transfronterizo se intercambian en formato ISO 20022; las referencias a campos MT heredados que figuran a continuación se ofrecen únicamente a título orientativo.
1. Identificación de las partes (datos del ordenante y del beneficiario)
Estos datos identifican al ordenante y al beneficiario, y garantizan el cumplimiento de la Recomendación 16 del FATF en materia de requisitos de la «regla de viaje».
- Deudor/Ordenante: nombre completo, dirección estructurada (calle, ciudad, código postal, país) e identificación de la cuenta (por ejemplo, IBAN o número de cuenta). En los antiguos MT 103/MT 202 COV, corresponde al campo 50a; en pacs.008/pacs.009, a <Dbtr> y <DbtrAcct>.
- Acreedor/Cliente beneficiario: nombre completo, dirección estructurada e identificación de la cuenta. Corresponde al campo 59a del antiguo MT 103/MT 202 COV; <Cdtr> y <CdtrAcct> en pacs.008/pacs.009.
- Deudor/Acreedor final (si procede): Si son distintos de las partes principales, incluya sus datos para mayor transparencia (opcional, pero recomendado para el seguimiento gpi). Corresponde a <UltmtDbtr>/<UltmtCdtr> en pacs.008/pacs.009.
Motivo de la exigencia: Permite un encaminamiento preciso y los controles regulatorios; los datos incompletos pueden dar lugar a rechazos o retrasos.
2. Información sobre agentes y enrutamiento
Especifica las entidades financieras que intervienen en la cadena.
- Agente del ordenante: BIC (Bank Identifier Code) u otro identificador del banco emisor. Corresponde al campo 52a del antiguo MT 103; <DbtrAgt> en pacs.008/pacs.009.
- Banco del acreedor: BIC del banco receptor. Corresponde al campo 57a de los antiguos MT 103/MT 202 COV; <CdtrAgt> en pacs.008/pacs.009.
- Agentes intermediarios (si se conocen): BIC de los corresponsales (hasta 3 niveles). Corresponde al campo 56a del antiguo MT; <IntrmyAgt1-3> en pacs.008/pacs.009.
- Agentes instructores/instruidos: BIC del remitente o receptor inmediato en la cadena. Opcional, pero facilita los métodos en serie o de cobertura.
- Agentes instructores previos (si procede): En cadenas de varios intermediarios, hasta 3 agentes previos.
Motivo de la exigencia: Garantiza el correcto encaminamiento a través de los intermediarios; en pacs.009 COV debe utilizarse el BICFI en lugar de los nombres, para mayor precisión.
3. Detalles de la operación
Elementos financieros esenciales para la liquidación.
- Importe y divisa: importe de liquidación interbancaria y código de divisa ISO 4217 (p. ej., USD, EUR). Equivale al campo 32A de los antiguos MT 103/MT 202 COV; <IntrBkSttlmAmt> en pacs.008/pacs.009.
- Importe ordenado (si es distinto): Importe original antes de deducciones.
- Fecha de liquidación interbancaria: Fecha valor de la liquidación. Corresponde a parte del campo 32A en MT; <IntrBkSttlmDt> en pacs.008/pacs.009.
- Método de liquidación: indicar si es mediante RTGS (CLRG), cobertura (COVE) o agente (INDA/INGA). No existe un equivalente MT directo, pero se sobrentiende.
Por qué es obligatorio: Define la transferencia de valor; es obligatorio en todos los formatos.
4. Referencias e identificadores de seguimiento
Para garantizar la trazabilidad, especialmente en gpi.
- Identificación de extremo a extremo: referencia que vincula toda la cadena (por ejemplo, factura o identificador de operación). <EndToEndId> en pacs.008/pacs.009.
- Instruction Identification: referencia del remitente (limitada a 16 caracteres en MT). Corresponde al campo 20 del antiguo MT; <InstrId> en pacs.008/pacs.009.
- Referencia única de transacción de extremo a extremo (UETR): un UUID para el seguimiento de extremo a extremo. Es obligatorio en pacs.008/pacs.009 y, en los anteriores MT 103/MT 202, en el campo 121; si un canal iniciador no lo facilita, el primer banco Swift de la cadena lo genera.
- Identificación de la transacción: Referencia interna adicional.
Motivo de la exigencia: Permite el seguimiento y la vinculación de gpi (por ejemplo, de pacs.008 con pacs.009 COV); el UETR es esencial para las confirmaciones universales.
5. Finalidad e información del servicio
Clasifica el tipo de pago.
- Códigos de finalidad y de categoría de finalidad: códigos ISO (p. ej., SALA para salarios) que indican la naturaleza de la operación. Obligatorios en determinados corredores; <Purp> y <CtgyPurp> en pacs.008.
- Código de nivel de servicio: Identifica el servicio gpi (p. ej., G001 para una transferencia de crédito de cliente gpi); los bancos que no operan con gpi no deben incluir códigos específicos de gpi salvo acuerdo en contrario. Corresponde al campo 23E en MT; <SvcLvl> en pacs.008/pacs.009.
- Local Instrument Code: Para esquemas específicos (por ejemplo, transferencias intragrupo).
Motivo de la exigencia: garantiza el cumplimiento normativo y la prioridad de tramitación; cada vez más obligatorio tras la migración a ISO.
6. Remesa e instrucciones adicionales
- Información de remesa: No estructurada (hasta 140 caracteres) o estructurada (p. ej., datos de factura). Corresponde al campo 70 del antiguo MT103; <RmtInf> en pacs.008/pacs.009.
- Instrucciones para agentes: Por ejemplo, /REC/ para el receptor, /ACC/ para la cuenta o instrucciones telefónicas (PHOB). Corresponde al campo 72 del antiguo MT; <InstrForNxtAgt>/<InstrForCdtrAgt> en pacs.008/pacs.009.
- Indicadores de hora de liquidación: Horas solicitadas (por ejemplo, CLSTm para la hora CLS).
Motivo de su exigencia: Aporta contexto e instrucciones de tramitación; resulta esencial para los métodos de cobertura en pacs.009 COV.
7. Datos regulatorios y de cumplimiento normativo
- Notificación regulatoria: Códigos o datos (p. ej., identificación fiscal, indicador de notificación como CRED/DEB). Corresponde al campo 77B en MT; <RgltryRptg> en pacs.008/pacs.009.
- Códigos de motivo de devolución (si procede en devoluciones): Por ejemplo, AC04 para cuenta cerrada, en pacs.004 vinculado a los mensajes originales.
Motivo de la exigencia: Cumple las obligaciones de AML/KYC y de comunicación de información; es obligatorio en los corredores regulados.
Como buena práctica, los participantes que no son gpi deben estructurar los datos de modo que se evite su truncamiento durante las conversiones de MT a MX y consultar al banco miembro de gpi para necesidades específicas. Si el pago implica métodos de cobertura, los datos subyacentes del cliente deben reproducirse de forma idéntica en todos los mensajes (por ejemplo, de pacs.008 a pacs.009 COV).
Mensajes de pago en SWIFT gpi
En el marco de SWIFT gpi (Global Payments Innovation), los mensajes de pago originales (p. ej., pacs.008 para transferencias de clientes o pacs.009 COV para transferencias de cobertura) se consideran inmutables una vez enviados. Los bancos receptores no pueden alterar ni modificar directamente su contenido, ya que los mensajes SWIFT están diseñados para preservar la integridad y la auditabilidad a lo largo de toda la cadena de pago. Cualquier cambio, corrección o cancelación se tramita mediante mensajes de seguimiento independientes, actualizaciones de estado a través del gpi Tracker o servicios específicos como gSRP (gpi Stop and Recall Payment). De este modo se garantiza la trazabilidad de extremo a extremo mediante la referencia única de transacción de extremo a extremo (UETR).
Sin embargo, los bancos receptores (que suelen actuar como agente del acreedor o como intermediario) pueden responder a las solicitudes de modificación del remitente o iniciar acciones que den lugar de hecho a modificaciones del resultado del pago (por ejemplo, devoluciones o retenciones). También pueden solicitar aclaraciones o modificaciones al remitente en determinadas condiciones. Estos procesos se rigen por los reglamentos de SWIFT, las directrices de prácticas de mercado (por ejemplo, las del Payments Market Practice Group – PMPG) y los requisitos regulatorios, y dan prioridad a la automatización, la transparencia y la prevención del fraude.
Condiciones para que los bancos receptores soliciten o faciliten modificaciones
Los bancos receptores pueden solicitar modificaciones (por ejemplo, correcciones de datos) o adoptar medidas que impliquen la necesidad de un cambio cuando el pago original no puede procesarse conforme a lo instruido. Normalmente se hace mediante mensajes de consulta (por ejemplo, MT 195/199) o respuestas a solicitudes iniciadas por el remitente. Las condiciones principales son las siguientes:
- Errores en los datos del pago: Si existen inexactitudes, como una cuenta del beneficiario incorrecta (p. ej., cuenta cerrada – código AC04), una divisa errónea (código CURR), un enrutamiento incorrecto del agente (código AGNT) o incidencias técnicas (código TECH), el banco receptor puede retener el pago y solicitar al ordenante que facilite la información corregida o envíe un nuevo pago. De este modo se evita el rechazo definitivo y se permite la resolución.
- Imposibilidad de aplicar el pago: conforme al código CUTA (Cancel Upon Unable to Apply), si el pago no puede abonarse por discrepancias (por ejemplo, divergencia entre nombre y cuenta o datos insuficientes), el banco receptor puede solicitar al ordenante los datos de cancelación o modificación para subsanar la incidencia.
- Sospecha de fraude u operaciones no autorizadas: en caso de fraude (código FRAD), el banco receptor puede detectar de forma independiente las irregularidades e iniciar la devolución de los fondos sin solicitud previa del ordenante. También puede responder a las solicitudes de devolución del ordenante inmovilizando los fondos y solicitando una indemnidad (código INDM) si ya han sido abonados, a fin de mitigar el riesgo antes de proceder a la devolución.
- Pagos duplicados o indebidos: códigos como DUPL (pago duplicado) o UPAY (pago indebido) permiten al banco receptor señalar la operación y solicitar su cancelación si es errónea o carece de justificación.
- Problemas regulatorios o de cumplimiento normativo: si el pago infringe la legislación local, las sanciones o los requisitos de AML (código LEGL), el banco receptor puede rechazarlo o retenerlo y solicitar al ordenante documentación adicional o modificaciones.
- Decisiones del cliente o del beneficiario: Si el beneficiario rechaza el pago (código CUST o NOAS, sin respuesta del beneficiario), el banco receptor puede devolverlo y notificarlo al ordenante, pudiendo solicitar la confirmación de las modificaciones.
- Resoluciones pendientes: En los casos pendientes (código PDCR), como la espera de autorización de adeudo (RQDA) o de respuesta del siguiente agente (PTNA), el banco receptor puede retener el pago y solicitar instrucciones adicionales o modificaciones para poder proseguir.
En todos los casos, las solicitudes deben estructurarse para su automatización (por ejemplo, incluyendo el UETR, las referencias originales como los campos 20/32A/50/59 y los códigos específicos en el campo 79 de los mensajes) a fin de permitir el procesamiento directo (straight-through processing). Pueden exigirse acuerdos de indemnización bilaterales si se abonan fondos; el banco receptor no tiene obligación de aceptar las solicitudes, pero debe dar prioridad a las urgentes (por ejemplo, las relacionadas con fraude).
Procesos implicados
- Respuesta a las solicitudes de devolución iniciadas por el banco emisor: El banco emisor (agente del deudor) suele iniciar una solicitud de devolución mediante MT 192/292 (o equivalentes ISO 20022 como camt.056) a través del servicio gSRP, enviada en serie o directamente al banco receptor. El banco receptor debe acusar recibo de inmediato y responder con MT 196/296 (o MT 199/299 si es estructurado), utilizando códigos como CNCL (cancelado), RJCR (rechazado con motivo) o PDCR (pendiente). Si se acepta, los fondos se devuelven mediante pacs.004 (Devolución de pago).
- Actuaciones independientes de los bancos receptores: Si se detecta un fraude internamente, el banco receptor puede devolver los fondos mediante pacs.004 con información estructurada, notificándolo a través del Tracker para la actualización del estado en tiempo real.
- Solicitudes de modificación o aclaración: los bancos receptores utilizan mensajes de consulta (p. ej., MT 195/295) para solicitar cambios, como información adicional. Esto es habitual en los pagos retenidos.
- Integración con Tracker: todas las acciones actualizan el gpi Tracker en tiempo real, al que se puede acceder mediante API o interfaz gráfica, lo que garantiza la visibilidad para todas las partes. Los miembros de gpi deben cumplir los reglamentos obligatorios aplicables a gCCT (Customer Credit Transfer), gCOV (Cover) y gSRP.
- Limitaciones y factores de éxito: Las modificaciones no están garantizadas; el éxito depende de la fase del pago (resulta más sencillo antes del abono), de la cooperación del beneficiario y de la jurisdicción. En caso de que ya se haya abonado, la devolución requiere el consentimiento del beneficiario o una garantía de indemnidad. La normativa prevalece siempre sobre las directrices.
Estas prácticas se aplican principalmente a los miembros de gpi, pero los bancos que no pertenecen a gpi pueden participar a través de pasarelas. Para conocer los detalles más actualizados, consulte los reglamentos oficiales de SWIFT, ya que los procesos evolucionan (por ejemplo, con la migración a ISO 20022).
Separación entre mensajería y liquidación en SWIFT gpi
SWIFT gpi gestiona principalmente instrucciones de pago y su seguimiento mediante mensajería (por ejemplo, formatos ISO 20022 como pacs.008 para transferencias de clientes, pacs.009 para transferencias financieras, o los MT 103/MT 202 heredados), pero el movimiento efectivo del dinero se produce por separado, en el plano de la liquidación. La liquidación se efectúa normalmente a través de relaciones de banca corresponsal (cuentas nostro/vostro), compensación bilateral o mecanismos de compensación y liquidación (CSM), como los sistemas de liquidación bruta en tiempo real (RTGS) (por ejemplo, T2, antes TARGET2, en Europa; Fedwire en EE. UU.; o CHAPS en el Reino Unido). El gpi Tracker ofrece visibilidad en tiempo real del estado de los mensajes, pero la transferencia de fondos depende de estos sistemas subyacentes.
El período de coexistencia para las instrucciones de pago transfronterizas finalizó el 22 de noviembre de 2025: las instrucciones de pago como MT103 y MT202 han sido sustituidas por mensajes ISO 20022 (MX) como pacs.008 y pacs.009, mientras que las demás categorías MT se irán retirando en fechas posteriores. A continuación se explica cómo se producen las devoluciones y las liberaciones de retenciones a nivel de cuenta, compensación y liquidación.
Cómo se devuelve el dinero en el ámbito de la cuenta, la compensación y la liquidación
Las devoluciones se inician tras una solicitud de recuperación satisfactoria (mediante gSRP, el servicio gpi Stop and Recall Payment) o tras una detección independiente (por ejemplo, fraude o errores). El gSRP utiliza el mensaje camt.056 (Solicitud de cancelación de pago) del ordenante, al que se responde con camt.029 (Resolución de investigación). Una vez aceptada, la devolución de los fondos se ejecuta mediante una nueva instrucción de pago que invierte el flujo, adeudando la cuenta del banco receptor y abonando de vuelta a lo largo de la cadena. No se trata de una modificación del mensaje original, sino de una operación independiente.
Principales métodos de liquidación y procesos de devolución
Los métodos de liquidación determinan cómo se producen las devoluciones:
- CLRG (Clearing via Market Infrastructure): Liquidación a través de un RTGS o de un CSM (por ejemplo, mediante un banco central). Las devoluciones utilizan pacs.004 para ordenar a la infraestructura de mercado que adeude la cuenta del agente receptor y abone la del agente anterior, con frecuencia en tiempo real o el mismo día.
- INGA (Instructing Agent Settles First): El remitente liquida los fondos antes de enviar el mensaje. Las devoluciones mediante pacs.004 adeudan la cuenta del agente instruido tras la liquidación.
- INDA (el agente instruido liquida a la recepción): el receptor liquida al recibir el mensaje. Si no se liquida, se rechaza mediante pacs.002 (no se mueven fondos); si se ha liquidado, se devuelve mediante pacs.004.
- COVE (método de cobertura): Se utiliza para pagos de elevado importe con una transferencia de cobertura (pacs.009 COV). Las devoluciones siguen la cadena inversa: pacs.004 desde el agente del beneficiario hacia los intermediarios, con los correspondientes adeudos y abonos en las cuentas de los corresponsales.
Proceso de devolución paso a paso en el ámbito de la liquidación
1. Inicio y aceptación: el remitente solicita la devolución (p. ej., mediante camt.056 con UETR). El receptor responde (camt.029) y la acepta si los fondos están disponibles o aún no se han abonado al beneficiario (más sencillo antes del abono). Si ya se han abonado, puede requerirse el consentimiento del beneficiario o una garantía de indemnidad.
2. Instrucción de devolución de fondos: El receptor emite un mensaje pacs.004 (devolución de pago) o un MT 103/MT 202 tradicional con códigos de devolución (p. ej., RETN). Este mensaje incluye:
- Referencias originales (UETR, End-to-End ID, Instruction ID).
- Inversión de roles: el acreedor original pasa a ser deudor; el agente del deudor original pasa a ser acreedor.
- Datos de liquidación: importe y fecha originales de liquidación interbancaria, tipo de cambio (si interviene una operación de divisas), gastos (si se han deducido).
- Código del motivo de devolución (p. ej., AC04 para cuenta cerrada, FRAD para fraude).
- Campo de cuenta de liquidación (si figura en el mensaje original) para especificar la cuenta que se abonará.
3. Ejecución de la liquidación:
- El mensaje pacs.004 desencadena el adeudo en la cuenta nostro/vostro de la entidad receptora (mantenida en el agente anterior o en la infraestructura del mercado financiero).
- Los fondos se reabonan salto a salto a lo largo de la cadena, utilizando el mismo método de liquidación (por ejemplo, transferencia RTGS en CLRG).
- En caso de devolución parcial, indique «PART» en Información adicional junto con el importe prorrateado.
- El Tracker actualiza el estado (por ejemplo, «Devuelto») en tiempo real, visible a través de API o de la interfaz gráfica.
4. Abono definitivo: Se abona la cuenta del ordenante original, con frecuencia previa deducción de comisiones. Si la operación se cursa a través de un CSM, la liquidación es atómica; en esquemas bilaterales, puede implicar una compensación al cierre del día.
5. Notificaciones posteriores a la devolución: Utilice camt.053/054 (extracto de cuenta/notificación de adeudo-abono) para confirmar las actualizaciones contables. No se emite otro pacs.004 para «devolver una devolución»: utilice en su lugar las consultas.
Las devoluciones se automatizan siempre que es posible, pero puede ser necesaria una intervención manual por motivos de cumplimiento normativo o si los fondos están inmovilizados. La recuperación no está garantizada; depende sobre todo de la rapidez con que se envíe la solicitud de recuperación y de que los fondos ya se hayan abonado o no. Si la operación no se ha liquidado (por ejemplo, rechazada antes de la liquidación), no se mueven fondos: utilice en su lugar pacs.002.
Cómo se liberan los pagos retenidos (luz verde) en el ámbito de la cuenta, la compensación y la liquidación
Las retenciones se producen cuando un pago no puede procesarse de inmediato (por ejemplo, por errores, controles de cumplimiento normativo o a la espera de aclaraciones), quedando en estado «pendiente» sin liquidación. No se carga ni se abona ningún importe hasta su resolución. El gpi Tracker muestra estados como «On Hold» o «Pending» (por ejemplo, el código PDCR), y la resolución se efectúa mediante mensajes de consulta (MT 195/199 o camt.029).
Circunstancias que dan lugar a retenciones
- Discrepancias (por ejemplo, falta de coincidencia entre cuenta y nombre – código CUTA).
- Controles regulatorios (p. ej., sanciones – código LEGL).
- A la espera de la respuesta del beneficiario (código NOAS) o de la autorización de adeudo (RQDA).
- Horario de inactividad o procesamiento por lotes en el banco del beneficiario.
Proceso de liberación a nivel de liquidación
1. Notificación de retención: El receptor envía un pacs.002 (actualización de estado) o un MT 199 con código de pendiente, y retiene los fondos en una cuenta de suspenso o de depósito en garantía (escrow) si la liquidación es parcial (por ejemplo, en los métodos de cobertura).
2. Resolución: El emisor aporta las modificaciones o aclaraciones (por ejemplo, mediante una respuesta MT 195 o un camt.029). Una vez resuelto, el receptor da su conformidad y procesa la instrucción original.
3. Ejecución de la liquidación:
- El pacs.008/pacs.009 original se libera de su retención.
- Los fondos se liquidan mediante el método especificado: adeudo en la cuenta del ordenante, abono en la del receptor (p. ej., a través de RTGS en CLRG) y, por último, abono definitivo en la cuenta del beneficiario.
- El tramo del beneficiario (del banco receptor al cliente final) es con frecuencia donde se producen los retrasos, en particular en mercados con controles de capital o infraestructuras limitadas.
- El rastreador se actualiza a «Abonado» o «Completado», y el pacs.002 (Informe de estado del pago) lo confirma.
4. Si no se libera: Si la situación no se resuelve (por ejemplo, tras el vencimiento del plazo), devolución mediante pacs.004 como se indicó anteriormente, o rechazo con pacs.002 (sin liquidación).
Las normas de gpi exigen el abono en el mismo día siempre que sea posible; Swift informó en 2018 de que casi el 50 % de los pagos gpi se abonaron en 30 minutos y casi el 100 % en 24 horas. Factores como los controles de capital o los horarios de inactividad de los bancos pueden prolongar las retenciones, pero gpi hace hincapié en la automatización para reducirlas al mínimo.
Para obtener una visión general de SWIFT GPI, haga clic aquí; para consultar el manual de aplicación certificada de Swift GPI, haga clic aquí; y para consultar las directrices de Swift gpi, haga clic aquí.
Para consultar su identificador UETR (Unique End-to-End Transaction Reference), exigido actualmente en todas las operaciones transfronterizas tramitadas a través de la red SWIFT, puede hacerlo a través de Deutsche Bank (haga clic aquí), de Standard Chartered (haga clic aquí), de BNY Mellon (haga clic aquí), de Wells Fargo (haga clic aquí), de Santander (haga clic aquí) o de TrackMySwift (haga clic aquí).
SwiftNet Instant
SwiftNet Instant. Es una plataforma de mensajería en tiempo real, de baja latencia, disponible las 24 horas del día, los 7 días de la semana, que permite el intercambio seguro de flujos de pagos instantáneos entre los mecanismos de compensación y liquidación (CSM) y sus participantes.
Los clientes pueden conectarse a SwiftNet Instant a través de su infraestructura de conectividad y seguridad de Swift existente, que incluye cajas VPN, líneas dedicadas y módulos de seguridad de hardware. La integración con el entorno informático del banco se realiza mediante Alliance Gateway Instant (AGI).
Todas las partes de la cadena de pagos instantáneos pueden utilizar AGI y la mensajería SwiftNet Instant. Entre las aplicaciones se incluyen la iniciación de pagos desde un servicio superpuesto, las comunicaciones indirectas de un miembro con un miembro patrocinador o la recepción por parte de una empresa de una confirmación de pago.
SWIFT Instant se conecta con los sistemas nacionales de pagos instantáneos para permitir el procesamiento de transacciones en tiempo real, tanto a escala nacional como internacional, mediante el estándar ISO 20022. Estos sistemas representan los esfuerzos continuos por modernizar y simplificar los procesos de pago en el sector financiero.

Adeudo directo SWIFT
Adeudo directo SWIFT
El adeudo directo en el sistema SWIFT es un método de pago que permite a empresas y particulares cobrar fondos de cuentas bancarias de deudores en múltiples divisas y en distintos países. A diferencia del adeudo directo SEPA, diseñado específicamente para la zona SEPA y limitado a operaciones denominadas en euros, el adeudo directo en SWIFT tiene alcance global y admite una amplia gama de divisas.
El proceso de iniciar una operación de adeudo directo dentro del sistema SWIFT comprende normalmente los siguientes pasos:
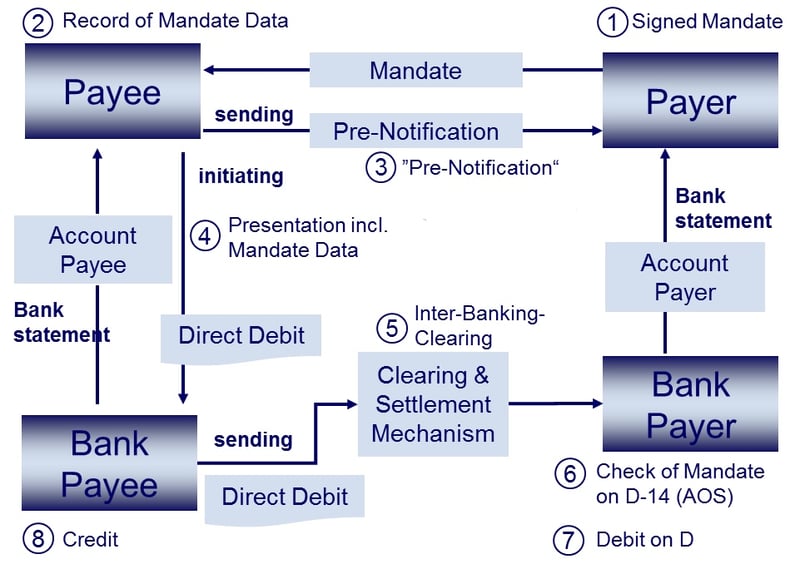
- Acuerdo entre acreedor y deudor: el acreedor y el deudor deben contar con un acuerdo previo que recoja los términos y condiciones de las operaciones de adeudo directo. Este acuerdo puede incluir también el establecimiento de un mandato o autorización que permita al acreedor cobrar los pagos de la cuenta bancaria del deudor.
- Intercambio de mensajes: El banco del acreedor inicia el adeudo directo enviando un mensaje SWIFT al banco del deudor: en ISO 20022, un pacs.003 (adeudo directo de cliente) o pacs.010 (adeudo directo entre entidades financieras), anteriormente MT 104 o MT 204. Este mensaje contiene los datos de la operación, como el importe, la divisa, la información de la cuenta del deudor y cualquier otra información necesaria.
- Verificación y autorización: el banco del deudor verifica los datos de la operación, comprueba la disponibilidad de fondos en la cuenta del deudor y confirma la autorización de la operación. Si todo es conforme, el banco del deudor procede a adeudar los fondos en la cuenta del deudor.
- Transferencia de fondos: los fondos se liquidan entre el banco del deudor y el banco del acreedor mediante cuentas de corresponsalía o un sistema de compensación y liquidación.
- Confirmación: al recibir los fondos, el banco del acreedor envía una confirmación al acreedor para notificarle que el adeudo directo se ha realizado correctamente.
Los requisitos previos para iniciar una operación de adeudo directo en el sistema SWIFT son los siguientes:
- Cuentas bancarias: tanto el acreedor como el deudor deben ser titulares de cuentas en entidades financieras integradas en la red SWIFT.
- Acuerdo y autorización: debe existir previamente un acuerdo y una autorización (mandato) entre el acreedor y el deudor que permita efectuar operaciones de adeudo directo.
- Formatos de mensaje SWIFT: El acreedor y su banco deben utilizar los formatos de mensaje adecuados: pain.008 para iniciar un adeudo directo, pacs.003 o pacs.010 entre bancos.
- Comisiones bancarias: El acreedor y el deudor deben conocer las comisiones asociadas a las operaciones de adeudo directo dentro del sistema SWIFT, ya que dichas comisiones pueden variar según los bancos y los países implicados.
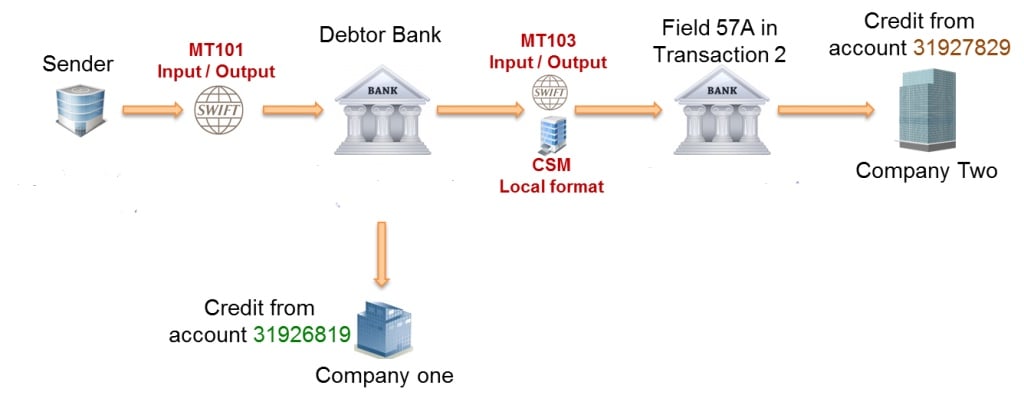
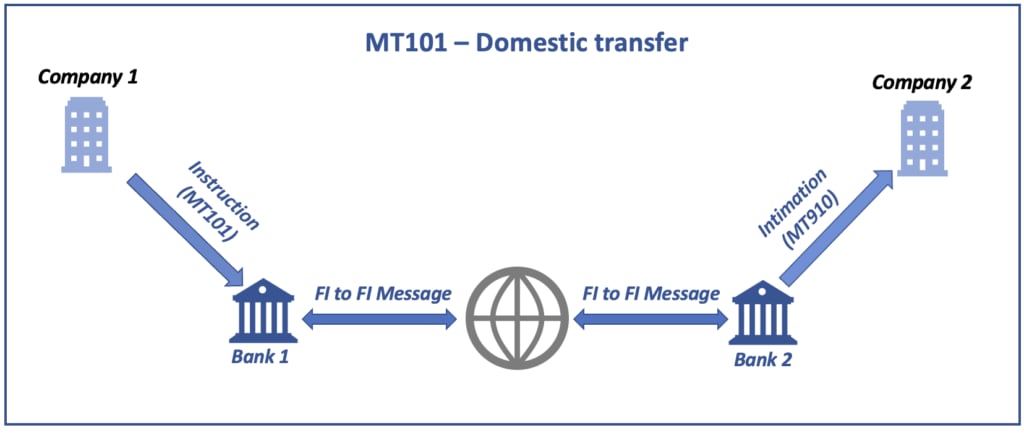
Alcance del MT 101
Este mensaje es:
- enviado por una entidad financiera en nombre de un titular de cuenta que no es una entidad financiera, a la entidad financiera que administra la cuenta o a una entidad financiera intermediaria para su posterior transmisión a la entidad que administra la cuenta.
- enviado por el titular de una cuenta que no sea una entidad financiera, o por una parte autorizada por el titular de la cuenta, a la entidad financiera que gestiona la cuenta o a una entidad financiera intermediaria para su posterior transmisión a la entidad que gestiona la cuenta.
Se utiliza para transferir fondos desde la(s) cuenta(s) del ordenante gestionadas en la entidad financiera receptora o en la entidad gestora de la cuenta, o desde una o varias cuentas de las que el ordenante es titular y que el cliente que imparte la instrucción está expresamente autorizado a adeudar, por ejemplo, la cuenta de una filial.
El MT 101 puede utilizarse para ordenar el movimiento de fondos:
- entre cuentas de clientes ordenantes, o
- a favor de un tercero, tanto en el ámbito nacional como internacional.
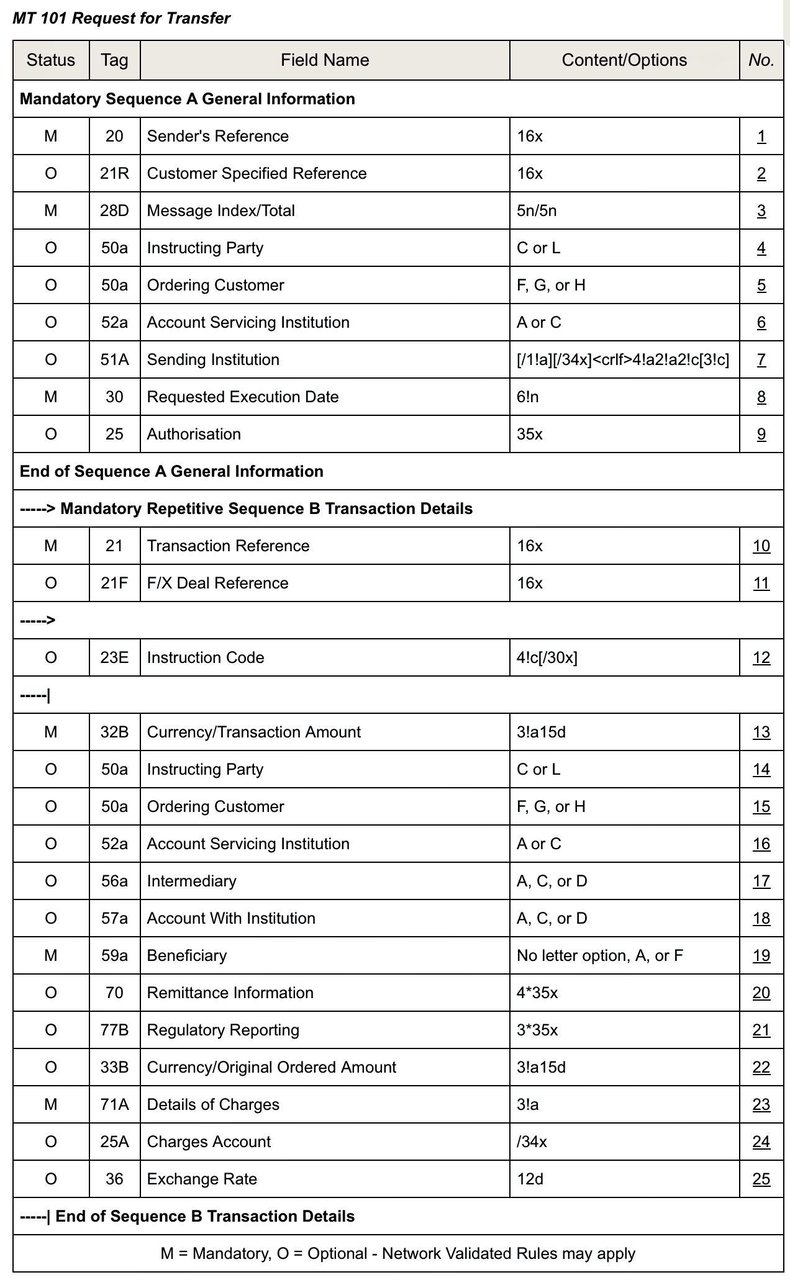
Especificaciones del formato MT 101
El MT 101 consta de dos secuencias:
- La secuencia A (Información general) es una secuencia obligatoria de ocurrencia única y contiene la información que se aplicará a todas las operaciones individuales detalladas en la secuencia B.
- La Secuencia B, Detalles de la transacción, es una secuencia repetitiva; cada repetición facilita los detalles de una transacción individual. Los campos que aparecen en ambas secuencias son mutuamente excluyentes.
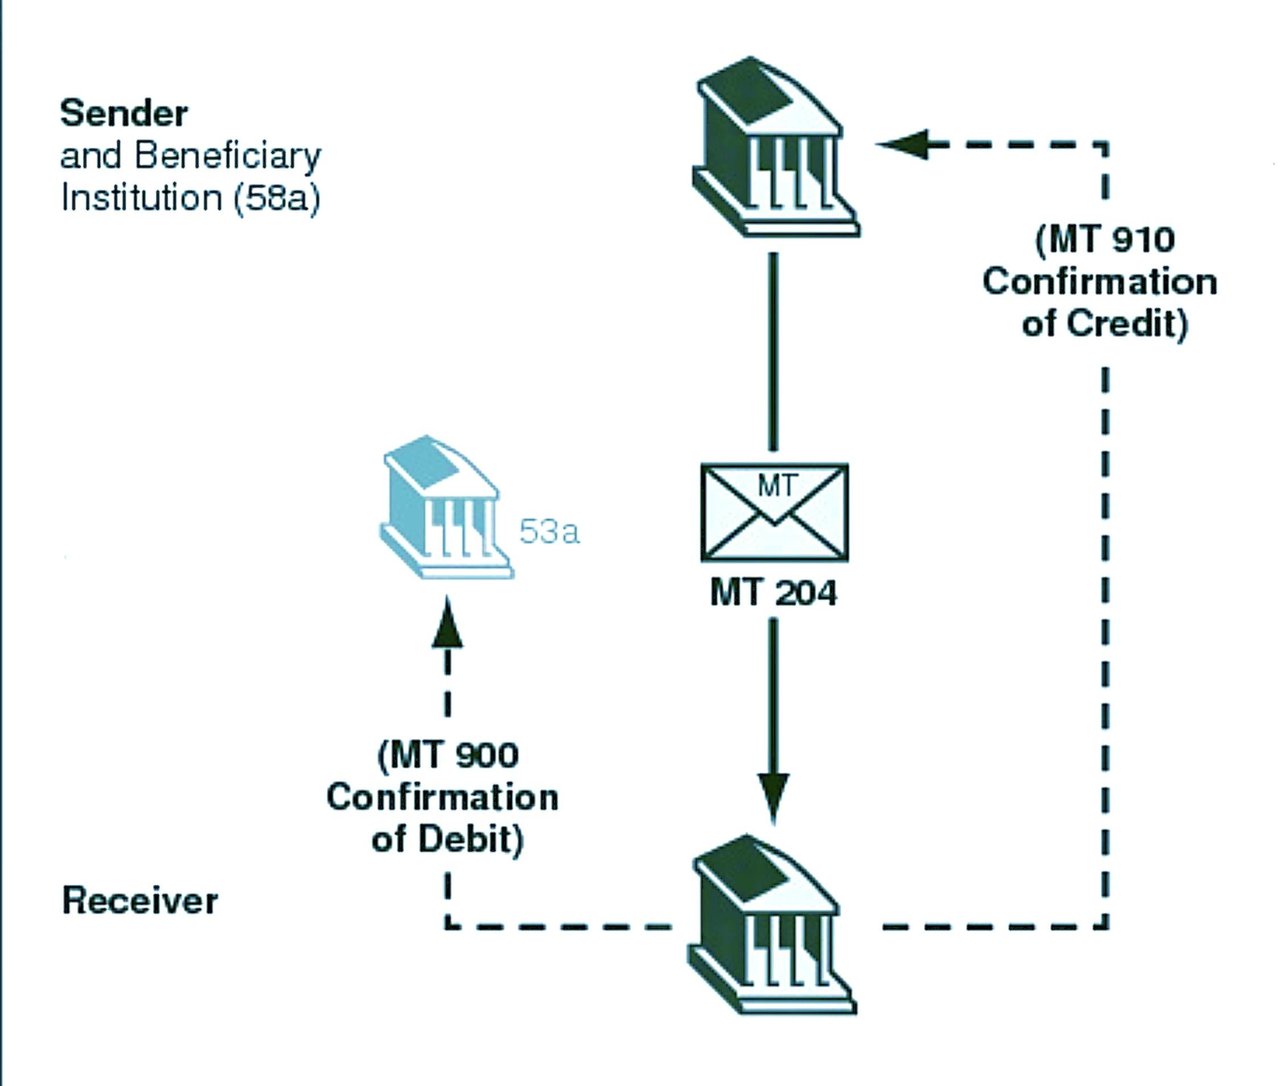
Mensaje SWIFT MT204:
- Finalidad: El MT 204 (mensaje de adeudo directo en los mercados financieros) lo envía una bolsa, una cámara de compensación o una entidad financiera a otra entidad financiera para adeudar una cuenta del destinatario, normalmente en operaciones de tesorería y de mercado monetario. Su equivalente en ISO 20022 es pacs.010.
- Estructura: Como todos los mensajes SWIFT, el MT204 sigue un formato estructurado que comprende una serie de campos. Cada campo tiene una finalidad específica, como indicar el importe, la divisa, el ordenante, el destinatario y otros detalles de la operación. Este formato estructurado garantiza la coherencia y la claridad de las comunicaciones financieras.
- Participantes: Normalmente, este mensaje se intercambia entre instituciones financieras, como los bancos, y no entre clientes individuales. Forma parte integrante de la comunicación interbancaria para la ejecución de operaciones financieras.
- Seguridad y fiabilidad: Los mensajes SWIFT, incluido el MT204, son conocidos por sus altos niveles de seguridad y fiabilidad. La red SWIFT ofrece una plataforma segura y normalizada para la comunicación entre entidades financieras, lo cual resulta esencial para preservar la integridad y la confidencialidad de las operaciones financieras.
- Uso en tesorería y mercados monetarios: En el ámbito de las operaciones de tesorería y de mercado monetario, el MT204 se utiliza para operaciones como transferencias de fondos, liquidación de operaciones y otras actividades financieras conexas. Facilita el procesamiento eficiente y preciso de dichas operaciones.
- Cumplimiento normativo y normalización: El MT204, como otros mensajes SWIFT, se ajusta a estrictas normas internacionales, lo que garantiza su conformidad con las normativas y prácticas financieras globales. Esta normalización es esencial para el buen funcionamiento de los mercados financieros internacionales.
RMA en la mensajería interbancaria SWIFT
En la banca y las finanzas, es esencial que la comunicación entre bancos sea segura y eficiente. Es aquí donde SWIFT (Society for Worldwide Interbank Financial Telecommunication) desempeña un papel fundamental, al transmitir la mayor parte de los mensajes interbancarios internacionales. Un componente esencial para garantizar la seguridad y la selectividad de estas comunicaciones es la Relationship Management Application (RMA).
¿Qué es el RMA?
Relationship Management Application (RMA) es una aplicación de software de SWIFT que permite a las entidades financieras definir qué contrapartes pueden enviarles mensajes SWIFT y garantiza que la comunicación en la red SWIFT se limite a usuarios autenticados. RMA constituye una capa de seguridad fundamental en la gestión de la comunicación interbancaria, ya que filtra los mensajes no autorizados y reduce el riesgo de fraude.
La importancia de la RMA
Para los bancos que operan en el ámbito de las finanzas internacionales, como IFB, la herramienta RMA es indispensable. No solo refuerza los protocolos de seguridad, sino que también garantiza el cumplimiento de la normativa bancaria mundial. Al gestionar qué entidades pueden enviarles mensajes, los bancos pueden evitar solicitudes de información e instrucciones financieras no autorizadas, protegiendo tanto sus intereses como los de sus clientes.
Cómo funciona el RMA
El proceso de RMA comprende varias etapas fundamentales:
- Establecimiento de relaciones RMA: antes de que dos bancos puedan intercambiar información a través de SWIFT, deben acordar mutuamente el establecimiento de una RMA. Este acuerdo equivale a un apretón de manos digital, que expresa confianza y consentimiento para comunicarse.
- Intercambio de claves: cada banco envía una autorización RMA a través de la aplicación RMA, que la contraparte acepta. El RMA sustituyó al anterior intercambio bilateral de claves (BKE); los propios mensajes se autentican mediante la PKI (infraestructura de clave pública) de SWIFTNet.
- Configuración de los ajustes de RMA: cada banco utiliza la herramienta RMA para configurar los permisos y especificar qué tipos de mensajes se aceptan de la otra entidad. Esto puede definirse de forma general o ajustarse con precisión para incluir tipos de mensaje y subclases específicos.
- Activación y supervisión: Una vez configurados y activados los parámetros de RMA, los bancos pueden supervisar los mensajes entrantes para verificar su conformidad con los permisos establecidos. RMA ofrece asimismo herramientas para modificar o revocar los permisos cuando así lo exijan las necesidades del negocio o motivos de seguridad.
Aplicaciones prácticas
Para IFB, que se especializa en inversión y gestión patrimonial para personas de alto patrimonio y entidades corporativas, la RMA ofrece varias ventajas:
- Mayor seguridad: Al controlar el tráfico de mensajes, IFB puede proteger las operaciones y la información sensible de sus clientes frente a accesos no autorizados.
- Eficiencia operativa: la simplificación de las comunicaciones con entidades de confianza permite un procesamiento más rápido de los mensajes legítimos, lo que mejora los tiempos de respuesta y la satisfacción del cliente.
- Cumplimiento normativo: la RMA contribuye al cumplimiento de la normativa bancaria internacional, que exige un control estricto del intercambio de información para prevenir delitos financieros como el blanqueo de capitales y el fraude.
RMA y MT799. Los bancos pueden utilizar un MT799 para solicitar o coordinar una relación RMA, siempre que el canal lo permita. La propia autorización RMA se concede en el sistema RMA; un MT799 por sí solo no activa ningún permiso. Cuando falte la autorización RMA necesaria para el MT799, no podrá eludirse enviando directamente un MT799. En tal caso, la configuración se acuerda mediante la función de comunicación RMA del Relationship Management Portal de Swift, diseñada para la coordinación con las contrapartes antes de intercambiar las autorizaciones, o mediante otro canal permitido. Por tanto, «RMA por MT799» puede designar la correspondencia bancaria que acompaña al proceso; la autorización técnica RMA es un paso distinto.
En resumen
Para IFB, la implantación eficaz de RMA no es solo un requisito técnico, sino un activo estratégico en sus operaciones globales. Refuerza el compromiso del banco con la seguridad y el cumplimiento normativo, al tiempo que mejora la eficiencia de sus redes de comunicación. A medida que el entorno de las finanzas internacionales sigue evolucionando, herramientas como RMA continúan siendo esenciales en el arsenal de las entidades comprometidas con mantener los más altos estándares de integridad operativa y de servicio al cliente.
Los RMA constituyen la columna vertebral de una comunicación interbancaria segura y selectiva, y garantizan que cada mensaje intercambiado a través de la red SWIFT cumpla las más altas normas de seguridad y esté plenamente autenticado. Para entidades como IFB, comprender y gestionar los RMA es esencial para salvaguardar sus operaciones y generar confianza entre sus socios globales.
Procedimiento de intercambio de RMA
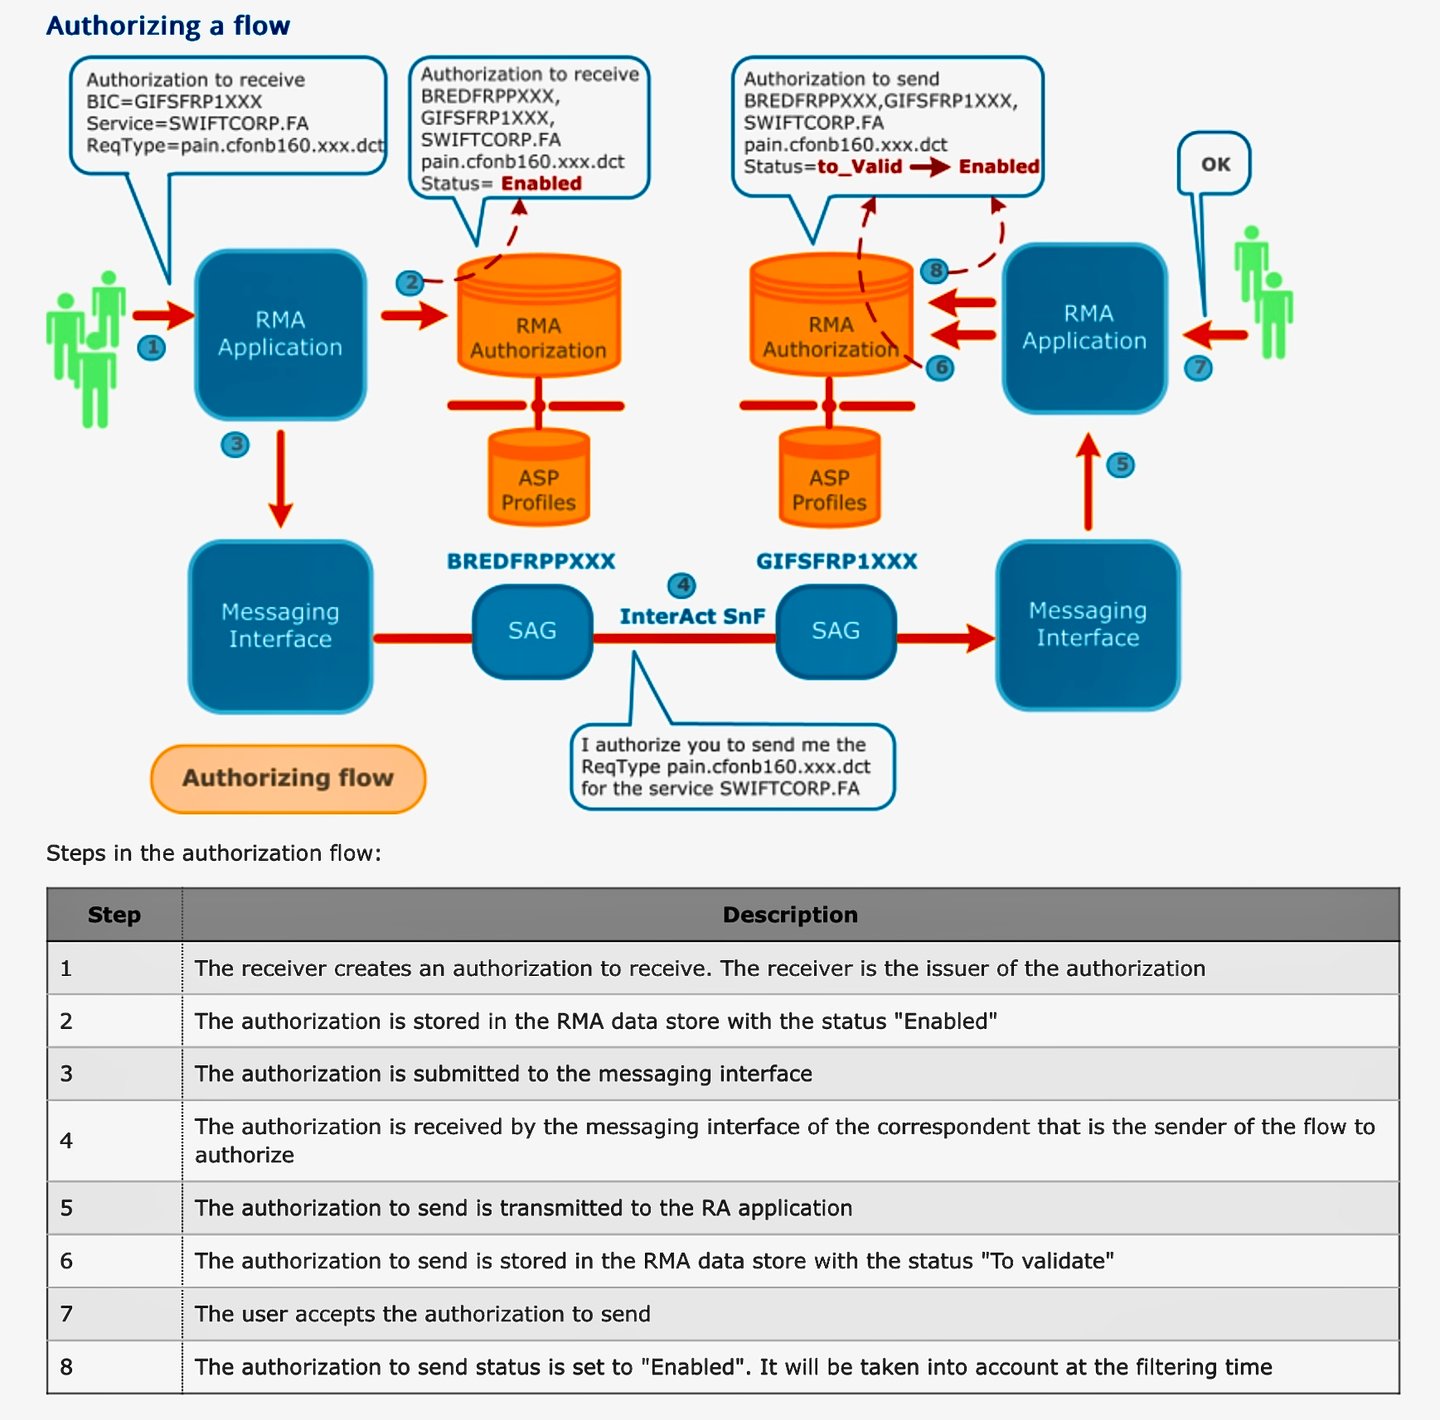
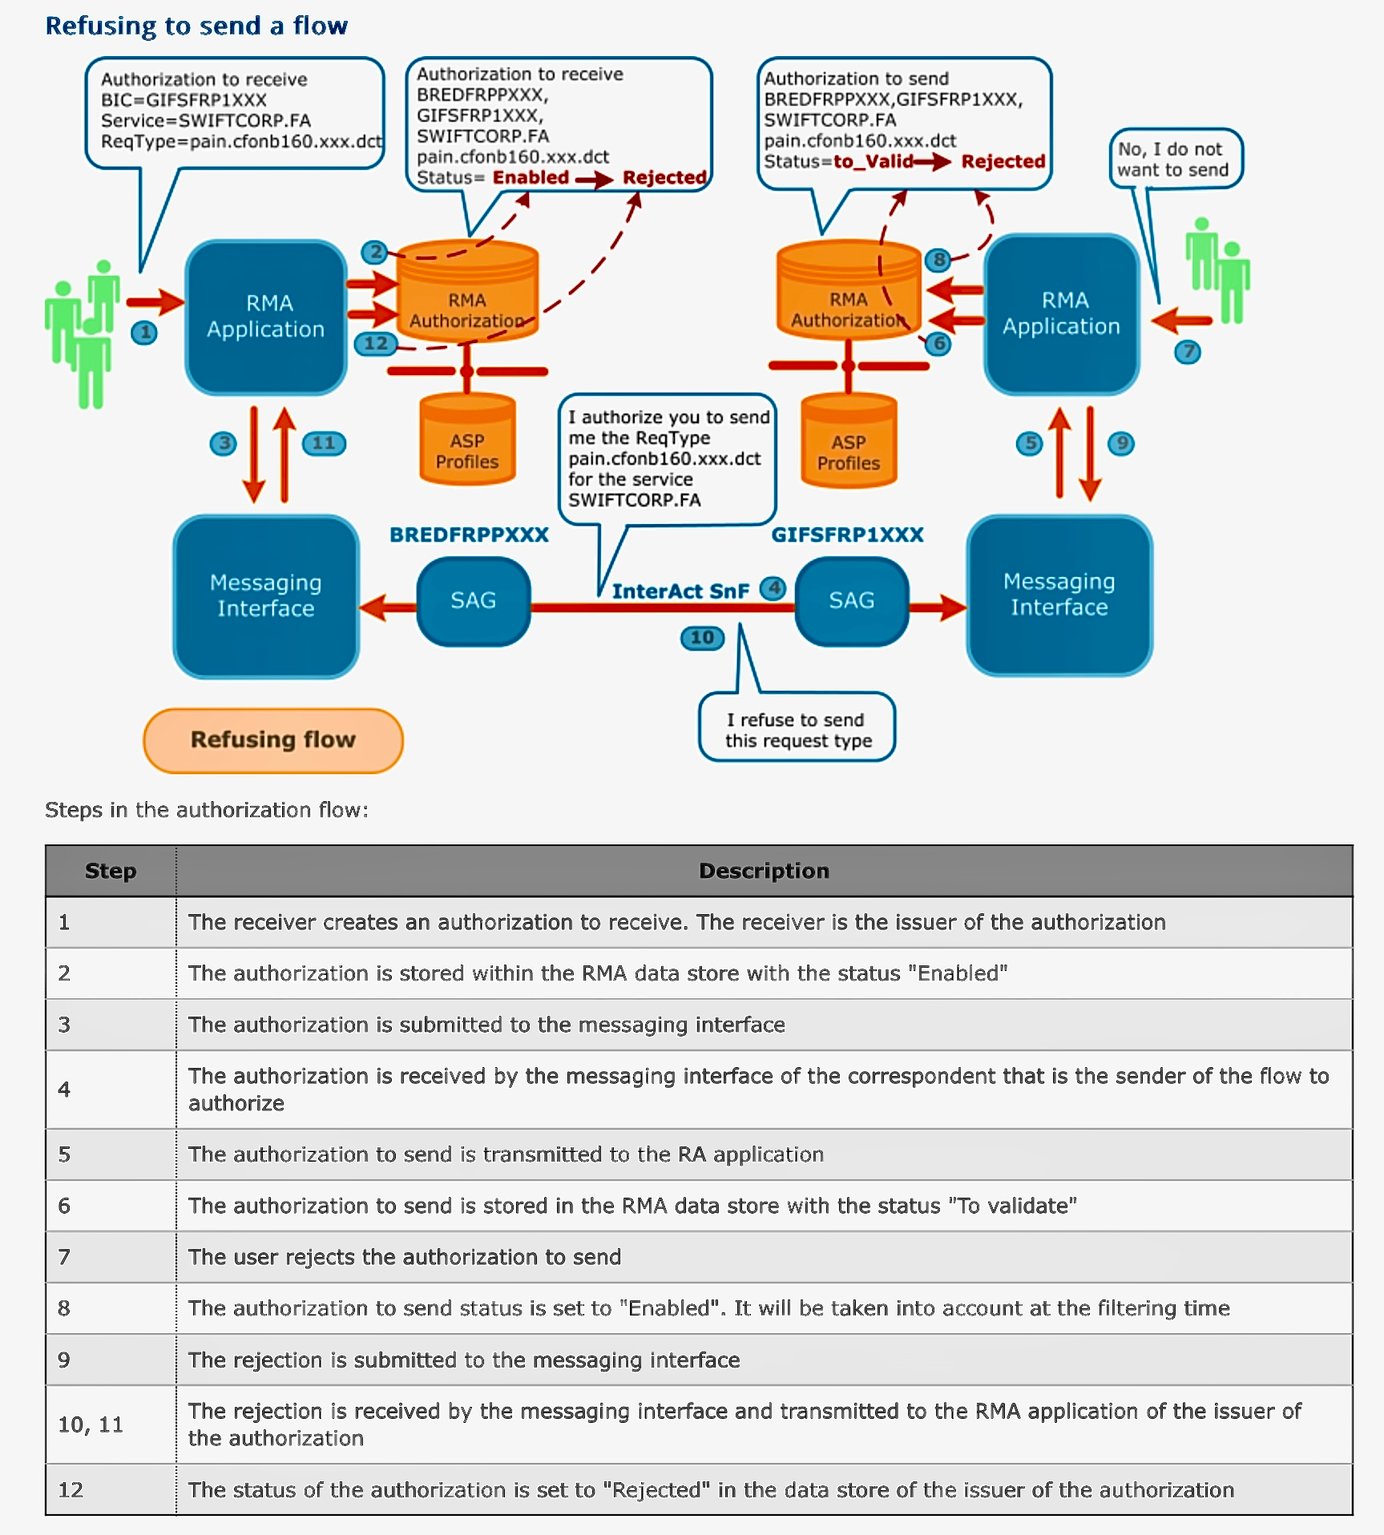
Instrucciones financieras mediante blockchain de Swift Digital
En septiembre de 2025, Swift anunció que, junto con más de 30 entidades financieras, había iniciado el diseño y desarrollo de un libro mayor digital compartido. El 9 de julio de 2026, Swift declaró que el libro mayor estaba listo para su uso inicial, con 17 bancos preparándose para realizar pilotos de operaciones en vivo con depósitos tokenizados: ANZ, BNP Paribas, BNY, Citi, DBS, First Abu Dhabi Bank, FirstRand, HSBC, Itaú Unibanco, Lloyds, Mashreq, MUFG, OCBC, Standard Chartered, UBS, UOB y Wells Fargo. La primera aplicación se centrará en habilitar instrucciones transfronterizas en tiempo real, las 24 horas del día, los 7 días de la semana, entre bancos, una mejora decisiva en el tejido del procesamiento de operaciones internacionales.
El primer prototipo conceptual se construyó con Consensys. El libro mayor está concebido como un registro seguro, inmutable y en tiempo real de las instrucciones financieras entre instituciones. Registrará, secuenciará y validará los mensajes de las transacciones, y hará cumplir las normas operativas y de cumplimiento normativo mediante contratos inteligentes. La interoperabilidad es un principio central: el libro mayor se conectará tanto con las infraestructuras existentes como con las emergentes, manteniendo la resiliencia, la confianza y el cumplimiento regulatorio que caracterizan a Swift.
Como explicó Javier Pérez-Tasso, consejero delegado de Swift:
«La combinación de un libro mayor compartido con la mensajería, las API y el ISO 20022 ya existentes de Swift crea una estructura aún más potente, capaz de integrar desde el origen los requisitos de riesgo, control y cumplimiento normativo en los flujos de las operaciones, y de permitir instrucciones interbancarias transfronterizas en tiempo real, las 24 horas del día, los 7 días de la semana, con la misma confianza, seguridad, resiliencia, escalabilidad y excelencia operativa que caracterizan a Swift. Todo ello en línea con el enfoque de innovación responsable que siempre hemos adoptado».
Ampliación de la infraestructura
El libro mayor compartido complementa la infraestructura existente de Swift; no la sustituye. Está concebido para ampliar la orquestación y la interoperabilidad, de modo que las entidades financieras puedan intercambiar instrucciones con mayor rapidez, con mayor previsibilidad y a una escala verdaderamente global.
En Sibos, Pérez-Tasso subrayó este enfoque de doble vía:
«Las infraestructuras financieras deben mantener una atención permanente a los fundamentos de la excelencia operativa, el cumplimiento normativo y el gobierno corporativo. Y, al mismo tiempo, deben prepararse para el futuro. En Swift, nuestro enfoque consiste en innovar a lo largo de dos vías paralelas».
Colaboración en todo el sector
Desde el inicio participaron instituciones financieras de 16 países en la definición del diseño, la gobernanza y la trayectoria de desarrollo del libro mayor compartido. Este esfuerzo colectivo refleja un reconocimiento común: avanzar en la infraestructura global de instrucciones interbancarias exige escala y colaboración.
Perspectivas futuras
El libro mayor compartido es una evolución natural de los anteriores ensayos de Swift con activos digitales y forma parte de un compromiso más amplio con la interoperabilidad entre redes públicas y privadas. Ello permitirá que el valor tokenizado regulado y los instrumentos tradicionales circulen sin fricciones entre sistemas.
Pérez-Tasso resumió la visión:
«Esta es una plataforma potente para el futuro. Y en el futuro puede ser aún más transformadora».
Preguntas frecuentes
¿Qué es el libro mayor compartido de Swift basado en blockchain?
Una infraestructura blockchain que proporciona un registro compartido y en tiempo real de las instrucciones financieras entre instituciones, y que permite un procesamiento transfronterizo continuo y conforme a la normativa.
¿A quién va dirigido?
A bancos e instituciones financieras que deben ofrecer instrucciones de transacción más rápidas y transparentes, al tiempo que se preparan para el futuro digital.
¿Cuáles son los beneficios?
- Visibilidad en tiempo real y secuenciación de las instrucciones
- Cumplimiento normativo automatizado mediante contratos inteligentes
- Interoperabilidad entre redes tradicionales y digitales
- Gestión segura de flujos de valor tokenizado regulados
¿Cómo encaja con la plataforma de Swift?
Amplía la infraestructura de confianza de Swift, incorporando capacidades de instrucción digital y manteniendo la resiliencia, la seguridad y el cumplimiento normativo.
¿Cuál es el primer caso de uso?
Instrucciones de transacciones interbancarias transfronterizas en tiempo real, las 24 horas del día, los 7 días de la semana.
¿Quiénes participan?
Más de 30 instituciones financieras de 16 países contribuyeron a definir el diseño; 17 bancos están poniendo a prueba las primeras operaciones en producción.
¿Cuándo estará disponible?
Swift declaró el libro mayor listo para su uso inicial el 9 de julio de 2026. Los bancos piloto realizan las primeras operaciones reales en una fase de puesta en marcha controlada; la liquidación final sigue efectuándose a través de los sistemas existentes. Posteriormente se ampliarán las funcionalidades y la disponibilidad.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.

Si desea obtener más información sobre cómo transferir fondos a través del sistema de banca corresponsal, póngase en contacto con nuestro Responsable de Banca Corresponsal, el Sr. Amri Elarisse.