貨幣創造
銀行的貨幣創造
部分準備金銀行制度下銀行的貨幣創造。
商業銀行透過放貸創造流通中的大部分貨幣:銀行發放貸款時,會在借款人帳戶中記入一筆新存款。教科書所述的「貨幣乘數」(即銀行按其準備金的倍數放貸)並不能描述現代銀行體系的實際運作方式(英格蘭銀行,《現代經濟中的貨幣創造》,2014年)。其運作方式如下:
- 存款及準備金要求:部分中央銀行要求銀行就特定存款持有一定比例的準備金——歐洲央行為 1%,美國聯邦儲備系統自 2020 年 3 月起將該要求設為零,英格蘭銀行則並無此要求。實際上,放款受資本及流動性規則、借款人需求及政策利率所制約,而非受準備金所制約。
- 貸款創造貨幣:銀行發放貸款時,並非從準備金中實際撥出現金,而是在借款人帳戶中創建存款,實質上創造了新貨幣。此過程擴大了經濟體系中的貨幣供應量。
- 利息與還款:銀行透過這些貸款的利息賺取收益。隨著借款人償還貸款,貨幣供應收縮,銀行的負債(存款)亦隨之減少。
為管理貸款違約及過度放貸所帶來的風險,銀行採用多項策略:
- 風險評估及信用評分:銀行會進行全面的風險評估,並運用信用評分評估借款人的信用狀況,以將違約風險降至最低。
- 貸款組合多元化:銀行將貸款組合分散於不同行業、地區及客戶群,以分散風險。
- 資本充足率:銀行須維持一定的資本充足率,以確保擁有足夠資本吸收損失。這些要求通常屬於 Basel III 等監管框架的一部分。
- 撥備及撇帳:銀行會將部分盈利撥作呆帳撥備。若貸款成為壞帳,則以該等撥備沖銷。
- 流動性管理:銀行管理其流動性,以確保擁有足夠的流動資產應付短期債務。這包括在短期負債與流動資產之間維持健康的平衡。
- 監管監督:銀行受監管機構監督,須遵守審慎的貸款慣例並維持金融穩定。
在防止貨幣過度創造方面:
- 中央銀行主要透過政策利率,並配合資本及流動性監管,以及在部分國家的準備金要求,影響銀行創造貨幣的數量。
- 若銀行創造過量貨幣,導致通脹或金融不穩定風險,中央銀行可透過調整政策利率、修改準備金要求或進行公開市場操作等方式作出干預。
- 若銀行因過度放貸而面臨無力償債風險,中央銀行可擔任最後貸款人。然而,這通常是為防止系統性崩潰而在極端情況下採取的措施,而非常規做法。
中央銀行在救助銀行方面的角色,取決於情況的嚴重程度及問題銀行所構成的系統性風險。救助通常是最後手段,並附帶嚴格條件,旨在恢復金融穩定並防範道德風險。
商業銀行透過放貸創造的貨幣與中央銀行創造的貨幣,兩者所占比例因各經濟體的銀行業慣例、貨幣政策及經濟結構而有顯著差異。以下為概括說明:
- 商業銀行:在大多數現代經濟體中,貨幣供應量的大部分由商業銀行透過放貸創造。銀行發放貸款時會創造存款,而存款是廣義貨幣供應量的主要組成部分。這種貨幣形式通常稱為「銀行貨幣」或「商業銀行貨幣」。
- 中央銀行:中央銀行以實體現金(紙幣及硬幣)以及商業銀行存放於中央銀行的準備金形式創造貨幣。與銀行創造的貨幣相比,此部分在貨幣供應總量中所占比重較小。中央銀行貨幣通常稱為「基礎貨幣」或「強力貨幣」。
具體百分比可能有所不同:
- 根據英格蘭銀行(2014年)之資料,在英國,銀行券及硬幣僅約佔公眾所持貨幣之 3%;其餘 97% 為銀行存款。
- 在歐元區,流通中的貨幣約佔廣義貨幣總量 M3 的十分之一;其餘部分則由銀行及貨幣市場基金發行的存款及其他工具構成(歐洲央行貨幣統計)。
- 在新興或欠發達經濟體,由於對實體現金的依賴程度較高、銀行監管較為嚴格,或貨幣政策框架有所不同,該比率可能有所差異。
須注意的是,這些數字可能隨經濟狀況、貨幣政策變動及監管調整而波動。例如,在量化寬鬆時期,隨著中央銀行購入金融資產以向經濟體系注入流動性,由中央銀行創造的貨幣所佔比例可能大幅上升。
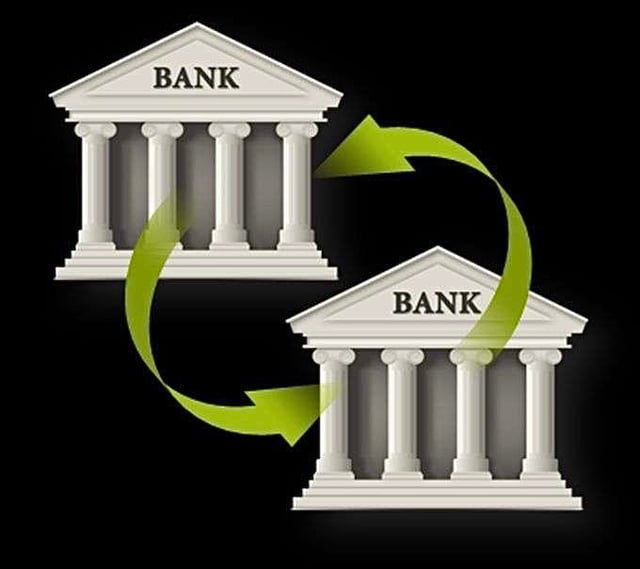
銀行之間新創造銀行貨幣的轉移。
以下說明銀行內部流程的運作方式:
貸款創造:銀行發放貸款時,確實會在借款人帳戶中創造一筆存款。這是一項電子記錄,而非實體現金。該存款對銀行而言是一項義務或負債(銀行欠存款人此金額),對借款人而言則是一項資產(借款人可動用此金額)。
資金轉移:假設借款人決定將該筆貸款的部分或全部轉至另一家銀行,借款人即指示其銀行向另一銀行的帳戶付款。
銀行同業結算:銀行之間透過稱為銀行同業結算的程序結算交易。結算可於日間即時或分批進行,途徑包括:
- 中央銀行:中央銀行在此過程中發揮關鍵作用。銀行在中央銀行設有準備金帳戶,用於結算銀行間交易。若銀行 A 需向銀行 B 轉移資金,中央銀行將相應減少銀行 A 的準備金結餘,並增加銀行 B 的準備金結餘,有關操作於 RTGS 系統或
- 結算所或代理銀行網絡:交易有時透過結算所或代理銀行網絡進行結算。此等系統便利資金轉移,並確保各銀行維持履行其義務所需的準備金。
維持準備金:全日內,銀行會監察其準備金頭寸。若銀行因資金流出(如我們的示例)而準備金不足,可向銀行同業拆借市場中的其他銀行借款,或在萬不得已時向中央銀行借款。
- 中央銀行作為最後貸款人:中央銀行擔任最後貸款人,向暫時準備金不足的銀行提供流動性,確保銀行得以履行支付義務,銀行體系保持穩定。
總括而言,當銀行按客戶指示將款項轉予另一家銀行時,實際結算涉及調整各銀行在中央銀行或透過銀行同業轉帳所持有的準備金。此體系確保個別銀行透過貸款創造貨幣的同時,整體銀行體系的完整性與穩定性,仍藉由中央銀行的監督、銀行同業拆借市場及準備金要求得以維持。