财富管理
信托
信托如何将所有权与受益权相分离,其保护范围及成本。
信托
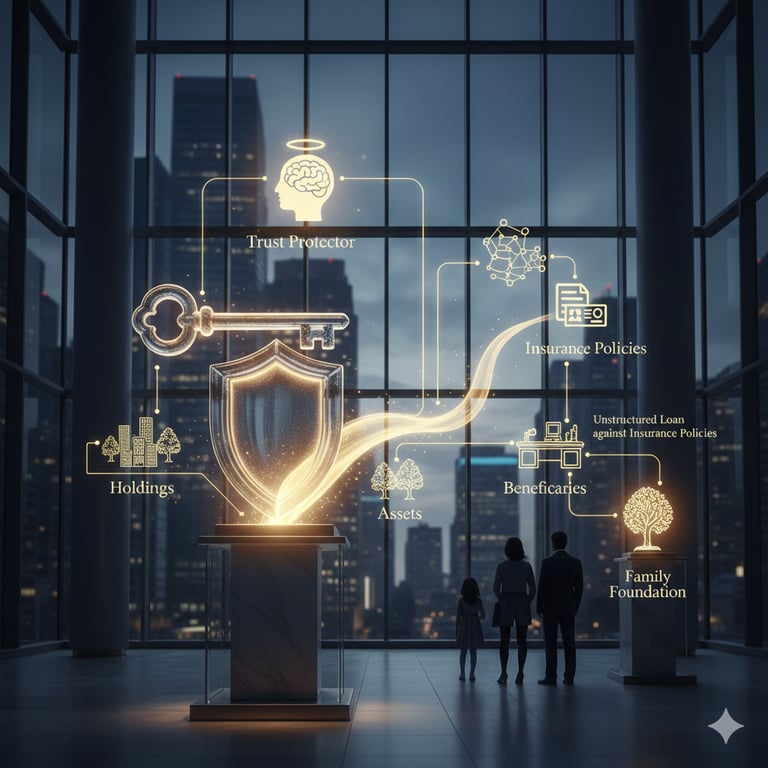
信托将资产的所有权与其受益权相分离。这一理念若运用得当,可保护财富免受债权人追索,使其得以跨代传承,并免于公开披露;若运用不当,则以上目的一概无法实现。本页概述其要点与成本;下列五项专题研究将作深入探讨。
- 信托结构:对用于财富保全的各类信托结构进行全面比较:可撤销信托、不可撤销信托、委托人保留年金信托、受益权保护信托、慈善剩余信托及传世信托。
- 信托司法管辖区比较:对全球各信托司法管辖区的比较分析:税务、保密、稳定性、可执行性、条约承认及迁移。
- 跨代传承的持久性:信托结构如何实现财富的跨代保全:永续期规则、防火墙立法、保护人、信托重组(decanting)及信托迁移。
- 家族办公室的应用场景:超高净值人士及家族办公室如何将信托作为更广泛财富规划架构中的核心节点。
- 离岸信托与第二国籍:对离岸信托与第二国籍的分析:法律细节、司法审查,以及二者如何结合形成双重策略。
信托司法管辖区
我们的高净值人士(HNWI)常在世界各地不同司法管辖区设立信托,以优化税务效率、保护资产并确保财富顺利传承给后代。信托设立地点的选择取决于多项因素,包括法律考量、税务影响、资产保护法律及隐私顾虑。
美国用于代际财富传承的信托类型:
- 不可撤销人寿保险信托(ILIT):此类信托将人寿保险保单置于遗产之外持有,使身故赔偿金得以免税传给受益人。ILIT可提供流动性以支付遗产税,并避免家族资产在被迫情形下被出售。
- 隔代信托(GST):隔代信托将资产传给孙辈或更后代。在委托人隔代转移税免税额度内的转移,可同时避免该税项以及中间一代层面的遗产税。这种结构适合希望创立持久家族传承、同时降低税负的家庭。
- 王朝信托:此类信托旨在存续数代,兼具资产保护与增值潜力。王朝信托通常设立于允许永续信托的州,例如南达科他州和特拉华州,从而使财富得以无限期传承。
下文概述高净值人士设立信托的若干常见地点及其各自的优缺点,涉及账户安全、可转让性及其他相关因素:
- 离岸金融中心(例如库克群岛和开曼群岛、尼维斯、 伯利兹 百慕大、马恩岛):
- 优点:
- 税制优惠,信托收入及资本利得的税负极低或为零。
- 完善的资产保护法律,保障资产免受债权人、法律索赔及政治动荡的影响。
- 高水平的保密与隐私保护:为委托人和受益人提供保密保障,其身份对受托人、银行以及(在法律要求时)有关当局而言仍是已知的。
- 劣势:
- 高税负司法管辖区的税务机关审查趋严,需要遵守申报要求,以避免被指控逃税。
- 监管变化可能影响该司法管辖区设立信托的吸引力。
- 监管力度有限,且可能存在监管宽松的情形,这可能引发对账户安全和透明度的担忧。
- 优点:
- 普通法司法管辖区(例如美国、英国、新加坡):
- 优点:
- 信托法律框架完善,为信托管理提供清晰且可预期的依据。
- 为委托人和受益人提供强有力的法律保护,确保信托安排的可执行性。
- 获得专业的金融服务、财富管理专业知识及投资机会。
- 劣势:
- 与离岸司法管辖区相比税负较高,可能降低信托架构的整体税务效率。
- 更高的透明度和披露要求,从而限制了隐私和保密性。
- 监管环境及合规义务复杂,导致行政成本及法律费用较高。
- 优点:
- 大陆法系司法管辖区(例如瑞士、列支敦士登、卢森堡):
- 优点:
- 法律制度稳定、信托法规定明确,在信托结构设计与管理方面具有灵活性。
- 对某些类型的信托给予优惠税务待遇,包括免征或减征遗产税及财富税。
- 在财务稳健、审慎保密及财富管理服务专业能力方面享有良好声誉。
- 劣势:
- 监管要求和合规义务严格,需要进行细致的尽职调查并持续监督。
- 与离岸司法管辖区相比,资产保护较为有限,部分大陆法系国家对信托安排设有限制。
- 合规及法律手续带来的行政成本较高。
- 优点:
- 账户安全与可转让性:
- 在离岸金融中心,信托账户通常开立于信誉良好的金融机构,这些机构具备完善的安全措施,可防范欺诈及未经授权的访问。
- 信托资产的可转让性可能因司法管辖区和信托契据条款而异。离岸信托通常允许资产顺畅转移给受益人,而某些在岸司法管辖区可能对资产转移施加限制或产生税务后果。
成本
我们所使用的各司法管辖区的费用项目均相同,其中库克群岛为首选地,其次为马恩岛、百慕大和开曼群岛:
- 起草信托契约及提供咨询的法律费用,视结构复杂程度而定。
- 受托人费用。四个司法管辖区的受托人均须持牌;费用取决于信托规模及所需服务。
- 行政管理:会计、报告及税务申报。
- 相关司法管辖区收取的政府规费及登记费用。
- 差旅费用,适用于需在该司法管辖区举行会议的情形。
我们会根据具体架构对上述成本进行报价;在不了解信托情况的前提下公布的固定百分比或固定费用,对您几乎没有参考价值。
总之,选择适当的信托设立司法管辖区,有赖于对法律、税务和监管环境的严格评估。这还要求深刻理解委托人或创立人的独特诉求,以及受益人的利益。通过本行设立并构建信托,可降低成本并增加第二层监督。这一强化的安全框架确保信托的完整性与合规性得到审慎维护,提供一种稳固而警觉的信托管理方式,与客户的战略性财务及监督目标相契合。
离岸金融中心虽能提供税务优势、隐私保护和资产保护,但同时也伴随合规风险和监管审查。普通法和大陆法司法管辖区则提供稳定性、法律确定性以及获取金融专业服务的渠道,但税负较高,透明度要求也更严格。归根结底,高净值人士应当向本行以及自己的法律和财务顾问寻求专业意见,以制定符合其目标和风险承受能力的信托策略。
《海牙信托公约》
《关于信托的法律适用及其承认的海牙公约》,通称《海牙信托公约》,于1985年7月1日在荷兰海牙缔结。其目的是为签署国承认信托提供统一框架,即使信托概念并不属于其国内法律体系。根据海牙国际私法会议(HCCH)状况表,该公约在以下国家生效(法国和美国已签署但尚未批准):
- 澳大利亚
- 加拿大(艾伯塔省、不列颠哥伦比亚省、曼尼托巴省、新不伦瑞克省、纽芬兰与拉布拉多省、新斯科舍省、安大略省、爱德华王子岛省和萨斯喀彻温省)
- 中国(香港特别行政区)
- 塞浦路斯
- 意大利
- 列支敦士登
- 卢森堡
- 马耳他
- 摩纳哥
- 荷兰(荷兰王国欧洲部分)
- 巴拿马(自2018年起)
- 圣马力诺
- 瑞士
- 英国(并延伸至若干英国王室属地及海外领地)
该公约便于其他国家法律项下设立的信托获得法律承认,使其更易于在跨境范围内得到管理和执行。需要指出的是,尽管这些国家已批准该公约,但其在国内法中的具体适用和整合方式各不相同,从而影响各司法管辖区对信托的承认和处理。如需最新、最详尽的信息,建议咨询本行或贵方熟悉特定国家信托法的法律专家。