现代货币的架构
表外机制、货币创造与最终版巴塞尔框架
目录:1. 银行如何创造货币 · 2. 或有负债何时转为实际负债 · 3. 中央银行货币 · 4. 隐性杠杆与2008年 · 5. 最终版Basel框架 · 6. 产出下限与影子银行 · 7. 这对IFB意味着什么
当公司动用其信用额度时,资金并非来自金库,而是来自一次键盘操作:银行将贷款记为资产,将存款记为负债,其资产负债表与货币供应量随之同步扩张。这种将表外承诺转化为表内头寸的过程,正是现代信贷创造的引擎,而最终版巴塞尔框架(称为巴塞尔协议IV,在美国称为Basel III最终方案)对此的审视,比近一代人以来的任何规则都更为严格。
其影响远不止于会计层面。根据金融稳定理事会2025年12月的报告,非银行金融中介规模已增至256.8万亿美元,占全球金融资产的51%,其与银行之间的关联已在2020年3月的“现金争夺战”、2021年的Archegos崩盘以及2022年英国负债驱动投资(LDI)危机中经受考验。了解或有风险敞口如何转化为实际义务、创造货币并有时造成风险集中,如今已是任何严肃市场参与者的基本常识。
1. 银行如何创造货币
2014年,英格兰银行阐明了许多教科书至今仍未提及的事实:商业银行并非简单地将储户的资金转贷给借款人,而是通过放贷创造货币。2017年,德意志联邦银行明确指出:“银行只需通过一笔会计分录即可创造账面货币。”
分录是对称的。贷款是资产,即对借款人的债权;新增存款是负债,即对存款人的义务。资产与负债两端均按贷款金额增加。无需事先有存款,发放贷款时也不受准备金约束。英格兰银行撰写该论文时,英国公众持有的货币中约97%为以此方式创造的银行存款,而非纸币和硬币。
因此,承诺性信贷额度是一种潜在货币:它尚不存在,但在借款人提款的那一刻便会出现。美国银行未使用的承诺额度高达数万亿美元,每一笔都可能增加货币供应量,具体取决于借款人的行为及额度条款。2020年3月和4月,企业在数周内从其信贷额度中提取了约五千亿美元。这并非现有货币的易手,而是新增存款的创造,因为表外承诺转变成了表内贷款。
2. 或有事项转为实际发生时
转换通过多个渠道进行,各渠道有其各自的风险和监管处理方式。
提款。当借款人提取循环融资额度时,原先仅在附注中披露的承诺即转为资产负债表上的贷款,并产生相应的新增存款。在2008–09年,美国银行资产负债表上的工商业贷款有所上升,而新发放贷款却在减少,主要原因是借款人动用了既有额度。
保函。在客户违约且受益人提出索赔之前,备用信用证或财务保函始终属于或有负债。届时,银行须履行付款义务,针对违约客户确认一笔价值不确定的应收款项,并需要现金或新增信贷来完成付款。
衍生品。国际财务报告准则(IFRS)与美国公认会计原则(US GAAP)均已要求衍生品按公允价值列入资产负债表。监管在此基础上增加两项计量:重置成本(即当日按市价计值的金额)和合约剩余期限内的潜在未来风险暴露。每日变动保证金将潜在风险暴露转化为现金;初始保证金则在资产负债表上形成抵押品头寸。
信用转换系数。就资本计量而言,监管机构通过规定的信用转换系数(CCF)将表外金额转换为信用等值风险暴露。最终框架对其重新校准如下:
| 表外项目 | 信用转换系数 |
|---|---|
| 可无条件撤销的承诺 | 10% |
| 总体承诺 | 40% |
| 短期贸易信用证 | 20% |
| 与交易相关的或有负债 | 50% |
| 直接信用替代工具(SBLC、保函) | 100% |
| 所有资产证券化风险敞口 | 100% |
有两项变化尤为突出。此前为0%的可无条件撤销承诺,现适用10%,因为在法律上可以取消额度的银行,在实践中往往无法在不损害客户关系或违反消费者保护规则的情况下这样做。其他承诺统一适用40%,取代此前的20%(一年以内)和50%(一年以上),这一校准参考了危机时期的提款规模远超先前假设的情形。
3. 中央银行货币
中央银行创造货币的方式有所不同,但两套体系通过准备金和货币政策相互衔接。当中央银行在量化宽松下向养老基金购买政府债券时,会发生两件事:养老基金的开户银行为其账户记入一笔新存款(广义货币),同时中央银行向该银行记入准备金(基础货币)。中央银行的资产负债表两侧同时扩张。新增准备金不会机械地倍增为新增贷款,它们只是银行之间的结算余额。正如欧洲央行所言,其“并非真正印制新钞票来购买这些资产,而是以银行准备金的形式以电子方式创造货币”。
这一区别对监管具有重要意义。中央银行货币在其本币范围内不存在违约风险。商业银行货币则是对某一机构的债权,其偿付能力取决于该机构的贷款组合、资本和资金来源。存款保险和资本要求的设立,正是为了确保商业银行存款能够按面值兑换为中央银行货币。
4. 隐性杠杆与2008年的教训
“隐蔽杠杆”是指通过表外结构使账面杠杆保持较低水平、风险却不断累积、仅在压力情形下才显现的安排。2008年之前,结构性投资工具(SIV)以微薄的资本为约4,000亿美元以抵押贷款类资产为主的资产融资,并以短期的资产支持商业票据为长期资产提供资金。2007年8月9日法国巴黎银行暂停三只基金后,该市场陷于冻结,发起银行不得不将这些资产收回至自身资产负债表,在资本最为紧缺之时耗用了资本。雷曼兄弟在破产前杠杆率超过30比1,这在一定程度上源于美国证券交易委员会2004年对净资本规则的调整,以及使其风险敞口难以辨识的衍生品和抵押贷款持仓。教训在于:隐藏在资产负债表之外的杠杆,会在最糟糕的时刻回归发起机构。
现行规则从多个方面作出回应。巴塞尔协议III杠杆率对表内及表外风险暴露设定了不基于风险的最低要求,即一级资本不低于3%,其中表外项目的转换系数不得低于10%。全球系统重要性银行须额外持有杠杆缓冲,其规模为其基于风险的全球系统重要性银行附加资本要求的一半。输出下限限制了内部模型可在多大程度上降低风险加权资产,而合并规则则防止发起人在保留控制权或风险暴露的同时,将相关载体置于资产负债表之外。
5. 最终版巴塞尔框架
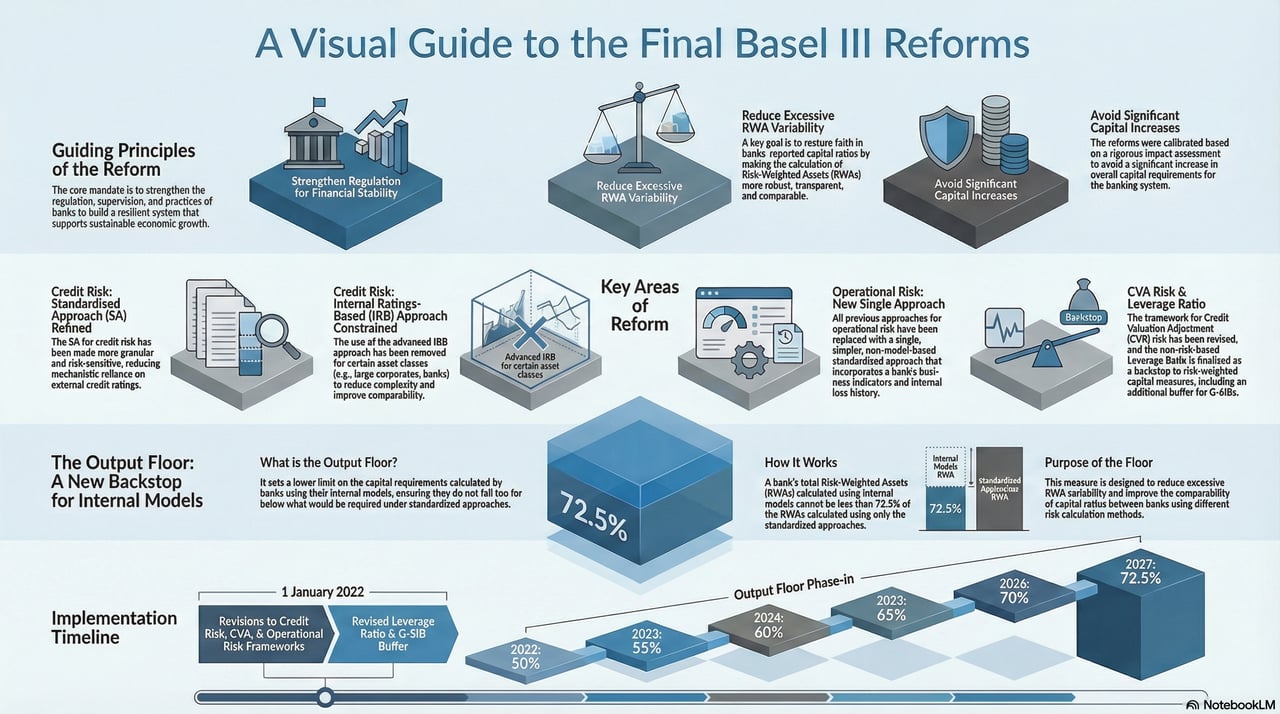
该框架正式标志着 Basel III 的最终定稿,是自2010年以来对资本规则最为广泛的重新校准。如果说最初的 Basel III 是紧急修缮,那么本框架则是对建筑规范的修订,其依据是十年来对压力集中于何处、如何扩散的实践经验。在美国,监管机构已于2026年3月重新提出其版本;最终规则尚待发布。
信用风险。内部模型的使用受到限制,转而采用对风险更为敏感的标准化方法:
- 银行风险敞口不再适用统一的风险权重。在无法使用外部评级的情况下,银行按资本充足率和缓冲资本达标情况分为A、B、C三级;资本充足的A级银行适用较低的风险权重。
- 房地产的风险权重取决于贷款价值比,并因还款是否实质性依赖于该房产自身的现金流而有所不同。
- 次级债务及股权以外的其他资本工具的风险权重为150%,而在此前大多数标准下为100%。
操作风险。高级计量法被取消。单一的标准化方法将业务指标(一项反映利息、租赁、股息及手续费业务规模的财务报表替代指标)与内部损失乘数相结合,后者根据银行过去十年的自身损失情况调整资本要求。损失较高的银行须持有更多资本。
市场风险与信用估值调整。交易账簿基本审查以预期尾部损失(expected shortfall)取代风险价值,能够更好地捕捉严重压力情形下的尾部损失。经修订的信用估值调整(CVA)风险框架涵盖因衍生品交易对手信用利差变动而产生的损失。
6. 产出下限与影子银行
产出下限。为缩小各银行风险加权资产之间的巨大差异,该框架设定了产出下限:采用内部模型计算的资本要求不得低于标准法结果的72.5%。按照巴塞尔时间表,该下限自2023年起分阶段实施,并于2028年1月1日达到72.5%;欧洲联盟适用更长的过渡期,至2030年达到72.5%。
影子银行。非银行中介机构在无法正式获得央行流动性支持的情况下开展信用转换与期限转换,仍是脆弱性的来源。过去十年间,银行向这些机构提供的贷款及承诺额度显著增长,形成了压力得以双向传导的渠道。该框架要求银行针对其提供的流动性支持和信贷额度持有充足资本,使影子体系中的挤兑不致动摇核心体系的稳定。
7. 这对IFB意味着什么
对IFB而言,这些规则是一项设计规范,而非障碍。企业杠杆水平较高时,利率变动对整个经济体投资的影响更为显著,银行的流动性与资本必须能够吸收这一影响。我们执行严格的尽职调查并遵循巴塞尔资本标准,从而能够在整个周期内为客户提供支持。
该框架要求做出判断,而非机械地遵循合规要求:
- 资本配置变得更为重要,因为产出下限限制了内部模型的收益。
- 业务模式:不同的资本占用要求会改变贷款的相对定价。
- 操作风险需要更完善的损失数据收集与分析。
- 对非银行机构的敞口随着监管审查趋严,需要进行更严格的尽职调查。
简言之。如果说Basel III是摩天大楼的安全规范,那么最终框架就是一次检查,确保每一层的地基同样厚实,包括一些建造者过去曾偷工减料的隐蔽部分。将表外承诺转换为表内头寸,既是现代银行业创造货币的方式,也是风险在压力情形下由潜在转为现实的路径。该框架的逻辑十分简单:杠杆应当可见而非隐藏;资本应当经得起证明而非仅依赖模型;与非银行机构的联系应当得到明确管理。IFB将这些原则纳入其规划、风险偏好和资本配置之中。