反洗钱(AML)及了解你的客户(KYC)政策
批准人:董事总经理委员会
1. 目的与范围
本政策确立了 International Finance Bank LTD(IFB)的反洗钱(AML)及客户身份识别(KYC)合规框架,确保遵守国家及国际法规,包括但不限于:
- 欧盟反洗钱指令(第五号反洗钱指令5AMLD、第六号反洗钱指令6AMLD),并自2027年7月10日起适用反洗钱条例(EU)2024/1624
- 科摩罗联盟安茹昂岛的反洗钱立法,包括《洗钱(预防)法》第008/2005号
- 金融行动特别工作组(FATF)建议
- 相关的瑞士、列支敦士登及国际标准
本政策适用于代表IFB行事的所有员工、高级职员、顾问、中介机构及服务提供商。
2. 目标
本政策的目标是:
- 防止公司基础设施被滥用于金融犯罪。
- 采用风险为本的方法识别并核实客户身份。
- 监测、调查并报告可疑活动。
- 为监管机构和交易对手建立经得起审查的审计轨迹。
- 坚持对洗钱和恐怖融资零容忍的文化。
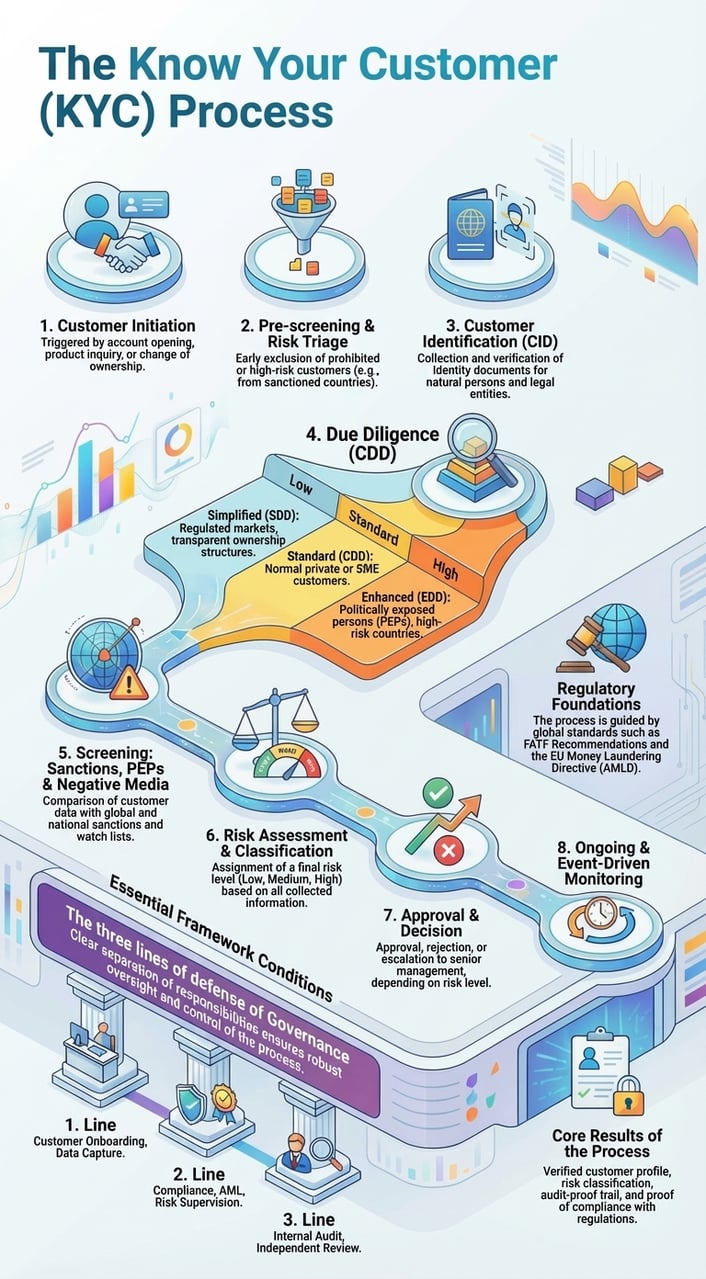
3. 客户尽职调查(CDD)
IFB应将客户分为三大类:自然人、法人实体和中介机构(例如受托人、代理人、名义董事)。适用以下CDD义务:
- 基本客户尽职调查(CDD):身份证明文件、业务关系的目的。
- 强化客户尽职调查(Enhanced CDD):适用于高风险客户,要求提供资金来源(SoF)、财富来源(SoW)并实施强化监控。
- 持续客户尽职调查(CDD):根据风险评级进行实时及定期审查。
4. 客户身份识别(KYC)方案
KYC方案应包括:
- 收集并核验身份证明文件(如护照、水电费账单)
- 核实所有权和控制权(例如UBO声明、股东名册)
- 使用外部验证服务(IDNow、World-Check、Refinitiv)
- 对照国际制裁名单及PEP数据库进行筛查
- 通过合规 Zoom 视频会议进行视频开户,并在涉及加密资产敞口时进行钱包归属认定
5. 风险为本方法(RBA)
客户应按风险加权方式进行评估。风险评分应考虑:
- 注册成立地/居住地司法管辖区
- 业务活动性质
- 交易量与交易频率
- 公众曝光度(PEP身份)
- 涉及加密资产或离岸架构
6. 强化尽职调查(EDD)
强化尽职调查将适用于:
- 政治公众人物(PEP)
- 高风险地区(依据FATF/EU名单)
- 复杂的所有权结构(例如基金会、信托)
- 加密资产占比较高的实体或非托管钱包使用者
强化尽职调查(EDD)措施包括深入核查资金来源(SoF)和财富来源(SoW)、合规面谈、董事会层面批准以及定期外部审计。
7. 监测与报告
公司应:
- 监测交易流水,识别与预期行为不一致或偏离的情形。
- 标记异常情形,例如化整为零、分层转移或涉及高风险地址的交易。
- 立即向主管金融情报机构提交可疑活动报告(SAR),不得延误。
- 保存所有上报、调查及报告的记录。
8. 记录保存
IFB将保存记录至少5年,包括:
- KYC档案及支持性文件
- 交易日志和合规备注
- 内部审批与往来沟通
- 外部审计报告及往来函件
9. 培训与意识提升
全体员工均须接受:
- 入职时接受首次AML/KYC培训
- 年度进修课程,涵盖法规、类型分析及执法方面的最新动态
- 监管规则变化或内部事件发生后开展的专项培训
10. 治理与监督
董事总经理已委任:
- 一名反洗钱报告官(MLRO)
- 一名合规专员
上述人员应负责日常执行、审计、员工培训及与监管机构的沟通。
借助RegMantle
附件A:客户风险评分矩阵
IFB采用多因素评分体系评估每位客户的风险等级。评分结果决定尽职调查与监测的强度。
| 风险因素 | 低(1) | 中(2) | 高(3) | 评分 |
|---|---|---|---|---|
| 司法管辖区 | EU/EEA,FATF白名单 | 非欧盟的FATF成员 | FATF 黑名单/高风险第三国 | [1–3] |
| 客户类型 | 自然人,欧盟居民 | 法律实体,结构明确 | 信托/基金会或名义持有人 | [1–3] |
| 交易量 | < 50,000欧元/年 | €50,000 – €250,000 | > €250,000 | [1–3] |
| 资金来源 | 工资,银行转账 | 加密资产、经纪 | 无法核实/现金密集型 | [1–3] |
| PEP风险敞口 | 无 | 间接/关联方 | 直接/高级官员 | [1–3] |
| 业务活动 | 低风险(例如咨询) | 中等(例如交易) | 高风险(如加密资产/现金) | [1–3] |
总风险评分 = 各项评分之和(范围:6至18)。6–9:低风险 · 10–13:中等风险 · 14–18:高风险(须进行强化尽职调查)。
附件B:可疑活动报告(SAR)模板
本模板仅供内部使用,用于记录和报告可疑交易或行为。
- 报告人员:_________________________
- 报告日期:___________________________
- 客户编号/姓名:__________________________
- 可疑事项性质(可多选):
□ 拆分交易/化整为零
□ 异常交易模式
□ 资金来源不一致
□ 使用隐私币或混币器
□ 涉及高风险国家
□ 拒绝提供KYC/EDD资料
- 活动说明:________________________
• 风险等级:□ 低 □ 中 □ 高
• 是否须对外报告:□ 是 □ 否
• 若是,报告提交至:金融情报机构(FIU)/ 其他:__________
• 提交日期:___________________________
• 是否附有支持文件:□ 是 □ 否
• 洗钱报告官(MLRO)签名:____________________________
附件C:加密钱包归属认定与追踪
为遵守FATF第16号建议(“旅行规则”)及MONEYVAL同行评议的要求,IFB对重大客户交易中使用的所有数字钱包进行归属认定、追踪与分析。
主要程序:
- 所有权验证——钱包必须通过签名消息、测试交易或其他可验证的控制权证明与客户相关联。
- 区块链分析——使用Chainalysis、TRM Labs或同类工具,评估钱包风险评分、历史资金流向以及与非法服务的关联程度。
- 转账规则数据——IFB按照第(EU) 2023/1113号条例的要求,记录加密资产转账的发起人和受益人信息、钱包地址及时间戳;该条例适用于服务提供商之间的转账,且无最低金额门槛;涉及自托管钱包的转账,若金额超过1,000欧元,须核实该钱包由客户拥有或控制。
- 冷钱包管控——在适用情况下,IFB确保资产仅转入白名单钱包或白标钱包。
- 持续重新归属——钱包活动变化、终止客户关系或合规预警将触发重新核验。
所有与钱包相关的数据均依据GDPR及AML记录保存义务,至少保存5年。
了解你的收款人(KYP)政策
批准人:董事总经理委员会
1. 目的及适用范围
本《了解收款人(KYP)政策》阐明IFB为确保所有对外付款、支付及转账均流向合法、经核实且合规的受益人而实施的程序。本政策旨在降低与规避制裁、欺诈、恐怖融资及其他非法活动相关的风险。
本政策适用于IFB作出的所有付款,包括但不限于:
- 供应商及承包商付款
- 客户退款及佣金
- 加密货币兑法定货币或法定货币兑加密货币的结算
- 代表客户发出的第三方资金指令
2. 主要目标
- 防止向被列入黑名单或受制裁的实体付款
- 在放款前确保收款人身份已通过验证
- 核实收款人的业务及银行账户信息是否真实合法
- 保留可经得起检验的付款核验审计轨迹
- 标记高风险受益人以进行强化尽职调查(EDD)
3. KYP尽职调查流程
在向第三方执行付款之前,必须核实下列要素:
- 收款人身份:全名或法人实体名称,须经文件核实。
- 银行或钱包信息:银行名称、SWIFT/BIC代码、IBAN或加密钱包地址,并须以证明文件加以核实。
- 制裁筛查:对收款人按欧盟、联合国、OFAC及其他适用名单进行核查。
- 业务依据:付款目的经发票、合同或经授权人员签署的付款指令确认。
4. 高风险指标
向下列类别付款的,须接受强化审查:
- 位于被列入黑名单或高风险司法管辖区的受益人
- 使用私人或不受监管的钱包进行加密资产结算
- 空壳公司或没有运营网站或可查证信息的实体
- 付款前不久要求更改收款人
- 在缺乏明确合理依据的情况下使用中间人或第三方支付账户
5. 收款人验证方式
根据风险分类,IFB应采用以下一种或多种核实方法:
- 银行确认函或账户所有权证明
- 通过签名消息或区块链归属分析进行钱包验证
- 视频通话确认(适用于个人或新设实体)
- 通过World-Check、Refinitiv及受制裁实体数据库进行反向查询
6. 记录保存与审计
所有KYP核查均须记录,并与相关付款档案一并留存。IFB将这些记录至少保存5年。内部审计每半年核实一次KYP核查的真实完整性与齐全性。
7. 职责与分工
- 财务部门负责在放款前执行KYP核查。
- 合规官负责监督KYP框架的遵守情况,并调查任何异常情形。
- 对于任何高风险或可疑收款人,必须征询反洗钱报告官(MLRO)的意见。