本行作为投资银行的运作方式
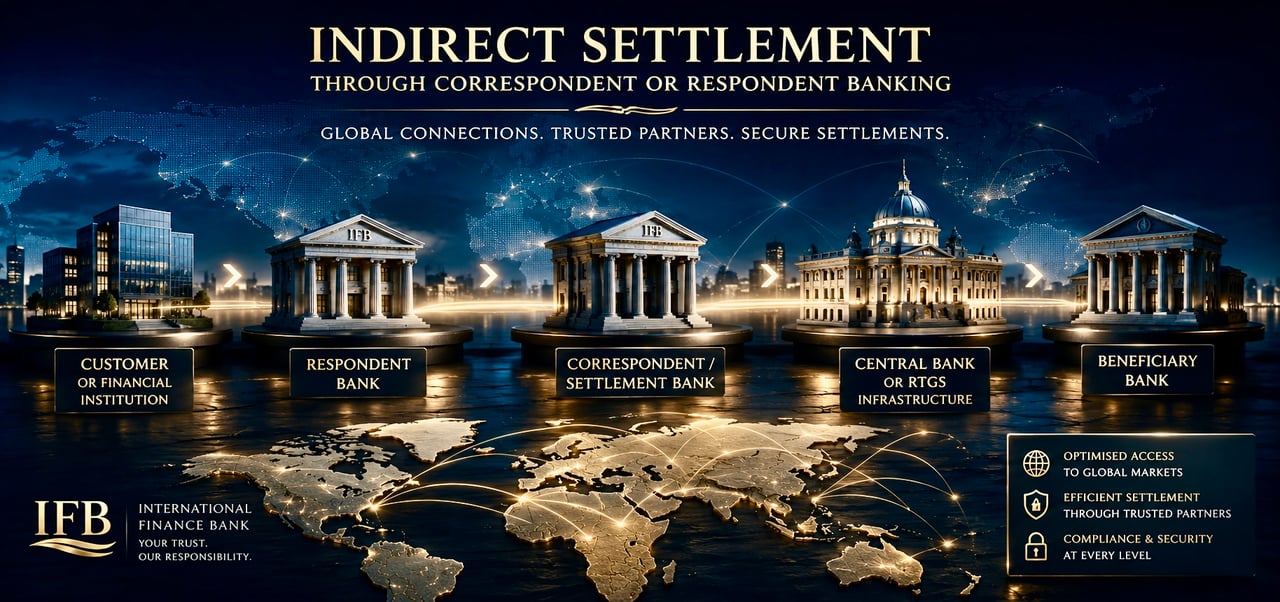
通过代理行或委托行业务进行间接结算
国际银行业务并不要求每家银行都在每家中央银行或支付系统(其交易最终在其中结算)开立直接结算账户。相当一部分跨境银行业务是通过代理行与被代理行关系运作的。
什么是间接结算?
在直接结算模式下,银行直接参与支付基础设施,并通过其在相关中央银行或结算机构开立的自有账户办理交易结算。
在间接结算模式下,银行以另一家受监管的银行机构作为其代理行或结算行。该代理行持有相关结算账户,并代表被代理行执行结算。
- 客户或金融机构发起方
- IFB委托行
- 代理行结算行
- 中央银行或RTGS结算基础设施
- 受益行为收款人入账
该结构可简要图示如下:
委托行可在其代理行处开立并维持存放同业账户(Nostro账户)。从代理行的角度看,该账户则属于同业存放账户(Vostro账户)。
传统银行架构
间接结算并非受监管银行体系之外的替代方案,而是其不可分割的组成部分。
银行可以提供国际银行业务、投资银行、资金业务及支付服务,而无需直接参与其业务所涉及的每一个国内或国际结算基础设施。结算可转而通过经适当选定的代理行办理,这些代理行须具备相关币种及支付系统的接入权限。
这一架构在跨境银行业务中尤为重要,因为在商业上切合实际的银行机构,没有一家能够直接接入全球所有的支付和结算系统。
代理行与委托行
该术语从相反的角度描述了这一关系。
- 代理行为另一家金融机构提供银行、清算或结算服务。
- 委托行利用这些服务为其自身或其客户办理交易。
视关系性质而定,代理行服务可包括:
- 往来账户(Nostro)/来账账户(Vostro)便利;
- 国际支付结算;
- 基于SWIFT的支付处理;
- 外汇交易;
- 流动性及资金管理服务;
- 证券结算及资产托管;以及
- 接入境内或国际清算基础设施。
结算仍然是结算
使用中介机构并不改变对真实结算的根本要求。
支付指令、SWIFT 报文或其他电子通信本身并非基础资金。如需最终结算,交易最终必须通过适当的银行、清算或结算基础设施完成。
因此,间接结算涉及的是如何组织对结算基础设施的接入,而不是是否发生结算。
IFB的国际银行架构
International Finance Bank围绕与相关货币、司法管辖区及交易相适应的受监管银行及代理行基础设施,构建其国际银行业务关系。
该架构使国际银行业务得以开展,而无需直接参与每一个中央银行或境内结算系统。采用间接结算的,由相关代理行或结算机构提供银行关系与适用结算基础设施之间的连接。
其结果是一种传统的机构模式:在被代理行层面开展银行业务,在结算层面通过代理行接入,并通过成熟的金融市场基础设施完成最终结算。
国际银行业务及投资银行业务中的隔离综合账户
国际银行业务和投资银行业务经常依赖区分银行自有资产与客户应占资金的账户结构。一种成熟的模式是在代理行、托管机构或结算机构处使用隔离式综合账户。
什么是隔离式综合账户?
隔离式综合账户是指一家银行或金融机构在另一家金融机构开立的账户,用于集中持有或结算归属于多名底层客户的资金。
该账户为综合账户,因为涉及多个基础客户的资产或资金可能存放于同一外部账户内。
之所以称为隔离账户,是因为该账户在适用的合同、监管和法律框架下,与用于机构自有资金的账户分开指定并单独运作。
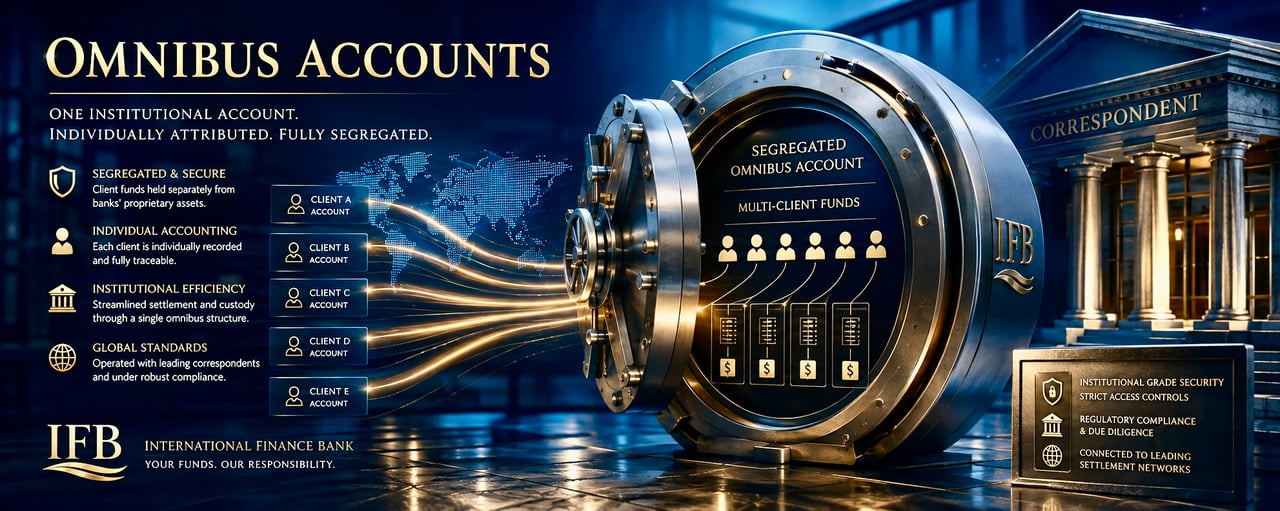
- IFB的客户独立账户每位客户,各有其独立账户客户A客户B客户C客户D客户E
- 内部客户分类账在本行账簿中的子账户分配
客户 子账户 USD 客户A A-001 1,250,000 客户B B-001 875,000 客户C C-001 640,000 客户 D D-001 540,000 客户E E-001 320,000 - 客户资金隔离综合账户客户资金,独立隔离持有客户资金总额3,625,000美元
- 代理行、托管机构或结算机构持有综合账户
- 保管与资产托管
- 结算与清算服务
- 受其自身监管体系监督
- 支付与结算基础设施资金最终划转之处中央银行系统RTGS清算系统跨境网络
示意数据
基本架构可表示如下:
一个外部账户,多个内部独立账户
关键区别在于外部结算账户与记录于本行账簿及档案中的客户个人账户之间的区分。
代理行或结算行并不一定为委托行的每一位基础客户分别设立单独的外部往来账户(Nostro)。客户资金可汇集于指定的综合账户内,而委托行则通过自身账簿、记录及客户账户分类账维护底层的资金分配。
因此,综合账户结构并不意味着各客户余额不再可识别。被代理机构会保存必要的记录,以便将余额和交易归属于相应的底层账户。
与本行自有资金的隔离
该架构的一个核心特征是将客户相关资金与本行的运营资金或自有资金相分离。
这一区分十分重要。用于客户资金的综合账户,不应仅因多个底层余额在代理行或托管机构层面合并,而与本行自有资金的司库账户相混淆。
隔离安排的确切法律后果,包括所有权、破产处理以及对第三方债权人索赔的保护,取决于适用法律、账户文件及监管制度。因此,不应将运营层面的隔离与普遍适用的法定存款保护或信托安排相混淆。
投资银行采用综合账户结构的原因
综合账户结构被广泛应用于投资银行、经纪、资产托管、证券及国际结算领域,因为它能够将个别客户的账务核算与高效的机构结算结合起来。
机构无需为每位客户单独设立代理行账户或结算账户,而可维持数量可控的外部账户,同时在其内部分类账中保留各客户的独立头寸。
这一架构可促进:
- 高效的代理行及结算关系;
- 集中化流动性管理;
- 多币种银行服务;
- 对收付款交易进行对账;
- 机构资产托管与证券结算;
- 运营可扩展性;以及
- 客户相关余额与自有资金余额相互分离。
IFB的账户架构
International Finance Bank在其代理行业务架构内,对客户相关资金的外部持有与结算采用隔离式综合账户(omnibus)结构。
每位IFB客户均与本行保持独立的账户关系。相应的余额及交易历史在IFB的银行及会计系统中予以记录,并可归属于该客户。
在外部银行层面,资金可通过在代理行、托管机构或结算机构开立的指定隔离综合账户集中持有,而不必为每位IFB客户分别以其名义开立单独的外部代理行账户。
由此形成两个不同的会计层次:
- 客户层面:由IFB维护的个人账户、余额、交易记录及客户归属信息。
- 结算层面:通过本行外部代理行及结算基础设施内指定的独立综合账户持有的客户资金汇总。
成熟的机构银行业务惯例
受益客户归属与外部综合账户结算之间的区别,是机构金融领域由来已久的特征。
它使投资银行得以与其客户保持单独的银行关系,同时利用代理行、托管机构和结算服务提供方的机构基础设施,完成资金的对外划转和保管。
对IFB而言,原则十分明确:
客户层面设立独立账户。机构层面实行隔离。结算层面采用整合的基础设施。
该结构将按客户单独记账与国际投资及代理行业务所需的运营效率相结合。
强化客户资金保护
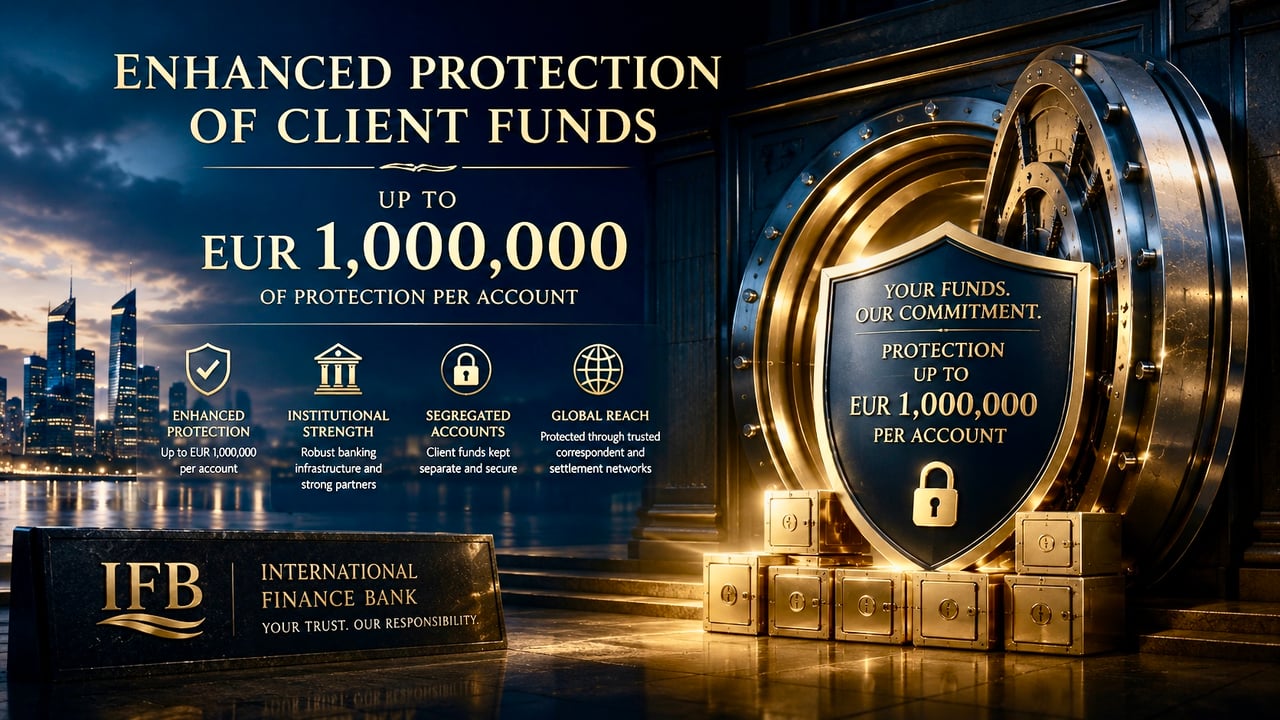
每个账户最高可获 EUR 1,000,000 的保障
International Finance Bank专为银行服务需求超出传统零售银行业务范畴的客户而设。这不仅体现在本行的账户架构和代理行关系上,也体现在与各符合条件账户相关联的保护框架上。
存放于IFB的合格资金,每个账户可获最高EUR 1,000,000的保障,该保障通过与保险人订立的保险单提供。保费由IFB从账户费用中支付,客户无需额外承担费用。该保障受保险单的条款、条件、除外责任及限额约束。
这一强化保护构成本行客户账户模式所依托的机构性银行基础设施的一部分。
IFB为何收取账户激活费和年费
IFB 并非以大众零售银行的模式设立。每个账户所涉及的运营及合规框架,均与传统活期账户通常适用的框架存在实质性差异。
据此,IFB收取每个账户开户时25,000欧元的账户激活费,此后每年收取同等金额的年费,用于账户管理和基础设施。
该费用用于支持维持账户关系所需的机构基础设施,包括:
- 客户准入及持续的合规管理;
- KYC、AML及交易监测流程;
- 维护各客户单独的分类账及子账户记录;
- 代理行及结算银行基础设施;
- 客户资金隔离架构;
- 账户管理与对账;
- 机构交易处理;以及
- 适用的客户资金强化保护框架。
因此,该费用不应被理解为普通零售账户的账户维护费。它反映了维持机构银行业务关系及相应账户架构所需的更为庞大的基础设施投入。
超越常规存款银行业务限度的保护
许多司法管辖区的传统法定存款保障安排所提供的保障上限要低得多。IFB的客户账户模式专为规模大得多的银行业务关系而设计,因此纳入了增强型保护框架,在其适用条款的约束下,对符合条件的资金提供每个账户最高1,000,000欧元的保护。
需要指出的是,这是一种基于保险的保护安排,而非欧盟等地的法定存款保险计划。IFB保护安排所适用的法律依据、范围、除外责任及理赔程序,以该安排的具体文件为准。
对超过1,000,000欧元的余额提供保护
对于账户余额超过1,000,000欧元的客户,IFB可在个别评估的基础上,并视适用保护安排的可得性及条款,安排高于标准保护限额的额外保护。
此类强化保护可根据存放金额、账户性质、所涉币种及客户的具体银行服务需求进行安排。额外保护须另行收取费用,费用依所需保护的金额和范围确定。
因此,拟在本行保持较大额度余额的客户,可申请超过1,000,000欧元的保护安排。任何此类安排均须事先明确约定并形成书面文件,且仍须遵守适用的条款、条件、除外责任、限额及资格要求。
这使IFB能够承接规模更大的机构及私人银行客户关系,而无需将EUR 1,000,000视为可安排保障金额的绝对上限。
面向机构的银行业务,而非零售银行业务
个人客户账户核算、隔离式综合账户结构、代理行结算基础设施与强化保护措施相结合,必然带来有别于传统零售银行业务的成本结构。
IFB 有意采用这一模式,而非以低成本大众市场账户展开竞争。
原则十分明确:机构级账户基础设施、更高水平的保护以及国际银行服务能力,对应的是机构级而非零售级定价。