Bidhaa Derivatives za Kifedha
Futures, Options na Forwards
Biashara ya Mikataba ya Baadaye na Chaguzi
Biashara katika masoko ya fedha inahusisha aina mbalimbali za vyombo vya kifedha, ambapo viwili vinavyotumika zaidi ni mikataba ya baadaye (futures) na hiari (options). Bidhaa hizi za viasili hutumika kujikinga dhidi ya hatari, kubashiri mienendo ya bei za baadaye, na kupata fursa ya kufikia mali au masoko ambayo vinginevyo ni vigumu kufanyia biashara. Ifuatayo ni mwongozo kamili wa jinsi biashara ya mikataba ya baadaye na hiari inavyofanyika:
Biashara ya Mikataba ya Siku za Usoni
Biashara ya mikataba ya baadaye inahusisha kushughulikia mikataba ya baadaye (futures contracts), ambayo ni makubaliano ya kununua au kuuza mali husika kwa bei iliyoamuliwa awali na katika tarehe ya baadaye. Mchakato huu kwa kawaida hujumuisha hatua zifuatazo:
- Uchambuzi wa Soko: Hii inahusu kuelewa mwenendo wa soko mahususi la mikataba ya baadaye unalolenga, ikiwa ni pamoja na mambo ya msingi na ya kiufundi yanayoathiri bei.
- Uanzishaji wa Akaunti: Kufanya biashara ya mikataba ya baadaye kunahitaji akaunti maalum ya udalali, kwa mfano kupitia sisi, au kupitia kampuni inayotoa huduma za biashara ya mikataba ya baadaye.
- Uteuzi wa Mkataba: Kila mkataba wa mauzo ya baadaye unawakilisha kiasi na ubora maalum wa mali itakayokabidhiwa katika tarehe ya baadaye. Wafanyabiashara huchagua mikataba kwa kuzingatia mwezi wa kukabidhi na bei.
- Msimamo: Wafanyabiashara wanaweza kuchukua msimamo wa kununua (kununua mkataba kwa matarajio ya kupanda kwa bei) au msimamo wa kuuza (kuuza mkataba kwa matarajio ya kushuka kwa bei).
- Dhamana ya Awali na Nguvu ya Mkopo (Margin and Leverage): Biashara ya mikataba ya baadaye (futures) inahusisha kuweka kiasi cha dhamana ya awali badala ya thamani yote ya mkataba. Hii inaruhusu matumizi ya nguvu ya mkopo, yaani kudhibiti kiasi kikubwa cha mali kwa mtaji mdogo kiasi.
- Usimamizi wa Nafasi: Baada ya kuingia katika nafasi, wafanyabiashara wanahitaji kufuatilia na kurekebisha biashara zao kulingana na mabadiliko ya soko.
- Kufunga Nafasi: Mikataba mingi ya hatima (futures) hufungwa kabla ya tarehe ya uwasilishaji kwa kufanya kitendo kinyume cha biashara ya awali.
Biashara ya Chaguzi (Options)
Biashara ya chaguo inahusu kushughulika na mikataba ya chaguo, ambayo humpa mnunuzi haki, bila wajibu, ya kununua (chaguo la kununua) au kuuza (chaguo la kuuza) mali msingi kwa bei maalum kabla ya tarehe fulani.
- Uchambuzi wa Soko: Kama ilivyo katika biashara ya mikataba ya baadaye, kuelewa mienendo ya soko ni muhimu katika biashara ya hiari za ununuzi na uuzaji.
- Kufungua Akaunti: Biashara ya hiari (options) pia inahitaji akaunti ya udalali, kwa mfano kwetu, lakini inaweza kuhitaji idhini za ziada kutokana na utata wa biashara ya hiari.
- Uchaguzi wa Mkataba: Mikataba ya chaguo hubainisha bei ya utekelezaji (bei ambayo mali msingi inaweza kununuliwa au kuuzwa) na tarehe ya kuisha muda. Wafanyabiashara huchagua mikataba kulingana na mtazamo wao wa soko na mkakati wao.
- Msimamo: Kununua chaguo la kununua (call option) ikiwa unatarajia bei kupanda, au kununua chaguo la kuuza (put option) ikiwa unatarajia bei kushuka. Wafanyabiashara wanaweza pia kuuza au “kuandika” chaguo, lakini hilo huambatana na hatari kubwa zaidi.
- Usimamizi wa Nafasi: Wafanyabiashara lazima wafuatilie kwa karibu nafasi zao za chaguo (options) na kufanya marekebisho hali za soko zinapobadilika.
- Kufunga Nafasi: Hiari za biashara (options) zinaweza kufungwa kwa kuuza mkataba ikiwa awali ulinunuliwa, au kwa kununua tena mkataba ikiwa awali uliandikwa. Vinginevyo, hiari hizo zinaweza kuachwa zimalizike muda wake, au, ikiwa ziko katika hali ya faida (in-the-money), zinaweza kutekelezwa ili kununua au kuuza mali msingi.
Wafanyabiashara hupata faida katika biashara ya mikataba ya baadaye na ya hiari endapo makadirio yao kuhusu mwelekeo wa soko yatakuwa sahihi. Hata hivyo, aina hizi za biashara zina hatari kubwa na huenda zisiwafae wawekezaji wote. Ni muhimu kuelewa hatari hizo na kuandaa mkakati madhubuti wa biashara kabla ya kuanza.
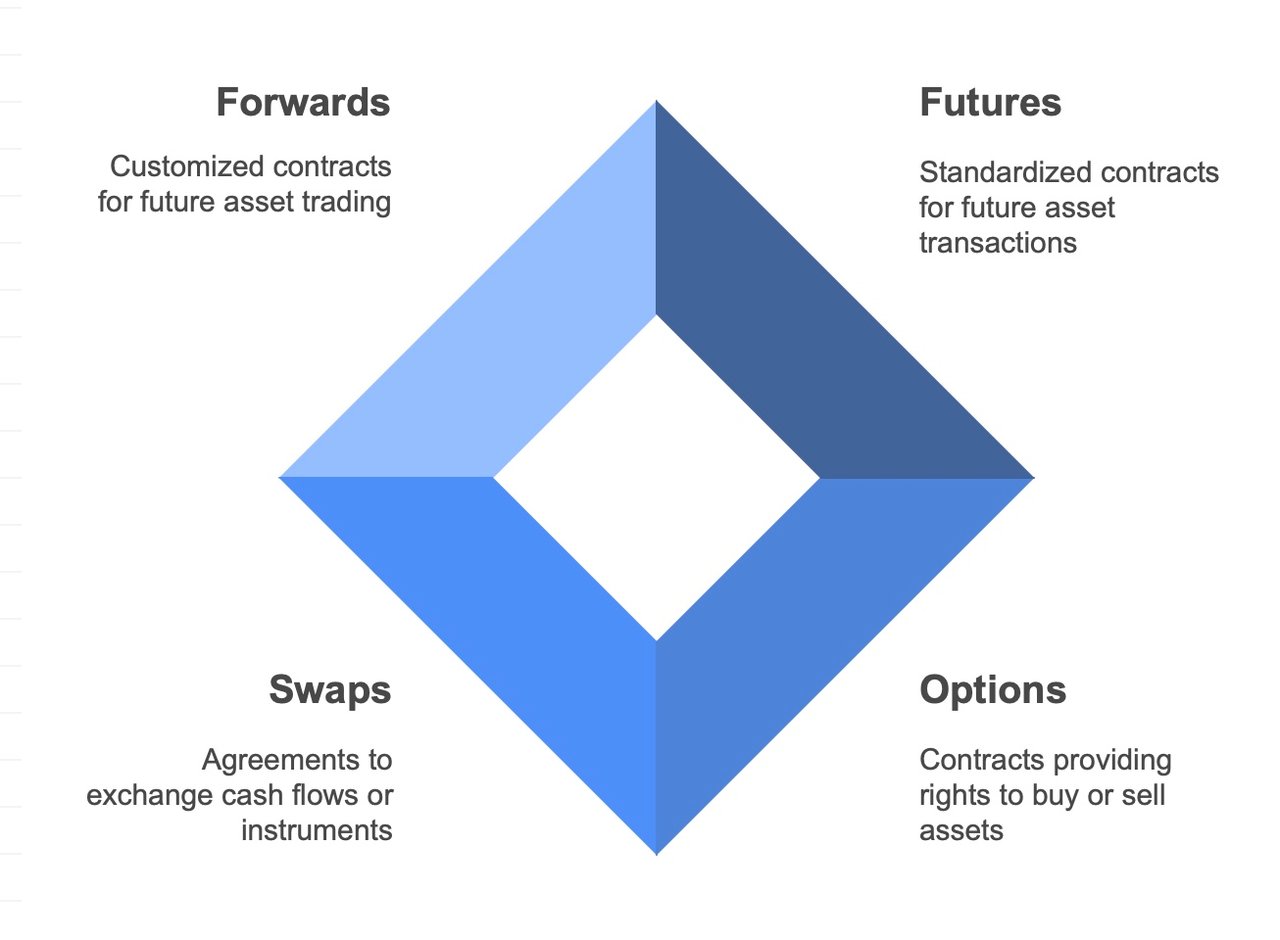
Katika masoko ya fedha, chaguo za kununua (call) na kuuza (put) ni aina za mikataba ya viasili inayompa mmiliki haki, lakini si wajibu, ya kununua au kuuza mali msingi kwa bei iliyokubaliwa kabla au katika tarehe fulani. Tofauti kati ya chaguo hizi na jinsi zinavyotendewa chini ya sheria za Ulaya na Marekani inahusu hasa mtindo wa chaguo: yaani, wakati chaguo linaweza kutekelezwa.
Chaguo za Kununua (Call Options):
- Call Option: Humpa mmiliki haki ya kununua mali husika kwa bei iliyoainishwa (strike price) ndani ya kipindi maalum.
Chaguo za Kuuza (Put Options):
- Chaguo la Kuuza (Put Option): Humpa mmiliki haki ya kuuza mali msingi kwa bei iliyobainishwa ndani ya muda fulani.
Tofauti kuu kati ya machaguo haya iko katika haki wanazotoa:
- Chaguo la kununua (call option) hutumika pale mwekezaji anapotarajia bei ya mali msingi kupanda.
- Chaguo la kuuza (put option) hutumiwa mwekezaji anapotarajia kushuka kwa bei ya mali msingi.
Sheria ya Ulaya dhidi ya Sheria ya Marekani:
Tofauti kuu kati ya hiari za Ulaya na za Marekani haitokani na sheria yenyewe, bali na masharti ya mikataba ya hiari, ambayo yamesanifishwa na masoko ya hisa ambamo hufanyiwa biashara.
- Chaguo za Mtindo wa Ulaya: Zinaweza kutekelezwa tu katika tarehe ya kuisha muda, si kabla. Hili linahusu chaguo za kununua na za kuuza. Chaguo za Ulaya zinahusu zaidi mtindo wa utekelezaji kuliko eneo la kijiografia, na zinaweza kutumika kwa mikataba inayouzwa popote duniani.
- Machaguo ya Mtindo wa Kimarekani: Yanaweza kutekelezwa wakati wowote hadi na ikijumuisha tarehe ya kumalizika. Unyumbufu huu unamruhusu mmiliki kunufaika na mabadiliko mazuri ya bei ya mali msingi wakati wowote katika kipindi cha mkataba.
Mfumo wa Kisheria na Udhibiti:
Ingawa tofauti kati ya chaguo za Kimarekani na za Kiulaya iko hasa katika mtindo wa kuzitumia, biashara ya vyombo hivi vya kifedha iko chini ya usimamizi wa kisheria ili kuhakikisha mienendo ya haki, uadilifu wa soko na ulinzi wa wawekezaji. Nchini Marekani, Securities and Exchange Commission (SEC) na Commodity Futures Trading Commission (CFTC) husimamia masoko ya chaguo. Barani Ulaya, ingawa kila nchi ina chombo chake cha udhibiti, sheria za EU – MiFID II na MiFIR, EMIR kwa vyombo vya derivatives – hutoa mfumo wa udhibiti uliooanishwa katika nchi wanachama.
Athari kwa Wawekezaji:
- Unyumbufu: Chaguo za mtindo wa Kimarekani hutoa unyumbufu zaidi, na kuwawezesha wawekezaji kuitikia mabadiliko ya soko kwa haraka zaidi.
- Gharama ya Premium: Unyumbufu wa ziada wa chaguzi za mtindo wa Kimarekani mara nyingi hufanya ziwe ghali zaidi kuliko chaguzi za mtindo wa Kiulaya.
- Matumizi ya Kimkakati: Uchaguzi kati ya hiari za Kimarekani na Kiulaya unaweza kuathiri kwa kiasi kikubwa mkakati wa uwekezaji na usimamizi wa hatari.
Ingawa chaguo za kununua (call) na kuuza (put) zinashiriki kanuni za msingi zinazofanana duniani kote, tofauti kati ya chaguo za Ulaya na chaguo za Marekani iko katika mtindo wa kuzitekeleza, si katika tofauti za sheria za Ulaya na za Marekani. Wawekezaji wanapaswa kuelewa tofauti hizi ili kuoanisha mikakati yao ya biashara na kiwango chao cha kuhimili hatari na mtazamo wao wa soko.
Biashara ya Mikataba ya Mbele (Forwards)
Biashara ya forwards huibuka kama utaratibu madhubuti kwa wawekezaji, mashirika na taasisi za kifedha kujikinga dhidi ya hatari, kubashiri mienendo ya bei za baadaye, na kupata bidhaa au mali za kifedha kwa bei zilizokubaliwa awali. Aina hii ya biashara ya vyombo vinavyotokana, ingawa haifahamiki sana kwa mwekezaji wa rejareja ikilinganishwa na futures na options, ina nafasi muhimu katika mfumo wa kifedha wa dunia. Makala haya yanachunguza kiini, taratibu, matumizi, faida na hatari za asili za biashara ya forwards, na kutoa uelewa kamili wa umuhimu wake wa kimkakati.
Kuelewa Biashara ya Forward
Biashara ya mikataba ya mbele (forwards) inahusisha makubaliano ya kimkataba kati ya pande mbili ya kununua au kuuza mali kwa bei iliyokubaliwa katika tarehe ya baadaye. Tofauti na mikataba ya baadaye (futures), ambayo ni sanifu na huuzwa katika masoko rasmi, mikataba ya mbele ni makubaliano ya nje ya soko rasmi (OTC), yaliyoandaliwa kulingana na mahitaji ya pande zinazoingia mkataba. Ubinafsishaji huu unaleta unyumbufu mkubwa zaidi lakini pia unaleta hatari ya mkopo, kwa kuwa hakuna kituo cha kati cha kusafisha na kusuluhisha miamala (clearinghouse) kinachodhamini muamala.
Sifa Kuu na Taratibu za Utendaji
- Ubinafsishaji: Mikataba ya baadaye (forward contracts) inaweza kubinafsishwa kwa bidhaa yoyote, sarafu yoyote au chombo chochote cha kifedha, na kuwekwa kwa kiasi chochote na muda wowote.
- Ulipaji: Ulipaji wa mkataba wa baadaye unaweza kufanyika kwa uwasilishaji halisi wa mali au kwa ulipaji wa fedha taslimu.
- Bei: Bei ya mkataba wa baadaye (forward) huamuliwa wakati mkataba unapoanzishwa, ikiathiriwa na vigezo kama bei ya papo hapo, kiwango cha riba kisicho na hatari na muda hadi ukomavu.
Matumizi ya Kimkakati
- Kujikinga na hatari: Moja ya matumizi makuu ya mikataba ya mbele (forwards) ni kujikinga dhidi ya tete ya bei. Kwa kufunga bei za bidhaa, sarafu au mali nyingine, kampuni zinaweza kujilinda dhidi ya mabadiliko mabaya ya bei sokoni.
- Uvumishi wa bei: Wafanyabiashara wanaweza kutumia mikataba ya mbele kuvumisha mienendo ya bei za baadaye za mali, kwa lengo la kupata faida kutokana na mabadiliko yanayotabiriwa.
- Arbitraji: Wafanyabiashara wa arbitraji hunufaika na tofauti za bei kati ya masoko au vyombo mbalimbali kwa kutumia mikataba ya mbele ili kuhakikisha faida isiyo na hatari.
Faida za Biashara ya Forwards
- Usimamizi wa Hatari: Kwa kuthibitisha bei za miamala ya baadaye, mikataba ya forward inaweza kupunguza kwa kiasi kikubwa kutokuwa na uhakika unaotokana na mabadiliko ya bei za soko.
- Ufanisi wa Gharama: Mikataba ya forward kwa kawaida haihusishi malipo ya awali (isipokuwa mahitaji yanayowezekana ya dhamana ya awali – margin), hivyo kuwa njia ya gharama nafuu ya kujihakikishia au kujikinga dhidi ya mabadiliko ya bei ya siku zijazo.
- Unyumbufu: Uwezo wa kubinafsisha masharti ya mikataba ya forward huruhusu pande husika kulinganisha kwa usahihi mfiduo wao wa kifedha au malengo yao ya uwekezaji.
Hatari na Mambo ya Kuzingatia Yaliyomo Asili
- Hatari ya Mhusika Mwingine wa Mkataba: Kutokuwepo kwa taasisi kuu ya kusafisha na kusuluhisha miamala (clearinghouse) katika soko la OTC kunamaanisha kuwa kuna hatari kwamba upande mmoja unaweza kushindwa kutekeleza wajibu wake.
- Hatari ya Ukwasi: Kujiondoa kwenye mkataba wa mbele kabla ya kukomaa kunaweza kuwa vigumu, na huenda kukahitaji kujadili makubaliano mapya na upande mwingine.
- Hatari ya Soko: Hali za soko zikienda kinyume na nafasi ya upande mmoja katika mkataba wa mbele (forward contract), zinaweza kusababisha hasara kubwa, hasa kwa kuwa mikataba hii mara nyingi hutumia mikopo ya kuongeza uwezo wa kuwekeza (leverage).
Kuabiri Mazingira ya Udhibiti
Usimamizi wa kidhibiti wa mikataba ya muda ujao (forward contracts) hutofautiana kati ya mamlaka za kisheria, ukilenga hasa kuimarisha uwazi wa soko na kupunguza hatari ya kimfumo. Mageuzi yaliyofuata msukosuko wa kifedha wa mwaka 2008 yametilia mkazo hitaji la kuripoti miamala ya bidhaa za kifedha zinazouzwa nje ya soko rasmi (OTC), ikiwemo mikataba ya muda ujao, ili kuwapa wadhibiti mwonekano ulioboreshwa na kupunguza hatari ya mhusika mwenza wa muamala.
Kwa ufupi
Biashara ya mikataba ya mbele ni chombo sahihi kwa washiriki wa soko kusimamia hatari za kifedha, kubashiri mienendo ya bei za baadaye, na kufunga bei za bidhaa na mali nyingine. Matumizi ya kimkakati ya mikataba ya mbele yanahitaji uelewa wa kina wa mifumo yake, manufaa yake na hatari zake, pamoja na uangalifu wa kuendelea kuhusu mazingira ya udhibiti. Masoko ya dunia yanapoendelea kubadilika, biashara ya mikataba ya mbele itaendelea kuwa kipengele muhimu katika mikakati ya kifedha ya mashirika, wawekezaji na taasisi za kifedha duniani kote, ikipitia uwiano nyeti kati ya fursa na hatari.
Wasimamizi wa dhamana hushirikiana kimataifa kupitia Shirika la Kimataifa la Tume za Dhamana (IOSCO), ambalo Mkataba wake wa Makubaliano wa Pande Nyingi hutoa utaratibu wa kubadilishana taarifa katika uchunguzi wa kuvuka mipaka wa unyanyasaji wa soko. IFB yenyewe ni iliyopewa leseni na kusimamiwa na Anjouan Offshore Finance Authority (AOFA).