Mwongozo Kamili wa Utoaji wa Dhamana za Madeni: Mchakato wa Hatua kwa Hatua na Mambo Muhimu ya Kuzingatia
Hati fungani ni vyombo vya msingi katika ufadhili wa mashirika, vinavyoruhusu taasisi kukusanya mtaji kwa kupata ukwasi mkubwa wa masoko ya fedha. Dhamana hizi za madeni, zinazotolewa na kampuni, serikali au taasisi nyingine, hupangiliwa ili kukidhi mahitaji ya ufadhili wa muda mrefu, kama vile upanuzi wa biashara, uendelezaji wa miundombinu, au ufadhili upya wa madeni yaliyopo. Hata hivyo, mchakato wa kutoa hati fungani ni changamano, na unahitaji maandalizi makini, upangaji wa kimkakati, na ushirikiano na wataalamu wa fedha na sheria.
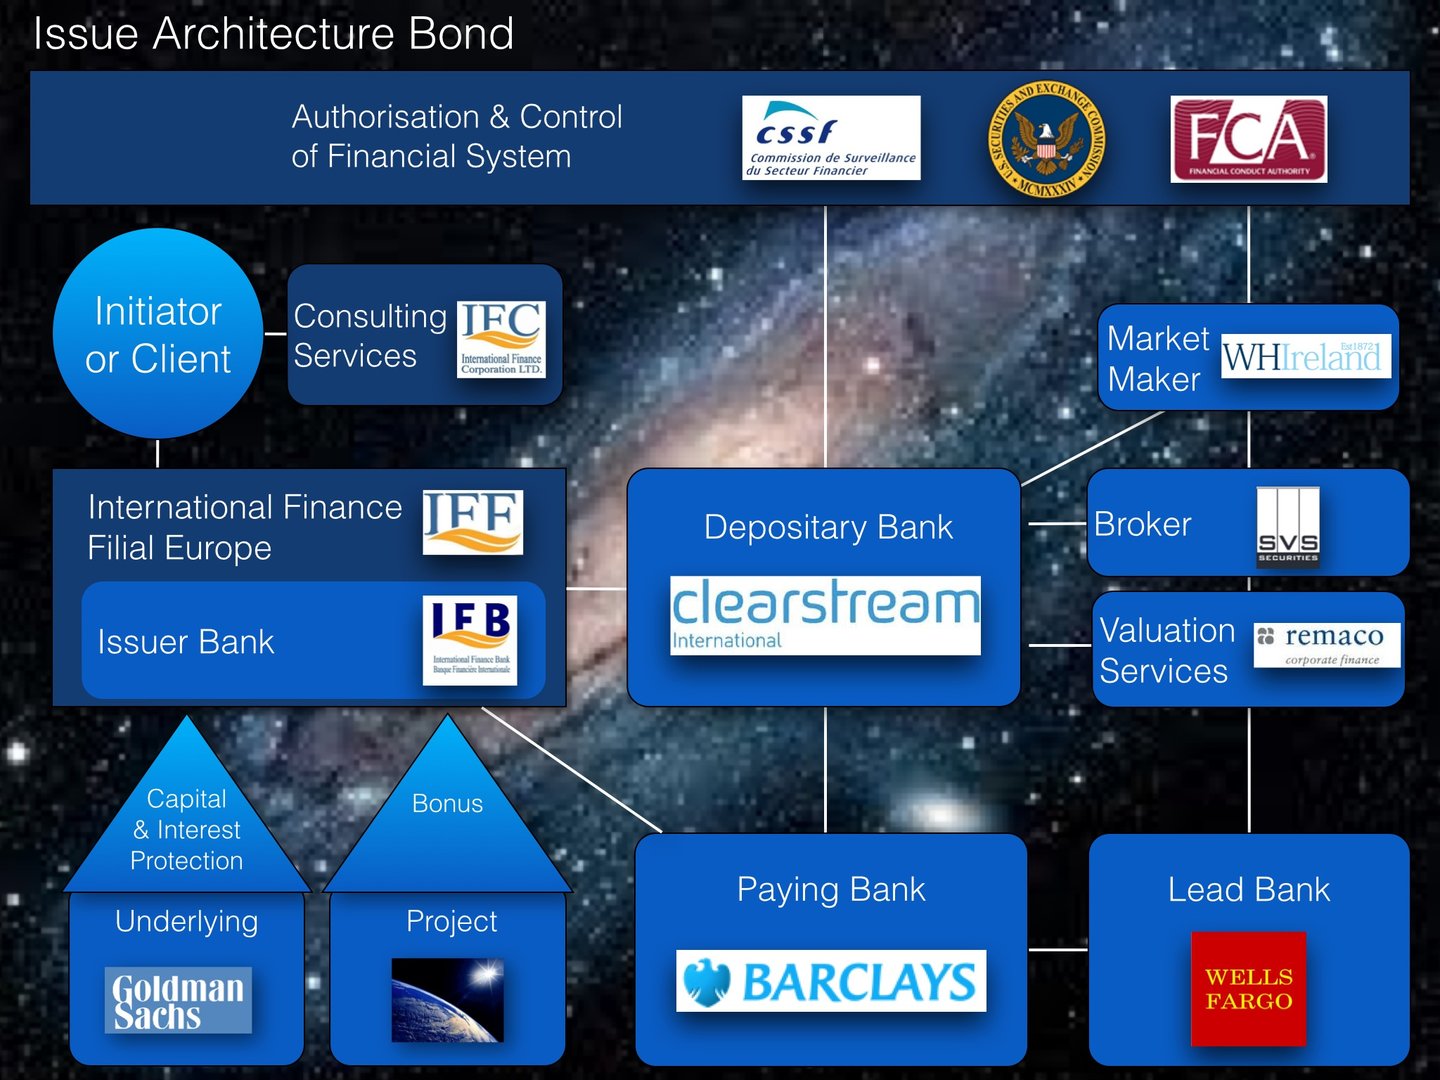
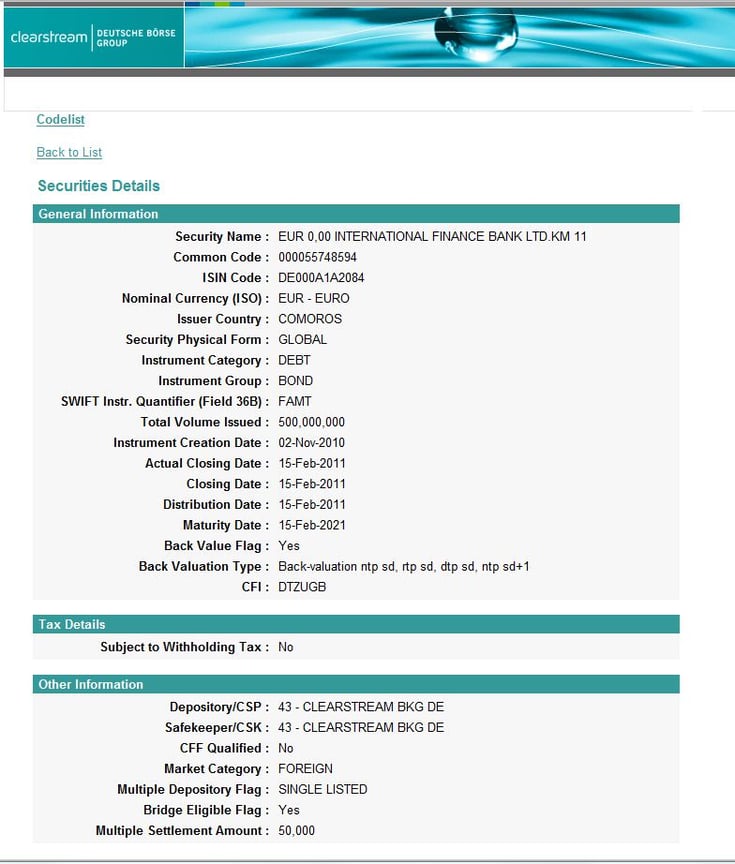
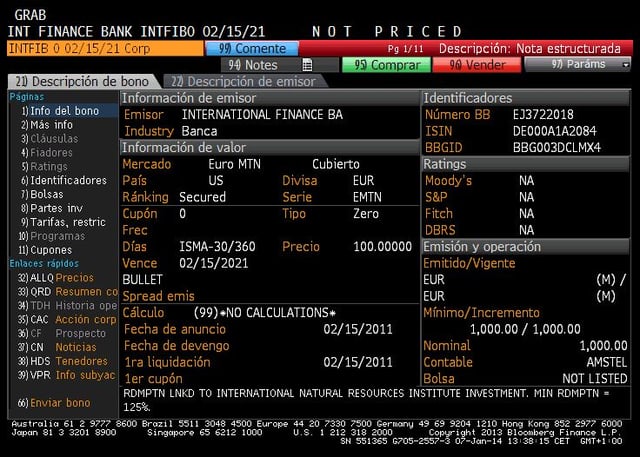
Mwongozo uliopanuliwa unatoa uchunguzi wa kina wa mchakato wa hatua kwa hatua wa kutoa hati fungani, ukichambua maelezo ya kitaalamu yanayohakikisha matokeo yenye mafanikio (tafadhali tazama hapa). Kwa ujumla, utaratibu ni kama ifuatavyo:
1. Tathmini ya Awali ya Uwezekano wa Utekelezaji na Mawasiliano na Benki Washirika
Madhumuni: Kutathmini kama utoaji wa hati fungani unafaa kuwa njia bora ya ufadhili kwa kampuni.
Utaratibu:
- Kampuni inayotoa hati hushirikiana na benki, ikiwasilisha mahitaji yake ya ufadhili na malengo yake ya kimkakati (kwa mfano, upangaji upya wa madeni, upanuzi wa mtaji).
- Benki hufanya uchambuzi wa kina wa kifedha, ikitathmini mizania ya kampuni, vipimo vya mikopo, nafasi yake katika sekta na mazingira ya soko yaliyopo.
- Hali za soko na mtazamo wa wawekezaji hutathminiwa ili kubaini kama utoaji huo unaendana na mahitaji ya soko na muda unaofaa.
Mambo ya Kuzingatia Kitaalamu:
- Benki hutathmini kama mtoaji anatimiza masharti muhimu ya awali ya kuingia sokoni, kama vile uthabiti wa kifedha na rekodi ya utendaji.
- Mchango wa kishauri unajumuisha tathmini ya awali ya hatari, chaguo za upangaji wa muundo, na mikakati inayowezekana ya kuweka bei.
Matokeo: Uamuzi wa kuendelea, ukiungwa mkono na mkakati wazi, huhakikisha kuwa utoaji unawezekana na unaendana na matarajio ya soko.
2. Uchambuzi wa Ukadiriaji wa Mikopo na Uandaaji wa Nyaraka za Kisheria
Madhumuni: Kuthibitisha ustahilifu wa mkopo wa mtoaji na kuweka mfumo wa kisheria wa utoaji.
Utaratibu:
1. Daraja la Mkopo:
- Iwapo mtoaji hana daraja la mkopo, benki hurahisisha mawasiliano na mashirika ya ukadiriaji wa mikopo (kwa mfano, Moody’s, Fitch, S&P).
- Mashirika ya kukadiria hupima utendaji wa kifedha wa kampuni, wasifu wa madeni yake, hatari za sekta na mambo ya uchumi mkuu.
- Benki inaisaidia kampuni katika kuandaa mawasilisho ya kina ili kuhakikisha matokeo mazuri ya upimaji wa daraja.
2. Nyaraka:
- Timu za kisheria, mara nyingi pamoja na washauri wa nje, huandaa nyaraka muhimu, zikiwemo kitabu cha maelezo ya dhamana (prospectus), hati za udhamini, na mikataba ya uhakikishaji wa uuzaji wa dhamana.
- Uzingatiaji wa kanuni za kimamlaka (kwa mfano, SEC nchini Marekani, ESMA barani Ulaya) huhakikishwa kwa umakini mkubwa.
Mambo ya Kuzingatia Kitaalamu:
- Kiwango cha juu cha ukadiriaji wa mikopo hupunguza kwa kiasi kikubwa gharama ya mtaji, huku nyaraka kamili za kisheria zikipunguza hatari kwa wadau wote.
Matokeo: Mtoaji hupata uaminifu sokoni, na hivyo kuhakikisha mchakato wa utoaji ulio laini zaidi.
3. Ushirikishwaji wa Wawekezaji na Maoni ya Soko – Ziara ya Uwasilishaji kwa Wawekezaji (Roadshow)
Madhumuni: Kuamsha hamu miongoni mwa wawekezaji wa kitaasisi na kurekebisha kwa usahihi masharti ya utoaji kulingana na maoni ya soko.
Utaratibu:
- Ziara ya uwasilishaji kwa wawekezaji (roadshow) huandaliwa, ikijumuisha mikutano na mawasilisho katika vituo vikuu vya kifedha (mfano, London, New York, Frankfurt).
- Menejimenti ya juu, kwa msaada wa benki, huwasilisha mkakati wa biashara wa kampuni, wasifu wake wa mikopo, na maelezo mahususi ya dhamana ya deni, na hujibu maswali ya wawekezaji papo hapo.
- Mwelekeo wa wawekezaji hupimwa ili kutathmini mahitaji, uvumilivu wa bei na masharti ya dhamana yanayopendelewa (kwa mfano, muda wa ukomavu na viwango vya kuponi).
- Iwapo maoni ya soko hayatakuwa mazuri, utoaji huahirishwa au kupangiliwa upya.
Mambo ya Kuzingatia Kitaalamu:
- Roadshow ni jukwaa muhimu la kujenga imani ya wawekezaji na kuweka uwazi.
- Benki hutoa mafunzo ya kitaalamu kwa wawakilishi wa kampuni, ikihakikisha kuwa mawasilisho yanaendana na vipaumbele vya wawekezaji.
Matokeo: Safari ya wawekezaji (roadshow) huamua iwapo hali ya soko na mvuto wa wawekezaji vinaunga mkono utoaji huo kwa masharti yanayokubalika.
4. Uwekaji wa Hati Fungani na Utekelezaji Sokoni
Madhumuni: Kutekeleza utoaji kwa wakati na bei bora, kuongeza ushiriki wa wawekezaji.
Utaratibu:
- Katika siku ya utoaji, simu ya tathmini ya "endelea au usiendelee" hufanywa ili kutathmini hali za soko zilizopo na kuthibitisha kama kuendelea au kuahirisha.
- Utoaji wa hati fungani unatangazwa, na mchakato wa “book-building” unaanza. Huu unahusisha kuunda leja ya kidijitali ya kurekodi maagizo ya wawekezaji.
- Mikakati ya bei na ugawaji hurekebishwa kwa wakati halisi, kulingana na kiasi cha maagizo na mahitaji ya wawekezaji.
- Baada ya soko kufungwa, mkutano wa mwisho hufanyika kuthibitisha masharti ya utoaji, ikiwa ni pamoja na kiwango cha kuponi, tarehe ya ukomavu na mgao.
Mambo ya Kuzingatia Kitaalamu:
- Taarifa za soko za wakati halisi huhakikisha bei zinaakisi mahitaji ya wawekezaji bila kuathiri malengo ya mtoaji.
- Mawasiliano ya uwazi na wawekezaji hujenga imani na hupunguza hatari ya uondoaji wa fedha.
Matokeo: Hatifungani huuzwa kwa mafanikio sokoni, na kupatikana kwa mtaji unaotakiwa kwa masharti nafuu.
5. Ugawaji, Upangaji wa Bei na Uzinduzi wa Soko la Pili
Madhumuni: Kukamilisha mgao wa wawekezaji, kubainisha bei ya hati ya dhamana, na kujiandaa kwa biashara katika masoko ya upili.
Utaratibu:
- Mgao kwa wawekezaji hubainishwa kwa kuzingatia vigezo kama ukubwa wa oda, ubora, na uwiano na malengo ya kimkakati ya mtoaji (mfano, kupata wamiliki wa muda mrefu).
- Bei ya mwisho na kuponi huwekwa kwa kurejelea viwango vya marejeo (mfano, mavuno ya dhamana za serikali) na kuongeza malipo ya ziada yanayozingatia hatari.
- Hati fungani imeorodheshwa katika soko la hisa linalotambulika (kwa mfano, NYSE, LSE), hivyo kuwezesha biashara miongoni mwa wawekezaji.
Mambo ya Kuzingatia Kitaalamu:
- Benki hushauri kuhusu upangaji wa bei ili kusawazisha mahitaji ya mtoaji na matarajio ya wawekezaji, ikihakikisha utulivu wa soko wa muda mrefu.
- Usaidizi madhubuti wa soko la pili ni muhimu kwa kudumisha ukwasi na uthabiti wa bei.
Matokeo: Dhamana hiyo huwa chombo kinachoweza kuuzwa, ikitoa ukwasi kwa wawekezaji na uwepo endelevu sokoni kwa mtoaji.
Majukumu Muhimu katika Utoaji wa Dhamana za Madeni
- Msimamizi Mkuu wa Kitabu cha Maagizo (Active Bookrunner): Husimamia mchakato wa utoaji, hudhibiti maagizo ya wawekezaji, na huhakikisha utekelezaji usio na kikwazo.
- Mwendeshaji wa Kitabu cha Oda Asiye Hai (Passive Bookrunner): Hushiriki katika muamala lakini hausimamii kikamilifu kitabu cha oda.
- Msimamizi Msaidizi (Co-Manager): Hutoa msaada mdogo, mara nyingi kama sehemu ya makubaliano ya uuzaji wa bidhaa mtambuka.
- Left-Lead au Physical Bookrunner: Msimamizi mkuu wa kitabu cha oda anayetajwa kwanza katika nyaraka za toleo, anayeshikilia kitabu halisi cha oda; katika miamala ya dhamana za mavuno ya juu nafasi hii ina uzito wa pekee.
Hati Fungani na Mikopo: Ulinganisho
1. Chanzo cha Ufadhili:
- Mikopo hutolewa moja kwa moja na taasisi za kifedha.
- Dhamana za madeni hutolewa katika masoko ya umma, zikivutia wawekezaji mbalimbali.
2. Unyumbufu:
- Mikopo hutoa unyumbufu mkubwa zaidi katika ulipaji na mazungumzo upya ya masharti.
- Hati fungani zina masharti yasiyobadilika, hali inayozifanya zisiweze kurekebishwa kwa urahisi kulingana na mabadiliko ya mazingira.
3. Uuzikaji Sokoni:
- Hatifungani huuzwa na kununuliwa katika masoko ya upili, hivyo kutoa ukwasi.
- Mikopo kwa kawaida hushikiliwa hadi ukomavu wake, jambo linalopunguza uwezekano wa kuhamishwa.
4. Usimamizi wa Hatari:
- Mikopo inaweza kuwekewa dhamana ya mali, hivyo kupunguza hatari kwa wakopeshaji.
- Hati fungani hutegemea uwezo wa mtoaji kukopesheka, ambapo viwango vya ukadiriaji huathiri mtazamo wa wawekezaji.
Kutoa dhamana za madeni (bonds) ni mchakato changamano unaohitaji ufahamu wa kifedha, uelewa wa soko na utekelezaji makini. Kuanzia tathmini ya awali ya uwezekano hadi biashara katika soko la pili, kila hatua inahitaji mipango ya kimkakati na ushirikiano wa kitaaluma. Kwa kushirikiana na washirika wa kibenki wenye uzoefu na kuzingatia mazoea bora, kampuni zinaweza kutumia utoaji wa dhamana za madeni kama chombo madhubuti cha ufadhili wa muda mrefu, ushirikishwaji wa wawekezaji na kujiweka sokoni. Dhamana za madeni hazitoi tu suluhisho linaloweza kupanuliwa la kuchangisha mtaji, bali pia huimarisha uaminifu na mwonekano wa mtoaji katika masoko ya kifedha ya kimataifa.
Kuweka Dhamana kwa Hati Fungani za Mashirika
Kuweka dhamana ya mali kwa hati fungani za mashirika ni utaratibu wa kifedha ambapo watoaji huweka rehani mali maalum kama dhamana kwa wamiliki wa hati fungani, hivyo kupunguza hatari ya mikopo inayoonekana na kuweza kupunguza gharama za kukopa. Utaratibu huu ni muhimu hasa kwa kampuni zenye viwango vya chini vya ukadiriaji wa mikopo au zile zinazotafuta kuvutia wawekezaji wa aina mbalimbali. Uwekaji dhamana una faida mbili: huimarisha imani ya wawekezaji kwa kutoa hakikisho linaloshikika, na huwawezesha watoaji kupata masoko ya mitaji kwa masharti nafuu zaidi.
Misingi ya Uwekaji wa Dhamana
Uwekaji dhamana unahusisha kuweka mali kama rehani ili kuhakikisha ulipaji wa hati fungani endapo mtoaji atashindwa kulipa. Mali hizi, zinazojulikana kama dhamana, hutumika kama kinga, zikiwahakikishia wamiliki wa hati fungani kwamba wanaweza kurejesha uwekezaji wao kwa kudai mali zilizowekwa rehani iwapo mtoaji atashindwa kutimiza wajibu wake. Dhamana inaweza kuwa na maumbo mbalimbali, ikiwemo mali halisi zinazoshikika kama majengo au mitambo, mali zisizoshikika kama haki miliki, au vyombo vya kifedha kama akiba ya fedha taslimu na akaunti zinazopokelewa. Uchaguzi wa dhamana hutegemea thamani yake, ukwasi wake, na kufaa kwake kukidhi madai ya mmiliki wa hati fungani.
Mchakato huanza kwa mtoaji kubaini dhamana inayofaa. Mali hizo hukadiriwa thamani kwa uhuru ili kuhakikisha thamani yake inatosha kulipia mtaji mkuu na riba ya hati ya dhamana. Mchakato huu wa tathmini mara nyingi huhusisha wakaguzi au wakadiriaji wa upande wa tatu, ambao tathmini zao huipa mpango huo uwazi na uaminifu. Mara baada ya dhamana kubainishwa na kukadiriwa thamani, hurasimishwa kupitia mikataba ya kisheria inayoainisha masharti ya hati ya dhamana, ikiwa ni pamoja na haki na wajibu wa mtoaji na wamiliki wa hati hiyo.
Mpangilio wa Kisheria na Taratibu
Muundo wa kisheria ni wa maamuzi katika kuweka dhamana ya hati fungani za mashirika. Kwa kawaida, mpangilio huo huandikwa katika mkataba wa hati fungani zilizowekewa dhamana, ambao ni hati kamili ya kisheria inayoeleza aina, thamani na usimamizi wa dhamana hiyo. Kipengele muhimu cha mchakato huu ni uanzishaji wa haki ya kuzuia mali (lien): dai la kisheria juu ya dhamana linalowapa wamiliki wa hati fungani haki za kipaumbele dhidi ya wadai wengine endapo mkopaji atashindwa kulipa.
Ili kupunguza hatari zaidi, watoaji wanaweza kuhamishia dhamana ya ziada kwa Taasisi Maalum ya Kusudi (Special Purpose Vehicle, SPV), kiumbe huru kisheria kilichoundwa mahsusi kushikilia mali zilizowekwa rehani. Mbinu hii hutenganisha dhamana hiyo na hazina ya jumla ya mali za mtoaji, ikihakikisha inabaki bila kuguswa hata mtoaji akikumbwa na matatizo ya kifedha. Muundo huu ni wa kawaida katika miamala yenye mikopo mikubwa au changamano, kama vile dhamana za miradi au dhamana zilizofunikwa (covered bonds).
Zaidi ya hayo, mahitaji ya udhibiti na ya ufichuzi yana nafasi muhimu katika kuweka dhamana kwa hati za dhamana za mashirika. Watoaji lazima wasajili hati ya dhamana na mpangilio wa dhamana kwa mamlaka husika, kama vile wasimamizi wa dhamana za kifedha, na kufichua masharti katika waraka wa matarajio ya hati ya dhamana. Uwazi ni muhimu katika kukuza imani ya wawekezaji, kwani hutoa uhakikisho kuhusu hali, thamani na utekelezekaji wa dhamana hiyo.
Kudumisha Uadilifu wa Dhamana ya Mkopo
Usimamizi wa dhamana hauishii kwenye utoaji wa hati fungani. Watoaji wanatakiwa kudumisha thamani ya dhamana katika kipindi chote cha hati fungani. Hili linahusisha tathmini za mara kwa mara ili kuhakikisha thamani ya dhamana inaendelea kutosha kugharamia wajibu uliobaki. Thamani inaposhuka kutokana na kushuka kwa thamani au sababu nyinginezo, mtoaji anaweza kulazimika kubadilisha dhamana hiyo au kutoa mali za ziada ili kudumisha ufunikaji wa kutosha.
Wamiliki wa hati fungani mara nyingi huhitaji watoaji waweke masharti ya ahadi (covenants): vifungu vya kimkataba vinavyoweka wajibu fulani kwa mtoaji, kama vile kudumisha uwiano mahususi wa kifedha au kuzuia uuzaji wa mali. Masharti haya hufanya kazi kama kinga, kuhakikisha mtoaji hadhoofishi thamani ya dhamana ya mkopo katika kipindi chote cha hati fungani.
Matumizi na Aina Tofauti
Hati fungani zenye dhamana ya mali huja katika aina mbalimbali, kila moja ikiwa imeundwa kukidhi mahitaji mahususi ya ufadhili na hali za soko. Kwa mfano, hati fungani zinazoungwa mkono na mali hudhaminiwa kwa mali zinazoshikika kama vile majengo au akaunti zinazopokelewa, huku hati fungani zilizofunikwa zikitoa haki mbili za madai, zikimruhusu mwenye hati fungani kudai mali za jumla za mtoaji pamoja na kapu la dhamana. Vilevile, hati fungani za miradi hudhaminiwa kwa mapato yanayotokana na miradi mahususi, kama vile ujenzi wa miundombinu, na mara nyingi hutumika katika mipango mikubwa ya ufadhili.
Mbali na aina hizi za kawaida, bidhaa zilizopangiliwa kama vile Collateralised Loan Obligations (CLOs) huunganisha mikopo mingi ya mashirika katika dhamana moja, na hivyo kutoa mseto wa uwekezaji na kupunguza hatari za kushindwa kulipa kwa kila mkopo mmoja mmoja. Kila aina ya hati fungani yenye dhamana ya ziada hutimiza kusudi tofauti, ikiwapa watoaji wepesi wa kupangilia madeni huku ikiwapa wawekezaji viwango tofauti vya usalama na mapato yanayozingatia hatari.
Changamoto na Mambo ya Kuzingatia
Ingawa kuweka mali kama dhamana kuna manufaa yasiyopingika, pia kunaleta changamoto. Wasiwasi mmoja mkubwa ni hatari ya kushuka kwa thamani ya dhamana. Ikiwa mali zilizowekwa rehani zitapoteza thamani, wenye hati za dhamana wanaweza kukabiliwa na urejeshaji mdogo endapo mkopaji atashindwa kulipa. Hatari hii inasisitiza umuhimu wa mbinu thabiti za tathmini ya thamani na ufuatiliaji endelevu wa mali.
Changamoto za kisheria na za kiutendaji ni jambo jingine la kuzingatia. Kuandaa na kutekeleza mikataba ya dhamana zilizowekewa rehani, kuweka haki za rehani na kusimamia SPV kunahitaji juhudi kubwa za kiutawala na gharama kubwa za kisheria. Zaidi ya hayo, katika maeneo ya kisheria yenye mifumo ya kifedha iliyoendelea kidogo, utekelezaji wa madai dhidi ya dhamana ya mkopo unaweza kuchukua muda mrefu na kuwa na kutokuwa na uhakika, jambo linaloweza kudhoofisha imani ya wawekezaji.
Mwisho, dhamana zenye dhamana za mali zinaweza kuleta hatari ya kimaadili. Kwa kuweka mali maalum kama dhamana, watoaji wanaweza kudhani kuwa ukaguzi wa hali yao pana ya kifedha umepungua, na hivyo kusababisha mienendo ya kibiashara yenye hatari kubwa zaidi. Hii inaonyesha umuhimu wa usimamizi imara wa kidhibiti na bidii ya wawekezaji.
Faida za Uwekaji wa Dhamana
Licha ya changamoto hizi, kuweka dhamana kwa hati fungani za mashirika kunabaki kuwa chombo chenye thamani kwa watoaji na wawekezaji. Kwa watoaji, uwepo wa dhamana hupunguza hatari inayoonekana ya kushindwa kulipa, na kuwawezesha kupata mtaji kwa viwango vya chini vya riba. Pia hupanua wigo wa wawekezaji, kwa kuwa hati fungani zenye dhamana huwavutia wawekezaji taasisi wasiopenda hatari kama vile mifuko ya pensheni na kampuni za bima.
Kwa wawekezaji, uwekaji wa dhamana (collateralisation) hutoa safu ya ziada ya usalama, na kuboresha matarajio ya urejeshaji endapo mkopaji atashindwa kulipa. Ushahidi wa kitakwimu unaonyesha kuwa hati fungani zenye dhamana huwa na viwango vya juu vya urejeshaji ikilinganishwa na madeni yasiyo na dhamana, jambo linalozifanya kuwa chaguo linalopendelewa kwa portifolio za kihafidhina.
Kwa ufupi
Kuweka dhamana kwa hati fungani za mashirika ni mkakati wa kifedha wa hali ya juu unaoimarisha ustahiki wa mikopo, kupunguza gharama za kukopa, na kuwapa wawekezaji uhakika zaidi. Kwa kupangilia kwa makini mikataba ya kisheria, kutathmini dhamana kwa usahihi, na kudumisha uwazi, watoaji hupata manufaa makubwa huku wakitoa chombo cha uwekezaji kilicho salama na cha kuvutia kwa wawekezaji. Hata hivyo, kama utaratibu mwingine wowote wa kifedha, unahitaji mipango na utekelezaji makini ili kusawazisha manufaa yanayoweza kupatikana na hatari zilizomo. Masoko ya fedha ya dunia yanapoendelea kubadilika, hati fungani zenye dhamana zinatarajiwa kubaki nguzo kuu ya ufadhili wa mashirika, zikijirekebisha kulingana na changamoto na fursa mpya katika mazingira ya kiuchumi yanayozidi kuwa tata.
Gharama za kutoa na kuendeleza hatifungani na mifuko ya uwekezaji
| Kundi | Aina ya gharama | Dhamana za Mikopo | Mifuko ya uwekezaji |
|---|---|---|---|
| Utoaji wa awali na uanzishaji | Ada za uwekaji dhamana (underwriting) | 0.5%–2.0% ya jumla ya kiasi cha utoaji | 2.0%–6.0% (ada za uwekaji) |
| Ada za kisheria na za udhibiti | 0.05%–0.3% ya ukubwa wa utoaji (EUR 10,000–EUR 50,000) | €25k–€200k | |
| Ada za wakala wa ukadiriaji | 0.02%–0.1% ya jumla ya utoaji | Kwa kawaida haitumiki | |
| Ada za uorodheshaji | EUR 5,000–EUR 50,000 | €25k–€250k | |
| Masoko na usambazaji | 0.1%–0.5% ya ukubwa wa toleo | EUR 20,000–EUR 200,000 | |
| Uundaji wa muundo wa mhifadhi na mdhamini wa uhifadhi | Kwa kawaida haitumiki | €10k–€50k | |
| Ukaguzi na tathmini ya thamani | Kwa kawaida hujumuishwa katika gharama za kisheria | €10k–€50k | |
| Usajili wa kisheria na kidhibiti | €10k–€50k | EUR 5,000–EUR 50,000 | |
| Uanzishaji wa msimamizi wa dhamana (trustee) na wakala wa malipo | €2k–€20k | Kwa kawaida haitumiki | |
| Uanzishaji wa mahusiano na wawekezaji | €15k–€50k | Imejumuishwa katika uuzaji (€20k–€200k) | |
| Matengenezo yanayoendelea | Ada za usimamizi | haihusiki | 0.5%–2.0% kwa mwaka ya AUM |
| Ada za uhifadhi wa mali na za mhifadhi | haihusiki | 0.02%–0.1% kwa mwaka ya AUM | |
| Utawala na uhasibu | EUR 10,000–EUR 100,000 kwa mwaka (kuripoti kwa ajili ya uzingatiaji wa sheria na kanuni) | 0.05%–0.25% kwa mwaka ya AUM | |
| Ada za ukaguzi wa hesabu | Kwa kawaida hujumuishwa katika ripoti | €10k–€50k kwa mwaka | |
| Ada za mdhamini na wakala wa malipo | €2k–€20k kwa mwaka | Kwa kawaida haitumiki | |
| Utoaji taarifa na uzingatiaji wa sheria na kanuni | €10k–€100k kwa mwaka | €15k–€75k kwa mwaka | |
| Mahusiano na Wawekezaji | €15k–€50k kwa mwaka | €20k–€75k kwa mwaka | |
| Ada za usambazaji na mauzo | Kwa kawaida haitumiki | 0.1%–1.0% kwa mwaka (ada za mwendelezo) | |
| Malipo ya kuponi | Kuponi ya kila mwaka ya 2%–8% | Kwa kawaida haitumiki | |
| Ada za utendaji | Kwa kawaida haitumiki | 10%–20% ya faida ya ziada (kwa masharti) |
Muhtasari Linganishi na Mambo ya Kuzingatia katika Usimamizi wa Gharama
- Dhamana za madeni (Bonds): Kwa ujumla huwa na gharama kubwa za awali zisizobadilika za utoaji lakini gharama ndogo kiasi za matengenezo ya kila mwaka (bila kujumuisha malipo ya riba). Gharama za riba ni mzigo mkubwa wa muda mrefu.
- Mifuko ya uwekezaji: Huwa na gharama za uanzishaji za chini kiasi (kulingana na ukubwa), lakini gharama za uendeshaji zinazoendelea ni za juu zaidi kwa kiasi kikubwa na zinahusiana moja kwa moja na AUM. Gharama huongezeka sambamba na ukuaji wa mfuko, hasa kupitia ada za usimamizi na ada zinazoweza kutozwa kulingana na utendaji.
Gharama Zinazohusiana na Utoaji wa Hati Fungani
Shirika, manispaa au serikali huru inapochagua kutoa dhamana za madeni ili kukusanya mtaji, hukumbana na gharama mbalimbali za wazi na zisizo za wazi, zilizoorodheshwa hapa chini kwa uangalifu mkubwa:
A. Gharama za Awali za Utoaji
1. Ada za Udhamini wa Utoaji (Underwriting)
- Kwa kawaida huanzia 0.5% hadi 2.0% ya jumla ya kiasi kilichotolewa. Ada hizi hulipa benki za uwekezaji kwa kupangilia, kupanga bei, na kusambaza hati fungani kwa wawekezaji.
2. Ada za Kisheria
- Gharama zinazohusiana na kuandaa nyaraka za kisheria na waraka wa toleo (prospectus). Kwa kawaida kati ya 0.05% na 0.3% ya toleo la hati fungani, kulingana na ugumu wake.
3. Ada za Wakala wa Ukadiriaji
- Malipo kwa mashirika ya ukadiriaji (Moody’s, S&P, Fitch) kwa ajili ya ukadiriaji wa mikopo. Hutofautiana kutoka 0.02% hadi 0.1% ya ukubwa wa utoaji, mara nyingi ada isiyobadilika ya chini kabisa ikitumika.
4. Ada za Uorodheshaji
- Gharama zinazotozwa na masoko ya hisa kwa kuorodhesha dhamana. Takriban kati ya €5,000–€50,000 kwa mwaka kulingana na mamlaka ya kisheria na soko la hisa.
5. Ada za Udhibiti
- Ada za kuwasilisha na kusajili kwa mamlaka za udhibiti wa fedha (k.m., SEC, FCA, BaFin). Kwa kawaida ni kiasi maalum kinachotofautiana sana kulingana na mamlaka ya kisheria, kwa kawaida kati ya EUR 10,000 na EUR 50,000.
6. Gharama za Masoko na Usambazaji
- Ziara za kutangaza utoaji kwa wawekezaji (roadshow), matukio ya uuzaji, nyaraka na mawasilisho kwa wawekezaji. Kwa kawaida huanzia 0.1% hadi 0.5% ya ukubwa wa utoaji.
B. Gharama za Matengenezo Zinazojirudia za Dhamana za Madeni (Bonds)
1. Ada za Mdhamini au Wakala wa Malipo
- Ada za kila mwaka za ushughulikiaji wa malipo na usimamizi wa kiutawala. Kwa kawaida kati ya EUR 2,000 na EUR 20,000 kwa mwaka, kulingana na ugumu na ukubwa wa toleo.
2. Gharama za Utoaji Taarifa na Uzingatiaji wa Sheria na Kanuni
- Utoaji wa taarifa za kifedha za mara kwa mara, mahitaji ya ufichuzi na nyaraka za uzingatiaji wa sheria na kanuni. Gharama kwa kawaida ni kati ya €10,000–€100,000 kwa mwaka, kulingana na ugumu wa udhibiti na muundo wa hati fungani.
3. Mahusiano na Wawekezaji
- Gharama zinazohusiana na kudumisha mawasiliano madhubuti na wamiliki wa dhamana za madeni. Bajeti za kila mwaka mara nyingi ni takriban €15,000–€50,000.
4. Malipo ya Kuponi (Gharama ya Riba)
- Gharama dhahiri ya kuhudumia deni, inayolipwa mara kwa mara kwa wamiliki wa hati fungani. Malipo ya riba ndiyo mzigo mkuu wa kifedha, kwa kawaida asilimia 2%–8% kwa mwaka, kulingana na hadhi ya mikopo na hali ya soko.