Vyombo Bunifu vya Kifedha kwa Suluhisho za Ufadhili Zinazobadilika
Katika International Finance Bank (IFB), tuna utaalamu wa kubuni vyombo vya kifedha vilivyoundwa mahsusi vinavyowawezesha wateja wetu kufikia malengo yao ya ufadhili na uwekezaji kwa usahihi na ufanisi. Iwe ni shirika linalotafuta kuboresha mtaji, mwekezaji anayelenga kuongeza wigo wa mkoba wake wa uwekezaji, au taasisi inayohitaji ufadhili wa kibunifu, IFB hutoa wigo kamili wa suluhisho zilizoundwa kulingana na mahitaji yako mahususi.
Utaalamu wetu unahusisha miundo mbalimbali ya kifedha, ikiwemo vyombo vya uwekezaji, ufadhili wa madeni na ufadhili wa hisa, suluhisho za fedha zilizopangiliwa, pamoja na vyombo vya ufadhili wa biashara na mauzo ya nje. Kila chombo kimeundwa kwa umakini ili kuendana na malengo yako ya kimkakati, kuimarisha unyumbufu wa kifedha na kupunguza hatari katika soko la kimataifa linalobadilika.
Katika IFB, tunakwenda mbali zaidi ya huduma za kawaida za kibenki ili kutoa suluhisho za hali ya juu kama vile mifuko ya uwekezaji katika mali isiyohamishika (REITs), kampuni za kusudi maalum la ununuzi (SPACs), hati fungani za kijani, na hati za dhamana zilizopangiliwa. Kwa kuunganisha ubunifu na mtazamo unaomweka mteja mbele, tunahakikisha kuwa mikakati yako ya kifedha ni imara, endelevu, na iliyojiweka vyema kwa mafanikio.
IFB ni mshirika aliyejitolea katika changamoto za fedha za kisasa. Chunguza anuwai ya vyombo vyetu vya kifedha na ugundue jinsi tunavyoweza kukusaidia kufikia ukuaji wa kimageuzi na athari ya kudumu.
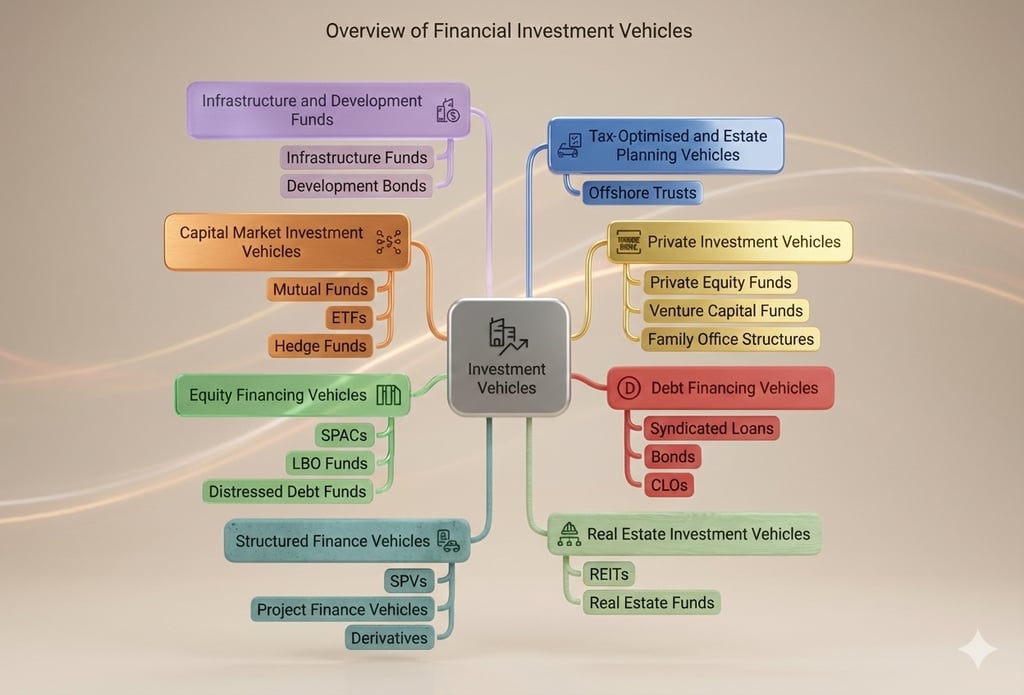
I. Vyombo vya Uwekezaji
Vyombo hivi vimeundwa kukusanya na kusimamia mtaji kwa ajili ya uwekezaji katika aina mahususi za mali au masoko.
1. Vyombo vya Uwekezaji wa Mali Isiyohamishika
Mifuko ya Uwekezaji katika Mali Isiyohamishika (REITs)
- Madhumuni: Kuwezesha uwekezaji wa pamoja katika mali isiyohamishika inayozalisha mapato.
- Utaratibu: REIT hukusanya mtaji kutoka kwa wawekezaji wengi ili kununua na kusimamia mali, na hugawa faida zinazotokana na mapato ya kodi au ongezeko la thamani ya mali.
- Faida: Hutoa ukwasi kwa uwekezaji wa mali isiyohamishika, usimamizi wa kitaalamu, na urahisi wa kufikiwa na wawekezaji wadogo.
Mifuko ya Mali Isiyohamishika
- Madhumuni: Kutoa ushiriki mseto katika soko la mali isiyohamishika, ikiwa ni pamoja na miradi ya uendelezaji.
- Utaratibu: Mtaji hukusanywa katika mfuko unaosimamiwa na wataalamu ili kuwekeza katika mali mbalimbali za majengo na ardhi, zikiwemo mali za kibiashara, za makazi au za viwandani.
- Faida: Hatari iliyosambazwa, uwezekano wa mapato ya juu kupitia mikakati ya kuongeza thamani, na malengo ya uwekezaji yaliyoundwa mahsusi.
2. Vyombo vya Uwekezaji vya Soko la Mitaji
Mifuko ya Pamoja ya Uwekezaji
- Madhumuni: Kuwawezesha wawekezaji wa rejareja na wa kitaasisi kupata portfolio mseto za dhamana.
- Utaratibu: Wawekezaji hununua hisa katika mfuko unaosimamiwa kitaalamu ambao hugawa mtaji katika hisa, hatifungani, au mchanganyiko wa mali.
- Faida: Mtawanyo wa hatari, ukwasi, na fursa ya kupata usimamizi wa kitaalamu.
Mifuko ya Uwekezaji Inayouzwa Sokoni (ETFs)
- Madhumuni: Kuchanganya mseto wa uwekezaji na ukwasi ili kupata ufikiaji wa masoko kwa gharama nafuu.
- Utaratibu: ETF hufuatilia fahirisi mahususi, bidhaa za msingi, au aina za mali, na kuwawezesha wawekezaji kununua na kuuza hisa kwenye masoko ya hisa.
- Faida: Viwango vya chini vya gharama, ukwasi wa juu, na uwazi.
Mifuko ya Hedge
- Madhumuni: Kufikia mapato ya juu kwa kutumia mikakati ya kisasa ya uwekezaji.
- Utaratibu: Mifuko ya ua hutumia mikopo ya kuongeza nguvu ya uwekezaji, bidhaa derivative na ubadilishanaji wa faida ya tofauti ya bei ili kuongeza mapato katika aina mbalimbali za mali.
- Manufaa: Uwezekano wa mapato ya kipekee na upatikanaji wa mikakati mbadala ya uwekezaji.
3. Vyombo vya Uwekezaji vya Kibinafsi
Mifuko ya Uwekezaji wa Kampuni Binafsi (Private Equity)
- Madhumuni: Kuwekeza katika kampuni binafsi au kushiriki katika ununuzi wa kampuni kwa udhibiti.
- Utaratibu: Benki hukusanya mfuko wa fedha, ambao kisha hutumika kupata hisa katika kampuni binafsi au kufadhili ununuzi wa kampuni unaotumia mikopo mikubwa.
- Faida: Mapato ya juu kupitia usimamizi hai wa kampuni na ukuaji wake.
Mifuko ya Mitaji ya Ubia (Venture Capital)
- Madhumuni: Kufadhili kampuni changa au kampuni za hatua za awali zenye uwezo mkubwa wa ukuaji.
- Utaratibu: Fedha huwekezwa kama uwekezaji wa hisa katika kampuni changa, mara nyingi kwa kubadilishana na hisa kubwa za umiliki.
- Faida: Fursa ya kufikia sekta bunifu na nafasi za ukuaji wa juu.
Miundo ya Ofisi za Familia
- Madhumuni: Kusimamia utajiri na uwekezaji wa watu au familia zenye thamani kubwa ya mali.
- Utaratibu: Benki huanzisha au husaidia kuunda ofisi za familia zinazosimamia uwekezaji, mipango ya urithi na shughuli za hisani.
- Faida: Usimamizi wa utajiri uliobuniwa kulingana na mahitaji ya mteja na uhifadhi wa utajiri kati ya vizazi.
4. Mifuko ya Miundombinu na Maendeleo
Mifuko ya Miundombinu
- Madhumuni: Kufadhili miradi mikubwa ya miundombinu, kama vile nishati, usafirishaji, au huduma za umma.
- Utaratibu: Kukusanya mtaji wa wawekezaji katika mifuko inayolenga mali za miundombinu zinazozalisha mapato.
- Faida: Mtiririko wa fedha thabiti wa muda mrefu na uwezekano wa athari chanya kwa jamii.
Dhamana za Maendeleo
- Madhumuni: Kuunga mkono miradi katika masoko yanayoibukia au maeneo yaliyo nyuma kimaendeleo.
- Utaratibu: Utoaji wa hati fungani ili kufadhili miradi kama vile afya, elimu au maendeleo ya miundombinu.
- Faida: Mapato yasiyobadilika ya mapato ya kudumu na ulinganifu na malengo yanayozingatia uwajibikaji kwa jamii.
II. Vyombo vya Ufadhili kwa Deni
1. Vyombo vya Jadi vya Madeni
Mikopo ya Pamoja
- Madhumuni: Kutoa ufadhili mkubwa kwa kukusanya rasilimali kutoka kwa wakopeshaji kadhaa.
- Utaratibu: Muungano wa benki hutoa mkopo kwa pamoja kwa mkopaji, mara nyingi kwa ajili ya miradi mikubwa au upanuzi.
- Faida: Husambaza hatari miongoni mwa wakopeshaji na kuwezesha upatikanaji wa kiasi kikubwa cha mtaji.
Hati Fungani (za Mashirika, za Serikali Huru, Hati Fungani za Kijani)
- Madhumuni: Kukusanya mtaji kwa ajili ya mashirika, serikali, au miradi inayozingatia uendelevu wa mazingira.
- Utaratibu: Dhamana za madeni hutolewa kwa wawekezaji, zikiahidi malipo ya riba ya mara kwa mara na ulipaji wa mtaji wakati wa ukomavu.
- Faida: Mapato yanayotabirika na kuoana na malengo mahususi ya uwekezaji.
2. Vyombo vya Uwekaji Dhamana (Securitisation Vehicles)
Collateralised Loan Obligations (CLOs)
- Madhumuni: Kufunga mikopo ya mashirika katika dhamana zinazoweza kuuzwa sokoni.
- Utaratibu: Mikopo hukusanywa pamoja na kugawanywa katika makundi kulingana na hatari na mapato, na wawekezaji huchagua viwango wanavyopendelea
- Faida: Huimarisha ukwasi na kutawanya mfiduo wa hatari.
Dhamana Zinazoungwa Mkono na Rehani (MBS)
- Madhumuni: Kubadilisha mikopo ya rehani kuwa mtaji unaopatikana kwa urahisi.
- Utaratibu: Kundi la rehani hugeuzwa kuwa dhamana zinazouzwa (securitisation), na hati za dhamana hutolewa zikiungwa mkono na mtiririko wa fedha kutoka kwa rehani hizo.
- Faida: Huziwezesha benki kupunguza msongo kwenye nafasi ya mizania na huwapa wawekezaji ushiriki katika masoko ya mali isiyohamishika.
3. Vyombo Mseto vya Madeni
Ufadhili wa Kati (Mezzanine Financing)
- Madhumuni: Kutoa deni la daraja la chini lenye mapato yanayofanana na ya hisa.
- Utaratibu: Deni hutolewa likiwa na sifa kama vile hati za ununuzi wa hisa (warrants) au uwezekano wa kubadilishwa kuwa hisa.
- Manufaa: Ufadhili unaobadilika kwa wakopaji na mapato ya juu kwa wawekezaji.
Hati za Dhamana Zilizopangiliwa
- Madhumuni: Kubinafsisha wasifu wa hatari na faida kwa wawekezaji.
- Utaratibu: Hati hizi huunganisha vyombo vya mapato yasiyobadilika na vyombo derivative, na kupangilia malipo ili kukidhi mahitaji ya mwekezaji.
- Faida: Hutoa ulinzi wa mtaji pamoja na uwezekano wa faida ya juu zaidi.
4. Ufadhili Maalumu wa Biashara
Mifuko ya Ufadhili wa Biashara
- Madhumuni: Kuwezesha mtaji wa uendeshaji kwa biashara za uagizaji na usafirishaji bidhaa nje.
- Utaratibu: Fedha hutumika kufadhili mapema miamala ya kibiashara, mara nyingi kwa dhamana ya bidhaa au madai yanayopokelewa.
- Faida: Hupunguza hatari ya mwenza katika muamala na kuharakisha mtiririko wa fedha.
Vyombo vya Forfaiting
- Madhumuni: Kutoa ukwasi kwa wasafirishaji bidhaa nje kwa kununua madai ya malipo wanayostahili kupokea.
- Utaratibu: Benki au SPV hununua stahiki za malipo (receivables) kwa punguzo, ikichukua hatari ya kutolipwa.
- Manufaa: Huboresha ukwasi wa msafirishaji nje na huhamishia hatari kwa mnunuzi.
Ufadhili Unaodhaminiwa na Wakala wa Mikopo ya Mauzo ya Nje (ECA)
- Madhumuni: Kuunga mkono uchumi unaotegemea mauzo ya nje kwa kutoa bima au ufadhili wa biashara ya kuvuka mipaka.
- Utaratibu: Benki hushirikiana na ECA kutoa dhamana za mikopo au ufadhili wa moja kwa moja kwa wasafirishaji bidhaa nje ya nchi.
- Manufaa: Hupunguza hatari za kisiasa na za kibiashara.
III. Vyombo vya Ufadhili wa Hisa
1. Vyombo vya Pamoja vya Uwekezaji katika Hisa
Kampuni za Madhumuni Maalum ya Ununuzi (SPACs)
- Madhumuni: Kukusanya mtaji wa kupata au kuunganishwa na kampuni binafsi, na hivyo kuiingiza sokoni kwa umma.
- Utaratibu: SPAC huundwa kama kampuni iliyoorodheshwa hadharani inayokusanya fedha kupitia IPO kisha hutafuta kampuni lengwa ya kuinunua.
- Faida: Hutoa njia ya haraka ya kuingia kwenye masoko ya umma kwa kampuni binafsi na huwapa wawekezaji uwezekano wa faida kubwa.
Mifuko ya Ununuzi wa Kampuni kwa Kutumia Mikopo (LBO)
- Madhumuni: Kuwezesha ununuzi wa kampuni kwa kutumia kiasi kikubwa cha fedha zilizokopwa.
- Utaratibu: Mfuko hukusanya mtaji wa wawekezaji na kutumia mikopo kununua kampuni, kwa lengo la kuongeza thamani yake kabla ya kuziuza tena.
- Faida: Uwezekano mkubwa wa mapato kwa wamiliki wa hisa na upatikanaji wa ununuzi mkubwa zaidi wa kampuni kwa mtaji mdogo wa hisa.
Mifuko ya Madeni Yenye Matatizo (Distressed Debt Funds)
- Madhumuni: Kupata madeni yasiyofanya vizuri au yaliyoshindwa kulipwa kwa lengo la kuyapangilia upya au kurejesha mali.
- Utaratibu: Mifuko ya uwekezaji hununua madeni kwa punguzo kubwa, ama kwa lengo la kulipwa chini ya masharti yaliyorekebishwa au kwa lengo la kupata udhibiti wa mali msingi.
- Faida: Hutoa mapato ya juu kwa wawekezaji wenye ujuzi na hutoa fursa ya kufufua kampuni zenye matatizo.
2. Vyombo vya Athari za Kijamii na ESG
Mifuko ya Athari za Kijamii
- Madhumuni: Kuwekeza katika miradi inayotoa matokeo ya kijamii yanayopimika sambamba na mapato ya kifedha.
- Utaratibu: Fedha huelekezwa kwenye miradi inayoshughulikia mahitaji ya jamii, kama vile elimu, huduma za afya, au kupunguza umaskini.
- Faida: Inaendana na maadili ya wawekezaji huku ikizalisha mapato ya kifedha.
Hati za Dhamana za Kijani
- Madhumuni: Kufadhili miradi rafiki kwa mazingira, kama vile nishati mbadala au udhibiti wa uchafuzi.
- Utaratibu: Hati fungani hutolewa na mapato yake hutengwa kwa ajili ya miradi ya mazingira (green) pekee.
- Faida: Huvutia wawekezaji wanaozingatia ESG na kuunga mkono uendelevu wa mazingira.
Vyombo vya Uwekezaji vya ESG
- Madhumuni: Kuzingatia uwekezaji unaozingatia kanuni za Mazingira, Jamii na Utawala (ESG).
- Utaratibu: Fedha huelekezwa kwa kampuni au miradi yenye viwango vya juu vya ESG, mara nyingi pamoja na vipimo vinavyopimika vya athari.
- Faida: Hutofautisha jalada la uwekezaji huku ikikuza uendelevu na uwajibikaji kwa jamii.
IV. Vyombo vya Ufadhili Uliopangiliwa
1. Vyombo vya Kutenganisha Hatari
Vyombo Maalum vya Kusudi (SPVs)
- Madhumuni: Kutenganisha hatari ya kifedha na mizania ya kampuni mama.
- Utaratibu: SPV huundwa kama vyombo tofauti vya kisheria vya kumiliki mali au madeni mahususi, vikilinda kampuni mama dhidi ya hatari.
- Faida: Huimarisha uwezo wa kukopesheka na kupunguza mfiduo wa hatari za kifedha.
Mifuko ya Dhamana ya Nje ya Nchi (Offshore Trusts)
- Madhumuni: Kulinda na kusimamia mali katika mamlaka za kisheria zenye faida za kodi.
- Utaratibu: Amana huanzishwa nje ya nchi na hushikilia mali kwa niaba ya walengwa, mara nyingi kwa ajili ya mipango ya urithi au uboreshaji wa kodi.
- Faida: Hutoa usiri, ufanisi wa kodi, na ulinzi dhidi ya wadai.
Kampuni za Bima za Ndani ya Kikundi
- Madhumuni: Kutoa suluhisho zilizoundwa mahsusi za usimamizi wa hatari kwa makampuni.
- Utaratibu: Kampuni ya bima inayomilikiwa na kampuni mama hudhamini hatari mahususi za kampuni mama au kampuni tanzu zake.
- Faida: Hupunguza gharama za bima, huboresha usimamizi wa hatari, na huhifadhi malipo ya malipo ya bima.
2. Ufadhili wa Miradi na Mali
Vyombo vya Ufadhili wa Miradi
- Madhumuni: Kufadhili miradi mikubwa ya miundombinu au ya viwanda kwa kurejea kwa kiwango kidogo kwa wadhamini wa mradi.
- Utaratibu: Ufadhili hutegemea mtiririko wa fedha wa mradi, mara nyingi kwa kutumia SPV kutenga hatari.
- Faida: Hupunguza dhima ya mdhamini na huvutia wawekezaji mbalimbali.
Kampuni za Ukodishaji wa Mali
- Madhumuni: Kufadhili matumizi ya mali za thamani kubwa bila kuhitaji umiliki.
- Utaratibu: Kampuni za ukodishaji hupata mali (kwa mfano ndege, mashine) na kuzikodisha kwa biashara chini ya mikataba ya muda mrefu.
- Faida: Hulinda mtaji wa wapangaji na huzalisha mtiririko thabiti wa fedha kwa wakodishaji.
3. Miundo Inayotegemea Bidhaa Derivative
Mikataba ya Kubadilishana Hatari ya Kushindwa Kulipa (CDS)
- Madhumuni: Kujikinga dhidi ya hatari ya mkopo au kubashiri kuhusu matukio ya mikopo.
- Utaratibu: Mkataba wa CDS humlipa mnunuzi iwapo taasisi inayorejelewa itashindwa kulipa deni au itakumbwa na tukio la mkopo.
- Faida: Hupunguza hatari ya mikopo na huwawezesha wawekezaji kuchukua nafasi kuhusu ubora wa mikopo.
Viingilio vya Hali ya Hewa (Weather Derivatives)
- Madhumuni: Kujikinga dhidi ya hatari zinazohusiana na hali ya hewa zinazoathiri mapato au gharama.
- Utaratibu: Mkataba wa derivative hulipa kulingana na hali za hewa zilizoainishwa mapema, kama vile joto au mvua.
- Faida: Hulinda biashara katika sekta zinazoathiriwa na hali ya hewa, kama vile kilimo au nishati.
V. Vyombo vya Uboreshaji wa Kodi na Mipango ya Mirathi
1. Miundo ya Usimamizi wa Utajiri
Mifuko ya Dhamana ya Nje ya Nchi (Offshore Trusts)
- Madhumuni: Kuhifadhi utajiri na kupanga mfiduo wa kodi ndani ya mipaka ya sheria (uripoti wa CRS na FATCA unaendelea kutumika).
- Utaratibu: Amana za uaminifu hushikilia na kusimamia mali kwa niaba ya walengwa katika mamlaka za kisheria zenye sheria za kodi zinazofaa.
- Faida: Huhakikisha ulinzi wa mali, usiri, na uhamishaji bora wa utajiri.
Miundo ya Ofisi za Familia
- Madhumuni: Kutoa huduma kamili za Usimamizi wa Utajiri kwa watu binafsi au familia zenye utajiri mkubwa.
- Utaratibu: Ofisi za familia husimamia uwekezaji, mipango ya kodi na ugawaji hisani, mara nyingi kwa timu maalum.
- Faida: Huunganisha usimamizi wa fedha na kuoanisha mikakati na malengo ya familia.
Misingi
- Madhumuni: Kusimamia mali kwa madhumuni ya hisani au ya familia.
- Utaratibu: Taasisi ya hisani humiliki mali na kugawa mapato kwa wanufaika au kwa malengo ya hisani kama ilivyoainishwa katika hati yake ya uanzishwaji.
- Faida: Hutoa manufaa ya kodi, huhakikisha mwendelezo, na huendana na malengo ya hisani.
2. Vyombo vya Uwekezaji Vyenye Ufanisi wa Kodi
Hati za Dhamana Zilizopangiliwa
- Madhumuni: Kuboresha mapato pamoja na faida zinazowezekana za kikodi.
- Utaratibu: Hati hizi zimeundwa kutoa malipo yaliyobinafsishwa huku zikinufaika na mifumo mahususi ya kodi.
- Faida: Hutoa suluhisho zilizobuniwa mahsusi kwa watu binafsi wenye utajiri mkubwa wenye masuala ya kipekee ya kodi.
VI. Vyombo vya Ufadhili wa Biashara na Mauzo ya Nje
1. Zana za Ufadhili wa Biashara
Barua za Mkopo
- Madhumuni: Kuhakikisha malipo katika miamala ya biashara ya kimataifa.
- Utaratibu: Benki hutoa barua inayohakikisha malipo kwa muuzaji pindi masharti ya mkataba yatakapotimizwa.
- Faida: Hupunguza hatari ya mwenza wa muamala na kuwezesha biashara ya kuvuka mipaka.
Programu za Ufadhili wa Mnyororo wa Ugavi
- Madhumuni: Kuboresha mtaji wa uendeshaji kwa wanunuzi na wasambazaji.
- Utaratibu: Benki hutoa malipo ya mapema kwa wasambazaji kwa kuzingatia ankara zilizoidhinishwa na mnunuzi.
- Faida: Huboresha mtiririko wa fedha taslimu na kuimarisha uhusiano na wasambazaji.
2. Vyombo Maalum vya Mauzo ya Nje
Vyombo vya Forfaiting
- Madhumuni: Kuwapatia wauzaji bidhaa nje ukwasi kwa kununua madai ya malipo bila kurejelea kwa muuzaji (without recourse).
- Utaratibu: Benki au kampuni maalum ya malengo (SPV) hununua madai ya malipo ya muda wa kati hadi mrefu kutoka kwa wauzaji bidhaa nje kwa bei ya punguzo.
- Faida: Huhamishia hatari kwa mnunuzi wa madeni (forfaiter) na kuboresha upatikanaji wa fedha taslimu kwa wauzaji bidhaa nje.
Ufadhili Unaodhaminiwa na Wakala wa Mikopo ya Mauzo ya Nje (ECA)
- Madhumuni: Kusaidia wauzaji bidhaa nje kwa masharti ya ufadhili yanayoshindana.
- Utaratibu: Benki hushirikiana na mashirika ya mikopo ya mauzo ya nje (ECAs) ili kupata dhamana au ufadhili kwa biashara ya kimataifa.
- Faida: Hupunguza gharama za ufadhili na kupunguza hatari za kisiasa na za kibiashara.
VII. Vyombo vya Ufadhili wa Mashirika na Urekebishaji
1. Miundo ya Madeni na Hisa za Mashirika
Mifuko ya Ununuzi wa Kampuni kwa Mkopo (LBO) (Tazama Vyombo vya Hisa)
2. Vyombo vya Urekebishaji wa Madeni
Mifuko ya Madeni Yenye Matatizo (Tazama Vyombo vya Hisa)
3. Vyombo vya Usimamizi wa Ukwasi
Huduma za Usimamizi wa Hazina
- Madhumuni: Kuboresha mtiririko wa fedha na ukwasi kwa mashirika.
- Utaratibu: Benki hutoa suluhisho kama vile ukusanyaji wa fedha taslimu mahali pamoja, utabiri wa ukwasi, na uboreshaji wa mtaji wa uendeshaji.
- Faida: Huongeza ufanisi wa kifedha na kupunguza gharama za ufadhili.
VIII. Vyombo Maalum na Vilivyobinafsishwa
1. Miundo Maalum
Vyombo Maalum vya Kusudi (SPVs) (Tazama Ufadhili Uliopangiliwa)
2. Mifuko ya Uwekezaji ya Sekta Maalum
Mifuko ya Nishati Jadidifu
- Madhumuni: Kufadhili miradi ya nishati jadidifu.
- Utaratibu: Mifuko hukusanya mtaji kwa ajili ya uwekezaji katika miradi ya nishati ya jua, upepo, au umeme wa maji.
- Faida: Inaoana na malengo ya ESG na hutoa mapato thabiti ya muda mrefu.
Mifuko ya Ubunifu wa Teknolojia
- Madhumuni: Kuwekeza katika teknolojia zinazoibuka na kampuni changa.
- Utaratibu: Fedha hutengwa kwa sekta zenye ukuaji wa juu kama vile akili bandia (AI), bayoteknolojia au fintech.
- Faida: Uwezekano wa mapato ya juu na ufikiaji wa sekta za teknolojia ya hali ya juu.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.