Akaunti Maalum
Akaunti za Escrow
Katika International Finance Bank LTD, tunajivunia dhamira yetu ya kulinda miamala yako ya kifedha. Kupitia huduma zetu kamili za escrow, tunatoa usalama na uhakika wa hali ya juu, tukifanya uzoefu wako wa kununua au kuuza uwe rahisi iwezekanavyo.
Iwe unanunua mali, unafanya biashara, unajadili kukodisha au unatekeleza muamala wowote unaohitaji usalama na uaminifu, tunaweza kukusaidia. Akaunti za Escrow zetu za Mali Isiyohamishika zimeundwa kuwapa wanunuzi na wauzaji utulivu wa akili kwa kuhifadhi fedha kwa usalama hadi masharti yote ya mkataba yatimizwe. Kupitia Akaunti zetu za Escrow za Miamala ya Mtandaoni, tunaleta kiwango hicho hicho cha usalama kwenye ulimwengu wa kidijitali, tukihakikisha miamala salama ya biashara ya mtandaoni.
Katika mikataba ya upangishaji, Akaunti zetu za Escrow za Kodi ni chombo bora kwa wapangaji wanaohitaji kuhakikisha haki zao zinaheshimiwa. Kwa wale wanaohitaji suluhisho linalonyumbulika, Akaunti zetu za Escrow za Mnunuzi na Muuzaji kwa ujumla hutoa safu ya ziada ya usalama katika muamala wowote, zikishikilia fedha kwa usalama hadi masharti yote yatimizwe.
Zifuatazo ni aina za akaunti za escrow zinazotumika kwa kawaida:
- Akaunti za Escrow za Jumla kati ya Mnunuzi na Muuzaji: Akaunti hizi zina matumizi mapana na zinaweza kutumika katika aina yoyote ya muamala ambapo mnunuzi na muuzaji wanataka kuhakikisha makubaliano yametimizwa kabla ya fedha kubadilishana. Akaunti hizi huhifadhi malipo ya mnunuzi hadi muuzaji atakapotimiza masharti yote ya makubaliano, ndipo fedha huachiliwa.
- Akaunti za Escrow za Miamala ya Mtandaoni: Zinafaa hasa kwa biashara ya mtandaoni, akaunti hizi hushikilia malipo ya mnunuzi hadi bidhaa au huduma ipokelewe na kuidhinishwa, hivyo kuwalinda wanunuzi na wauzaji katika miamala ya mtandaoni.
- Akaunti za Escrow za Mali Isiyohamishika: Hutumika katika miamala ya mali, akaunti hizi huhifadhi fedha za mnunuzi hadi masharti yote ya mauzo yatimizwe, zikihakikisha ubadilishanaji salama na wa uhakika.
- Akaunti za Escrow za Kodi ya Pango: Akaunti hizi zinaweza kutumiwa na wapangaji kuweka kodi yao ikiwa mwenye nyumba hatimizi wajibu wake, kama vile kushindwa kufanya matengenezo yanayohitajika. Fedha hutolewa kwa mwenye nyumba mara atakapotimiza masharti yaliyokubaliwa.
- Akaunti zetu za Escrow za Trust hutoa suluhisho salama la kusimamia fedha zilizotengwa kwa madhumuni mahususi au kwa mtu mahususi. Tunaelewa kwamba usimamizi wa trust unahitaji kiwango cha juu cha usalama, umakini katika maelezo na uzingatiaji wa mahitaji ya kisheria. Kama wakala wako wa escrow, tunahakikisha kwamba fedha zinatolewa kwa kuzingatia kikamilifu masharti ya trust, na hivyo kuwapa wadhamini na wanufaika utulivu wa moyo.
- Vilevile, kwa uwekezaji na mifuko ya pamoja, Akaunti zetu za Escrow za Mifuko hutoa mahali salama pa kushikilia mtaji katika vipindi muhimu vya miamala. Hii inaweza kujumuisha nyakati za muungano wa mifuko, miito ya mtaji, au mpito kati ya awamu za uwekezaji. Timu yetu maalum inahakikisha kanuni zote zinazingatiwa, na fedha zinasambazwa kwa mujibu wa masharti yaliyokubaliwa.
Kila huduma yetu ya escrow imeundwa kwa kukuzingatia wewe, mteja wetu. Tunajitahidi kutoa huduma rahisi na isiyo na usumbufu, kupitia majukwaa jumuishi ya mtandaoni kwa usimamizi mwepesi wa akaunti na usaidizi wa kibinafsi wa wateja ili kukuongoza katika mchakato mzima.
Ukiwa na IFB, fedha zako haziketi bure – akaunti zetu za escrow zinazaa riba, na hivyo kuruhusu fedha zako kukua zikiwa zimehifadhiwa kwa usalama. Iamini International Finance Bank LTD kuongeza kiwango hicho cha ziada cha usalama na uhakika katika miamala yako ya kifedha. Wasiliana nasi leo kujifunza zaidi kuhusu huduma zetu za escrow na kupata suluhisho linalofaa mahitaji yako.
Kuelewa Akaunti za Escrow za IFB: Mwongozo wa Miamala Salama
Katika IFB, huduma zetu za Akaunti ya Escrow huongeza safu ya usalama na uaminifu katika shughuli za mashirika. Zikitokana na dhana ya escrow, ambayo kihistoria humaanisha mtu wa tatu anayeshikilia makubaliano, Akaunti zetu za Escrow hutumika kama hifadhi isiyoegemea upande wowote ya mtu wa tatu, ikilinda mali hadi utimizwaji wa masharti ya mkataba yaliyobainishwa.
Akaunti za Escrow katika IFB: Nguzo ya Uaminifu
Akaunti zetu za Escrow zimeundwa kupunguza hatari ya kushindwa kwa malipo, zikiwapa wauzaji uhakika wa malipo yaliyolindwa na wanunuzi imani ya kupokea mali wanazostahili. Mtu anayesimamia Akaunti ya Escrow katika IFB huhakikisha utekelezaji sahihi wa mchakato wa malipo, kufuatia kutimizwa kwa masharti yaliyokubaliwa.
Kwa Nini Uchague Huduma za Escrow za IFB?
Akaunti za Escrow za IFB ni muhimu sana katika mazingira mbalimbali ya kampuni:
- Ufadhili wa Miradi: Dhamini utekelezaji wa miradi ya miundombinu ya muda mrefu kupitia huduma zetu za Escrow, ili kuhakikisha marejesho ya mikopo yanasimamiwa ipasavyo.
- Hisa za Kampuni: Tumia Escrow kusimamia hisa wakati wa muungano wa kampuni, ununuzi wa kampuni, au ugawaji wa hisa kwa wafanyakazi, ili kuhakikisha uhamishaji salama wa umiliki.
- Miamala ya Mali Isiyohamishika: Kuwezesha uchunguzi wa kina wa uhakiki katika shughuli za mali, kwa kuwapa wauzaji na wanunuzi jukwaa salama la kukamilisha miamala yao.
- Matoleo ya Hisa kwa Umma: Suluhisho zetu kamili za Escrow hurahisisha mchakato kuanzia maombi hadi ugawaji na urejeshaji wa fedha, na kuhakikisha mchakato wa toleo la umma unaendeshwa kwa ulaini.
- Miamala ya Mtandaoni: Huimarisha usalama wa ununuzi wa thamani kubwa mtandaoni, kwa kushikilia fedha kwa usalama hadi masharti yote ya muamala yatakapotimizwa.
Kuanzisha Akaunti Yako ya Escrow ya IFB
Kuanza kufungua Akaunti ya Escrow na IFB ni rahisi:
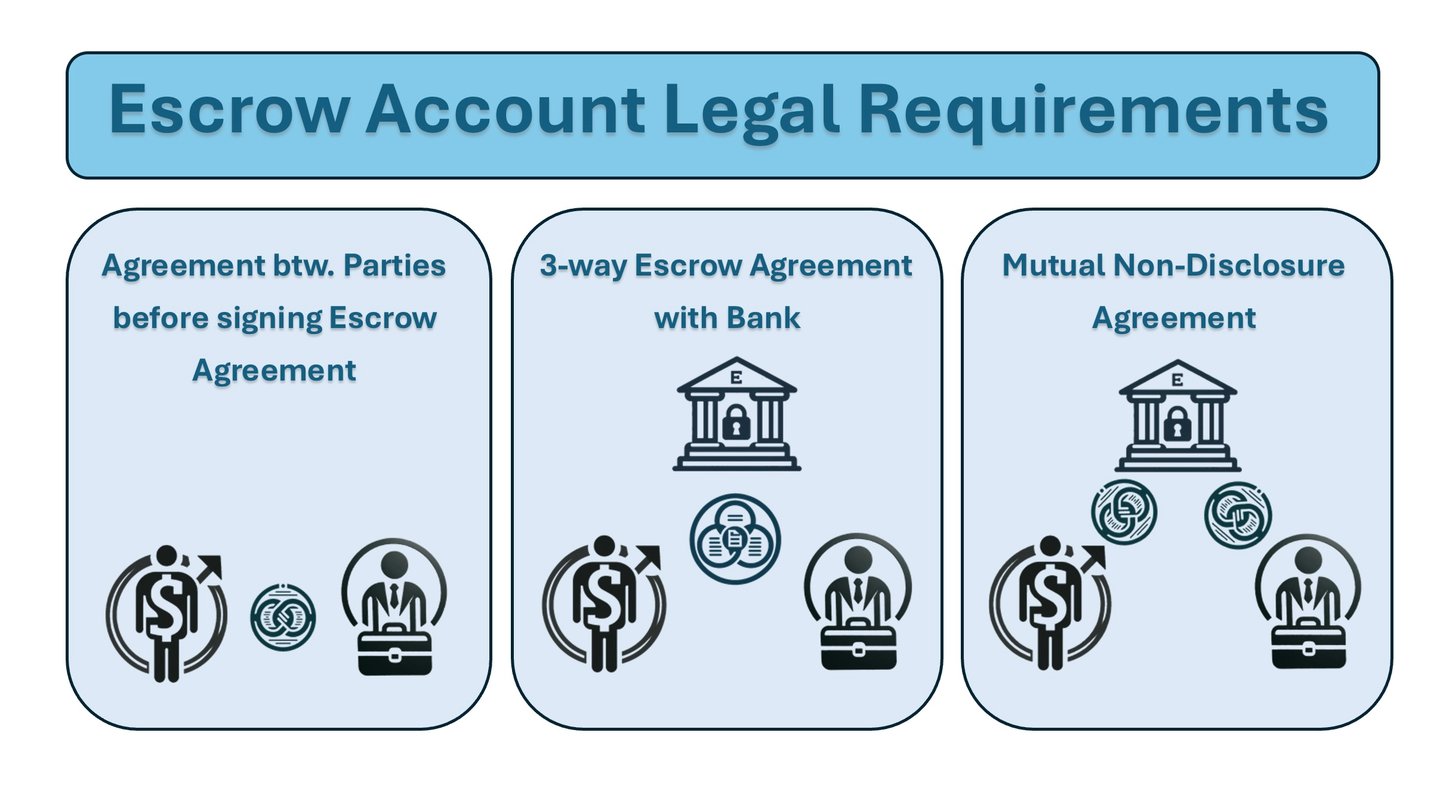
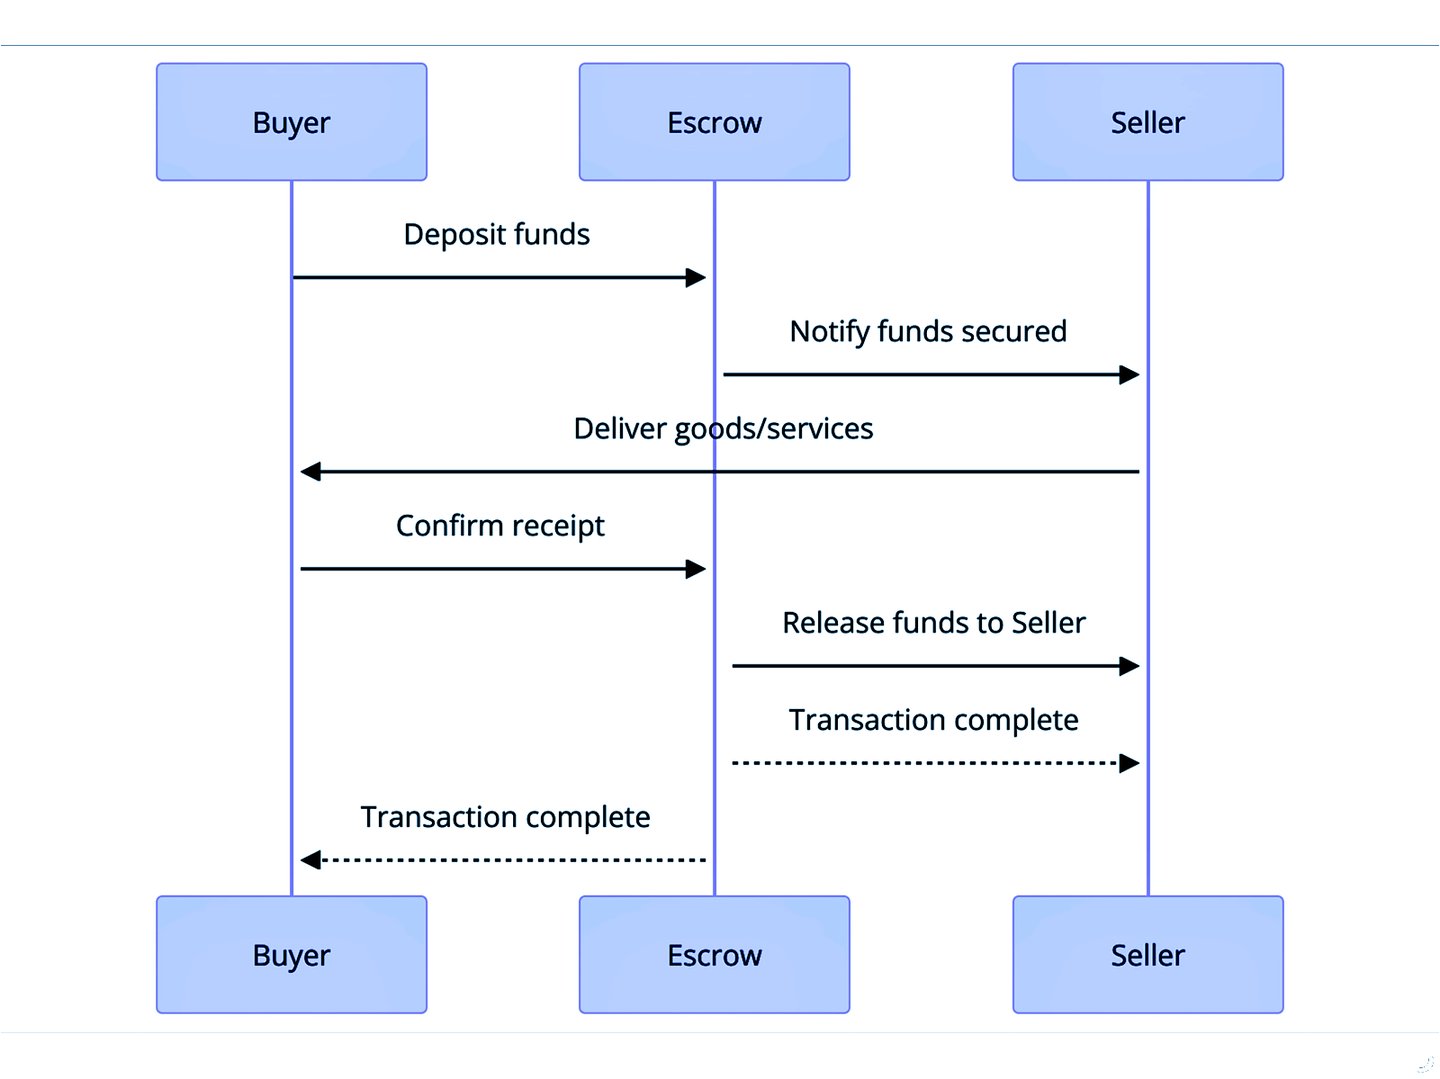
- Makubaliano: Pande zote mbili hukubali Mkataba wa Escrow unaoeleza masharti ya muamala.
- Kuwezesha akaunti: Muuzaji hulipa ada za kuwezesha akaunti
- Kuweka Fedha kwenye Akaunti: Baada ya makubaliano, mnunuzi huweka fedha kwenye Akaunti ya Escrow, na IFB huthibitisha upokeaji kwa pande zote.
- Ufuatiliaji wa Miamala: Tunafuatilia kwa makini muamala, tukihakikisha unazingatia masharti yaliyokubaliwa.
- Kukamilika kwa Mafanikio: Baada ya masharti kutimizwa, mali au fedha huachiliwa kwa mujibu wa Mkataba wa Escrow.
- Utatuzi wa Migogoro: Endapo kutatokea kutokubaliana, akaunti huingia katika mchakato wa utatuzi wa migogoro ili kuamua matokeo kuhusu mali zilizoshikiliwa.
Kutumia Escrow kwa Miamala Salama ya Kampuni
Akaunti za Escrow za IFB zina nafasi ya kuamua katika kulinda biashara ya kimataifa, miamala ya mali isiyohamishika na mengineyo, zikiwapa pande zote mbili uhakika unaohitajika ili kufanya biashara kwa kujiamini.
Faida za Akaunti za Escrow za IFB
- Ulinzi wa Kifedha: Fedha hutolewa tu pale masharti yaliyokubaliwa yanapotimizwa, hivyo kumlinda mnunuzi na muuzaji.
- Urahisi wa Usimamizi wa Malipo: Simamia malipo ya kodi na bima kwa urahisi kupitia malipo yaliyopangwa kwa ratiba.
- Malipo Yaliyopangwa: Kodi za mali na bima zinaweza kulipwa kwa wakati kutoka kwenye akaunti ya escrow, jambo linalowanufaisha wamiliki na wakopeshaji.
Kwa ufupi
Akaunti za Escrow za IFB hutoa ushughulikiaji salama, wa kuaminika na usio na upendeleo wa fedha. Iwe ni kwa ufadhili wa miradi, mali isiyohamishika, au miamala ya hisa za mashirika, huduma zetu za Escrow huhakikisha uwekezaji wako unalindwa, zikiunga mkono uadilifu na afya ya kifedha ya biashara yako.
Gharama na Ada Zetu
Gharama za kawaida zinazohusiana na akaunti ya escrow ya benki ni pamoja na:
- Ada za Malipo: Wanunuzi kwa kawaida hulipa ada ya malipo ya kila mwezi, kila robo mwaka, kila nusu mwaka au kila mwaka kulingana na masharti ya makubaliano.
- Ada za Escrow: Gharama ya wastani ya ada ya escrow ni 1% – 2% ya bei ya ununuzi wa muamala. Kwa mfano, kwa muamala wa bei ya €200,000, ada za escrow zinaweza kuwa kati ya €2,000 na €4,000. Ada ya muamala wa escrow inaweza kulipwa na mnunuzi, muuzaji, au kugawanywa sawa kati ya pande hizo mbili.
- Gharama za Ziada: Ada za escrow zinaweza kugharamia matumizi mbalimbali kama kazi za nyaraka, ugawaji wa fedha, kodi za mali, malipo ya bima ya wamiliki wa nyumba na malipo ya bima ya hatimiliki.
- Muundo wa Ada: Ada za escrow zinaweza kukokotolewa kama asilimia ya thamani yote ya muamala au kama kiwango maalum kisichobadilika.
- Njia za Malipo: Wanunuzi wanaweza kutumia uhamisho wa kielektroniki wa fedha, kadi za mkopo (Mastercard, Visa), PayPal, au njia nyingine zilizobainishwa kulipia huduma za escrow.
- Chaguo za Malipo: Wauzaji na madalali wanaweza kuchagua njia wanayopendelea ya kupokea malipo kwa miamala, huku ada zikitofautiana kulingana na njia iliyochaguliwa
- Mambo Yanayoathiri Ada
- Kiasi cha Muamala: Miamala mikubwa inaweza kunufaika na ada za asilimia ya chini kutokana na faida za ukubwa wa uzalishaji.
- Utata: Miamala inayohusisha pande nyingi, vipengele vya kuvuka mipaka, au miundo tata ya kisheria inaweza kuwa na ada za juu zaidi.
- Muda: Vipindi virefu vya umiliki vinaweza kuongeza jumla ya ada kutokana na gharama zinazoendelea za usimamizi wa akaunti.
- Uzingatiaji wa Sheria na Kanuni: Uchunguzi wa kina ulioimarishwa kwa miamala ya wawekezaji unaweza kuongeza gharama za jumla.
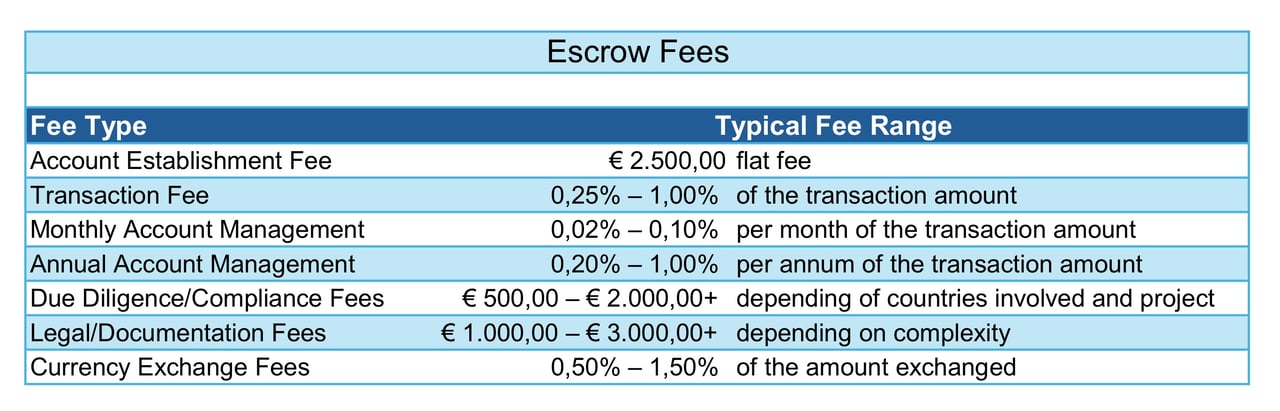
Ada mara nyingi zinaweza kujadiliwa, hasa kwa miamala ya thamani kubwa au mahusiano ya muda mrefu
Huduma za Akaunti ya Escrow ya Mlipaji Msimamizi
Katika IFB, tunatambua umuhimu mkubwa wa miamala ya kifedha iliyo salama na yenye ufanisi katika mazingira ya sasa ya kibiashara yenye mabadiliko ya haraka. Huduma zetu za Akaunti ya Escrow ya Mlipaji (Escrow Paymaster Account Services) zimeundwa mahsusi kuwezesha miamala ya thamani kubwa kwa weledi wa hali ya juu, kuaminika na uzingatiaji wa sheria na kanuni.
Huduma zetu za Msimamizi wa Malipo wa Escrow hufanya kazi kama mpatanishi anayeaminika ili kuhakikisha ugawaji wa fedha kati ya pande zinazofanya muamala unafanyika kwa ulaini na usalama. Kwa kutumia utaalamu na miundombinu yetu imara, tunawapa wateja suluhisho lenye uwazi, ufanisi na linalozingatia kikamilifu sheria na kanuni kwa ajili ya kushughulikia suluhu kubwa za kifedha.
Sifa Kuu za Huduma Zetu za Akaunti ya Escrow ya Msimamizi wa Malipo
- Usimamizi Salama wa Fedha: IFB hutoa huduma maalum inayofanana na akaunti ya escrow ili kushikilia na kusimamia fedha kwa usalama hadi masharti yote ya muamala yatimizwe.
- Uzingatiaji wa Sheria na Kanuni na Uwazi: Tunazingatia viwango vya kimataifa vya uzingatiaji, ikiwemo KYC, AML, na mahitaji mengine ya udhibiti, ili kuhakikisha kwamba miamala yote ni halali na ya uwazi.
- Uwezo wa Sarafu Nyingi: Kwa kupata mitandao ya kifedha ya kimataifa, huduma zetu za malipo ya escrow zinaunga mkono miamala katika sarafu nyingi, zikitoa viwango vya ubadilishaji vyenye ushindani na malipo rahisi ya kuvuka mipaka.
- Utoaji wa Fedha kwa Wakati: Fedha hutolewa kwa haraka na kwa usahihi baada ya wajibu wote wa kimkataba kutimizwa, na kuwapa pande zote zinazohusika utulivu wa akili.
- Usimamizi wa Wataalamu: Timu yetu ya wataalamu wenye uzoefu wa fedha husimamia mchakato mzima, ikihakikisha kila hatua ya muamala inazingatia viwango vya kisheria na kidhibiti.
Ni Nani Anayeweza Kunufaika na Huduma Zetu za Msimamizi wa Malipo wa Escrow?
Huduma zetu za Akaunti ya Escrow ya Msimamizi wa Malipo zinafaa kwa watu binafsi, mashirika na taasisi zinazoshiriki katika miamala ya thamani kubwa, ikijumuisha:
- Miamala ya mali isiyohamishika
- Malipo ya kifedha ya mifuko ya uwekezaji
- Miamala ya bidhaa za msingi
- Miamala ya kibiashara ya kimataifa
- Malipo ya ubia au ushirikiano
Kwa Nini Uchague IFB kwa Huduma za Mlipaji wa Escrow?
- Utaalamu wa Kuaminika: Uzoefu wa zaidi ya miongo miwili katika shughuli za kifedha za kimataifa.
- Uhakika wa Uzingatiaji wa Sheria na Kanuni: Kuzingatia kikamilifu kanuni za kimataifa.
- Ufikiaji wa Kimataifa: Upatikanaji wa mtandao wa taasisi za kifedha duniani kote.
- Suluhisho Zilizobinafsishwa: Vifurushi vya huduma vilivyoandaliwa kulingana na mahitaji ya kipekee ya miamala.
Anza Leo
Katika IFB, tunatanguliza usalama na mafanikio yako ya kifedha. Iwe unawezesha makubaliano makubwa au unashughulikia malipo changamano ya kifedha, Huduma zetu za Akaunti ya Escrow Paymaster zinakupatia usimamizi wa kitaalamu na uaminifu unaohitaji.
Wasiliana na timu yetu leo ili kujua zaidi jinsi tunavyoweza kuunga mkono miamala yako kwa uhakika na ufanisi.
Ada za kawaida za miamala ya escrow
| Aina ya ada | Wigo | Maelezo |
|---|---|---|
| Ada za escrow au za mlipaji mwakilishi | 0.5%–1% | Inaweza kujadiliwa hadi 0.25%–0.5% kwa miamala ya thamani kubwa sana (zaidi ya $100 milioni) |
| Ada za bima | 0.1%–0.5% | Bima ya hatimiliki au ya ulinzi wa mali; miamala yenye hatari kubwa inaweza kufikia 1% |
| Ada za kisheria | 0.25%–1% | Miamala ya kuvuka mipaka au changamano inaweza kupanda hadi 1%–2% |
| Ada za Uzingatiaji wa Sheria na Kanuni | 0.1%–0.25% | Ukaguzi wa KYC/AML na gharama zinazohusiana za kiutawala |
| Ada za uhamishaji wa fedha kwa njia ya benki | Kiasi maalum cha moja kwa moja (USD 50–USD 500) | Kwa kawaida ni kiasi kisicho na uzito kwa miamala ya thamani kubwa |
| Ada za ushauri na ushauri elekezi | 0.5%–1% | Hutegemea ushiriki wa washauri wa kifedha au washauri wa kitaalamu |
| Ada za kuwasilisha nyaraka kwa wadhibiti | Ada ya kiwango maalum au asilimia ndogo | Hutegemea mamlaka ya kisheria na mahitaji ya udhibiti |
| Jumla inayokadiriwa | 1.5%–3% | Inaweza kujadiliwa hadi 1%–1.5% kwa miamala ya thamani ya juu sana (zaidi ya $500 milioni) |
- Jumla ya Ada Zinazokadiriwa | 1.5% – 3%
- Inaweza kujadiliwa hadi 1% – 1.5% kwa miamala ya thamani ya juu sana (> $500M).
Muundo huu hutoa uwazi na unafaa kwa wasilisho lolote au uchambuzi wa ndani
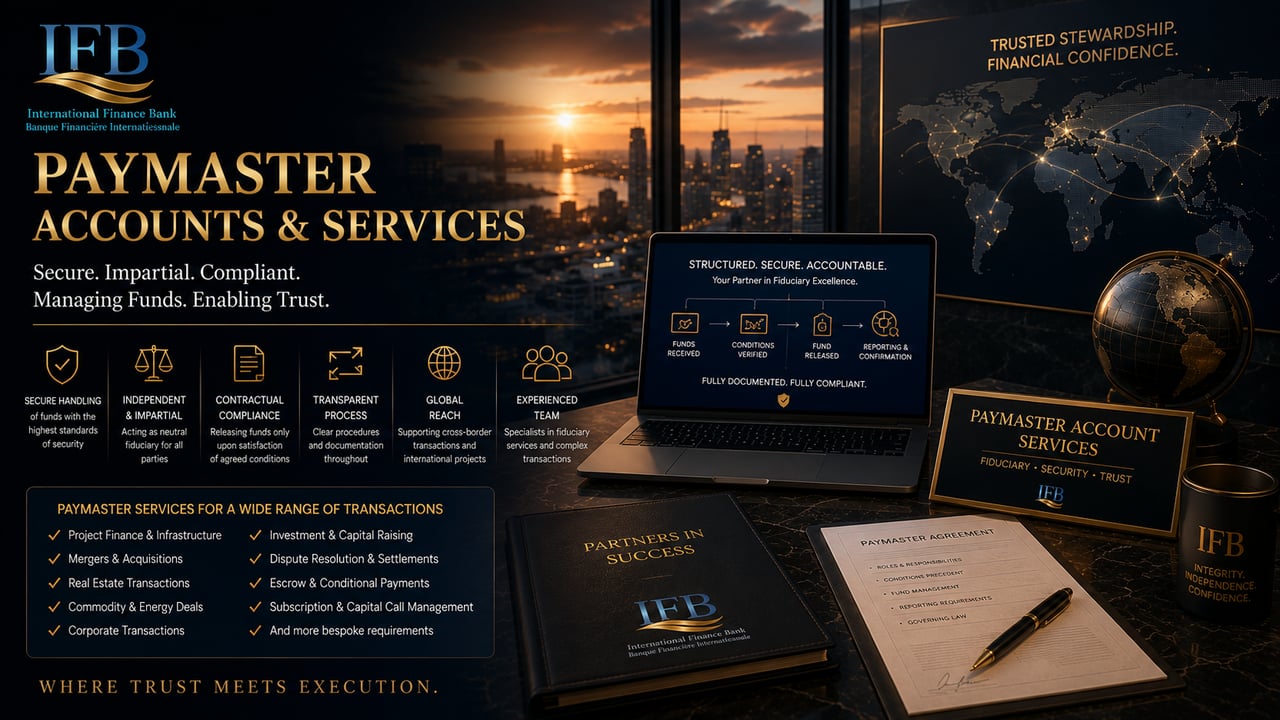
Huduma za Malipo ya Mishahara na Matumizi (Paymaster Services)
Ili kubaini kwa usahihi hali halisi ya huduma za wakala wa malipo (paymaster) unazohitaji, na kuhakikisha kuwa ushirikiano wetu umepangwa kwa kuzingatia kikamilifu viwango vyote vya kisheria, kidhibiti na vya uaminifu, tunakualika kwa heshima utupatie maelezo ya kina kuhusu muamala au mpangilio husika.
I. Madhumuni na Muktadha wa Fedha
- Ni kwa madhumuni gani makuu mnahitaji huduma za wakala wa malipo (paymaster)?
- (k.m., ugavi wa fedha kutokana na muamala wa kibiashara, kufunga muamala wa mali isiyohamishika, mpango wa uwekaji wa kibinafsi (private placement), uwezeshaji wa escrow, malipo ya kamisheni, usuluhishi wa urithi au mfuko wa dhamana, n.k.)
- Chanzo na asili ya fedha zitakazoshughulikiwa ni nini?
- (mf., mapato ya mauzo, mapato ya uwekezaji, ulipaji wa mhusika wa tatu, uhamisho kati ya kampuni zinazohusiana, n.k.)
- Je, jumla ya kiasi kinachotarajiwa kupokelewa na kulipwa na msimamizi wa malipo ni kiasi gani?
- (Tafadhali taja sarafu, jumla inayokadiriwa, na idadi ya miamala inayotarajiwa.)
- Je, wakala wa malipo atapokea na/au kulipa fedha kwa awamu, au kwa mkupuo mmoja?
- (Ikiwa ni kwa awamu, tafadhali taja mzunguko na kiasi cha kila awamu.)
II. Pande Zinazohusika
- Ni nani wahusika katika muamala?
- (Tafadhali bainisha majina kamili ya kisheria, mamlaka za kisheria na majukumu – kwa mfano, mnunuzi, muuzaji, dalali, mamlaka ya uwakilishi, n.k.)
- Je, kuna wakala wanaostahili kupokea kamisheni au mgao wa ada?
- (Ikiwa ndiyo, tafadhali toa maelezo yakiwemo majina rasmi ya kisheria, mamlaka za kisheria, na asilimia au kiasi vilivyokubaliwa.)
- Je, wanufaika wote wa fedha hizo wana akaunti za benki zilizothibitishwa na nyaraka za KYC zinapatikana?
- (Kama sivyo, ni lini wasilisho litafanyika?)
III. Masuala ya Mamlaka ya Kisheria na ya Udhibiti
- Fedha zitapokelewa na kulipwa katika mamlaka gani ya kisheria?
- (Tafadhali taja nchi, jiji, na iwapo muundo wa ndani ya nchi au wa nje ya nchi unapendelewa.)
- Je, kuna matamko ya udhibiti, makato ya kodi kwenye chanzo, au wajibu wa kuripoti unaohusishwa na muamala huu?
- (Ikiwa ndiyo, ni nani atakayewajibika kwa majukumu haya?)
- Je, muamala unategemea masharti ya uzingatiaji chini ya FATCA, CRS, au kanuni nyingine za kuvuka mipaka?
IV. Maelekezo ya Kibenki na ya Malipo
- Ni sarafu gani unayopendelea kwa kupokea na kulipa fedha?
- Mlipaji (paymaster) anapaswa kuunganishwa na benki gani?
- (Tafadhali jumuisha msimbo wa SWIFT/BIC, nchi, na kama taasisi ya Daraja la Kwanza (Tier-1) inahitajika.)
- Je, kuna njia inayopendelewa ya malipo?
- (mfano, SWIFT pacs.008, SEPA, CHAPS, RTGS, KTT, ubadilishaji wa fedha za kidijitali, n.k.)
- Je, mnahitaji mlipaji mkuu (paymaster) atoe akaunti tofauti kwa kila mnufaika mmoja mmoja?
- (Au fedha zitatolewa kutoka akaunti ya pamoja ya wateja?)
V. Muda na Uharaka
- Ni muda gani unaotarajia kwa utekelezaji wa huduma za malipo ya mlipaji mkuu (paymaster)?
- (Mara moja, ndani ya siku 7, kulingana na mradi, ya kujirudia/ya kila mwezi, n.k.)
- Je, kuna tarehe za mwisho za kimkataba au hatua muhimu za utendaji zinazohusiana na utoaji wa fedha?
VI. Usalama, Uwazi na Utoaji wa Ripoti
- Je, unahitaji mlipaji mkuu ashikilie fedha chini ya makubaliano ya escrow au muundo wa uaminifu wa kifidusia?
- Je, mtahitaji ripoti za wakati halisi, taarifa za vipindi, au kumbukumbu za ufuatiliaji kwa malipo yanayotolewa?
- Je, fedha zitolewe tu kwa maagizo ya pamoja ya maandishi, au na mwekaji amana peke yake?
- Je, mnahitaji kutumia afisa wa uzingatiaji wa sheria na kanuni au mshauri wa kisheria kutoka upande wa tatu kusimamia muamala huo?
VII. Ada na Malipo
- Mlipaji msimamizi atalipwaje fidia yake?
- (Ada ya kudumu, asilimia ya fedha zinazoshughulikiwa, kwa kila muamala, ada ya kuwezesha huduma endelevu, au nyinginezo?)
- Ni nani atakayewajibika kulipa ada za wakala wa malipo (paymaster)?
- (Mteja, mtu wa tatu, zinazogawanywa kati ya wanufaika, n.k.)
- Je, ada ya mafanikio au kipengele kinachotegemea utendaji kimetarajiwa katika mkataba?
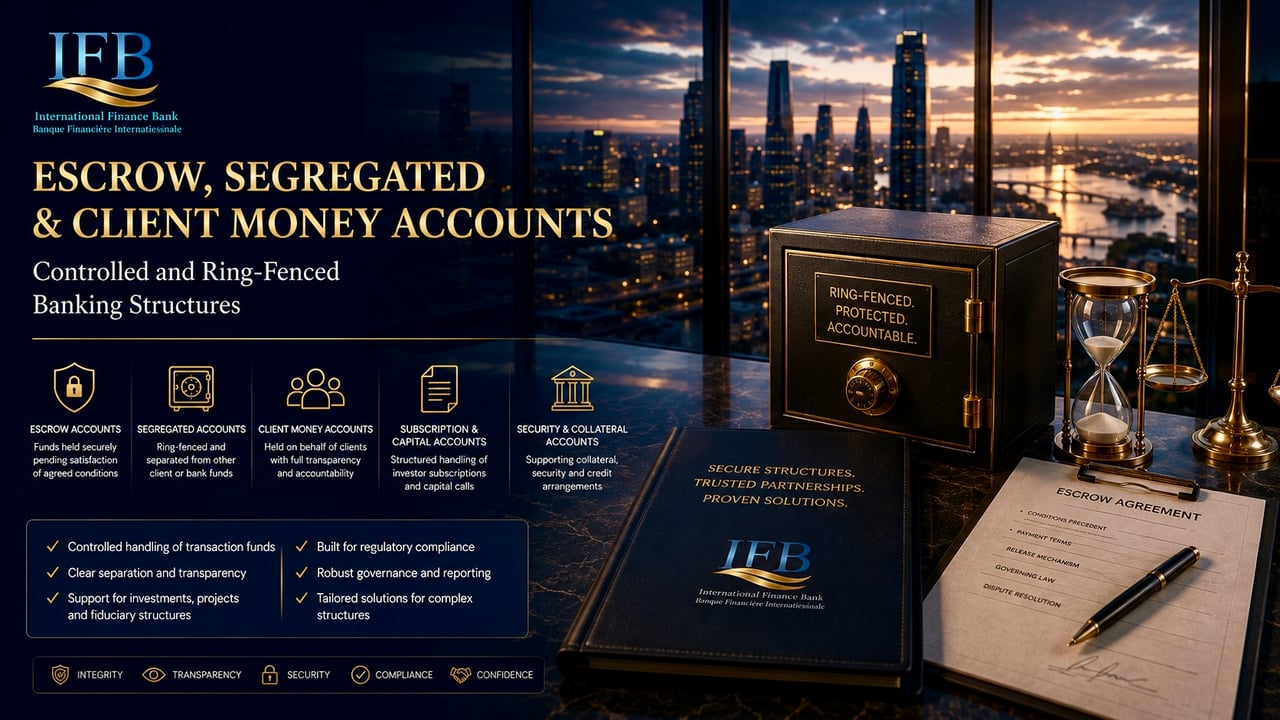
Akaunti za Escrow, Akaunti Zilizotengwa na Akaunti za Fedha za Wateja
Miundo ya Kibenki Inayodhibitiwa na Iliyotengwa kwa Ulinzi
International Finance Bank hutoa mipangilio maalumu ya akaunti kwa miamala na mifumo ya biashara inayohitaji fedha zihifadhiwe kando, kwa masharti au kwa niaba ya wateja, wawekezaji, wanufaika au wahusika wengine waliotambuliwa.
Kulingana na madhumuni ya kisheria na ya kibiashara, Benki inaweza kuanzisha miundo ya Akaunti ya Escrow, akaunti zilizotengwa, akaunti zilizoteuliwa na akaunti za fedha za wateja.
Akaunti za Escrow
Akaunti za Escrow hutoa utaratibu unaodhibitiwa wa kushikilia fedha hadi masharti ya kimkataba yaliyokubaliwa yatimizwe.
Zinaweza kufaa kwa:
- Ununuzi na uuzaji wa mali au kampuni
- Miamala ya kibiashara
- Ufadhili wa miradi
- Ununuzi wa mali
- Miamala ya uwekezaji
- Miamala ya mali isiyohamishika
- Miamala ya bidhaa
- Miamala ya mashirika
- Mapato ya uandikishaji
- Amana za miamala
- Malipo ya masharti
Kuachiliwa kwa fedha kunasimamiwa na mipango ya escrow iliyokubaliwa na kunabaki chini ya mahitaji ya Benki ya uzingatiaji wa sheria na kanuni na ya kiutendaji.
Akaunti Zilizotengwa na Akaunti Maalum
Akaunti zilizotengwa au zilizoteuliwa zinaweza kufunguliwa pale fedha zinapopaswa kutambulika na kutenganishwa kiutendaji na fedha nyingine ndani ya muundo mpana wa kampuni, uwekezaji, amana au mradi.
Matumizi yanaweza kujumuisha:
- Vyombo vya uwekezaji
- SPVs
- Amana za Kisheria (Trusts)
- Kampuni za miradi
- Wasimamizi wa mali
- Miundo ya uwekezaji ya kitaasisi
- Miradi au mali mmoja mmoja
- Fedha za wawekezaji
- Akiba za miamala
- Mipango maalum ya mapato au ugavi
Athari ya kisheria ya utenganishaji hutegemea nyaraka husika za akaunti, muundo wa kimkataba na sheria inayotawala. Kwa hiyo, utenganishaji wa kiutendaji haupaswi kufasiriwa kama unaounda ulinzi wa kisheria zaidi ya ule unaoanzishwa na mipango husika ya kisheria.
Akaunti za Fedha za Wateja
Akaunti za Fedha za Wateja zinaweza kuzingatiwa kwa biashara zinazodhibitiwa zinazostahili au zinazokubalika vinginevyo, ambazo hupokea au kusimamia fedha kwa niaba ya wateja wa msingi.
Watumiaji watarajiwa ni pamoja na:
- Wawekezaji na wasimamizi wa mali
- Wadhamini wa kitaalamu
- Madalali na wakala wa kati
- Watoa huduma za mashirika
- Majukwaa ya uwekezaji
- Wateja wengine wa kitaasisi walioidhinishwa
Benki inaweza kuhitaji ushahidi wa mamlaka ya mteja ya kupokea na kusimamia fedha za mtu wa tatu pamoja na maelezo ya mfumo wa udhibiti na ulinzi wa fedha unaotumika.
Akaunti za Michango na za Mtaji
Kwa miundo ya uwekezaji inayokidhi vigezo, mipangilio tofauti iliyotengwa inaweza pia kutumika kwa michango ya wawekezaji, miito ya mtaji na mapato ya uwekezaji.
Akaunti kama hizo zinaweza kutoa mpito unaodhibitiwa kati ya:
Ufadhili wa Mwekezaji → Uhakiki na Ukubalifu → Mgao → Uwekezaji au Utekelezaji wa Mradi
Pale ambapo fedha za usajili zinahusiana na dhamana, mipango ya pamoja ya uwekezaji au bidhaa nyingine za uwekezaji zinazodhibitiwa, nyaraka na idhini zinazofaa za kisheria na udhibiti zinaweza kuhitajika.
Mipango ya Usalama na Dhamana
Inapofaa, akaunti zilizotengwa pia zinaweza kuwa sehemu ya mpango ulioandikwa wa dhamana ya mkopo au wa usalama wa mali.
Uundaji na ukamilishaji wa haki za dhamana (security interests) unahitaji nyaraka zinazofaa za kimkataba na hauwezi kutokea kwa kuteua tu akaunti kuwa akaunti ya dhamana au akaunti iliyotengwa.
Uzingatiaji wa Sheria na Kanuni na Uwazi
International Finance Bank hutumia uchunguzi wa ndani zaidi pale akaunti zinapokuwa na fedha za mtu wa tatu, wawekezaji, walengwa au fedha za miamala.
Benki inaweza kuhitaji utambulisho wa pande husika za msingi, madhumuni ya kiuchumi, mahusiano ya kimkataba, chanzo cha fedha na mtiririko unaotarajiwa wa miamala.
International Finance Bank – miundo ya kibenki inayodhibitiwa ambapo utenganisho, uwazi na mamlaka yaliyoandikwa ni muhimu.