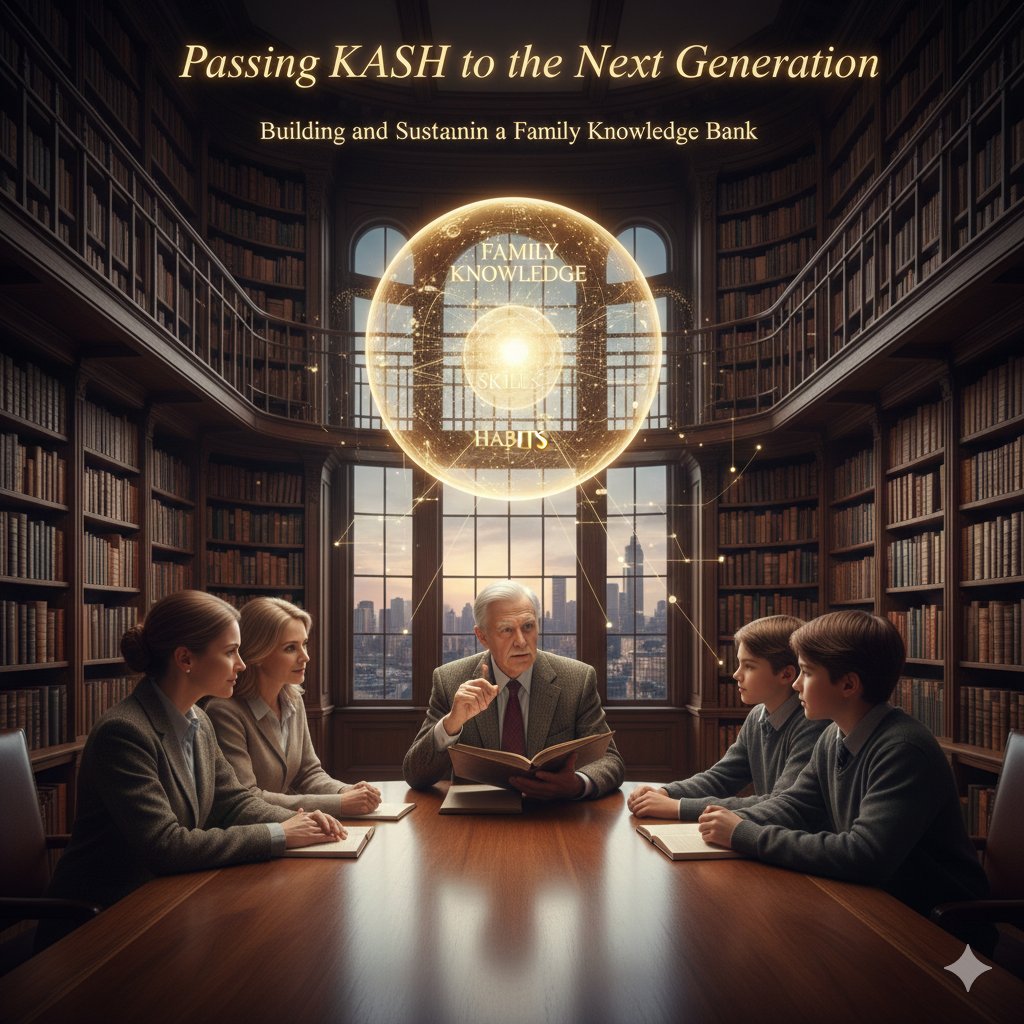
Transmitir o KASH (Conhecimentos, Atitudes, Competências e Hábitos) à Geração Seguinte
Construir e Preservar um Banco de Conhecimento da Família
O conceito de «banco de conhecimento da família» vai além da mera riqueza financeira; abrange os ativos mais amplos e mais valiosos que sustentam o legado de uma família ao longo do tempo. Embora a riqueza financeira, ou CASH, seja crucial, a verdadeira essência de um banco de família reside na transmissão do KASH (Knowledge, Attitudes, Skills and Habits, isto é, conhecimentos, atitudes, competências e hábitos) de uma geração para a seguinte. Esta abordagem garante que os descendentes herdam não apenas dinheiro, mas também a sabedoria e o carácter necessários para preservar e fazer crescer esse património de forma sustentável. Analisamos aqui a importância do KASH, a forma como pode ser «depositado» e «levantado» no seio de um banco de família e como se pode adaptar a um ambiente em mudança.
1. Compreender o KASH: o Verdadeiro Legado para além da Riqueza Financeira
A maioria das pessoas associa a riqueza a ativos financeiros: numerário, imobiliário, ações e obrigações. Embora se trate de recursos tangíveis, só por si são insuficientes para sustentar o legado de uma família. O KASH representa os ativos intangíveis que são muitas vezes mais valiosos do que o próprio dinheiro, pois dotam os membros da família da resiliência e da sabedoria necessárias para criar e preservar riqueza ao longo de gerações. Vejamos os elementos do KASH:
Conhecimento: Inclui a sabedoria acumulada da família, as suas experiências, lições de vida e perspetivas. O conhecimento é fundamental para compreender como gerir e fazer crescer os recursos de forma eficaz. Abrange desde a formação académica até às lições retiradas tanto dos êxitos como dos fracassos.
Atitudes: As atitudes moldam a forma como os membros da família encaram a riqueza, o trabalho e a responsabilidade. Incluem valores como a integridade, a perseverança, a generosidade e a humildade. Uma atitude positiva e orientada para o crescimento fomenta a resiliência e promove uma relação saudável com o dinheiro.
Competências: As competências são os instrumentos práticos e as aptidões que permitem aos membros da família alcançar o sucesso. Podem incluir literacia financeira, estratégias de investimento, comunicação e capacidades de liderança. As competências permitem aos indivíduos gerir os recursos com prudência e tomar decisões informadas.
Hábitos: Os hábitos são os comportamentos quotidianos que, ao longo do tempo, conduzem ao sucesso ou ao fracasso. Bons hábitos, como a poupança disciplinada, a aprendizagem ao longo da vida e o planeamento estratégico, criam uma base para um património sustentável. Os maus hábitos, por outro lado, podem rapidamente corroer os recursos financeiros de uma família.
Ao constituírem um banco familiar que privilegie o KASH, as famílias criam um legado que transcende a riqueza financeira, promovendo uma cultura de desenvolvimento pessoal e de responsabilidade.
2. Criar um Banco Familiar para Preservar e Transmitir KASH
Um banco de conhecimento familiar é mais do que uma entidade financeira; é um sistema para preservar e partilhar o KASH e o CASH coletivos da família. Eis como o constituir de forma eficaz:
Depósitos: As famílias podem efetuar «depósitos» no banco da família através da partilha deliberada de conhecimentos, atitudes, competências e hábitos. Tal pode ser feito através da narração de histórias, da mentoria, de reuniões familiares estruturadas ou mesmo de recursos documentados, como diários, vídeos ou cartas. Por exemplo:
- Os depósitos de conhecimento podem incluir a partilha de histórias pessoais de superação de desafios ou o registo de lições retiradas de empreendimentos empresariais.
- Os depósitos de atitude podem ser exemplificados através de conversas sobre valores familiares, resiliência e a forma de lidar com o sucesso com humildade.
- Os depósitos de competências podem implicar transmitir aos membros mais jovens da família conhecimentos sobre investimento, empreendedorismo e gestão do dinheiro.
- Os depósitos de hábito incluem dar o exemplo de comportamentos financeiros disciplinados, como a poupança regular, a beneficência e o investimento a longo prazo.
Levantamentos: Os membros da família podem recorrer ao banco familiar quando necessitam de orientação ou apoio. Em vez de simplesmente levantarem NUMERÁRIO (CASH), podem “levantar” KASH, procurando aconselhamento, mentoria ou participando em workshops e sessões formativas da família. Por exemplo, um jovem adulto que inicie um negócio poderá receber tanto um empréstimo como a mentoria de familiares experientes, dispondo assim dos recursos financeiros e intelectuais necessários para ter sucesso.
Igualdade de Oportunidades, Não Distribuição Igualitária: Um banco de família é estruturado para proporcionar aos membros da família igualdade de oportunidades de aprendizagem e crescimento, e não para simplesmente repartir o património de forma uniforme. Tal assegura que os recursos estão disponíveis para aqueles que demonstrem responsabilidade e empenho nos valores da família. Incentiva os membros da família a conquistar o acesso aos recursos do banco através de uma contribuição positiva para o legado familiar, em vez de dependerem de uma herança automática.
3. Adaptar o KASH a um Ambiente em Mutação
Para que o banco familiar se mantenha relevante e eficaz num mundo em constante mutação, é essencial adaptar os princípios KASH ao longo do tempo. Seguem-se formas de manter o KASH dinâmico e capaz de responder a novos desafios e oportunidades:
- Aprendizagem Contínua e Atualização de Conhecimentos: O conhecimento partilhado num banco de família deve evoluir com novas perspetivas e circunstâncias em mutação. Por exemplo, as estratégias de investimento, os instrumentos financeiros e as condições económicas mudam ao longo do tempo, pelo que a família deve manter-se atualizada quanto às tendências e práticas correntes. Incentivar cada geração a continuar a aprender assegura que os recursos do banco de família permanecem valiosos e aplicáveis.
- Adaptar as Atitudes às Novas Realidades: Embora valores essenciais como a integridade e a generosidade se mantenham constantes, as atitudes da família face à tecnologia, ao trabalho e à assunção de riscos poderão ter de se adaptar aos desafios modernos. Por exemplo, adotar uma mentalidade empreendedora numa economia digital ou promover uma visão global num mundo interligado pode tornar o ethos do banco familiar mais relevante.
- Ampliação de Competências: À medida que surgem novas tecnologias e os setores evoluem, as competências necessárias para ter sucesso alterar-se-ão. As famílias devem incentivar os seus membros a desenvolver competências relevantes, como literacia digital, inovação e capacidade de adaptação. Tal poderá implicar apoio a cursos de programação, workshops de resolução criativa de problemas ou programas de incubação de empresas alinhados com o ambiente económico atual.
- Promover Hábitos Modernos: O mundo atual exige novos hábitos financeiros, como a gestão ambiental, o investimento ético e a responsabilidade social. As famílias podem cultivar hábitos que reflitam os valores e as prioridades atuais, assegurando que o banco da família não se limite à riqueza pessoal, mas contribua também de forma positiva para a sociedade. Incentivar práticas sustentáveis e o investimento de impacto pode alinhar os objetivos financeiros da família com objetivos sociais mais amplos.
4. Formalização do Banco Familiar através de um Trust e de uma Estrutura de Governação
Para proteger o KASH e o CASH do banco familiar ao longo das gerações, muitas famílias estabelecem uma estrutura de governação formal, frequentemente através de um trust. Um trust assegura que o banco familiar funciona com regras e objetivos claros, reduzindo o risco de utilização abusiva ou de delapidação dos recursos.
Governação e Responsabilização: Um banco familiar pode ser governado por um conselho de administração ou órgão equivalente que supervisione os depósitos, os levantamentos e a estratégia global do banco. Esse órgão pode definir os critérios de acesso aos recursos do banco familiar, delinear as responsabilidades de cada membro e assegurar que as decisões estão alinhadas com os princípios KASH da família. A estrutura de governação confere responsabilização, essencial para preservar o património e manter a harmonia na família.
O Papel de um Trust: Um trust pode formalizar o banco da família, detendo legalmente ativos em benefício das gerações futuras. Esta estrutura assegura que os fundos são distribuídos de acordo com a vontade da família, com base em princípios de igualdade de oportunidades e não de igualdade de distribuição. Permite à família proteger e fazer crescer ativos financeiros e não financeiros, tornando possível perpetuar o KASH a par do CASH.
5. Garantir o Crescimento Perpétuo do Banco Familiar
Para preservar o banco familiar e assegurar que continua a ser uma fonte de riqueza e sabedoria, as famílias devem:
- Reavaliar regularmente objetivos e estratégias: periodicamente, a família deve rever os seus objetivos, valores e estruturas de governação, a fim de assegurar que se mantêm alinhados com a realidade atual e as aspirações futuras. Este processo mantém o banco familiar pertinente, reativo e resiliente.
- Promover o Envolvimento Geracional: Envolver desde cedo os membros mais jovens da família nas atividades do banco familiar, permitindo-lhes contribuir e assumir a responsabilidade pelo legado da família. Este envolvimento promove um sentimento de pertença e de responsabilidade, assegurando que cada geração está empenhada no sucesso da família.
- Incorporar Rituais e Tradições: Estabeleça rituais, como retiros familiares anuais ou workshops educativos regulares, para reforçar os princípios KASH e promover os laços intergeracionais. Estas tradições constituem uma plataforma para partilhar conhecimento, reforçar valores e celebrar o legado da família.
Um banco de família que integre tanto o KASH como o CASH vai muito além da riqueza financeira. Preserva e faz crescer os ativos intelectuais, emocionais e práticos que permitem às gerações futuras prosperar. Ao privilegiar o conhecimento, as atitudes, as competências e os hábitos, as famílias podem construir um legado que se adapta à evolução dos tempos, dotando os descendentes das ferramentas de que necessitam para ter êxito num mundo em mudança. Com um banco de família bem estruturado, cada geração tem a oportunidade não só de herdar riqueza, mas também de encarnar e transmitir os valores e a sabedoria que definem o verdadeiro legado da família.
Conselho de Família e Protocolo Familiar
Constituição Familiar
Uma constituição familiar é um documento fundamental que codifica os princípios, os valores e as expectativas relativos à gestão e preservação do património familiar. Eis por que razão é essencial e o que normalmente contém:
- Estabelecimento de Princípios e Valores Orientadores: Uma constituição familiar define os valores fundamentais que orientam a abordagem da família ao património. Pode incluir princípios como a responsabilidade, a prestação de contas, a generosidade e o planeamento de longo prazo. Ao enunciar claramente estes valores, a constituição ajuda a unir a família em torno de um propósito comum e incentiva as gerações futuras a abordar o património com respeito e responsabilidade.
- Definição de Regras de Participação: A constituição define quem pode participar no banco familiar, assegurando que os membros alinhados com os valores e objetivos da família podem beneficiar do património. Não se trata apenas de excluir indivíduos, mas de estabelecer critérios de inclusão que reforcem o ethos da família. Por exemplo, a constituição pode exigir que os membros da família concluam uma formação financeira, contribuam para projetos familiares ou demonstrem empenho nos objetivos comuns antes de poderem aceder aos recursos do banco familiar.
- Estabelecimento de Processos de Decisão: A constituição familiar define os procedimentos para a tomada de decisões financeiras e estratégicas importantes. Ao estabelecer previamente estes processos, a família pode evitar potenciais conflitos e assegurar que as decisões são tomadas de forma ponderada e consistente. Tal é particularmente importante em famílias mais numerosas, onde podem surgir interesses divergentes. Um quadro de decisão claro reduz a ambiguidade e promove a equidade.
- Planos de Educação para as Gerações Futuras: Uma constituição familiar inclui frequentemente disposições relativas à formação dos membros mais jovens da família em literacia financeira, investimento e gestão responsável do património. Estes planos educativos podem envolver a orientação por familiares mais velhos, a participação em workshops financeiros ou programas de aprendizagem estruturados. Ao integrar a educação na constituição, a família assegura que cada geração está preparada para gerir e fazer crescer eficazmente o património familiar.
- Orientações para Retiros e Encontros Familiares: Muitas constituições familiares recomendam ou determinam a realização periódica de retiros familiares, nos quais os membros se reúnem para debater os valores da família, analisar o desempenho do banco familiar e reforçar os princípios fundamentais. Estes encontros promovem um sentido de unidade e de propósito, proporcionando uma oportunidade para transmitir conhecimento, reforçar a visão da família e estabelecer ligações entre gerações. Ao definir orientações para estes retiros, a constituição ajuda a assegurar que sejam simultaneamente significativos e produtivos.
Em suma, uma constituição familiar cria uma abordagem estruturada e consistente à gestão do património familiar, promovendo valores partilhados e preparando as gerações futuras. Serve simultaneamente como documento orientador e como legado, consagrando a visão da família e lançando as bases de um património sustentado ao longo de gerações.
Conselho de Família
O conselho de família é um órgão de governação responsável por supervisionar as operações do banco da família, em particular no que respeita aos desembolsos financeiros e ao planeamento estratégico. Seguem-se as principais razões para a constituição de um conselho de família e a sua importância na preservação do património:
- Garantir supervisão e responsabilização: o conselho de família funciona como mecanismo de controlo e equilíbrio, assegurando que os pedidos de apoio financeiro ou de empréstimo ao banco da família são analisados e aprovados de acordo com orientações estabelecidas. Esta supervisão evita que membros individuais da família tomem decisões impulsivas ou em benefício próprio que possam esgotar os recursos do banco da família. Ao envolver vários membros no processo de decisão, o conselho reforça a responsabilização e contribui para proteger os interesses financeiros da família.
- Preservar a Integridade do Banco Familiar: O papel do conselho consiste em avaliar cada pedido tendo em conta os objetivos e valores de longo prazo da família. Compete-lhe assegurar que todo o apoio financeiro prestado pelo banco familiar esteja alinhado com o ethos da família e contribua para a preservação ou o crescimento do património. Ao dispor de um órgão formal para apreciar os pedidos, a família pode evitar decisões ad hoc ou de natureza emocional que possam não servir os melhores interesses das gerações futuras.
- Garantir Equidade e Transparência: O conselho familiar, normalmente composto por um número ímpar de membros, utiliza um sistema de votação para alcançar decisões por maioria sobre as questões essenciais. Esta estrutura promove a equidade e a transparência, uma vez que as decisões são tomadas coletivamente e não por um único indivíduo. A votação ajuda a evitar impasses e assegura que cada decisão reflete o consenso do conselho, fomentando um sentimento de confiança nas operações do banco familiar.
- Apoio ao Planeamento Estratégico e à Governação: Para além de aprovar pedidos individuais, o conselho de família é responsável por definir a orientação estratégica global do banco familiar. Tal pode incluir decisões sobre investimentos, programas de educação financeira e iniciativas filantrópicas. O conselho assegura a continuidade, garantindo que a estratégia do banco familiar permanece alinhada com os objetivos da família, mesmo que os membros individuais ou as gerações se alterem.
- Incentivo a um Comportamento Financeiro Responsável: Ao dispor de um processo formal de análise e aprovação, o conselho de família incentiva os seus membros a recorrer ao banco da família de forma responsável. Os membros que solicitem apoio financeiro devem apresentar os seus pedidos de forma estruturada, o que os ajuda a refletir sobre as suas necessidades e intenções. Este processo não só reforça a disciplina orçamental, como também contribui para incutir respeito pelos recursos do banco da família.
- Manter a Continuidade ao Longo das Gerações: Um conselho de família bem estruturado promove a estabilidade e a continuidade. À medida que os seus membros cumprem mandatos ou se renovam ao longo do tempo, contribuem com diferentes perspetivas, ajudando o banco familiar a adaptar-se à evolução das circunstâncias sem perder fidelidade aos seus princípios fundadores. Esta continuidade é particularmente importante para a preservação de património multigeracional, na medida em que contribui para que cada geração permaneça ligada ao legado da família e participe no seu êxito continuado.
Em síntese, o conselho de família assegura a governação, a supervisão e a orientação estratégica indispensáveis ao banco de família. Ao constituir um conselho, a família garante que as decisões financeiras são tomadas com integridade, transparência e foco na preservação do património para as gerações futuras. Esta abordagem estruturada de governação reforça a eficácia do banco de família, contribuindo para proteger o legado da família a longo prazo.