Produtos para Empresas
Financiamento por Instrumentos Estruturados
Financiamento Apoiado em Instrumentos
As empresas dirigem-se frequentemente ao International Finance Bank na convicção de que uma garantia bancária, uma carta de crédito standby ou um instrumento financeiro semelhante constitui um ativo financeiro imediatamente realizável. Este pressuposto generalizou-se ao longo de anos de publicidade enganosa na internet que promove os chamados «programas de monetização», «SBLC arrendadas» e promessas de liquidez imediata.
A realidade na banca institucional é consideravelmente diferente.
Um instrumento financeiro não é moeda. É um compromisso contratual emitido por uma instituição financeira em condições jurídicas definidas. A existência de valor de financiamento comercial nesse compromisso depende não só do próprio documento, mas também da instituição emitente, da lei aplicável, da transação comercial subjacente, dos direitos do beneficiário, das condições de mercado e da disponibilidade de uma instituição financeira para aceitar os riscos associados.
Por esta razão, o International Finance Bank não opera um «programa de monetização» normalizado. Cada transação proposta é analisada individualmente e sujeita a uma avaliação jurídica, comercial, operacional e regulamentar exaustiva antes de se poder sequer ponderar qualquer estrutura de financiamento.
Em muitos casos, conclui-se que o instrumento, embora genuíno, é inadequado para efeitos de financiamento. A autenticidade, por si só, nunca é suficiente.
A questão principal não é, portanto, saber se um instrumento existe, mas se é suscetível de sustentar uma operação de financiamento legítima de acordo com a prática bancária aceite.
O International Finance Bank analisa cada proposta na perspetiva de uma instituição de crédito e não na de um corretor. O nosso objetivo não é adquirir documentos, mas determinar se um instrumento financeiro pode reforçar, de forma prudente, a qualidade de crédito de uma operação comercial mais ampla.
Quando apropriado, um instrumento elegível pode contribuir para financiamento do comércio internacional estruturado, financiamento de projetos, facilidades de fundo de maneio ou outros mecanismos de financiamento institucional. O instrumento em si não se converte em numerário. Pode, antes, reforçar o perfil de crédito global de uma operação, permitindo ao Banco avaliar um financiamento que, de outro modo, não seria comercialmente aceitável.
Esta distinção é fundamental. As garantias apoiam o crédito. Não constituem, por si só, um substituto do crédito.
Cada proposta começa, por isso, com uma diligência devida completa.
O Banco começa por apurar a identidade e a legitimidade do requerente, a titularidade efetiva da transação e a finalidade comercial para a qual o financiamento é solicitado. É dada particular atenção à atividade económica subjacente. O financiamento destina-se a apoiar uma atividade empresarial genuína, e não a engenharia financeira especulativa.
Uma vez compreendido o contexto comercial, o Banco examina de forma independente o próprio instrumento financeiro. Este processo inclui a verificação da instituição emitente, a análise da exequibilidade jurídica, a avaliação da transmissibilidade, quando aplicável, a análise das regras aplicáveis e da lei reguladora, a viabilidade operacional, as considerações regulamentares e a qualidade creditícia global do emitente.
A verificação independente constitui uma componente essencial deste processo. O International Finance Bank não se baseia exclusivamente na documentação fornecida por requerentes, intermediários ou corretores. Sempre que adequado, a informação é verificada diretamente através de canais bancários ou de outras fontes institucionais fiáveis.
Só após a conclusão satisfatória da análise jurídica, de conformidade, operacional e de crédito é que o Banco pondera se existe uma estrutura de financiamento comercialmente viável.
Mesmo quando um instrumento é autêntico, o financiamento pode, ainda assim, ser recusado. A viabilidade comercial depende de numerosos fatores que vão muito além do próprio documento, incluindo o risco jurisdicional, a exequibilidade, considerações de liquidez, o apetite do mercado, a exposição a sanções, restrições regulamentares e as políticas internas de risco do Banco.
Por este motivo, o International Finance Bank não pode indicar antecipadamente se um determinado instrumento será elegível para financiamento, nem podem ser discutidas taxas de adiantamento ou estruturas de financiamento antes de concluída a Diligência Devida.
Os potenciais clientes devem agir com particular cautela perante organizações que afirmam que qualquer garantia bancária ou carta de crédito standby pode ser automaticamente «monetizada» a percentagens predeterminadas do seu valor facial. Tais afirmações têm pouca correspondência com a prática bancária estabelecida. As instituições financeiras responsáveis avaliam cada transação individualmente. Não adquirem instrumentos financeiros apenas pelo facto de existirem, nem prometem financiamento antes de concluírem uma análise independente.
Do mesmo modo, o International Finance Bank não participa em esquemas que envolvam instrumentos financeiros arrendados, alegados programas de monetização sem recurso, estruturas de financiamento intermediadas por corretores, programas de colocação privada desprovidos de genuína substância comercial ou outros acordos incompatíveis com a prática bancária prudente.
O nosso objetivo é simples: determinar se uma operação proposta é juridicamente sólida, comercialmente justificada, operacionalmente exequível e coerente com uma atividade bancária institucional responsável.
Caso estas condições sejam cumpridas, o International Finance Bank trabalhará em estreita colaboração com o cliente para estruturar uma solução de financiamento adequada. Caso não sejam cumpridas, o Banco recusará a proposta, independentemente do valor nominal do instrumento apresentado.
Esta abordagem disciplinada protege não só o Banco, mas também os clientes legítimos que procuram serviços bancários profissionais assentes na transparência, numa gestão de risco sólida e em padrões bancários internacionalmente reconhecidos.
Financiamento Suportado por Instrumentos («Monetização»)
O termo monetização é amplamente utilizado no financiamento comercial para descrever o processo de conversão de um ativo ou instrumento financeiro em liquidez. Na prática, contudo, o termo é frequentemente utilizado de forma imprecisa. Muitas transações descritas como «monetização» são, na realidade, vendas definitivas, resgates, empréstimos garantidos por colateral, financiamentos com recurso a valores mobiliários ou facilidades de crédito estruturado. Do ponto de vista bancário, estas distinções são importantes, uma vez que cada tipo de transação é regido por considerações jurídicas, comerciais e regulamentares distintas.
O International Finance Bank não opera, por conseguinte, um «programa de monetização» genérico. Pelo contrário, cada operação proposta é avaliada individualmente, a fim de determinar se um determinado ativo ou instrumento financeiro pode legitimamente servir de suporte a uma operação de financiamento. A mera existência de um instrumento não confere qualquer direito a financiamento. A autenticidade, a exequibilidade jurídica e o valor comercial são condições necessárias, mas não suficientes. O Banco avalia a operação na sua globalidade, incluindo o cliente, a finalidade comercial subjacente, a instituição emitente, os requisitos regulamentares e as políticas de crédito e de risco do próprio Banco.
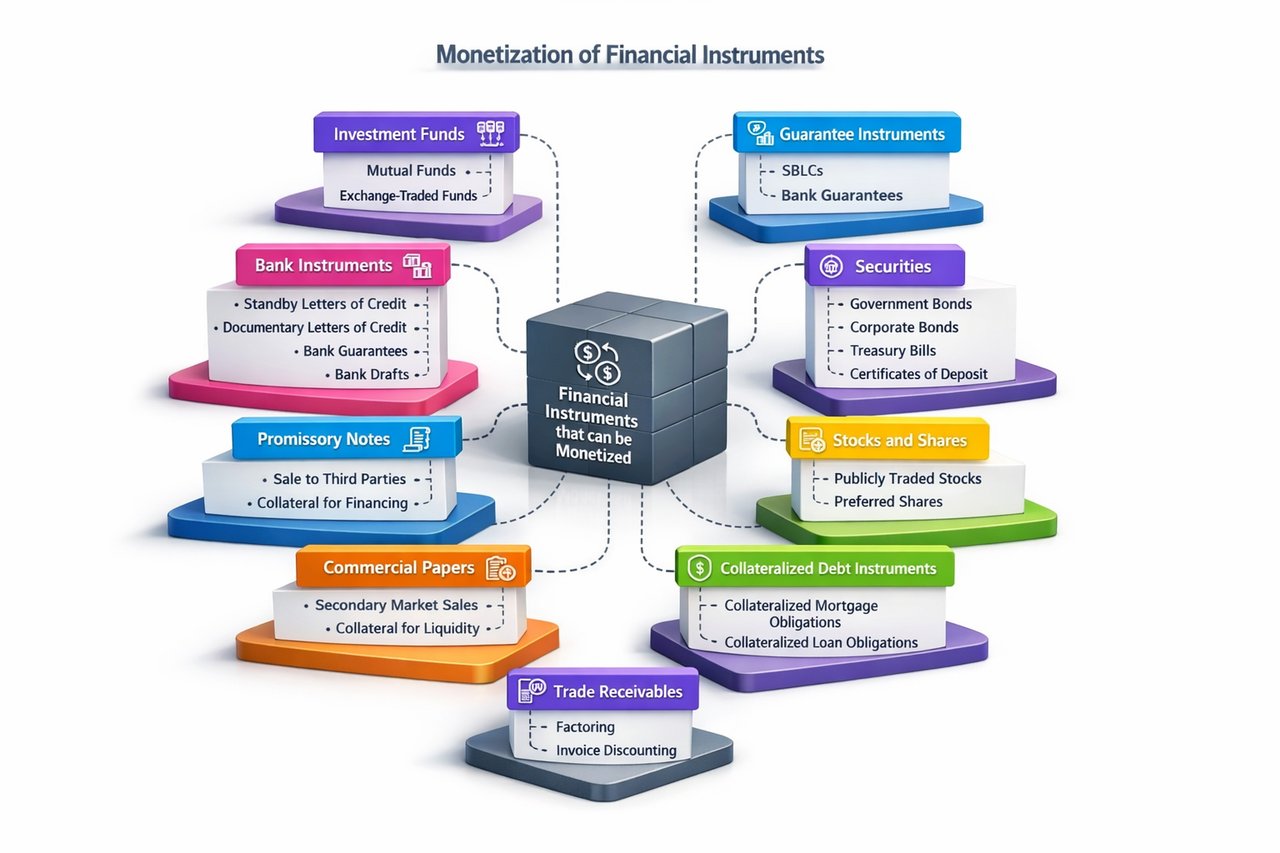
A síntese seguinte descreve as principais categorias de ativos e instrumentos financeiros que podem, em circunstâncias adequadas, ser convertidos em liquidez ou servir de suporte a financiamentos.
Instrumentos Bancários
Os instrumentos emitidos por bancos figuram entre os produtos financeiros mais frequentemente mal compreendidos. Uma Carta de Crédito Standby (SBLC), uma Garantia Bancária (BG) ou uma Carta de Crédito Documentário (DLC) não é numerário, nem um valor mobiliário negociável de investimento. Estes instrumentos representam compromissos contratuais assumidos por bancos ao abrigo de condições jurídicas específicas. A sua finalidade principal é apoiar transações comerciais, proporcionando garantia de pagamento ou reforço de crédito, e não servir como instrumentos de financiamento autónomos.
Uma Carta de Crédito Standby à vista, irrevogável e incondicional, emitida por um banco de reconhecido prestígio, como uma Instituição Financeira de Importância Sistémica Global (G-SIB), com uma notação de risco de longo prazo de grau de investimento, pode, em circunstâncias institucionais limitadas, ser aceite como garantia colateral de uma facilidade de financiamento objeto de análise e aprovação de crédito autónomas. O financiamento é concedido com base na qualidade de crédito global da operação, e não mediante a «compra» ou o «desconto» da própria SBLC. As SBLC associadas a desempenho, específicas de um projeto ou condicionais são, em geral, inadequadas para tais fins.
De igual modo, determinadas Garantias Bancárias à primeira solicitação, puras e incondicionais, emitidas por bancos com elevada notação de crédito podem ocasionalmente ser reconhecidas como colateral de financiamentos estruturados. Em contrapartida, as garantias de boa execução, as garantias de reembolso de adiantamentos e outras garantias específicas de um contrato são, em geral, inadequadas, porquanto o seu valor depende do cumprimento do contrato subjacente.
As Cartas de Crédito Documentário desempenham uma função inteiramente distinta. Facilitam o comércio internacional ao garantir o pagamento mediante a apresentação de documentos de expedição conformes. O financiamento associado aos créditos documentários integra o financiamento do comércio internacional estabelecido e pode incluir financiamento pré-expedição, financiamento pós-expedição, desconto de letras aceites ou facilidades de confirmação. Esse financiamento permanece indissociável da operação comercial subjacente e não constitui monetização da própria Carta de Crédito.
Os Cheques Bancários (Bank Drafts) também não constituem instrumentos de financiamento. Representam instrumentos de pagamento de liquidação imediata e são, em regra, resgatados ou compensados pelo valor nominal, e não financiados.
Valores Mobiliários do Estado e de Empresas
Os valores mobiliários negociáveis emitidos por governos soberanos e por sociedades de elevada notação constituem uma das formas mais consolidadas de garantia nos mercados financeiros internacionais. As obrigações do Tesouro, Bilhetes do Tesouro, Bubills, BTF e instrumentos de dívida soberana equivalentes podem ser vendidos no mercado secundário ou dados em penhor como garantia de financiamentos garantidos. A sua liquidez, avaliação e condições de financiamento dependem das condições de mercado, da maturidade residual, da qualidade creditícia do emitente e das políticas de garantia aplicáveis.
As obrigações de empresas emitidas por devedores com notação de grau de investimento podem igualmente ser vendidas ou dadas em penhor, embora as condições de financiamento reflitam a qualidade do emitente, a liquidez do mercado e os diferenciais de crédito em vigor.
Os Certificados de Depósito emitidos por bancos regulamentados vencem normalmente em numerário no momento do reembolso. Consoante os termos contratuais, certos certificados podem também servir de garantia em operações de crédito garantido.
Valores Mobiliários Representativos de Capital Cotados
As ações cotadas podem ser facilmente convertidas em liquidez através da sua venda em bolsas de valores reconhecidas. Podem igualmente servir de base a financiamento de margem (margin lending) ou a facilidades de crédito garantidas por valores mobiliários, sujeitas aos critérios de elegibilidade de cada mutuante, às reduções de valor das garantias (haircuts) e aos limites de concentração. As ações preferenciais são avaliadas segundo os mesmos princípios, embora a sua liquidez e aceitação no mercado possam diferir das das ações ordinárias.
Instrumentos de Dívida Negociáveis
Determinadas livranças e papel comercial negociáveis, emitidos por entidades soberanas, instituições financeiras reguladas ou devedores empresariais com grau de investimento, podem apoiar operações de financiamento ou ser vendidos em mercados secundários estabelecidos. As livranças de emissão privada que careçam de qualidade de crédito institucional ou de negociabilidade possuem, em geral, pouco ou nenhum valor como garantia e raramente são aceites por instituições financeiras reguladas.
Produtos de Crédito Estruturado
Os instrumentos de crédito estruturado, incluindo as Collateralised Mortgage Obligations (CMO), as Collateralised Loan Obligations (CLO) e produtos titularizados semelhantes, podem apoiar o financiamento através da venda no mercado secundário ou de empréstimos garantidos. A sua valorização depende da qualidade do conjunto de ativos subjacentes, da liquidez de mercado, das notações de crédito, da complexidade estrutural e do tratamento aplicável em matéria de fundos próprios regulamentares. Devido a estes fatores, o financiamento garantido por produtos estruturados implica frequentemente margens de garantia conservadoras.
Fundos de Investimento
As unidades de participação em fundos de investimento regulamentados constituem outra categoria de ativos financeiros suscetível de gerar liquidez. Os fundos mútuos abertos proporcionam normalmente liquidez através do resgate junto da sociedade gestora, ao passo que os fundos fechados e os fundos negociados em bolsa (ETF) podem ser vendidos em mercados de valores mobiliários reconhecidos. Em certas circunstâncias, estes investimentos podem também servir de suporte a empréstimos garantidos.
Apólices de Seguro de Vida
As apólices de seguro de vida inteira que possuam um valor de resgate demonstrável podem proporcionar liquidez através de empréstimos sobre a apólice ou do resgate junto da seguradora emitente. Nas jurisdições em que for legalmente permitido, certas apólices poderão igualmente ser transmitidas através de transações de liquidação de seguros de vida (life settlements). Tais operações constituem transações de seguros e não produtos bancários.
Créditos Comerciais a Receber
Os créditos comerciais sustentam frequentemente o financiamento do fundo de maneio através de técnicas consagradas de financiamento de créditos. O factoring consiste na cessão de créditos a uma instituição financeira ou a uma sociedade de factoring especializada, ao passo que o desconto de faturas envolve, em regra, o recurso a financiamento garantido por créditos, mantendo-se a titularidade jurídica dos mesmos. Os programas de financiamento da cadeia de abastecimento proporcionam igualmente liquidez com base em faturas comerciais verificadas. Cada estrutura difere do ponto de vista jurídico e comercial, mas prossegue o objetivo comum de acelerar os fluxos de caixa decorrentes de operações comerciais legítimas.
Valores Mobiliários Relacionados com o Setor Imobiliário
Os Real Estate Investment Trusts (REITs) cotados em mercado podem ser vendidos nos mercados de valores mobiliários ou aceites como garantia ao abrigo de políticas de crédito adequadas. Os Mortgage-Backed Securities (MBS) obtêm igualmente liquidez através da negociação no mercado secundário ou de financiamento garantido, sujeitos à avaliação, à elegibilidade regulamentar e às condições de mercado.
Instrumentos Derivados
Os futuros e as opções derivam o seu valor de ativos subjacentes, não representando ativos por direito próprio. A liquidez obtém-se, em regra, através do encerramento de posições ou do exercício de direitos contratuais. Embora os derivados desempenhem um papel essencial nos mercados financeiros, não são geralmente considerados garantia autónoma, salvo quando integrados em mecanismos mais amplos de gestão de garantias.
Posições em Metais Preciosos
As posições alocadas em ouro, prata e outros metais preciosos, mantidas junto de depositários reconhecidos, podem proporcionar liquidez através da venda ou de crédito garantido por colateral. O fator decisivo é a titularidade legal de metal especificamente alocado. As posições não alocadas ou os certificados emitidos por privados oferecem frequentemente uma segurança jurídica significativamente menor, pelo que podem ser inadequados enquanto garantia.
Documentação Comercial
Determinados documentos comerciais, incluindo os Conhecimentos de Embarque e os Trust Receipts, desempenham um papel essencial no financiamento do comércio internacional. Estes documentos evidenciam a titularidade, a posse ou a guarda temporária das mercadorias e podem sustentar facilidades de financiamento do comércio internacional no âmbito de uma operação comercial subjacente. Não constituem ativos financeiros autónomos suscetíveis de gerar liquidez isoladamente.
As Cartas de Indemnização servem igualmente para repartir o risco comercial em operações de transporte marítimo e logística. São compromissos contratuais e não ativos financeiros, e só têm valor no âmbito das relações comerciais para as quais foram emitidas.
Princípios Gerais
Independentemente da categoria de ativo ou instrumento financeiro apresentado, o International Finance Bank aplica os mesmos princípios fundamentais. Cada operação proposta é avaliada em função da exequibilidade jurídica, da titularidade, da transmissibilidade, da admissibilidade regulamentar, da substância comercial, da qualidade de crédito do emitente, da negociabilidade e da viabilidade operacional. Sempre que adequado, é efetuada uma diligência devida independente, reservando-se o Banco o direito de obter informação diretamente junto das instituições emitentes ou de outras fontes fiáveis.
A existência de um ativo ou instrumento financeiro não garante o financiamento, nem estabelece qualquer taxa de adiantamento ou avaliação predeterminada. As condições de financiamento são determinadas somente após a conclusão da análise jurídica, de conformidade, operacional e de crédito completa. Consoante a natureza da transação, a solução mais adequada poderá consistir numa venda definitiva, num resgate, num empréstimo garantido por colateral, num financiamento estruturado, num financiamento do comércio internacional ou noutra modalidade de financiamento especificamente concebida para os objetivos comerciais do cliente.
O International Finance Bank está empenhado numa banca institucional prudente. Cada operação é avaliada segundo os seus méritos próprios, com o objetivo de proporcionar soluções de financiamento juridicamente sólidas, comercialmente justificadas e estruturadas de forma profissional, em conformidade com as normas bancárias internacionais.
Cartas de Crédito Documentário, um caso especial
Desconto em vez de monetização
As Cartas de Crédito Documentário ocupam uma posição singular na banca internacional. Embora o termo monetização surja com frequência nas discussões comerciais, não descreve com exatidão a forma como se obtém liquidez a partir de uma Carta de Crédito Documentário. Na prática bancária ortodoxa, uma Carta de Crédito Documentário não é comprada, vendida nem convertida em numerário como um ativo financeiro autónomo. A liquidez é antes obtida através do desconto, uma técnica consolidada de financiamento do comércio internacional, mediante a qual um banco adianta fundos contra o direito do beneficiário a receber o pagamento ao abrigo de um crédito documentário conforme.
Numa operação de desconto, o banco adquire ou concede um adiantamento sobre a obrigação de pagamento futura representada pela Carta de Crédito Documentário, mediante um desconto acordado. O beneficiário recebe liquidez imediata, ao passo que o banco assume o risco de pagamento do banco emitente, sujeito aos termos do crédito e ao contrato de financiamento aplicável. A operação constitui, assim, financiamento do comércio internacional e não monetização no sentido convencional.
Dado que o banco financiador assume simultaneamente o risco documental e o risco de crédito, o desconto só está disponível em condições cuidadosamente controladas.
Banco Emitente Aceitável
O crédito deve normalmente ser emitido, confirmado ou de outro modo apoiado por um banco aceite pela instituição financiadora. A solidez financeira, a reputação internacional, a situação regulamentar e o risco-país do banco emitente constituem parte essencial da avaliação de crédito. Sempre que o banco emitente seja considerado insuficientemente solvente, a instituição financiadora pode exigir a confirmação por outro banco de reconhecimento internacional antes de considerar o desconto.
Crédito Documentário Irrevogável
A Carta de Crédito Documentário deve, em regra, ser irrevogável e sujeita a regras reconhecidas internacionalmente, mais frequentemente as Regras e Usos Uniformes relativos aos Créditos Documentários (UCP 600), publicadas pela Câmara de Comércio Internacional. A irrevogabilidade confere a certeza de que o banco emitente não pode alterar ou cancelar unilateralmente o seu compromisso de pagamento sem o acordo de todas as partes.
Conformidade Documental
Os bancos lidam exclusivamente com documentos e não com as mercadorias ou os serviços subjacentes. Em consequência, o pagamento depende inteiramente da apresentação de documentos que cumpram rigorosamente os termos e condições da Carta de Crédito Documentário. Os conhecimentos de embarque, as faturas comerciais, os certificados de seguro, os certificados de inspeção e quaisquer outros documentos estipulados devem ser apresentados dentro dos prazos prescritos e sem discrepâncias materiais. As discrepâncias documentais podem atrasar, reduzir ou impedir totalmente o pagamento.
Operação Comercial Subjacente Genuína
As Cartas de Crédito Documentárias existem para facilitar o comércio internacional genuíno. O desconto apenas está, por isso, disponível quando a operação comercial subjacente é legítima, devidamente documentada e economicamente substantiva. A instituição financiadora procederá, em regra, à análise do contexto comercial, dos acordos contratuais, da documentação de expedição e de outros elementos que comprovem que o crédito resulta de uma operação comercial ou de prestação de serviços autêntica.
Relação com o Cliente e Diligência Devida
O desconto é geralmente oferecido apenas a clientes com os quais a instituição financiadora tenha estabelecido uma relação bancária e relativamente aos quais tenham sido concluídos todos os procedimentos de KYC (Know Your Customer), de AML (prevenção do branqueamento de capitais) e de CTF (combate ao financiamento do terrorismo). A instituição financiadora deve conhecer as atividades comerciais do cliente, a sua estrutura de propriedade, a origem dos fundos e o perfil de transações esperado antes de conceder qualquer forma de financiamento do comércio internacional.
Disponibilidade para Negociação
A possibilidade de desconto de uma Carta de Crédito Documentário depende dos respetivos termos e condições. Os créditos utilizáveis por negociação permitem, em geral, que um banco nomeado negoceie documentos conformes antes do reembolso pelo banco emitente. Noutros casos, o financiamento pode depender de confirmação, de mecanismos de reembolso ou de acordos distintos entre os bancos envolvidos. A transferibilidade, quando aplicável, respeita à substituição de beneficiários e não deve ser confundida com o próprio desconto.
Inexistência de Garantias Reais Conflituantes
Quando o crédito decorrente do Crédito Documentário já tenha sido cedido, empenhado ou de outro modo onerado, a instituição financiadora pode recusar o desconto até que a situação jurídica seja esclarecida. O banco deve assegurar-se de que obtém um direito exequível e incontestado sobre o crédito que sustenta o financiamento.
Condições Comerciais
O montante adiantado ao abrigo de uma linha de desconto depende de numerosos fatores comerciais, incluindo a qualidade creditícia do banco emitente ou confirmante, o prazo do crédito, o risco-país, o risco documental, a dimensão da operação, as condições de mercado e a relação global com o cliente. As taxas de adiantamento variam, por isso, de operação para operação e não podem ser predeterminadas por referência a uma percentagem fixa.
Apresentação e Verificação de Documentos
Antes de os fundos serem adiantados, o beneficiário deve apresentar os documentos exigidos à instituição financiadora. O banco examina os documentos em conformidade com a UCP 600 e com os seus próprios procedimentos internos. Uma vez convencido de que a apresentação cumpre a Carta de Crédito Documentário e o contrato de financiamento, o banco pode adiantar os fundos e obter subsequentemente o reembolso junto do banco emitente ou confirmante, no vencimento ou no pagamento.
Uma Forma Distinta de Financiamento do Comércio Internacional
O desconto de uma Carta de Crédito Documentária é uma das formas mais antigas e consolidadas de financiamento do comércio internacional. Permite aos exportadores acelerar o fluxo de caixa, preservando a finalidade jurídica fundamental da Carta de Crédito Documentária como mecanismo de pagamento seguro.
Ao contrário dos chamados «programas de monetização» frequentemente publicitados na Internet, o desconto de Cartas de Crédito Documentário não envolve a venda, a titularização nem a negociação especulativa do próprio instrumento. Representa, antes, um financiamento bancário prudente, assente numa transação comercial verificada, documentação conforme, contrapartes bancárias de reputação reconhecida e uma avaliação de crédito completa. Como tal, permanece um serviço bancário especializado, reservado a transações comerciais legítimas realizadas de acordo com as normas internacionalmente reconhecidas em matéria bancária e de financiamento do comércio internacional.
Cartas de Crédito Standby e Garantias Bancárias – Um Caso Especial
Financiamento Apoiado por Garantias em Vez de «Monetização»
Poucas áreas da banca internacional geram tantos equívocos como a chamada «monetização» de Cartas de Crédito Standby (SBLC) e Garantias Bancárias (BG). A expressão é amplamente utilizada na publicidade comercial e na Internet, mas não descreve com rigor a forma como as instituições financeiras regulamentadas avaliam estes instrumentos.
Uma SBLC ou Garantia Bancária não é um ativo financeiro comparável a numerário, a um valor mobiliário negociável ou a uma obrigação. Trata-se de um compromisso contratual contingente emitido por um banco para garantir as obrigações do seu ordenante. A sua finalidade principal é assegurar o pagamento ou prestar apoio de crédito caso ocorram determinadas condições contratuais especificadas. Consequentemente, uma SBLC ou BG não é, em regra, adquirida, negociada ou convertida diretamente em numerário.
Em circunstâncias institucionais limitadas, porém, certos instrumentos de elevada qualidade podem apoiar uma operação de financiamento distinta. Nesses casos, a instituição financiadora não adquire nem «desconta» o próprio instrumento. Avalia, em vez disso, se o instrumento pode constituir uma garantia real ou um reforço de crédito aceitável para uma linha de crédito objeto de uma análise de risco rigorosa. A decisão de financiamento baseia-se na qualidade global da operação e não na mera existência do instrumento.
Por esta razão, o International Finance Bank não opera um programa genérico de monetização de SBLC ou BG. Cada proposta é avaliada individualmente mediante uma diligência devida integral nos planos jurídico, comercial, operacional e de crédito.
Verificação Independente
A primeira fase de qualquer avaliação consiste na verificação independente do instrumento e da instituição emitente. A autenticidade, por si só, não é suficiente. A instituição financiadora deve igualmente apurar se o banco emitente está devidamente autorizado, é financeiramente sólido, goza de reconhecimento internacional e é aceitável nos termos das suas próprias políticas internas de crédito.
A verificação pode incluir a confirmação direta através de canais interbancários de comunicação estabelecidos, o exame da documentação de emissão aplicável e a análise do estatuto regulamentar, da qualidade creditícia e do risco-país da instituição emitente. Nenhuma decisão de financiamento assenta exclusivamente em cópias de documentos fornecidas por requerentes ou intermediários.
Natureza do instrumento
São em seguida examinadas as características jurídicas do instrumento. É dada particular atenção à questão de saber se o compromisso é irrevogável, incondicional quando aplicável, juridicamente exequível e sujeito a regras bancárias internacionais reconhecidas, como as ISP98 ou as UCP 600, consoante o caso.
O Banco analisa igualmente a finalidade do instrumento. As garantias de boa execução, as garantias de reembolso de pagamento antecipado, as garantias de proposta (bid bonds) e outros compromissos específicos de um contrato têm, em geral, valor limitado ou nulo enquanto colateral, uma vez que a sua exequibilidade depende de eventos contratuais determinados. Em contrapartida, certos compromissos à vista sem condições (clean demand undertakings) emitidos por bancos internacionais com elevada notação de crédito poderão, em circunstâncias excecionais, ser considerados como um dos componentes de uma estrutura de financiamento mais ampla.
Contexto Comercial
É igualmente importante a transação comercial subjacente. As instituições financiadoras preocupam-se sobretudo com a substância económica da transação proposta, e não com o valor nominal do instrumento. Por conseguinte, o requerente deve demonstrar a finalidade comercial legítima para a qual solicita o financiamento, as relações contratuais envolvidas e a utilização prevista do produto.
As transações desprovidas de substância comercial genuína, as estruturas de financiamento especulativas ou os mecanismos concebidos exclusivamente para gerar liquidez sem uma finalidade empresarial identificável são, em regra, recusados.
Diligência Devida do Cliente
Tal como em qualquer relação bancária, os procedimentos completos de KYC (Know Your Customer), AML (prevenção do branqueamento de capitais) e CFT (combate ao financiamento do terrorismo) têm de estar concluídos antes de qualquer proposta de financiamento poder ser considerada. O Banco deve apurar a identidade do cliente, os beneficiários efetivos, a origem do património, a origem dos fundos e o perfil de transações esperado. Consoante as jurisdições, as contrapartes e as características da transação envolvidas, poderá ser exigida diligência devida reforçada.
Avaliação de Crédito
Concluídas as análises jurídica e de conformidade, o Banco realiza uma avaliação de crédito completa. Esta análise considera a solidez financeira da instituição emitente, a exequibilidade jurídica do compromisso, o risco-país e jurisdicional, as condições de mercado, o prazo da transação, a estrutura de reembolso, as implicações em termos de requisitos de fundos próprios regulamentares e a propensão global do Banco para o risco.
A existência de uma SBLC ou BG genuína não garante financiamento. Muitos instrumentos autênticos não são adequados para crédito garantido por colateral, porque a transação, no seu conjunto, não satisfaz padrões bancários prudentes.
Estrutura de financiamento
Caso a operação proposta satisfaça integralmente todos os requisitos jurídicos, comerciais, operacionais e de crédito, o Banco poderá considerar a concessão de uma facilidade de financiamento garantida, em parte, pelo instrumento. Consoante a natureza da operação, esta poderá assumir a forma de financiamento estruturado, financiamento de projetos, financiamento do comércio internacional, crédito renovável ou outra facilidade negociada individualmente.
O financiamento baseia-se na decisão de crédito independente do Banco, e não em qualquer percentagem predeterminada do valor nominal do instrumento. As taxas de adiantamento, os valores das garantias, o preço, as condições de reembolso e demais condições comerciais variam em função do perfil de risco integral da operação e não podem ser determinados por referência a percentagens-padrão de mercado.
Acompanhamento Contínuo
Após a conclusão da operação de financiamento, o Banco continua a acompanhar tanto a facilidade como o colateral que a suporta durante todo o período de vida da operação. Tal inclui a revisão periódica da instituição emitente, da atividade comercial subjacente, da evolução regulamentar e de quaisquer alterações materiais que afetem a exequibilidade ou o valor do instrumento de suporte.
Quando o financiamento tenha sido integralmente reembolsado e todas as obrigações contratuais tenham sido cumpridas, as garantias são libertadas em conformidade com a documentação do financiamento.
Banca Institucional em vez de «Monetização» da Internet
A International Finance Bank não participa em programas que envolvam SBLC arrendadas, libertação garantida de numerário, percentagens fixas de monetização, estruturas de financiamento conduzidas por intermediários ou disposições semelhantes frequentemente anunciadas na Internet. Tais alegações não refletem a prática bancária internacional estabelecida.
O financiamento legítimo apoiado por Cartas de Crédito Standby ou Garantias Bancárias constitui uma forma especializada de crédito institucional que exige uma análise jurídica integral, verificação independente, conformidade regulamentar, subscrição prudente e substância comercial genuína. A instituição financiadora avalia a operação no seu conjunto, e não apenas o instrumento apresentado.
Só quando estes requisitos estiverem cumpridos poderá uma SBLC ou BG contribuir para uma solução de financiamento profissionalmente estruturada e conforme com as boas práticas da banca internacional.
Requisitos de Documentação para Financiamento Suportado por Instrumentos
Introdução
O financiamento suportado por instrumentos é um processo bancário especializado. Pode envolver a venda, o resgate, o desconto ou o financiamento garantido por colateral de um ativo ou instrumento financeiro elegível. Na linguagem comercial, é frequentemente designado por «monetização», embora o termo seja muitas vezes impreciso e não deva ser entendido como uma conversão automática de um instrumento em numerário.
O International Finance Bank avalia individualmente cada transação proposta. O Banco não se baseia na mera existência de um instrumento. Analisa o cliente, a estrutura de propriedade, a finalidade comercial, a instituição emitente, a exequibilidade jurídica, a aceitabilidade regulamentar, a negociabilidade e a qualidade de crédito global da transação.
Nenhum instrumento financeiro confere direito a financiamento. As condições de financiamento só são consideradas após a conclusão da Diligência Devida jurídica, de Conformidade, operacional e de crédito.
Classificação de Clientes
O primeiro passo consiste em estabelecer a natureza do requerente. O cliente pode ser uma pessoa singular, uma sociedade, uma instituição regulada, um fundo de investimento, um trust, um family office ou outra estrutura jurídica. Esta classificação determina o processo de integração, o nível de diligência devida aplicável e a documentação exigida.
Os Clientes Particulares devem apresentar documento de identificação válido emitido por entidade oficial, comprovativo de morada de residência, informação de identificação fiscal e evidência da origem do património e da origem dos fundos.
Os clientes empresariais devem apresentar documentos constitutivos, comprovativo de constituição, certidões atualizadas do registo comercial, prova dos signatários autorizados, deliberações do órgão de administração ou procurações que autorizem a operação, organogramas de participações e documentos de identificação dos administradores, dirigentes, acionistas e beneficiários efetivos finais.
Os clientes institucionais, incluindo instituições financeiras regulamentadas, fundos e estruturas de trust, devem apresentar comprovativo do respetivo estatuto regulamentar, do licenciamento ou registo, quando aplicável, documentos constitutivos, documentos de governação, comprovativo dos signatários autorizados, documentação do fundo ou do trust, Identificador de Entidade Jurídica (Legal Entity Identifier), quando aplicável, e prova de que a transação proposta se enquadra nos seus poderes legais e no seu mandato de investimento.
O International Finance Bank aplica medidas reforçadas de diligência devida sempre que a operação envolva estruturas de propriedade complexas, jurisdições de risco elevado, pessoas politicamente expostas, padrões de operações invulgares, regiões sujeitas a sanções ou instrumentos cuja proveniência seja pouco clara.
Descrição do Instrumento Financeiro
O cliente deve apresentar uma descrição precisa do instrumento financeiro ou do ativo proposto para financiamento. Esta inclui o tipo de instrumento, o valor nominal, a moeda, a data de emissão, a data de vencimento, o emitente, a lei aplicável, as regras aplicáveis, o número de referência e quaisquer informações de registo, custódia ou compensação.
Quando o instrumento seja um valor mobiliário negociável, o cliente deve fornecer o ISIN, o CUSIP, o código comum ou outro identificador de valores mobiliários reconhecido, bem como prova de custódia junto de um custodiante, sistema de compensação ou intermediário financeiro regulamentado aceitável.
Quando o instrumento seja um compromisso bancário, como uma Carta de Crédito Standby, uma Garantia Bancária, uma garantia à primeira solicitação ou uma Carta de Crédito Documentário, o cliente deve fornecer o texto integral do instrumento, os dados do banco emitente, as regras aplicáveis, a data de expiração, as informações sobre o beneficiário e todas as alterações ou comunicações conexas.
Quando o ativo seja um crédito a receber, uma apólice de seguro, uma participação em fundos, uma posição em metais preciosos ou outro ativo financeiro, o cliente deve apresentar a documentação contratual, de custódia, de avaliação e de titularidade pertinente, suficiente para a análise jurídica e comercial.
O Banco reserva-se o direito de determinar se o instrumento é, de todo, passível de suportar um financiamento. Muitos instrumentos são genuínos, mas inadequados para financiamento bancário.
Documentação KYC, AML e de Conformidade
Antes de poder ser considerada qualquer proposta de financiamento, o International Finance Bank tem de concluir os procedimentos de KYC, AML, CFT e de conformidade em matéria de sanções.
O cliente deve apresentar a documentação de identificação completa, informação sobre os beneficiários efetivos, declarações de residência fiscal, comprovativos da origem do património, comprovativos da origem dos fundos e uma explicação clara da utilização prevista dos fundos.
Os requerentes empresariais e institucionais devem divulgar todos os beneficiários efetivos últimos, pessoas que exercem controlo, administradores, signatários autorizados e partes conexas relevantes. O Banco pode solicitar organigramas, registos de acionistas, contas auditadas, registos regulamentares, escrituras de trust, documentação de fundos ou materiais equivalentes.
O cliente deve declarar se alguma das partes na operação é uma pessoa politicamente exposta, está sujeita a sanções, está envolvida em litígios, está associada a notícias adversas ou está ligada a uma jurisdição restrita.
O International Finance Bank realiza o seu próprio rastreio face a sanções, bases de dados de pessoas politicamente expostas, fontes de notícias adversas, registos regulamentares e sistemas internos de risco. O Banco pode recusar uma transação sem explicação pormenorizada sempre que surjam preocupações de conformidade.
Comprovação da Situação Financeira
Caso a operação proposta envolva a concessão de crédito, financiamento apoiado por garantias ou uma linha de crédito, o Banco avaliará a situação financeira do requerente. Poderá ser solicitado ao cliente que apresente demonstrações financeiras auditadas, contas de gestão, extratos bancários, comprovativo de liquidez, relatórios de crédito, mapas de endividamento existente, declarações de ativos, planos de negócios, projeções de fluxos de caixa e prova da capacidade de reembolso.
No caso de clientes empresariais, o Banco poderá solicitar as demonstrações financeiras dos dois ou três exercícios anteriores, contas intercalares, confirmações dos auditores, declarações fiscais e informação sobre as relações bancárias existentes.
No caso de clientes particulares, o Banco pode solicitar uma declaração de património líquido, referências bancárias, extratos de carteiras de investimento, documentação fiscal ou confirmações de contabilistas independentes.
No caso de clientes institucionais, o Banco pode solicitar informação sobre capital regulamentar, ativos sob gestão, registos de desempenho de fundos, contas de fundos auditadas, confirmações de custodiantes e documentação relativa a investidores ou mandatos.
Um instrumento sólido não dispensa a compreensão do perfil financeiro do próprio cliente. O Banco avalia a operação no seu conjunto.
Propriedade, Titularidade e Ónus
O cliente deve comprovar a titularidade legítima, o direito económico efetivo ou o controlo autorizado sobre o instrumento ou ativo. O Banco deve ter a convicção de que o requerente tem o direito legal de vender, dar em penhor, ceder, descontar ou, de outro modo, utilizar o instrumento na estrutura de financiamento proposta.
As provas podem incluir extratos de custódia, extratos de conta, contratos de cessão, confirmações de beneficiário, extratos de registo de valores mobiliários, documentação de titularidade, contratos de compra, registos de transferência ou confirmações do emitente.
O cliente deve igualmente confirmar que o instrumento está livre de ónus, penhores, encargos, cessões, pretensões concorrentes, litígios, providências cautelares, ordens de bloqueio ou financiamentos anteriores. Sempre que necessário, o Banco pode exigir pesquisas de ónus, confirmações de custodiantes, confirmações do emitente, pareceres jurídicos ou declarações juramentadas.
Qualquer encargo, restrição, penhor, cessão, reclamação adversa ou limitação contratual existente deve ser divulgado. A falta de divulgação de tais matérias resultará, em regra, na rejeição imediata da transação.
Condições do Instrumento e Revisão Jurídica
O texto jurídico integral do instrumento deve ser disponibilizado para análise. O Banco analisará a lei aplicável, a jurisdição, a exequibilidade, a transmissibilidade, as restrições à cessão, as condições de pagamento, as disposições relativas ao termo de validade, os procedimentos de alteração, os requisitos documentais e quaisquer cláusulas que afetem o valor do instrumento como garantia.
Para as Cartas de Crédito Standby, poderão ser relevantes as regras ISP98 ou UCP 600, consoante a estrutura. Para as Garantias à Primeira Solicitação, poderão ser relevantes as regras URDG 758. Para as Cartas de Crédito Documentário, as regras UCP 600 constituirão, em regra, o enquadramento aplicável. Para os valores mobiliários, o Banco analisará o prospeto, a circular de oferta, o contrato de emissão (indenture), os termos e condições, os mecanismos de custódia e as restrições à transmissão.
O Banco não exige que todos os instrumentos sejam transmissíveis ou divisíveis. Tais características podem ser relevantes em certas estruturas, mas não constituem requisitos universais. A questão determinante é saber se o instrumento é juridicamente exequível e comercialmente adequado à estrutura de financiamento proposta.
Verificação Independente
O International Finance Bank não se apoia exclusivamente em cópias, capturas de ecrã, declarações de intermediários ou declarações do requerente. O Banco procede a verificações independentes sempre que adequado.
No caso de instrumentos bancários, a verificação pode ocorrer através de comunicação controlada entre bancos, confirmação institucional direta, comunicação SWIFT autenticada ou outros canais interbancários aceitáveis.
No caso de valores mobiliários, a verificação pode ser efetuada através de custodiantes, sistemas de compensação, corretores regulados, fiduciários, agentes pagadores, depositários ou sistemas de dados de mercado reconhecidos.
No caso de créditos a receber e de ativos relacionados com operações comerciais, a verificação pode envolver devedores, compradores, seguradoras, transportadores, empresas de inspeção, documentos aduaneiros, documentos de expedição ou outras contrapartes da operação.
O Banco reserva-se o direito de contactar instituições emitentes, custodiantes, consultores jurídicos, auditores, fiduciários, autoridades reguladoras ou outros terceiros fiáveis. Os requerentes e os intermediários não devem tentar controlar ou restringir o processo de verificação independente do Banco.
Pareceres Jurídicos e Revisão Externa
Consoante a transação, o International Finance Bank pode exigir pareceres jurídicos independentes de consultores qualificados. Tais pareceres podem abordar a capacidade e os poderes societários, a validade da emissão, a exequibilidade, a titularidade, a transmissibilidade, a lei aplicável, a perfeição de garantias, restrições regulamentares, questões fiscais, considerações em matéria de sanções e a legalidade da estrutura proposta.
Sempre que estejam envolvidas várias jurisdições, o Banco poderá exigir pareceres separados de consultores jurídicos na jurisdição do cliente, do emitente, da lei aplicável ao instrumento e da jurisdição em que possa ocorrer a execução.
Os pareceres jurídicos devem ser emitidos por consultores de reputação reconhecida, aceites pelo Banco, e podem ter de ser dirigidos à International Finance Bank ou expressamente invocáveis por esta. O Banco pode igualmente mandatar os seus próprios consultores jurídicos a expensas do cliente, sempre que adequado.
Requisitos Regulamentares e Transfronteiriços
As transações que envolvam instrumentos financeiros podem desencadear obrigações regulamentares ao abrigo da legislação bancária, de valores mobiliários, de sanções, fiscal, cambial, de investimento, de proteção de dados e de prevenção do branqueamento de capitais.
Sempre que estejam em causa valores mobiliários, o Banco ponderará as regras aplicáveis em matéria de colocação privada, restrições à transmissão, prospeto, custódia e classificação de investidores. Sempre que esteja em causa o financiamento do comércio internacional, o Banco ponderará os requisitos aplicáveis em matéria comercial, aduaneira, de transporte marítimo, de seguros e de sanções. Sempre que estejam em causa pagamentos transfronteiriços, poderão ser relevantes a transparência fiscal, o FATCA, o CRS, a retenção na fonte e os controlos cambiais.
O cliente deve fornecer todas as informações necessárias para a avaliação e o reporte regulamentares. Estas podem incluir formulários de residência fiscal, autocertificações CRS, formulários FATCA, Identificador de Entidade Jurídica (Legal Entity Identifier), números de identificação fiscal de sociedades, registos regulamentares, confirmações de mandatos de investimento e declarações em matéria de legislação de valores mobiliários.
O International Finance Bank não dará seguimento a qualquer transação que não possa ser estruturada num enquadramento lícito, transparente e regulamentarmente aceitável.
Finalidade Comercial e Utilização dos Fundos
O cliente deve fornecer uma explicação clara da finalidade comercial do financiamento proposto e da utilização prevista dos fundos. O financiamento destina-se a apoiar atividades legítimas de natureza empresarial, de investimento, comercial, de projetos, de fundo de maneio ou de tesouraria.
É pouco provável que sejam elegíveis as transações concebidas meramente para gerar liquidez a partir de um instrumento, sem substância económica genuína. O Banco pode solicitar contratos, faturas, documentação do projeto, planos de negócio, documentos de aquisição, mandatos de investimento, calendários orçamentais, planos de desembolso ou outros elementos que evidenciem a razão comercial subjacente.
A utilização dos fundos deve ser lícita, transparente e coerente com o perfil de atividade do cliente.
Instrumentos Bancários: Nota Especial
As Cartas de Crédito Standby, as Garantias Bancárias e outros compromissos bancários semelhantes são frequentemente mal compreendidos. Não são equivalentes de numerário e não são automaticamente monetizáveis. São obrigações contratuais contingentes emitidas para fins determinados.
Em circunstâncias limitadas, um compromisso bancário de elevada qualidade pode apoiar uma operação de financiamento distinta, a título de garantia ou de reforço de crédito. O Banco avaliará o emitente, os termos, as regras aplicáveis, a exequibilidade, o risco jurisdicional, a finalidade comercial e a estrutura de reembolso.
O International Finance Bank não participa em programas de SBLC arrendadas, esquemas de libertação de numerário garantida, estruturas de monetização conduzidas por intermediários, promessas de rácio empréstimo/valor fixo, programas de colocação privada sem substância comercial nem em acordos baseados exclusivamente no valor nominal de um instrumento.
Condições Comerciais
O International Finance Bank não publica taxas de adiantamento fixas, rácios de empréstimo face ao valor (loan-to-value) normalizados nem tabelas de preços predeterminadas. As condições comerciais dependem da natureza do ativo, da qualidade do emitente, da negociabilidade, da exequibilidade jurídica, da jurisdição, do prazo, da fonte de reembolso, da estrutura de colateral, do perfil do cliente, do tratamento regulamentar e das condições de mercado vigentes.
As condições só são consideradas após a conclusão da diligência devida e da aprovação interna. Até que a documentação formal seja celebrada e todas as condições suspensivas sejam cumpridas, não existe qualquer compromisso de financiamento.
Resumo
Um dossiê documental completo é essencial para qualquer proposta de financiamento suportado por instrumentos. O cliente deve apresentar prova clara da identidade, dos poderes de representação, da titularidade, da origem lícita, da finalidade comercial, da situação financeira, da conformidade regulamentar e da qualidade do instrumento.
O International Finance Bank utiliza esta informação para determinar se a transação proposta é juridicamente sólida, comercialmente justificada, operacionalmente viável e consistente com a prática bancária institucional prudente.
O processo do Banco é deliberadamente rigoroso. Protege o cliente, o Banco e a integridade do sistema financeiro. As transações genuínas, com partes transparentes, instrumentos verificáveis e substância comercial legítima, podem ser analisadas de forma profissional. As propostas incompletas, opacas, especulativas ou promovidas por intermediários não prosseguirão.
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.