Criptoativos e Ativos Digitais
Conversão de Criptoativos em Moeda Fiduciária (Off-Ramping)
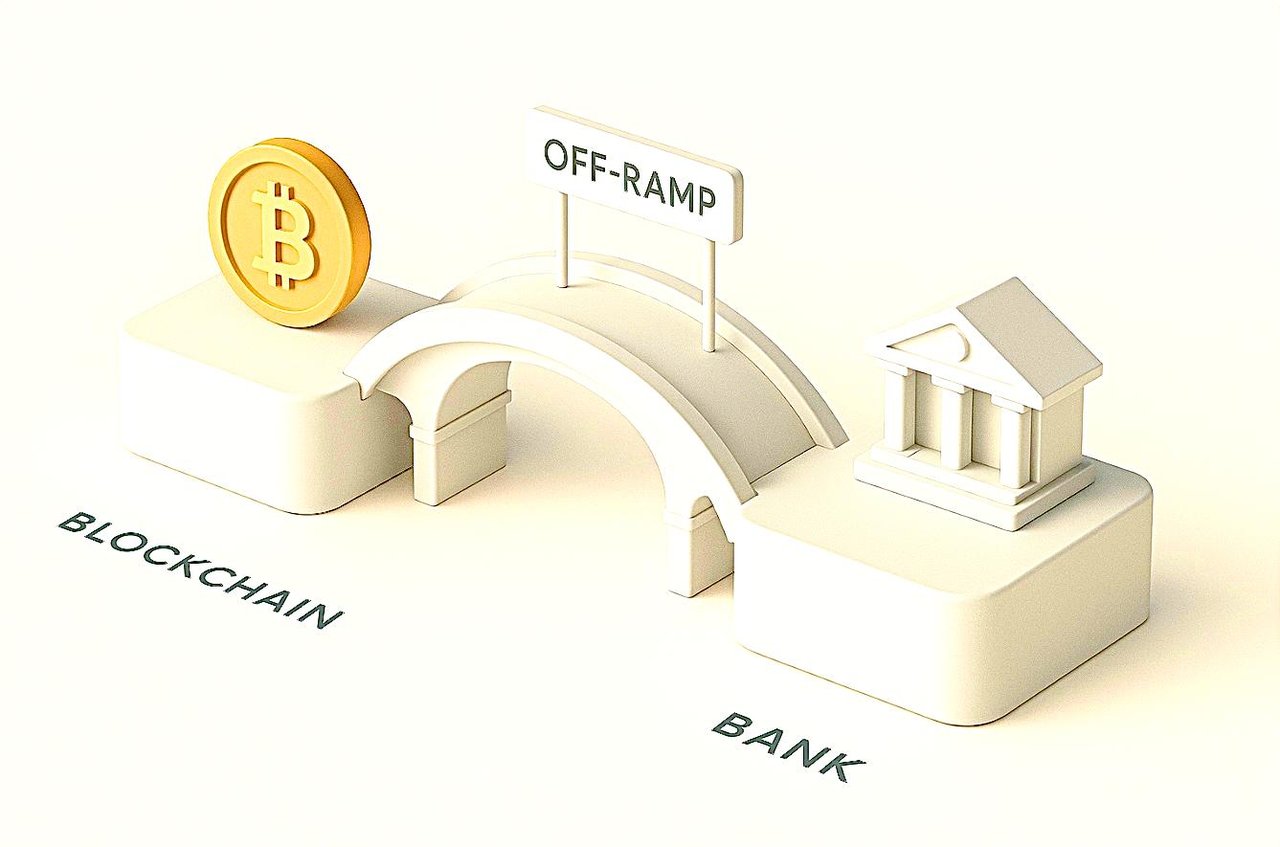
Estruturas de conversão entre moeda fiduciária e criptoativos (off-ramp e on-ramp)
são componentes críticos do ecossistema das criptomoedas que facilitam a conversão fluida de ativos digitais, como Bitcoin, Ethereum e stablecoins, em moedas tradicionais, como USD, EUR ou GBP, e vice-versa. Estes sistemas funcionam através de vários mecanismos, incluindo plataformas de negociação centralizadas, processadores de pagamentos e protocolos de conversão automatizados, que tratam do processo complexo de validação de ativos, conformidade regulamentar e liquidação em conta bancária tradicional.
O que não fazemos
O IFB não concebe nem opera estruturas cuja finalidade seja ocultar o beneficiário efetivo ou a origem de criptoativos. A estratificação através de sociedades de fachada, de sócios «ocultos» ou de cadeias de testas de ferro constitui uma tipologia reconhecida de branqueamento de capitais, não um serviço.
Cada conversão que tratamos é associada ao respetivo beneficiário efetivo identificado, sustentada por prova da origem dos fundos e do património, verificada face às listas de sanções e comunicada sempre que a lei o exija. As entidades offshore, os fundos e os trusts podem servir fins legítimos; nunca substituem a transparência perante o Banco.
Métodos Onshore de Entrada e Saída de Criptoativos na Europa e nos EUA
Europa: Métodos Legais de Entrada e Saída de Moeda Digital (Off- e On-Ramp)
1. Bolsas Centralizadas Reguladas
- Principais bolsas europeias autorizadas ao abrigo do MiCA, por exemplo Bitpanda, Kraken e Bitstamp
- Processo: criar uma conta, concluir a verificação Conheça o Seu Cliente (KYC), transferir criptoativos, vendê-los por EUR (ou outra moeda fiduciária) e levantar os fundos através de transferência SEPA ou transferência bancária
- Todas as principais plataformas de negociação comunicam a atividade dos utilizadores às autoridades locais, em especial ao abrigo da regulamentação fiscal e de AML da UE.
2. Prestadores de Serviços em Conformidade com o MiCAR
- O Regulamento da UE relativo aos Mercados de Criptoativos (MiCAR) (em vigor desde dezembro de 2024) exige que as plataformas de off-ramp sejam autorizadas e cumpram requisitos rigorosos em matéria operacional, de gestão de risco e de proteção do consumidor
- Passaporte europeu: Um prestador autorizado num Estado-Membro pode operar em toda a UE, assegurando uma proteção uniforme dos consumidores e segurança jurídica.
- Os prestadores de serviços devem aplicar medidas integrais de KYC/AML e fornecer documentação relativa a todas as operações.
3. Processadores de Pagamentos e Soluções Bancárias
- Serviços como a Nuvei e outros permitem a conversão direta de criptoativos em moeda fiduciária para contas bancárias ou cartões, frequentemente integrados com os principais bancos da UE e serviços de moeda eletrónica
- Requer KYC; regulado ao abrigo do MiCAR e da legislação bancária local.
4. Soluções de stablecoins
- Utilização de plataformas reguladas para trocar stablecoins (por exemplo, USDT, EURS) por moeda fiduciária local e proceder ao levantamento para uma conta bancária ou cartão de pagamento.
- Sempre através de plataformas registadas e em conformidade com a legislação em matéria de AML
5. Mesas OTC e Canais Institucionais de Saída
- Para transações de grande montante, as empresas e os particulares de elevado património podem recorrer a mesas de negociação de balcão (OTC), como as operadas pela Binance, Kraken ou por prestadores licenciados a nível regional.
- Estas mesas oferecem KYC à medida, liquidação bancária direta e apoio em matéria de Conformidade para montantes substanciais.
6. Requisitos Jurídicos e Fiscais
Cada via legal de saída (off-ramp) deve:
- Realizar verificações rigorosas de KYC/AML.
- Declarar ou comunicar transações de montante elevado ou suspeitas.
- Apresentar documentação sobre a origem dos fundos em criptoativos.
- Facilitar a declaração de mais-valias para efeitos fiscais
EUA: Métodos Legais de Conversão para Moeda Fiduciária
1. Bolsas Centralizadas sediadas nos EUA
- Principais plataformas: Coinbase, Gemini, Kraken, Binance US, entre outras
- Exige o registo do utilizador, procedimentos de KYC e controlos de AML em conformidade com a legislação federal e estadual.
- Converte criptoativos em USD, transferidos para contas bancárias nacionais ou redes de pagamento (ACH, RTP)
2. Plataformas Fintech e Processadores de Pagamentos
- Empresas como a OneSafe e a Ramp Network oferecem uma conversão fluida de criptoativos em moeda fiduciária (off-ramping) para contas bancárias nos EUA, cartões ou, por vezes, até serviços de pagamento de faturas
- Plena conformidade regulamentar com a FinCEN (Financial Crimes Enforcement Network) e o registo como empresa de serviços monetários.
3. Cartões de Débito Cripto
- Alguns prestadores emitem cartões pré-pagos ou de débito financiados através da venda de criptoativos, com conversão em USD em tempo real no momento da compra.
- Os emitentes (por exemplo, através da Mastercard/Visa) exigem procedimentos rigorosos de KYC/AML.
4. Saídas Institucionais e Mesas OTC
- Utilizado por empresas ou clientes institucionais, assegurando serviço personalizado, liquidações e liquidez de grande volume sob supervisão regulamentar
5. Conformidade Legal e Reporte Fiscal
- As plataformas exigem KYC e reporte 1099, e todas as operações são rastreáveis para efeitos de escrutínio do IRS
- Os EUA aplicam normas de fiscalização e de reporte fiscal das criptomoedas mais rigorosas do que a maioria das regiões.
A conversão entre moeda fiduciária e ativos digitais, designada por on-ramping e off-ramping, continua a ser um dos estrangulamentos estruturais mais significativos do ecossistema das criptomoedas. Tanto os investidores institucionais como os participantes de retalho deparam-se com um conjunto de desafios operacionais, regulamentares e de contraparte que entravam a fluidez da circulação de capitais entre os sistemas financeiros tradicionais e o domínio descentralizado.
1. Dificuldades Estruturais na Entrada e Saída de Criptoativos (On- e Off-Ramping)
a. Fragmentação regulamentar
A regulamentação financeira dos ativos digitais permanece inconsistente entre jurisdições. As instituições têm de gerir um mosaico complexo de quadros AML, KYC, FATF e MiCA, cada um impondo requisitos divergentes de documentação e monitorização. Esta complexidade dissuade a adoção institucional e abranda o ritmo das operações. Os utilizadores de retalho, por sua vez, enfrentam frequentemente procedimentos de verificação prolongados e congelamentos de conta imprevisíveis ao tentarem conversões em moeda fiduciária.
b. Relutância bancária e risco de contraparte
Os bancos tradicionais continuam avessos ao risco quanto à exposição a ativos digitais, em grande medida devido à volatilidade percecionada, ao risco reputacional e à clareza regulamentar incompleta. Os investidores institucionais têm, assim, dificuldade em assegurar relações bancárias estáveis, capazes de tratar liquidações relacionadas com criptoativos. Os utilizadores particulares, em especial os que recorrem a plataformas de menor dimensão, deparam-se frequentemente com transferências bloqueadas, liquidações atrasadas e comissões de levantamento elevadas.
c. Liquidez e Fricção na Liquidação
Os investidores institucionais exigem liquidez profunda e liquidação quase instantânea, um padrão raramente satisfeito pelos atuais portais de conversão entre criptoativos e moeda fiduciária. Os circuitos de conversão encontram-se fragmentados por vários intermediários, o que origina risco de execução, derrapagem de preços (slippage) e fricção em matéria de conformidade. As plataformas de retalho, por seu turno, dependem de processadores terceiros que impõem spreads exorbitantes, diminuindo a eficiência das transações e a confiança dos utilizadores.
d. Incompatibilidades em Matéria de Custódia e Conformidade
As instituições exigem soluções de custódia robustas que se integrem sem dificuldade nos sistemas de liquidação em moeda fiduciária, mas a maioria das plataformas de negociação de criptoativos é incompatível, do ponto de vista tecnológico ou processual, com infraestruturas de nível institucional. As plataformas de retalho carecem da sofisticação necessária para assegurar uma monitorização fluida das transações e a auditabilidade: pré-requisitos essenciais para a adoção em larga escala e para a confiança regulamentar.
2. A Solução IFB
a. Acesso a Moeda Fiduciária de Nível Institucional
O IFB colmata o fosso estrutural entre a finança tradicional e os ecossistemas de ativos digitais. Enquanto instituição bancária plenamente regulamentada e com competência em ativos digitais, disponibiliza canais de moeda fiduciária conformes, que satisfazem padrões de nível institucional. Tal inclui contas segregadas, redes de liquidação multijurisdicionais e integração direta com plataformas de negociação de criptoativos e entidades de custódia aprovadas.
b. Arquitetura de Conformidade Unificada
Através de quadros AML/KYC harmonizados e de monitorização automatizada de transações, o IFB elimina camadas redundantes de verificação, tanto para clientes institucionais como particulares. A sua infraestrutura de conformidade foi concebida para se alinhar com o MiCA da UE, a Travel Rule do FATF e as diretivas de Basel III, assegurando plena transparência e segurança regulamentar sem atrasos transacionais.
c. Infraestrutura de Liquidez e Liquidação
Ao manter ligações em tempo real com fornecedores de liquidez e parceiros de bolsa de primeira linha, o IFB facilita liquidações em moeda fiduciária quase instantâneas e reduz o risco de derrapagem de preços (slippage) para os participantes institucionais. Os clientes de retalho beneficiam de percursos de conversão otimizados que minimizam os diferenciais e os custos de liquidação.
d. Mitigação de Risco e Integração da Custódia
As parcerias de custódia do IFB asseguram que tanto os ativos em moeda fiduciária como os ativos digitais são mantidos em ambientes seguros e auditáveis. Tal mitiga o risco de contraparte e reforça a eficiência do capital, tanto para utilizadores institucionais como para particulares que procurem uma exposição a ativos digitais em conformidade com a regulamentação.
3. Impacto Estratégico
A infraestrutura do IFB transforma efetivamente a interface entre criptoativos e moeda fiduciária, antes fragmentada e opaca, num corredor financeiro transparente, regulamentado e eficiente. Para os investidores institucionais, permite a plena mobilidade de capitais e a conformidade fiduciária. Para os investidores de retalho, restitui a confiança, a previsibilidade e a eficiência de custos nas transações com ativos digitais.
Em essência, o IFB institucionaliza o processo de entrada e saída de criptoativos (on-ramp e off-ramp): substituindo o atrito por confiança, a opacidade por conformidade e o atraso por precisão.
1. UE – o novo perímetro rígido
- MiCA – licenciamento, conduta, custódia. O MiCA (Regulamento (UE) 2023/1114) estabelece um regime completo de autorização para os Prestadores de Serviços de Criptoativos (CASP): negociação, câmbio, execução, custódia, colocação, aconselhamento, etc. Resultado: não existe acesso «simplificado» aos consumidores da UE; o «passaporte» transfronteiriço só é possível após autorização plena e sob supervisão contínua. Restrição prática: a integração de clientes fica suspensa até que um CASP (ou o seu intermediário na UE) seja licenciado; a promoção transfronteiriça sem autorização é proibida.
- Regulamento relativo às Transferências de Fundos (TFR) – a «Travel Rule» das criptomoedas com poder dissuasor efetivo. O Regulamento (UE) 2023/1113 exige que os dados do ordenante e do beneficiário acompanhem («travel») cada transferência de criptoativos que envolva um prestador de serviços de pagamento (PSP) ou um prestador de serviços de criptoativos (CASP) estabelecido na UE. No caso de endereços autoalojados («carteiras não alojadas»), os CASP têm de recolher informação completa sobre a contraparte e, acima de EUR 1 000, verificar se o cliente é titular ou controla a carteira autoalojada. Tal acrescenta etapas de verificação, cria filas de retenção e aumenta o risco de falsos positivos.
- Alemanha – O enquadramento rigoroso da BaFin. Desde 30 de dezembro de 2024, a custódia de criptoativos e os demais serviços de criptoativos na Alemanha estão abrangidos pelo MiCA, sob a supervisão da BaFin ao abrigo da Lei de Supervisão dos Mercados de Criptoativos (KMAG). A BaFin espera diligência devida reforçada nas transferências que envolvam carteiras autoalojadas, incluindo métodos de comprovação de controlo (por exemplo, transações de referência ou assinatura de mensagens). Impacto operacional: verificações adicionais, ciclos de liquidação mais longos e maior custo de KYC/KYT por transferência.
- França – transição para o MiCA, sem atalhos. Os registos de DASP anteriores ao MiCA mantêm-se apenas por tempo limitado; os novos operadores têm de obter uma autorização MiCA plena. O passaporte europeu é politicamente sensível; as autoridades de supervisão já sinalizam um escrutínio mais rigoroso das licenças transfronteiriças. Limitação: risco de calendário e fragmentação regulamentar durante a transição.
- Ponto de estrangulamento prudencial para os bancos – norma de Basileia sobre criptoativos. A partir de 1 de janeiro de 2026, a norma do Comité de Basileia aplica requisitos de capital punitivos às posições em criptoativos do «Grupo 2» (ponderação de risco de 1250%, com limites de exposição de 1% e 2% do capital de Nível 1). Efeito: a maioria dos bancos evita a exposição por conta própria, reduz as janelas de liquidação ou impõe modelos exclusivamente de agência, restringindo a liquidez em moeda fiduciária nos pontos de conversão (ramps).
2. Reino Unido – regime de promoções financeiras e Travel Rule
- Promoções financeiras: secção 21 do FSMA (conforme alargada aos criptoativos qualificados). Desde 8 de outubro de 2023, qualquer comunicação suscetível de influenciar consumidores do Reino Unido deve ser efetuada por uma entidade autorizada, por uma entidade registada ao abrigo do MLR que comunique as suas próprias promoções, ou aprovada por um aprovador do canal da secção 21. Aplicam-se advertências de risco obrigatórias, períodos de reflexão e testes de adequação. Consequência: as plataformas de entrada e saída (on-ramps/off-ramps) promovidas no Reino Unido a partir do estrangeiro são rotineiramente bloqueadas; os bancos recusam pagamentos a promotores não registados.
- Travel Rule do Reino Unido. Desde 1 de setembro de 2023, as empresas de criptoativos do Reino Unido têm de recolher, verificar e partilhar os dados da contraparte nas transferências, em alinhamento com o FATF. As divergências transfronteiriças originam atrasos e rejeições.
3. Estados Unidos – BSA/FinCEN, regras estaduais aplicáveis às MSB, encargos contabilísticos
- BSA/FinCEN Travel Rule. As «transmissões de fundos» nos EUA exigem informação sobre o ordenante e o beneficiário (tradicionalmente a partir de USD 3.000), aplicando-se também às MSB que operam com moeda virtual convertível (CVC). Para as transferências internacionais, as autoridades reguladoras propuseram limiares mais baixos; a aplicação é rigorosa. Resultado: os VASP e os bancos suspendem ou rejeitam operações quando as contrapartes não conseguem disponibilizar circuitos de dados conformes.
- Licenciamento estadual fragmentado e supervisão federal. O licenciamento de transmissores de dinheiro, a filtragem de sanções da OFAC e a incerteza quanto ao perímetro de valores mobiliários/mercadorias condicionam os circuitos em moeda fiduciária, em especial para novas plataformas de negociação ou mesas OTC sem uma presença plenamente licenciada e regularizada nos 50 estados. (Contexto geral das orientações BSA/FinCEN.)
- Fator adverso contabilístico (US GAAP). A partir de 2025, a ASU 2023-08 exige que a maior parte das posições em criptoativos abrangidas seja mensurada pelo justo valor, com contrapartida nos resultados. No caso das empresas, tal pode introduzir volatilidade nos resultados, desincentivando a participação das tesourarias e comprimindo os volumes de conversão durante os períodos de divulgação de resultados.
4. Singapura – perímetro das stablecoins e dos pagamentos
- Quadro da MAS para stablecoins + reforços da PSA. A MAS concluiu um regime para stablecoins de moeda única (SGD/G10), a par de reforços da PSA e de medidas de proteção para DPT. As regras sobre reservas, reembolso e segregação do emitente elevam o nível de qualidade, mas restringem os tokens que podem ser utilizados como substitutos de moeda fiduciária nas vias de conversão.
5. O que estas regras comprometem concretamente nas rampas de entrada e saída (on/off-ramps)
- Lacunas nos dados da contraparte – as mensagens da Travel Rule na UE/Reino Unido têm de ser trocadas em banda antes da liquidação ou em simultâneo com esta; a falta de dados obriga a análise manual, bloqueio ou devolução.
- Atritos com carteiras autoalojadas (self-hosted) – para montantes superiores a 1000 EUR, é exigida prova de controlo; as capturas de ecrã são insuficientes, o que leva os utilizadores a assinar mensagens ou a executar transações de referência, atrasando os levantamentos de clientes particulares.
- Perímetro das promoções – o marketing no Reino Unido sem a via adequada ao abrigo da secção 21 desencadeia a redução de risco por parte dos bancos e bloqueios de pagamentos a consumidores.
- Restrições de balanço bancário – o tratamento prudencial de Basileia torna escassa a liquidez prestada pelos bancos na qualidade de principal; muitos bancos limitam-se a modelos de agência e a janelas de liquidação mais curtas.
- Impacto contabilístico – as normas U.S. GAAP, ao exigirem o justo valor com variações reconhecidas em resultados, desincentivam as tesourarias de manter inventário de ramp em torno das datas de relato.
6. O que exige uma rampa de acesso conforme
Posição regulamentar
- Servir cada mercado apenas através das licenças que este exige: uma autorização MiCA de CASP para a UE, com passaporte, e o registo na FCA acompanhado de uma via de aprovação ao abrigo do s21 para promoções no Reino Unido. Sempre que o IFB não seja titular de tal licença, atua através de parceiros autorizados e não promove os seus serviços nesse mercado.
Conformidade do circuito de dados desde a conceção
- Implementar um gateway de Travel Rule alinhado com a EBA, que encaminhe automaticamente os dados do ordenante/beneficiário entre os esquemas da UE, do Reino Unido e dos EUA, com soluções alternativas para contrapartes sem um ponto de acesso VASP compatível. Integrar fluxos de verificação de carteiras autogeridas (assinatura de mensagem/transação de referência), com recolha de provas aceitável pela BaFin.
Circuitos de liquidação de nível bancário sem o peso de Basel
- Assegurar a liquidação em moeda fiduciária dos fluxos de criptoativos dos clientes exclusivamente na qualidade de agente, evitando a exposição por conta própria a criptoativos do Grupo 2 e preservando a liquidez imediata em moeda fiduciária através de SEPA Instant, T2 e SWIFT gpi. Manter contas nostro/PM (Payments Module — módulo de pagamentos) pré-financiadas e uma gestão de tesouraria em tempo real, de modo a reduzir o prazo de liquidação da componente em moeda fiduciária para T+0 durante o horário de funcionamento na UE e no Reino Unido. Impacto em termos de exposição no âmbito do quadro de Basileia: negligenciável; impacto na liquidez operacional: elevado.
Custódia e segregação
- Integração com custodiantes regulados para segregação em carteiras quentes e frias e políticas de levantamento programáveis. Aplicação, ao nível das políticas, da Travel Rule e da verificação de carteiras autogeridas (por exemplo, limiares, delimitação geográfica, listas de sanções). Registos em conformidade com a BaFin, nos termos do §8 da GwG, conservados durante, pelo menos, 5 anos.
Promoções e aceitação de clientes
- Para o retalho do Reino Unido, aplicar circuitos conformes com a FCA: avisos normalizados, período de reflexão de 24 horas, testes de adequação e aprovações nos termos da s21. Para o retalho da UE, restringir o acesso aos mercados onde o passaporte MiCA esteja ativo; no caso de França, respeitar as restrições transitórias até que a aprovação local seja confirmada. Resultado: substancialmente menos recusas de pagamento e menos litígios de estorno.
Opções de liquidez adequadas às necessidades de tesouraria
- Oferecer conversão imediata para moeda bancária e, quando relevante, para stablecoins de moeda única reconhecidas pela MAS (para corredores fora da UE), com cobertura de risco na vertente em moeda fiduciária e sem exposição em aberto a criptoativos sobre o capital. Resultado: menor volatilidade de resultados para as empresas sensíveis à ASU 2023-08.
Controlos e auditabilidade
- Conjunto completo de AML/KYT: rastreio de sanções e PEP, avaliação do risco dos endereços, análise da origem dos fundos e evidência da Travel Rule que associe os identificadores de transação (TXID) aos elementos de identificação. Fornecimento de pistas de auditoria de nível regulatório, abrangendo a tomada de decisão e as provas de controlo das carteiras.
7. Impactos práticos por segmento de clientes
Investidores institucionais
- As restrições do MiCA/TFR e de Basileia implicam que a liquidez tenha de circular através de infraestruturas de agência, com conformidade determinística. Um modelo de agência evita encargos de capital associados ao risco de principal, cumprindo simultaneamente as obrigações de partilha de dados.
Plataformas de retalho
- As regras de promoção financeira no Reino Unido e as verificações ao abrigo do TFR da UE constituem as principais causas de falha. A divulgação de informação normalizada, o encaminhamento da aprovação nos termos da secção 21 e a verificação das carteiras reduzem os atrasos no primeiro levantamento e os bloqueios de pagamentos bancários.
8. Síntese – a restrição é jurídica, a solução é arquitetónica
As restrições decorrem de disposições legais: o licenciamento e a conduta ao abrigo do MiCA, a partilha de dados e a verificação de carteiras autogeridas ao abrigo do TFR, a diligência reforçada da BaFin, o filtro do Reino Unido para promoções financeiras, as obrigações norte-americanas decorrentes do BSA e da Travel Rule, bem como os requisitos de capital de Basileia. Estas regras não se limitam a «elevar a fasquia»; reconfiguram a arquitetura segundo a qual as rampas de acesso devem operar. A solução é igualmente estrutural: atuar ao abrigo das licenças adequadas, operar a liquidação em moeda fiduciária exclusivamente na qualidade de agente, industrializar a Travel Rule e a verificação de carteiras autogeridas, integrar a conformidade das promoções financeiras e incorporar uma custódia regulada. Este modelo restabelece a capacidade de processamento sem violar o perímetro regulamentar.
Fontes: textos primários do MiCA e do TFR da UE; orientações da BaFin sobre KWG/GwG; declarações da FCA sobre promoções e Travel Rule; normas de Basileia sobre criptoativos; quadro da MAS para stablecoins; ASU 2023-08 dos EUA.
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.