
Servizi bancari
Pagamenti e trasferimenti
Sistemi di regolamento, reti di pagamento e messaggi che trasferiscono il denaro tra le banche.
Limiti di trasferimento
1. RTGS (T2 / Fedwire / CHAPS)
Finalità: pagamenti di importo elevato e urgenti
Regolamento: in moneta di banca centrale, in tempo reale, definitivo
- Importo massimo: nessun limite superiore (teoricamente ∞)
- Importo minimo: spesso ≥ EUR 100.000 (prassi, non vincolo di sistema)
- Utilizzo tipico: interbancario, M&A, tesoreria, margini
- Rischio di insolvenza: prossimo allo zero
T2 non prevede alcun massimale. Gli unici vincoli sono la liquidità disponibile sul conto di regolamento e la politica creditizia della banca.
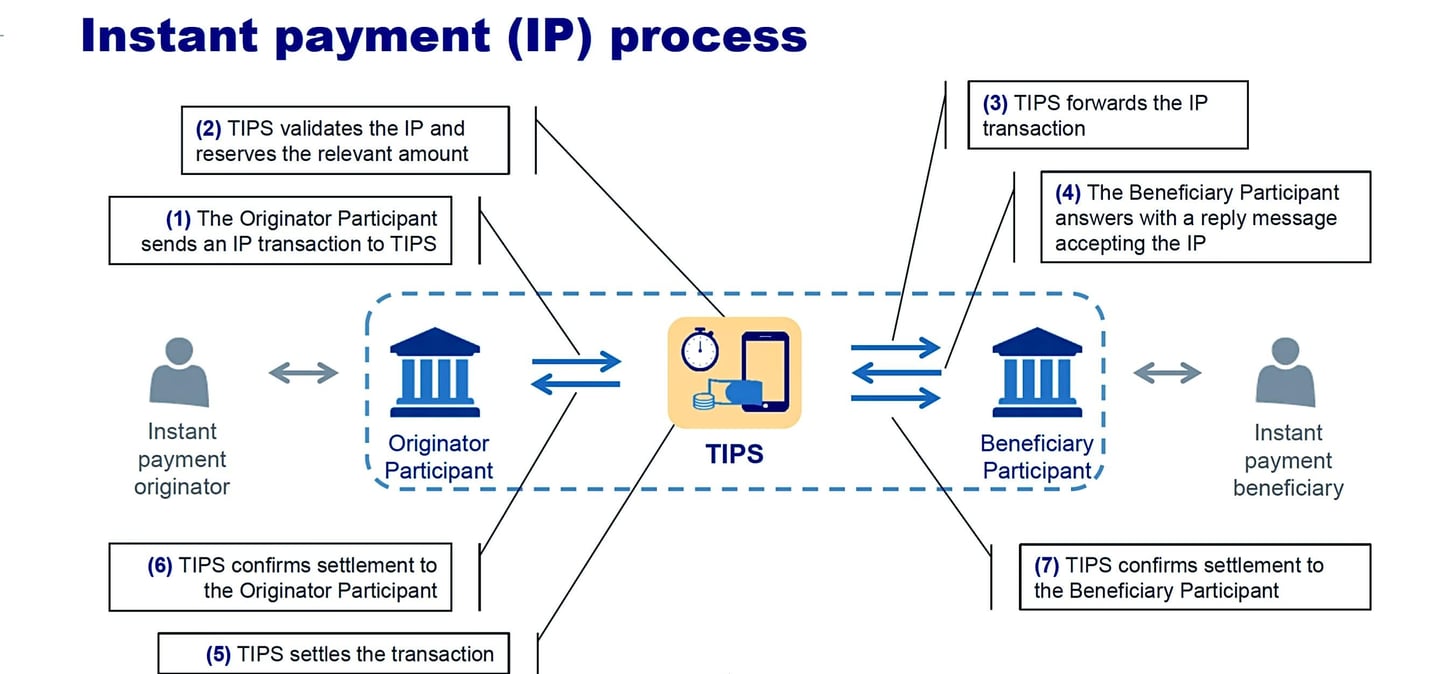
2. TIPS (TARGET Instant Payment Settlement)
Finalità: pagamenti istantanei al dettaglio a livello paneuropeo
Regolamento: moneta di banca centrale, 24 ore su 24, 7 giorni su 7
- Importo massimo: nessun tetto a livello di sistema dall'ottobre 2025
- Importo minimo: EUR 0,01
- Velocità: <10 secondi
- Rischio di inadempimento: basso (dipendente dalla liquidità)
Fino a ottobre 2025 lo schema SCT Inst fissava un limite di 100.000 EUR per i pagamenti; il limite è stato eliminato e le banche stabiliscono autonomamente i propri massimali.
3. SWIFT (ISO 20022 pacs.008, transfrontaliero)
Finalità: rapporti di banca corrispondente a livello globale
Regolamento: moneta di banca commerciale
- Importo massimo: nessun limite (teorico) di sistema
- Massimali bancari: stabiliti individualmente da ciascuna banca
- Rapidità: dallo stesso giorno a diversi giorni
- Rischio di insuccesso: medio (banche corrispondenti, compliance)
SWIFT è un servizio di sola messaggistica, non di regolamento. I limiti dipendono interamente dalla propensione al rischio della banca e dal corridoio operativo.
4. SEPA Credit Transfer (SCT)
Finalità: pagamenti retail e corporate in EUR
Regolamento: regolamento netto differito
- Importo massimo: nessun limite previsto dal sistema
- Massimali bancari: stabiliti individualmente da ciascuna banca
- Rapidità: stesso giorno / giorno lavorativo successivo
- Rischio di inadempimento: basso
Tecnicamente l’SCT consente importi molto elevati. Le banche impongono spesso limiti prudenziali per ragioni di AML.
5. SEPA Instant Credit Transfer (SCT Inst / SEPA Instant)
Finalità: pagamenti al dettaglio istantanei in EUR
Regolamento: TIPS o CSM equivalente
- Importo massimo | Nessun limite a livello di schema dall'ottobre 2025
- Importo minimo | EUR 0,01
- Velocità | ≤10 secondi
- Rischio di insolvenza | Basso
L'EPC ha eliminato il massimale dello schema con il regolamento 2025; molte banche applicano tuttora limiti interni inferiori.
6. RTP (Stati Uniti – The Clearing House Real-Time Payments)
Finalità: pagamenti istantanei negli Stati Uniti
Regolamento: conti prefinanziati
- Importo massimo | USD 10.000.000 (da febbraio 2025)
- Importo minimo | 0,01 USD
- Rapidità | Secondi
- Rischio di insolvenza | Basso
Limite di rete stabilito da TCH. FedNow ha innalzato il proprio limite di rete a USD 10 milioni nel novembre 2025; le banche possono fissare limiti inferiori.
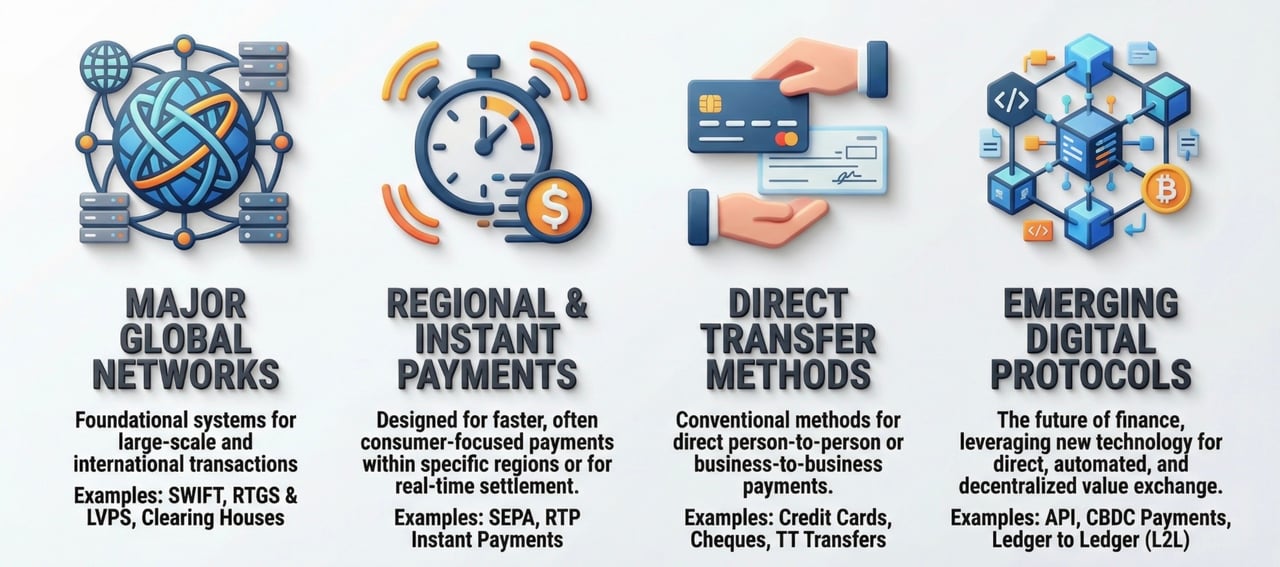
Può ricevere bonifici in valuta sui Suoi conti tramite:
SEPA-SCT, T2 (già TARGET2), TIPS, Fedwire, CHIPS, KTT (trasferimento di fondi tramite banche corrispondenti e pacs.009) e numerosi sistemi di pagamento istantanei
sistemi di regolamento differito tramite IFC, società del nostro gruppo, e i nostri conti di corrispondenza
Titoli tramite T2S, Clearstream, Euroclear, DTC
Regolamenti tramite RTGS, ACH/SEPA e
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
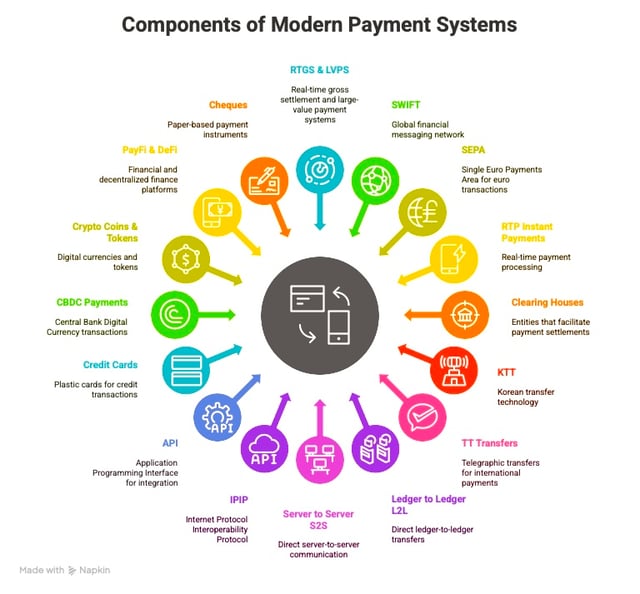
Altri tipi di trasferimenti sui Suoi conti

Come trasferiscono i fondi le banche?
- Per una panoramica completa dei trasferimenti tramite Banche corrispondenti, faccia clic qui.
- Per una panoramica completa dei sistemi di pagamento istantaneo, Le chiediamo di fare clic qui.
- Per una visione completa del sistema RTGS faccia clic qui.
Processo di compensazione
Il processo di compensazione (clearing) è una fase cruciale nel regolamento delle operazioni finanziarie: garantisce la tutela delle parti coinvolte e il regolare svolgimento dell'operazione. Il clearing comprende le seguenti fasi:
Scambio di informazioni sulle transazioni:
- La banca ordinante e la banca ricevente si scambiano i dettagli dell'operazione, quali l'importo, i numeri di conto e altre informazioni pertinenti.
- Compensazione (netting) delle operazioni: le stanze di compensazione, come l'Automated Clearing House (ACH) negli Stati Uniti, facilitano il processo operando come intermediari tra le banche. Esse calcolano l'importo netto dovuto da una banca a un'altra, riducendo al minimo le somme che vengono effettivamente trasferite in una determinata giornata.
- Convalida: la stanza di compensazione convalida le istruzioni e registra i dettagli della transazione
- Gestione delle eccezioni: le partite rifiutate o contestate sono restituite o oggetto di accertamento secondo le regole del sistema
Processo di regolamento
Il processo di regolamento si svolge dopo il processo di compensazione e comporta l'effettivo trasferimento di fondi tra banche. Le fasi principali del processo di regolamento sono le seguenti:
- Riconciliazione delle registrazioni: le banche riconciliano le proprie registrazioni per determinare l'importo netto dovuto da una banca all'altra
- Trasferimento di fondi: le banche trasferiscono fondi tra conti detenuti presso banche centrali o altri istituti finanziari per regolare eventuali saldi in sospeso
- Conferma di regolamento: la banca di regolamento fornisce all'esercente la conferma di regolamento quando una transazione è stata compensata e i fondi sono divenuti disponibili
Rete di pagamento e intermediari
Le reti di pagamento e gli intermediari svolgono un ruolo fondamentale nel facilitare i processi di compensazione e regolamento. Tra gli esempi di reti di pagamento e intermediari figurano:
- Stanze di compensazione: organizzazioni indipendenti, come l'ACH negli Stati Uniti, che agevolano il processo di compensazione operando come intermediari tra le banche
- Sistemi delle banche centrali (RTGS): regolano i pagamenti tra banche singolarmente e con carattere definitivo in moneta di banca centrale
- Banche intermediarie: Queste banche fungono da tramite tra la banca emittente e la banca ricevente, spesso in paesi diversi, per agevolare i bonifici internazionali
In sintesi, i processi di compensazione e regolamento comprendono lo scambio delle informazioni sulle operazioni, la convalida dei fondi, la riconciliazione delle registrazioni e l'effettivo trasferimento dei fondi tra le banche. Le reti di pagamento e gli intermediari, quali le stanze di compensazione, nonché le banche intermediarie o le banche centrali, svolgono un ruolo cruciale nell'agevolare tali processi.
I processi di compensazione e regolamento sono soggetti alla supervisione delle autorità di vigilanza finanziaria. Le autorità di vigilanza svolgono un ruolo importante nel garantire che tali processi siano sicuri, solidi ed efficienti.
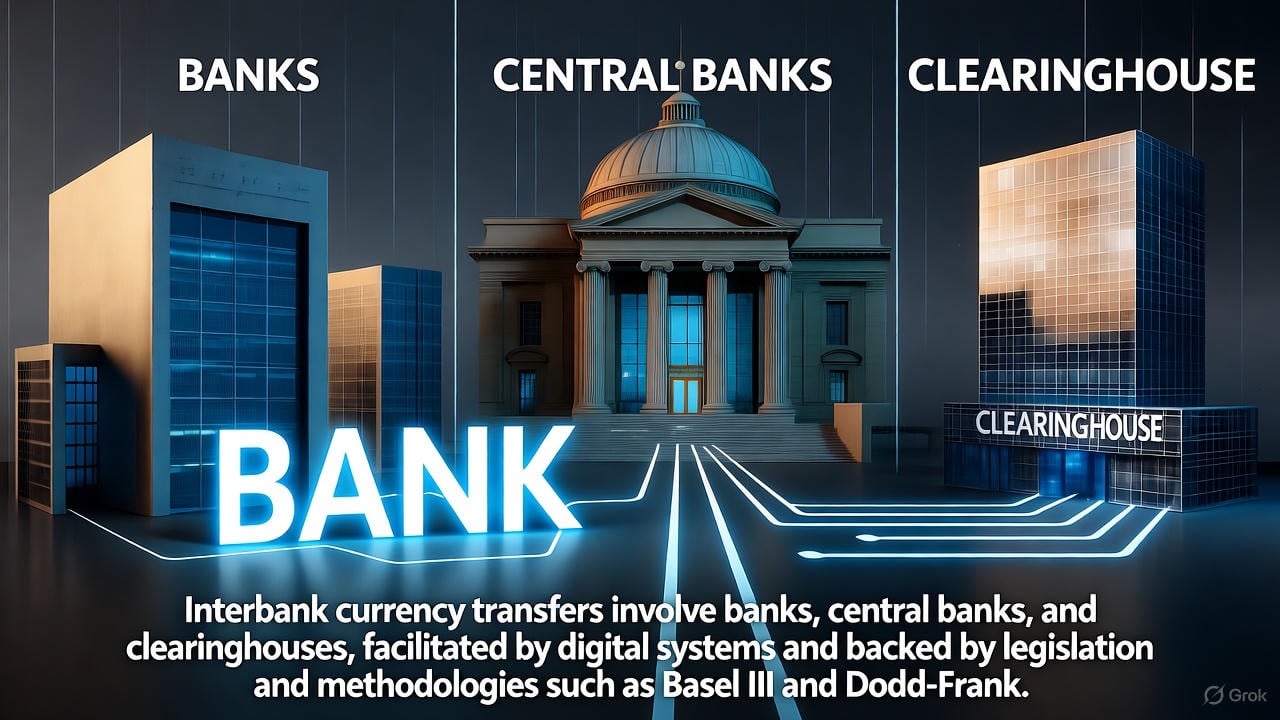
Trasferimenti interbancari di valuta
Le banche creano moneta principalmente attraverso il processo di concessione del credito, mediante il quale erogano credito (ad esempio prestiti o mutui) che si trasforma in nuovi depositi nel sistema finanziario. Tale processo è spesso descritto come creazione di moneta «dal nulla», poiché non richiede riserve di contante fisico, ma si fonda su scritture contabili e sulla fiducia nel sistema bancario. Per quanto riguarda il trasferimento di valuta tra banche, ad esempio mediante pagamenti o regolamenti interbancari, l'accettazione di tali trasferimenti si basa su una combinazione di fiducia, quadri regolamentari e sistemi consolidati, piuttosto che esclusivamente sulla qualità delle garanzie collaterali o sulla «buona reputazione» della banca ordinante. Di seguito si illustra in dettaglio il funzionamento di tale meccanismo:
1. Fiducia e reputazione interbancarie
- Reputazione e merito di credito della banca: sebbene il «buon nome» di una banca abbia un ruolo, non si tratta soltanto di reputazione in senso colloquiale. Le banche operano in un contesto fortemente regolamentato, in cui il loro merito di credito è monitorato da autorità di vigilanza, banche centrali e controparti. La capacità di una banca di partecipare alle operazioni interbancarie dipende dalla stabilità che le viene riconosciuta, valutata sulla base dei coefficienti patrimoniali, degli stress test e del rispetto di normative quali Basel III.
- Valutazione del rischio: le banche riceventi valutano il rischio connesso all'accettazione di trasferimenti da altre banche. Tale rischio è spesso mitigato da protocolli standardizzati e dal coinvolgimento di intermediari di fiducia (come banche centrali o stanze di compensazione). Una banca con garanzie scadenti o un bilancio rischioso può incorrere in un controllo più stringente, in costi più elevati (ad es. tassi di interesse più alti nei prestiti interbancari) o nell'esclusione da determinate operazioni.
2. Riserve delle banche centrali e sistemi di regolamento
- Riserve presso la banca centrale: i trasferimenti interbancari, in particolare quelli di importo rilevante, sono tipicamente regolati tramite conti che le banche detengono presso la banca centrale (ad esempio la Federal Reserve negli Stati Uniti o il sistema T2 dell'Eurosistema nell'area dell'euro). Tali riserve sono considerate «moneta di base» e rappresentano la forma di moneta più sicura, poiché costituiscono passività dirette della banca centrale. Quando la Banca A trasferisce fondi alla Banca B, il trasferimento viene spesso regolato mediante lo spostamento di riserve tra i rispettivi conti presso la banca centrale. In tal modo la banca beneficiaria accetta il trasferimento, poiché le riserve della banca centrale sono prive di rischio e universalmente accettate.
- Real-Time Gross Settlement (RTGS): molti Paesi utilizzano sistemi RTGS (ad esempio Fedwire negli Stati Uniti, T2 nell'area dell'euro) per i trasferimenti interbancari di importo elevato. Tali sistemi regolano ciascun pagamento in modo immediato, definitivo e irrevocabile, ma solo se la banca ordinante dispone dei fondi o di credito infragiornaliero garantito. Una volta regolato, il pagamento non può non andare a buon fine, quale che sia la successiva condizione della banca ordinante.
3. Stanze di compensazione e netting
- Stanze di compensazione: per le operazioni che non si regolano direttamente tramite le riserve presso la banca centrale (ad esempio pagamenti di importo ridotto o operazioni in blocco), le stanze di compensazione come CHIPS (Clearing House Interbank Payments System) negli Stati Uniti o EURO1 nell'area dell'euro agevolano il processo; SWIFT veicola i messaggi, ma non effettua né la compensazione né il regolamento. Le stanze di compensazione effettuano il netting delle obbligazioni tra banche, riducendo l'importo effettivo di riserve da trasferire. Impongono inoltre criteri di ammissione rigorosi, in modo che partecipino solo banche di adeguato merito di credito.
- Requisiti di garanzia: in alcuni casi le stanze di compensazione richiedono alle banche di costituire garanzie a presidio del rischio. Se le garanzie di una banca sono insufficienti, questa può essere esclusa dal processo di compensazione o tenuta a prefinanziare le operazioni, il che limita il rischio per le banche riceventi.
4. Garanzie e prestiti interbancari
- Mercati interbancari dei prestiti: quando le banche si concedono prestiti reciproci (ad esempio sul mercato overnight o tramite operazioni di pronti contro termine), le garanzie collaterali rivestono spesso un ruolo determinante. Si preferiscono garanzie di elevata qualità, come i titoli di Stato, poiché riducono il rischio di controparte. Se le garanzie di una banca sono deboli, questa può sostenere costi di finanziamento più elevati o non essere in grado di ottenere alcun finanziamento. Tuttavia, per i normali trasferimenti di pagamento (che non sono prestiti) le garanzie collaterali sono meno rilevanti, poiché i regolamenti avvengono tramite le riserve presso la banca centrale o i sistemi di compensazione.
- Sostegno delle banche centrali: se le garanzie di una banca sono insufficienti o il suo merito di credito è messo in dubbio, le banche centrali intervengono spesso in qualità di prestatore di ultima istanza. Ad esempio, tramite le operazioni di sconto (discount window), una banca in difficoltà può ottenere riserve dalla banca centrale costituendo garanzie, assicurandosi così di poter adempiere alle proprie obbligazioni verso le altre banche.
5. Vigilanza regolamentare e requisiti patrimoniali
- Quadri regolamentari: le banche operano sotto rigorose normative che impongono di detenere livelli minimi di capitale e di liquidità (ad es. ai sensi di Basel III). Tali norme assicurano che le banche dispongano di risorse sufficienti a coprire potenziali perdite, riducendo il rischio che gli obblighi di una banca (inclusi i trasferimenti) non vengano onorati. Qualora le garanzie o la solidità finanziaria di una banca si deteriorino in modo significativo, le autorità di vigilanza possono intervenire, limitandone la capacità di operare nei mercati interbancari.
- Fiducia sistemica: Il sistema bancario si fonda sulla fiducia, ma tale fiducia è sostenuta da quadri giuridici e regolamentari, e non soltanto dalla reputazione della banca mittente. Le banche centrali e le autorità di vigilanza garantiscono che le banche rispettino standard minimi, mentre i sistemi di assicurazione dei depositi (ad es. la FDIC negli Stati Uniti) riducono ulteriormente il rischio che il fallimento di una banca incida sul sistema.
6. Che cosa accade quando le garanzie o la copertura sono deboli?
- Accettazione limitata: se le garanzie di una banca sono di scarsa qualità o la sua solidità finanziaria è dubbia, le altre banche possono rifiutarsi di concludere determinate operazioni (ad es. prestiti non garantiti) o richiedere garanzie di qualità superiore. Nei casi estremi, una banca può essere esclusa dai mercati interbancari, come avvenuto durante la crisi finanziaria del 2008 con istituzioni quali Lehman Brothers.
- Intervento della banca centrale: Le banche centrali possono intervenire per fornire liquidità o agevolare i regolamenti, garantendo la stabilità del sistema. Ad esempio, nelle fasi di crisi le banche centrali possono ampliare il proprio bilancio accettando garanzie di qualità inferiore o fornendo finanziamenti di emergenza.
- Disciplina di mercato: le banche con garanzie deboli o una situazione finanziaria fragile sostengono costi di finanziamento più elevati o vengono escluse dai mercati interbancari, il che le incentiva a mantenere prassi finanziarie solide.
7. Trasferimenti internazionali e SWIFT
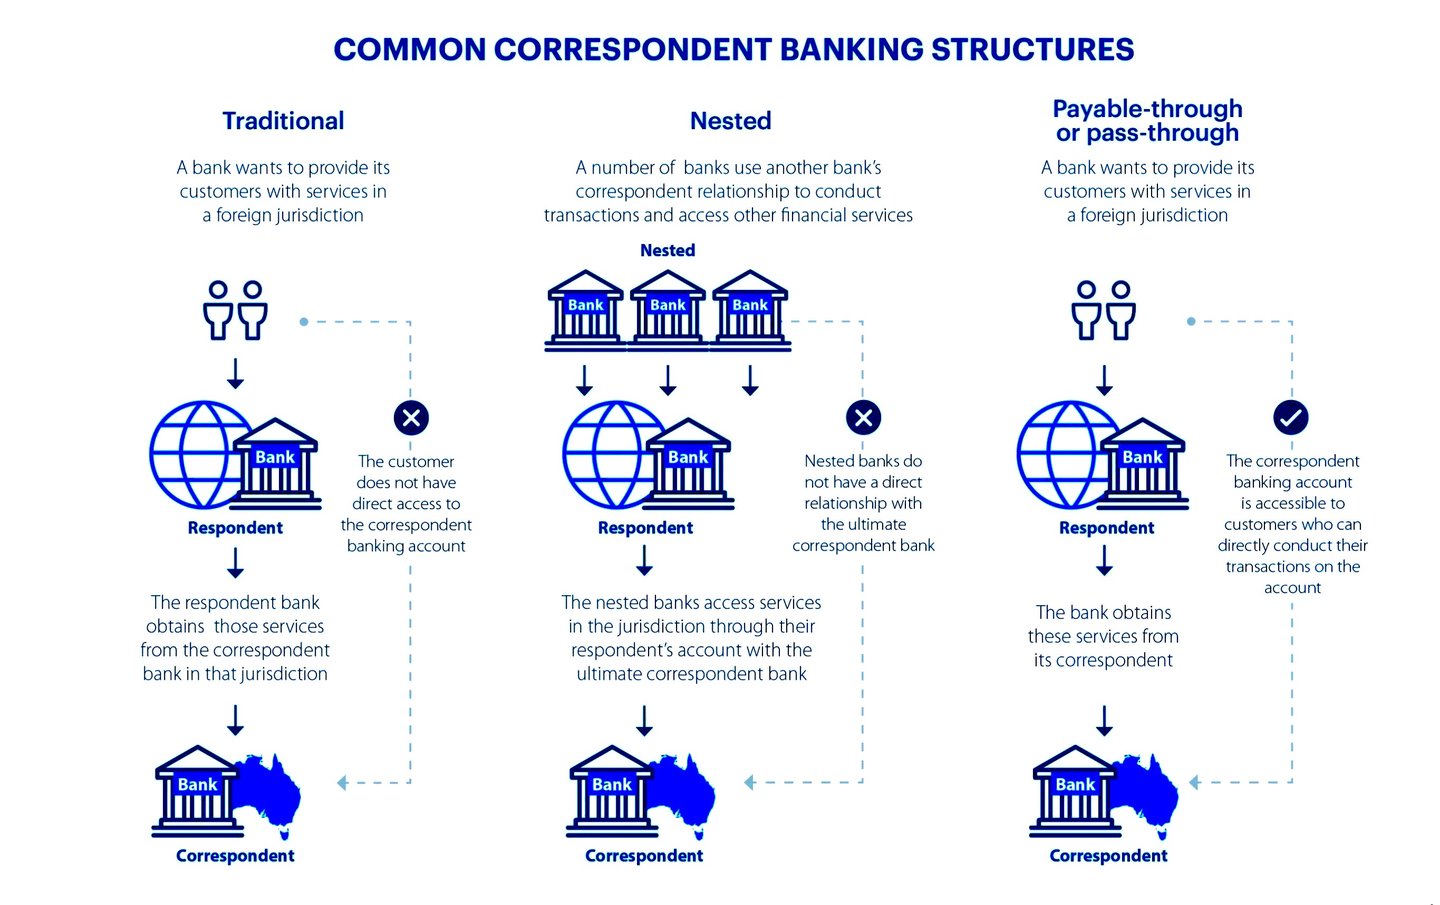
- Per i trasferimenti internazionali, il sistema SWIFT agevola la comunicazione tra le banche, ma il regolamento effettivo avviene spesso attraverso rapporti di corrispondenza bancaria o sistemi delle banche centrali. Le banche corrispondenti operano come intermediari, detenendo conti intestati a banche estere al fine di agevolare i pagamenti transfrontalieri. Tali rapporti si fondano sulla fiducia e sulla due diligence, ma le banche centrali e gli standard internazionali (ad esempio le raccomandazioni del FATF) garantiscono che i trasferimenti siano sicuri e conformi.
- Qualora la solidità finanziaria della banca ordinante sia in dubbio, le banche corrispondenti possono richiedere il prefinanziamento o ulteriori garanzie prima di accettare i trasferimenti.
Perché le banche accettano i trasferimenti?
In definitiva, le banche accettano i trasferimenti provenienti da altre banche perché:
- Garanzie delle banche centrali: i regolamenti attraverso le riserve della banca centrale sono privi di rischio.
- Vigilanza regolamentare: Normative rigorose e requisiti patrimoniali riducono la probabilità di insolvenza.
- Meccanismi delle stanze di compensazione: I requisiti di compensazione (netting) e di garanzia collaterale riducono al minimo il rischio nelle operazioni interbancarie.
- Stabilità sistemica: le banche centrali fungono da rete di sicurezza per prevenire crisi sistemiche, garantendo la fiducia nel sistema.
Anche qualora le garanzie di una banca siano deboli o la sua creazione di moneta si fondi su riserve minime, la banca ricevente è tutelata dall'infrastruttura più ampia costituita da banche centrali, stanze di compensazione e normative. Il «buon nome» della banca ordinante conta meno della fiducia sistemica e dei meccanismi che sorreggono il sistema bancario moderno.
8. Metodologie e normativa
La presente sezione esamina le metodologie (processi operativi e tecniche di mitigazione del rischio) e la normativa (principali leggi e quadri regolamentari) che sorreggono il sistema. Tali elementi costituiscono un'infrastruttura solida e stratificata che trasforma la semplice fiducia in operazioni giuridicamente azionabili e a basso rischio. Sebbene la creazione di credito in sé (tramite prestiti a riserva frazionaria) sia disciplinata dai requisiti di riserva e di capitale, l'accettazione dei trasferimenti si basa su meccanismi di regolamento che privilegiano la definitività e le garanzie sistemiche rispetto alla solidità della singola banca.
Il sistema si è evoluto in misura significativa dopo la crisi finanziaria del 2008: le metodologie pongono l'accento sull'elaborazione in tempo reale e sulla compensazione, mentre la normativa si concentra sulla resilienza patrimoniale e sulla tutela delle società affiliate. Anche quando le garanzie della banca ordinante sono di qualità inferiore (ad esempio attività di bassa qualità) o il credito da essa creato è privo di una copertura tangibile, le banche riceventi accettano i trasferimenti perché il processo è assistito da moneta di banca centrale, da garanzie multilaterali e da obblighi di legge che distribuiscono il rischio nell'intero ecosistema.
8.1. Metodologie fondamentali per il regolamento interbancario e la mitigazione del rischio
I trasferimenti interbancari non sono scambi diretti tra pari; essi si avvalgono di metodologie standardizzate e basate sulla tecnologia per garantire l'atomicità (esecuzione integrale o nulla), la definitività (irrevocabilità una volta regolato) e un'esposizione minima. Tali metodologie riducono la dipendenza dal merito di credito autonomo della banca ordinante, spostando il regolamento su passività di banca centrale di elevata qualità o su posizioni compensate.
Sistemi di regolamento lordo in tempo reale (RTGS):
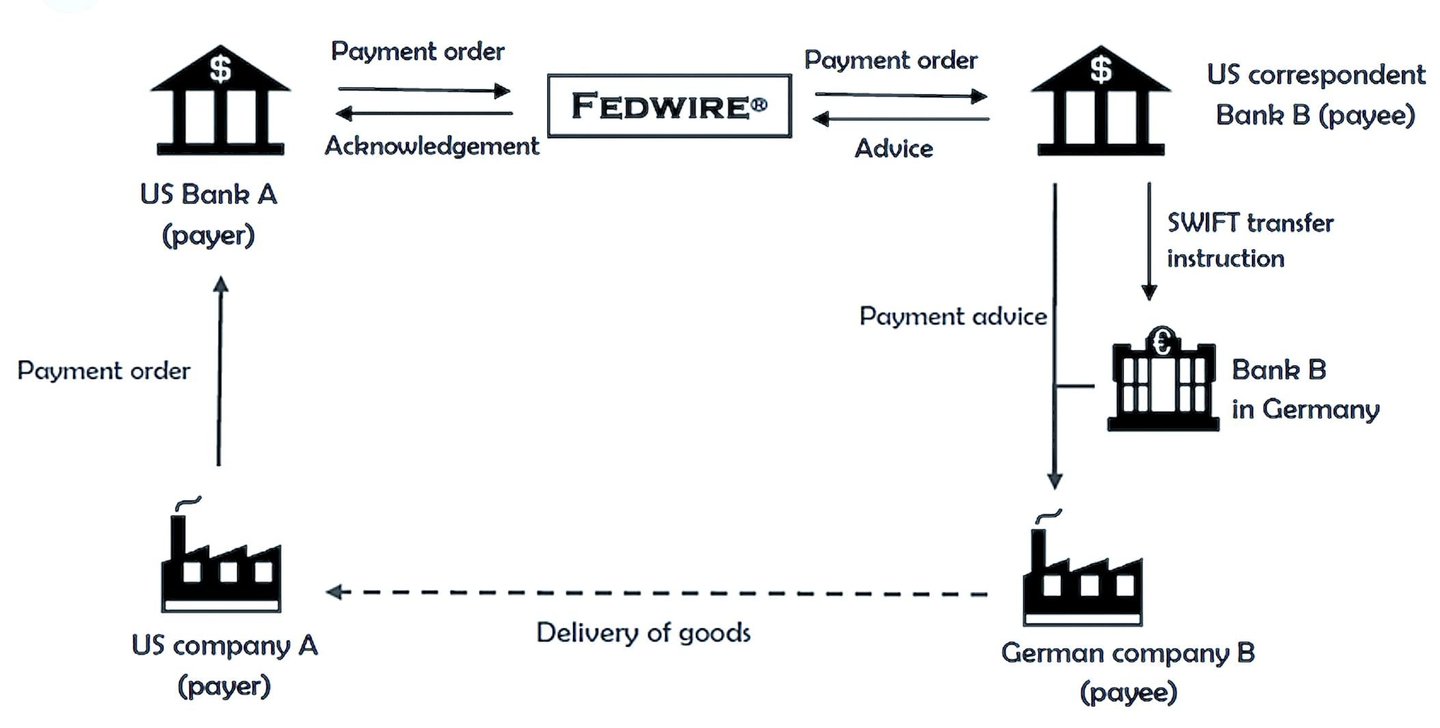
- Procedura: Nel sistema RTGS ogni operazione viene regolata singolarmente e immediatamente utilizzando le riserve della banca centrale, senza compensazione (netting). Ad esempio, nel Fedwire Funds Service statunitense (gestito dalla Federal Reserve), la banca ordinante addebita il proprio conto di riserva e la banca beneficiaria accredita il proprio in tempo reale: tipicamente nell'arco di pochi secondi. Ciò avviene mediante «moneta ad alto potenziale» (riserve della banca centrale), immune dal rischio di controparte in quanto rappresenta un credito diretto nei confronti dell'ente sovrano.
- Integrazione delle garanzie collaterali: Se una banca non dispone di riserve sufficienti, può costituire in pegno garanzie collaterali presso la banca centrale tramite credito infragiornaliero (scoperti a fronte di titoli idonei, quali i titoli di Stato). Le garanzie collaterali sono valutate applicando «haircut» (scarti di garanzia a fronte del rischio) stabiliti dalla banca centrale e vengono rivalutate periodicamente.
- Mitigazione del rischio: L'assenza di compensazione (netting) impedisce l'accumulo di obbligazioni; qualora la banca ordinante risulti insolvente nel corso della giornata, la banca centrale è tutelata dalle garanzie costituite a fronte del credito infragiornaliero. Ciò assicura l'accettazione anche per le banche dotate di garanzie private deboli, poiché il trasferimento è «prefinanziato» dalle riserve.
- Varianti globali: T2 (area dell'euro) e CHAPS (Regno Unito) seguono principi analoghi, utilizzando la messaggistica ISO 20022 per dati di pagamento più ricchi.
Compensazione e clearing multilaterale tramite sistemi di regolamento netto differito (DNS):
- Processo: in sistemi come CHIPS (Clearing House Interbank Payments System) per il dollaro statunitense (USD) o Euro1 per l'euro, le operazioni vengono raggruppate e compensate su base multilaterale nel corso della giornata. I flussi lordi in entrata e in uscita vengono compensati (ad esempio, la Banca A deve 100 milioni di USD alla Banca B ma ne riceve 80 milioni, con un saldo netto di 20 milioni), riducendo notevolmente la liquidità necessaria. CHIPS opera con saldi prefinanziati e regola in modo continuo nel corso della giornata, con il finanziamento di fine giornata tramite Fedwire; EURO1 regola in T2.
- Metodologia di gestione delle garanzie: i partecipanti costituiscono garanzie (contanti o titoli) in un pool condiviso, gestito tramite depositari triparty (ad es. BNY). Gli strumenti di ottimizzazione allocano le garanzie in modo efficiente, riducendo al minimo le attività inattive. Se la posizione di una banca supera il proprio limite, essa incorre in penalità di liquidità o nell'esclusione. I messaggi SWIFT di Collateral Management (serie MT5xx, in migrazione a ISO 20022) automatizzano le istruzioni di costituzione, valutazione e sostituzione.
- Gestione delle garanzie deboli: il netting attenua i rischi individuali; le attività di bassa qualità di una banca non incidono direttamente sulle altre. Sistemi come EURO1 mantengono un fondo di liquidità garantito da collaterale, in modo che il regolamento si completi anche in caso di inadempimento di un partecipante; le controparti centrali per titoli e derivati si avvalgono di fondi di garanzia e di meccanismi a cascata di ripartizione delle perdite.
Messaggistica e regolamento transfrontalieri (SWIFT e banche corrispondenti):
- Processo: SWIFT non è un sistema di regolamento, bensì una rete di messaggistica sicura (oltre 11.000 istituzioni) per le istruzioni di pagamento. Un trasferimento ha inizio con un messaggio pacs.008 (ISO 20022, in precedenza MT103), instradato tramite banche corrispondenti (ad esempio Citibank, che detiene conti Nostro per banche estere). Il regolamento effettivo avviene tramite collegamenti RTGS/DNS.
- Garanzie e controlli del rischio: per i trasferimenti collegati al mercato dei cambi, il CLS (Continuous Linked Settlement) compensa le due gambe FX in modo atomico, riducendo il rischio Herstatt (sfasamenti di regolamento dovuti ai fusi orari). Le garanzie sono gestite mediante valutazione giornaliera ai prezzi di mercato e margine di variazione, con margine iniziale per i derivati non compensati centralmente ai sensi delle norme EMIR e Dodd-Frank.
- Meccanismo di accettazione: i corrispondenti effettuano controlli KYC/AML e fissano limiti di esposizione sulla base di linee di credito, supportati da Credit Support Annex (CSA) bilaterali che disciplinano la consegna delle garanzie collaterali.
Metodologie di liquidità infragiornaliera e di stress test:
- Le banche ricorrono al «riciclo della liquidità» (riutilizzo dei fondi regolati nel corso della giornata) e agli stress test (ad esempio modelli di Value-at-Risk o VaR che simulano scenari con livello di confidenza del 99%) per stimare il fabbisogno. Le banche centrali offrono credito infragiornaliero a fronte di garanzie e strumenti di finanziamento overnight, come la discount window della Federal Reserve (credito primario, prezzato al livello massimo dell'intervallo obiettivo dei federal funds).
Queste metodologie fanno sì che i trasferimenti vengano accettati, perché non si fondano sulla fiducia nel mittente, bensì su percorsi progettati attraverso canali neutrali rispetto al rischio. Una garanzia debole attiva salvaguardie automatiche, non il rifiuto.
8.2. Principale normativa in materia di accettazione, garanzie reali e fiducia sistemica
La normativa codifica tali metodologie, imponendo standard minimi in materia di capitale, liquidità e informativa al fine di rafforzare la resilienza. Essa sposta il rischio dai singoli istituti bancari a soggetti regolamentati (banche centrali, stanze di compensazione), rendendo l'accettazione obbligatoria all'interno delle reti conformi. Le riforme successive al 2008, come Basel III e il Dodd-Frank, hanno affrontato espressamente le dinamiche del «too big to fail», in cui garanzie reali di scarsa qualità potevano innescare un effetto a catena di dissesti.
Quadro di Basel III (internazionale, attuato a livello nazionale):
- Disposizioni fondamentali: Elaborato dal Comitato di Basilea per la vigilanza bancaria (BCBS), richiede alle banche di detenere almeno il 4,5% di Common Equity Tier 1 (rispetto al 2% di Tier 1 di base previsto da Basilea II), il 6% di Tier 1 e l'8% di capitale totale, oltre a una riserva di conservazione del 2,5%, a una riserva anticiclica fino al 2,5% e a requisiti aggiuntivi per le banche di rilevanza sistemica. Le regole sulla liquidità comprendono il Liquidity Coverage Ratio (LCR: 100% di attività liquide di alta qualità per uno scenario di stress a 30 giorni) e il Net Stable Funding Ratio (NSFR: 100% di provvista stabile per le attività a lungo termine).
- Impatto su trasferimenti e garanzie reali: rafforza la fiducia assicurando che le banche possano assorbire le perdite derivanti da crediti deboli senza fallire, riducendo il contagio nei mercati interbancari. Le attività liquide di elevata qualità devono soddisfare criteri di ammissibilità (Livello 1: contante, riserve presso la banca centrale e titoli sovrani con ponderazione di rischio dello 0%, senza scarto di garanzia; Livello 2A: scarto del 15%; Livello 2B: scarto del 25–50%). L'attuazione negli Stati Uniti tramite gli Enhanced Prudential Standards del Dodd-Frank Act si applica anche alle banche estere.
- Leva finanziaria: un coefficiente di leva finanziaria minimo del 3% (più elevato per le banche di rilevanza sistemica globale) limita l'espansione del bilancio indipendentemente dai fattori di ponderazione del rischio.
Dodd-Frank Wall Street Reform and Consumer Protection Act (2010, Stati Uniti):
- Disposizioni principali: Il Titolo I istituisce il Financial Stability Oversight Council (FSOC) per il monitoraggio del rischio sistemico; il Titolo II consente la liquidazione ordinata delle banche in dissesto. Impone stress test e piani di risoluzione («living wills») per le grandi banche; la soglia originaria di USD 50 miliardi è stata elevata a USD 250 miliardi nel 2018, con discrezionalità della Federal Reserve a partire da USD 100 miliardi.
- Impatto sulla fiducia interbancaria: Impone la compensazione centrale per i derivati (riducendo le controversie bilaterali sulle garanzie) e la Volcker Rule (che limita l'attività di negoziazione per conto proprio al fine di contenere l'accumulo di attività rischiose). Per i trasferimenti, rafforza la vigilanza della Fed sui sistemi di pagamento, assicurando la conformità a RTGS/CHIPS. I limiti alle operazioni con affiliate (tramite la Regulation W) impediscono la propagazione del rischio: le operazioni coperte con una singola affiliata sono limitate al 10% del capitale (20% per tutte le affiliate) e il credito deve essere garantito da collaterale.
- Specifiche in materia di garanzie: Estende le Sezioni 23A/23B del Federal Reserve Act (in vigore dal 1933) ai derivati e al prestito titoli con le società affiliate. I finanziamenti alle affiliate devono essere garantiti nella misura del 100% (titoli di Stato) fino al 130% (azioni e altre attività). Ciò tutela contro trasferimenti «indiretti» di crediti di scarsa qualità.
- Effetti più ampi: maggiore stabilità finanziaria, ma costi di compliance più elevati per le banche di minori dimensioni; i critici osservano che non ha impedito del tutto le corse agli sportelli presso banche regionali del 2023 (ad es. SVB), il che ha portato a una revisione della vigilanza, delle regole di liquidità e della pianificazione della risoluzione.
Regulation W (12 CFR Part 223, in attuazione delle Sezioni 23A/23B del Federal Reserve Act):
- Dettagli: Limita le concessioni di credito alle società affiliate (ad es. massimale quantitativo del 10%, aggregato del 20%) e impone garanzie reali sui finanziamenti (ad es. 100% per le obbligazioni, 130% per le azioni). Sono previste esenzioni per le operazioni a basso rischio, purché a condizioni di mercato (arm's length).
- Ruolo nell'accettazione: garantisce che i trasferimenti interbancari non siano compromessi da abusi degli affiliati; le violazioni comportano sanzioni, a tutela dell'integrità della rete.
Altre leggi fondamentali:
- Federal Reserve Act (1913): la Section 16 prevede la costituzione di garanzie per l'emissione di banconote della Federal Reserve; le Section 10B e 13 disciplinano le anticipazioni garantite alle banche.
- FDIC Improvement Act (1991): le soglie dell'azione correttiva tempestiva (Prompt Corrective Action, PCA) impongono l'intervento quando il capitale scende al 2%, impedendo alle banche più deboli di effettuare trasferimenti eccessivi.
- Equivalenti europei: il Regolamento sui requisiti patrimoniali (CRR) dà attuazione a Basel III; la Direttiva sulla definitività dei regolamenti (98/26/CE) tutela la definitività dei pagamenti nei sistemi designati, quali T2.
8.3. Come interagiscono normativa e metodologie per assicurare l'accettazione nonostante una copertura debole
- Tutele stratificate: le norme in materia di capitale e liquidità limitano la misura in cui una banca può fare affidamento su attività deboli; i sistemi di pagamento regolano in moneta di banca centrale o a fronte di garanzie; le banche centrali sostengono il sistema in qualità di prestatore di ultima istanza.
- Applicazione delle norme e sanzioni: L'inosservanza comporta sanzioni pecuniarie civili, restrizioni o la perdita dell'accesso ai sistemi di pagamento.
- Lezioni dalla crisi: nelle turbolenze bancarie del 2023, il Bank Term Funding Program (BTFP) della Fed ha accettato i titoli detenuti fino a scadenza al valore nominale 1:1, senza applicare scarti di garanzia (haircut): ciò dimostra la flessibilità della normativa grazie ai poteri di emergenza.
- Sfide ed evoluzioni: l'adozione dello standard ISO 20022 (Fedwire Funds Service da luglio 2025, pagamenti Swift transfrontalieri da novembre 2025) migliora la qualità dei dati, ma i rischi geopolitici (ad esempio le esclusioni dalla rete SWIFT) evidenziano alcune vulnerabilità.
Questo assetto rende il sistema resiliente: il credito creato «dal nulla» è accettato non sulla sola base della fiducia, ma grazie al rigore normativo e alla precisione metodologica.
Comprendere i vincoli ai trasferimenti di valuta
Nel mondo delle operazioni finanziarie di importo elevato esistono diversi sistemi che agevolano il regolare trasferimento di fondi tra banche e istituzioni. Ciascun sistema opera secondo proprie regole, limiti e complessità, concepiti per gestire diverse tipologie di operazioni: dai pagamenti nazionali ad alta velocità ai trasferimenti transfrontalieri che richiedono rigorosi controlli di conformità. In questo articolo esaminiamo come vengono gestiti i trasferimenti di denaro di grande entità in quattro importanti sistemi: RTGS, SWIFT, SEPA e RTP.
RTGS: nessun limite, trasferimenti ad alta velocità
I sistemi Real-Time Gross Settlement (RTGS) sono concepiti specificamente per i trasferimenti di importo elevato, senza alcun limite massimo ufficiale all'importo trasferibile. Il sistema è utilizzato a livello globale ed è spesso gestito da banche centrali quali la Federal Reserve negli Stati Uniti (Fedwire) o la Bank of England (CHAPS).
L'RTGS opera in tempo reale: le operazioni sono regolate individualmente al momento in cui si verificano e non vi è alcun raggruppamento dei pagamenti. La natura «lorda» comporta che ciascuna operazione sia regolata singolarmente, senza compensazione con altri pagamenti. Ciò garantisce che i fondi siano trasferiti immediatamente e che, una volta completata, l'operazione sia definitiva e irrevocabile.
Per la sua natura in tempo reale e per l'attenzione agli importi elevati, l'RTGS è ideale per operazioni che coinvolgono miliardi di dollari o di euro. Grandi trasferimenti interbancari, pagamenti societari o operazioni su titoli si affidano spesso all'RTGS per la rapidità e la certezza che offre.
SWIFT: i limiti pratici stabiliti dalle banche
La rete SWIFT (Society for Worldwide Interbank Financial Telecommunication) costituisce l'infrastruttura portante delle comunicazioni bancarie internazionali e agevola i pagamenti transfrontalieri tra istituzioni finanziarie. Sebbene SWIFT non imponga di per sé un limite fisso alle transazioni, nella pratica intervengono spesso limiti operativi, in particolare per i trasferimenti di importo elevato.
Per le operazioni di importo molto elevato, le banche applicano controlli rafforzati in ragione dei rischi, della compliance e della gestione della liquidità. Le banche possono limitare tali operazioni o richiedere tempi aggiuntivi di approvazione, in particolare per i pagamenti internazionali che coinvolgono più banche intermediarie, il che può aumentare la complessità del processo.
La necessità di molteplici controlli volti a prevenire il riciclaggio di denaro, garantire la conformità normativa e mitigare il rischio di credito può rendere i trasferimenti di importo molto elevato più laboriosi attraverso le catene di banche corrispondenti. Tali limiti operativi sono imposti dai singoli istituti finanziari e non da SWIFT.
SEPA: limiti variabili, in particolare per i bonifici istantanei
La Single Euro Payments Area (SEPA) agevola i pagamenti denominati in euro in oltre 36 paesi europei. La SEPA opera attraverso due principali tipologie di operazioni: il bonifico SEPA (SEPA Credit Transfer, SCT) e il bonifico SEPA istantaneo (SEPA Instant Credit Transfer, SCT Inst).
- SEPA Credit Transfer (SCT): In genere non prevede un limite formale; pertanto i pagamenti di importo elevato denominati in euro possono essere trasferiti tra i Paesi aderenti alla SEPA senza difficoltà. Tuttavia, le singole banche possono fissare propri limiti sulla base delle politiche interne.
- SEPA Instant Credit Transfer (SCT Inst): inizialmente limitato a EUR 15.000, poi a EUR 100.000, dall'ottobre 2025 lo schema non prevede più alcun importo massimo. Gli istituti finanziari possono imporre propri limiti, e i pagatori possono stabilire limiti individuali ai sensi del Regolamento sui pagamenti istantanei.
SEPA è ampiamente utilizzata per i pagamenti transfrontalieri in Europa, e SCT Inst è diventato lo standard per i bonifici in euro in tempo reale.
RTP: limiti negli Stati Uniti e in Europa
I sistemi di Real-Time Payments (RTP) sono sempre più diffusi per la loro capacità di trasferire i fondi istantaneamente, garantendo agli utenti l'accesso immediato alle somme trasferite. Tali sistemi sono oggi operativi negli Stati Uniti e in alcune parti d'Europa, ma prevedono limiti di trasferimento definiti.
- Stati Uniti – RTP: la rete RTP statunitense, gestita da The Clearing House, consente il regolamento istantaneo dei pagamenti con un limite massimo di trasferimento pari a 10 milioni di USD per operazione dal febbraio 2025. Questo sistema è comunemente utilizzato per i pagamenti business-to-business (B2B), per gli stipendi e per le operazioni dei consumatori, sebbene il limite possa variare in funzione delle politiche interne della banca partecipante.
- I sistemi RTP in Europa: in Europa, l'ambiente dei pagamenti in tempo reale comprende servizi come il SEPA Instant Credit Transfer (come illustrato sopra), che non prevede più un importo massimo valido per l'intero schema. Oltre al SEPA Inst, anche singoli Paesi come il Regno Unito (con il proprio sistema Faster Payments) dispongono di infrastrutture RTP, che possono tuttavia imporre limiti propri: per i pagamenti rapidi, in genere compresi tra 250.000 e 1 milione di sterline.
Flessibilità e vincoli pratici
Mentre i sistemi RTGS sono concepiti per trasferire miliardi senza alcun limite massimo ufficiale, i pagamenti tramite banche corrispondenti e SEPA incontrano vincoli pratici per importi molto elevati. Ciò dipende spesso da requisiti di compliance, di liquidità e di gestione del rischio, e non da limiti sistemici. I sistemi RTP negli Stati Uniti e in Europa, invece, offrono capacità di pagamento in tempo reale con limiti relativamente elevati ma chiaramente definiti, come i 10 milioni di dollari per RTP e FedNow negli Stati Uniti.
Ciascun sistema di pagamento risponde a esigenze diverse: l'RTGS eccelle nelle operazioni di importo elevato in tempo reale, mentre SWIFT e SEPA coniugano trasferimenti su larga scala con esigenze regolamentari e di liquidità. Comprendere i limiti pratici di questi sistemi è essenziale per gli istituti e le imprese che effettuano operazioni finanziarie di grande entità.
IPID – Identificativi di pagamento internazionali
Per l'identificazione dei pagamenti internazionali sono utilizzati diversi sistemi e identificativi, che garantiscono trasparenza, tracciabilità e conformità nelle operazioni transfrontaliere. Di seguito sono riportati i principali identificativi impiegati nei pagamenti a livello globale:
1. Riferimento univoco end-to-end della transazione (UETR) – SWIFT gpi
- Utilizzato nei pagamenti SWIFT gpi (Global Payments Innovation).
- Un riferimento univoco a livello globale, di 36 caratteri, che traccia i pagamenti in tempo reale.
- Consente a banche e imprese di monitorare lo stato di un pagamento internazionale attraverso più istituzioni finanziarie.
2. Riferimento del messaggio SWIFT (SWIFT MT/MX)
- Ogni messaggio di pagamento Swift (pacs.008, pacs.009, in precedenza MT 103 e MT 202) reca il riferimento univoco del mittente.
- Ciò aiuta le banche e le autorità di vigilanza a tracciare i pagamenti attraverso la rete SWIFT.
3. IBAN (International Bank Account Number)
- Formato standardizzato di conto bancario utilizzato in numerosi paesi, in particolare nelle operazioni SEPA (Single Euro Payments Area).
- Garantisce l'accuratezza dei pagamenti transfrontalieri.
4. Codice BIC/SWIFT (Bank Identifier Code)
- Identifica una specifica banca nelle operazioni internazionali.
- Utilizzato per instradare correttamente i pagamenti tra gli istituti finanziari.
5. ID dell'ordine di pagamento / Numero di riferimento della transazione
- La maggior parte delle banche genera un numero di riferimento univoco della transazione (TRN) per ogni pagamento internazionale.
- Ciò consente ai clienti di seguire lo stato del proprio trasferimento.
6. ID del messaggio ISO 20022
- Nei sistemi di pagamento basati su ISO 20022, quali SEPA, FedNow e T2, ogni transazione è dotata di un Message Identification (MsgID) a fini di tracciamento.
- Diventare lo standard globale della moderna messaggistica dei pagamenti.
7. Identificativi di pagamento delle banche centrali
- Alcuni Paesi rilasciano identificativi specifici per le operazioni internazionali, quali:
- IMAD/OMAD di FedWire negli Stati Uniti.
- CHAPS UID nel Regno Unito.
- Numeri di riferimento nei sistemi RTGS dei vari Paesi.
8. Hash delle transazioni crypto e blockchain
- Per i pagamenti internazionali effettuati tramite criptovalute o stablecoin, viene utilizzato un hash di transazione (TXID) per tracciare il trasferimento sul registro blockchain.
Esiste un identificativo di pagamento globale universale?
Pur non esistendo un unico identificativo di pagamento internazionale universale, l'UETR (SWIFT gpi) e gli identificativi ISO 20022 sono quanto di più vicino a un sistema di tracciamento globale standardizzato.
Che cosa può essere trasferito da una banca all'altra?
Attivi bancari:
- Cassa e mezzi equivalenti: si tratta di fondi accessibili immediatamente o quasi immediatamente. Comprendono il contante, i depositi presso altre banche e i titoli altamente liquidi, come i buoni del Tesoro.
- Investimenti/Titoli: si tratta di strumenti finanziari in cui la banca investe per ottenere un rendimento, quali titoli di Stato e obbligazioni societarie, azioni e altri titoli.
- Prestiti e anticipazioni: Si tratta dei fondi che una banca concede in prestito alla propria clientela e che generano ricavi da interessi. Possono comprendere prestiti personali, mutui ipotecari, finanziamenti commerciali, saldi di carte di credito e scoperti di conto.
- Immobilizzazioni: Si tratta di beni materiali di proprietà della banca, quali edifici, terreni, attrezzature e arredi.
- Attività immateriali: Comprendono attività non fisiche quali software, brevetti, marchi e avviamento.
- Altre attività: Possono comprendere, tra l'altro, ratei attivi per interessi, attività fiscali differite e strumenti finanziari derivati.
Passività della banca:
- Depositi: Si tratta dei fondi che persone fisiche e imprese mantengono presso la banca. Comprendono conti correnti, conti di risparmio e depositi vincolati. Costituiscono passività perché la banca ha l'obbligo di restituire tali fondi ai depositanti a vista o a una scadenza determinata.
- Fondi presi a prestito: si tratta di fondi che la banca assume da altri istituti finanziari, dalla banca centrale o mediante l'emissione di titoli di debito.
- Titoli di debito: si tratta di obbligazioni o altre forme di debito emesse dalla banca per raccogliere fondi. La banca è tenuta a restituire il capitale e gli interessi ai detentori delle obbligazioni.
- Altre passività: comprendono voci quali ratei passivi, debiti commerciali, passività fiscali differite, accantonamenti per perdite su crediti e strumenti finanziari derivati.
- Passività subordinate: si tratta di debiti che saranno rimborsati solo dopo tutti gli altri debiti in caso di fallimento della banca.
Capitale proprio della Banca:
- Azioni ordinarie: Rappresentano il capitale di rischio detenuto dai proprietari della banca. I titolari hanno diritto di voto e possono percepire dividendi.
- Azioni privilegiate: Questo tipo di capitale azionario ha un diritto sugli utili e sulle attività superiore a quello delle azioni ordinarie, ma di norma non comporta diritti di voto.
- Utili non distribuiti: Sono gli utili netti accumulati nel corso degli anni da una banca e da questa reinvestiti nell'attività anziché distribuiti come dividendi.
- Azioni proprie: Sono le azioni emesse dalla Banca stessa che quest'ultima ha riacquistato sul mercato.
- Altre componenti di conto economico complessivo: utili e perdite non ancora rilevati nel conto economico, quali talune rivalutazioni di investimenti e strumenti di copertura.
- Interessenza di minoranza (minority interest): è la parte delle attività nette di una controllata attribuibile a quote di capitale non detenute, direttamente o indirettamente tramite società controllate, dalla controllante.

Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.