
Pagamenti e trasferimenti
Regolamento lordo in tempo reale
Analogie e differenze tra i sistemi Real-Time Gross Settlement (RTGS) e i sistemi di pagamento di importo rilevante (LVPS) in termini di trasferimenti e compensazione.
Analogie:
- Operazioni di importo elevato: sia i sistemi RTGS sia i LVPS sono progettati per gestire operazioni di importo elevato, che comportano tipicamente grandi somme scambiate tra istituti finanziari.
- Coinvolgimento delle banche centrali: entrambi i sistemi sono generalmente gestiti o sorvegliati da banche centrali, a garanzia della stabilità e dell'affidabilità dell'infrastruttura di pagamento.
- Rilevanza sistemica: i sistemi RTGS e LVPS sono considerati sistemi di pagamento di rilevanza sistemica per il loro ruolo nel regolamento delle transazioni di importo elevato e per il loro impatto sulla stabilità e sull'efficienza del sistema finanziario.
- Mitigazione del rischio di regolamento: sia gli RTGS sia gli LVPS mirano a ridurre il rischio di regolamento assicurando un regolamento tempestivo e sicuro delle operazioni tra gli istituti finanziari partecipanti.
Differenze:
- Meccanismo di regolamento: i sistemi RTGS regolano le operazioni singolarmente e in tempo reale, il che significa che ciascuna operazione viene elaborata immediatamente e in modo irrevocabile. I sistemi LVPS, al contrario, adottano in genere il regolamento netto: le operazioni vengono accumulate nel corso di un determinato periodo e regolate in un unico importo netto in orari prestabiliti della giornata.
- Requisiti di liquidità: i sistemi RTGS richiedono spesso livelli più elevati di liquidità infragiornaliera da parte degli istituti partecipanti, poiché le operazioni vengono regolate in modo continuo nel corso della giornata. Nei sistemi di regolamento netto, come la maggior parte dei LVPS, l'esigenza di liquidità infragiornaliera è generalmente inferiore, in quanto le operazioni sono regolate per lotti.
- Rapidità: i sistemi RTGS offrono un regolamento immediato, assicurando che i fondi siano trasferiti in tempo reale tra i conti degli istituti partecipanti. I sistemi di pagamento di importo rilevante (LVPS) che utilizzano meccanismi di regolamento netto possono avere un processo di regolamento più lento, poiché le operazioni vengono regolate soltanto in determinati momenti della giornata.
- Definitività: nei sistemi RTGS il regolamento è definitivo e irrevocabile non appena l'operazione viene elaborata. In alcuni LVPS la definitività del regolamento può essere raggiunta soltanto al termine del ciclo di regolamento, quando vengono trasferiti gli importi netti.
Sistemi RTGS
RTGS
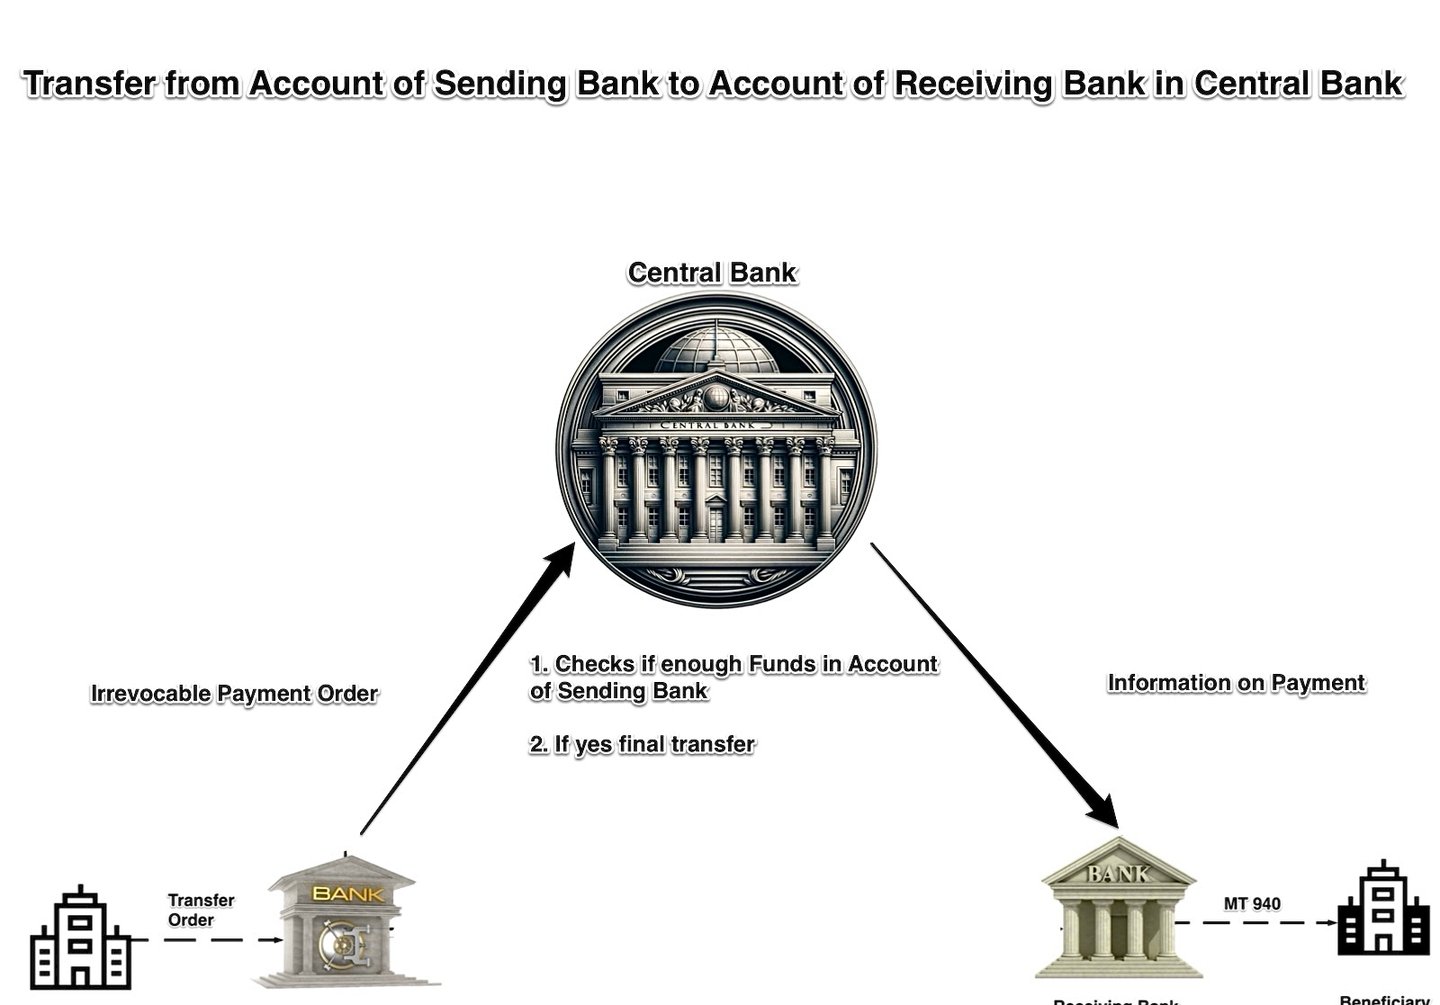
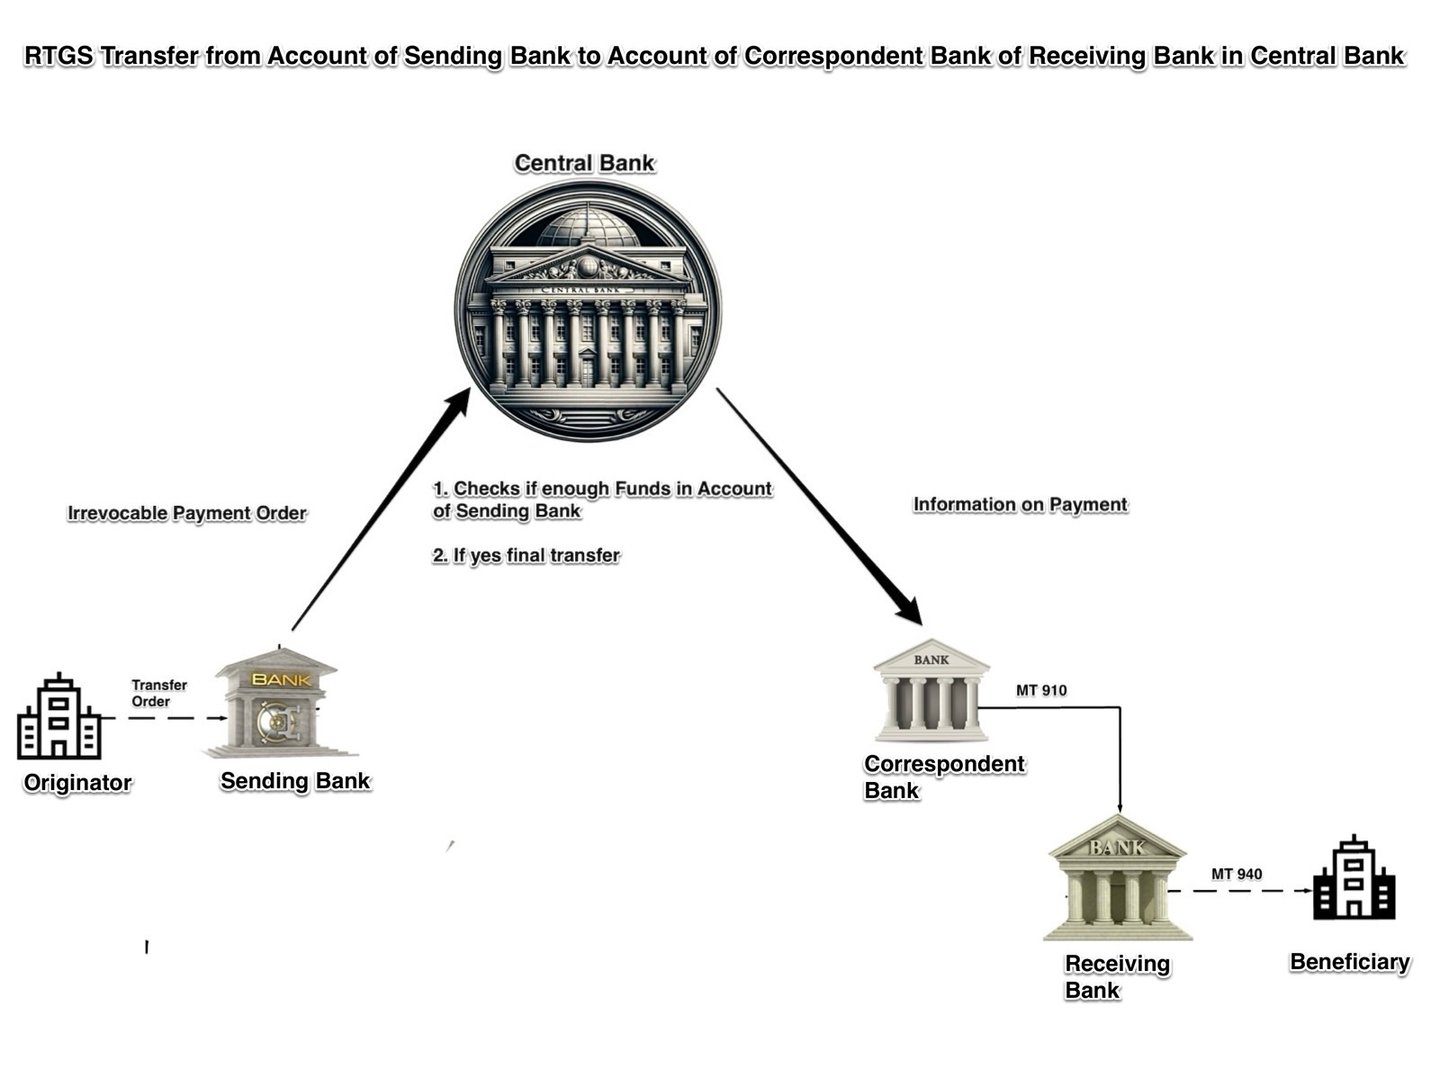
I sistemi RTGS utilizzano diversi formati di messaggio per la comunicazione tra le banche centrali e all'interno dei propri sistemi.
Di seguito una sintesi dei principali tipi di messaggio utilizzati nelle comunicazioni tra sistemi RTGS:
1. Messaggi ISO 20022: la maggior parte dei principali sistemi RTGS utilizza ormai ISO 20022, tra cui T2 (Eurosistema, da marzo 2023), CHAPS (da giugno 2023) e Fedwire Funds (da luglio 2025). Tra i messaggi ISO 20022 di uso comune figurano:
- pacs.008: bonifico per conto della clientela
- pacs.009: bonifico tra istituzioni finanziarie
- pacs.010: addebito diretto tra istituzioni finanziarie
- camt.056: Richiesta di annullamento di pagamento
- camt.029: Esito dell'indagine
- camt.053: Messaggio di estratto conto
- camt.054: Notifica di addebito/accredito
2. Formati proprietari: alcuni sistemi RTGS utilizzano ancora formati propri. Fedwire utilizzava il proprio formato proprietario con tag FAIM fino al passaggio a ISO 20022 il 14 luglio 2025.
3. Messaggi SWIFT MT: alcuni sistemi accettano ancora i messaggi Swift MT, ma i messaggi di pagamento MT transfrontalieri sono stati dismessi a novembre 2025. I loro equivalenti ISO 20022 sono:
- pacs.008 (ex MT103): bonifico a favore della clientela
- pacs.009 (ex MT202): bonifico tra istituzioni finanziarie
- camt.054 (ex MT900/MT910): notifica di addebito e di accredito
- camt.053 (ex MT950): estratto conto
4. Messaggi specializzati: alcuni sistemi RTGS utilizzano messaggi specializzati per finalità specifiche:
- MT096/MT097: messaggi di richiesta e di risposta di autorizzazione utilizzati nei sistemi Y-Copy
- xsys.001, xsys.002, xsys.003: messaggi utilizzati in SWIFTNet Copy per i messaggi ISO 20022
Bonifici in Real-Time Gross Settlement (RTGS)
L'RTGS è un sistema specializzato di trasferimento di fondi utilizzato da banche e altri istituti finanziari per elaborare operazioni di importo elevato e sensibili ai tempi. Il sistema consente il regolamento immediato e continuo delle operazioni su base individuale, operazione per operazione. Le principali caratteristiche dei trasferimenti RTGS sono le seguenti:
- Elaborazione in tempo reale: In un sistema RTGS le operazioni sono elaborate e regolate immediatamente al momento della loro presentazione, senza alcun ritardo o periodo di attesa. Tale caratteristica di tempo reale garantisce un trasferimento rapido ed efficiente dei fondi tra gli istituti partecipanti. Il funzionamento operativo del sistema di regolamento lordo in tempo reale (RTGS) ha inizio quando un partecipante ordinante avvia un'operazione di pagamento, impartendo istruzioni al centro di gestione del sistema RTGS, di norma ubicato presso una banca centrale, affinché proceda al regolamento. Una volta completata con successo tale procedura, i dettagli del pagamento sono trasmessi automaticamente al partecipante ricevente. L'esito positivo o negativo del regolamento dipende dalla capienza del saldo detenuto dalla banca ordinante presso la banca centrale.
- Regolamento lordo: a differenza dei sistemi di regolamento netto, che compensano le operazioni tra loro e regolano gli importi netti a intervalli prestabiliti, il sistema RTGS regola ogni operazione singolarmente e su base lorda. Ciò significa che ogni operazione viene regolata per intero, senza essere compensata con altre operazioni.
- Definitività e irrevocabilità: Una volta regolata in un sistema RTGS, l'operazione è considerata definitiva e irrevocabile. Ciò significa che la banca beneficiaria vanta un diritto incondizionato sui fondi e che l'operazione non può essere stornata né annullata. Tale caratteristica riduce il rischio di regolamento e garantisce la stabilità e l'affidabilità del sistema finanziario.
- Operazioni di importo elevato: I sistemi RTGS sono generalmente concepiti per gestire operazioni di importo elevato, spesso senza alcun limite massimo. Ciò rende l'RTGS uno strumento essenziale per il regolamento di operazioni relative a titoli di Stato, cambi e trasferimenti interbancari, tra le altre.
- Operatività continua: La maggior parte dei sistemi RTGS opera in modo continuo durante l'orario di attività, consentendo a banche e istituzioni finanziarie di elaborare operazioni nel corso dell'intera giornata. Alcuni sistemi prevedono persino orari operativi estesi o attivi 24 ore su 24, 7 giorni su 7, per tenere conto dei diversi fusi orari e agevolare le operazioni internazionali.
- Coinvolgimento della banca centrale: I sistemi RTGS sono in genere gestiti dalle banche centrali o operano sotto la loro vigilanza, a garanzia della stabilità, della sicurezza e dell'integrità del sistema. Le banche centrali utilizzano inoltre i sistemi RTGS per l'attuazione della politica monetaria, ad esempio per gestire la liquidità del sistema bancario e controllare i tassi di interesse a breve termine.
- Sicurezza e gestione del rischio: i sistemi RTGS incorporano misure di sicurezza avanzate e prassi di gestione del rischio per la protezione da frodi, minacce informatiche e rischi operativi. Tali misure possono comprendere crittografia, protocolli di messaggistica sicuri, controlli di autenticazione e autorizzazione e monitoraggio in tempo reale.
- Gestione della liquidità: Poiché i sistemi RTGS regolano le operazioni singolarmente e in tempo reale, possono richiedere agli istituti partecipanti un ammontare significativo di liquidità. Per farvi fronte, le banche centrali mettono spesso a disposizione linee di credito infragiornaliero, che consentono alle banche di ottenere fondi a breve termine per far fronte ai propri obblighi di regolamento.
In sintesi, i trasferimenti Real-Time Gross Settlement (RTGS) sono una componente essenziale del sistema finanziario globale, poiché consentono il regolamento immediato, continuo e sicuro di operazioni di importo elevato. I sistemi RTGS offrono elaborazione in tempo reale, regolamento lordo e definitività delle operazioni, garantendo il trasferimento efficiente dei fondi tra istituzioni finanziarie e riducendo il rischio sistemico.
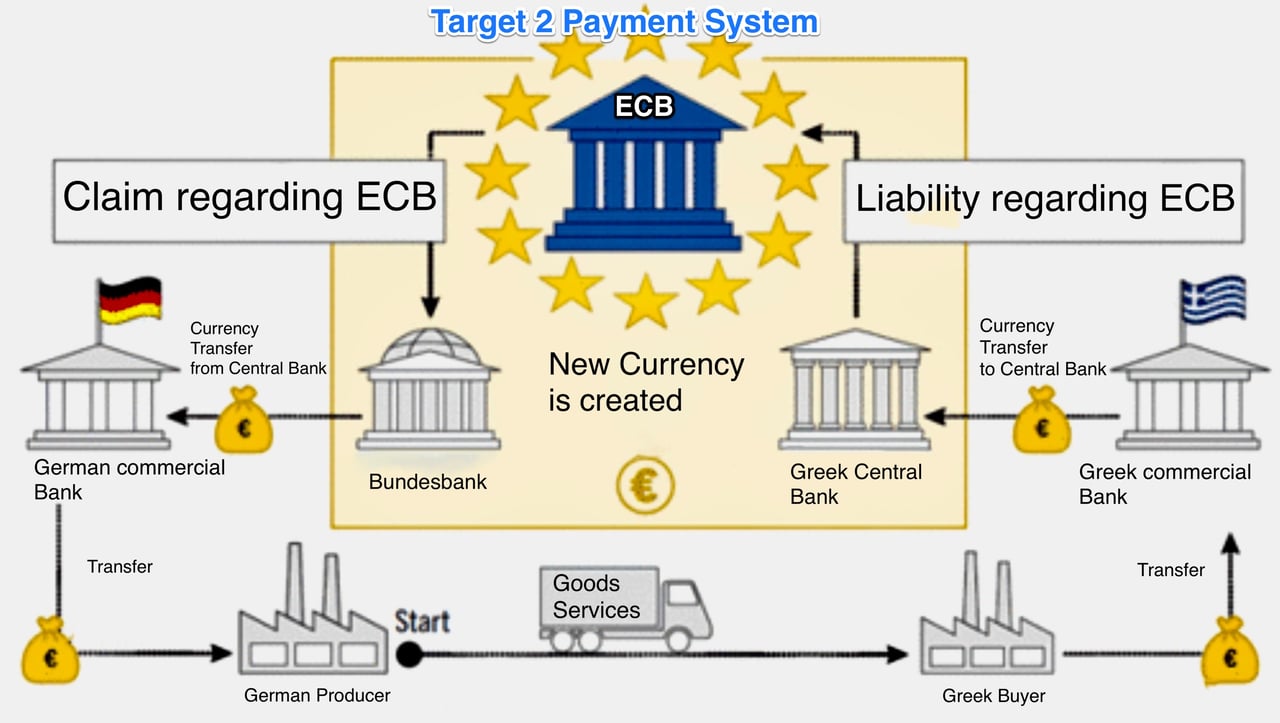
T2, T2S e TIPS
Si tratta di sistemi di pagamento e di regolamento titoli gestiti dall'Eurosistema, che comprende la Banca centrale europea (BCE) e le banche centrali nazionali dei paesi dell'area dell'euro. Ciascun sistema svolge una funzione specifica nell'elaborazione e nel regolamento delle operazioni all'interno del mercato finanziario europeo.
T2 (TARGET2):
T2 ha sostituito TARGET2 (il sistema di regolamento lordo in tempo reale transeuropeo automatizzato di seconda generazione, Trans-European Automated Real-time Gross Settlement Express Transfer system) nel marzo 2023. Esso combina una componente centrale di gestione della liquidità con un servizio RTGS per le transazioni in euro di importo rilevante tra banche e altri istituti finanziari. T2 è gestito dall'Eurosistema e regola le transazioni in moneta di banca centrale, assicurando la definitività immediata e riducendo il rischio di regolamento.
Le caratteristiche principali di T2 comprendono:
- Elaborazione e regolamento in tempo reale di transazioni in euro di importo rilevante.
- Garantire la stabilità, la sicurezza e l'efficienza del sistema finanziario europeo.
- Facilitare l'attuazione della politica monetaria dell'Eurosistema.
- Offerta di servizi accessori quali la gestione della liquidità e il pooling delle garanzie.
- Fornitura di una piattaforma armonizzata per l'elaborazione dei pagamenti in tutta l'area dell'euro.
T2S (TARGET2-Securities):
TARGET2-Securities è una piattaforma paneuropea di regolamento titoli che centralizza il regolamento delle operazioni in titoli in Europa. È gestita dall'Eurosistema e ha lo scopo di migliorare l'efficienza, ridurre la frammentazione e abbassare i costi nell'ambiente post-negoziazione europeo.
Le principali caratteristiche di T2S comprendono:
- Regolamento centralizzato di operazioni in titoli in più valute (principalmente l'euro, ma anche altre valute come la corona danese).
- Armonizzazione delle prassi di regolamento dei titoli tra i Paesi europei partecipanti.
- Agevolano il regolamento transfrontaliero collegando i depositari centrali di titoli (CSD), che detengono e regolano le operazioni in titoli.
- Ridurre la complessità e i costi connessi al regolamento transfrontaliero.
- Gestione di un meccanismo di consegna contro pagamento (delivery-versus-payment, DvP), che assicura la consegna dei titoli solo a fronte del corrispondente pagamento, riducendo il rischio di controparte.
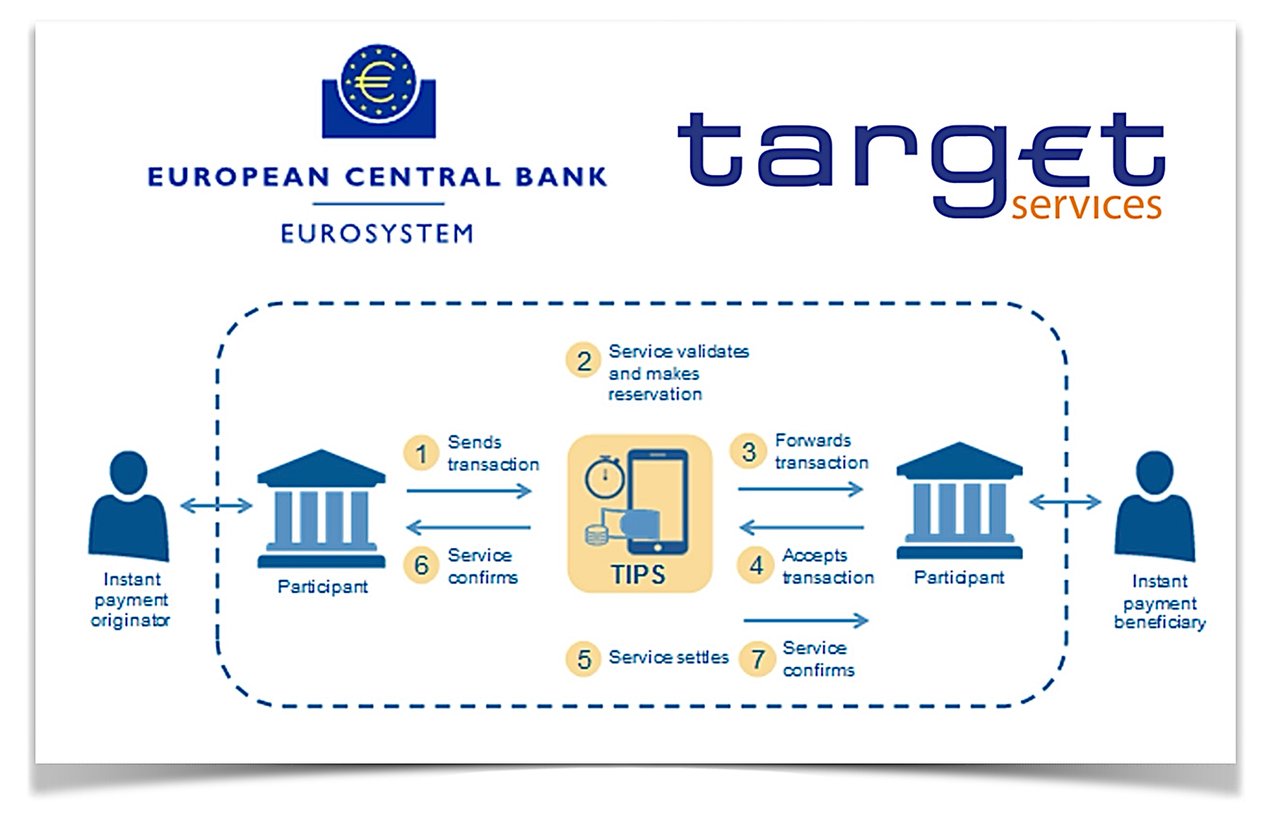
TIPS (TARGET Instant Payment Settlement):
TIPS è un servizio paneuropeo di regolamento dei pagamenti istantanei fornito dall'Eurosistema. Consente ai prestatori di servizi di pagamento di offrire ai propri clienti pagamenti istantanei in euro, disponibili 24 ore su 24, 7 giorni su 7, 365 giorni all'anno, in tutta l'area unica dei pagamenti in euro (SEPA).
Le caratteristiche principali di TIPS comprendono:
- Regolamento istantaneo dei pagamenti in euro, con operazioni di norma completate nell'arco di pochi secondi.
- Disponibilità del servizio 24 ore su 24, 7 giorni su 7, 365 giorni all'anno, che agevola i pagamenti in tempo reale in tutta Europa.
- Utilizzo dello schema SEPA Instant Credit Transfer (SCT Inst), che definisce le regole, gli standard e i processi dei pagamenti istantanei.
- Regolamento delle operazioni in moneta di banca centrale, a garanzia di sicurezza e protezione.
- Commissioni di transazione contenute (EUR 0,002 per pagamento istantaneo).
In sintesi, T2, T2S e TIPS sono componenti essenziali dell'infrastruttura finanziaria europea e assolvono ciascuno una funzione specifica nell'elaborazione e nel regolamento delle transazioni.
- T2 è un sistema di regolamento lordo in tempo reale per le operazioni in euro di importo rilevante,
- T2S è una piattaforma centralizzata di regolamento titoli, e
- TIPS è un servizio di regolamento dei pagamenti istantanei.
Nel loro insieme, contribuiscono alla stabilità, all'efficienza e all'integrazione del mercato finanziario europeo.
Sistema di pagamento T2 (Target2)
T2 è un sistema di pagamento che consente alle banche di trasferire euro tra loro in tempo reale. Tale modalità è nota come regolamento lordo in tempo reale (RTGS).
Per comprendere che cos'è T2, La invitiamo a guardare il video; per il manuale e il glossario, acceda al link.
Per le operazioni all'interno dei sistemi RTGS sono previste commissioni aggiuntive.
Il Numero di identificazione del pagamento (Payment ID)
in T2 non è un numero singolo assegnato dal sistema. Dal passaggio a ISO 20022 nel marzo 2023, i pagamenti sono identificati dai riferimenti inseriti dal mittente nel messaggio – il Business Message Identifier, la Message Identification, l'End-to-End Identification e, per i bonifici, l'UETR. I partecipanti utilizzano tali riferimenti per tracciare i pagamenti e riconciliarli con le notifiche (camt.054) e gli estratti conto (camt.053) di T2.
Documentazione TARGET2 previgente (SSP, ICM, ECONS)
TARGET2 e la relativa Single Shared Platform sono stati sostituiti da T2 nel marzo 2023. I documenti seguenti sono conservati esclusivamente a titolo di riferimento.
oppure
- Modulo di informazione e controllo ICM,
- ECONS Enhanced Contingency Solution
nonché
T2 è il sistema di regolamento lordo in tempo reale (RTGS) dell'Eurosistema per l'elaborazione di pagamenti di importo rilevante e di operazioni urgenti in euro. L'Eurosistema comprende la Banca centrale europea (BCE) e le banche centrali nazionali (BCN) dei paesi dell'area dell'euro. T2 è una componente essenziale dell'infrastruttura finanziaria europea.
Ecco una panoramica del funzionamento di T2:
- Partecipazione: T2 è accessibile alle banche, alle banche centrali e ad altri istituti finanziari ammissibili all'interno dell'Unione Europea (EU) e dello Spazio economico europeo (EEA). Inoltre, gli istituti non europei possono accedere a T2 tramite una banca con sede in Europa che operi in qualità di loro corrispondente.
- Regolamento lordo in tempo reale: Come altri sistemi RTGS, T2 elabora e regola le operazioni singolarmente, su base lorda e in tempo reale. Ciò significa che i fondi vengono trasferiti e regolati immediatamente tra le banche partecipanti, senza alcun ritardo né raggruppamento delle operazioni.
- Il coinvolgimento delle banche centrali: Le banche che partecipano a T2 detengono i propri conti presso la rispettiva banca centrale nazionale (BCN). Tali banche centrali svolgono un ruolo fondamentale nell'agevolare il regolamento delle operazioni tramite T2, operando in qualità di agenti di regolamento.
- Single Shared Platform (SSP): T2 opera su un'unica piattaforma tecnica per tutte le banche e le banche centrali partecipanti. È sviluppata e gestita per conto dell'Eurosistema da quattro banche centrali (le «4CB»): la Deutsche Bundesbank, la Banque de France, la Banca d'Italia e il Banco de España. La piattaforma che l'ha preceduta, la Single Shared Platform di TARGET2, era gestita dalle prime tre.
- Orari operativi: T2 opera in tutti i giorni lavorativi TARGET. La fase RTGS diurna si svolge dalle 07:00 alle 18:00 CET (06:00–17:00 UTC; un'ora prima in estate), con regolamento notturno per i sistemi ausiliari.
- Messaggistica e comunicazione: T2 utilizza messaggi ISO 20022, scambiati tramite l'Eurosystem Single Market Infrastructure Gateway (ESMIG) attraverso fornitori di servizi di rete quali Swift e Nexi-Colt. Questo formato di messaggistica standardizzato garantisce lo scambio sicuro, efficiente e accurato delle informazioni di pagamento all'interno del sistema T2.
- Gestione della liquidità: T2 mette a disposizione delle banche strumenti per la gestione della liquidità, quali il credito infragiornaliero garantito da collaterale, le operazioni su iniziativa delle controparti (standing facilities) e i trasferimenti di liquidità tra conti. Ciò assicura il regolare funzionamento del sistema dei pagamenti e contribuisce a preservare la stabilità finanziaria nell'area dell'euro.
- Rapporto con gli altri sistemi di pagamento: T2 opera in parallelo ad altri sistemi di pagamento, quali CHAPS, Fedwire e CHIPS, utilizzati per operazioni di importo elevato in altre valute (ad esempio sterline britanniche, dollari statunitensi). T2 si interfaccia inoltre con TARGET2-Securities (T2S) per il regolamento delle operazioni in titoli e con TIPS per i pagamenti istantanei.
In sintesi, T2 è il sistema RTGS dell'Eurosistema per l'elaborazione di pagamenti di importo rilevante e di operazioni urgenti in euro. Fornisce servizi di regolamento lordo in tempo reale a banche, banche centrali e altri istituti finanziari all'interno dell'Unione europea e oltre. T2 svolge un ruolo essenziale nell'infrastruttura finanziaria europea, garantendo il trasferimento sicuro, efficiente e rapido di fondi nell'area dell'euro.

Come vengono eseguite le operazioni di addebito diretto in T2?
In T2, un addebito diretto interbancario è un pagamento di tipo pull: il partecipante creditore addebita il conto del partecipante debitore, sulla base di un'autorizzazione che il debitore ha rilasciato in anticipo.
- Preautorizzazione: il partecipante debitore autorizza il creditore (e la relativa banca centrale) ad addebitare il proprio conto e può fissare limiti per singola controparte o complessivi.
- Istruzione: Il creditore invia a T2 un addebito diretto interbancario ISO 20022 (pacs.010). Con TARGET2 si utilizzava il messaggio Swift MT204.
- Regolamento: T2 verifica l'autorizzazione, gli eventuali limiti e la liquidità disponibile, quindi addebita il debitore e accredita il creditore in moneta di banca centrale – immediatamente e in via definitiva.
- Notifica: entrambi i partecipanti ricevono le notifiche (camt.054) e visualizzano la registrazione nei rispettivi estratti conto (camt.053).
- Sicurezza: I partecipanti devono soddisfare i requisiti di sicurezza degli endpoint dell'Eurosistema, che seguono la strategia del CPMI per la riduzione del rischio di frodi nei pagamenti all'ingrosso (2018).
I nostri conti di regolamento elettronico per volumi elevati
I conti di regolamento elettronico agevolano il trasferimento di fondi tra banche o istituzioni finanziarie diverse. Il processo coinvolge spesso una stanza di compensazione centrale o una banca centrale che opera in qualità di intermediario. Di seguito una spiegazione semplificata del funzionamento tecnico:
1. Avvio dell'operazione: Il Cliente A della Banca X desidera trasferire denaro al Cliente B presso la Banca Y.
2. Formazione del messaggio: La Banca X predispone un messaggio elettronico sicuro (spesso secondo standard quali ISO 20022 o SWIFT) contenente tutti i dettagli dell'operazione, come l'importo, il conto di destinazione e così via.
3. Trasmissione del messaggio: Il messaggio viene trasmesso a una stanza di compensazione centrale o direttamente alla banca centrale, a seconda del sistema in uso.
4. Verifica e convalida: La stanza di compensazione o la banca centrale convalida il messaggio e accerta che la Banca X disponga di fondi sufficienti per perfezionare l'operazione.
5. Addebito e accredito: Una volta effettuata la verifica, la stanza di compensazione addebita il conto di regolamento della Banca X e accredita il conto di regolamento della Banca Y.
6. Notifica: Entrambe le banche ricevono notifica dell'avvenuto regolamento e la Banca Y accredita l'importo sul conto del Cliente B.
7. Riconciliazione: Alla fine della giornata o in un altro termine convenuto, le banche riconciliano le proprie scritture per accertare che tutte le operazioni siano contabilizzate.
8. Archiviazione: Le registrazioni delle operazioni vengono archiviate a fini regolamentari e di revisione.
9. Definitività del regolamento: Una volta regolata, l'operazione è irrevocabile.
L'impiego di un'entità centrale garantisce fiducia, sicurezza e un'interoperabilità fluida tra i diversi istituti bancari.
Sistemi RTGS nel mondo
I sistemi di regolamento lordo in tempo reale (Real-Time Gross Settlement, RTGS) costituiscono la spina dorsale dell'infrastruttura finanziaria della maggior parte dei paesi, assicurando il regolamento immediato delle transazioni interbancarie di importo elevato. I maggiori sistemi RTGS al mondo sono tipicamente gestiti dalle banche centrali delle principali economie. Tra questi figurano:
- Fedwire (Stati Uniti) – Gestito dal Federal Reserve System
- T2 – Gestito dall'Eurosistema per i 21 paesi dell'area dell'euro e per le banche centrali non appartenenti all'area dell'euro ad esso collegate
- CHAPS (Regno Unito) – Gestito dalla Bank of England
- Bank of Russia Payment System (Russia) – gestito dalla Banca di Russia
- RTGS (India) – Gestito dalla Reserve Bank of India
- BOJ-NET (Giappone) – Gestito dalla Bank of Japan
- SIC (Svizzera) – Gestito dalla Banca nazionale svizzera
- RITS (Australia) – Gestito dalla Reserve Bank of Australia
I sistemi RTGS possono essere classificati secondo diversi criteri, quali:
- Copertura geografica:
a. Sistemi RTGS nazionali, al servizio di un singolo paese (ad es. Fedwire negli Stati Uniti, RTGS in India) b. Sistemi RTGS regionali o internazionali, al servizio di più paesi (ad es. T2 nell'area dell'euro) - Valuta utilizzata:
a. Sistemi RTGS monovaluta, che regolano le operazioni in un'unica valuta (ad es. Fedwire, che regola le operazioni in USD) b. Sistemi di regolamento multivaluta, come CLS Bank International, che regola operazioni in cambi in 18 valute secondo il principio del pagamento contro pagamento (a rigore non un sistema RTGS) - Tipologia di partecipanti:
a. Sistemi RTGS gestiti dalle banche centrali, rivolti principalmente a banche e istituzioni finanziarie (ad es. Fedwire, T2) b. Sistemi per importi rilevanti gestiti da operatori privati, solitamente basati sul netting (ad es. CHIPS negli Stati Uniti, EURO1 nell'area dell'euro) - Gamma di servizi:
a. Sistemi RTGS incentrati principalmente su operazioni interbancarie di importo elevato (ad es. Fedwire, T2) b. Sistemi RTGS che offrono servizi aggiuntivi, quali il regolamento di titoli o servizi di pagamento al dettaglio (ad es. BOJ-NET in Giappone)
Altri sistemi RTGS
Il regolamento lordo in tempo reale (RTGS) è un tipo di sistema di pagamento elettronico che consente il trasferimento di somme ingenti tra banche in tempo reale. L'RTGS è un sistema per importi elevati, tipicamente utilizzato per operazioni di grande valore, quali il trasferimento di fondi tra banche o il regolamento di titoli di Stato.
Uno dei principali vantaggi dell'RTGS è la rapidità con cui è in grado di elaborare le operazioni. Poiché il sistema opera in tempo reale, i fondi vengono trasferiti quasi immediatamente, consentendo un rapido regolamento delle operazioni. Ciò contrasta con altri tipi di sistemi di pagamento, come quelli ad elaborazione in blocchi (batch), che possono richiedere tempi più lunghi per il regolamento.
Un ulteriore vantaggio dell'RTGS è la capacità di gestire operazioni di importo elevato. Poiché il sistema è concepito per movimentare somme ingenti, è spesso utilizzato per il regolamento di titoli di Stato e di altre operazioni di importo rilevante. Ciò lo rende uno strumento importante per preservare la stabilità e l'efficienza dei mercati finanziari.
I sistemi RTGS sono gestiti da banche centrali o da altri istituti finanziari e sono tipicamente accessibili solo a istituti finanziari o ad altre grandi organizzazioni. Per utilizzare un sistema RTGS, un istituto finanziario deve disporre di un conto presso la banca centrale o presso l'altro istituto gestore.
L'RTGS è il processo di regolamento continuo dei pagamenti ordine per ordine, senza compensazione tra addebiti e accrediti nei libri di una banca centrale. Una volta eseguiti, i pagamenti regolati in tempo reale su base lorda sono definitivi e irrevocabili. Nella maggior parte dei paesi i sistemi sono gestiti e amministrati dalle rispettive banche centrali.
Nel complesso, l'RTGS è un modo rapido ed efficiente per trasferire somme ingenti tra banche e altre istituzioni finanziarie. L'elaborazione in tempo reale e la capacità di gestire operazioni di importo elevato ne fanno uno strumento importante per mantenere la stabilità e l'efficienza dei mercati finanziari.
Altri sistemi di regolamento lordo in tempo reale (RTGS), come Fedwire, Sorbnet2, ecc.:
Sistemi RTGS:
Angola | SPTR (portoghese: Sistema de pagamentos em tempo real; sistema di pagamenti in tempo reale)
Argentina | MEP (spagnolo: Medio electrónico de pagos; mezzo elettronico di pagamento)
Azerbaigian | AZIPS (Azerbaijan Interbank Payment System)
Australia | RITS (Reserve Bank Information and Transfer System)
Bahrein | RTGS (Real Time Gross Settlement System)
Bangladesh | RTGS (Bangladesh Bank Payment Service Division)
Barbados | Central Bank Real Time Gross Settlement System (CBRTGS)
Bosnia ed Erzegovina | RTGS
Bielorussia | BISS (Belarus Interbank Settlement System)
Bulgaria | T2 dall'adozione dell'euro nel gennaio 2026 (in precedenza RINGS)
Brasile | STR (portoghese: Sistema de Transferência de Reservas; sistema di trasferimento delle riserve)
Canada | Lynx (RTGS dal 2021; ha sostituito il Large Value Transfer System a regolamento netto)
Cina | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Cile | LBTR/CAS (spagnolo: Liquidación Bruta en Tiempo Real; regolamento lordo in tempo reale)
Croazia | T2 dall'adozione dell'euro nel gennaio 2023 (in precedenza HSVP)
Repubblica Ceca | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Danimarca | T2 per la corona danese dal 2025 (in precedenza Kronos2)
Repubblica Dominicana | LBTR (spagnolo: Liquidación Bruta en Tiempo Real; regolamento lordo in tempo reale)
Egitto | RTGS
Eurozona | T2
Figi | FIJICLEAR
Hong Kong | Clearing House Automated Transfer System (CHATS)
Ungheria | VIBER (ungherese: Valós Idejű Bruttó Elszámolási Rendszer; sistema di regolamento lordo in tempo reale)
Georgia | GPSS (Georgian Payment and Securities System)
India | RTGS
Indonesia | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Iran | SATNA (سامانه تسویه ناخالص آنی, sistema di regolamento lordo in tempo reale)
Iraq | RTGS (Real Time Gross Settlement System)
Israele | Zahav (ebraico: זה”ב זיכויים והעברות בזמן אמת; Zahav, accrediti e trasferimenti in tempo reale)
Giappone | BOJ-NET (Bank of Japan Financial Network System)
Giordania | RTGS-J
Kenya | Kenya Electronic Payment and Settlement System (KEPSS)
Corea | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Kuwait | KASSIP (Kuwait's Automated Settlement System for Inter-Participant Payments)
Libano | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Macedonia | MIPS (Macedonian Interbank Payment System) – Macedonia del Nord
Macao | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Malaysia | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauritius | Mauritius Automated Clearing and Settlement System (MACSS)
Messico | SPEI (spagnolo: Sistema de Pagos Electrónicos Interbancarios; sistema interbancario di pagamenti elettronici)
Marocco | SRBM (Système de règlement brut du Maroc; sistema marocchino di regolamento lordo)
Namibia | NISS (Namibia Interbank Settlement System)
Nuova Zelanda | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistan | RTGS (Real Time Gross Settlement System)
Paraguay | LBTR (spagnolo: Liquidación Bruta en Tiempo Real; regolamento lordo in tempo reale)
Perù | LBTR (spagnolo: Liquidación Bruta en Tiempo Real; regolamento lordo in tempo reale)
Filippine | PhilPaSS
Polonia | SORBNET e SORBNET2
Qatar | Qatar Payment System (QPS)
Russia | Bank of Russia Payment System (ha sostituito BESP)
Romania | ReGIS
Arabia Saudita | Saudi Arabian Riyal Interbank Express (SARIE)
Singapore | MEPS+ (MAS Electronic Payment System Plus)
Sudafrica | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Svezia | RIX (svedese: Riksbankens system för överföring av kontoförda pengar)
Svizzera | SIC (Swiss Interbank Clearing)
Taiwan | CIFS (CBC Interbank Funds Transfer System)
Tanzania | Tanzania Interbank Settlement (TIS)
Thailandia | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Turchia | EFT (Electronic Fund Transfer)
Emirati Arabi Uniti | UAE Funds Transfer System (UAEFTS)
Ucraina | SEP (System of Electronic Payments of the National Bank of Ukraine)
Regno Unito | CHAPS (Clearing House Automated Payment System)
Stati Uniti | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Zambia | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabwe | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
I sistemi RTGS, come suggerisce il nome, consentono il regolamento in tempo reale di operazioni di importo elevato e ad alta priorità tra le banche e gli istituti finanziari partecipanti. Tali sistemi sono generalmente gestiti dalle banche centrali, che operano come agente di regolamento per garantire il trasferimento sicuro, efficiente e accurato dei fondi.
I sistemi RTGS sono nazionali: ciascuno regola esclusivamente la propria valuta, tra partecipanti titolari di conti presso la rispettiva banca centrale. Un pagamento transfrontaliero non transita pertanto «da un RTGS a un altro». Il procedimento è il seguente:
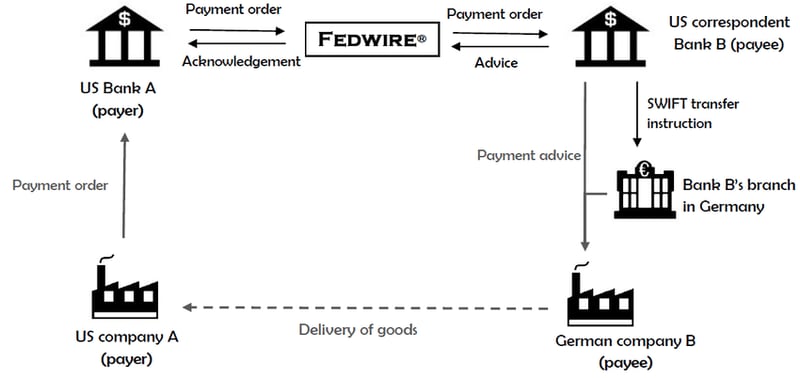
- Banche corrispondenti: Le banche commerciali detengono conti presso altre banche (conti Nostro e Vostro). Una banca priva di accesso diretto a un RTGS estero si avvale di una corrispondente che ne dispone.
- Messaggistica: Le istruzioni transitano tra le banche attraverso Swift, oggi in formato ISO 20022 (pacs.008, pacs.009).
- Tratte nazionali: ciascuna tratta viene regolata nell'RTGS della rispettiva valuta – ad esempio Fedwire per i dollari statunitensi e T2 per gli euro.
- Regolamento dei cambi: laddove vengano scambiate valute, CLS può regolare simultaneamente entrambe le gambe (pagamento contro pagamento) per eliminare il rischio di regolamento.
- Banche centrali: le banche centrali non instradano i pagamenti commerciali delle rispettive banche. Mettono a disposizione i conti di regolamento e, in alcuni casi, linee di swap o collegamenti tra sistemi, come nel caso di TIPS, che regola operazioni in euro, corone svedesi e corone danesi.
Per le transazioni all'interno dei sistemi RTGS si applicheranno commissioni aggiuntive.
Fedwire
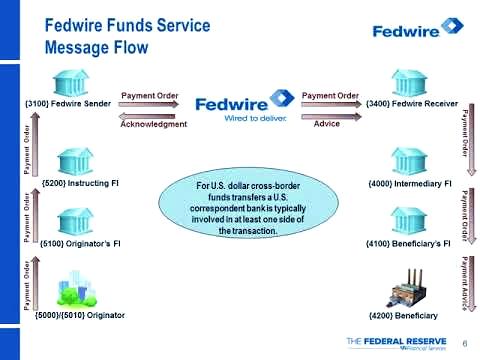
Fedwire, noto anche come Fedwire Funds Service, è un sistema di regolamento lordo in tempo reale (RTGS) per i pagamenti di importo elevato negli Stati Uniti. È gestito dal Federal Reserve System, il sistema di banche centrali degli Stati Uniti. Fedwire consente alle banche e agli istituti finanziari partecipanti di inviare e ricevere trasferimenti elettronici di fondi, tipicamente per operazioni di importo elevato e pagamenti urgenti, con definitività immediata.
Di seguito una panoramica del funzionamento di Fedwire:
- Partecipazione: Fedwire è utilizzato da banche, cooperative di credito e altre istituzioni depositarie titolari di un conto presso una Federal Reserve Bank, nonché dal Tesoro degli Stati Uniti e da determinate agenzie governative.
- Regolamento lordo in tempo reale: A differenza di altri sistemi di pagamento che ricorrono alla compensazione (netting) per ridurre il numero delle transazioni, Fedwire elabora e regola ciascuna transazione singolarmente, su base lorda e in tempo reale. Ciò significa che i fondi vengono trasferiti e regolati immediatamente tra le banche partecipanti, senza ritardi né raggruppamento delle transazioni.
- Definitività immediata: I pagamenti effettuati tramite Fedwire sono considerati definitivi e irrevocabili una volta elaborati. Ciò offre un elevato grado di certezza agli istituti partecipanti e contribuisce a ridurre il rischio di regolamento.
- Orari operativi: il servizio Fedwire Funds opera 22 ore al giorno nei giorni lavorativi, aprendo alle 21:00 ET del giorno di calendario precedente e chiudendo alle 19:00 ET. Ciò consente a banche e istituzioni finanziarie di inviare e ricevere pagamenti per tutta la giornata lavorativa.
- Sicurezza e gestione del rischio: Fedwire adotta solide misure di sicurezza e pratiche di gestione del rischio per garantire l'integrità e la stabilità del sistema. Esse comprendono limiti massimi di debito netto, commissioni e garanzie per gli scoperti infragiornalieri e siti di continuità operativa. Fedwire osserva i Principi CPMI-IOSCO per le infrastrutture dei mercati finanziari.
- Rapporto con altri sistemi di pagamento: Fedwire opera in parallelo ad altri sistemi di pagamento quali CHIPS e SWIFT. Mentre Fedwire è incentrato sul regolamento lordo in tempo reale di operazioni di importo rilevante, CHIPS è un sistema privato che impiega il netting per aumentare l'efficienza nella compensazione dei pagamenti di importo rilevante, e SWIFT è una rete di messaggistica globale che agevola la comunicazione dei pagamenti transfrontalieri.
Fino a luglio 2025, Fedwire utilizzava il proprio formato proprietario FAIM, costruito su «tag» numerati. Dal 14 luglio 2025 i messaggi Fedwire Funds utilizzano lo standard ISO 20022 (ad esempio pacs.008 per i bonifici della clientela e pacs.009 per i trasferimenti tra banche). Le componenti principali di un tipico messaggio Fedwire Funds includono:
- Identificazione del mittente e del destinatario: Comprende i numeri di instradamento dell'American Bankers Association (ABA), noti anche come Routing Transit Number (RTN), che sono identificativi univoci degli istituti finanziari mittente e destinatario.
- Codice tipo: nel formato precedente, un codice di tipo/sottotipo di quattro cifre specificava la natura dell'istruzione, ad esempio un trasferimento semplice o una richiesta di storno; con ISO 20022 tale informazione è contenuta nel tipo di messaggio stesso.
- Importo: L'importo della transazione è indicato in dollari statunitensi, senza virgole né altri caratteri di formattazione.
- Riferimento del mittente: Si tratta di un codice alfanumerico, di norma di lunghezza non superiore a 16 caratteri, fornito dall'istituzione mittente per identificare in modo univoco l'operazione.
- Business Function Code (BFC): questo codice specifica la finalità o la natura della transazione, ad esempio un pagamento di regolamento, un pagamento commerciale o un trasferimento intrasocietario.
- Dati del beneficiario: Comprendono il nome e il numero di conto del beneficiario (il destinatario finale dei fondi), nonché l'istituto finanziario del beneficiario.
- Dati dell'ordinante: comprendono il nome e il numero di conto dell'ordinante (la persona o l'entità che dispone il trasferimento) e il relativo istituto finanziario.
- Altre informazioni: possono essere incluse, ove necessario, ulteriori informazioni relative all'operazione, quali la causale del pagamento, i dati delle banche intermediarie o istruzioni particolari.
Una volta che l'istituto ordinante ha predisposto un messaggio nel formato Fedwire Funds, lo trasmette alla Federal Reserve tramite il Fedwire Funds Service. La Federal Reserve elabora l'istruzione di pagamento in tempo reale e, al completamento positivo dell'operazione, invia un messaggio di conferma sia all'istituto ordinante sia a quello ricevente.
In sintesi, Fedwire è un sistema RTGS gestito dal Federal Reserve System che consente pagamenti di importo rilevante e sensibili ai tempi tra banche e istituzioni finanziarie partecipanti negli Stati Uniti. Esso elabora e regola le operazioni singolarmente su base lorda, in tempo reale e con definitività immediata. Fedwire svolge un ruolo cruciale nel sistema finanziario statunitense, assicurando il trasferimento sicuro, efficiente e rapido di fondi tra le istituzioni.
Fedwire
Numero di riferimento Federal Wire o Fed Number (IMAD/OMAD)
Il sistema Input/Output Message Accountability Data (IMAD/OMAD) è, in modo analogo al numero UETR con SWIFT GPI, una componente determinante nell'ambito dei trasferimenti elettronici di fondi resi possibili dai servizi della Federal Reserve Bank, in particolare attraverso il FedWire Funds Service. Tale sistema assegna un numero IMAD o OMAD distintivo a ogni operazione di bonifico. Questi identificativi univoci sono fondamentali per garantire la tracciabilità, la responsabilità e l'indagine approfondita dei bonifici.
Un IMAD è composto da 22 caratteri: la data del ciclo di input (8 cifre, AAAAMMGG), la fonte di input (8 caratteri) e un numero progressivo (6 cifre), ad esempio 20251014ABCD1234000123.
1. Definizione e finalità:
- IMAD/OMAD: questi acronimi indicano, rispettivamente, Input Message Accountability Data e Output Message Accountability Data.
- Unicità: ciascun numero IMAD o OMAD è univoco per uno specifico bonifico, così da garantire che ogni operazione possa essere identificata e tracciata singolarmente.
- Tracciabilità: Questi numeri agevolano il monitoraggio dei bonifici lungo l'intero processo di pagamento, dall'avvio al completamento.
2. Struttura:
Il numero IMAD/OMAD si compone tipicamente di tre elementi che forniscono informazioni specifiche sull'operazione:
- Data (8 cifre): La data dell'operazione, che consente di identificare il giorno in cui l'operazione è stata elaborata.
- Input Source (8 caratteri): codice che identifica il collegamento del mittente a Fedwire.
- Numero di sequenza (6 cifre): un numero di sequenza che rende univoco il riferimento per quella data e quella fonte.
3. Funzionalità:
- Tracciamento: banche e istituzioni finanziarie utilizzano i numeri IMAD/OMAD per tracciare lo stato dei bonifici, assicurandosi che vengano elaborati correttamente e tempestivamente.
- Indagine: la natura univoca dei numeri IMAD/OMAD consente di indagare in modo efficiente su eventuali discrepanze, sul tracciamento o su problemi che emergano durante il processo di bonifico. Ciò può includere errori, ritardi o presunte attività fraudolente.
- Risoluzione delle controversie: in caso di controversia, il numero IMAD/OMAD può essere richiamato per disporre di una registrazione chiara e inoppugnabile dei dettagli dell'operazione.
- Compliance: gli istituti finanziari sono tenuti a conservare le registrazioni dei numeri IMAD/OMAD nell'ambito dei propri obblighi di conformità normativa. Ciò consente loro di fornire resoconti dettagliati e di rispondere alle richieste delle autorità di vigilanza o dei clienti.
- Revisione contabile: questi numeri sono essenziali nel corso delle verifiche, poiché consentono ai revisori di accertare che tutte le operazioni siano state registrate ed elaborate con esattezza.
CHAPS
Il Clearing House Automated Payment System (CHAPS) opera all'interno del sistema Real-time Gross Settlement (RTGS) della Bank of England.
CHAPS è un sistema di pagamento elettronico per importi elevati con sede nel Regno Unito, che consente il trasferimento istantaneo di fondi tra gli istituti finanziari partecipanti. È concepito per operazioni di grande entità, tipicamente tra banche, istituzioni finanziarie e società, e viene utilizzato per molteplici finalità, quali il regolamento di operazioni sui mercati finanziari, il finanziamento di prestiti alle imprese e la gestione delle operazioni di tesoreria.
Il sistema CHAPS opera all'interno dell'infrastruttura RTGS della Bank of England, che provvede a regolare i pagamenti in tempo reale e su base lorda, ossia le operazioni sono regolate singolarmente, senza compensazione né aggregazione con altre operazioni. Ciò contribuisce a ridurre i rischi connessi ai ritardi di regolamento e agli stalli finanziari.
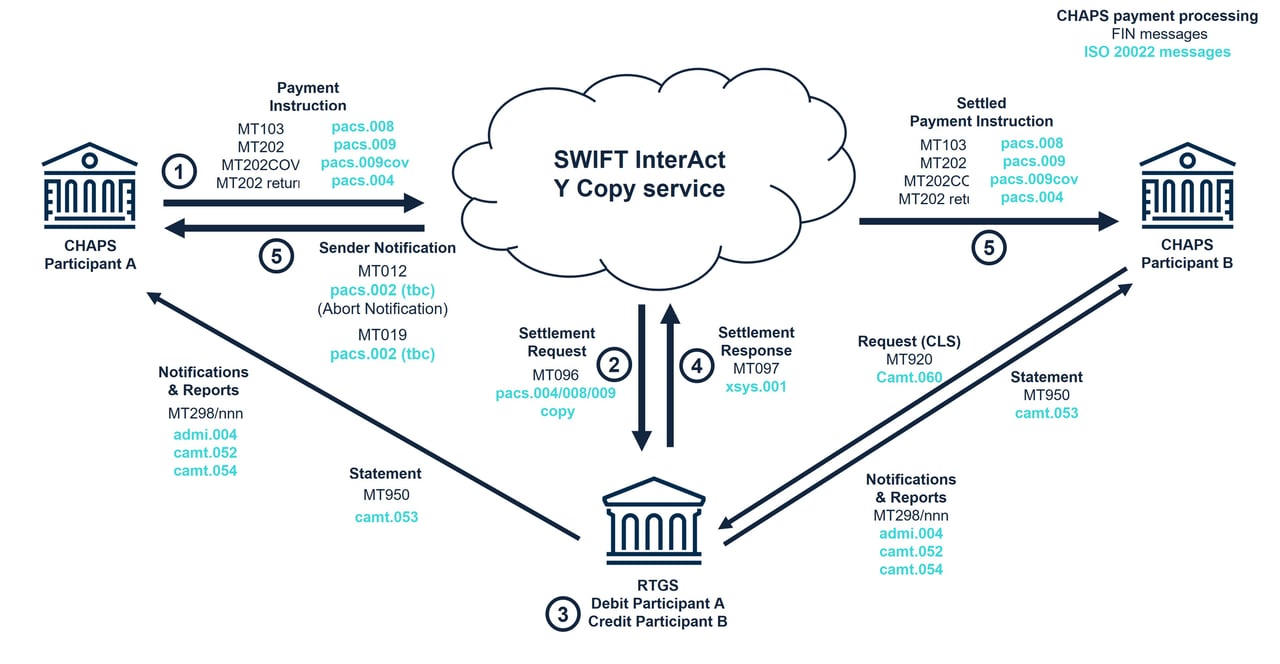
Di seguito è descritto, passo dopo passo, il funzionamento di CHAPS all'interno del sistema RTGS:
- Avvio: un partecipante a CHAPS (di norma una banca o un altro istituto finanziario) dispone un pagamento per conto del proprio cliente o per proprio conto. I dettagli del pagamento vengono inseriti nel sistema CHAPS.
- Convalida: Il sistema CHAPS convalida i dettagli del pagamento, accertando che le informazioni necessarie siano fornite e corrette, quali i dati del conto del beneficiario, l'importo del pagamento e altre informazioni pertinenti.
- Trasmissione: Una volta convalidato, il messaggio di pagamento viene inviato tramite Swift. Mediante il servizio Y-copy, la Bank of England riceve una copia e regola il pagamento prima che il messaggio completo venga rilasciato alla banca del beneficiario.
- Ricezione: il regolamento avviene nel sistema RTGS della Bank of England (cfr. fase successiva); solo a quel punto la banca del beneficiario riceve il messaggio di pagamento.
- Regolamento: la Bank of England addebita il conto di regolamento della banca ordinante e accredita quello della banca ricevente in tempo reale.
- Conferma: Una volta completato il regolamento, sia il partecipante CHAPS mittente sia quello ricevente ricevono messaggi di conferma, che attestano l'avvenuta elaborazione dell'operazione.
- Reporting: i partecipanti a CHAPS sono tenuti a conservare le registrazioni delle proprie operazioni, che sono soggette a verifiche periodiche e a obblighi di segnalazione.
La Bank of England gestisce direttamente CHAPS dal 2017, e CHAPS utilizza lo standard ISO 20022 dal giugno 2023.
CNAPS II
Il CNAPS, ossia «China National Advanced Payment System» (中国现代化支付系统), è il sistema di pagamento della banca centrale cinese; il suo High Value Payment System è il sistema RTGS per il renminbi.
CNAPS, il cui High Value Payment System è stato avviato dalla Banca Popolare Cinese (PBOC) nel 2005 e potenziato alla seconda generazione (CNAPS II) a partire dal 2013, è un'infrastruttura di pagamento e regolamento essenziale che consente il trasferimento immediato di fondi di importo elevato tra gli istituti finanziari partecipanti all'interno della Cina.
Il CNAPS opera in tempo reale e su base lorda, il che significa che le operazioni sono regolate singolarmente, senza compensazione né raggruppamento con altre operazioni. Questo sistema riduce i rischi connessi ai ritardi di regolamento e alle situazioni di stallo finanziario, assicurando che i fondi siano trasferiti con tempestività e sicurezza.
Il China National Advanced Payment System (CNAPS) è concepito principalmente per le operazioni nazionali all'interno della Cina. Tuttavia, con l'avvio del sistema di seconda generazione, CNAPS II, i pagamenti transfrontalieri e l'interazione con altri sistemi RTGS in tutto il mondo sono diventati più efficienti.
Per agevolare le transazioni tra il CNAPS e altri sistemi RTGS, sono generalmente previsti i seguenti processi:
- Rapporti di banca corrispondente: le banche in Cina e quelle di altri Paesi instaurano rapporti di banca corrispondente. Ciò significa che una banca cinese mantiene un conto presso una banca estera (e viceversa), consentendo operazioni tra i clienti di entrambe le banche nelle rispettive valute.
- Conti Nostro e Vostro: Questi rapporti di banca corrispondente comportano la tenuta di Conti Nostro e Vostro. Un conto Nostro («il nostro conto presso di voi») è un conto che una banca detiene presso una banca estera, di norma nella valuta di quest'ultima. Un conto Vostro («il vostro conto presso di noi») è lo stesso conto visto dal lato della banca estera.
- Sistemi di messaggistica: La Society for Worldwide Interbank Financial Telecommunication (SWIFT) è il principale sistema di messaggistica per la comunicazione sicura tra istituzioni finanziarie. Le istruzioni di pagamento e i dettagli delle operazioni vengono scambiati tra le banche mediante messaggi SWIFT standardizzati.
- Regolamento: Una volta ricevuta e verificata l'istruzione di pagamento, la transazione viene regolata tramite i rispettivi sistemi RTGS. La banca nazionale regola la transazione nella valuta nazionale mediante il sistema RTGS nazionale (ad es. CNAPS), mentre la banca estera la regola nella valuta estera mediante il sistema RTGS estero.
- Conversione valutaria: se l'operazione coinvolge valute diverse, ha luogo un'operazione di cambio. Il tasso di cambio sarà concordato tra le banche coinvolte e il relativo importo sarà convertito nella valuta del beneficiario prima del regolamento finale.
- Conferma e rendicontazione: Una volta completato il regolamento, sia la banca ordinante sia la banca beneficiaria ricevono messaggi di conferma che attestano l'avvenuta elaborazione dell'operazione. Le banche sono tenute a conservare la documentazione delle proprie operazioni, che è soggetta a verifiche periodiche e a obblighi di segnalazione.
Occorre rilevare che, sebbene il CNAPS possa interagire con altri sistemi RTGS attraverso i processi sopra descritti, il livello di integrazione e interoperabilità può variare in funzione dei quadri regolamentari, dei rapporti di corrispondenza bancaria e delle capacità tecnologiche delle parti coinvolte.
Negli ultimi anni sono state avviate iniziative volte a rafforzare l'integrazione e la cooperazione tra il CNAPS e altri sistemi RTGS. Ad esempio, nel 2015 la Cina ha lanciato il Cross-border Interbank Payment System (CIPS) per i pagamenti in renminbi, e la PBOC ha sottoscritto accordi bilaterali di swap valutario con numerose banche centrali.
Nel complesso, l'interazione tra il CNAPS e gli altri sistemi RTGS si fonda sui rapporti di banche corrispondenti, su sistemi di messaggistica consolidati come SWIFT e su operazioni di cambio, al fine di agevolare i pagamenti e i regolamenti transfrontalieri. Sono in corso iniziative volte a migliorare l'efficienza, la sicurezza e l'interoperabilità di tali sistemi nel contesto finanziario globale.
SIC
Lo Swiss Interbank Clearing (SIC) è il sistema di pagamento centrale della Svizzera. Operativo dal 10 giugno 1987, è gestito da SIX Interbank Clearing Ltd (SIC Ltd) sotto l'egida della Banca nazionale svizzera. I principali partecipanti al sistema SIC sono le banche svizzere e altri operatori del mercato finanziario.
Oltre alle transazioni di importo elevato, il SIC tratta anche i pagamenti al dettaglio associati ai servizi offerti dai partecipanti al mercato finanziario, quali bonifici bancari, pagamenti con carta e addebiti diretti. Il sistema SIC ha registrato una crescita costante sin dalla sua introduzione, sia in termini di volume delle transazioni sia di valore delle transazioni regolate.
Per ulteriori informazioni sul sistema SIC, si rimanda a «The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report», pubblicato congiuntamente dalla Banca nazionale svizzera e da SIC Ltd. La prima sezione, intitolata «Report on the SIC system», fornisce dettagli sul sistema di pagamento Swiss Interbank Clearing. In quanto infrastruttura dei mercati finanziari di rilevanza sistemica, il sistema SIC è conforme ai Principi CPMI-IOSCO per le infrastrutture dei mercati finanziari (PFMI). La seconda sezione, «Disclosure Report on the SIC system», illustra l'applicazione al sistema SIC dei principi CPMI-IOSCO pertinenti.
BOJ-NET
Il Bank of Japan Financial Network System (BOJ-NET) è il sistema di regolamento lordo in tempo reale (RTGS) gestito dalla Bank of Japan. Costituisce una componente fondamentale dell'infrastruttura del mercato finanziario giapponese e consente il regolamento sicuro ed efficiente delle operazioni in yen giapponesi tra gli istituti finanziari del Paese.
BOJ-NET consente il regolamento in tempo reale dei pagamenti di importo elevato, quali bonifici interbancari, operazioni in titoli e operazioni della banca centrale. Le operazioni vengono regolate singolarmente e in tempo reale: ciascun pagamento è elaborato immediatamente e in modo irrevocabile, eliminando il rischio di ritardi o inadempimenti nel regolamento.
Panoramica del funzionamento di BOJ-NET:
- Trasmissione delle transazioni: gli istituti finanziari partecipanti trasmettono le proprie istruzioni di pagamento a BOJ-NET, direttamente o tramite una banca corrispondente.
- Elaborazione in tempo reale: BOJ-NET elabora le disposizioni di pagamento operazione per operazione. Il sistema verifica la disponibilità di fondi sufficienti sul conto dell'ordinante prima di approvare l'operazione. Una volta approvata, i fondi vengono trasferiti immediatamente e in modo irrevocabile dal conto dell'ordinante al conto del beneficiario.
- Definitività del regolamento: il regolamento in BOJ-NET è definitivo e irrevocabile. Una volta elaborata, un'operazione non può essere annullata né modificata. Questa caratteristica offre un elevato grado di certezza e riduce il rischio di regolamento per gli istituti partecipanti.
- Operatività continua: il BOJ-NET opera ininterrottamente durante l'orario lavorativo, consentendo di trasmettere e regolare le disposizioni di pagamento in tempo reale nel corso dell'intera giornata. Ciò permette agli istituti finanziari di gestire più efficacemente la propria liquidità e contribuisce a mantenere la stabilità del sistema finanziario giapponese.
- Vigilanza della banca centrale: la Bank of Japan sovrintende al funzionamento di BOJ-NET, garantendo l'affidabilità, la sicurezza e la conformità del sistema ai requisiti regolamentari.
RITS
Il Reserve Bank Information and Transfer System (RITS) è il sistema RTGS australiano, gestito dalla Reserve Bank of Australia. Consente il regolamento in tempo reale delle operazioni di importo elevato in dollari australiani tra gli istituti finanziari partecipanti. Il RITS funge inoltre da sistema di regolamento per altri sistemi di pagamento australiani, quali l'High-Value Clearing System (HVCS) e il Bulk Electronic Clearing System (BECS).
RITS agevola il regolamento in tempo reale dei pagamenti di importo elevato, quali i trasferimenti interbancari, le operazioni su titoli e le operazioni della banca centrale. Le operazioni sono regolate singolarmente e in tempo reale, il che significa che ogni pagamento viene elaborato immediatamente e in modo irrevocabile, attenuando il rischio di ritardi o inadempimenti nel regolamento.
Panoramica del funzionamento di RITS:
- Trasmissione delle operazioni: gli istituti finanziari partecipanti trasmettono le proprie istruzioni di pagamento al RITS, direttamente o tramite una banca corrispondente.
- Elaborazione in tempo reale: RITS elabora le istruzioni di pagamento operazione per operazione. Il sistema verifica la disponibilità di fondi sufficienti sul conto dell'ordinante prima di approvare l'operazione. Una volta approvata, i fondi vengono trasferiti immediatamente e in modo irrevocabile dal conto dell'ordinante al conto del beneficiario.
- Definitività del regolamento: Il regolamento in RITS è definitivo e irrevocabile. Una volta elaborata, un'operazione non può essere stornata né modificata. Questa caratteristica offre un elevato grado di certezza e riduce il rischio di regolamento per gli istituti partecipanti.
- Operatività continuativa: il RITS opera in modo continuativo durante l'orario operativo, garantendo che le disposizioni di pagamento possano essere presentate e regolate in tempo reale nel corso della giornata. Ciò consente agli istituti finanziari di gestire la liquidità in modo più efficace e contribuisce a mantenere la stabilità del sistema finanziario australiano.
- Vigilanza della banca centrale: la Reserve Bank of Australia sovraintende al funzionamento del RITS, garantendo l'affidabilità e la sicurezza del sistema e la sua conformità ai requisiti regolamentari.
Sistemi di pagamento di importo rilevante (LVPS)
EURO1 è un sistema di pagamento di importo rilevante di natura privata, con caratteristiche distintive, concepito per il regolamento di operazioni in euro ad alta priorità e con valuta nello stesso giorno in tutta Europa. Il sistema è destinato principalmente all'elaborazione di operazioni di importo elevato e sensibili ai tempi, sia nazionali sia transfrontaliere.
Ciascun pagamento è definitivo al momento dell'elaborazione, mentre i partecipanti regolano esclusivamente i saldi netti in T2 a fine giornata.
Operando come sistema di regolamento netto equivalente a un sistema di regolamento lordo in tempo reale (RTGS), EURO1 è classificato come sistema di pagamento di rilevanza sistemica ed è sottoposto alla sorveglianza della Banca centrale europea.
EURO1 è entrato in funzione con l'introduzione dell'euro nel gennaio 1999, succedendo al sistema di compensazione dell'ECU. È gestito da EBA CLEARING; un pool di liquidità garantito, detenuto in T2, assicura che il regolamento si completi anche in caso di inadempimento di un partecipante.
Il Continuous Linked Settlement (CLS) è un sistema finanziario globale specializzato, concepito per eliminare il rischio di regolamento nel mercato dei cambi (FX). Il rischio di regolamento, noto anche come rischio Herstatt, sorge quando una parte di un'operazione in cambi consegna la valuta venduta ma non riceve quella acquistata, spesso a causa di differenze di fuso orario o dell'insolvenza della controparte. Il CLS è stato istituito per affrontare tale rischio e accrescere la stabilità e l'efficienza complessive del mercato globale dei cambi.
CLS opera mediante un meccanismo di pagamento contro pagamento (payment-versus-payment, PVP), che assicura il regolamento simultaneo di entrambe le parti di un'operazione in cambi ed elimina il rischio che una controparte non riceva il proprio pagamento. Ogni istruzione viene regolata su base lorda, ma i membri finanziano soltanto la propria posizione netta in ciascuna valuta, con una notevole riduzione della liquidità necessaria.
Panoramica del funzionamento di CLS:
- Trasmissione: le banche aderenti trasmettono le proprie operazioni in cambi a CLS, che vengono quindi abbinate e confermate all'interno del sistema. Ciascuna banca aderente dispone di un membro di regolamento designato, responsabile del regolamento degli obblighi di pagamento derivanti dalle operazioni trasmesse.
- Compensazione multilaterale (netting): CLS calcola gli obblighi di pagamento netti per ciascuna banca partecipante e per ciascuna valuta, tenendo conto sia degli acquisti sia delle vendite di ogni valuta. Tale processo riduce in misura significativa il volume complessivo e il valore delle transazioni che devono essere regolate.
- Regolamento: i membri regolanti versano i rispettivi importi netti sui conti di CLS Bank presso le banche centrali partecipanti. CLS Bank regola quindi ciascuna operazione addebitando e accreditando simultaneamente le due valute nei propri libri e corrisponde i saldi risultanti.
- Reportistica: CLS fornisce alle banche aderenti aggiornamenti in tempo reale sullo stato delle operazioni trasmesse, nonché rendiconti di fine giornata che illustrano la loro attività di regolamento.
CLS è di proprietà delle banche che ne sono membri. CLS Bank è regolamentata dalla Federal Reserve e sorvegliata da un comitato delle banche centrali le cui valute vengono regolate. Attualmente regola 18 valute.
CHIPS
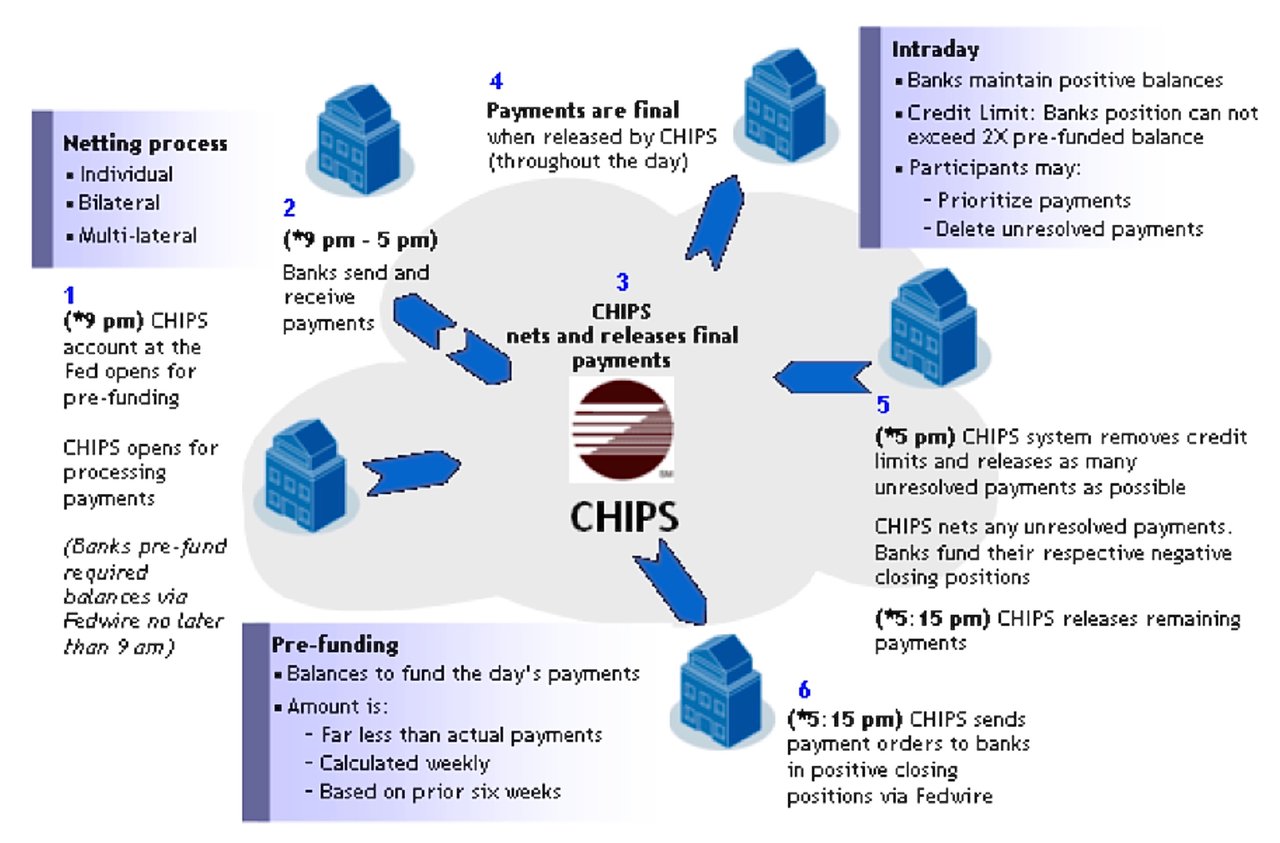
CHIPS (Clearing House Interbank Payments System) è un sistema di compensazione in dollari statunitensi (USD) di grandi dimensioni, di natura privata, gestito da The Clearing House, un'associazione bancaria e società di servizi di pagamento di proprietà di diverse grandi banche commerciali statunitensi. Il sistema tratta pagamenti sia nazionali sia internazionali, compensando e regolando in media circa 2.000 miliardi di USD al giorno nel 2025. CHIPS svolge un ruolo fondamentale per il buon funzionamento dei sistemi finanziari statunitense e globale, agevolando operazioni interbancarie sicure, efficienti e rapide.
Le principali caratteristiche e il funzionamento di CHIPS possono essere sintetizzati come segue:
- Pagamenti rapidi e definitivi: CHIPS rilascia i pagamenti in modo continuo nel corso della giornata a fronte di saldi prefinanziati. Un pagamento è definitivo non appena CHIPS lo rilascia. Ciò offre certezza e riduce il rischio per le banche partecipanti.
- Meccanismo efficiente di risparmio di liquidità: CHIPS impiega un algoritmo brevettato che abbina e compensa i pagamenti, aumentando in misura significativa l'efficienza del processo di compensazione. La compensazione (netting) è un processo in cui più operazioni tra due controparti vengono compensate tra loro, dando luogo a un unico importo netto da pagare o da incassare per ciascun partecipante. Ciò riduce il numero complessivo di operazioni da regolare e, di conseguenza, l'ammontare di liquidità (contanti o equivalenti) necessario per il loro regolamento. Ciò è particolarmente vantaggioso per le banche, poiché consente loro di gestire la liquidità in modo più efficace e riduce la necessità di costosi finanziamenti infragiornalieri.
- Partecipazione e requisiti di ammissibilità: CHIPS è un sistema basato sull'adesione, aperto alle banche con una sede regolamentata negli Stati Uniti. Per partecipare a CHIPS, le banche devono soddisfare specifici criteri di ammissibilità, tra cui solidità finanziaria, capacità operativa e conformità normativa. The Clearing House è responsabile della supervisione e della verifica della conformità dei propri membri.
- Sicurezza e gestione del rischio: CHIPS dispone di solide misure di sicurezza e di prassi di gestione del rischio per garantire l'integrità e la stabilità del sistema. CHIPS è designato come infrastruttura di mercato finanziario di rilevanza sistemica ed è sottoposto alla vigilanza della Federal Reserve.
- Complementare ad altri sistemi di pagamento: CHIPS opera accanto ad altri importanti sistemi di pagamento, quali Fedwire, integrandone i servizi e offrendo un canale alternativo per le operazioni di importo elevato in USD. Mentre Fedwire è un sistema di regolamento lordo in tempo reale (RTGS) gestito dalla Federal Reserve, CHIPS è un sistema privato incentrato sul netting delle operazioni per una maggiore efficienza.
In sintesi, CHIPS è un sistema di compensazione privato su larga scala per i pagamenti in USD, sia nazionali sia internazionali. Offre pagamenti rapidi e definitivi, adotta un efficiente meccanismo di risparmio di liquidità mediante un algoritmo di netting brevettato e mantiene elevati standard di sicurezza e di gestione del rischio. CHIPS opera accanto ad altri sistemi di pagamento, costituendo una componente essenziale dell'infrastruttura finanziaria statunitense e globale.
Analogie e differenze tra i trasferimenti FED-wire e CHIPS.
Entrambi i sistemi sono essenziali per il funzionamento del sistema finanziario statunitense, in quanto agevolano il trasferimento di ingenti somme di denaro tra banche e altri istituti finanziari.
- FED-wire, ovvero Federal Reserve Wire Network, è un sistema di regolamento lordo in tempo reale (RTGS) gestito dalla Federal Reserve negli Stati Uniti. Assicura il regolamento immediato, definitivo e irrevocabile dei trasferimenti di fondi tra le banche partecipanti.
- CHIPS, ossia Clearing House Interbank Payments System, è un sistema di pagamento per importi elevati di proprietà e gestione privata. Appartiene a The Clearing House, un consorzio costituito dalle maggiori banche statunitensi e da alcune banche internazionali. CHIPS non è un sistema di regolamento lordo come Fedwire: abbina e compensa i pagamenti in modo continuo nel corso della giornata a fronte di saldi prefinanziati detenuti presso la Federal Reserve, con una chiusura definitiva a fine giornata.
Analogie tra FED-wire e CHIPS:
- Entrambi sono sistemi di trasferimento elettronico di fondi utilizzati per agevolare le operazioni di importo elevato tra banche e istituzioni finanziarie negli Stati Uniti.
- Entrambi sono essenziali per il buon funzionamento del sistema finanziario statunitense e sono fondamentali per mantenere la stabilità e l'efficienza del dollaro statunitense quale valuta di riserva.
- Entrambi i sistemi sono soggetti a regolamentazione e vigilanza da parte delle autorità competenti, quali la Federal Reserve.
Differenze tra FED-wire e CHIPS:
Titolarità e operatività:
- FED-wire è gestito dalla Federal Reserve, la banca centrale degli Stati Uniti, mentre CHIPS è di proprietà e gestito da un consorzio privato di banche (The Clearing House).
Meccanismo di regolamento:
- FED-wire è un sistema di regolamento lordo in tempo reale (RTGS), che assicura il regolamento immediato e definitivo di ogni operazione. CHIPS, invece, utilizza un meccanismo di compensazione a risparmio di liquidità: i pagamenti vengono abbinati e compensati tra loro e rilasciati in modo continuativo.
Definitività delle operazioni:
- Entrambi i sistemi garantiscono la definitività: un pagamento Fedwire è definitivo al momento del regolamento, un pagamento CHIPS al momento del rilascio. CHIPS non effettua storni dei pagamenti.
Accesso:
- L'accesso a FED-wire è generalmente limitato alle banche titolari di un conto presso la Federal Reserve, mentre l'accesso a CHIPS è riservato alle banche aderenti, che comprendono sia istituzioni finanziarie nazionali sia internazionali.
Volume e valore delle operazioni:
- Fedwire regola quotidianamente un valore complessivo maggiore; CHIPS gestisce una quota consistente dei pagamenti internazionali in dollari statunitensi.
Casi d'uso:
- Sebbene entrambi i sistemi siano utilizzati per operazioni di importo elevato, FED-wire è comunemente impiegato per operazioni quali il regolamento di titoli di Stato e i trasferimenti interbancari, mentre CHIPS è spesso utilizzato per operazioni internazionali, come le operazioni in cambi e la finanza commerciale.
FED-wire e CHIPS sono entrambe componenti essenziali del sistema finanziario statunitense e svolgono un ruolo cruciale nell'agevolare le transazioni di importo elevato. Presentano alcune analogie, ma anche differenze fondamentali in termini di titolarità, funzionamento e meccanismi di regolamento.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.
Per maggiori informazioni sulle modalità di trasferimento di fondi tramite il sistema RTGS verso i Suoi conti presso di noi, La invitiamo a contattare il nostro Responsabile dei rapporti con le banche centrali, Henry Kofi.