
Pagamenti e trasferimenti
SEPA
STEP2 SEPA Credit Transfer (SCT)
Servizio STEP2 SEPA Credit Transfer (SCT) di EBA Clearing.
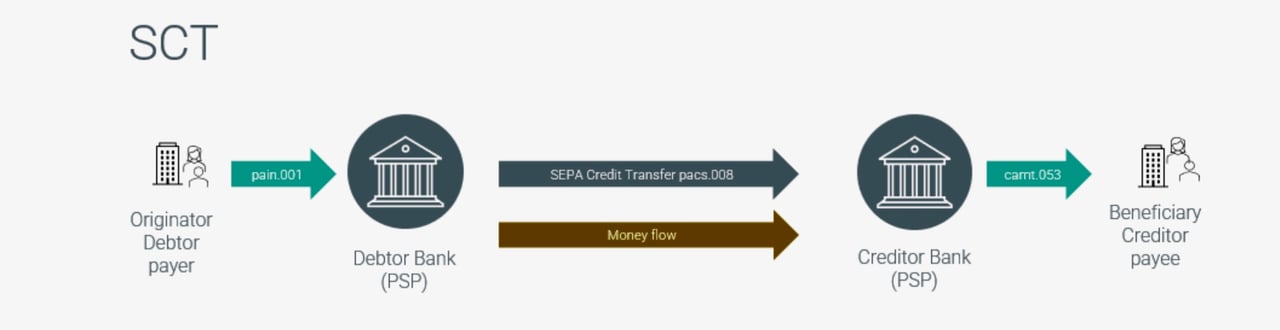
SEPA è un'iniziativa dell'Unione europea (EU) volta a semplificare e armonizzare le operazioni di pagamento elettronico all'interno dell'Europa. SEPA comprende tutti i Paesi dell'EU e dello Spazio economico europeo (EEA), nonché altri partecipanti quali Svizzera, Regno Unito, Principato di Monaco, San Marino, Andorra e Città del Vaticano. L'obiettivo principale di SEPA è creare un mercato unico e integrato per i pagamenti in euro, rendendo le operazioni transfrontaliere semplici ed efficienti quanto quelle nazionali. Gli schemi SEPA comprendono i bonifici (SCT), i bonifici istantanei (SCT Inst) e gli addebiti diretti (SDD Core e SDD B2B).
Il servizio STEP2 SEPA Credit Transfer (SCT) è una Automated Clearing House (PE-ACH) paneuropea gestita da EBA Clearing, fornitore di infrastrutture di pagamento paneuropee di proprietà di banche. Il servizio SCT consente a banche e istituti finanziari di inviare e ricevere pagamenti SEPA in tutta l'area SEPA.
Ecco come funziona il servizio STEP2 SCT:
- Copertura paneuropea: il servizio SCT consente alle banche partecipanti di inviare e ricevere bonifici SEPA, raggiungendo tutti gli altri istituti finanziari dell'area SEPA. Ciò garantisce che i pagamenti denominati in euro possano essere effettuati senza difficoltà a livello transfrontaliero.
- Resilienza e disaster recovery: il servizio SCT è progettato con elevata resilienza e piene funzionalità di disaster recovery, così da assicurare l’elaborazione continua, sicura ed efficiente dei pagamenti SEPA anche in caso di interruzioni o guasti tecnici.
- Regolamento in T2: i partecipanti al servizio SCT regolano le proprie posizioni STEP2 tramite T2, il sistema di regolamento lordo in tempo reale (RTGS) dell'Eurosistema per i pagamenti di importo rilevante in euro. STEP2 genera dapprima le posizioni lorde bilaterali di ciascun partecipante e le comunica. Calcola quindi le posizioni nette multilaterali e le regola in T2 mediante le procedure di regolamento dei sistemi ausiliari.
- Messaggi di riconciliazione: i partecipanti possono ricevere da T2 notifiche ed estratti conto in formato ISO 20022 (camt.054, camt.053) a fini di riconciliazione. Tali messaggi forniscono conferme di transazione, estratti conto e report di saldo, che possono aiutare i partecipanti a verificare e riconciliare l'operatività del proprio conto.
In sintesi, la SEPA è un'iniziativa dell'UE volta a semplificare e armonizzare i pagamenti elettronici in Europa, rendendo i pagamenti transfrontalieri semplici quanto quelli nazionali. Il servizio STEP2 SCT di EBA Clearing è una Automated Clearing House paneuropea che consente a banche e istituti finanziari di inviare e ricevere bonifici SEPA in tutta l'area SEPA. Il servizio opera con elevata resilienza e funzionalità di disaster recovery e regola le posizioni dei partecipanti tramite T2, consentendo transazioni transfrontaliere in euro sicure, efficienti e fluide.
Modalità di elaborazione Step2-T
STEP2-T
Un pilastro della compensazione dei pagamenti SEPA in Europa
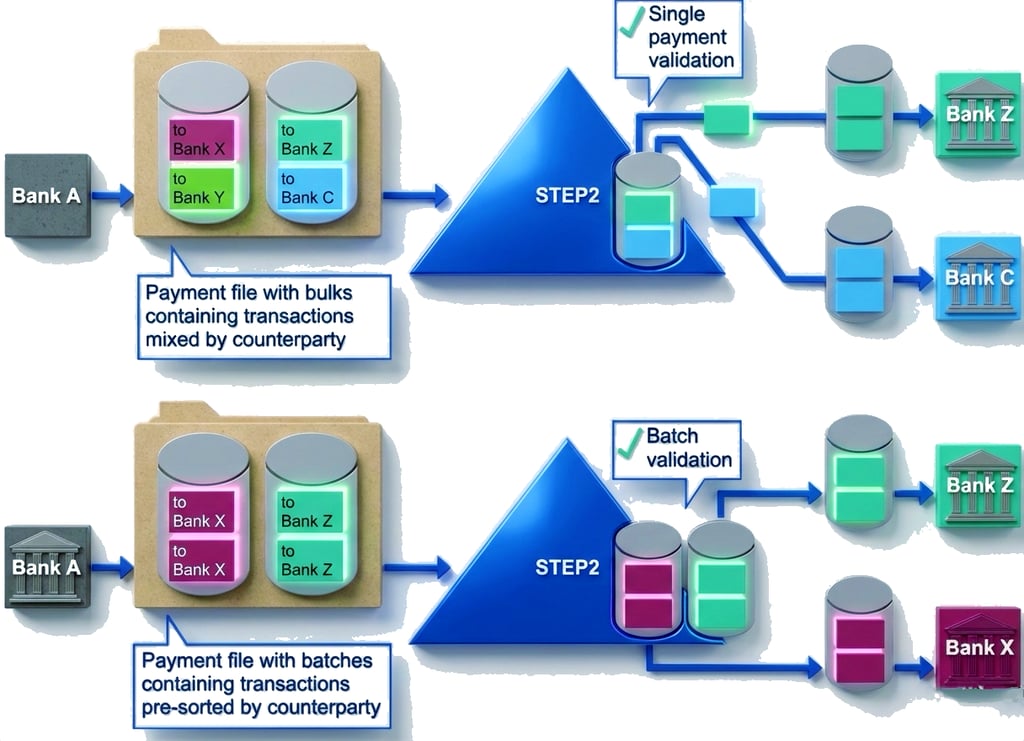
STEP2-T è un sistema di pagamento al dettaglio paneuropeo, su larga scala, concepito per l'elaborazione di pagamenti di massa denominati in euro. Gestito da EBA CLEARING, costituisce una componente essenziale dell'infrastruttura di mercato dei pagamenti europea e svolge un ruolo centrale nel consentire pagamenti elettronici armonizzati in tutto lo Spazio economico europeo.
La piattaforma supporta i bonifici SEPA (SEPA Credit Transfer, SCT) e gli addebiti diretti SEPA (SEPA Direct Debit, SDD), offrendo un ambiente di compensazione altamente automatizzato, standardizzato e resiliente per i pagamenti in euro transfrontalieri e nazionali.
Elementi essenziali in sintesi
- Gestore del sistema: EBA CLEARING
- Lancio iniziale: aprile 2003
- Funzione principale: compensazione di bonifici e addebiti diretti SEPA
- Partecipanti: partecipanti diretti e banche raggiungibili indirettamente nell'area SEPA
- Valuta di regolamento: euro (EUR)
Contesto ed evoluzione
STEP2 è stato introdotto nel 2003 come primo sistema di compensazione automatizzato paneuropeo (PE-ACH) in Europa, con l'obiettivo esplicito di sostenere la nascente Area unica dei pagamenti in euro. La sua creazione ha risposto alla frammentazione dei sistemi di compensazione nazionali e ha consentito alle banche di elaborare i pagamenti transfrontalieri in euro con la stessa efficienza delle operazioni nazionali.
Da allora la piattaforma è stata ampliata e riprogettata più volte per gestire volumi crescenti e ulteriori cicli di compensazione.
Struttura funzionale e modello operativo
STEP2-T è progettato per l'elaborazione di pagamenti al dettaglio ad alto volume. Esegue la compensazione dei bonifici SEPA e degli addebiti diretti SEPA in più cicli di regolamento per ogni giornata lavorativa.
Le principali caratteristiche strutturali includono:
- Elevata automazione: elaborazione straight-through con intervento manuale minimo.
- Messaggistica standardizzata: Piena conformità ai formati ISO 20022, che assicura interoperabilità e coerenza tra le giurisdizioni.
- Disponibilità operativa: cicli di compensazione nei giorni lavorativi T2, con regolamento in moneta di banca centrale.
STEP2-T è una stanza di compensazione, non un sistema RTGS: compensa le posizioni e le regola in moneta di banca centrale in T2.
Importanza strategica e integrazione nel mercato
STEP2-T favorisce in modo sostanziale l'integrazione del mercato europeo dei pagamenti. Offrendo un'unica piattaforma di compensazione armonizzata per gli strumenti SEPA, elimina le barriere nazionali, riduce i costi di elaborazione e aumenta la trasparenza sia per le banche sia per gli utenti corporate.
Il sistema è interoperabile con le altre stanze di compensazione SEPA e regola le operazioni in T2.
Elabora una quota rilevante delle operazioni SEPA, dai pagamenti di stipendi e fornitori agli addebiti diretti dei consumatori.
Situazione attuale nel contesto dei pagamenti europei
STEP2-T è una delle maggiori piattaforme di compensazione SEPA. È affiancata dal sistema di pagamenti istantanei RT1 di EBA CLEARING, avviato nel novembre 2017.
RT1 gestisce i pagamenti istantanei; STEP2-T gestisce i pagamenti al dettaglio non istantanei.
Bonifico istantaneo SEPA
Nell'UE, i bonifici istantanei in euro seguono lo schema SEPA Instant Credit Transfer (SCT Inst) dell'European Payments Council, avviato nel novembre 2017. Il servizio è disponibile 24 ore su 24, 365 giorni l'anno, e il prestatore di servizi di pagamento (PSP) del beneficiario deve confermare entro dieci secondi se i fondi sono stati messi a disposizione del beneficiario. Lo schema non prevede più un importo massimo. Ai sensi del Regolamento sui pagamenti istantanei (UE) 2024/886, i PSP dell'area dell'euro devono essere in grado di ricevere pagamenti istantanei dal gennaio 2025 e di inviarli dall'ottobre 2025, a un prezzo non superiore a quello dei bonifici ordinari e con la verifica del beneficiario (Verification of Payee).

Addebito diretto SEPA (SDD)
Addebito diretto SEPA (SDD)
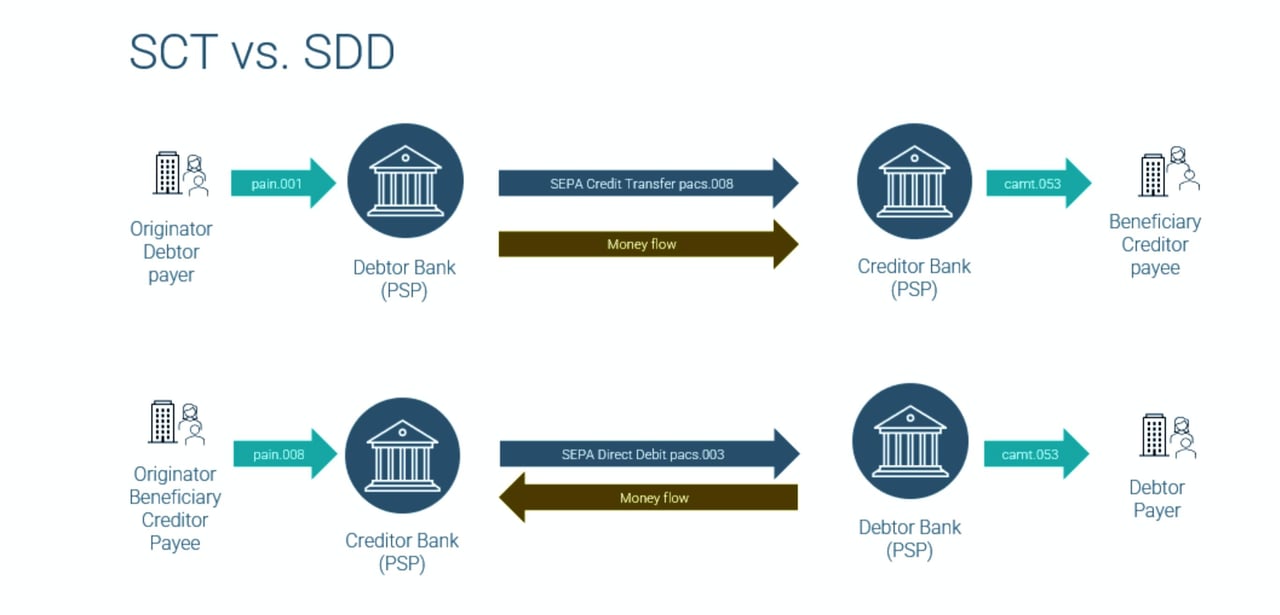
L'addebito diretto SEPA è un metodo di pagamento nell'ambito dell'area unica dei pagamenti in euro (Single Euro Payments Area, SEPA) che consente a imprese e privati di incassare pagamenti denominati in euro dai conti bancari dei debitori situati in qualsiasi paese dell'area SEPA. Semplifica gli addebiti diretti transfrontalieri, stabilendo un quadro normativo standardizzato e snellendo il processo sia per i creditori sia per i debitori.
Esistono due principali tipologie di schemi di addebito diretto SEPA:
- SEPA Direct Debit Core (SDD Core): questo schema è concepito sia per le operazioni con i consumatori sia per quelle tra imprese. In tale schema, il debitore può richiedere il rimborso di un addebito autorizzato entro otto settimane senza indicarne il motivo, e di un addebito non autorizzato entro 13 mesi.
- SEPA Direct Debit Business-to-Business (SDD B2B): questo schema è riservato ai debitori che siano imprese. Per gli incassi autorizzati non è previsto il diritto al rimborso; in contropartita, la banca del debitore deve verificare ogni incasso rispetto ai dati del mandato confermati dal debitore.
Per avviare un'operazione di addebito diretto SEPA devono essere soddisfatti i seguenti presupposti:
- Identificativo del creditore (CI): il creditore deve ottenere un Identificativo del creditore univoco dall'organismo nazionale competente (in Germania, ad esempio, la Deutsche Bundesbank). Il CI serve a identificare il creditore in tutte le operazioni di addebito diretto SEPA e contribuisce a mantenere una chiara pista di audit.
- Conti bancari: Sia il creditore sia il debitore devono essere titolari di conti presso istituti finanziari situati nell'area SEPA.
- Banca conforme alla SEPA: le banche del debitore e del creditore devono essere conformi alla SEPA, ossia in grado di elaborare operazioni SEPA secondo le norme e i regolamenti stabiliti.
- Mandato di addebito diretto SEPA: Il debitore deve sottoscrivere un mandato che autorizza il creditore a riscuotere i pagamenti dal proprio conto bancario. Il mandato deve contenere indicazioni specifiche, quali i dati del conto bancario del debitore, il CI del creditore e i termini e le condizioni dell'accordo.
- Notifica: Il creditore deve notificare al debitore l'imminente operazione di addebito diretto, indicandone l'importo e la data di scadenza, in conformità alle regole dello specifico schema SEPA Direct Debit utilizzato.
- Presentazione dell'operazione: il creditore deve presentare l'operazione di addebito diretto alla propria banca nel formato prescritto (ISO 20022 XML). La banca del creditore inoltra quindi l'operazione alla banca del debitore per l'elaborazione.
- Esecuzione dell'operazione: la banca del debitore verifica la validità del mandato e la disponibilità dei fondi prima di eseguire l'operazione. In caso di esito positivo, i fondi vengono trasferiti dal conto del debitore al conto del creditore.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.
Per maggiori informazioni sul trasferimento di fondi attraverso il sistema delle banche corrispondenti, La invitiamo a contattare il nostro Responsabile delle Banche corrispondenti, il Sig. Amri Elarisse.
