
Metodi di trasferimento alternativi
Telex con chiave di autenticazione (KTT)
KTT analogico e digitale: messaggi interbancari autenticati e modalità con cui li verifichiamo.

Attivazione dei servizi KTT presso IFB
Le funzionalità KTT (Telex con chiave di autenticazione) saranno attivate su richiesta del cliente una volta che il suo conto risulti in regola:
- Mantiene il saldo minimo,
- evidenzia uno storico finanziario costante, e
- è coerente con attività commerciali legittime.
Inoltre, il conto deve avere
- nessuna questione di compliance in sospeso, e
- tutte le operazioni devono essere conformi alle normative finanziarie internazionali.
L'attivazione definitiva è subordinata alla verifica e all'approvazione interna da parte del nostro team di compliance e di gestione del rischio.
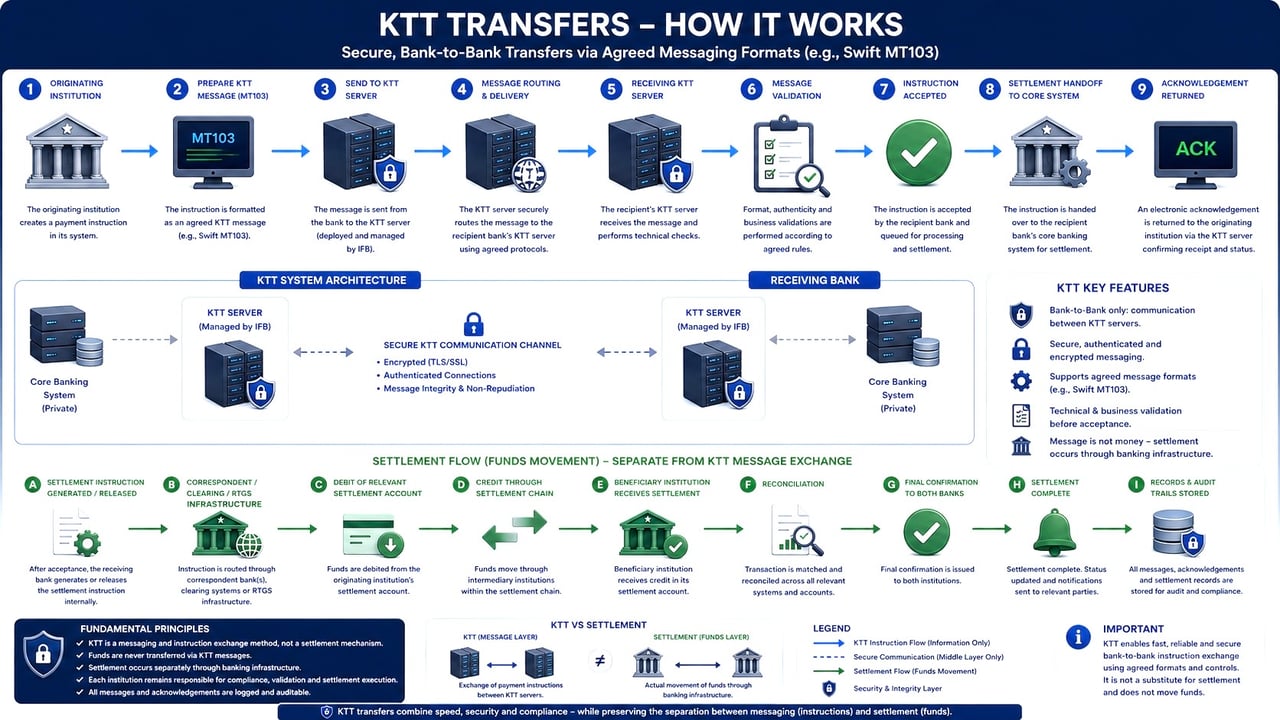
Un messaggio non è denaro
Perché nessun messaggio SWIFT, telex o server sposta fondi senza regolamento, in 90 secondi.
Verifichi un documento con VL1 →Ha ricevuto un messaggio di pagamento, una ricevuta o una conferma? Li faccia verificare prima di fare affidamento su di essi.
Analogie e differenze tra i trasferimenti KTT e SWIFT.
Entrambi sono sistemi di comunicazione utilizzati per la trasmissione di istruzioni di pagamento tra banche, ma differiscono per tecnologia, sicurezza e diffusione.
Analogie:
- Finalità: sia le istruzioni di trasferimento KTT sia quelle SWIFT sono utilizzate per trasmettere ordini di pagamento tra istituzioni finanziarie a livello transfrontaliero. Esse agevolano lo scambio di informazioni e di istruzioni necessarie per il perfezionamento delle operazioni internazionali tramite conti Nostro e Vostro presso banche corrispondenti.
- Standardizzazione: entrambi i sistemi si basano su formati di messaggio standardizzati, per garantire che gli istituti finanziari possano interpretare ed elaborare correttamente le informazioni trasmesse.
Differenze:
- Tecnologia: le istruzioni di trasferimento KTT si basano sulla tecnologia telex, un sistema di comunicazione più datato che impiega telescriventi per l'invio di messaggi testuali. Le istruzioni di trasferimento SWIFT, al contrario, utilizzano un sistema di messaggistica digitale più moderno, sicuro ed efficiente.
- Sicurezza: le istruzioni SWIFT sono ritenute più sicure di quelle KTT grazie all'impiego di metodi di cifratura avanzati e di protocolli sicuri. I KTT, basandosi su una tecnologia telex più datata, sono più esposti a potenziali rischi per la sicurezza.
- Velocità: i messaggi SWIFT sono in genere più rapidi dei messaggi KTT. La natura digitale della messaggistica SWIFT consente una trasmissione e un'elaborazione più rapide delle istruzioni di pagamento, mentre le istruzioni KTT possono essere più lente a causa dei limiti della tecnologia telex.
- Diffusione: SWIFT è il sistema di messaggistica finanziaria dominante a livello mondiale, con oltre 11.000 istituzioni finanziarie in più di 200 Paesi e territori che partecipano alla sua rete. I trasferimenti KTT, al contrario, sono oggi meno utilizzati, essendo stati in larga parte sostituiti dal sistema SWIFT.
- Tipologie di messaggi: SWIFT supporta un'ampia gamma di tipologie di messaggi, tra cui quelli relativi a pagamenti, titoli, servizi commerciali e cambi, tra gli altri. I trasferimenti KTT, al contrario, hanno un ambito più limitato, incentrato principalmente sulle istruzioni di pagamento.
Gli ordini SWIFT sono più ampiamente adottati, sicuri ed efficienti grazie all'impiego di tecnologie moderne. I messaggi KTT, basati sulla tecnologia telex, sono meno diffusi e meno sicuri in confronto.
Pur essendo i messaggi KTT e SWIFT essenziali per comunicare i dettagli e le istruzioni relativi a tali operazioni, essi non agevolano di per sé l'effettivo trasferimento dei fondi. Tale distinzione è importante per comprendere il ruolo e i limiti dei diversi sistemi nel processo di transazione finanziaria. I sistemi di messaggistica KTT (Key Tested Telex) e SWIFT (Society for Worldwide Interbank Financial Telecommunication) sono utilizzati principalmente per la trasmissione di istruzioni di pagamento, dettagli di trasferimento e altre informazioni finanziarie tra le banche. Tali sistemi consentono una comunicazione sicura ed efficiente, ma non gestiscono direttamente il trasferimento fisico dei fondi. Il movimento effettivo della valuta è eseguito attraverso meccanismi differenti, tra cui:
- Conti presso banche corrispondenti: le banche utilizzano spesso conti nostro-vostro detenuti reciprocamente per regolare le operazioni. Quando viene disposto un trasferimento, il conto della banca ordinante viene addebitato e quello della banca beneficiaria viene accreditato. Questo processo può coinvolgere più banche, in particolare per i trasferimenti internazionali.
- Sistemi di regolamento lordo in tempo reale (RTGS): si tratta di sistemi di pagamento specializzati in cui il trasferimento di denaro o titoli da una banca all'altra avviene «in tempo reale» e su base «lorda». Il regolamento «in tempo reale» significa che le operazioni di pagamento non sono soggette ad alcun periodo di attesa: sono regolate non appena elaborate. Il regolamento «lordo» significa che l'operazione è regolata su base individuale, senza essere aggregata né compensata con altre operazioni.
- Sistemi di pagamento istantaneo: si tratta di moderni metodi di trasferimento di fondi che consentono trasferimenti immediati o quasi immediati tra banche e istituzioni finanziarie. Questo sistema è particolarmente utile per le transazioni dei consumatori e sta riscuotendo crescente diffusione grazie alla sua rapidità e praticità.
Un Conto Nostro («il nostro conto») è un conto che una banca detiene presso un'altra banca, di norma all'estero e nella valuta locale di quest'ultima. Tali conti agevolano le operazioni internazionali fungendo da collegamento tra le banche coinvolte in un trasferimento. I termini derivano dall'italiano: «nostro» significa «il nostro conto presso di voi», «vostro» «il vostro conto presso di noi».
I nostri servizi KTT
Forniamo servizi KTT (Telex con chiave di autenticazione) alla nostra selezionata clientela di persone fisiche ad alto patrimonio netto e di società consolidate, ponendo particolare enfasi su discrezione, riservatezza e integrità istituzionale.
Tutte le operazioni KTT sono condotte esclusivamente tra banche pienamente integrate nel sistema bancario internazionale, il che garantisce non soltanto lo scambio sicuro di messaggi KTT autenticati, ma anche il regolamento efficace e tempestivo dei fondi. Le controparti prive di tale integrazione possono essere in grado di trasmettere messaggi, ma sono intrinsecamente impossibilitate a completare il regolamento finanziario.
Sul piano empirico, oltre il 95 % delle operazioni KTT che ci vengono presentate proviene da soggetti non bancari o da banche prive della capacità di trasferire fondi.
Siamo invece in grado di operare senza limiti di importo, con l'unica condizione di una rigorosa verifica dell'istituzione di origine e della sua dimostrabile capacità di eseguire il regolamento.

Struttura del trasferimento di valuta KTT
con un bonifico KTT per conto della clientela (contenuto pacs.008, in precedenza MT 103) e un pagamento di copertura tramite SWIFT (pacs.009 COV, in precedenza MT 202 COV).
Dal novembre 2025, i pagamenti transfrontalieri tra banche vengono scambiati esclusivamente nello standard ISO 20022. Il bonifico a favore di un cliente è un messaggio pacs.008, il pagamento di copertura tra banche un messaggio pacs.009 COV. I precedenti MT103 e MT202 COV non sono più accettati per i pagamenti transfrontalieri. Un telex non può contenere i dati strutturati di un pacs.008; può soltanto annunciare un trasferimento. I fondi stessi transitano sempre attraverso il pagamento di copertura.
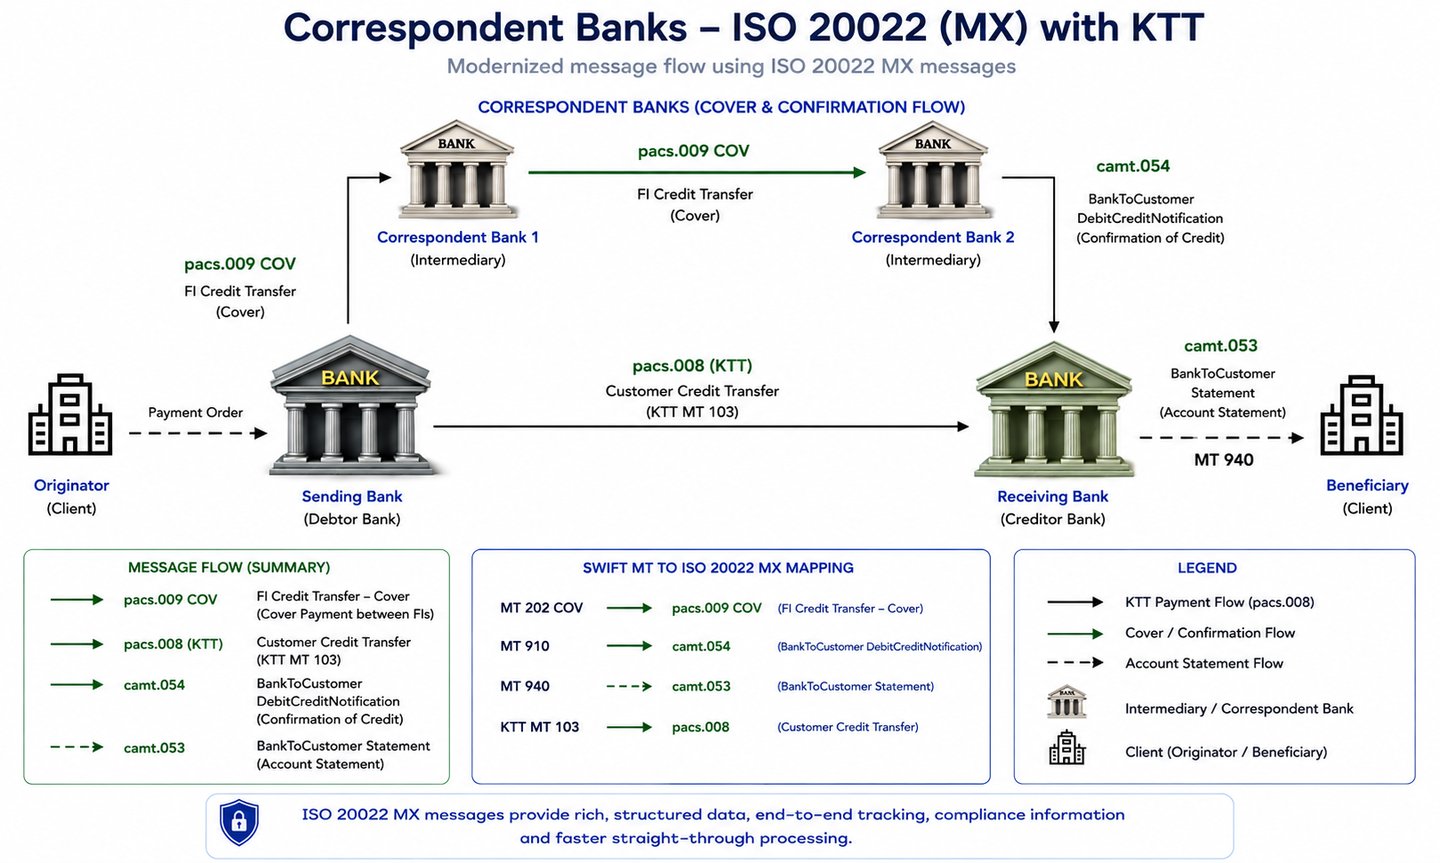
Trasferimento effettivo dei fondi: questi protocolli sono idonei a trasmettere i dettagli delle operazioni, quali messaggi e istruzioni, ma non consentono il movimento effettivo dei fondi. Per il trasferimento fisico dei fondi sono indispensabili sistemi quali le banche corrispondenti, il Real-Time Gross Settlement (RTGS) e i Real-Time Payments (RTP).
- Nell'ambito delle banche corrispondenti, i fondi vengono trasferiti tra conti presso banche diverse.
- In un sistema RTGS, i fondi vengono trasferiti tra i conti di regolamento delle banche presso la banca centrale.
Analogamente, nel sistema RTP i fondi vengono trasferiti tra conti di compensazione.

Questi sistemi sono essenziali per l'effettivo trasferimento delle attività monetarie. È pertanto imprescindibile che la banca ordinante non solo disponga di capacità telex, ma assicuri anche la piena integrazione con il sistema bancario.
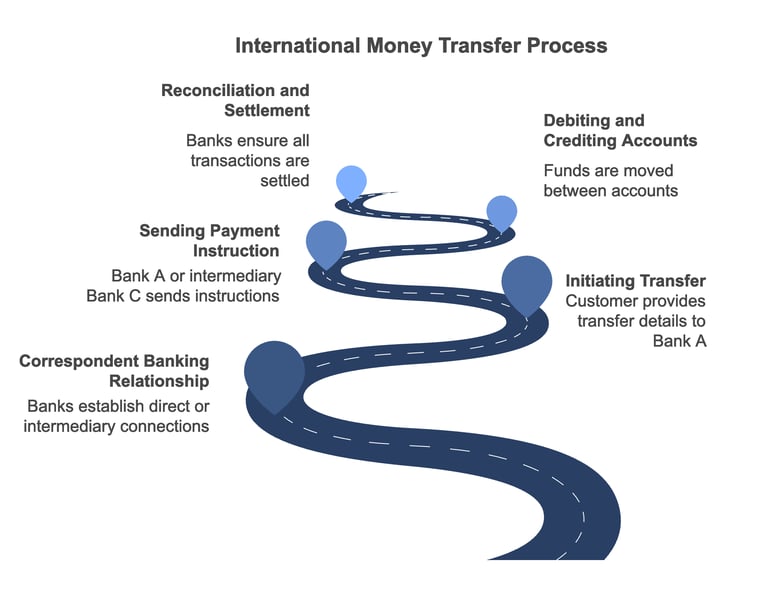
Ecco come vengono tipicamente utilizzati i conti Nostro nei trasferimenti internazionali di denaro:
- Avvio del trasferimento: quando un cliente intende effettuare un trasferimento internazionale di denaro, si rivolge alla propria banca (Banca A) fornendo i dati pertinenti, quali il nome del beneficiario, il numero di conto e le informazioni sulla banca ricevente (Banca B). La Banca A informa la Banca B, in qualità di destinataria del trasferimento (bonifico a favore di clienti, pacs.008, già MT 103).
- Rapporto di banca corrispondente: affinché il trasferimento possa avvenire, la Banca A e la Banca B devono avere un rapporto di banca corrispondente, ossia detenere reciprocamente conti Nostro oppure avvalersi di banche intermediarie che detengano conti Nostro sia presso la Banca A sia presso la Banca B, oppure la Banca A deve intrattenere un altro rapporto di corrispondenza con la Banca C.
- Istruzione di pagamento: la Banca A invia un'istruzione di pagamento alla Banca B, se esiste tra di esse un rapporto di corrispondenza, oppure alla banca intermediaria Banca C, in caso contrario, tramite SWIFT come bonifico tra istituzioni finanziarie (pacs.009, in precedenza MT 202). Tale messaggio contiene tutti i dettagli necessari per l'operazione, quali l'importo da trasferire e le coordinate del conto del beneficiario.
- Addebito e accredito dei conti: ricevuta l'istruzione di pagamento, la Banca B o la banca intermediaria C addebita il conto Nostro detenuto dalla Banca A e accredita il conto del beneficiario dell'importo trasferito. Contestualmente, la Banca A addebita il conto del cliente per l'importo trasferito, maggiorato delle eventuali commissioni applicabili.
- Riconciliazione e regolamento: a fine giornata entrambe le banche riconciliano i conti Nostro e Vostro per assicurarsi che tutte le transazioni siano state registrate e regolate correttamente.
L'utilizzo dei conti Nostro in questo modo consente un trasferimento efficiente di fondi tra Paesi e valute diversi, riducendo al minimo la necessità di movimentazione fisica di contante. Tali conti aiutano inoltre le banche a gestire il rischio di cambio, consentendo loro di detenere fondi in varie valute.
Sebbene i trasferimenti KTT utilizzino conti Nostro in modo analogo ad altri trasferimenti internazionali di fondi, quali quelli tramite SWIFT, il sistema di comunicazione basato sul telex rende i trasferimenti KTT più lenti e meno sicuri rispetto a sistemi più moderni come SWIFT.
Di conseguenza, i trasferimenti KTT sono oggi meno diffusi: la maggior parte degli istituti finanziari preferisce il sistema SWIFT, più efficiente e sicuro, per le transazioni internazionali.
Due livelli distinti:
Il livello dell'istruzione e il livello effettivo del trasferimento di fondi
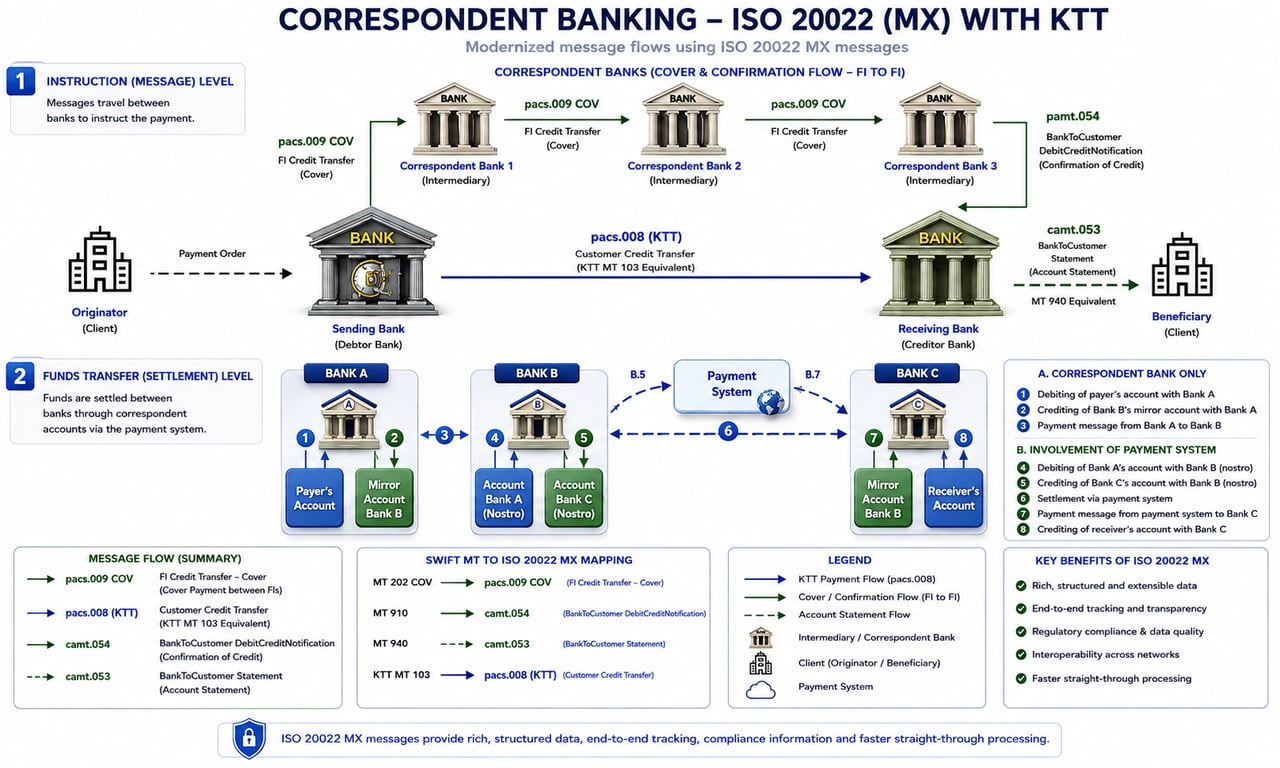
Trasferimento di fondi KTT a nostro favore
Quando un bonifico della clientela ci perviene tramite KTT anziché SWIFT, la banca ordinante deve regolare i fondi attraverso la propria banca corrispondente mediante un pacs.009 COV. Ai sensi dello standard ISO 20022, il pacs.009 COV riporta integralmente il sottostante bonifico della clientela. Si prega di assicurarsi che i seguenti dati siano completi e identici al messaggio KTT:
- Debitore (cliente ordinante): nome, indirizzo e numero di conto (in precedenza campo 50 dell'MT 103).
- Creditore (beneficiario): nome, indirizzo e numero di conto presso International Finance Bank LTD (in precedenza campo 59).
- Causale e informazioni sulla rimessa: il motivo del pagamento, indicato in modo esplicito.
- Segnalazioni regolamentari: codici o identificativi, ove richiesti dalla giurisdizione di invio.
- Riferimento al KTT: il riferimento della transazione KTT nell'End-to-End Identification e l'UETR del pagamento di copertura citato nel KTT.
- Contatti: il dipartimento Compliance o il responsabile dell'operazione preposto al pagamento.
- Istruzioni per l'agente successivo: eventuali istruzioni particolari di trattamento necessarie alla banca ricevente per identificare e accreditare i fondi.
- Ripartizione delle spese: indica chi sostiene le spese dell'operazione (DEBT, CRED o SHAR).
- Ulteriori identificativi: numeri di fattura o ID interni di transazione che collegano il pagamento di copertura al KTT.
Nota sulla Compliance
La completezza dei dati strutturati nel pacs.009 COV supporta, ma non sostituisce, le nostre verifiche AML e CFT. I fondi vengono accreditati solo dopo che il pagamento di copertura è stato ricevuto sul nostro conto di corrispondenza e la verifica è stata completata.
Perché il KTT è ancora in uso?
Nonostante l'avvento di sistemi di messaggistica finanziaria avanzati e sicuri come SWIFT, i messaggi Telex con chiave di autenticazione (KTT) continuano a rivestire rilevanza presso persone fisiche e società analoghe ad alto patrimonio netto (HNWI). Il motivo principale è la riservatezza: un minor numero di intermediari viene a conoscenza dell'operazione, il che riduce il rischio di fuga di dati. La presente spiegazione esamina le caratteristiche dei messaggi KTT, li confronta con i bonifici per clientela SWIFT (pacs.008, in precedenza MT 103) e illustra le ragioni per cui restano in uso.
Comprendere i messaggi KTT
- Contesto storico: i messaggi KTT hanno origine nell'era delle comunicazioni telex, una rete di telescriventi che consentiva lo scambio diretto, punto-punto, di messaggi testuali tra banche prima della diffusione dei sistemi digitali.
- Meccanismo con chiave di autenticazione: l'espressione «con chiave di autenticazione» (key tested) indica un metodo di autenticazione in cui mittente e destinatario utilizzano una chiave numerica o un codice di prova concordati in precedenza per verificare l'autenticità del messaggio. Tale sistema garantisce che soltanto le parti destinatarie diano seguito al messaggio.
- Comunicazione diretta: i messaggi KTT vengono tipicamente inviati direttamente da una banca all'altra, senza transitare attraverso reti centralizzate o più banche corrispondenti. Tale immediatezza riduce il numero di soggetti che trattano il messaggio.
Il bonifico per conto della clientela SWIFT (pacs.008) e il suo monitoraggio
- Rete SWIFT: pacs.008 è il messaggio ISO 20022 utilizzato nella rete SWIFT per i bonifici internazionali a favore di clienti. Ha sostituito l'MT103 per i pagamenti transfrontalieri nel novembre 2025.
- Banche intermediarie: i messaggi pacs.008 transitano spesso attraverso più banche corrispondenti prima di raggiungere il beneficiario finale. Ciascun intermediario elabora e registra i dettagli dell'operazione.
- Vigilanza regolamentare: la rete SWIFT è soggetta a una rigorosa vigilanza regolamentare volta a prevenire attività illecite come il riciclaggio di denaro e il finanziamento del terrorismo. Ciascuna banca intermediaria sottopone il pagamento a screening e i dati dei messaggi sono conservati e accessibili alle autorità ai sensi della normativa applicabile.
Perché i messaggi KTT sono ancora utilizzati
1. Maggiore privacy:
- Meno intermediari: riducendo a due il numero delle banche coinvolte, ossia la banca ordinante e la banca ricevente, i messaggi KTT limitano i punti in cui i dati dell'operazione sono accessibili, rafforzando così la riservatezza.
- Scambio diretto: la natura punto-a-punto dei messaggi KTT fa sì che i dettagli dell'operazione siano noti solo al mittente e al destinatario, limitando l'esposizione.
2. Flusso informativo controllato:
- Minor numero di parti: l'istruzione è visibile alle due banche coinvolte anziché a una catena di intermediari. Ciò limita la circolazione di dati commercialmente sensibili; non riduce i controlli di screening che ciascuna banca è tenuta a effettuare.
- Controllo sul flusso informativo: i soggetti possono controllare chi ha accesso alle informazioni sulle transazioni, aspetto cruciale per mantenere vantaggi competitivi o tutelare strategie finanziarie sensibili.
3. Fiducia e rapporti consolidati:
- Prassi consolidate: alcune banche e clienti hanno maturato fiducia nei metodi tradizionali come il KTT, in particolare nelle regioni in cui i sistemi moderni sono meno diffusi o in specifici settori in cui è apprezzata la discrezione.
- Accordi personalizzati: le banche possono concludere con la clientela accordi su misura per l'utilizzo dei messaggi KTT per specifiche operazioni, garantendo servizi personalizzati che rispondano alle esigenze di riservatezza.
4. Aspetti tecnici e giuridici:
- Variazioni giurisdizionali: in alcuni Paesi il quadro giuridico o l'infrastruttura tecnica possono favorire, o supportare unicamente, i messaggi KTT rispetto ai messaggi SWIFT.
- Sanzioni: un KTT comporta esattamente gli stessi obblighi in materia di sanzioni di qualsiasi altro pagamento. I tentativi di utilizzare il telex per eludere le restrizioni sul traffico SWIFT costituiscono un indicatore di allarme riconosciuto; IFB sottopone a screening ogni KTT e il relativo pagamento di copertura e respinge qualsiasi operazione di tale natura.
Rischi e sfide
1. Profili di sicurezza:
- Obsolescenza: i sistemi KTT sono considerati superati e possono non disporre delle solide caratteristiche di sicurezza delle moderne piattaforme di messaggistica, risultando potenzialmente vulnerabili a intercettazioni o frodi.
- Rischi di autenticazione: il ricorso alla verifica manuale della chiave può introdurre errori umani o essere sfruttato in caso di compromissione della chiave.
2. Conformità normativa:
- Implicazioni legali: i messaggi KTT non offrono alcuna esenzione dal monitoraggio. Il loro utilizzo per eludere i controlli espone tutte le parti a sanzioni penali e regolamentari.
- Requisiti di due diligence: le banche devono assicurare il rispetto della normativa in materia di antiriciclaggio (AML) e di conoscenza della clientela (KYC), che si estende non soltanto al cliente ordinante ma anche alla banca ordinante, anche quando si utilizzano canali di comunicazione meno monitorati.
I messaggi KTT persistono principalmente perché mantengono i dati delle transazioni all'interno di una cerchia ristretta di banche. Per gli HNWI e per società analoghe, per le quali la discrezione è essenziale, la natura diretta e controllata delle comunicazioni KTT offre una soluzione su misura rispetto alle loro esigenze. Ciò comporta tuttavia dei compromessi in termini di sicurezza e di conformità normativa. Con la continua evoluzione del settore finanziario, conciliare l'esigenza di riservatezza con la necessità di una solida vigilanza resta una sfida cruciale.
L'evoluzione del Telex con chiave di autenticazione (KTT)
Un pioniere delle comunicazioni finanziarie sicure
In un'epoca precedente alla rivoluzione delle comunicazioni globali operata dalle reti digitali, il mondo finanziario faceva affidamento su soluzioni analogiche innovative per condurre gli affari internazionali. Tra queste soluzioni, il sistema del Telex con chiave di autenticazione (KTT) si affermò come sviluppo cruciale delle comunicazioni finanziarie sicure, segnando una tappa significativa nella storia bancaria.
Il fondamento: la rete Telex
La storia del KTT ha inizio con la rete Telex, un sistema di comunicazione rivoluzionario nato in Germania negli anni Trenta. Dalla fusione dei termini «Teleprinter» ed «Exchange», il Telex introdusse la messaggistica in tempo reale, basata su caratteri, tra istituzioni situate a grandi distanze. Questo sistema rappresentò un salto di qualità rispetto ai telegrammi tradizionali, eliminando la necessità di intervento manuale nella trasmissione dei messaggi.
L'espansione della rete Telex coincise con l'era di globalizzazione del secondo dopoguerra, trasformandosi da strumento di comunicazione nazionale in una rete internazionale che superava le barriere linguistiche e gli standard tecnici. Tale standardizzazione si rivelò particolarmente preziosa per il settore finanziario, in cui una comunicazione chiara e affidabile era fondamentale.
L'imperativo della sicurezza
Con la crescente complessità dell'attività bancaria internazionale e l'aumento del volume delle operazioni transfrontaliere, i limiti delle comunicazioni Telex standard sono divenuti evidenti. La vulnerabilità del sistema all'intercettazione, l'assenza di cifratura e la suscettibilità a messaggi fraudolenti comportavano rischi significativi. In un settore in cui una singola comunicazione errata poteva determinare perdite finanziarie rilevanti, tali lacune di sicurezza non erano accettabili.
L'innovazione: Telex con chiave di autenticazione
Lo sviluppo del Telex con chiave di autenticazione (KTT) ha rappresentato una risposta sofisticata a tali sfide di sicurezza. Il KTT ha introdotto un meccanismo di verifica rivoluzionario: un sistema di codici condivisi tra le parti in comunicazione. Tale innovazione consentiva alle banche di autenticare l'origine e l'integrità dei messaggi, stabilendo un livello di sicurezza fondamentale in un'epoca precedente alla crittografia digitale.
Il sistema funzionava attraverso un processo tanto elegante quanto efficace:
- L'istituto mittente ha incorporato un codice univoco nel proprio messaggio
- Questo codice era noto soltanto agli istituti mittente e destinatario
- La parte ricevente ha verificato il messaggio rispetto al codice condiviso modificato da un algoritmo
- L'autenticità del messaggio veniva confermata solo quando i codici coincidevano
Impatto ed eredità
L'influenza del KTT è andata oltre i suoi benefici immediati in termini di sicurezza. Ha rappresentato uno dei primi approcci sistematici alla sicurezza delle comunicazioni finanziarie, stabilendo principi che avrebbero in seguito influenzato i moderni protocolli di sicurezza digitale. Il sistema ha dimostrato l'impegno del settore finanziario per l'innovazione e la sicurezza, fissando standard destinati a plasmare i successivi sviluppi delle comunicazioni bancarie.
La terminologia associata a metodi di trasferimento alternativi o tradizionali va interpretata nel contesto dell'infrastruttura bancaria. Tali termini possono descrivere canali di comunicazione, metodi di elaborazione interna o prassi storiche, ma non sostituiscono l'obbligo di ricorrere a istituti regolamentati, a sistemi di pagamento riconosciuti e a procedure formali di regolamento.
Qualsiasi trasferimento, a prescindere dalla terminologia utilizzata, deve in ultima analisi essere elaborato, compensato e riconciliato all'interno del sistema finanziario consolidato.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.
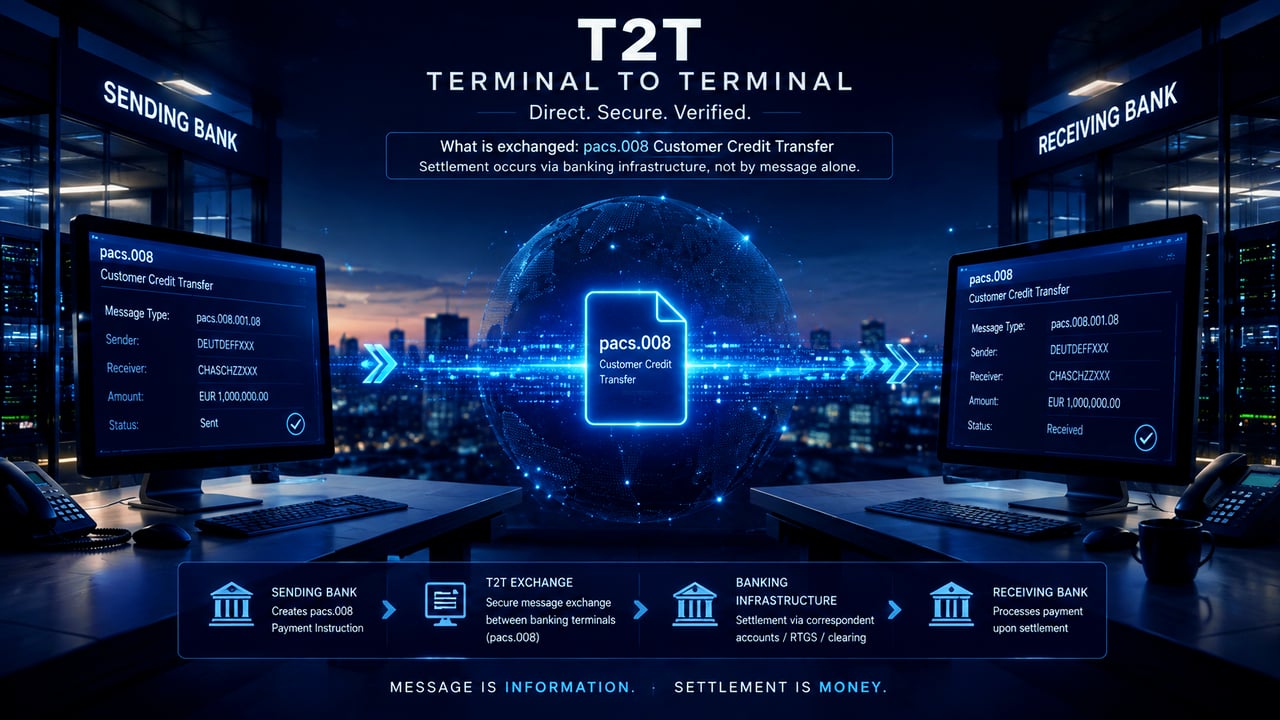
Terminal-to-Terminal (T2T) e KTT
Il termine “Terminal-to-Terminal” (T2T) non descrive, di per sé, un sistema di regolamento bancario distinto. Si riferisce in generale alla trasmissione diretta di istruzioni o di messaggi finanziari autenticati dal terminale o dall'ambiente di comunicazione dell'istituto mittente a quello dell'istituto ricevente. Una comunicazione KTT può pertanto essere descritta, sul piano operativo, come terminal-to-terminal quando i due istituti si scambiano direttamente il messaggio autenticato.
Occorre precisare che la comunicazione terminal-to-terminal non deve essere confusa con il regolamento dei fondi. Un collegamento riuscito tra terminali, la trasmissione di un messaggio, un riscontro di ricezione, la visualizzazione su schermo, un codice di transazione o la conferma di ricezione dei dati non dimostrano che sia stato trasferito valore monetario. Il regolamento effettivo deve comunque avvenire tramite infrastrutture bancarie riconosciute, quali i conti corrispondenti Nostro/Vostro, i sistemi RTGS, i conti di compensazione o un altro meccanismo di regolamento reciprocamente accettato. Di conseguenza, IFB accetterà un'operazione KTT o una presunta operazione T2T solo qualora l'istituto ordinante possa essere verificato in modo indipendente e sia in grado di dimostrare sia la capacità di trasmettere messaggi autenticati sia l'esistenza di un canale bancario efficace per il regolamento dei fondi sottostanti.
Ciò è coerente con la distinzione già operata in precedenza tra istruzioni di pagamento e movimentazione effettiva dei fondi.
Scambio di chiavi KTT
Esclusivamente per banche e altri istituti finanziari
Procedura di scambio delle chiavi KTT per gli istituti finanziari
- Qualora il Vostro stimato istituto finanziario intenda trasmetterci un KTT [ (051) 210599 IFBLTD G ], Vi invitiamo a scaricare e ad attenersi scrupolosamente alle linee guida riportate nella Procedura di convalida del KTT qui.
- Per generare il Codice AES di output (chiave) dinamico per il Suo KTT, faccia clic qui.
Per ulteriori informazioni su come trasferire fondi tramite KTT e il sistema delle banche corrispondenti, La invitiamo a contattare il nostro Responsabile delle Banche corrispondenti, M. Amri Elarisse
