
भुगतान एवं अंतरण
रियल-टाइम ग्रॉस सेटलमेंट
अंतरणों और क्लियरिंग के संदर्भ में रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियों और बृहद-मूल्य भुगतान प्रणालियों (LVPS) के बीच समानताएँ और अंतर।
समानताएँ:
- उच्च-मूल्य के लेनदेन: RTGS और LVPS, दोनों उच्च-मूल्य के लेनदेन संभालने के लिए बनाए गए हैं, जिनमें सामान्यतः वित्तीय संस्थाओं के बीच बड़ी धनराशियों का आदान-प्रदान होता है।
- केंद्रीय बैंक की भागीदारी: दोनों प्रणालियाँ प्रायः केंद्रीय बैंकों द्वारा संचालित या उनकी देखरेख में होती हैं, जिससे भुगतान अवसंरचना की स्थिरता और विश्वसनीयता सुनिश्चित होती है।
- प्रणालीगत रूप से महत्वपूर्ण: RTGS और LVPS को प्रणालीगत रूप से महत्वपूर्ण भुगतान प्रणालियाँ माना जाता है, क्योंकि बड़े मूल्य के लेन-देन के निपटान में उनकी भूमिका है और वित्तीय प्रणाली की स्थिरता तथा दक्षता पर उनका प्रभाव पड़ता है।
- निपटान जोखिम में कमी: RTGS और LVPS दोनों का उद्देश्य भाग लेने वाली वित्तीय संस्थाओं के बीच लेन-देन का समयबद्ध और सुरक्षित निपटान प्रदान करके निपटान जोखिम को घटाना है।
अंतर:
- निपटान तंत्र: RTGS प्रणालियाँ लेन-देन का निपटान प्रत्येक लेन-देन के लिए अलग-अलग और वास्तविक समय में करती हैं, अर्थात प्रत्येक लेन-देन तत्काल और अपरिवर्तनीय रूप से संसाधित होता है। इसके विपरीत, LVPS सामान्यतः नेट निपटान का उपयोग करती हैं, जिसमें लेन-देन एक निश्चित अवधि तक संचित किए जाते हैं और फिर दिन के विशिष्ट समयों पर एक ही नेटेड राशि के रूप में निपटाए जाते हैं।
- चलनिधि आवश्यकताएँ: RTGS प्रणालियों में प्रायः भाग लेने वाली संस्थाओं से उच्च स्तर की इंट्राडे चलनिधि अपेक्षित होती है, क्योंकि लेन-देन का निपटान पूरे दिन निरंतर होता रहता है। नेट निपटान प्रणालियों में, जैसे अधिकांश LVPS, इंट्राडे चलनिधि की आवश्यकता सामान्यतः कम होती है, क्योंकि लेन-देन का निपटान बैचों में किया जाता है।
- गति: RTGS प्रणालियाँ तत्काल निपटान प्रदान करती हैं, जिससे भाग लेने वाली संस्थाओं के खातों के बीच निधियों का अंतरण वास्तविक समय में सुनिश्चित होता है। नेट निपटान तंत्र का उपयोग करने वाली LVPS में निपटान प्रक्रिया धीमी हो सकती है, क्योंकि लेन-देन का निपटान दिन के निश्चित समयों पर ही किया जाता है।
- अंतिमता: RTGS प्रणालियों में, लेन-देन के संसाधित होते ही निपटान अंतिम और अपरिवर्तनीय हो जाता है। कुछ LVPS में, निपटान की अंतिमता केवल निपटान चक्र के अंत में, जब नेट की गई राशियाँ अंतरित की जाती हैं, प्राप्त हो सकती है।
RTGS प्रणालियाँ
RTGS
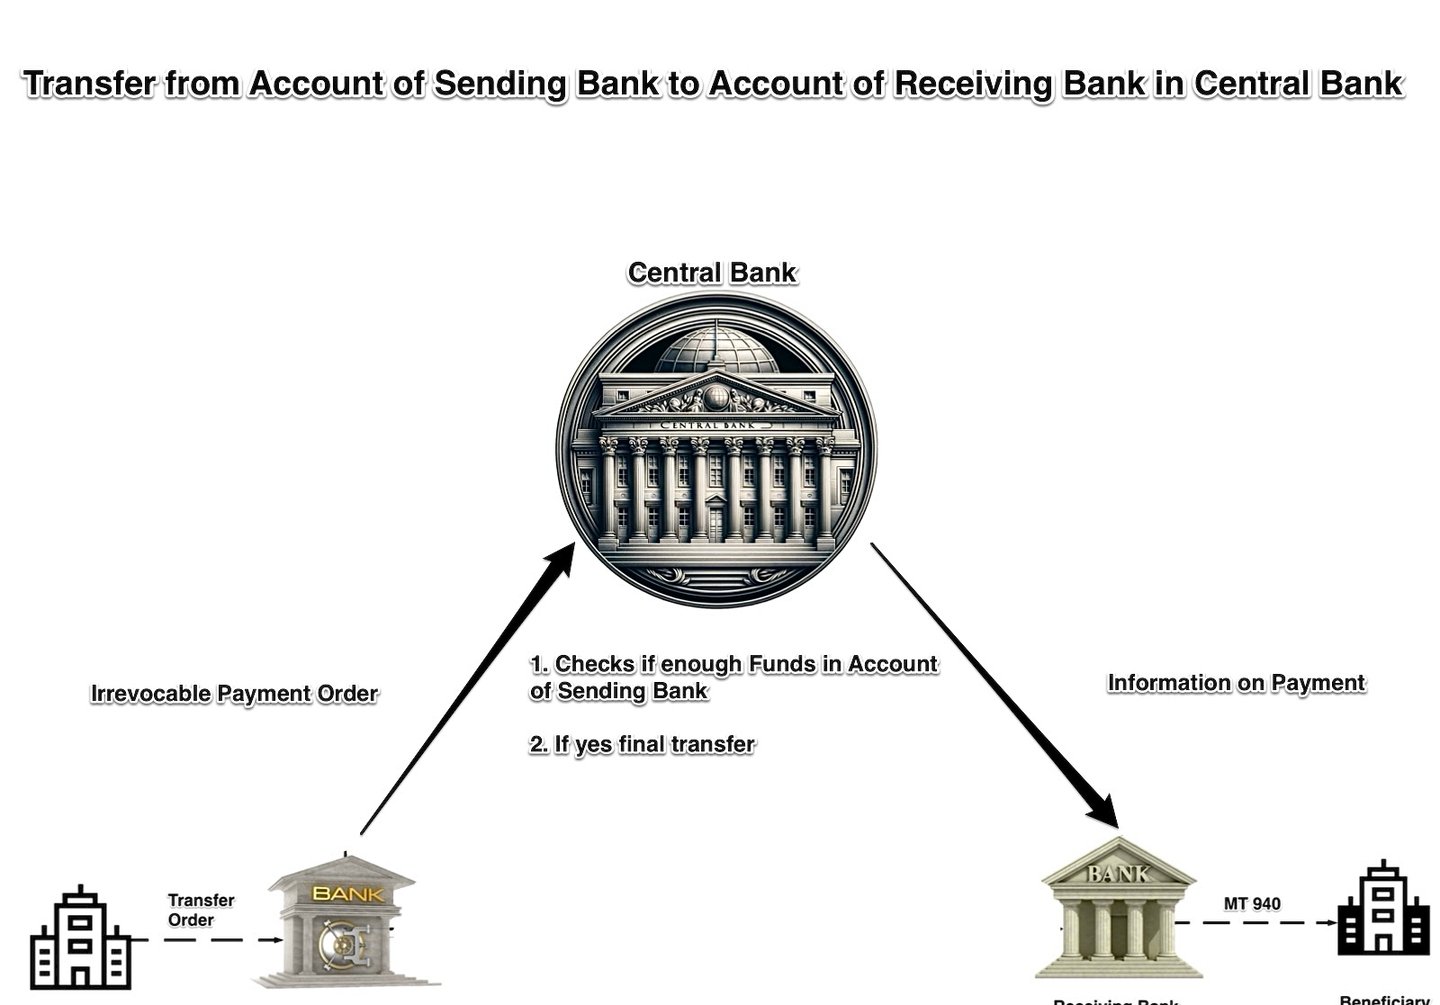
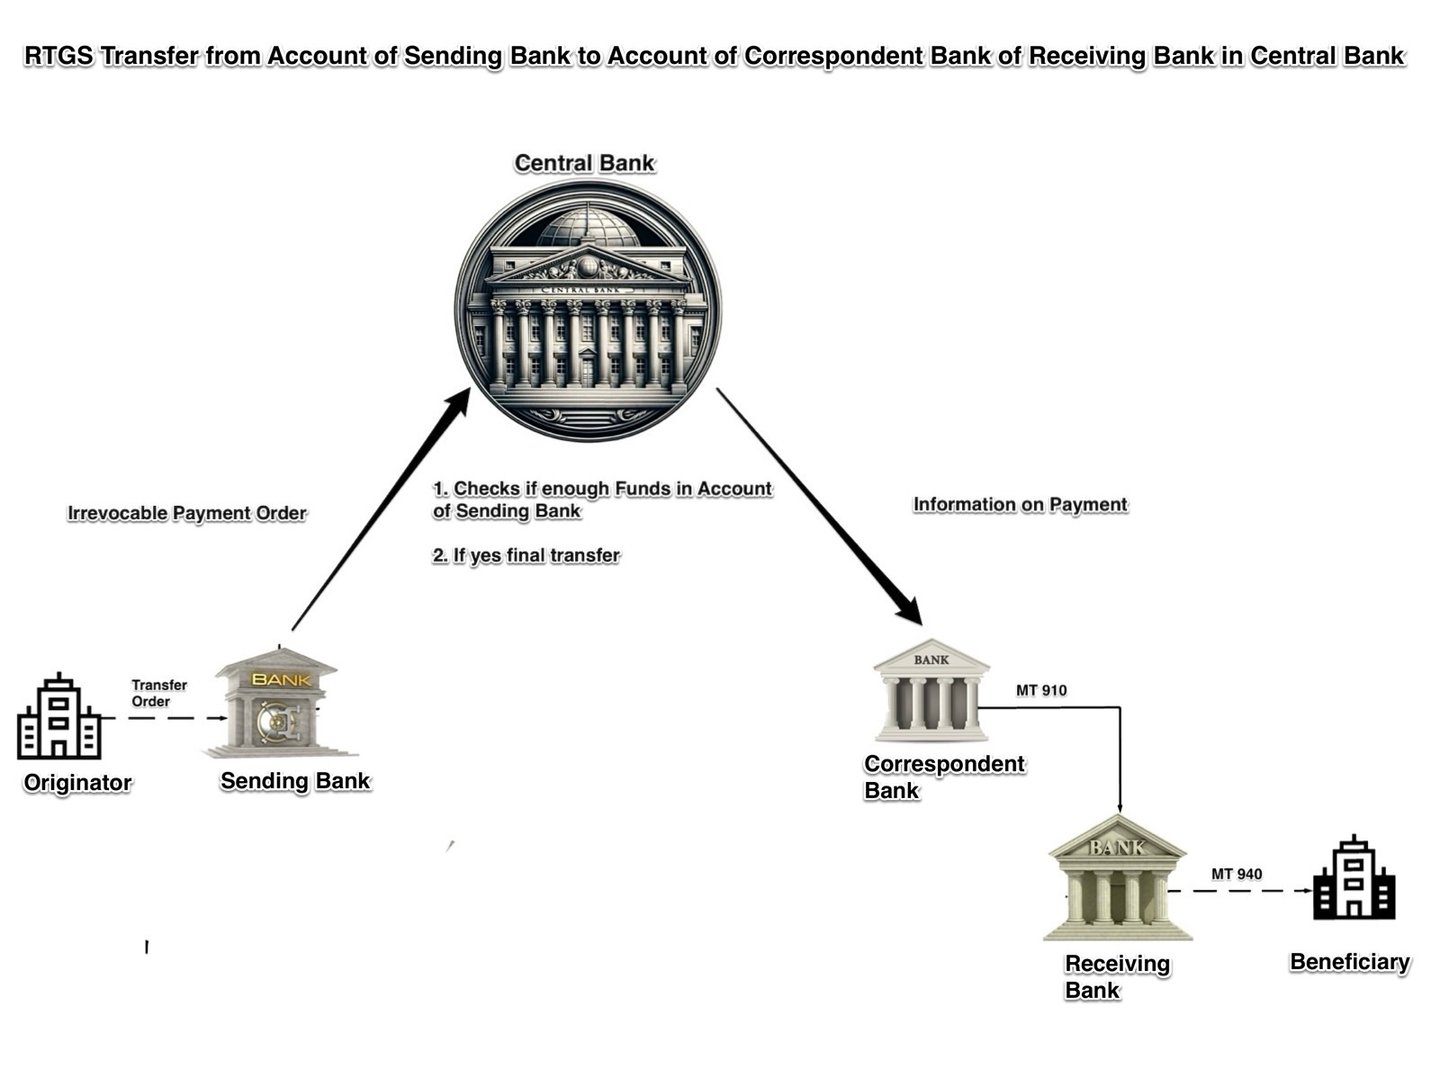
RTGS प्रणालियाँ केंद्रीय बैंकों के बीच तथा अपनी प्रणालियों के भीतर संवाद के लिए कई संदेश प्रारूपों का उपयोग करती हैं।
RTGS-से-RTGS संचार में प्रयुक्त प्रमुख संदेश प्रकारों का सारांश यहाँ प्रस्तुत है:
1. ISO 20022 संदेश: अधिकांश प्रमुख RTGS प्रणालियाँ अब ISO 20022 का उपयोग करती हैं, जिनमें T2 (यूरोसिस्टम, मार्च 2023 से), CHAPS (जून 2023 से) और Fedwire Funds (जुलाई 2025 से) शामिल हैं। प्रयुक्त कुछ सामान्य ISO 20022 संदेश इस प्रकार हैं:
- pacs.008: ग्राहक क्रेडिट अंतरण
- pacs.009: वित्तीय संस्था क्रेडिट अंतरण
- pacs.010: वित्तीय संस्था डायरेक्ट डेबिट
- camt.056: भुगतान निरस्तीकरण अनुरोध
- camt.029: जाँच का समाधान
- camt.053: विवरण संदेश
- camt.054: डेबिट/क्रेडिट अधिसूचना
2. स्वामित्व वाले प्रारूप: कुछ RTGS प्रणालियाँ अब भी अपने स्वयं के स्वामित्व वाले प्रारूपों का उपयोग करती हैं। Fedwire ने 14 जुलाई 2025 को ISO 20022 पर जाने तक अपने स्वामित्व वाले FAIM टैग प्रारूप का उपयोग किया।
3. SWIFT MT संदेश: कुछ प्रणालियाँ अब भी Swift MT संदेश स्वीकार करती हैं, किंतु सीमा-पार MT भुगतान संदेश नवंबर 2025 में समाप्त कर दिए गए। उनके ISO 20022 समकक्ष हैं:
- pacs.008 (पूर्व में MT103): ग्राहक क्रेडिट अंतरण
- pacs.009 (पूर्व में MT202): वित्तीय संस्था क्रेडिट अंतरण
- camt.054 (पूर्व में MT900/MT910): डेबिट एवं क्रेडिट अधिसूचना
- camt.053 (पूर्व में MT950): विवरण
4. विशिष्ट संदेश: कुछ RTGS प्रणालियाँ विशिष्ट प्रयोजनों के लिए विशेष संदेशों का उपयोग करती हैं:
- MT096/MT097: Y-Copy प्रणालियों में प्रयुक्त प्राधिकरण अनुरोध एवं प्रतिक्रिया संदेश
- xsys.001, xsys.002, xsys.003: ISO 20022 संदेशों के लिए SWIFTNet Copy में प्रयुक्त संदेश
रियल-टाइम ग्रॉस सेटलमेंट (RTGS) अंतरण
RTGS एक विशिष्ट निधि हस्तांतरण प्रणाली है, जिसका उपयोग बैंक और अन्य वित्तीय संस्थाएँ उच्च-मूल्य और समय-संवेदनशील लेन-देन को संसाधित करने के लिए करती हैं। यह प्रणाली प्रत्येक लेन-देन का व्यक्तिगत आधार पर तत्काल और निरंतर निपटान संभव बनाती है। RTGS हस्तांतरण की मुख्य विशेषताएँ इस प्रकार हैं:
- वास्तविक-काल प्रसंस्करण: RTGS प्रणाली में लेन-देन प्रस्तुत किए जाते ही बिना किसी विलंब या प्रतीक्षा अवधि के संसाधित और निपटाए जाते हैं। यह वास्तविक-काल पहलू प्रतिभागी संस्थाओं के बीच धन के त्वरित और कुशल हस्तांतरण को सुनिश्चित करता है। रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली की संचालन-प्रक्रिया तब आरंभ होती है जब प्रेषक प्रतिभागी RTGS प्रणाली के प्रबंधन केंद्र को, जो सामान्यतः किसी केंद्रीय बैंक में स्थित होता है, निपटान प्रक्रिया आगे बढ़ाने का निर्देश देकर भुगतान लेन-देन आरंभ करता है। इस प्रक्रिया के सफल निष्पादन पर भुगतान का विवरण स्वतः प्राप्तकर्ता प्रतिभागी को भेज दिया जाता है। निपटान की सफलता या विफलता इस पर निर्भर करती है कि केंद्रीय बैंक में प्रेषक बैंक की शेष राशि पर्याप्त है या नहीं।
- सकल निपटान: नेट निपटान प्रणालियों के विपरीत, जो लेनदेनों को एक-दूसरे के विरुद्ध समायोजित करती हैं और निश्चित अंतरालों पर शुद्ध राशियों का निपटान करती हैं, RTGS प्रत्येक लेनदेन का निपटान अलग-अलग और सकल आधार पर करता है। इसका अर्थ है कि प्रत्येक लेनदेन का निपटान अन्य लेनदेनों के साथ समायोजित किए बिना पूर्ण रूप से किया जाता है।
- अंतिमता और अप्रतिसंहरणीयता: किसी RTGS प्रणाली में लेनदेन का निपटान हो जाने के बाद उसे अंतिम और अप्रतिसंहरणीय माना जाता है। इसका अर्थ है कि प्राप्तकर्ता बैंक का निधियों पर बिना शर्त दावा होता है, और लेनदेन को उलटा या रद्द नहीं किया जा सकता। यह विशेषता निपटान जोखिम को कम करती है तथा वित्तीय प्रणाली की स्थिरता और विश्वसनीयता सुनिश्चित करती है।
- उच्च-मूल्य लेनदेन: RTGS प्रणालियाँ सामान्यतः उच्च-मूल्य लेनदेन को संभालने के लिए डिज़ाइन की जाती हैं, प्रायः लेनदेन राशि की कोई ऊपरी सीमा नहीं होती। इससे RTGS सरकारी प्रतिभूतियों, विदेशी मुद्रा और अंतर-बैंक अंतरणों आदि से संबंधित लेनदेन के निपटान का एक अनिवार्य साधन बन जाता है।
- निरंतर संचालन: अधिकांश RTGS प्रणालियाँ कार्य-समय के दौरान निरंतर संचालित होती हैं, जिससे बैंक और वित्तीय संस्थान दिन भर लेनदेन संसाधित कर सकते हैं। कुछ प्रणालियाँ विभिन्न समय क्षेत्रों को समायोजित करने और अंतरराष्ट्रीय लेनदेन को सुगम बनाने के लिए विस्तारित या 24/7 संचालन समय भी प्रदान करती हैं।
- केंद्रीय बैंक की भागीदारी: RTGS प्रणालियों का संचालन सामान्यतः केंद्रीय बैंकों द्वारा या उनके पर्यवेक्षण में किया जाता है, जिससे प्रणाली की स्थिरता, सुरक्षा और सत्यनिष्ठा सुनिश्चित होती है। केंद्रीय बैंक मौद्रिक नीति के कार्यान्वयन के लिए भी RTGS प्रणालियों का उपयोग करते हैं, जैसे बैंकिंग प्रणाली की चलनिधि का प्रबंधन और अल्पकालिक ब्याज दरों का नियंत्रण।
- सुरक्षा और जोखिम प्रबंधन: RTGS प्रणालियाँ धोखाधड़ी, साइबर खतरों और परिचालन जोखिमों से सुरक्षा के लिए उन्नत सुरक्षा उपायों और जोखिम प्रबंधन प्रथाओं को अपनाती हैं। इन उपायों में एन्क्रिप्शन, सुरक्षित संदेश प्रोटोकॉल, प्रमाणीकरण एवं प्राधिकरण नियंत्रण तथा वास्तविक-समय निगरानी शामिल हो सकते हैं।
- चलनिधि प्रबंधन: चूँकि RTGS प्रणालियाँ लेन-देन का निपटान प्रत्येक लेन-देन के आधार पर और वास्तविक समय में करती हैं, इसलिए उन्हें भाग लेने वाली संस्थाओं से पर्याप्त मात्रा में चलनिधि की आवश्यकता हो सकती है। इसके समाधान के लिए केंद्रीय बैंक प्रायः दिनांतर्गत (इंट्राडे) ऋण सुविधाएँ उपलब्ध कराते हैं, जिनसे बैंक अपने निपटान दायित्वों की पूर्ति के लिए अल्पकालिक आधार पर धनराशि उधार ले सकते हैं।
संक्षेप में, रियल-टाइम ग्रॉस सेटलमेंट (RTGS) अंतरण वैश्विक वित्तीय प्रणाली का एक अनिवार्य घटक हैं, जो बड़े मूल्य के लेनदेनों के तत्काल, निरंतर और सुरक्षित निपटान को संभव बनाते हैं। RTGS प्रणालियाँ वास्तविक समय में प्रसंस्करण, सकल निपटान और लेनदेनों की अंतिमता प्रदान करती हैं, जिससे वित्तीय संस्थानों के बीच निधियों का कुशल संचलन सुनिश्चित होता है और प्रणालीगत जोखिम घटता है।
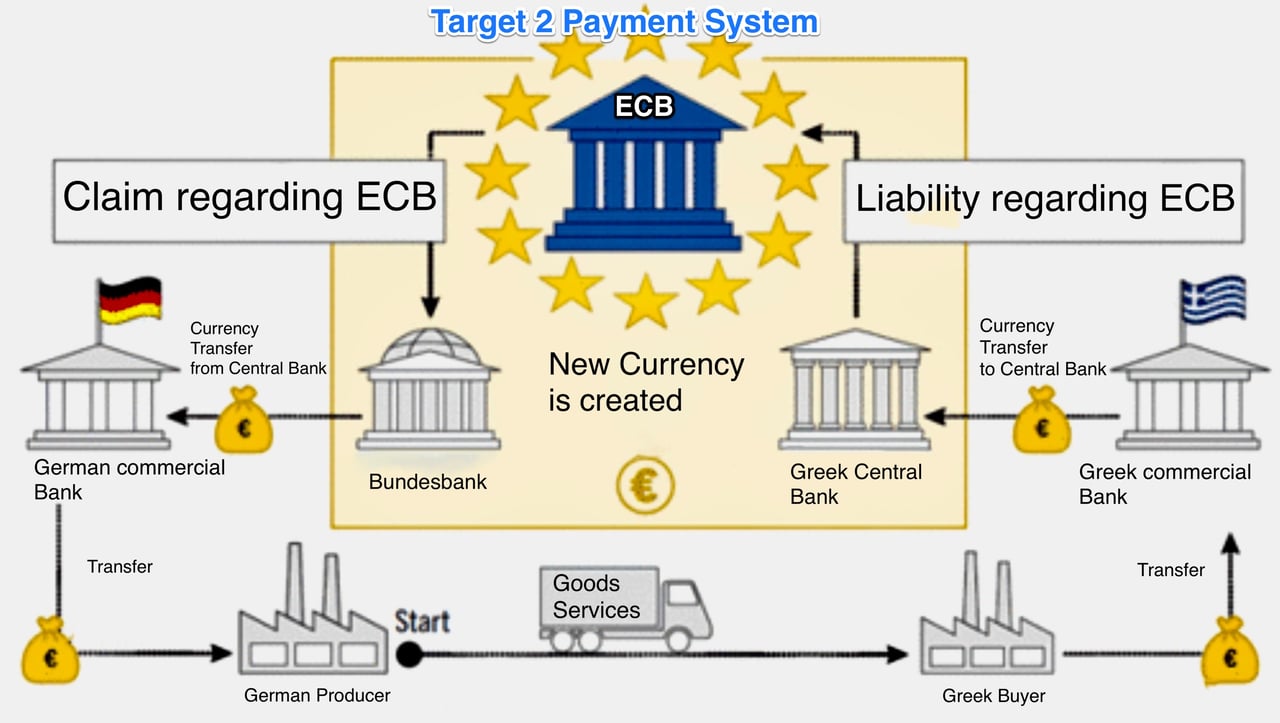
T2, T2S और TIPS
ये भुगतान एवं प्रतिभूति निपटान प्रणालियाँ हैं जिनका संचालन यूरोसिस्टम द्वारा किया जाता है, जिसमें यूरोपीय केंद्रीय बैंक (ECB) और यूरोज़ोन देशों के राष्ट्रीय केंद्रीय बैंक सम्मिलित हैं। यूरोपीय वित्तीय बाज़ार में लेन-देन के प्रसंस्करण और निपटान में प्रत्येक प्रणाली की एक विशिष्ट भूमिका है।
T2 (TARGET2):
T2 ने मार्च 2023 में TARGET2 (द्वितीय पीढ़ी की ट्रांस-यूरोपियन ऑटोमेटेड रियल-टाइम ग्रॉस सेटलमेंट एक्सप्रेस ट्रांसफ़र प्रणाली) का स्थान लिया। यह बैंकों और अन्य वित्तीय संस्थाओं के बीच यूरो के उच्च-मूल्य लेन-देन के लिए एक केंद्रीय चलनिधि प्रबंधन घटक को RTGS सेवा के साथ जोड़ता है। T2 का संचालन यूरोसिस्टम द्वारा किया जाता है और यह लेन-देन का निपटान केंद्रीय बैंक मुद्रा में करता है, जिससे तत्काल अंतिमता प्राप्त होती है और निपटान जोखिम घटता है।
T2 की प्रमुख विशेषताओं में शामिल हैं:
- बड़े मूल्य वाले यूरो लेन-देन का रीयल-टाइम प्रसंस्करण और निपटान।
- यूरोपीय वित्तीय प्रणाली की स्थिरता, सुरक्षा और दक्षता सुनिश्चित करना।
- यूरोसिस्टम की मौद्रिक नीति के कार्यान्वयन को सुगम बनाना।
- चलनिधि प्रबंधन और संपार्श्विक पूलिंग जैसी सहायक सेवाएँ प्रदान करना।
- यूरोज़ोन भर में भुगतान प्रसंस्करण के लिए एक सुसंगत प्लेटफ़ॉर्म उपलब्ध कराना।
T2S (TARGET2-Securities):
TARGET2-Securities एक पैन-यूरोपीय प्रतिभूति निपटान मंच है, जो यूरोप में प्रतिभूति लेनदेन के निपटान को केंद्रीकृत करता है। इसका संचालन यूरोसिस्टम द्वारा किया जाता है और इसका उद्देश्य यूरोपीय पोस्ट-ट्रेड परिवेश में दक्षता बढ़ाना, विखंडन कम करना और लागत घटाना है।
T2S की प्रमुख विशेषताओं में शामिल हैं:
- कई मुद्राओं (मुख्यतः यूरो, किंतु डेनिश क्रोन जैसी अन्य मुद्राएँ भी) में प्रतिभूति लेनदेन का केंद्रीकृत निपटान।
- भाग लेने वाले यूरोपीय देशों में प्रतिभूति निपटान प्रथाओं का सामंजस्य।
- प्रतिभूतियों का धारण और निपटान करने वाले केंद्रीय प्रतिभूति निक्षेपागारों (CSD) को आपस में जोड़कर सीमा-पार निपटान को सुगम बनाना।
- सीमा-पार निपटान से जुड़ी जटिलता और लागत को कम करना।
- डिलीवरी-वर्सेस-पेमेंट (DvP) तंत्र का संचालन, जो सुनिश्चित करता है कि प्रतिभूतियाँ तभी सुपुर्द की जाएँ जब तदनुरूप भुगतान किया गया हो, जिससे प्रतिपक्ष जोखिम घटता है।
TIPS (TARGET Instant Payment Settlement):
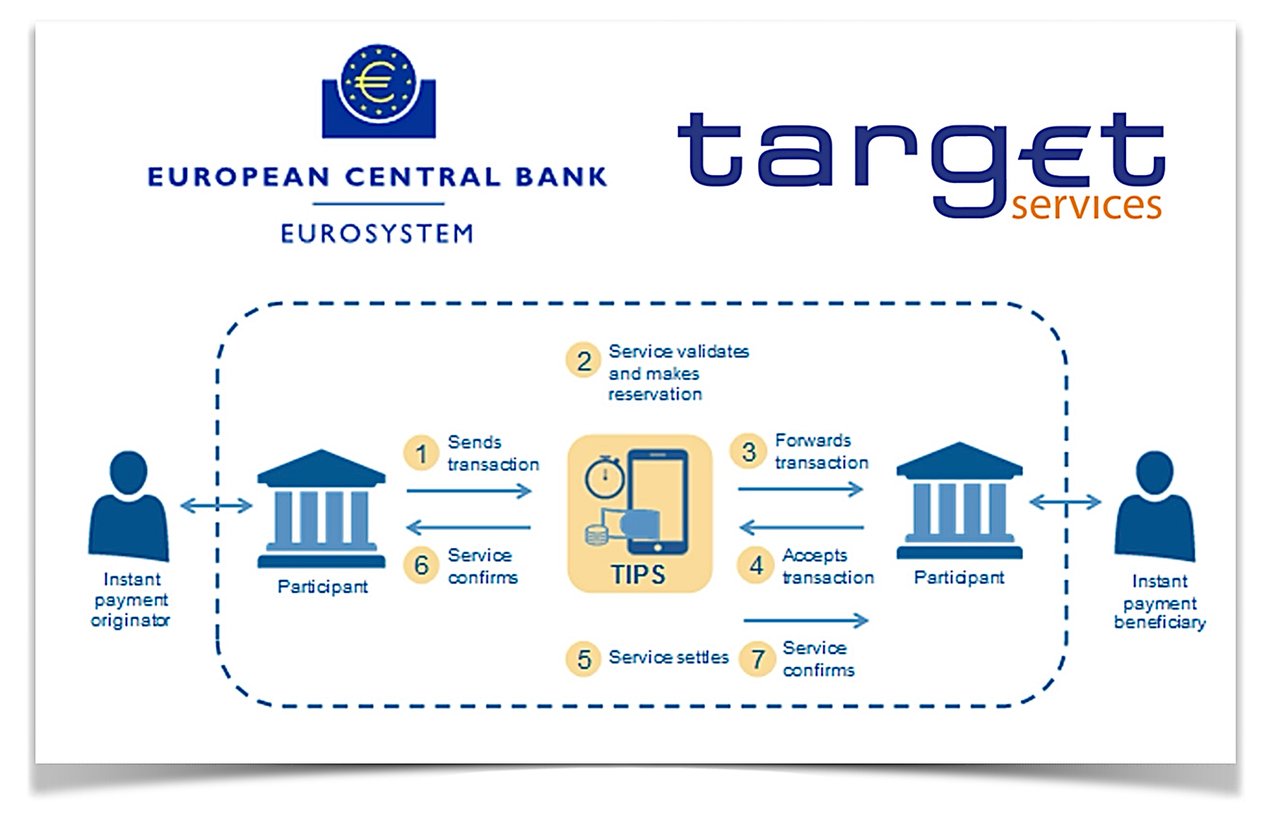
TIPS यूरोसिस्टम द्वारा प्रदान की जाने वाली एक पैन-यूरोपीय त्वरित भुगतान निपटान सेवा है। यह भुगतान सेवा प्रदाताओं को अपने ग्राहकों को एकल यूरो भुगतान क्षेत्र (SEPA) में 24/7/365 उपलब्ध त्वरित यूरो भुगतान की सुविधा देने में सक्षम बनाती है।
TIPS की प्रमुख विशेषताओं में शामिल हैं:
- यूरो भुगतानों का तत्काल निपटान, जिसमें लेन-देन सामान्यतः कुछ ही सेकंड में पूर्ण हो जाते हैं।
- सेवा की 24/7/365 उपलब्धता, जो पूरे यूरोप में रीयल-टाइम भुगतान को सुगम बनाती है।
- SEPA इंस्टेंट क्रेडिट ट्रांसफर (SCT Inst) योजना का उपयोग, जो तत्काल भुगतानों के नियम, मानक और प्रक्रियाएँ निर्धारित करती है।
- केंद्रीय बैंक मुद्रा में लेनदेन का निपटान, जिससे सुरक्षा और संरक्षा सुनिश्चित होती है।
- कम लेन-देन शुल्क (प्रति तत्काल भुगतान EUR 0.002)।
संक्षेप में, T2, T2S और TIPS यूरोपीय वित्तीय अवसंरचना के आवश्यक घटक हैं, जिनमें से प्रत्येक लेन-देन के प्रसंस्करण और निपटान में एक विशिष्ट प्रयोजन की पूर्ति करता है।
- T2 उच्च-मूल्य वाले यूरो लेन-देन के लिए एक रीयल-टाइम ग्रॉस सेटलमेंट प्रणाली है,
- T2S एक केंद्रीकृत प्रतिभूति निपटान मंच है, और
- TIPS एक त्वरित भुगतान निपटान सेवा है।
ये सब मिलकर यूरोपीय वित्तीय बाज़ार की स्थिरता, दक्षता और एकीकरण में योगदान देते हैं।
T2 (Target2) भुगतान प्रणाली
T2 एक भुगतान प्रणाली है जो बैंकों को वास्तविक समय में एक-दूसरे को यूरो अंतरित करने में सक्षम बनाती है। इसे रियल-टाइम ग्रॉस सेटलमेंट (RTGS) कहा जाता है।
T2 क्या है, यह समझने के लिए कृपया वीडियो देखें; मैनुअल और शब्दावली के लिए लिंक पर क्लिक करें।
RTGS प्रणालियों के भीतर लेन-देन पर अतिरिक्त शुल्क लागू होंगे।
भुगतान पहचान संख्या (पेमेंट आईडी)
T2 में कोई भुगतान-संदर्भ ऐसी एकल संख्या नहीं है जो प्रणाली द्वारा निर्धारित की जाती हो। मार्च 2023 में ISO 20022 पर परिवर्तन के बाद, भुगतानों की पहचान उन संदर्भों से होती है जिन्हें प्रेषक संदेश में दर्ज करता है – बिज़नेस मैसेज आइडेंटिफ़ायर, मैसेज आइडेंटिफ़िकेशन, एंड-टू-एंड आइडेंटिफ़िकेशन और, क्रेडिट अंतरणों के लिए, UETR। प्रतिभागी इन संदर्भों का उपयोग भुगतानों को ट्रैक करने तथा उन्हें T2 की अधिसूचनाओं (camt.054) और विवरणियों (camt.053) से मिलाने के लिए करते हैं।
पूर्ववर्ती TARGET2 दस्तावेज़ीकरण (SSP, ICM, ECONS)
मार्च 2023 में TARGET2 और उसके सिंगल शेयर्ड प्लेटफ़ॉर्म का स्थान T2 ने ले लिया। नीचे दिए गए दस्तावेज़ केवल संदर्भ के लिए रखे गए हैं।
या
- ICM सूचना एवं नियंत्रण मॉड्यूल,
- ECONS एन्हांस्ड कंटिन्जेंसी सॉल्यूशन
साथ ही
T2 यूरोसिस्टम की रीयल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है, जो यूरो में बड़े मूल्य के भुगतानों और समय-संवेदनशील लेनदेन के प्रसंस्करण के लिए है। यूरोसिस्टम में यूरोपीय केंद्रीय बैंक (ECB) और यूरोज़ोन देशों के राष्ट्रीय केंद्रीय बैंक (NCB) सम्मिलित हैं। T2 यूरोपीय वित्तीय अवसंरचना का एक महत्वपूर्ण घटक है।
T2 के संचालन का अवलोकन इस प्रकार है:
- सहभागिता: T2 यूरोपीय संघ (EU) और यूरोपीय आर्थिक क्षेत्र (EEA) के भीतर स्थित बैंकों, केंद्रीय बैंकों और अन्य पात्र वित्तीय संस्थानों के लिए उपलब्ध है। इसके अतिरिक्त, गैर-यूरोपीय संस्थान किसी यूरोप-स्थित बैंक के माध्यम से T2 तक पहुँच प्राप्त कर सकते हैं, जो उनके कॉरेस्पोंडेंट के रूप में कार्य करता है।
- रियल-टाइम सकल निपटान: अन्य RTGS प्रणालियों की तरह, T2 लेन-देन को व्यक्तिगत रूप से, सकल आधार पर और रियल-टाइम में संसाधित करता है और उनका निपटान करता है। इसका अर्थ है कि निधियाँ सहभागी बैंकों के बीच बिना किसी विलंब या लेन-देन के बैचिंग के तत्काल अंतरित और निपटान की जाती हैं।
- केंद्रीय बैंकों की भागीदारी: T2 में भाग लेने वाले बैंक अपने खाते अपने राष्ट्रीय केंद्रीय बैंक (NCB) के पास रखते हैं। ये केंद्रीय बैंक निपटान एजेंट के रूप में कार्य करते हुए T2 के माध्यम से लेन-देन के निपटान को सुगम बनाने में महत्वपूर्ण भूमिका निभाते हैं।
- सिंगल शेयर्ड प्लेटफ़ॉर्म (SSP): T2 सभी भाग लेने वाले बैंकों और केंद्रीय बैंकों के लिए एक ही तकनीकी प्लेटफ़ॉर्म पर संचालित होता है। इसे यूरोसिस्टम की ओर से चार केंद्रीय बैंकों ("4CB") द्वारा विकसित एवं संचालित किया जाता है: ड्यूश बुंडेसबैंक, बैंक ऑफ़ फ़्रांस, बांका द'इटालिया और बैंको डे एस्पाना। इसका पूर्ववर्ती, TARGET2 सिंगल शेयर्ड प्लेटफ़ॉर्म, पहले तीन द्वारा संचालित किया जाता था।
- संचालन के घंटे: T2 सभी TARGET कार्य-दिवसों पर संचालित होता है। RTGS का दिवसकालीन ट्रेडिंग चरण 07:00 से 18:00 CET (06:00–17:00 UTC; ग्रीष्मकाल में एक घंटा पहले) तक चलता है, तथा सहायक प्रणालियों के लिए रात्रिकालीन निपटान की व्यवस्था है।
- संदेश प्रेषण और संचार: T2 ISO 20022 संदेशों का उपयोग करता है, जिनका आदान-प्रदान Swift और Nexi-Colt जैसे नेटवर्क सेवा प्रदाताओं के माध्यम से यूरोसिस्टम सिंगल मार्केट इन्फ्रास्ट्रक्चर गेटवे (ESMIG) द्वारा किया जाता है। यह मानकीकृत संदेश प्रारूप T2 प्रणाली के भीतर भुगतान जानकारी के सुरक्षित, कुशल और सटीक आदान-प्रदान को सुनिश्चित करता है।
- चलनिधि प्रबंधन: T2 बैंकों को अपनी चलनिधि के प्रबंधन के लिए साधन उपलब्ध कराता है, जैसे संपार्श्विकीकृत इंट्राडे ऋण, स्थायी सुविधाएँ और खातों के बीच चलनिधि अंतरण। इससे भुगतान प्रणाली का सुचारू संचालन सुनिश्चित होता है और यूरोज़ोन में वित्तीय स्थिरता बनाए रखने में सहायता मिलती है।
- अन्य भुगतान प्रणालियों के साथ संबंध: T2 अन्य भुगतान प्रणालियों, जैसे CHAPS, Fedwire और CHIPS, के साथ संचालित होता है, जिनका उपयोग अन्य मुद्राओं (जैसे ब्रिटिश पाउंड, अमेरिकी डॉलर) में उच्च-मूल्य के लेन-देन के लिए किया जाता है। T2 प्रतिभूति लेन-देन के निपटान के लिए TARGET2-Securities (T2S) तथा त्वरित भुगतानों के लिए TIPS के साथ भी अंतर-संबद्ध है।
संक्षेप में, T2 यूरोसिस्टम की RTGS प्रणाली है, जो यूरो में बड़े मूल्य के भुगतानों और समय-संवेदी लेनदेन का प्रसंस्करण करती है। यह यूरोपीय संघ के भीतर और उससे बाहर बैंकों, केंद्रीय बैंकों और अन्य वित्तीय संस्थाओं को रियल-टाइम ग्रॉस सेटलमेंट सेवाएँ प्रदान करती है। T2 यूरोपीय वित्तीय अवसंरचना में एक महत्वपूर्ण भूमिका निभाती है और यूरोज़ोन में धन के सुरक्षित, कुशल और त्वरित अंतरण को सुनिश्चित करती है।

T2 में डायरेक्ट डेबिट संचालन कैसे निष्पादित किए जाते हैं?
T2 में, अंतर-बैंक डायरेक्ट डेबिट एक पुल भुगतान है: लेनदार प्रतिभागी, देनदार द्वारा पहले से दिए गए प्राधिकरण के आधार पर, देनदार प्रतिभागी के खाते को डेबिट करता है।
- पूर्व-प्राधिकरण: देनदार प्रतिभागी, लेनदार (और उसके केंद्रीय बैंक) को अपने खाते को डेबिट करने के लिए प्राधिकृत करता है, और प्रति प्रतिपक्ष अथवा समग्र सीमाएँ निर्धारित कर सकता है।
- निर्देश: लेनदार T2 को ISO 20022 वित्तीय संस्था डायरेक्ट डेबिट (pacs.010) भेजता है। TARGET2 के अंतर्गत यह Swift MT204 था।
- निपटान: T2 प्राधिकरण, किन्हीं सीमाओं और उपलब्ध चलनिधि की जाँच करता है, फिर केंद्रीय बैंक मुद्रा में ऋणी के खाते को नामे और लेनदार के खाते को जमा करता है – तत्काल और अंतिम रूप से।
- अधिसूचना: दोनों प्रतिभागियों को अधिसूचनाएँ (camt.054) प्राप्त होती हैं और वे अपने विवरणों (स्टेटमेंट) में प्रविष्टि देखते हैं (camt.053)।
- सुरक्षा: प्रतिभागियों को यूरोसिस्टम की एंडपॉइंट-सुरक्षा आवश्यकताओं का पालन करना होगा, जो थोक भुगतान धोखाधड़ी के जोखिम को कम करने की CPMI रणनीति (2018) पर आधारित हैं।
बड़ी मात्रा में लेन-देन के लिए हमारे इलेक्ट्रॉनिक निपटान खाते
इलेक्ट्रॉनिक निपटान खाते विभिन्न बैंकों या वित्तीय संस्थानों के बीच निधियों के अंतरण को सुगम बनाते हैं। इस प्रक्रिया में प्रायः एक केंद्रीय क्लियरिंगहाउस या केंद्रीय बैंक मध्यस्थ के रूप में कार्य करता है। यह तकनीकी रूप से कैसे काम करता है, इसकी सरलीकृत व्याख्या इस प्रकार है:
1. लेन-देन का आरंभ: बैंक X का ग्राहक A, बैंक Y के ग्राहक B को धन अंतरित करना चाहता है।
2. संदेश निर्माण: बैंक X एक सुरक्षित इलेक्ट्रॉनिक संदेश तैयार करता है (प्रायः ISO 20022 या SWIFT जैसे मानकों का उपयोग करते हुए), जिसमें राशि, गंतव्य खाता आदि लेन-देन का सारा विवरण शामिल होता है।
3. संदेश प्रेषण: संदेश को, लागू प्रणाली के अनुसार, किसी केंद्रीय क्लियरिंगहाउस या सीधे केंद्रीय बैंक को भेजा जाता है।
4. सत्यापन एवं वैधीकरण: क्लियरिंगहाउस या केंद्रीय बैंक संदेश का वैधीकरण करता है और सुनिश्चित करता है कि बैंक X के पास लेन-देन पूरा करने के लिए पर्याप्त निधि है।
5. नामे एवं जमा: सत्यापन के बाद, क्लियरिंगहाउस बैंक X के निपटान खाते को नामे करता है और बैंक Y के निपटान खाते में जमा करता है।
6. अधिसूचना: दोनों बैंकों को सफल निपटान की सूचना दी जाती है, और बैंक Y यह राशि ग्राहक B के खाते में जमा करता है।
7. मिलान: दिन के अंत में या किसी अन्य सहमत अवधि पर, बैंक यह सुनिश्चित करने के लिए अपनी बहियों का मिलान करते हैं कि सभी लेन-देन का हिसाब मिल गया है।
8. अभिलेखागार में संग्रहण: लेन-देन के अभिलेख विनियामक और लेखा-परीक्षा प्रयोजनों के लिए संग्रहित किए जाते हैं।
9. निपटान की अंतिमता: लेन-देन का निपटान हो जाने के बाद वह अपरिवर्तनीय होता है।
एक केंद्रीय संस्था का उपयोग विभिन्न बैंकिंग संस्थानों के बीच विश्वास, सुरक्षा और निर्बाध अंतर-संचालनीयता सुनिश्चित करता है।
विश्व की RTGS प्रणालियाँ
रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियाँ अधिकांश देशों के वित्तीय बुनियादी ढाँचे की रीढ़ हैं, जो उच्च-मूल्य के अंतर-बैंक लेन-देन का तत्काल निपटान प्रदान करती हैं। विश्व की सबसे बड़ी RTGS प्रणालियों का संचालन सामान्यतः प्रमुख अर्थव्यवस्थाओं के केंद्रीय बैंक करते हैं। इनमें से कुछ प्रणालियाँ इस प्रकार हैं:
- Fedwire (संयुक्त राज्य अमेरिका) – फ़ेडरल रिज़र्व सिस्टम द्वारा संचालित
- T2 – 21 यूरो क्षेत्र देशों और संबद्ध गैर-यूरो केंद्रीय बैंकों के लिए यूरोसिस्टम द्वारा संचालित
- CHAPS (यूनाइटेड किंगडम) – बैंक ऑफ इंग्लैंड द्वारा संचालित
- बैंक ऑफ़ रूस पेमेंट सिस्टम (रूस) – बैंक ऑफ़ रूस द्वारा संचालित
- RTGS (भारत) – भारतीय रिज़र्व बैंक द्वारा संचालित
- BOJ-NET (जापान) – बैंक ऑफ़ जापान द्वारा संचालित
- SIC (स्विट्ज़रलैंड) – स्विस नेशनल बैंक द्वारा संचालित
- RITS (ऑस्ट्रेलिया) – रिज़र्व बैंक ऑफ ऑस्ट्रेलिया द्वारा संचालित
RTGS प्रणालियों को विभिन्न मानदंडों के आधार पर वर्गीकृत किया जा सकता है, जैसे:
- भौगोलिक कवरेज:
क. घरेलू RTGS प्रणालियाँ, जो एक ही देश की सेवा करती हैं (जैसे संयुक्त राज्य अमेरिका में Fedwire, भारत में RTGS) ख. क्षेत्रीय या अंतरराष्ट्रीय RTGS प्रणालियाँ, जो कई देशों की सेवा करती हैं (जैसे यूरोज़ोन में T2) - प्रयुक्त मुद्रा:
क. एकल-मुद्रा RTGS प्रणालियाँ, जो लेन-देन का निपटान एक ही मुद्रा में करती हैं (उदाहरणार्थ, Fedwire, जो लेन-देन का निपटान USD में करती है) ख. बहु-मुद्रा निपटान प्रणालियाँ, जैसे CLS Bank International, जो भुगतान-बनाम-भुगतान आधार पर 18 मुद्राओं में विदेशी मुद्रा का निपटान करती है (कड़ाई से कहें तो यह RTGS नहीं है) - प्रतिभागियों के प्रकार:
क. केंद्रीय बैंक द्वारा संचालित RTGS प्रणालियाँ, जो मुख्यतः बैंकों और वित्तीय संस्थाओं की सेवा करती हैं (जैसे Fedwire, T2) ख. निजी क्षेत्र द्वारा संचालित बड़ी राशि की प्रणालियाँ, जो प्रायः नेटिंग पर आधारित होती हैं (जैसे अमेरिका में CHIPS, यूरो क्षेत्र में EURO1) - सेवाओं की श्रेणी:
a. RTGS प्रणालियाँ, जो मुख्यतः उच्च-मूल्य वाले अंतर-बैंक लेनदेन पर केंद्रित हैं (जैसे Fedwire, T2) b. RTGS प्रणालियाँ, जो प्रतिभूति निपटान अथवा खुदरा भुगतान सेवाओं जैसी अतिरिक्त सेवाएँ प्रदान करती हैं (जैसे जापान में BOJ-NET)
अन्य RTGS प्रणालियाँ
रियल-टाइम ग्रॉस सेटलमेंट (RTGS) एक प्रकार की इलेक्ट्रॉनिक भुगतान प्रणाली है जो बैंकों के बीच बड़ी राशियों का वास्तविक समय में अंतरण करने की सुविधा देती है। RTGS एक उच्च-मूल्य प्रणाली है, जिसका उपयोग सामान्यतः बड़े मूल्य के लेन-देन के लिए किया जाता है, जैसे बैंकों के बीच निधियों का अंतरण या सरकारी प्रतिभूतियों का निपटान।
RTGS का एक प्रमुख लाभ वह गति है जिससे यह लेनदेन संसाधित कर सकता है। चूँकि यह प्रणाली वास्तविक समय में कार्य करती है, इसलिए निधियों का अंतरण लगभग तत्काल हो जाता है, जिससे लेनदेन का त्वरित निपटान संभव होता है। यह अन्य प्रकार की भुगतान प्रणालियों, जैसे बैच प्रोसेसिंग प्रणालियों, से भिन्न है, जिनमें लेनदेन के निपटान में अधिक समय लग सकता है।
RTGS का एक अन्य लाभ उच्च-मूल्य के लेन-देन को संभालने की इसकी क्षमता है। चूँकि यह प्रणाली बड़ी राशियों को संभालने के लिए बनाई गई है, इसलिए इसका प्रयोग प्रायः सरकारी प्रतिभूतियों और अन्य उच्च-मूल्य लेन-देन के निपटान के लिए किया जाता है। यह इसे वित्तीय बाज़ारों की स्थिरता और दक्षता बनाए रखने का एक महत्त्वपूर्ण साधन बनाता है।
RTGS प्रणालियों का संचालन केंद्रीय बैंकों या अन्य वित्तीय संस्थानों द्वारा किया जाता है और ये सामान्यतः केवल वित्तीय संस्थानों या अन्य बड़े संगठनों को उपलब्ध होती हैं। RTGS प्रणाली का उपयोग करने के लिए, किसी वित्तीय संस्थान का केंद्रीय बैंक या अन्य संचालक संस्थान में खाता होना आवश्यक है।
RTGS केंद्रीय बैंक की बहियों में डेबिट और क्रेडिट का समायोजन (नेटिंग) किए बिना, भुगतानों को व्यक्तिगत आदेश के आधार पर निरंतर निपटाने की प्रक्रिया है। पूर्ण होने के बाद, रियल-टाइम ग्रॉस सेटलमेंट भुगतान अंतिम और अपरिवर्तनीय होते हैं। अधिकांश देशों में ये प्रणालियाँ वहाँ के केंद्रीय बैंकों द्वारा प्रबंधित और संचालित की जाती हैं।
कुल मिलाकर, RTGS बैंकों और अन्य वित्तीय संस्थानों के बीच बड़ी राशियों के अंतरण का एक तीव्र और कुशल माध्यम है। इसकी रियल-टाइम प्रोसेसिंग और उच्च-मूल्य के लेन-देन संभालने की क्षमता इसे वित्तीय बाज़ारों की स्थिरता और दक्षता बनाए रखने का एक महत्वपूर्ण उपकरण बनाती है।
Fedwire, Sorbnet2 आदि जैसी अन्य रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियाँ:
RTGS प्रणालियाँ:
अंगोला | SPTR (पुर्तगाली: Sistema de pagamentos em tempo real; रीयल-टाइम भुगतान प्रणाली)
अर्जेंटीना | MEP (स्पेनिश: Medio electrónico de pagos; भुगतान का इलेक्ट्रॉनिक माध्यम)
अज़रबैजान | AZIPS (अज़रबैजान अंतरबैंक भुगतान प्रणाली)
ऑस्ट्रेलिया | RITS (रिज़र्व बैंक सूचना एवं हस्तांतरण प्रणाली)
बहरीन | RTGS (रीयल टाइम ग्रॉस सेटलमेंट प्रणाली)
बांग्लादेश | RTGS (बांग्लादेश बैंक भुगतान सेवा प्रभाग)
बारबाडोस | केंद्रीय बैंक रीयल टाइम ग्रॉस सेटलमेंट प्रणाली (CBRTGS)
बोस्निया और हर्ज़ेगोविना | RTGS
बेलारूस | BISS (बेलारूस अंतरबैंक निपटान प्रणाली)
बुल्गारिया | जनवरी 2026 में यूरो अपनाने के बाद से T2 (पहले RINGS)
ब्राज़ील | STR (पुर्तगाली: Sistema de Transferência de Reservas; रिज़र्व हस्तांतरण प्रणाली)
कनाडा | Lynx (2021 से RTGS; इसने नेट-निपटान वाली बड़ी-राशि हस्तांतरण प्रणाली का स्थान लिया)
चीन | चाइना नेशनल एडवांस्ड पेमेंट सिस्टम (CNAPS), हाई वैल्यू पेमेंट सिस्टम (HVPS)
चिली | LBTR/CAS (स्पेनिश: Liquidación Bruta en Tiempo Real; रियल-टाइम ग्रॉस सेटलमेंट)
क्रोएशिया | जनवरी 2023 में यूरो अपनाए जाने के बाद से T2 (पहले HSVP)
चेक गणराज्य | CERTIS (चेक एक्सप्रेस रियल टाइम इंटरबैंक ग्रॉस सेटलमेंट सिस्टम)
डेनमार्क | 2025 से डेनिश क्रोन के लिए T2 (पहले Kronos2)
डोमिनिकन गणराज्य | LBTR (स्पेनिश: Liquidación Bruta en Tiempo Real; रियल टाइम में ग्रॉस सेटलमेंट)
मिस्र | RTGS
यूरोज़ोन | T2
फ़िजी | FIJICLEAR
हांगकांग | क्लियरिंग हाउस ऑटोमेटेड ट्रांसफर सिस्टम (CHATS)
हंगरी | VIBER (हंगेरियन: Valós Idejű Bruttó Elszámolási Rendszer; रियल-टाइम ग्रॉस सेटलमेंट सिस्टम)
जॉर्जिया | GPSS (जॉर्जियन पेमेंट एंड सिक्योरिटीज़ सिस्टम)
भारत | RTGS
इंडोनेशिया | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
ईरान | SATNA (سامانه تسویه ناخالص آنی, रियल-टाइम ग्रॉस सेटलमेंट सिस्टम)
इराक़ | RTGS (रियल टाइम ग्रॉस सेटलमेंट सिस्टम)
इज़राइल | Zahav (हिब्रू: זה”ב זיכויים והעברות בזמן אמת; ज़हव रियल-टाइम क्रेडिट एवं अंतरण)
जापान | BOJ-NET (बैंक ऑफ जापान फाइनेंशियल नेटवर्क सिस्टम)
जॉर्डन | RTGS-J
केन्या | केन्या इलेक्ट्रॉनिक पेमेंट एंड सेटलमेंट सिस्टम (KEPSS)
कोरिया | BOK-WIRE+ (द बैंक ऑफ कोरिया फाइनेंशियल वायर नेटवर्क, 한은금융망)
कुवैत | KASSIP (कुवैत्स ऑटोमेटेड सेटलमेंट सिस्टम फॉर इंटर-पार्टिसिपेंट पेमेंट्स)
लेबनान | BDL-RTGS (Banque Du Liban – रियल टाइम ग्रॉस सेटलमेंट)
मैसेडोनिया | MIPS (मैसेडोनियन इंटरबैंक पेमेंट सिस्टम) – उत्तरी मैसेडोनिया
मकाऊ | RTGS
मलावी | MITASS (मलावी इंटरबैंक सेटलमेंट सिस्टम)
मलेशिया | RENTAS (रियल टाइम इलेक्ट्रॉनिक ट्रांसफर ऑफ फंड्स एंड सिक्योरिटीज़)
मॉरीशस | मॉरीशस ऑटोमेटेड क्लियरिंग एंड सेटलमेंट सिस्टम (MACSS)
मेक्सिको | SPEI (स्पेनिश: Sistema de Pagos Electrónicos Interbancarios; इंटरबैंक इलेक्ट्रॉनिक भुगतान प्रणाली)
मोरक्को | SRBM (Système de règlement brut du Maroc; मोरक्कन ग्रॉस सेटलमेंट सिस्टम)
नामीबिया | NISS (नामीबिया इंटरबैंक सेटलमेंट सिस्टम)
न्यूज़ीलैंड | ESAS (एक्सचेंज सेटलमेंट अकाउंट सिस्टम)
नाइजीरिया | CIFTS (CBN इंटर-बैंक फंड्स ट्रांसफर सिस्टम)
पाकिस्तान | RTGS (रियल टाइम ग्रॉस सेटलमेंट सिस्टम)
पैराग्वे | LBTR (स्पेनिश: Liquidación Bruta en Tiempo Real; रियल टाइम में ग्रॉस सेटलमेंट)
पेरू | LBTR (स्पेनिश: Liquidación Bruta en Tiempo Real; रियल टाइम में ग्रॉस सेटलमेंट)
फ़िलीपींस | PhilPaSS
पोलैंड | SORBNET और SORBNET2
क़तर | क़तर पेमेंट सिस्टम (QPS)
रूस | बैंक ऑफ रूस पेमेंट सिस्टम (BESP का स्थान लिया)
रोमानिया | ReGIS
सऊदी अरब | सऊदी अरेबियन रियाल इंटरबैंक एक्सप्रेस (SARIE)
सिंगापुर | MEPS+ (MAS इलेक्ट्रॉनिक पेमेंट सिस्टम प्लस)
दक्षिण अफ़्रीका | SAMOS (द साउथ अफ़्रीकन मल्टीपल ऑप्शन सेटलमेंट)
श्रीलंका | LankaSettle (RTGS/SSSS)
स्वीडन | RIX (स्वीडिश: Riksbankens system för överföring av kontoförda pengar)
स्विट्ज़रलैंड | SIC (स्विस इंटरबैंक क्लियरिंग)
ताइवान | CIFS (CBC इंटरबैंक फंड्स ट्रांसफर सिस्टम)
तंज़ानिया | तंज़ानिया इंटरबैंक सेटलमेंट (TIS)
थाईलैंड | BAHTNET (बैंक ऑफ थाईलैंड ऑटोमेटेड हाई वैल्यू ट्रांसफर नेटवर्क)
तुर्की | EFT (इलेक्ट्रॉनिक फंड ट्रांसफर)
संयुक्त अरब अमीरात | UAE फंड्स ट्रांसफर सिस्टम (UAEFTS)
यूक्रेन | SEP (नेशनल बैंक ऑफ यूक्रेन की इलेक्ट्रॉनिक भुगतान प्रणाली)
यूनाइटेड किंगडम | CHAPS (क्लियरिंग हाउस ऑटोमेटेड पेमेंट सिस्टम)
संयुक्त राज्य अमेरिका | Fedwire
युगांडा | युगांडा नेशनल इंटरबैंक सेटलमेंट (UNIS)
ज़ाम्बिया | ज़ाम्बियन इंटरबैंक पेमेंट एंड सेटलमेंट सिस्टम (ZIPSS)
ज़िम्बाब्वे | ज़िम्बाब्वे इलेक्ट्रॉनिक ट्रांसफर एंड सेटलमेंट सिस्टम (ZETSS)
RTGS प्रणालियाँ, जैसा कि उनके नाम से स्पष्ट है, सहभागी बैंकों और वित्तीय संस्थानों के बीच बड़े मूल्य और उच्च प्राथमिकता वाले लेन-देन के वास्तविक-समय निपटान को सुगम बनाती हैं। इन प्रणालियों का संचालन सामान्यतः केंद्रीय बैंकों द्वारा किया जाता है, जो निधियों के सुरक्षित, कुशल और सटीक अंतरण को सुनिश्चित करने के लिए निपटान एजेंट के रूप में कार्य करते हैं।
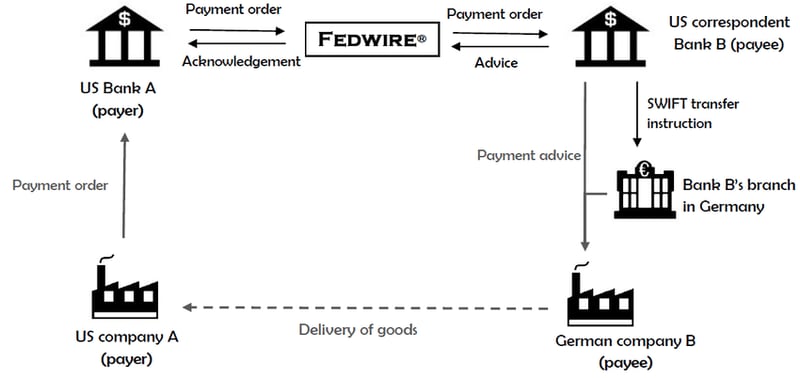
RTGS प्रणालियाँ घरेलू होती हैं: प्रत्येक प्रणाली केवल अपनी मुद्रा का निपटान करती है, और वह भी उन प्रतिभागियों के बीच जिनके खाते उसके केंद्रीय बैंक में हैं। इसलिए सीमा-पार भुगतान "एक RTGS से दूसरे RTGS तक" नहीं जाता। यह इस प्रकार कार्य करता है:
- कॉरेस्पोंडेंट बैंकिंग: वाणिज्यिक बैंक एक-दूसरे के पास खाते रखते हैं (नोस्ट्रो और वोस्ट्रो खाते)। जिस बैंक की किसी विदेशी RTGS तक प्रत्यक्ष पहुँच नहीं होती, वह इसकी पहुँच रखने वाले कॉरेस्पोंडेंट का उपयोग करता है।
- संदेश प्रेषण: निर्देश बैंकों के बीच SWIFT के माध्यम से भेजे जाते हैं, जो वर्तमान में ISO 20022 प्रारूप (pacs.008, pacs.009) में होते हैं।
- घरेलू चरण: प्रत्येक चरण का निपटान संबंधित मुद्रा के RTGS में होता है – उदाहरण के लिए अमेरिकी डॉलर के लिए Fedwire और यूरो के लिए T2।
- विदेशी मुद्रा निपटान: जहाँ मुद्राओं का विनिमय होता है, वहाँ CLS निपटान जोखिम को समाप्त करने के लिए लेनदेन के दोनों लेग (दोनों मुद्राओं के भुगतान) का एक साथ निपटान (भुगतान बनाम भुगतान) कर सकता है।
- केंद्रीय बैंक: केंद्रीय बैंक अपने बैंकों के वाणिज्यिक भुगतानों का मार्ग निर्धारित नहीं करते। वे निपटान खाते और, कुछ मामलों में, स्वैप लाइनें या प्रणाली-संपर्क उपलब्ध कराते हैं, जैसे TIPS जो यूरो, स्वीडिश क्रोना और डेनिश क्रोन का निपटान करता है।
RTGS प्रणालियों के भीतर लेन-देन के लिए अतिरिक्त शुल्क लागू होंगे।
Fedwire
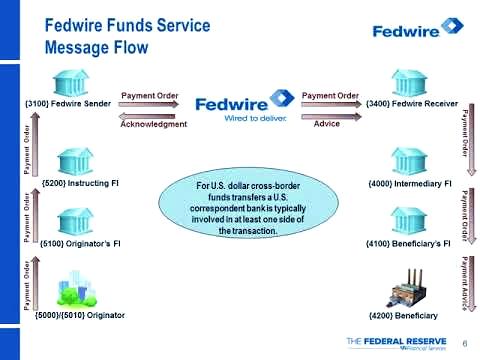
Fedwire, जिसे Fedwire Funds Service भी कहा जाता है, संयुक्त राज्य अमेरिका में बड़े मूल्य के भुगतानों के लिए एक रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है। इसका संचालन फ़ेडरल रिज़र्व प्रणाली द्वारा किया जाता है, जो संयुक्त राज्य अमेरिका की केंद्रीय बैंकिंग प्रणाली है। Fedwire भाग लेने वाले बैंकों और वित्तीय संस्थानों को इलेक्ट्रॉनिक निधि अंतरण भेजने और प्राप्त करने में सक्षम बनाता है, जो प्रायः बड़े मूल्य के लेनदेन और समय-संवेदनशील भुगतानों के लिए होता है, और जिसमें तत्काल अंतिमता होती है।
Fedwire के संचालन का अवलोकन इस प्रकार है:
- सहभागिता: Fedwire का उपयोग बैंकों, क्रेडिट यूनियनों और जमा स्वीकार करने वाली अन्य संस्थाओं द्वारा किया जाता है जिनका किसी फ़ेडरल रिज़र्व बैंक में खाता है, साथ ही अमेरिकी ट्रेज़री और कुछ सरकारी एजेंसियों द्वारा भी।
- रियल-टाइम ग्रॉस सेटलमेंट: लेनदेनों की संख्या घटाने के लिए नेटिंग का उपयोग करने वाली कुछ अन्य भुगतान प्रणालियों के विपरीत, Fedwire प्रत्येक लेनदेन को अलग-अलग, ग्रॉस आधार पर, रियल-टाइम में संसाधित और निपटाता है। इसका अर्थ है कि निधियाँ भाग लेने वाले बैंकों के बीच तुरंत अंतरित और निपटाई जाती हैं, बिना किसी विलंब या लेनदेनों को एक साथ समूहबद्ध किए।
- तत्काल अंतिमता: Fedwire के माध्यम से किए गए भुगतान संसाधित होने के बाद अंतिम और अप्रतिसंहरणीय माने जाते हैं। इससे भाग लेने वाली संस्थाओं को उच्च स्तर की निश्चितता मिलती है और निपटान जोखिम कम करने में सहायता मिलती है।
- परिचालन समय: Fedwire Funds Service कार्यदिवसों पर प्रतिदिन 22 घंटे संचालित होती है; यह पूर्ववर्ती कैलेंडर दिवस को 21:00 ET पर खुलती है और 19:00 ET पर बंद होती है। इससे बैंक और वित्तीय संस्थान पूरे कार्यदिवस में भुगतान भेज और प्राप्त कर सकते हैं।
- सुरक्षा और जोखिम प्रबंधन: Fedwire प्रणाली की अखंडता और स्थिरता सुनिश्चित करने के लिए सुदृढ़ सुरक्षा उपायों और जोखिम प्रबंधन पद्धतियों का उपयोग करता है। इनमें नेट डेबिट सीमाएँ, दिन के भीतर ओवरड्राफ़्ट के लिए शुल्क और संपार्श्विक, तथा आकस्मिक स्थल शामिल हैं। Fedwire वित्तीय बाज़ार अवसंरचनाओं के लिए CPMI-IOSCO सिद्धांतों का पालन करता है।
- अन्य भुगतान प्रणालियों के साथ संबंध: Fedwire, CHIPS और SWIFT जैसी अन्य भुगतान प्रणालियों के साथ-साथ कार्य करता है। जहाँ Fedwire बड़ी राशि के लेन-देन के रियल-टाइम ग्रॉस सेटलमेंट पर केंद्रित है, वहीं CHIPS एक निजी क्षेत्र की प्रणाली है जो बड़ी राशि के भुगतानों की क्लियरिंग में दक्षता बढ़ाने के लिए नेटिंग का उपयोग करती है, और SWIFT एक वैश्विक संदेश नेटवर्क है जो सीमापार भुगतान संबंधी संचार को सुगम बनाता है।
जुलाई 2025 तक, Fedwire अपने स्वामित्वाधीन FAIM प्रारूप का उपयोग करता था, जो क्रमांकित “टैग” पर आधारित है। 14 जुलाई 2025 से, Fedwire Funds संदेश ISO 20022 का उपयोग करते हैं (उदाहरण के लिए ग्राहक अंतरणों हेतु pacs.008 और बैंक अंतरणों हेतु pacs.009)। एक सामान्य Fedwire Funds संदेश के प्रमुख घटकों में शामिल हैं:
- प्रेषक और प्राप्तकर्ता की पहचान: इसमें अमेरिकन बैंकर्स एसोसिएशन (ABA) रूटिंग नंबर शामिल हैं, जिन्हें रूटिंग ट्रांज़िट नंबर (RTN) भी कहा जाता है; ये प्रेषक और प्राप्तकर्ता वित्तीय संस्थाओं के विशिष्ट पहचानकर्ता हैं।
- प्रकार कोड: पुराने प्रारूप में, चार अंकों का एक प्रकार/उप-प्रकार कोड निर्देश के स्वरूप को निर्दिष्ट करता था, जैसे मूल अंतरण या प्रतिवर्तन का अनुरोध; ISO 20022 के अंतर्गत यह जानकारी स्वयं संदेश प्रकार में निहित होती है।
- राशि: लेनदेन की राशि अमेरिकी डॉलर में निर्दिष्ट की जाती है, बिना किसी अल्पविराम या अन्य स्वरूपण चिह्न के।
- प्रेषक का संदर्भ: यह एक अल्फ़ान्यूमेरिक कोड है, जो सामान्यतः अधिकतम 16 वर्णों का होता है और लेनदेन की विशिष्ट पहचान के लिए प्रेषक संस्था द्वारा प्रदान किया जाता है।
- व्यावसायिक कार्य कोड (BFC): यह कोड लेन-देन का उद्देश्य या प्रकृति निर्दिष्ट करता है, जैसे निपटान भुगतान, व्यापार भुगतान अथवा अंतर-कंपनी अंतरण।
- हितग्राही का विवरण: इसमें हितग्राही (निधि के अंतिम प्राप्तकर्ता) का नाम और खाता संख्या, साथ ही हितग्राही की वित्तीय संस्था का विवरण शामिल होता है।
- प्रवर्तक का विवरण: इसमें प्रवर्तक (अंतरण आरंभ करने वाला व्यक्ति या संस्था) का नाम और खाता संख्या तथा उसकी वित्तीय संस्था शामिल होती है।
- अन्य जानकारी: लेनदेन से संबंधित अतिरिक्त जानकारी, जैसे प्रेषण संबंधी जानकारी, मध्यवर्ती बैंक का विवरण या विशेष निर्देश, आवश्यकतानुसार शामिल किए जा सकते हैं।
जब कोई प्रेषक संस्थान Fedwire Funds Format में संदेश तैयार कर लेता है, तो वह उसे Fedwire Funds Service के माध्यम से फेडरल रिज़र्व को प्रस्तुत करता है। फेडरल रिज़र्व भुगतान निर्देश को वास्तविक समय में संसाधित करता है और सफल समापन पर प्रेषक एवं प्राप्तकर्ता दोनों संस्थानों को पुष्टि संदेश भेजता है।
सारांशतः, Fedwire फेडरल रिज़र्व सिस्टम द्वारा संचालित एक RTGS प्रणाली है, जो संयुक्त राज्य अमेरिका में भाग लेने वाले बैंकों और वित्तीय संस्थानों के बीच बड़ी राशि के, समय-संवेदनशील भुगतानों को संभव बनाती है। यह लेनदेनों को वास्तविक समय में, सकल आधार पर, प्रत्येक का पृथक रूप से और तत्काल अंतिमता के साथ संसाधित एवं निपटाती है। Fedwire अमेरिकी वित्तीय प्रणाली में महत्वपूर्ण भूमिका निभाती है और संस्थानों के बीच निधियों के सुरक्षित, कुशल और त्वरित अंतरण को सुनिश्चित करती है।
Fedwire
फ़ेडरल वायर संदर्भ संख्या या फ़ेड नंबर (IMAD/OMAD)
इनपुट/आउटपुट मैसेज अकाउंटेबिलिटी डेटा (IMAD/OMAD) प्रणाली, SWIFT GPI के UETR नंबर की भांति, फ़ेडरल रिज़र्व बैंक सेवाओं, विशेषकर FedWire फंड्स सर्विस के माध्यम से सुगम बनाए जाने वाले इलेक्ट्रॉनिक निधि अंतरण के क्षेत्र का एक निर्णायक घटक है। यह प्रणाली प्रत्येक वायर अंतरण लेन-देन को एक विशिष्ट IMAD या OMAD संख्या प्रदान करती है। ये विशिष्ट पहचानकर्ता वायर अंतरणों की अनुरेखणीयता, जवाबदेही और गहन जाँच सुनिश्चित करने में सहायक हैं।
एक IMAD में 22 वर्ण होते हैं: इनपुट चक्र की तिथि (8 अंक, YYYYMMDD), इनपुट स्रोत (8 वर्ण) और अनुक्रम संख्या (6 अंक), उदाहरण के लिए 20251014ABCD1234000123।
1. परिभाषा एवं उद्देश्य:
- IMAD/OMAD: ये संक्षिप्त रूप क्रमशः इनपुट मैसेज अकाउंटेबिलिटी डेटा (Input Message Accountability Data) और आउटपुट मैसेज अकाउंटेबिलिटी डेटा (Output Message Accountability Data) के लिए हैं।
- विशिष्टता: प्रत्येक IMAD या OMAD संख्या किसी विशेष वायर ट्रांसफर के लिए अद्वितीय होती है, जिससे प्रत्येक लेन-देन की अलग से पहचान और ट्रैकिंग सुनिश्चित होती है।
- अनुरेखणीयता: ये संख्याएँ वायर ट्रांसफ़र को प्रारंभ से लेकर पूर्ण होने तक भुगतान प्रक्रिया के दौरान ट्रैक करने में सहायक होती हैं।
2. संरचना:
IMAD/OMAD संख्या में सामान्यतः तीन घटक होते हैं, जो लेन-देन के बारे में विशिष्ट जानकारी प्रदान करते हैं:
- दिनांक (8 अंक): लेन-देन की तिथि, जो उस दिन की पहचान में सहायक होती है जिस दिन लेन-देन संसाधित किया गया।
- इनपुट स्रोत (8 अक्षर): एक कोड जो प्रेषक के Fedwire से संबंध की पहचान करता है।
- अनुक्रम संख्या (6 अंक): एक अनुक्रम संख्या, जो उस तिथि और स्रोत के लिए संदर्भ को अद्वितीय बनाती है।
3. कार्यक्षमता:
- ट्रैकिंग: बैंक और वित्तीय संस्थान IMAD/OMAD संख्याओं का उपयोग वायर अंतरणों की स्थिति पर नज़र रखने के लिए करते हैं, ताकि यह सुनिश्चित हो कि उनका सही और समय पर प्रसंस्करण हो।
- जाँच: IMAD/OMAD संख्याओं की अद्वितीय प्रकृति वायर ट्रांसफर प्रक्रिया के दौरान उत्पन्न होने वाली किसी भी विसंगति, ट्रैकिंग या समस्या की कुशल जाँच को संभव बनाती है। इसमें त्रुटियाँ, विलंब या संदिग्ध धोखाधड़ीपूर्ण गतिविधियाँ शामिल हो सकती हैं।
- विवाद समाधान: विवाद की स्थिति में, लेन-देन के विवरण का स्पष्ट और निर्विवाद अभिलेख प्रस्तुत करने के लिए IMAD/OMAD संख्या का संदर्भ लिया जा सकता है।
- अनुपालन: वित्तीय संस्थानों को अपने विनियामक अनुपालन दायित्वों के भाग के रूप में IMAD/OMAD संख्याओं के अभिलेख बनाए रखने होते हैं। इससे वे विस्तृत रिपोर्ट प्रस्तुत कर सकते हैं तथा विनियामक निकायों या ग्राहकों की पूछताछ का उत्तर दे सकते हैं
- लेखा-परीक्षण: ये संख्याएँ लेखा-परीक्षण के दौरान अत्यंत महत्वपूर्ण होती हैं, क्योंकि इनसे लेखा-परीक्षक यह सत्यापित कर पाते हैं कि सभी लेन-देन सही ढंग से दर्ज और संसाधित किए गए हैं।
CHAPS
क्लियरिंग हाउस ऑटोमेटेड पेमेंट सिस्टम (CHAPS) बैंक ऑफ इंग्लैंड की रीयल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली के भीतर कार्य करता है।
CHAPS यूनाइटेड किंगडम में स्थित एक उच्च-मूल्य इलेक्ट्रॉनिक भुगतान प्रणाली है, जो सहभागी वित्तीय संस्थाओं के बीच धनराशि के तात्कालिक अंतरण की सुविधा प्रदान करती है। यह बड़े पैमाने के लेन-देन के लिए डिज़ाइन की गई है, जो सामान्यतः बैंकों, वित्तीय संस्थाओं और निगमों के बीच होते हैं, तथा इसका उपयोग वित्तीय बाज़ार लेन-देन के निपटान, कॉर्पोरेट ऋणों के वित्तपोषण और ट्रेज़री संचालन के प्रबंधन जैसे विविध प्रयोजनों के लिए किया जाता है।
CHAPS प्रणाली बैंक ऑफ इंग्लैंड की RTGS अवसंरचना के भीतर कार्य करती है, जो भुगतानों का निपटान वास्तविक समय में और सकल आधार पर करने के लिए उत्तरदायी है, अर्थात लेनदेनों का निपटान अलग-अलग किया जाता है, उन्हें अन्य लेनदेनों के साथ नेट या एकत्रित नहीं किया जाता। इससे निपटान में विलंब और वित्तीय गतिरोधों से जुड़े जोखिम कम होते हैं।
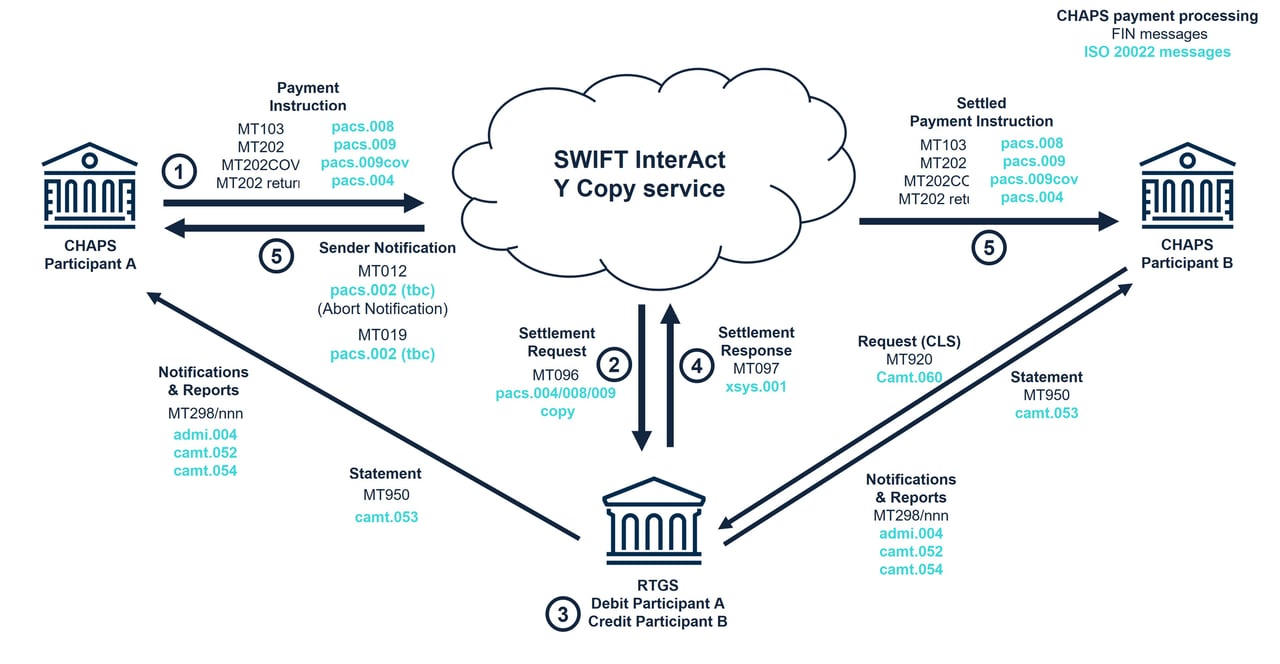
RTGS प्रणाली के अंतर्गत CHAPS किस प्रकार संचालित होता है, इसका चरण-दर-चरण विवरण यहाँ दिया गया है:
- आरंभ: कोई CHAPS सहभागी (सामान्यतः कोई बैंक या अन्य वित्तीय संस्थान) अपने ग्राहक की ओर से अथवा अपने स्वयं के खाते के लिए भुगतान आरंभ करता है। भुगतान का विवरण CHAPS प्रणाली में दर्ज किया जाता है।
- सत्यापन: CHAPS प्रणाली भुगतान के विवरण का सत्यापन करती है, यह सुनिश्चित करते हुए कि आवश्यक जानकारी, जैसे लाभार्थी खाते का विवरण, भुगतान राशि तथा अन्य संबंधित जानकारी, उपलब्ध कराई गई है और सटीक है।
- प्रेषण: सत्यापन के पश्चात भुगतान संदेश Swift के माध्यम से भेजा जाता है। Y-कॉपी सेवा के उपयोग से बैंक ऑफ इंग्लैंड को एक प्रति प्राप्त होती है और वह पूर्ण संदेश को लाभार्थी के बैंक को जारी किए जाने से पहले भुगतान का निपटान करता है।
- प्राप्ति: निपटान बैंक ऑफ़ इंग्लैंड की RTGS प्रणाली में होता है (अगला चरण देखें); उसके बाद ही लाभार्थी के बैंक को भुगतान संदेश प्राप्त होता है।
- निपटान: बैंक ऑफ इंग्लैंड प्रेषक बैंक के निपटान खाते को नामे करता है और प्राप्तकर्ता बैंक के खाते में वास्तविक समय में जमा करता है।
- पुष्टि: निपटान पूर्ण होने के बाद, प्रेषक और प्राप्तकर्ता दोनों CHAPS प्रतिभागियों को पुष्टि संदेश प्राप्त होते हैं, जो दर्शाते हैं कि लेनदेन सफलतापूर्वक संसाधित हो गया है।
- रिपोर्टिंग: CHAPS प्रतिभागियों के लिए अपने लेन-देन का रिकॉर्ड रखना आवश्यक है, जो समय-समय पर लेखा-परीक्षा और रिपोर्टिंग आवश्यकताओं के अधीन होता है।
बैंक ऑफ इंग्लैंड 2017 से CHAPS का प्रत्यक्ष संचालन कर रहा है, और CHAPS जून 2023 से ISO 20022 का उपयोग कर रहा है।
CNAPS II
CNAPS, जिसका अर्थ "चाइना नेशनल एडवांस्ड पेमेंट सिस्टम" (中国现代化支付系统) है, चीन की केंद्रीय बैंक भुगतान प्रणाली है; इसका हाई वैल्यू पेमेंट सिस्टम रेनमिनबी के लिए RTGS है।
CNAPS, जिसका हाई वैल्यू पेमेंट सिस्टम पीपुल्स बैंक ऑफ चाइना (PBOC) द्वारा 2005 में शुरू किया गया था और 2013 से दूसरी पीढ़ी (CNAPS II) में उन्नत किया गया, एक महत्वपूर्ण भुगतान एवं निपटान अवसंरचना है, जो चीन के भीतर भाग लेने वाले वित्तीय संस्थानों के बीच बड़ी राशि के निधि अंतरण को तत्काल संपन्न करने में सक्षम बनाती है।
CNAPS वास्तविक समय और सकल आधार पर संचालित होता है, अर्थात लेनदेन का निपटान एकल रूप से किया जाता है, उन्हें अन्य लेनदेन के साथ नेट या समूहित नहीं किया जाता। यह प्रणाली निपटान में विलंब और वित्तीय गतिरोध से जुड़े जोखिमों को कम करती है, जिससे निधियों का अंतरण शीघ्र और सुरक्षित रूप से सुनिश्चित होता है।
चाइना नेशनल एडवांस्ड पेमेंट सिस्टम (CNAPS) मुख्य रूप से चीन के भीतर घरेलू लेन-देन के लिए बनाया गया है। तथापि, द्वितीय पीढ़ी की प्रणाली CNAPS II के आरंभ होने के बाद सीमा-पार भुगतान और विश्व भर की अन्य RTGS प्रणालियों के साथ पारस्परिक संचालन अधिक कुशल हो गया है।
CNAPS और अन्य RTGS प्रणालियों के बीच लेन-देन को सुगम बनाने के लिए सामान्यतः निम्नलिखित प्रक्रियाएँ अपनाई जाती हैं:
- कॉरेस्पोंडेंट बैंकिंग संबंध: चीन के बैंक और अन्य देशों के बैंक कॉरेस्पोंडेंट बैंकिंग संबंध स्थापित करते हैं। इसका अर्थ है कि कोई चीनी बैंक किसी विदेशी बैंक के पास खाता रखता है (और इसके विपरीत), जिससे दोनों बैंकों के ग्राहकों के बीच उनकी-अपनी मुद्राओं में लेनदेन संभव होता है।
- नोस्ट्रो और वोस्ट्रो खाते: इन कॉरेस्पोंडेंट बैंकिंग संबंधों में नोस्ट्रो और वोस्ट्रो खाते रखे जाते हैं। नोस्ट्रो खाता ("आपके यहाँ हमारा खाता") वह खाता है जो कोई बैंक किसी विदेशी बैंक में रखता है, सामान्यतः उस विदेशी बैंक की मुद्रा में। वोस्ट्रो खाता ("हमारे यहाँ आपका खाता") वही खाता है जिसे विदेशी बैंक के दृष्टिकोण से देखा जाता है।
- संदेश प्रणालियाँ: सोसाइटी फॉर वर्ल्डवाइड इंटरबैंक फ़ाइनेंशियल टेलीकम्युनिकेशन (SWIFT) वित्तीय संस्थाओं के बीच सुरक्षित संचार की प्राथमिक संदेश प्रणाली है। बैंकों के बीच भुगतान निर्देशों और लेन-देन के विवरणों का आदान-प्रदान मानकीकृत SWIFT संदेशों के माध्यम से किया जाता है।
- निपटान: भुगतान निर्देश प्राप्त होने और सत्यापित हो जाने के पश्चात, लेन-देन का निपटान संबंधित RTGS प्रणालियों के माध्यम से किया जाता है। घरेलू बैंक लेन-देन का निपटान घरेलू RTGS प्रणाली (जैसे CNAPS) के माध्यम से घरेलू मुद्रा में करेगा, जबकि विदेशी बैंक विदेशी RTGS प्रणाली के माध्यम से विदेशी मुद्रा में निपटान करेगा।
- मुद्रा रूपांतरण: यदि लेन-देन में भिन्न-भिन्न मुद्राएँ सम्मिलित हैं, तो एक विदेशी मुद्रा विनिमय लेन-देन होगा। विनिमय दर संबंधित बैंकों द्वारा परस्पर सहमति से निर्धारित की जाएगी, और संबंधित राशि को अंतिम निपटान से पूर्व लाभार्थी की मुद्रा में परिवर्तित किया जाएगा।
- पुष्टि और रिपोर्टिंग: निपटान पूर्ण होने के बाद, प्रेषक और प्राप्तकर्ता दोनों बैंकों को पुष्टि संदेश प्राप्त होते हैं, जो दर्शाते हैं कि लेनदेन सफलतापूर्वक संसाधित हो चुका है। बैंकों को अपने लेनदेन का अभिलेख रखना अनिवार्य है, जो समय-समय पर लेखा-परीक्षा और रिपोर्टिंग आवश्यकताओं के अधीन होते हैं।
यह ध्यान देना महत्वपूर्ण है कि यद्यपि CNAPS उपर्युक्त प्रक्रियाओं के माध्यम से अन्य RTGS प्रणालियों के साथ संवाद कर सकता है, तथापि एकीकरण और अंतर-संचालनीयता का स्तर विनियामक ढाँचों, कॉरेस्पोंडेंट बैंकिंग संबंधों तथा संबंधित पक्षों की तकनीकी क्षमताओं के अनुसार भिन्न हो सकता है।
हाल के वर्षों में CNAPS तथा अन्य RTGS प्रणालियों के बीच एकीकरण और सहयोग को सुदृढ़ करने की पहलें की गई हैं। उदाहरणतः, चीन ने 2015 में रेनमिनबी भुगतानों के लिए क्रॉस-बॉर्डर इंटरबैंक पेमेंट सिस्टम (CIPS) आरंभ किया, और PBOC ने अनेक केंद्रीय बैंकों के साथ द्विपक्षीय मुद्रा अदला-बदली समझौते किए हैं।
कुल मिलाकर, CNAPS और अन्य RTGS प्रणालियों के बीच पारस्परिक क्रिया सीमा-पार भुगतान और निपटान को सुगम बनाने के लिए कॉरेस्पोंडेंट बैंकिंग संबंधों, SWIFT जैसी स्थापित संदेश प्रणालियों और विदेशी मुद्रा लेन-देन पर निर्भर करती है। वैश्विक वित्तीय जगत में इन प्रणालियों की दक्षता, सुरक्षा और अंतर-संचालनीयता को बेहतर बनाने के प्रयास जारी हैं।
SIC
स्विस इंटरबैंक क्लियरिंग (SIC) भुगतान प्रणाली स्विट्ज़रलैंड की केंद्रीय भुगतान प्रणाली के रूप में कार्य करती है। यह 10 जून 1987 से संचालित है और स्विस नेशनल बैंक के तत्वावधान में SIX Interbank Clearing Ltd (SIC Ltd) द्वारा प्रबंधित की जाती है। SIC प्रणाली के प्रमुख प्रतिभागियों में स्विस बैंक तथा अन्य वित्तीय बाज़ार संस्थाएँ शामिल हैं।
बड़े मूल्य के लेनदेन के अतिरिक्त, SIC वित्तीय बाज़ार प्रतिभागियों द्वारा प्रदान की जाने वाली सेवाओं से संबंधित खुदरा भुगतानों का भी प्रसंस्करण करता है, जैसे बैंक अंतरण, कार्ड भुगतान और डायरेक्ट डेबिट। SIC प्रणाली ने अपनी स्थापना के बाद से लेनदेन की संख्या और निपटाए गए लेनदेन के मूल्य, दोनों में निरंतर वृद्धि दर्ज की है।
SIC प्रणाली के बारे में अधिक जानकारी के लिए, स्विस नेशनल बैंक और SIC Ltd द्वारा संयुक्त रूप से प्रकाशित 'द स्विस इंटरबैंक क्लियरिंग (SIC) पेमेंट सिस्टम – रिपोर्ट ऑन द SIC सिस्टम एंड डिस्क्लोज़र रिपोर्ट' देखें। 'रिपोर्ट ऑन द SIC सिस्टम' शीर्षक वाला पहला खंड स्विस इंटरबैंक क्लियरिंग भुगतान प्रणाली का विवरण प्रदान करता है। व्यवस्थागत रूप से महत्वपूर्ण वित्तीय बाज़ार अवसंरचना होने के नाते, SIC प्रणाली वित्तीय बाज़ार अवसंरचनाओं के लिए CPMI-IOSCO सिद्धांतों (PFMI) का पालन करती है। दूसरा खंड, 'डिस्क्लोज़र रिपोर्ट ऑन द SIC सिस्टम', SIC प्रणाली पर संबंधित CPMI-IOSCO सिद्धांतों के अनुप्रयोग को प्रदर्शित करता है।
BOJ-NET
बैंक ऑफ जापान फाइनेंशियल नेटवर्क सिस्टम (BOJ-NET) बैंक ऑफ जापान द्वारा संचालित रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है। यह जापानी वित्तीय बाज़ार अवसंरचना का एक महत्वपूर्ण घटक है और देश में वित्तीय संस्थानों के बीच जापानी येन के लेन-देन का सुरक्षित एवं कुशल निपटान सुनिश्चित करता है।
BOJ-NET बड़े मूल्य के भुगतानों, जैसे अंतर-बैंक अंतरण, प्रतिभूति लेनदेन और केंद्रीय बैंक संचालन, के वास्तविक समय में निपटान की सुविधा प्रदान करता है। लेनदेन का निपटान व्यक्तिगत रूप से और वास्तविक समय में होता है, अर्थात प्रत्येक भुगतान तत्काल और अपरिवर्तनीय रूप से संसाधित होता है, जिससे निपटान में विलंब या चूक का जोखिम समाप्त हो जाता है।
BOJ-NET के संचालन का अवलोकन:
- लेन-देन प्रस्तुतीकरण: सहभागी वित्तीय संस्थाएँ अपने भुगतान निर्देश BOJ-NET को, सीधे अथवा किसी कॉरेस्पोंडेंट बैंक के माध्यम से, प्रस्तुत करती हैं।
- रियल-टाइम प्रसंस्करण: BOJ-NET भुगतान निर्देशों को लेनदेन-दर-लेनदेन आधार पर संसाधित करता है। लेनदेन को स्वीकृत करने से पहले प्रणाली प्रेषक के खाते में पर्याप्त निधि की उपलब्धता का सत्यापन करती है। स्वीकृति के बाद निधि प्रेषक के खाते से प्राप्तकर्ता के खाते में तत्काल और अपरिवर्तनीय रूप से अंतरित हो जाती है।
- निपटान की अंतिमता: BOJ-NET में निपटान अंतिम और अप्रतिसंहरणीय होता है। एक बार लेनदेन संसाधित हो जाने पर उसे पलटा या संशोधित नहीं किया जा सकता। यह विशेषता निश्चितता का उच्च स्तर प्रदान करती है और सहभागी संस्थाओं के लिए निपटान जोखिम को कम करती है।
- सतत संचालन: BOJ-NET कार्य-घंटों के दौरान निरंतर संचालित होता है, जिससे भुगतान निर्देश दिन भर वास्तविक समय में प्रस्तुत और निपटाए जा सकते हैं। इससे वित्तीय संस्थाएँ अपनी तरलता का अधिक प्रभावी प्रबंधन कर पाती हैं और जापानी वित्तीय प्रणाली की स्थिरता बनाए रखने में सहायता मिलती है।
- केंद्रीय बैंक की निगरानी: बैंक ऑफ जापान BOJ-NET के संचालन की निगरानी करता है, जिससे प्रणाली की विश्वसनीयता, सुरक्षा और विनियामक आवश्यकताओं के अनुपालन को सुनिश्चित किया जाता है।
RITS
रिज़र्व बैंक इन्फॉर्मेशन एंड ट्रांसफर सिस्टम (RITS) ऑस्ट्रेलिया की RTGS प्रणाली है, जिसका संचालन रिज़र्व बैंक ऑफ ऑस्ट्रेलिया द्वारा किया जाता है। यह भाग लेने वाली वित्तीय संस्थाओं के बीच उच्च-मूल्य वाले ऑस्ट्रेलियाई डॉलर लेनदेन के वास्तविक-समय निपटान की सुविधा प्रदान करती है। RITS हाई-वैल्यू क्लियरिंग सिस्टम (HVCS) और बल्क इलेक्ट्रॉनिक क्लियरिंग सिस्टम (BECS) जैसी अन्य ऑस्ट्रेलियाई भुगतान प्रणालियों के लिए निपटान प्रणाली के रूप में भी कार्य करती है।
RITS बड़े मूल्य के भुगतानों, जैसे अंतर-बैंक अंतरण, प्रतिभूति लेनदेन और केंद्रीय बैंक परिचालन, के वास्तविक समय में निपटान की सुविधा प्रदान करता है। लेनदेन का निपटान व्यक्तिगत रूप से और वास्तविक समय में होता है, अर्थात प्रत्येक भुगतान तुरंत और अप्रतिसंहरणीय रूप से संसाधित होता है, जिससे निपटान में विलंब या चूक का जोखिम कम होता है।
RITS के संचालन का अवलोकन:
- लेन-देन प्रस्तुतीकरण: भाग लेने वाली वित्तीय संस्थाएँ अपने भुगतान निर्देश RITS को प्रस्तुत करती हैं, सीधे या किसी कॉरेस्पोंडेंट बैंक के माध्यम से।
- रियल-टाइम प्रसंस्करण: RITS भुगतान निर्देशों का प्रसंस्करण प्रत्येक लेन-देन के आधार पर करता है। प्रणाली लेन-देन को अनुमोदित करने से पहले प्रेषक के खाते में पर्याप्त निधि की उपलब्धता का सत्यापन करती है। अनुमोदन के पश्चात निधि तत्काल और अपरिवर्तनीय रूप से प्रेषक के खाते से प्राप्तकर्ता के खाते में अंतरित हो जाती है।
- निपटान की अंतिमता: RITS में निपटान अंतिम और अप्रतिसंहरणीय होता है। एक बार लेन-देन संसाधित हो जाने के बाद उसे उलटा या संशोधित नहीं किया जा सकता। यह विशेषता उच्च स्तर की निश्चितता प्रदान करती है और भाग लेने वाली संस्थाओं के लिए निपटान जोखिम को कम करती है।
- निरंतर संचालन: RITS कारोबारी घंटों के दौरान निरंतर संचालित होता है, जिससे भुगतान निर्देश पूरे दिन वास्तविक समय में प्रस्तुत और निपटाए जा सकते हैं। इससे वित्तीय संस्थाएँ अपनी तरलता का अधिक प्रभावी ढंग से प्रबंधन कर पाती हैं और ऑस्ट्रेलियाई वित्तीय प्रणाली की स्थिरता बनाए रखने में सहायता मिलती है।
- केंद्रीय बैंक की निगरानी: रिज़र्व बैंक ऑफ ऑस्ट्रेलिया RITS के संचालन की निगरानी करता है और प्रणाली की विश्वसनीयता, सुरक्षा तथा विनियामक आवश्यकताओं के अनुपालन को सुनिश्चित करता है।
बड़ी राशि भुगतान प्रणालियाँ (LVPS)
EURO1 एक विशिष्ट निजी-क्षेत्र की बड़ी-मूल्य भुगतान प्रणाली है, जिसे पूरे यूरोप में उसी दिन के उच्च-प्राथमिकता वाले यूरो लेन-देन के निपटान के लिए डिज़ाइन किया गया है। यह प्रणाली मुख्यतः घरेलू और सीमा-पार, दोनों प्रकार के उच्च-मूल्य, समय-संवेदी लेन-देन के प्रसंस्करण के लिए बनाई गई है।
प्रत्येक भुगतान संसाधित होते ही अंतिम हो जाता है, जबकि प्रतिभागी दिन के अंत में T2 में केवल अपनी निवल शेष राशियों का निपटान करते हैं।
रियल-टाइम ग्रॉस सेटलमेंट (RTGS) के समकक्ष नेट निपटान प्रणाली के रूप में संचालित, EURO1 को प्रणालीगत रूप से महत्वपूर्ण भुगतान प्रणाली के रूप में वर्गीकृत किया गया है और इसकी निगरानी यूरोपीय केंद्रीय बैंक द्वारा की जाती है।
EURO1 का संचालन जनवरी 1999 में यूरो की शुरुआत के साथ आरंभ हुआ, जिसने ECU क्लियरिंग सिस्टम का स्थान लिया। इसका संचालन EBA CLEARING करता है; T2 में रखा गया संपार्श्विक-समर्थित तरलता पूल यह सुनिश्चित करता है कि किसी प्रतिभागी के विफल होने पर भी निपटान पूर्ण हो।
कंटीन्यूअस लिंक्ड सेटलमेंट (CLS) विदेशी मुद्रा (FX) बाज़ार में निपटान जोखिम को समाप्त करने के लिए डिज़ाइन की गई एक विशिष्ट वैश्विक वित्तीय प्रणाली है। निपटान जोखिम, जिसे हर्स्टाट (Herstatt) जोखिम भी कहा जाता है, तब उत्पन्न होता है जब किसी FX व्यापार का एक पक्ष अपने द्वारा बेची गई मुद्रा सुपुर्द कर देता है, किंतु अपने द्वारा खरीदी गई मुद्रा प्राप्त नहीं करता, जो प्रायः समय-क्षेत्र के अंतर या प्रतिपक्ष की चूक के कारण होता है। CLS की स्थापना इसी जोखिम का समाधान करने और वैश्विक FX बाज़ार की समग्र स्थिरता एवं दक्षता बढ़ाने के लिए की गई थी।
CLS भुगतान-बनाम-भुगतान (PVP) तंत्र का उपयोग करके कार्य करता है, जो यह सुनिश्चित करता है कि विदेशी मुद्रा लेनदेन के दोनों पक्षों का निपटान एक साथ हो, जिससे किसी एक पक्ष को अपना भुगतान प्राप्त न होने का जोखिम समाप्त हो जाता है। प्रत्येक निर्देश का निपटान सकल आधार पर होता है, किंतु सदस्य प्रत्येक मुद्रा में केवल अपनी निवल स्थिति के लिए निधि उपलब्ध कराते हैं, जिससे आवश्यक चलनिधि में उल्लेखनीय कमी आती है।
CLS के संचालन का अवलोकन:
- प्रस्तुति: सदस्य बैंक अपने FX ट्रेड CLS को प्रस्तुत करते हैं, जिनका मिलान और पुष्टि प्रणाली के भीतर की जाती है। प्रत्येक सदस्य बैंक का एक निर्दिष्ट निपटान सदस्य होता है, जो प्रस्तुत ट्रेडों से उत्पन्न भुगतान दायित्वों का निपटान करने के लिए उत्तरदायी है।
- बहुपक्षीय नेटिंग: CLS प्रत्येक सदस्य बैंक और मुद्रा के लिए निवल भुगतान दायित्वों की गणना करता है, जिसमें प्रत्येक मुद्रा की खरीद और बिक्री दोनों को ध्यान में रखा जाता है। यह प्रक्रिया उन लेनदेन की समग्र मात्रा और मूल्य को उल्लेखनीय रूप से घटा देती है जिनका निपटान किया जाना है।
- निपटान: निपटान सदस्य अपनी निवल राशियाँ सहभागी केंद्रीय बैंकों में CLS Bank के खातों में जमा करते हैं। इसके पश्चात CLS Bank अपनी बहियों में दोनों मुद्राओं के पक्षों को एक साथ डेबिट और क्रेडिट करके प्रत्येक सौदे का निपटान करता है, और परिणामी शेष राशियों का भुगतान करता है।
- रिपोर्टिंग: CLS सदस्य बैंकों को उनके प्रस्तुत सौदों की स्थिति पर रियल-टाइम अपडेट, तथा उनकी निपटान गतिविधि का विवरण देने वाली दिन-अंत रिपोर्टें उपलब्ध कराता है।
CLS का स्वामित्व उसके सदस्य बैंकों के पास है। CLS Bank का विनियमन फ़ेडरल रिज़र्व द्वारा किया जाता है और उसकी निगरानी उन केंद्रीय बैंकों की एक समिति करती है जिनकी मुद्राओं का वह निपटान करता है। वर्तमान में यह 18 मुद्राओं का निपटान करता है।
CHIPS
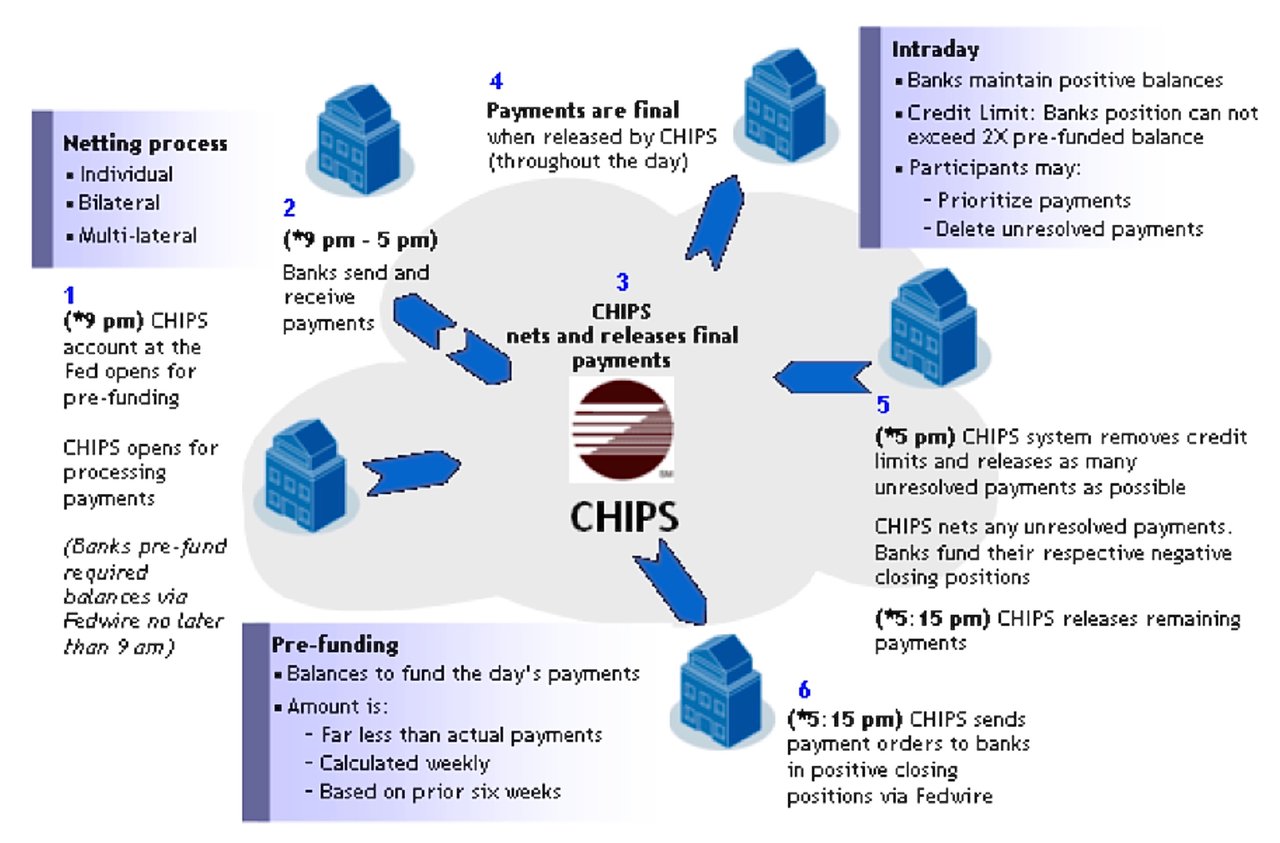
CHIPS (क्लियरिंग हाउस इंटरबैंक पेमेंट्स सिस्टम) एक बड़े पैमाने की, निजी क्षेत्र की संयुक्त राज्य अमेरिका डॉलर (USD) क्लियरिंग प्रणाली है, जिसका संचालन द क्लियरिंग हाउस द्वारा किया जाता है, जो कई बड़े अमेरिकी वाणिज्यिक बैंकों के स्वामित्व वाला एक बैंकिंग संघ एवं भुगतान कंपनी है। यह प्रणाली घरेलू और अंतरराष्ट्रीय दोनों प्रकार के भुगतानों को संभालती है तथा 2025 में प्रतिदिन औसतन लगभग USD 2 ट्रिलियन का क्लियरिंग और निपटान करती है। CHIPS सुरक्षित, कुशल और त्वरित अंतर-बैंक लेनदेन को सुगम बनाकर अमेरिकी एवं वैश्विक वित्तीय प्रणालियों के सुचारु संचालन में महत्वपूर्ण भूमिका निभाती है।
CHIPS की मुख्य विशेषताओं और कार्यप्रणाली को इस प्रकार संक्षेप में प्रस्तुत किया जा सकता है:
- तीव्र और अंतिम भुगतान: CHIPS पूर्व-वित्तपोषित शेष राशियों के विरुद्ध दिन भर निरंतर भुगतान जारी करता है। CHIPS द्वारा जारी किए जाते ही भुगतान अंतिम हो जाता है। इससे भाग लेने वाले बैंकों के लिए निश्चितता प्राप्त होती है और जोखिम घटता है।
- कुशल चलनिधि बचत तंत्र: CHIPS एक पेटेंटकृत एल्गोरिदम का उपयोग करता है जो भुगतानों का मिलान और नेटिंग करता है, जिससे क्लियरिंग प्रक्रिया की दक्षता में उल्लेखनीय वृद्धि होती है। नेटिंग वह प्रक्रिया है जिसमें दो पक्षों के बीच अनेक लेन-देन एक-दूसरे के विरुद्ध समायोजित किए जाते हैं, जिसके परिणामस्वरूप प्रत्येक प्रतिभागी के लिए एकल निवल देय या प्राप्य राशि बनती है। इससे निपटान हेतु लेन-देन की कुल संख्या घटती है, जिसके फलस्वरूप इन लेन-देन के निपटान के लिए आवश्यक चलनिधि (नकदी या नकदी-समतुल्य) की मात्रा कम हो जाती है। यह बैंकों के लिए विशेष रूप से लाभदायक है, क्योंकि इससे उन्हें अपनी चलनिधि का अधिक प्रभावी प्रबंधन करने में सहायता मिलती है और महँगे इंट्रा-डे उधार की आवश्यकता कम होती है।
- सहभागिता एवं पात्रता: CHIPS एक सदस्यता-आधारित प्रणाली है, जो संयुक्त राज्य अमेरिका में विनियमित कार्यालय रखने वाले बैंकों के लिए खुली है। CHIPS में भाग लेने के लिए बैंकों को वित्तीय सुदृढ़ता, परिचालन क्षमता और विनियामक अनुपालन सहित विशिष्ट पात्रता मानदंड पूरे करने होते हैं। द क्लियरिंग हाउस अपने सदस्यों के अनुपालन की निगरानी करने और उसे सुनिश्चित करने के लिए उत्तरदायी है।
- सुरक्षा और जोखिम प्रबंधन: CHIPS में प्रणाली की अखंडता और स्थिरता सुनिश्चित करने के लिए सुदृढ़ सुरक्षा उपाय और जोखिम प्रबंधन पद्धतियाँ लागू हैं। CHIPS को प्रणालीगत रूप से महत्वपूर्ण वित्तीय बाज़ार उपयोगिता के रूप में नामित किया गया है और इसका पर्यवेक्षण फ़ेडरल रिज़र्व द्वारा किया जाता है।
- अन्य भुगतान प्रणालियों की पूरक: CHIPS, Fedwire जैसी अन्य प्रमुख भुगतान प्रणालियों के साथ संचालित होती है, उनकी सेवाओं की पूरक बनती है और बड़े मूल्य के USD लेन-देन के लिए एक वैकल्पिक माध्यम प्रदान करती है। जहाँ Fedwire फ़ेडरल रिज़र्व द्वारा संचालित एक रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है, वहीं CHIPS एक निजी क्षेत्र की प्रणाली है जो अधिक दक्षता के लिए लेन-देन के नेटिंग पर केंद्रित है।
सारांशतः, CHIPS एक बड़े पैमाने की निजी क्षेत्र की क्लियरिंग प्रणाली है जो घरेलू और अंतरराष्ट्रीय, दोनों प्रकार के USD भुगतानों के लिए है। यह त्वरित और अंतिम भुगतान प्रदान करती है, एक पेटेंटयुक्त नेटिंग एल्गोरिदम के माध्यम से कुशल चलनिधि-बचत तंत्र अपनाती है, और सुरक्षा तथा जोखिम प्रबंधन के उच्च मानक बनाए रखती है। CHIPS अन्य भुगतान प्रणालियों के साथ संचालित होती है और अमेरिकी तथा वैश्विक वित्तीय अवसंरचना का एक महत्वपूर्ण घटक है।
FED-wire और CHIPS अंतरणों के बीच समानताएँ और अंतर।
ये दोनों प्रणालियाँ अमेरिकी वित्तीय प्रणाली के कार्यकरण के लिए अनिवार्य हैं, और बैंकों तथा अन्य वित्तीय संस्थानों के बीच बड़ी धनराशियों के अंतरण को सुगम बनाती हैं।
- FED-wire, अर्थात फ़ेडरल रिज़र्व वायर नेटवर्क, संयुक्त राज्य अमेरिका में फ़ेडरल रिज़र्व द्वारा संचालित एक रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है। यह भाग लेने वाले बैंकों के बीच निधि अंतरण का तत्काल, अंतिम और अप्रतिसंहरणीय निपटान प्रदान करती है।
- CHIPS, अर्थात क्लियरिंग हाउस इंटरबैंक पेमेंट्स सिस्टम, एक निजी स्वामित्व वाली और निजी रूप से संचालित उच्च-मूल्य भुगतान प्रणाली है। यह द क्लियरिंग हाउस के स्वामित्व में है, जो अमेरिका के सबसे बड़े बैंकों और कुछ अंतरराष्ट्रीय बैंकों का एक संघ है। CHIPS Fedwire की तरह सकल निपटान प्रणाली नहीं है; यह भुगतानों का मिलान करती है और दिन भर निरंतर रूप से फ़ेडरल रिज़र्व में रखी पूर्व-वित्तपोषित शेष राशियों के विरुद्ध उनका नेटिंग करती है, और दिन के अंत में अंतिम समापन होता है।
FED-wire और CHIPS के बीच समानताएँ:
- ये दोनों इलेक्ट्रॉनिक निधि अंतरण प्रणालियाँ हैं, जिनका उपयोग संयुक्त राज्य अमेरिका में बैंकों और वित्तीय संस्थानों के बीच बड़े मूल्य के लेन-देन को सुगम बनाने के लिए किया जाता है।
- दोनों अमेरिकी वित्तीय प्रणाली के सुचारु संचालन के लिए आवश्यक हैं और अमेरिकी डॉलर की आरक्षित मुद्रा के रूप में स्थिरता एवं दक्षता बनाए रखने के लिए अत्यंत महत्वपूर्ण हैं।
- दोनों प्रणालियाँ संबंधित प्राधिकारियों, जैसे Federal Reserve, के विनियमन और पर्यवेक्षण के अधीन हैं।
FED-wire और CHIPS के बीच अंतर:
स्वामित्व और संचालन:
- FED-wire का संचालन संयुक्त राज्य अमेरिका के केंद्रीय बैंक फ़ेडरल रिज़र्व द्वारा किया जाता है, जबकि CHIPS बैंकों के एक निजी संघ (The Clearing House) के स्वामित्व और संचालन में है।
निपटान तंत्र:
- FED-wire एक रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है, जो प्रत्येक लेन-देन का तत्काल एवं अंतिम निपटान प्रदान करती है। दूसरी ओर, CHIPS चलनिधि-बचत करने वाले नेटिंग तंत्र का उपयोग करती है: भुगतानों का परस्पर मिलान एवं समायोजन किया जाता है और उन्हें निरंतर जारी किया जाता है।
लेनदेन की अंतिमता:
- दोनों प्रणालियाँ अंतिमता प्रदान करती हैं: Fedwire भुगतान निपटान होते ही अंतिम हो जाता है, CHIPS भुगतान जारी होते ही। CHIPS भुगतानों को पूर्ववत नहीं करता।
पहुँच:
- FED-wire तक पहुँच सामान्यतः उन बैंकों तक सीमित है जिनका फ़ेडरल रिज़र्व में खाता है, जबकि CHIPS तक पहुँच उसके सदस्य बैंकों तक सीमित है, जिनमें घरेलू और अंतरराष्ट्रीय दोनों प्रकार की वित्तीय संस्थाएँ शामिल हैं।
लेनदेन की मात्रा और मूल्य:
- Fedwire प्रतिदिन अपेक्षाकृत अधिक कुल मूल्य का निपटान करता है; CHIPS अंतरराष्ट्रीय अमेरिकी-डॉलर भुगतानों के एक बड़े हिस्से का संचालन करता है।
उपयोग के मामले:
- यद्यपि दोनों प्रणालियाँ बड़े मूल्य के लेन-देन के लिए उपयोग की जाती हैं, FED-wire का उपयोग सामान्यतः सरकारी प्रतिभूतियों के निपटान और अंतर-बैंक हस्तांतरण जैसे लेन-देन के लिए होता है, जबकि CHIPS का उपयोग प्रायः विदेशी मुद्रा लेन-देन और व्यापार वित्त जैसे अंतरराष्ट्रीय लेन-देन के लिए किया जाता है।
FED-wire और CHIPS दोनों अमेरिकी वित्तीय प्रणाली के आवश्यक घटक हैं, जो बड़े मूल्य के लेनदेन को सुगम बनाने में महत्वपूर्ण भूमिका निभाते हैं। इनमें कुछ समानताएँ हैं, किंतु स्वामित्व, संचालन और निपटान तंत्र के संदर्भ में प्रमुख अंतर भी हैं।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।
यदि आप जानना चाहते हैं कि RTGS प्रणाली के माध्यम से हमारे पास अपने खातों में निधियाँ कैसे अंतरित करें, तो कृपया हमारे केंद्रीय बैंक संबंध प्रमुख श्री Henry Kofi से संपर्क करें।