बैंक
मुद्रा नियंत्रण
बैंक, FATF और MONEYVAL जैसी अंतरराष्ट्रीय संस्थाएँ तथा राष्ट्रीय प्राधिकरण मुद्रा अंतरणों का विनियमन, नियंत्रण और संवीक्षा किस प्रकार करते हैं
1. बैंकों द्वारा विनियामक अनुपालन
अपने ग्राहक को जानें (KYC)
- ग्राहक की पहचान। वैधानिक नाम, जन्मतिथि, पते और पहचान संख्या का संग्रहण एवं सत्यापन।
- ग्राहक उचित परिश्रम (सीडीडी)। जोखिम प्रोफ़ाइल तैयार करने के लिए प्रत्येक संबंध की प्रकृति और उद्देश्य को समझना।
- संवर्धित उचित परिश्रम (EDD)। उच्च-जोखिम वाले ग्राहकों के लिए विस्तृत पृष्ठभूमि जाँच और निरंतर लेनदेन निगरानी।
धन-शोधन निवारण (AML)
- संदिग्ध गतिविधि रिपोर्टें। संस्थाओं को असामान्य या संदिग्ध लेन-देन की सूचना प्राधिकारियों को देनी होती है।
- मुद्रा लेनदेन रिपोर्ट। एक निर्धारित सीमा से अधिक नकद लेनदेनों की अनिवार्य रिपोर्ट, उदाहरण के लिए संयुक्त राज्य अमेरिका में USD 10,000।
- अभिलेख-संधारण। लेनदेन अभिलेख एक निर्धारित अवधि, सामान्यतः पाँच से सात वर्ष, तक रखे जाते हैं और पर्यवेक्षकों को उपलब्ध रहते हैं।
प्रतिबंध जाँच
प्रत्येक लेन-देन की जाँच संयुक्त राष्ट्र, अमेरिकी विदेशी परिसंपत्ति नियंत्रण कार्यालय (OFAC), यूरोपीय संघ तथा अन्य प्राधिकरणों की प्रतिबंध सूचियों के विरुद्ध की जाती है:
- स्वचालित स्क्रीनिंग। सॉफ़्टवेयर सभी पक्षों के नामों का सूचियों से मिलान करता है।
- मैन्युअल समीक्षा। अनुपालन अधिकारी प्रत्येक संभावित मिलान की जाँच करते हैं।
2. जोखिम प्रबंधन प्रणालियाँ
लेन-देन की निगरानी
- पैटर्न की पहचान। एल्गोरिदम ऐसी गतिविधि की पहचान करते हैं जो ग्राहक के सामान्य व्यवहार से भिन्न हो।
- विसंगति की पहचान। बड़े लेन-देन, निधियों के तीव्र संचलन तथा उच्च जोखिम वाले क्षेत्राधिकारों को किए गए अंतरणों को चिह्नित किया जाता है।
- अलर्ट। चिह्नित लेनदेन जाँच के लिए अनुपालन दलों को भेजे जाते हैं।
जोखिम-आधारित दृष्टिकोण
- ग्राहक जोखिम मूल्यांकन। ग्राहकों का वर्गीकरण भौगोलिक क्षेत्र, उद्योग, लेनदेन के प्रकार और संबंध की अवधि के आधार पर किया जाता है।
- सतत निगरानी। जोखिम प्रोफ़ाइल को अद्यतन रखा जाता है और लेन-देन को उनके विरुद्ध आँका जाता है।
- संवर्धित उपाय। उच्च-जोखिम वाले ग्राहकों और क्षेत्राधिकारों के लिए अतिरिक्त संवीक्षा और अनुमोदन।
3. प्रौद्योगिकी
- वितरित बही-खाते। लेनदेन का अपरिवर्तनीय अभिलेख अंतरणों को पारदर्शी और अनुरेखणीय बनाता है; स्मार्ट कॉन्ट्रैक्ट सहमत शर्तें पूरी होने पर स्वचालित रूप से निष्पादित होते हैं।
- कृत्रिम बुद्धिमत्ता और मशीन लर्निंग। पूर्वानुमान मॉडल संभावित धोखाधड़ी की प्रारंभिक पहचान करते हैं और पहचान क्षमता में सुधार के लिए ऐतिहासिक डेटा से सीखते हैं।
- एन्क्रिप्शन और साइबर सुरक्षा। लेन-देन के आँकड़े एन्क्रिप्टेड रहते हैं, और फ़ायरवॉल, घुसपैठ की पहचान तथा नियमित अंकेक्षण सहित बहुस्तरीय सुरक्षा उपाय हमलों से बचाव करते हैं।
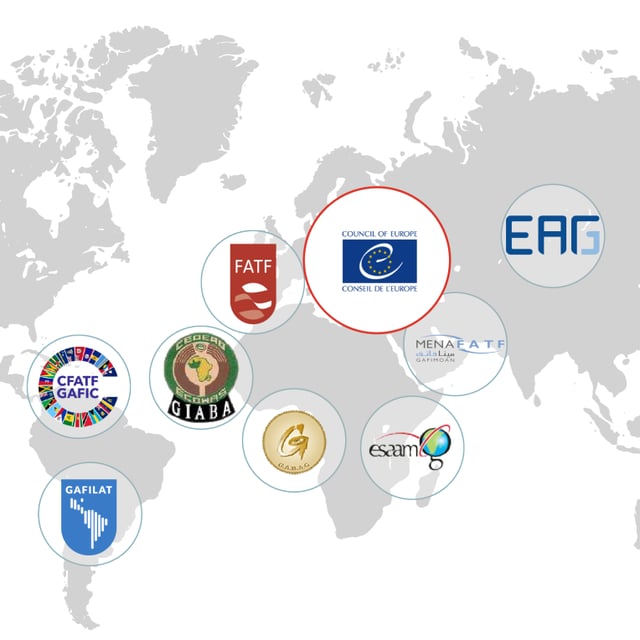
4. अंतर्राष्ट्रीय निकाय: FATF और MONEYVAL
वित्तीय कार्रवाई कार्य बल (FATF)
- मानक। चालीस सिफ़ारिशें AML और CFT उपायों के लिए वैश्विक ढाँचा निर्मित करती हैं।
- पारस्परिक मूल्यांकन। प्रत्येक देश के अनुपालन का आवधिक आकलन, जो विस्तृत रिपोर्टों में प्रकाशित किया जाता है।
- सार्वजनिक सूचियाँ। जिन क्षेत्राधिकारों में रणनीतिक कमियाँ हैं, उन्हें बढ़ी हुई निगरानी ("ग्रे सूची") के अंतर्गत रखा जाता है अथवा कार्रवाई हेतु आह्वान ("ब्लैक सूची") के अधीन किया जाता है, जिसके वास्तविक आर्थिक और वित्तीय परिणाम होते हैं।
MONEYVAL
- मूल्यांकन। सदस्य देशों के AML और CFT ढाँचों का प्रभावशीलता पर विशेष ध्यान देते हुए गहन मूल्यांकन।
- अनुवर्ती कार्रवाई। इस संबंध में नियमित रिपोर्टें कि चिह्नित कमियों का निवारण हुआ है या नहीं।
- तकनीकी सहायता। सदस्य राज्यों के लिए सहयोग और प्रशिक्षण।
5. राष्ट्रीय नियम
- कुछ लेन-देन, देशों या संस्थाओं पर निषेध और प्रतिबंध।
- लाइसेंसिंग। वित्तीय संस्थाओं के लिए लाइसेंस आवश्यक है और वे लेखा-परीक्षा तथा निरीक्षण के अधीन होती हैं।
- AML और CFT कानून, जिनमें उल्लंघन पर कठोर दंड का प्रावधान है।
6. केंद्रीय डेटाबेस
- वित्तीय आसूचना इकाइयाँ (FIU)। राष्ट्रीय एजेंसियाँ जो धन शोधन और आतंकवाद के वित्तपोषण का मुकाबला करने के लिए लेनदेन डेटा एकत्र एवं विश्लेषित करती हैं।
- रिपोर्टिंग प्रणालियाँ। ऐसे मंच जिनके माध्यम से संस्थाएँ बड़े या संदिग्ध लेनदेन की सूचना देती हैं, जिससे प्राधिकारी लगभग वास्तविक समय में निगरानी कर सकते हैं।
7. विनिमय नियंत्रण
- पूंजी नियंत्रण। किसी देश से बाहर जा सकने वाली मुद्रा की मात्रा पर लगाई गई सीमाएँ, जिनका उद्देश्य पूंजी पलायन को रोकना और स्थिरता बनाए रखना है।
- रिपोर्टिंग दायित्व। एक निर्धारित सीमा से अधिक के अंतरराष्ट्रीय लेन-देन की सूचना केंद्रीय बैंक अथवा अन्य प्राधिकरण को देनी होती है।
8. अंतरराष्ट्रीय सहयोग
- सूचना-साझाकरण समझौते, द्विपक्षीय और बहुपक्षीय।
- सीमा-पार वित्तीय अपराध के विरुद्ध देशों और अंतरराष्ट्रीय संगठनों के संयुक्त कार्य बल।
संक्षेप में
मुद्रा अंतरणों का नियंत्रण एक बहु-स्तरीय प्रक्रिया है। इसमें विनियामक अनुपालन, जोखिम प्रबंधन प्रणालियाँ और निगरानी प्रौद्योगिकी सम्मिलित हैं, और कोई एक स्तर अकेले पर्याप्त नहीं है। FATF और MONEYVAL मानक निर्धारित करते हैं, देशों का मूल्यांकन करते हैं और सहयोग को बढ़ावा देते हैं; राष्ट्रीय प्राधिकरण अपने स्वयं के नियम, केंद्रीय निगरानी और विनिमय नियंत्रण जोड़ते हैं। ये सभी स्तर मिलकर अवैध वित्त के विरुद्ध वैश्विक वित्तीय प्रणाली की अखंडता और स्थिरता की रक्षा करते हैं।