धनशोधन निवारण (AML) और अपने ग्राहक को जानें (KYC) नीति
अनुमोदित: प्रबंध निदेशक मंडल द्वारा
1. उद्देश्य और दायरा
यह नीति International Finance Bank LTD (IFB) के धन शोधन निवारण (AML) और अपने ग्राहक को जानें (KYC) अनुपालन ढाँचे को स्थापित करती है। यह राष्ट्रीय एवं अंतरराष्ट्रीय विनियमों के अनुपालन को सुनिश्चित करती है, जिनमें निम्नलिखित सम्मिलित हैं, परंतु इन्हीं तक सीमित नहीं:
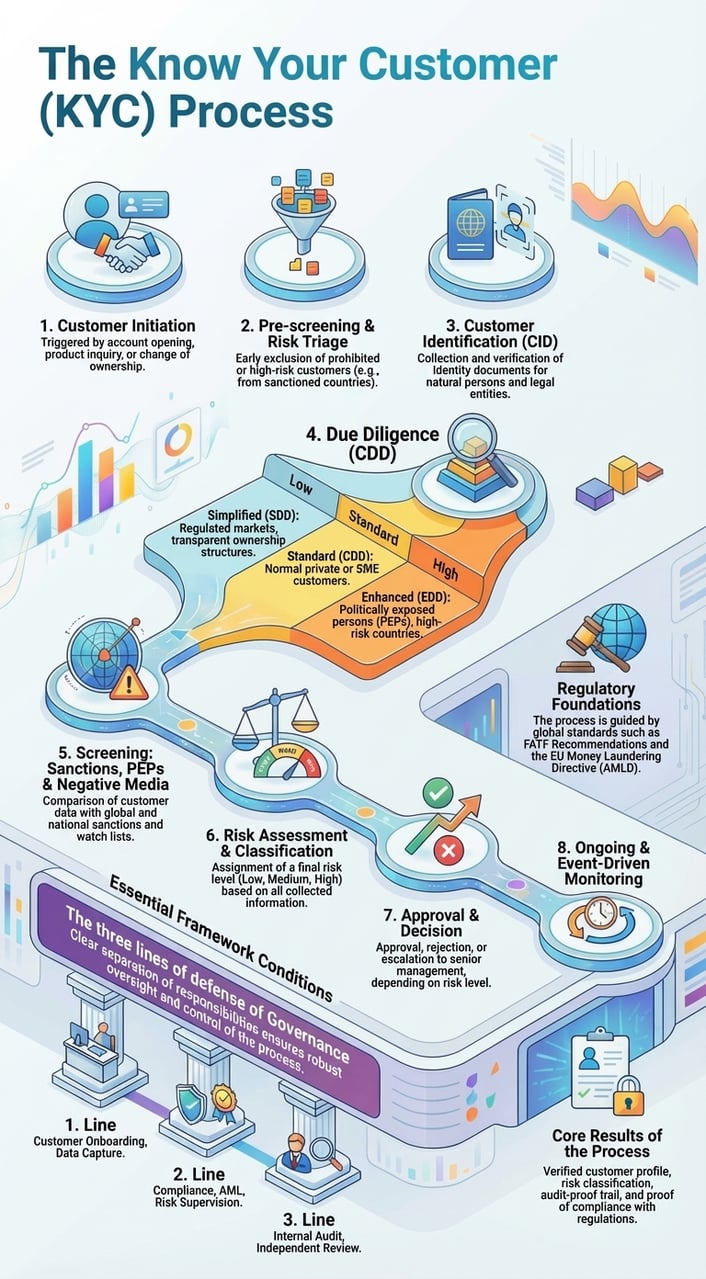
- EU AML निर्देश (5AMLD, 6AMLD) और 10 जुलाई 2027 से एंटी-मनी लॉन्ड्रिंग विनियम (EU) 2024/1624
- कोमोरोस संघ के अंजुआन का धन-शोधन निवारण संबंधी कानून, जिसमें धन-शोधन (निवारण) अधिनियम 008/2005 शामिल है
- Financial Action Task Force (FATF) की अनुशंसाएँ
- प्रासंगिक स्विस, लिकटेंस्टीन एवं अंतरराष्ट्रीय मानक
यह नीति IFB की ओर से कार्य करने वाले सभी कर्मचारियों, अधिकारियों, परामर्शदाताओं, मध्यस्थों और सेवा प्रदाताओं पर लागू होती है।
2. उद्देश्य
इस नीति के उद्देश्य हैं:
- कंपनी के बुनियादी ढांचे के वित्तीय अपराध में दुरुपयोग को रोकना।
- जोखिम-संवेदी दृष्टिकोण के माध्यम से ग्राहकों की पहचान करना और उसका सत्यापन करना।
- संदिग्ध गतिविधियों की निगरानी, जाँच और रिपोर्टिंग करना।
- विनियामकों और प्रतिपक्षों के लिए एक प्रमाणित एवं बचाव-योग्य ऑडिट ट्रेल स्थापित करना।
- मनी लॉन्ड्रिंग और आतंकवाद के वित्तपोषण के प्रति शून्य-सहिष्णुता की संस्कृति बनाए रखें।
3. ग्राहक उचित परिश्रम (CDD)
IFB ग्राहकों को तीन मुख्य प्रकारों में वर्गीकृत करेगा: प्राकृतिक व्यक्ति, विधिक इकाइयाँ और मध्यस्थ (जैसे न्यासी, एजेंट, नामित निदेशक)। निम्नलिखित CDD दायित्व लागू होते हैं:
- बुनियादी CDD: पहचान दस्तावेज़, संबंध का प्रयोजन।
- संवर्धित CDD: उच्च-जोखिम वाले ग्राहकों पर लागू; इसमें निधि के स्रोत (SoF), संपत्ति के स्रोत (SoW) और संवर्धित निगरानी की आवश्यकता होती है।
- निरंतर CDD: जोखिम रेटिंग के आधार पर वास्तविक-काल और आवधिक समीक्षाएँ।
4. अपने ग्राहक को जानें (KYC) कार्यक्रम
KYC कार्यक्रम में निम्नलिखित शामिल होंगे:
- पहचान दस्तावेज़ों का संग्रहण एवं सत्यापन (जैसे पासपोर्ट, उपयोगिता बिल)
- स्वामित्व और नियंत्रण का सत्यापन (जैसे, UBO घोषणाएँ, शेयर रजिस्टर)
- बाह्य सत्यापन सेवाओं का उपयोग (IDNow, World-Check, Refinitiv)
- अंतरराष्ट्रीय प्रतिबंधों और PEP डेटाबेस के विरुद्ध जाँच
- अनुपालन संबंधी Zoom वीडियो कॉन्फ़्रेंस के माध्यम से वीडियो ऑनबोर्डिंग तथा क्रिप्टो एक्सपोज़र की स्थिति में वॉलेट का आरोपण (वॉलेट एट्रिब्यूशन)
5. जोखिम-आधारित दृष्टिकोण (RBA)
ग्राहकों का आकलन जोखिम-भारित आधार पर किया जाएगा। जोखिम स्कोरिंग में निम्नलिखित पर विचार किया जाएगा:
- निगमन/निवास का क्षेत्राधिकार
- व्यावसायिक गतिविधि का स्वरूप
- लेन-देन की मात्रा और आवृत्ति
- सार्वजनिक प्रमुखता (PEP स्थिति)
- क्रिप्टोएसेट्स या ऑफशोर संरचनाओं की संलिप्तता
6. संवर्धित उचित परिश्रम (EDD)
EDD निम्नलिखित पर लागू किया जाएगा:
- राजनीतिक रूप से उजागर व्यक्ति (PEP)
- उच्च जोखिम वाले भौगोलिक क्षेत्र (FATF/EU सूचियों के अनुसार)
- जटिल स्वामित्व संरचनाएँ (जैसे फ़ाउंडेशन, ट्रस्ट)
- क्रिप्टो-प्रधान संस्थाएँ अथवा नॉन-कस्टोडियल वॉलेट उपयोगकर्ता
EDD उपायों में निधि के स्रोत (SoF) और संपत्ति के स्रोत (SoW) का गहन सत्यापन, अनुपालन साक्षात्कार, बोर्ड-स्तरीय अनुमोदन तथा आवधिक बाह्य लेखापरीक्षाएँ सम्मिलित हैं।
7. निगरानी एवं रिपोर्टिंग
कंपनी निम्नलिखित करेगी:
- अपेक्षित व्यवहार से असंगति या विचलन के लिए लेन-देन प्रवाहों की निगरानी करें।
- स्ट्रक्चरिंग, लेयरिंग या उच्च-जोखिम वाले पतों से जुड़े लेन-देन जैसी विसंगतियों को चिह्नित करें।
- संदिग्ध गतिविधि रिपोर्ट (SARs) सक्षम वित्तीय आसूचना इकाई के पास बिना विलंब दर्ज करें।
- सभी एस्केलेशन, जाँच और रिपोर्टों का अभिलेख रखें।
8. अभिलेख-संधारण
IFB अभिलेखों को न्यूनतम 5 वर्ष तक सुरक्षित रखेगा। इनमें निम्नलिखित सम्मिलित हैं:
- KYC फ़ाइलें और सहायक दस्तावेज़
- लेनदेन लॉग और अनुपालन टिप्पणियाँ
- आंतरिक अनुमोदन और संचार
- बाह्य लेखापरीक्षा रिपोर्टें और पत्राचार
9. प्रशिक्षण और जागरूकता
सभी कर्मचारियों को निम्नलिखित से गुज़रना होगा:
- नियुक्ति के समय AML/KYC का प्रारंभिक प्रशिक्षण
- विनियमन, टाइपोलॉजी और प्रवर्तन में हुए परिवर्तनों को शामिल करने वाले वार्षिक पुनश्चर्या पाठ्यक्रम
- विनियामक परिवर्तनों या आंतरिक घटनाओं के उपरांत तदर्थ प्रशिक्षण
10. शासन एवं पर्यवेक्षण
प्रबंध निदेशक ने नियुक्त किया है:
- एक मनी लॉन्ड्रिंग रिपोर्टिंग अधिकारी (MLRO)
- एक अनुपालन अधिकारी
ये व्यक्ति दैनिक कार्यान्वयन, लेखा-परीक्षा, कर्मचारी प्रशिक्षण और विनियामकों के साथ संवाद के लिए उत्तरदायी होंगे।
RegMantle के साथ
अनुलग्नक A: ग्राहक जोखिम स्कोरिंग मैट्रिक्स
IFB प्रत्येक ग्राहक के जोखिम स्तर का मूल्यांकन करने के लिए बहु-कारक स्कोरिंग प्रणाली अपनाता है। स्कोर के आधार पर उचित परिश्रम (ड्यू डिलिजेंस) और निगरानी की गहनता निर्धारित होती है।
| जोखिम कारक | निम्न (1) | मध्यम (2) | उच्च (3) | स्कोर |
|---|---|---|---|---|
| क्षेत्राधिकार | EU/EEA, FATF श्वेत सूची | गैर-EU FATF सदस्य | FATF द्वारा काली सूची में डाला गया / उच्च-जोखिम वाला तृतीय देश | [1–3] |
| ग्राहक का प्रकार | प्राकृतिक व्यक्ति, EU निवासी | विधिक इकाई, ज्ञात संरचना | ट्रस्ट/फ़ाउंडेशन या नामित व्यक्ति | [1–3] |
| लेन-देन की मात्रा | < €50,000/वर्ष | €50,000 – €250,000 | > €250,000 | [1–3] |
| निधियों का स्रोत | वेतन, बैंक अंतरण | क्रिप्टो, ब्रोकरेज | असत्यापनीय / नकदी-प्रधान | [1–3] |
| PEP जोखिम संपर्क | कोई नहीं | अप्रत्यक्ष/सहयोगी | प्रत्यक्ष / वरिष्ठ अधिकारी | [1–3] |
| व्यावसायिक गतिविधि | कम जोखिम (जैसे परामर्श) | मध्यम (उदा. ट्रेडिंग) | उच्च जोखिम (जैसे क्रिप्टो / नकद) | [1–3] |
कुल जोखिम अंक = सभी व्यक्तिगत अंकों का योग (सीमा: 6 से 18)। 6–9: निम्न जोखिम · 10–13: मध्यम जोखिम · 14–18: उच्च जोखिम (EDD आवश्यक)।
अनुलग्नक B: संदिग्ध गतिविधि रिपोर्ट (SAR) टेम्पलेट
इस प्रारूप का उपयोग संदिग्ध लेनदेन या व्यवहार को आंतरिक रूप से दर्ज करने और रिपोर्ट करने के लिए किया जाएगा।
- रिपोर्टिंग अधिकारी: _________________________
- रिपोर्ट की तिथि: ___________________________
- ग्राहक ID / नाम: __________________________
- संदेह की प्रकृति (एक या अधिक पर चिह्न लगाएँ):
□ संरचनाकरण / स्मर्फिंग
□ असामान्य लेनदेन पैटर्न
□ निधि के स्रोत में असंगति
□ प्राइवेसी कॉइन या मिक्सर का उपयोग
□ उच्च जोखिम वाले देश की संलिप्तता
□ KYC/EDD उपलब्ध कराने से इनकार
- गतिविधि का विवरण: ________________________
• जोखिम स्तर: □ निम्न □ मध्यम □ उच्च
• बाह्य अधिसूचना आवश्यक: □ हाँ □ नहीं
• यदि हाँ, तो रिपोर्ट भेजी गई: FIU / अन्य: __________
• प्रस्तुति की तिथि: ___________________________
• सहायक दस्तावेज़ संलग्न: □ हाँ □ नहीं
• MLRO के हस्ताक्षर: ____________________________
परिशिष्ट C: क्रिप्टो वॉलेट का आरोपण एवं अनुरेखण
FATF की अनुशंसा 16 ("ट्रैवल रूल") और MONEYVAL की सहकर्मी समीक्षा की अपेक्षाओं के अनुपालन में, IFB महत्वपूर्ण ग्राहक लेन-देनों में प्रयुक्त सभी डिजिटल वॉलेट का एट्रिब्यूशन, अनुरेखण एवं विश्लेषण करता है।
प्रमुख प्रक्रियाएँ:
- स्वामित्व सत्यापन – वॉलेट को हस्ताक्षरित संदेश, परीक्षण लेनदेन या नियंत्रण के किसी अन्य सत्यापन योग्य प्रमाण द्वारा ग्राहक से संबद्ध किया जाना आवश्यक है।
- ब्लॉकचेन विश्लेषण – वॉलेट जोखिम स्कोर, ऐतिहासिक प्रवाह और अवैध सेवाओं के संपर्क का आकलन करने के लिए Chainalysis, TRM Labs या समकक्ष का उपयोग।
- ट्रैवल रूल डेटा – IFB, विनियमन (EU) 2023/1113 की अपेक्षानुसार, क्रिप्टो-परिसंपत्ति अंतरणों के लिए प्रेषक और प्राप्तकर्ता की जानकारी, वॉलेट पते और टाइमस्टैम्प अभिलिखित करता है, जो प्रदाताओं के बीच बिना किसी न्यूनतम सीमा के लागू होता है; स्व-होस्टेड वॉलेट से या उन तक EUR 1,000 से अधिक के अंतरण के लिए यह सत्यापन आवश्यक है कि वॉलेट ग्राहक के स्वामित्व या नियंत्रण में है।
- कोल्ड वॉलेट नियंत्रण – जहाँ लागू हो, IFB यह सुनिश्चित करता है कि परिसंपत्तियाँ केवल श्वेतसूचीबद्ध अथवा व्हाइट-लेबल वॉलेट में ही अंतरित की जाएँ।
- सतत पुनः-निर्धारण – वॉलेट गतिविधि में परिवर्तन, ऑफबोर्डिंग या अनुपालन अलर्ट की स्थिति में पुनः-सत्यापन आरंभ किया जाता है।
वॉलेट से संबंधित सभी डेटा GDPR और AML अभिलेख-संधारण दायित्वों के अनुसार न्यूनतम 5 वर्षों तक संग्रहीत रखा जाता है।
प्राप्तकर्ता को जानें (KYP) नीति
अनुमोदित: प्रबंध निदेशक मंडल द्वारा
1. उद्देश्य एवं प्रयोज्यता
यह ‘अपने भुगतान-प्राप्तकर्ता को जानें’ (KYP) नीति उन प्रक्रियाओं की रूपरेखा प्रस्तुत करती है जिन्हें IFB ने यह सुनिश्चित करने के लिए लागू किया है कि सभी निर्गामी भुगतान, संवितरण और अंतरण केवल वैध, सत्यापित और लागू नियमों का अनुपालन करने वाले लाभार्थियों को किए जाएँ। इस नीति का उद्देश्य प्रतिबंधों को दरकिनार करने, धोखाधड़ी, आतंकवाद के वित्तपोषण और अन्य अवैध गतिविधियों से जुड़े जोखिमों को कम करना है।
यह नीति IFB द्वारा किए गए सभी भुगतानों पर लागू होती है, जिनमें निम्नलिखित शामिल हैं, किंतु इन्हीं तक सीमित नहीं:
- विक्रेताओं और ठेकेदारों को संवितरण
- ग्राहकों को धन-वापसी और कमीशन
- क्रिप्टो-से-फ़िएट या फ़िएट-से-क्रिप्टो निपटान
- ग्राहकों की ओर से तृतीय-पक्ष निधि निर्देश
2. प्रमुख उद्देश्य
- काली सूची में डाली गई या प्रतिबंधित संस्थाओं को संवितरण की रोकथाम करें
- निधि जारी करने से पूर्व प्राप्तकर्ता की पहचान का सत्यापन सुनिश्चित करें
- प्राप्तकर्ता के व्यवसाय और बैंकिंग विवरणों की वैधता सत्यापित करें
- भुगतान सत्यापन का एक ऐसा ऑडिट ट्रेल बनाए रखें जिसे जाँच के समय उचित ठहराया जा सके
- उच्च-जोखिम वाले लाभार्थियों को संवर्धित उचित परिश्रम (EDD) के लिए चिह्नित करें
3. KYP उचित परिश्रम (ड्यू डिलिजेंस) प्रक्रिया
किसी तृतीय पक्ष को भुगतान निष्पादित करने से पूर्व निम्नलिखित तत्वों का सत्यापन आवश्यक है:
- आदाता की पहचान: पूरा नाम अथवा विधिक संस्था का नाम, जिसे दस्तावेज़ों के माध्यम से सत्यापित किया गया हो।
- बैंकिंग अथवा वॉलेट विवरण: बैंक का नाम, SWIFT/BIC कोड, IBAN अथवा क्रिप्टो वॉलेट पता, जो सहायक दस्तावेज़ों द्वारा सत्यापित हो।
- प्रतिबंध स्क्रीनिंग: प्राप्तकर्ता की जाँच EU, UN, OFAC तथा अन्य लागू सूचियों के विरुद्ध की जाती है।
- व्यावसायिक औचित्य: भुगतान का प्रयोजन चालान, अनुबंध या अधिकृत कर्मियों द्वारा हस्ताक्षरित भुगतान निर्देश से पुष्ट किया गया हो।
4. उच्च-जोखिम संकेतक
निम्नलिखित श्रेणियों को किए जाने वाले भुगतान संवर्धित जाँच के अधीन हैं:
- काली सूची में शामिल या उच्च जोखिम वाले क्षेत्राधिकारों में स्थित लाभार्थी
- क्रिप्टो निपटान के लिए निजी या अविनियमित वॉलेट का उपयोग
- शेल कंपनियाँ अथवा ऐसी संस्थाएँ जिनकी कोई परिचालनात्मक वेबसाइट या संदर्भ न हों
- भुगतान से कुछ समय पूर्व प्राप्तकर्ता में परिवर्तन के अनुरोध
- स्पष्ट औचित्य के बिना मध्यस्थों या तृतीय-पक्ष भुगतान खातों का उपयोग
5. प्राप्तकर्ता सत्यापन की विधियाँ
जोखिम वर्गीकरण के आधार पर, IFB निम्नलिखित सत्यापन विधियों में से एक या अधिक का उपयोग करेगा:
- बैंक पुष्टि पत्र या खाता स्वामित्व प्रमाणपत्र
- हस्ताक्षरित संदेश या ब्लॉकचेन एट्रिब्यूशन के माध्यम से वॉलेट सत्यापन
- वीडियो कॉल द्वारा पुष्टि (व्यक्तियों या नई संस्थाओं के लिए)
- World-Check, Refinitiv और प्रतिबंधित संस्थाओं के डेटाबेस के माध्यम से रिवर्स लुकअप
6. अभिलेख-संधारण और लेखा-परीक्षा
सभी KYP जाँचों का दस्तावेज़ीकरण किया जाना और उन्हें संबंधित भुगतान फ़ाइल के साथ संग्रहीत किया जाना अनिवार्य है। IFB ये अभिलेख न्यूनतम 5 वर्षों तक रखता है। आंतरिक लेखा-परीक्षा प्रत्येक छह माह में KYP जाँचों की अखंडता और पूर्णता का सत्यापन करेगी।
7. भूमिकाएँ और उत्तरदायित्व
- वित्त विभाग भुगतान जारी करने से पहले KYP जाँच करने के लिए उत्तरदायी है।
- अनुपालन अधिकारी KYP ढाँचे के पालन की निगरानी करते हैं और किसी भी विसंगति की जाँच करते हैं।
- किसी भी उच्च-जोखिम या संदिग्ध प्राप्तकर्ता के मामले में MLRO से परामर्श अनिवार्य है।