
भुगतान एवं अंतरण
SWIFT के विकल्प
SPFS
वित्तीय संदेशों के अंतरण की प्रणाली (SPFS), Система передачи финансовых сообщений (СПФС), रूस के केंद्रीय बैंक द्वारा SWIFT (Society for Worldwide Interbank Financial Telecommunication) नेटवर्क के विकल्प के रूप में विकसित एक इलेक्ट्रॉनिक संचार प्रणाली है। SPFS की वास्तुकला और संचालन-पद्धतियाँ SWIFT के अनुरूप हैं, जिससे वित्तीय लेनदेन से संबंधित संदेशों का विश्वसनीय एवं सुरक्षित आदान-प्रदान सुनिश्चित होता है। यह बाहरी जोखिमों के विरुद्ध अपनी वित्तीय अवसंरचना को सुदृढ़ करने तथा अंतर्राष्ट्रीय वित्तीय क्षेत्र में अपनी संप्रभु क्षमता बढ़ाने के रूस के प्रयास को रेखांकित करती है।
SPFS रूस और बेलारूस के भीतर तथा भाग लेने वाली विदेशी संस्थाओं के बीच बैंकों में भुगतान आदेशों सहित वित्तीय संदेशों के सुरक्षित प्रेषण की सुविधा प्रदान करता है।
द्वितीयक प्रतिबंधों के जोखिम के कारण अधिकांश विदेशी प्रतिभागियों के नाम सार्वजनिक रूप से घोषित नहीं किए जाते।
Bank of Russia के अनुसार, 2023 की तीसरी तिमाही तक अधिकतम 20 देशों के 23 विदेशी बैंक SPFS से जुड़ चुके थे, जो मुख्यतः आर्मेनिया, बेलारूस, कज़ाख़स्तान, किर्गिज़स्तान और अन्य साझेदार देशों में हैं। इसके अतिरिक्त, केंद्रीय बैंक की गवर्नर Elvira Nabiullina के अनुसार, 12 देशों के 70 विदेशी वित्तीय संगठन वित्त केंद्रों के रूप में SPFS से जुड़ चुके हैं। तथापि, द्वितीयक प्रतिबंधों की आशंका के कारण इन संगठनों के विशिष्ट नाम सार्वजनिक नहीं किए गए हैं। रूसी केंद्रीय बैंक "सर्विस ब्यूरो" के माध्यम से मंच पर नए सदस्य जोड़ने के अवसर सृजित कर रहा है; ये ऐसी विशेष इकाइयाँ हैं जो नेटवर्क के मौजूदा सदस्य संगठनों से गठित की जाती हैं, और मौजूदा सदस्य हब के रूप में कार्य करता है।
रूस अपने वित्तीय क्षेत्र को अभूतपूर्व पश्चिमी प्रतिबंधों के अनुरूप ढलने में सहायता देने का प्रयास कर रहा है, क्योंकि SWIFT से हटाए जाने के कारण किसी ऋणदाता के लिए अंतरराष्ट्रीय भुगतान करना या प्राप्त करना अत्यंत कठिन हो जाता है। तथापि, रूसी प्रणाली की पहुँच रूस और उसके भागीदार राज्यों के बाहर सीमित बनी हुई है।
SPFS में विदेशी बैंकों की भागीदारी वैश्विक वित्तीय पारिस्थितिकी तंत्र में एक सुस्पष्ट परिवर्तन का संकेत है, जिससे संभावित रूप से अधिक खंडित परिवेश बन सकता है, जिसमें प्रमुख SWIFT नेटवर्क के साथ अनेक क्षेत्रीय प्रणालियाँ सह-अस्तित्व में रहेंगी। इस विविधीकरण का अंतरराष्ट्रीय लेनदेन की दक्षता, प्रतिबंधों के प्रवर्तन और वैश्विक वित्तीय शक्ति-संतुलन पर प्रभाव पड़ सकता है।
CIPS
क्रॉस-बॉर्डर इंटरबैंक पेमेंट सिस्टम (CIPS) चीन की युआन के अंतरराष्ट्रीयकरण और वैश्विक व्यापार तथा वित्त में SWIFT प्रणाली एवं अमेरिकी डॉलर पर निर्भरता घटाने की रणनीति का एक निर्णायक घटक है। यह महत्वाकांक्षा केवल वित्तीय लेन-देन के लिए एक वैकल्पिक संदेश-प्रणाली बनाने तक सीमित नहीं है, बल्कि वैश्विक वित्तीय प्रणाली में युआन की भूमिका को सुदृढ़ करने से भी जुड़ी है, जिससे अमेरिकी डॉलर के प्रचलित वर्चस्व को चुनौती मिलती है।
CIPS का उद्देश्य और कार्यप्रणाली
CIPS का उद्देश्य सीमा-पार युआन लेनदेन और निपटान की सुविधा के लिए एक सुरक्षित, मानकीकृत और कुशल तंत्र प्रदान करना है। युआन लेनदेन का प्रत्यक्ष ऑनशोर क्लीयरिंग सक्षम करके CIPS अंतरराष्ट्रीय युआन भुगतानों के लिए उस पूर्ववर्ती प्रणाली की तुलना में अधिक सरल प्रक्रिया उपलब्ध कराता है जो अपेक्षाकृत खंडित और कम कुशल थी तथा ऑफ़शोर युआन क्लीयरिंग केंद्रों पर निर्भर थी। यह प्रणाली वैश्विक व्यापार और निवेश के लिए युआन को बढ़ावा देने के चीन के व्यापक लक्ष्य का समर्थन करती है, क्योंकि यह अंतरराष्ट्रीय युआन लेनदेन के लिए एक प्रत्यक्ष, राज्य-समर्थित मंच प्रदान करती है और इस प्रकार वैश्विक मंच पर मुद्रा के आकर्षण और उपयोगिता को बढ़ाती है।
विकास और विस्तार
2015 में अपनी स्थापना के बाद से CIPS ने लेन-देन की मात्रा और अंतर्राष्ट्रीय भागीदारी, दोनों में उल्लेखनीय वृद्धि देखी है। 2024 में CIPS ने लगभग 175 ट्रिलियन युआन के सीमा-पार भुगतानों का प्रसंस्करण किया, जो 2023 की तुलना में 43% अधिक है, और इसका नेटवर्क – प्रत्यक्ष और अप्रत्यक्ष प्रतिभागी – 185 देशों और क्षेत्रों में 4,800 से अधिक बैंकिंग संस्थानों तक पहुँचता है। CIPS में अनेक विदेशी बैंकों की शेयरधारकों और प्रतिभागियों के रूप में सहभागिता इस प्रणाली की अंतर्राष्ट्रीय पहुँच तथा वैश्विक वित्त में युआन की भूमिका में बढ़ते विश्वास को रेखांकित करती है।
चुनौतियाँ और सीमाएँ
अपनी प्रगति के बावजूद CIPS के सामने अंतरराष्ट्रीय लेन-देन में SWIFT और अमेरिकी डॉलर के प्रभुत्व को पूरी तरह प्रतिस्थापित करने, या उसे उल्लेखनीय रूप से घटाने में भी, अब भी चुनौतियाँ हैं। एक प्रमुख चुनौती यह है कि अनेक CIPS प्रतिभागी अब भी सीमा-पार वित्तीय संदेशवहन के लिए SWIFT पर निर्भर हैं, जो दर्शाता है कि CIPS युआन लेन-देन को सुगम बनाता है, किंतु वह मौजूदा वैश्विक वित्तीय संचार अवसंरचना से पूर्णतः स्वतंत्र नहीं है। वैश्विक भुगतानों और निपटान में युआन की हिस्सेदारी अमेरिकी डॉलर की तुलना में अब भी अपेक्षाकृत कम है, जो अंतरराष्ट्रीय संस्थाओं को स्थापित SWIFT प्रणाली और प्रभुत्वशाली वैश्विक मुद्रा से हटने के लिए सहमत करने की चुनौतियों को दर्शाती है।
रणनीतिक निहितार्थ
CIPS का विकास चीन के इस रणनीतिक आशय का स्पष्ट संकेत है कि वह अपनी वित्तीय और आर्थिक संप्रभुता बढ़ाना चाहता है और साथ ही वर्तमान अमेरिका-केंद्रित वित्तीय प्रणाली को चुनौती देना चाहता है। युआन के अंतरराष्ट्रीयकरण को बढ़ावा देकर और SWIFT का विकल्प उपलब्ध कराकर, चीन का उद्देश्य अमेरिका के नेतृत्व वाले वित्तीय प्रतिबंधों के प्रति अपनी संवेदनशीलता को कम करना और वैश्विक आर्थिक व्यवस्था को अपने पक्ष में प्रभावित करना है। यह प्रयास वैश्विक मामलों में अपनी भूमिका को स्थापित करने के चीन के व्यापक प्रयास का हिस्सा है, जिसमें बेल्ट एंड रोड पहल जैसी योजनाएँ भी शामिल हैं, जो विश्वभर में अवसंरचना परियोजनाओं को वित्तपोषित करके युआन के अंतरराष्ट्रीयकरण को और सुगम बनाती हैं।
संक्षेप में
CIPS चीन की दीर्घकालिक रणनीति में एक महत्वपूर्ण कदम है, जिसका उद्देश्य युआन की वैश्विक स्थिति को सुदृढ़ करना और चीन की वित्तीय प्रणाली की SWIFT तथा अमेरिकी डॉलर जैसे पश्चिम-केंद्रित तंत्रों पर निर्भरता को कम करना है। यद्यपि यह वर्तमान में SWIFT के समानांतर और डॉलर-प्रधान विश्व की सीमाओं के भीतर संचालित होता है, CIPS का निरंतर विस्तार और युआन का बढ़ता अंतरराष्ट्रीय उपयोग वैश्विक वित्त में चीन के बढ़ते प्रभाव का संकेत देते हैं। फिर भी इन आकांक्षाओं को पूर्णतः साकार करने के लिए पर्याप्त चुनौतियों पर विजय पाना आवश्यक होगा, जिनमें युआन की वैश्विक चलनिधि और विश्वास को बढ़ाना शामिल है; यह CIPS के एक क्षेत्रीय मंच से वास्तविक वैश्विक वित्तीय संदेशवहन प्रणाली के रूप में विकसित होने के लिए निर्णायक होगा।
RBI
रिटेल डायरेक्ट योजना, जिसे “RBI रिटेल डायरेक्ट” के नाम से जाना जाता है, भारतीय रिज़र्व बैंक (RBI) द्वारा आरंभ की गई एक अभिनव एवं रणनीतिक पहल है। भारतीय सरकारी प्रतिभूति (G-Secs) बाज़ार तक पहुँच को सर्वसुलभ बनाने के उदात्त उद्देश्य से प्रस्तुत यह योजना, व्यक्तियों सहित खुदरा निवेशकों के लिए सरकारी बॉन्डों की खरीद और बिक्री में भाग लेने का एक प्रत्यक्ष माध्यम है। यह एक निवेश प्लेटफ़ॉर्म है, भुगतान-संदेश प्रणाली नहीं; SWIFT का भारतीय घरेलू समकक्ष स्ट्रक्चर्ड फ़ाइनेंशियल मैसेजिंग सिस्टम (SFMS) है, जिसका संचालन भारतीय रिज़र्व बैंक की ओर से IFTAS द्वारा किया जाता है। यह पहल सरकारी प्रतिभूतियों के लिए निवेशक आधार का विस्तार करने तथा G-Secs बाज़ार में खुदरा वर्ग की समग्र भागीदारी बढ़ाने के प्रति RBI की प्रतिबद्धता का प्रतीक है।
RBI रिटेल डायरेक्ट योजना की संचालन-प्रक्रिया परिष्कृत और उपयोगकर्ता-अनुकूल दोनों है। इसे स्पष्ट करने के लिए:
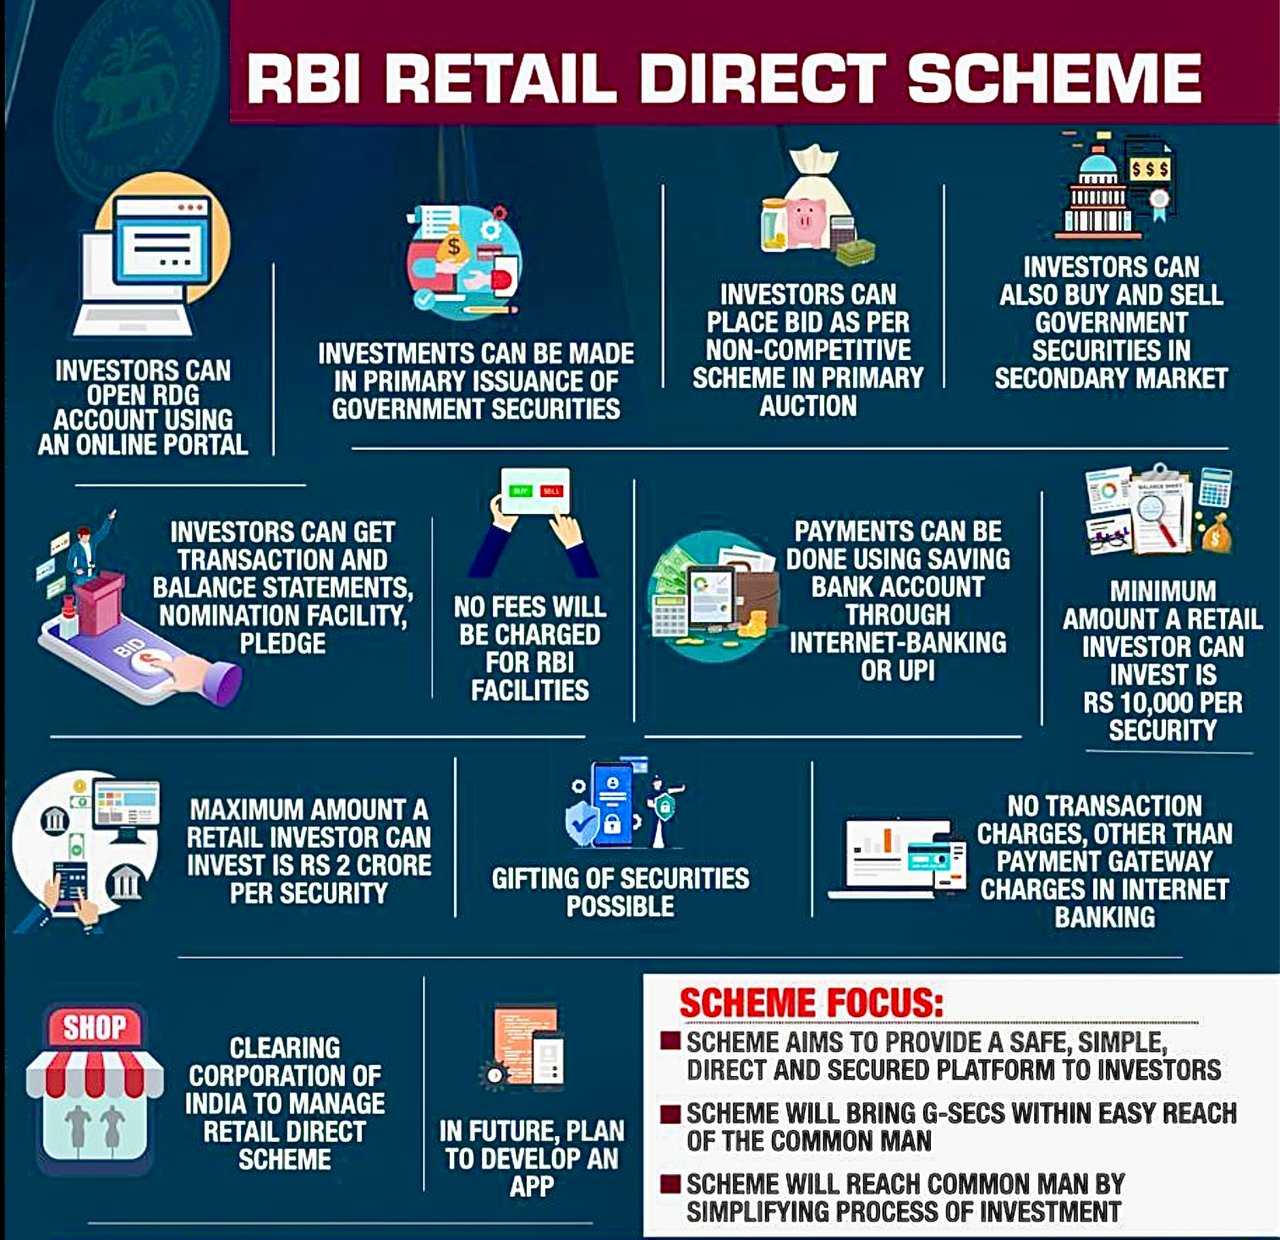
- पंजीकरण एवं खाता सृजन: इच्छुक निवेशकों को RBI द्वारा स्थापित समर्पित ऑनलाइन पोर्टल के माध्यम से योजना के लिए पंजीकरण करने के लिए आमंत्रित किया जाता है। सफल पंजीकरण के पश्चात निवेशक को 'रिटेल डायरेक्ट गिल्ट खाता' (RDG खाता) प्रदान किया जाता है, जो इस मंच के माध्यम से खरीदी गई सरकारी प्रतिभूतियों का भंडार बन जाता है।
- निवेश के अवसर: RDG खाता व्यक्तियों को सरकारी प्रतिभूतियों की एक विस्तृत श्रृंखला में निवेश करने में सक्षम बनाता है, जिनमें ट्रेज़री बिल (T-Bills), दिनांकित सरकारी प्रतिभूतियाँ, सॉवरेन गोल्ड बॉन्ड (SGB; फरवरी 2024 से कोई नई किश्त जारी नहीं की गई है) और राज्य विकास ऋण (SDLs) सम्मिलित हैं। यह विविधता सुनिश्चित करती है कि निवेशकों को विभिन्न जोखिम क्षमताओं और निवेश अवधियों के अनुरूप लिखतों की विविध श्रृंखला उपलब्ध हो।
- लेन-देन की प्रक्रिया: प्रतिभूतियों की खरीद और बिक्री RBI रिटेल डायरेक्ट पोर्टल के माध्यम से की जा सकती है। यह योजना प्राथमिक बाज़ार (सरकार से सीधे खरीद) और द्वितीयक बाज़ार (निवेशकों के बीच खरीद-बिक्री) दोनों में भाग लेने की सुविधा प्रदान करती है, जिससे निवेश रणनीतियों में लचीलापन मिलता है।
- लागत-दक्षता: RBI रिटेल डायरेक्ट योजना का एक उल्लेखनीय लाभ न्यूनतम से लेकर नगण्य लेनदेन लागत है, जो खुदरा भागीदारी को प्रोत्साहित करने के लिए जानबूझकर अपनाया गया उपाय है। यह लागत-प्रभावी विशेषता सुनिश्चित करती है कि उच्च शुल्कों की बाधा के बिना यह योजना जनसंख्या के व्यापक वर्ग के लिए सुलभ रहे।
- सुरक्षा एवं पारदर्शिता: यह योजना भारतीय रिज़र्व बैंक के सुदृढ़ बुनियादी ढाँचे और विश्वसनीयता द्वारा समर्थित है, जो निवेशों की सुरक्षा सुनिश्चित करती है। स्पष्ट दिशानिर्देशों और विनियमों के साथ योजना का पारदर्शी संचालन निवेशकों के बीच विश्वास को बढ़ावा देता है।
- अभौतिकीकरण और सुविधा: RBI रिटेल डायरेक्ट योजना के माध्यम से खरीदी गई प्रतिभूतियाँ अभौतिकीकृत (डीमैट) रूप में धारित की जाती हैं, जिससे भौतिक प्रमाणपत्रों की आवश्यकता समाप्त हो जाती है और निवेश प्रक्रिया सरल हो जाती है। यह डिजिटल पद्धति सुविधा बढ़ाती है और निवेशकों पर प्रशासनिक भार कम करती है।
सारांशतः, RBI रिटेल डायरेक्ट योजना एक ऐतिहासिक पहल है जो भारत में सरकारी प्रतिभूतियों तक पहुँच का लोकतंत्रीकरण करती है और खुदरा निवेशकों को G-Secs में निवेश के लिए एक सुरक्षित, लागत-प्रभावी और सुविधाजनक मंच प्रदान करती है। यह पहल न केवल सरकारी प्रतिभूतियों के निवेशक आधार का विस्तार करती है, बल्कि आम जनता को संप्रभु-समर्थित लिखतों में प्रत्यक्ष निवेश का अवसर देकर उनकी वित्तीय साक्षरता और स्वावलंबन में भी योगदान देती है।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।