
ACH ऑटोमेटेड क्लियरिंग हाउस
ऑटोमेटेड क्लियरिंग हाउस (ACH) भुगतान लिखतों के दो भिन्न प्रकारों का समर्थन करता है: क्रेडिट अंतरण और डायरेक्ट डेबिट।
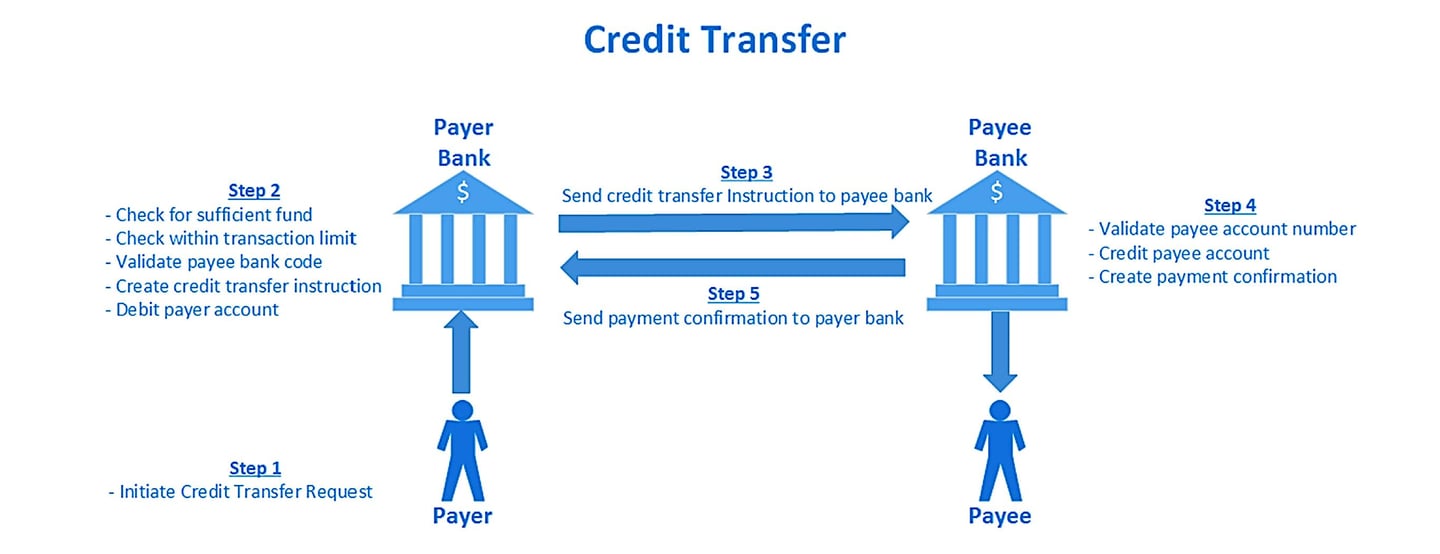
क्रेडिट ट्रांसफर
ACH लेन-देन में, क्रेडिट ट्रांसफर भुगतानकर्ता के बैंक द्वारा आरंभ की गई एक मौद्रिक सेवा है, जो किसी भिन्न वित्तीय संस्था से संबद्ध प्राप्तकर्ता को निधियों के अंतरण की सुविधा देती है। इस प्रक्रिया को प्रायः अकाउंट-टू-अकाउंट या A2A ट्रांसफर कहा जाता है, और यह क्लियरिंग हाउसों के उस पारंपरिक कार्य से, जिसमें वे बैंकों के बीच कागज़ी चेकों की सुविधा देते थे, उनकी वर्तमान भूमिका तक के विकास को दर्शाती है। इस वर्तमान भूमिका में इलेक्ट्रॉनिक भुगतान लिखतों का प्रसंस्करण शामिल है, इसी कारण ACH में "स्वचालित" शब्द का प्रयोग होता है। यद्यपि ACH नेटवर्क बैच प्रसंस्करण के लिए उपयुक्त हैं और कार्ड नेटवर्क की तुलना में लागत-लाभ प्रदान करते हैं, वे केवल सामान्य कार्य-घंटों के दौरान ही संचालित होते हैं। परिणामस्वरूप, बैच प्रसंस्करण की प्रकृति के कारण, लेन-देन का निपटान कई दिनों तक खिंच सकता है, विशेषकर सप्ताहांतों और सार्वजनिक अवकाशों के दौरान। वेतन और बिल भुगतान जैसे निर्धारित बैच भुगतानों के प्रबंधन में ये सक्षम हैं, किंतु तत्काल भुगतान निष्पादन की अपेक्षा वाली स्थितियों में इनकी उपयोगिता सीमित है।
डायरेक्ट डेबिट
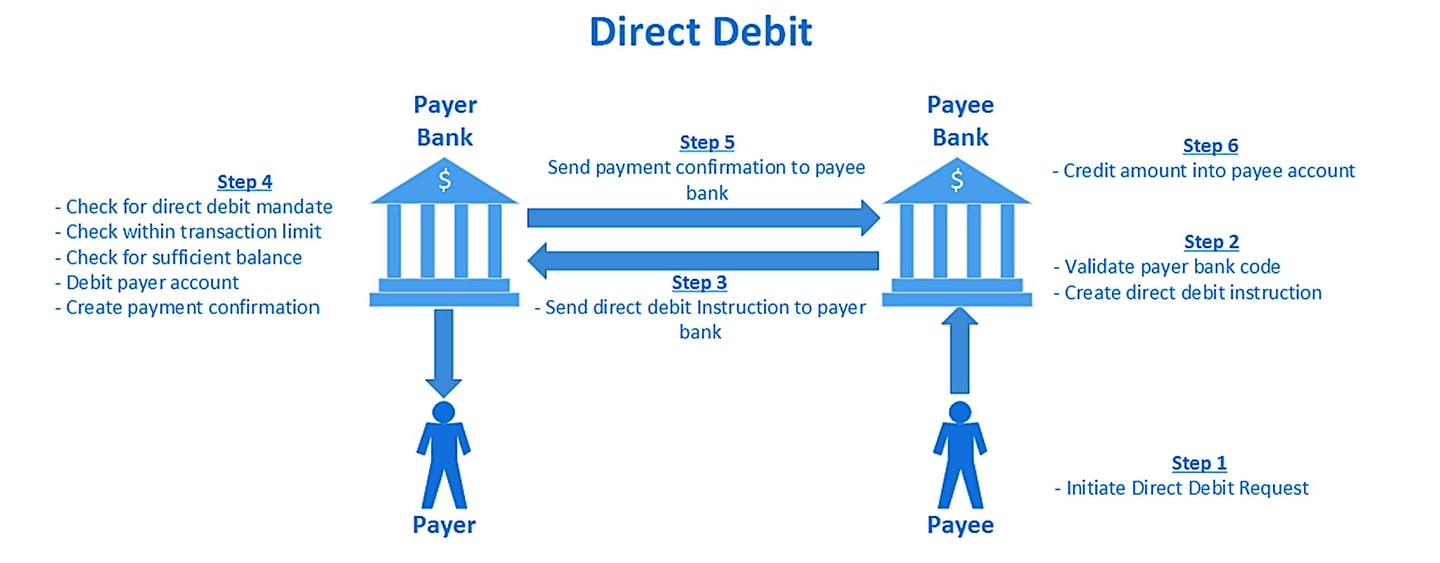
इसके विपरीत, डायरेक्ट डेबिट एक भुगतान सेवा है, जिसे प्राप्तकर्ता का बैंक किसी अन्य बैंक से संबद्ध भुगतानकर्ता से धनराशि प्राप्त करने के लिए आरंभ करता है। यह तंत्र क्रेडिट ट्रांसफ़र के प्रति विपरीत दृष्टिकोण प्रस्तुत करता है और भुगतानों के संग्रहण को सुगम बनाता है।
ACH क्लियरिंग प्रक्रिया
ACH बैच भुगतान प्रणाली केवल मानक कार्यदिवस की सीमाओं के भीतर कार्य करती है। लेन-देन प्रसंस्करण के लिए दिन में निर्धारित अवधियाँ होती हैं: आउटवर्ड क्लियरिंग विंडो और इनवर्ड क्लियरिंग विंडो। आउटवर्ड क्लियरिंग विंडो बैंकों को खाताधारकों के भुगतान निर्देश सत्यापन और तदुपरांत प्रसंस्करण के लिए ACH को प्रस्तुत करने हेतु समय-अवधि प्रदान करती है। इसके विपरीत, इनवर्ड क्लियरिंग विंडो का उपयोग क्लियरिंग हाउस द्वारा इन भुगतान निर्देशों को प्राप्तकर्ता बैंकों को आवंटित करने के लिए किया जाता है, जिससे उनके संबंधित खाताधारकों को भुगतानों का प्रसंस्करण संभव होता है।
ऑटोमेटेड क्लियरिंग हाउस (ACH)
स्वचालित क्लियरिंग हाउस (ACH) इलेक्ट्रॉनिक भुगतान प्रणालियाँ हैं जो बड़ी संख्या में क्रेडिट एवं डेबिट लेन-देन का प्रसंस्करण और निपटान करती हैं, जिनमें सामान्यतः कम मूल्य के, गैर-अत्यावश्यक भुगतान शामिल होते हैं। ACH किसी विशिष्ट क्षेत्र अथवा देश के भीतर बैंकों एवं अन्य वित्तीय संस्थाओं के बीच लेन-देन की क्लियरिंग और निपटान को सुगम बनाते हैं, और चेक जैसी कागज़-आधारित भुगतान पद्धतियों का एक कुशल, किफ़ायती विकल्प प्रदान करते हैं।
यूरोप के कुछ सबसे बड़े ACH में शामिल हैं:
- STEP2: EBA Clearing द्वारा संचालित STEP2 एक पैन-यूरोपीय ACH है, जो एकल यूरो भुगतान क्षेत्र (SEPA) में SEPA क्रेडिट ट्रांसफ़र (SCT) और SEPA डायरेक्ट डेबिट (SDD) का प्रसंस्करण करता है। STEP2 यूरोप के सबसे बड़े ACH में से एक है, जो संपूर्ण SEPA क्षेत्र के बैंकों और वित्तीय संस्थानों को जोड़ता है।
- BACS (बैंकर्स ऑटोमेटेड क्लियरिंग सर्विसेज़): BACS यूनाइटेड किंगडम स्थित एक ACH है जो ब्रिटिश पाउंड में इलेक्ट्रॉनिक क्रेडिट अंतरण और डायरेक्ट डेबिट संसाधित करता है। BACS प्रतिदिन लाखों लेन-देन संसाधित करता है, जिनमें वेतन भुगतान, पेंशन और सरकारी लाभ शामिल हैं।
- equensWorldline: equensWorldline एक यूरोपीय भुगतान प्रोसेसर है जो SEPA के भीतर यूरो-मूल्यवर्गित क्रेडिट ट्रांसफ़र और डायरेक्ट डेबिट के लिए ACH का संचालन करता है। यह फ़्रांसीसी Worldline समूह का भाग है।
विश्व की कुछ सबसे बड़ी ACH प्रणालियों में शामिल हैं:
- संयुक्त राज्य अमेरिका में ऑटोमेटेड क्लियरिंग हाउस (ACH) नेटवर्क: ACH नेटवर्क एक राष्ट्रव्यापी इलेक्ट्रॉनिक भुगतान प्रणाली है जो संयुक्त राज्य अमेरिका में क्रेडिट और डेबिट लेन-देन की बड़ी मात्रा का प्रसंस्करण करती है। इसका संचालन दो प्रमुख ACH ऑपरेटरों, द क्लियरिंग हाउस (TCH) और फेडरल रिज़र्व द्वारा किया जाता है। ACH नेटवर्क के माध्यम से प्रसंस्कृत लेन-देन में प्रत्यक्ष जमा, बिल भुगतान और व्यवसाय-से-व्यवसाय भुगतान शामिल हैं।
- ऑस्ट्रेलिया में BECS (बल्क इलेक्ट्रॉनिक क्लियरिंग सिस्टम): BECS एक ऑस्ट्रेलियाई ACH है, जो ऑस्ट्रेलियाई डॉलर में इलेक्ट्रॉनिक क्रेडिट ट्रांसफ़र और डायरेक्ट डेबिट का प्रसंस्करण करता है। BECS का संचालन ऑस्ट्रेलियन पेमेंट्स नेटवर्क (AusPayNet) द्वारा किया जाता है, जो ऑस्ट्रेलियाई भुगतान उद्योग का स्व-विनियामक निकाय है।
- भारत में NEFT (राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण): NEFT रुपये के क्रेडिट अंतरण के लिए एक आस्थगित नेट निपटान प्रणाली है, जिसका संचालन भारतीय रिज़र्व बैंक करता है और जो दिसंबर 2019 से चौबीसों घंटे आधे-आधे घंटे के बैचों में चलती है।
- बैक्स पेमेंट स्कीम्स लिमिटेड (Bacs) (यूके) वह ACH है जो डायरेक्ट डेबिट और Bacs डायरेक्ट क्रेडिट सहित विभिन्न भुगतान प्रकारों के लिए उत्तरदायी है।
- कनाडा: कैनेडियन पेमेंट्स एसोसिएशन (CPA), जिसे पेमेंट्स कनाडा भी कहा जाता है, कनाडा की ACH प्रणाली का संचालन करता है।
- भारत: राष्ट्रीय स्वचालित समाशोधन गृह (NACH) का प्रबंधन भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा किया जाता है, जो विभिन्न प्रकार के थोक भुगतान लेनदेन का संचालन करता है।
- ऑस्ट्रेलिया: ऑस्ट्रेलियन पेमेंट्स नेटवर्क (AusPayNet, पूर्व में APCA) बल्क इलेक्ट्रॉनिक क्लियरिंग सिस्टम (BECS) का संचालन करता है।
- जर्मनी: ड्यूश बुंडेसबैंक जर्मन ACH प्रणाली का संचालन करता है, जो यूरो-मूल्यवर्गित घरेलू और वाणिज्यिक भुगतानों की बड़ी मात्रा का प्रसंस्करण करती है।
- दक्षिण अफ़्रीका: BankservAfrica ACH का संचालन करता है; निवल स्थितियों का निपटान साउथ अफ़्रीकन रिज़र्व बैंक की SAMOS रियल-टाइम ग्रॉस सेटलमेंट प्रणाली में होता है।
- जापान: जापानी बैंक भुगतान क्लियरिंग नेटवर्क (Zengin-Net) द्वारा संचालित Zengin सिस्टम घरेलू येन क्रेडिट अंतरण का संचालन करता है।
- चीन: पीपुल्स बैंक ऑफ चाइना चाइना नेशनल एडवांस्ड पेमेंट सिस्टम (CNAPS) का संचालन करता है, जिसमें ACH कार्य सम्मिलित हैं।
- ब्राज़ील: ब्राज़ील का केंद्रीय बैंक Sistema de Transferência de Reservas (STR) का संचालन करता है, जो ब्राज़ील की RTGS प्रणाली है, तथा तत्काल भुगतान प्रणाली Pix का भी संचालन करता है; खुदरा क्लियरिंग CIP (Câmara Interbancária de Pagamentos) की प्रणालियों के माध्यम से भी होती है।
- फ़्रांस: STET, SEPA क्रेडिट अंतरण, डायरेक्ट डेबिट और कार्डों के लिए फ़्रांसीसी ACH, CORE(FR) का संचालन करता है, जिसका निपटान T2 में होता है।
- इटली: Banca d’Italia BI-COMP क्लियरिंग प्रणाली का संचालन करता है, जो घरेलू तथा SEPA क्रेडिट ट्रांसफ़र और डायरेक्ट डेबिट की सुविधा प्रदान करती है।
क्लियरिंग हाउस किस प्रकार कार्य करते हैं?
बैंकिंग क्षेत्र में ऑटोमेटेड क्लियरिंग हाउस (ACH) लेनदेन एक जटिल एवं परिष्कृत प्रणाली है, जिसे मुख्यतः संयुक्त राज्य अमेरिका के भीतर विभिन्न बैंक खातों के बीच निधियों के कुशल इलेक्ट्रॉनिक अंतरण के लिए डिज़ाइन किया गया है। यह प्रणाली आधुनिक बैंकिंग की आधारशिला है और कागज़ी चेक या नकद लेनदेन जैसी पारंपरिक पद्धतियों का डिजिटल विकल्प प्रदान करती है।
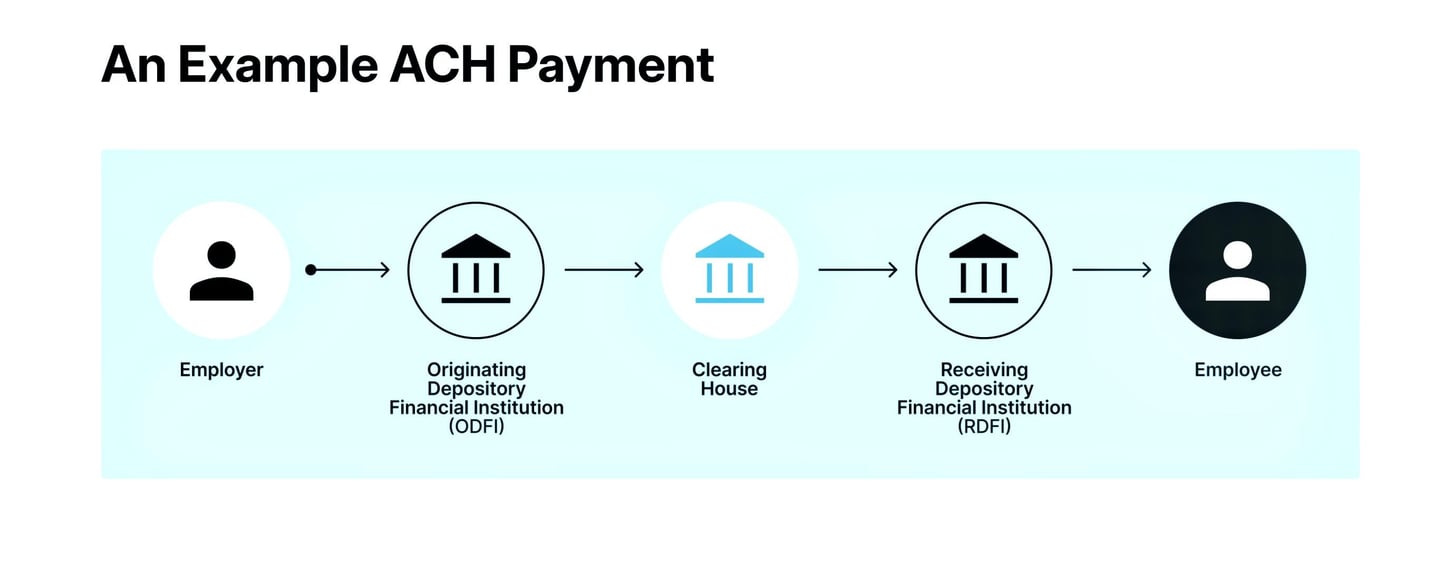
- ACH लेनदेन का प्रारंभ: ACH लेनदेन का सूत्रपात तब होता है जब प्रवर्तक, जो कोई व्यक्ति या कॉर्पोरेट इकाई हो सकती है, निधि अंतरण का अनुरोध आरंभ करता है। इस प्रारंभ के लिए प्राप्तकर्ता के बैंक खाते और रूटिंग नंबर जैसे विवरणों के साथ-साथ अंतरित की जाने वाली विशिष्ट राशि का सावधानीपूर्वक उल्लेख आवश्यक है। ऐसे लेनदेन को प्रत्यक्ष जमा (डायरेक्ट डिपॉज़िट), ACH के माध्यम से प्रत्यक्ष भुगतान और अन्य प्रकारों में वर्गीकृत किया जा सकता है।
- मूल जमा वित्तीय संस्था (ODFI) की भागीदारी: प्रवर्तक यह अनुरोध अपनी बैंकिंग संस्था को अग्रेषित करता है, जिसे मूल जमा वित्तीय संस्था (Originating Depository Financial Institution, ODFI) कहा जाता है। यहाँ ODFI विभिन्न ACH अनुरोधों को एकत्रित कर प्रसंस्करण हेतु बैच में समूहित करने में निर्णायक भूमिका निभाती है। लेन-देन को उनकी प्रकृति – क्रेडिट या डेबिट – के आधार पर वर्गीकृत किया जाता है।
- ACH ऑपरेटर द्वारा प्रसंस्करण: ODFI इन बैचों को ACH ऑपरेटर, अर्थात फेडरल रिज़र्व अथवा द क्लियरिंग हाउस, को प्रेषित करता है। ये केंद्रीय समाशोधन सुविधाएँ लेन-देनों को पृथक करने और उन्हें निर्दिष्ट प्राप्तकर्ता डिपॉजिटरी वित्तीय संस्थानों (RDFI) तक समुचित रूप से पहुँचाने में महत्वपूर्ण भूमिका निभाती हैं।
- कोड और वर्गीकरण: ACH नेटवर्क के भीतर प्रत्येक लेनदेन को विशिष्ट कोड द्वारा चिह्नित किया जाता है, जो अंतरण की प्रकृति और उद्देश्य को दर्शाता है। इनमें प्रमुख है अंतर्राष्ट्रीय ACH लेनदेन (IAT) कोड, जिसका उपयोग उन ACH भुगतानों के लिए किया जाता है जिनमें अमेरिका के बाहर की कोई वित्तीय एजेंसी शामिल हो। यह कोड अंतर्राष्ट्रीय धन-शोधन निवारण मानकों के अनुपालन को सुनिश्चित करता है। अन्य प्रचलित कोड में वेतन जैसे व्यक्तिगत लेनदेन के लिए PPD (पूर्व-व्यवस्थित भुगतान और जमा प्रविष्टियाँ), कॉर्पोरेट लेनदेन के लिए CCD (नकदी संकेंद्रण या संवितरण), तथा एकाधिक परिशिष्ट अभिलेखों वाले लेनदेन के लिए CTX (कॉर्पोरेट ट्रेड एक्सचेंज) शामिल हैं।
- प्राप्तकर्ता डिपॉज़िटरी वित्तीय संस्था (RDFI) द्वारा कार्रवाई: RDFI ये लेन-देन प्राप्त करती हैं और लेन-देन के प्रकार के अनुसार प्राप्तकर्ता खातों में सटीक रूप से जमा या नामे करने के लिए उत्तरदायी होती हैं।
- निपटान एवं समाधान: निधियों का निपटान, अर्थात ODFI और RDFI के बीच धन का वास्तविक अंतरण, सामान्यतः अगले कार्यदिवस पर होता है। यह फेडरल रिज़र्व में उनके खातों के माध्यम से सुगम बनाया जाता है। दोनों संस्थान प्रत्येक लेन-देन का कठोर अभिलेख रखते हैं, जिससे सटीक समाधान और विनियामक मानकों का अनुपालन सुनिश्चित होता है।
- अधिसूचना और अनुपालन: लेनदेन के उपरांत, प्रवर्तक और प्राप्तकर्ता दोनों को बैंक विवरणों या ऑनलाइन बैंकिंग प्रणालियों के माध्यम से गतिविधि की जानकारी दी जाती है। ये लेनदेन विनियामक पर्यवेक्षण के अधीन हैं, जिसके लिए नेशनल ऑटोमेटेड क्लियरिंग हाउस एसोसिएशन (NACHA) जैसी संस्थाओं द्वारा निर्धारित नियमों और संघीय कानूनों का पालन आवश्यक है।
सारांश में, ACH नेटवर्क में लेन-देन का जटिल जाल, विशिष्ट कोड और विनियामक अनुपालन द्वारा शासित होकर, इलेक्ट्रॉनिक निधि अंतरण करने का एक विश्वसनीय, लागत-प्रभावी और अपेक्षाकृत तीव्र माध्यम प्रदान करता है, यद्यपि इसमें प्रसंस्करण समय और लेन-देन सीमा जैसी कुछ अंतर्निहित सीमाएँ भी हैं। यह प्रणाली डिजिटल बैंकिंग में हुई प्रगति को दर्शाती है, जो उत्तरोत्तर परस्पर जुड़ते विश्व में वित्तीय लेन-देन को सरल बनाती है।
ACH और EFT के बीच अंतर
ACH और EFT में अंतर यह है कि EFT (अर्थात् इलेक्ट्रॉनिक फंड ट्रांसफ़र) एक सामान्य शब्द है जो सभी प्रकार के इलेक्ट्रॉनिक भुगतानों को दर्शाता है, जबकि ACH (ऑटोमेटेड क्लियरिंग हाउस का संक्षिप्त रूप) एक विशिष्ट प्रकार के इलेक्ट्रॉनिक भुगतान को दर्शाता है।
ACH भुगतान एक इलेक्ट्रॉनिक डेबिट या क्रेडिट है, जिसे विशेष रूप से ऑटोमेटेड क्लियरिंग हाउस नेटवर्क द्वारा संसाधित किया जाता है। ACH भुगतान को EFT माना जाता है, किंतु प्रत्येक EFT ACH भुगतान नहीं होता।
ऐसे EFT के कुछ उदाहरण जो ACH भुगतान नहीं हैं, उनमें ATM या क्रेडिट कार्ड लेन-देन, फ़ोन के माध्यम से बैंक खाते की जानकारी और लेन-देन का प्राधिकरण प्रदान करके किए गए भुगतान, अथवा चेकआउट पृष्ठ पर पॉइंट-ऑफ़-सेल फ़ील्ड में भुगतान की जानकारी मैन्युअल रूप से दर्ज करके किए गए लेन-देन शामिल हैं।
RTP और ACH के बीच अंतर
रियल-टाइम पेमेंट (RTP) प्रणाली और ऑटोमेटेड क्लियरिंग हाउस (ACH) प्रणाली के बीच प्रमुख अंतर उनकी प्रसंस्करण गति, लेनदेन के निपटान और उपयोग के क्षेत्रों में निहित हैं। मुख्य भेद इस प्रकार हैं:
1. प्रसंस्करण गति:
RTP प्रणाली:
- गति:लेनदेन लगभग तात्कालिक रूप से, सामान्यतः कुछ सेकंड के भीतर, संसाधित और निपटाए जाते हैं।
- उपलब्धता: सप्ताह के सातों दिन, वर्ष के 365 दिन, चौबीसों घंटे संचालित, जिससे लेन-देन का निरंतर प्रसंस्करण संभव होता है।
ACH प्रणाली:
- गति: लेनदेन बैचों में संसाधित होते हैं और उनके निपटान में कई घंटों से लेकर कुछ दिनों तक का समय लग सकता है।
- उपलब्धता: बैंकिंग घंटों के दौरान संचालित, कार्य दिवसों पर विशिष्ट प्रसंस्करण समय-खंडों के साथ।
2. लेनदेन निपटान:
RTP प्रणाली:
- निपटान: लेनदेनों का निपटान रियल-टाइम में करता है, अर्थात् लेनदेन पूर्ण होते ही निधियाँ प्राप्तकर्ता को तत्काल उपलब्ध हो जाती हैं।
- अंतिमता: पूर्ण होने के पश्चात लेन-देन अप्रतिसंहरणीय होते हैं।
ACH प्रणाली:
- निपटान: बैच प्रोसेसिंग का उपयोग करता है, जिसमें लेनदेन आमतौर पर दिन भर में कई बैचों में (उसी दिन का ACH) अथवा अगले दिन निपटाए जाते हैं।
- अंतिमता: प्रसंस्करण अवधि के दौरान लेन-देन को पलटा या रद्द किया जा सकता है।
3. उपयोग के मामले:
RTP प्रणाली:
- उपयोग: तत्काल भुगतानों के लिए उपयुक्त, जैसे व्यक्ति-से-व्यक्ति (P2P) भुगतान, बिल भुगतान, और ऐसे बिज़नेस-टू-बिज़नेस (B2B) लेन-देन जिनमें तत्काल पुष्टि आवश्यक है।
- उदाहरण: अमेरिका में The Clearing House का RTP नेटवर्क और FedNow, यूनाइटेड किंगडम में Faster Payments, तथा यूरोप में SEPA Instant Credit Transfer।
ACH प्रणाली:
- उपयोग: गैर-तात्कालिक लेनदेन के लिए उपयुक्त, जैसे वेतन भुगतान, आवर्ती बिल भुगतान, प्रत्यक्ष जमा और विक्रेता भुगतान।
- उदाहरण: प्रत्यक्ष जमा के माध्यम से वेतन भुगतान, उपयोगिता बिलों का भुगतान, बंधक भुगतान और आवर्ती सदस्यता सेवाएँ।
4. लागत:
RTP प्रणाली: मूल्य निर्धारण भिन्न होता है; यूरो क्षेत्र में, तात्कालिक भुगतान मानक क्रेडिट अंतरणों से अधिक महँगे नहीं हो सकते (विनियमन (EU) 2024/886)।
ACH प्रणाली: बैच प्रसंस्करण और विलंबित निपटान के कारण सामान्यतः कम शुल्क।
5. सुरक्षा एवं अनुपालन:
RTP प्रणाली:
- सुरक्षा: वास्तविक-काल लेन-देन की सुरक्षा के लिए उन्नत एन्क्रिप्शन और सुरक्षा उपायों का उपयोग करता है।
- अनुपालन: लेन-देन की तात्कालिक प्रकृति के कारण कठोर विनियामक मानकों का पालन अनिवार्य है।
ACH प्रणाली:
- सुरक्षा: यह भी सशक्त सुरक्षा प्रोटोकॉल अपनाता है, किंतु इसका अधिक ध्यान बैच-प्रसंस्कृत लेनदेन की सुरक्षा पर केंद्रित है।
- अनुपालन: सुरक्षित प्रसंस्करण और निपटान सुनिश्चित करने हेतु अमेरिका में NACHA (नेशनल ऑटोमेटेड क्लियरिंग हाउस एसोसिएशन) जैसी संस्थाओं द्वारा निर्धारित विनियमों का पालन करता है।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।