धनशोधन-रोधी (एंटी-मनी लॉन्ड्रिंग) क्या है?
धन शोधन और आतंकवाद के वित्तपोषण के विरुद्ध संघर्ष वैश्विक सुरक्षा, वित्तीय प्रणाली की सत्यनिष्ठा और सतत विकास के लिए आवश्यक है। AML और CFT कानून इसलिए अस्तित्व में हैं कि वित्तीय बाज़ारों का इन दोनों में से किसी भी उद्देश्य के लिए दुरुपयोग न हो सके।
यूरोपीय संघ तथा अनेक अन्य क्षेत्राधिकारों ने धन शोधन और आतंकवाद के वित्तपोषण के विरुद्ध सुदृढ़ विधान अपनाया है, और सक्षम प्राधिकारी नेटवर्क के रूप में कार्य करते हुए व्यवहार में उसके अनुपालन को सुनिश्चित करते हैं।
IFB को कोमोरोस संघ के स्वायत्त द्वीप अंजुआन में Anjouan Offshore Finance Authority द्वारा लाइसेंस संख्या L1149 के अंतर्गत लाइसेंस प्राप्त एवं पर्यवेक्षित किया गया है। हमारा AML/CFT कार्यक्रम FATF की चालीस सिफ़ारिशों पर आधारित है, जो वह मानक है जिसके विरुद्ध राष्ट्रीय व्यवस्थाओं का स्वयं मूल्यांकन किया जाता है।
जहाँ हमारे प्रतिपक्ष स्थित हैं, वहाँ अन्य ढाँचे भी लागू होते हैं। कॉरेस्पोंडेंट संबंधों के माध्यम से अमेरिकी बैंक गोपनीयता अधिनियम (US Bank Secrecy Act) की अपेक्षाएँ परोक्ष रूप से दायरे में आ जाती हैं, और EU-उन्मुख गतिविधियों पर यूरोपीय ढाँचा लागू होता है। केवल स्थानीय न्यूनतम मानकों के अनुरूप बनाया गया कार्यक्रम कॉरेस्पोंडेंट बैंकिंग के उचित परिश्रम (ड्यू डिलिजेंस) की कसौटी पर खरा नहीं उतरता; इसी कारण हमारा कार्यक्रम इस प्रकार निर्मित नहीं है।
हमारे कार्यक्रम में शामिल हैं:
- वरिष्ठ प्रबंधक की लिखित स्वीकृति;
- प्रत्येक ग्राहक की वास्तविक पहचान के बारे में उचित विश्वास बनाने के लिए पर्याप्त जोखिम-आधारित ग्राहक पहचान कार्यक्रम;
- संदिग्ध गतिविधि की पहचान और रिपोर्टिंग;
- इसके कार्यान्वयन का स्वतंत्र परीक्षण;
- प्रकाशित संपर्क विवरण सहित एक नामित AML अनुपालन अधिकारी;
- संबंधित कर्मियों का सतत प्रशिक्षण;
- जोखिम-आधारित सतत उचित परिश्रम (ड्यू डिलिजेंस), जिसमें विधिक-इकाई ग्राहकों का हितकारी स्वामित्व, प्रत्येक संबंध की प्रकृति एवं प्रयोजन की समझ, तथा ग्राहक जानकारी को अद्यतन रखने के लिए निगरानी शामिल है।
इन नियमों का उद्देश्य संदिग्ध गतिविधियों का पता लगाना और उनकी रिपोर्ट करना है, जिनमें धन शोधन और आतंकवाद के वित्तपोषण के पूर्ववर्ती अपराध, जैसे प्रतिभूति धोखाधड़ी और बाज़ार में हेराफेरी, शामिल हैं।
अंतरराष्ट्रीय ढाँचा
1989 में स्थापित फ़ाइनेंशियल एक्शन टास्क फ़ोर्स (FATF) AML नीति का वैश्विक ढाँचा निर्धारित करती है और यह आकलन करती है कि देश उसका अनुपालन करते हैं या नहीं। राष्ट्रीय पर्यवेक्षक अपने क्षेत्राधिकार की संस्थाओं की निगरानी करते हैं, और संयुक्त राष्ट्र, विश्व बैंक तथा अंतर्राष्ट्रीय मुद्रा कोष के अपने स्वयं के AML कार्यक्रम हैं।
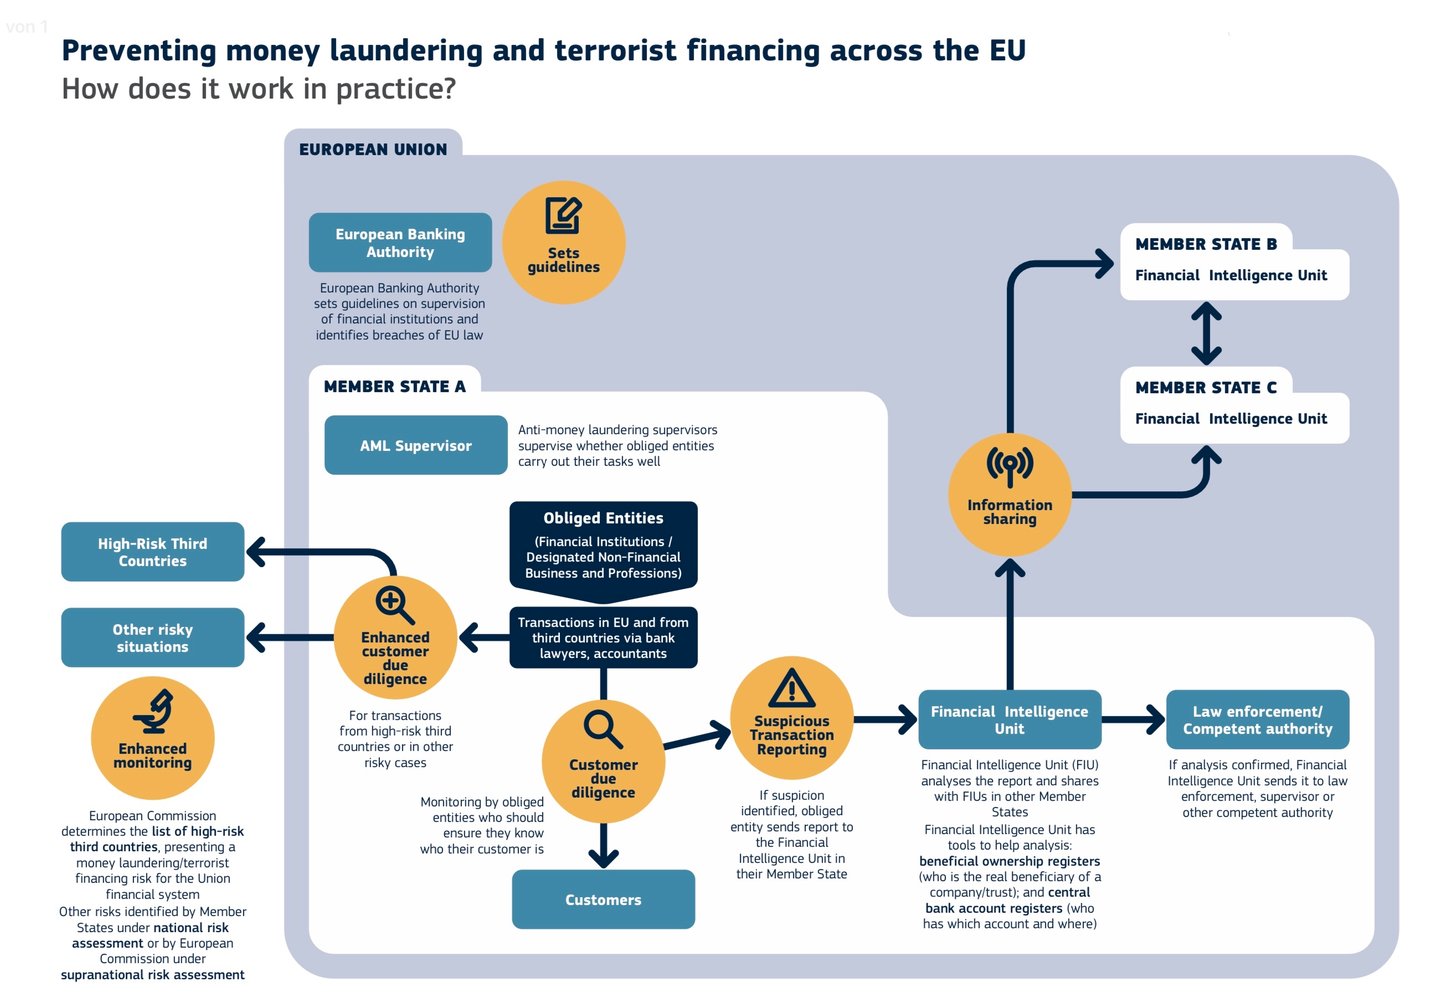
AML संदिग्ध गतिविधि की पहचान में सर्वोत्तम पद्धतियों को स्थापित करता है। अपराधियों के लिए अवैध धन को बिना पकड़े खर्च करना जितना आसान होता है, उतना ही अधिक अपराध बढ़ता है। इसलिए AML विनियमन “बाध्य संस्थाओं” से अपेक्षा करता है कि वे संकेतक चिह्नों (रेड फ्लैग) को जानें और अपने ग्राहकों की गतिविधि की सक्रिय निगरानी करें। बाध्य संस्थाएँ वे संस्थान हैं जिनके लेन-देन का धन शोधक दुरुपयोग कर सकते हैं: बैंक, भुगतान प्रोसेसर, गेमिंग एवं जुआ व्यवसाय तथा अन्य। EU में यूरोपीय बैंकिंग प्राधिकरण पर्यवेक्षण पर दिशानिर्देश जारी करता है, और AML पर्यवेक्षक आकलन करते हैं कि प्रत्येक संस्थान अपने कर्तव्यों का कितनी प्रभावी ढंग से निर्वहन करता है।
यूरोपीय ढाँचे का स्वरूप बदल गया है। निर्देश-आधारित संरचना का स्थान 2024 का AML पैकेज ले रहा है: विनियमन (EU) 2024/1624, जिसमें प्रत्यक्षतः लागू होने वाले दायित्व हैं; निर्देश (EU) 2024/1640, जो पर्यवेक्षण और वित्तीय आसूचना इकाइयों से संबंधित है; और विनियमन (EU) 2024/1620, जो फ़्रैंकफ़र्ट में धनशोधन-रोधी प्राधिकरण की स्थापना करता है।
व्यवहार में, बाध्य संस्थाओं को सत्ताईस पृथक् राष्ट्रीय रूपांतरणों के स्थान पर एक सीधे लागू होने वाली एकल नियम-पुस्तिका, चयनित संस्थाओं पर प्रत्यक्ष अधिकार-क्षेत्र रखने वाला EU पर्यवेक्षक, तथा नकद भुगतान की एक सुसंगत सीमा प्राप्त होती है। यह पैकेज चरणबद्ध रूप से लागू होता है, इसलिए किसी एकल परिवर्तन-तिथि को मान लेने के बजाय किसी विशिष्ट दायित्व की लागू होने की तिथि की पुष्टि करें।
बैंक में AML कैसे कार्य करता है
बैंक वित्तीय प्रणाली की आधारशिला हैं और उन्हें संदिग्ध व्यवहार की पहचान आरंभ में ही करनी चाहिए। उनकी AML नीतियाँ FATF ढाँचे का अनुसरण करती हैं; अग्रिम पंक्ति के कर्मचारियों को AML तकनीकों का प्रशिक्षण दिया जाता है और वे संदिग्ध गतिविधि की रिपोर्ट करने के लिए कानूनन बाध्य हैं। समर्पित AML अनुपालन अधिकारी इन पद्धतियों को सुदृढ़ करते हैं, जिन्हें तीन साधनों का समर्थन प्राप्त है: पहचान जाँच, निपटान एवं निर्मुक्ति नियंत्रण और लेन-देन निगरानी सॉफ़्टवेयर।
पहचान सत्यापन
बैंकों को अपने ग्राहकों की पहचान सत्यापित करने के लिए अपने ग्राहक को जानें (KYC) प्रक्रियाओं का पालन करना होता है। AML नीति ढाँचा प्रदान करती है, किंतु प्रत्येक बैंक अपने ग्राहकों के लिए तथा उच्च-जोखिम वाले लेन-देन को चिह्नित करने के लिए स्वयं उत्तरदायी रहता है।
KYC के अंतर्गत बैंकों को ग्राहक का नाम, जन्म तिथि और पता, तथा कभी-कभी व्यवसाय जैसी अतिरिक्त जानकारी सत्यापित करनी होती है। ग्राहक सामान्यतः खाता खोलते समय आधिकारिक दस्तावेज़ों से अपनी पहचान प्रमाणित करते हैं, और बैंक चेहरे या आवाज़ की पहचान तथा फ़िंगरप्रिंट जैसी बायोमेट्रिक पहचान का उपयोग उत्तरोत्तर बढ़ा रहे हैं।
निपटान एवं निर्मुक्ति नियंत्रण
आने वाली निधियाँ क्लियर हुए निपटान के विरुद्ध जारी की जाती हैं, भुगतान की सूचना (एडवाइस) के विरुद्ध नहीं। जहाँ कोई जमा प्रविष्टि खाते के लिए असामान्य हो, वहाँ समीक्षा लंबित रहने तक निधि रोकी जा सकती है। यह एक आंतरिक नियंत्रण और निपटान-जोखिम संबंधी उपाय है। यह कोई विनियामक प्रतिधारण अवधि नहीं है, और किसी भी AML ढाँचे में ऐसी अवधि निर्धारित नहीं है।
लेन-देन निगरानी सॉफ़्टवेयर
बड़ी संख्या में लेनदेन संभालने वाला बैंक प्रत्येक लेनदेन की हाथ से समीक्षा नहीं कर सकता। निगरानी सॉफ़्टवेयर लेनदेन की जाँच प्रतिदिन अथवा वास्तविक समय में करता है। यह खाताधारक के इतिहास, जोखिम आकलन और प्रत्येक लेनदेन के विवरण, जैसे राशि, संबंधित देश और भुगतान की प्रकृति, को नकद जमा, वायर ट्रांसफ़र और निकासी के संदर्भ में एक साथ जोड़कर देखता है। उच्च जोखिम के रूप में आकलित लेनदेन को संदिग्ध के रूप में चिह्नित किया जाता है।
हम वोल्फ्सबर्ग समूह के सिद्धांतों का पालन करते हैं।
वोल्फ़्सबर्ग समूह वैश्विक बैंकों का एक संघ है जो वित्तीय अपराध जोखिम के प्रबंधन के लिए ढाँचे और मार्गदर्शन विकसित करता है, विशेष रूप से KYC, AML और CFT नीति के लिए। इसकी पहली बैठक वर्ष 2000 में उत्तर-पूर्वी स्विट्ज़रलैंड के शातो वोल्फ़्सबर्ग में हुई, जिसमें ट्रांसपेरेंसी इंटरनेशनल के प्रतिनिधि, जिनमें स्टैनली मॉरिस और बेसल विश्वविद्यालय के प्रोफ़ेसर मार्क पीथ शामिल थे, प्राइवेट बैंकिंग के लिए AML दिशानिर्देशों का प्रारूप तैयार करने हेतु उपस्थित थे। प्राइवेट बैंकिंग के लिए वोल्फ़्सबर्ग AML सिद्धांत अक्टूबर 2000 में प्रकाशित हुए और मई 2002 तथा जून 2012 में संशोधित किए गए।
लेन-देन निगरानी प्रणालियाँ (TMS)
लेन-देन निगरानी प्रणालियाँ वे उपकरण हैं जिनसे वित्तीय संस्थाएँ और पर्यवेक्षक बैंकिंग प्रणाली में लेन-देन की निगरानी करते हैं। वे ऐसी गतिविधि की पहचान करती हैं जो धन शोधन, आतंकवाद के वित्तपोषण या अन्य वित्तीय अपराध का संकेत दे सकती है। ये सात चरणों में कार्य करती हैं:
- डेटा संग्रह। प्रणाली पूरे बैंक से लेनदेन संबंधी डेटा एकत्र करती है: राशि, तिथि और समय, संबंधित पक्ष तथा लेनदेन की प्रकृति।
- जोखिम प्रोफ़ाइलिंग। इन आँकड़ों के आधार पर यह प्रणाली ग्राहक के इतिहास, सामान्य लेन-देन प्रकारों और भौगोलिक क्षेत्र को ध्यान में रखते हुए ग्राहकों और लेन-देन की जोखिम प्रोफ़ाइल तैयार करती है।
- नियम-आधारित निगरानी। प्रत्येक लेन-देन पर पूर्व-निर्धारित नियम लागू किए जाते हैं, उदाहरणार्थ किसी सीमा से अधिक राशियों या अल्प अवधि में अनेक लेन-देनों को चिह्नित करना।
- विसंगति की पहचान। सांख्यिकीय मॉडल और मशीन लर्निंग ऐसे लेनदेन की पहचान करते हैं जो सामान्य स्थिति से या ग्राहक के सामान्य व्यवहार से उल्लेखनीय रूप से भिन्न होते हैं।
- अलर्ट। चिह्नित लेन-देन एक अलर्ट उत्पन्न करता है, जिसकी समीक्षा अनुपालन अधिकारी या जाँच दल करता है।
- जाँच एवं रिपोर्टिंग। यदि समीक्षा के बाद भी लेनदेन संदिग्ध बना रहता है, तो बैंक आगे जाँच करता है और, जाँच के परिणाम के अनुसार, सक्षम प्राधिकारी के पास संदिग्ध गतिविधि रिपोर्ट दाखिल करता है।
- निरंतर अधिगम। जाँचों के परिणामों का उपयोग नियमों और मॉडलों को परिष्कृत करने के लिए किया जाता है, ताकि समय के साथ पहचान अधिक सटीक होती जाए।
लेनदेन निगरानी प्रणाली के माध्यम से बैंक अपने जोखिम का बेहतर प्रबंधन करता है, अपने विनियामक दायित्वों का निर्वहन करता है और वित्तीय अपराध से निपटने में सहायता करता है।
आतंकवाद के वित्तपोषण का प्रतिरोध (CFT)
आतंकवाद के वित्तपोषण की रोकथाम के प्रति IFB का दृष्टिकोण जोखिम आकलन, प्रौद्योगिकी और पर्यवेक्षकों के साथ सहयोग के स्तरित ढाँचे पर आधारित है।
आधारभूत सिद्धांत एवं जोखिम-आधारित दृष्टिकोण
हमारे CFT नियंत्रणों में खाता खोलते समय ग्राहक उचित परिश्रम (ड्यू डिलिजेंस), निरंतर लेन-देन निगरानी और चिह्नित गतिविधि को मानवीय समीक्षा के लिए प्रेषित करना सम्मिलित है। आंतरिक परिणामों और बाहरी टाइपोलॉजी (अवैध गतिविधियों के ज्ञात प्रतिरूपों) के आधार पर मॉडलों की निर्धारित अवधि पर समीक्षा और पुनर्अंशांकन किया जाता है।
हम पहचान संबंधी कोई आँकड़े प्रकाशित नहीं करते। इस प्रकार के आँकड़े पाठक द्वारा सत्यापित नहीं किए जा सकते और अंतर्निहित पद्धति के बिना अर्थहीन होते हैं। हम जो करेंगे, वह यह है कि कॉरेस्पोंडेंट बैंकों और विनियामकों के विशिष्ट प्रश्नों का उचित गोपनीयता के अंतर्गत उत्तर देंगे।
संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) और निगरानी
प्रारंभिक जाँच के बाद, अधिक जोखिम वाले प्रोफ़ाइलों पर संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) लागू होता है:
- डेटा विश्लेषण। हमारे एल्गोरिदम वास्तविक समय में लेनदेन डेटा का विश्लेषण करते हैं और स्थापित मानदंडों से भिन्न पैटर्न तथा विसंगतियों को चिह्नित करते हैं।
- व्यवहारगत प्रोफ़ाइलिंग। ऐतिहासिक डेटा और पूर्वानुमान विश्लेषण से विस्तृत व्यवहारगत प्रोफ़ाइल तैयार की जाती हैं, ताकि संदिग्ध संकेतों की पहचान प्रारंभिक चरण में हो सके और उन्हें मैनुअल समीक्षा के लिए भेजा जा सके।
- बहुस्तरीय सत्यापन। चिह्नित लेनदेनों का सत्यापन स्वचालित प्रणालियों और अनुभवी कर्मचारियों द्वारा मिलकर किया जाता है, ताकि हस्तक्षेप त्वरित और विचारपूर्ण दोनों हो।
वास्तविक-समय निगरानी और स्वचालित हस्तक्षेप
- मशीन लर्निंग। हमारी प्रणालियाँ बदलते लेन-देन पैटर्न से सीखती हैं और नए खतरों के अनुरूप स्वयं को ढालती हैं; निर्धारित सीमाएँ पार होने पर स्वचालित हस्तक्षेप किया जाता है।
- तत्काल उच्चस्तरीय संदर्भण। संभावित जोखिम के रूप में पहचाने गए किसी लेनदेन को तुरंत चिह्नित कर द्वितीयक समीक्षा के लिए भेजा जाता है, जिसमें एल्गोरिदमिक सटीकता और विशेषज्ञ निर्णय का समन्वय होता है।
- अनुकूलनशील मॉडल। हमारे मॉडल वैश्विक विश्लेषण एवं अंतर्दृष्टि तथा आंतरिक प्रदर्शन डेटा के आधार पर निरंतर अद्यतन किए जाते हैं, ताकि वे नई प्रवृत्तियों के साथ तालमेल बनाए रखें।
सहयोग
आतंकवाद का वित्तपोषण सीमाओं पर नहीं रुकता, और न ही हमारी प्रतिक्रिया रुकती है। हम अंतर्दृष्टि और सर्वोत्तम प्रथाओं के आदान-प्रदान के लिए राष्ट्रीय पर्यवेक्षकों और अंतरराष्ट्रीय वित्तीय संस्थाओं के साथ मिलकर कार्य करते हैं:
- जानकारी साझा करना। अंतर्राष्ट्रीय मंचों में भागीदारी तथा साझेदार संस्थानों के साथ सुरक्षित डेटा विनिमय।
- संयुक्त कार्य बल। जहाँ किसी खतरे के लिए आवश्यक हो, IFB आतंकवाद के वित्तपोषण के विरुद्ध संयुक्त कार्य बलों में योगदान देता है।
निरंतर सुधार
हमारी CFT प्रक्रियाएँ अपने नवीनतम संशोधन जितनी ही प्रभावी होती हैं। हम वित्तीय अपराध के नए रुझानों पर नज़र रखते हैं और नई पद्धतियों को अपनी प्रक्रियाओं में समाहित करते हैं, ताकि उभरते खतरों पर लगभग वास्तविक समय में प्रतिक्रिया दे सकें।
कठोर उचित परिश्रम (ड्यू डिलिजेंस), सुदृढ़ प्रौद्योगिकी और अंतरराष्ट्रीय सहयोग मिलकर एक ऐसी प्रणाली का निर्माण करते हैं जो आतंकवाद के वित्तपोषण का पता लगाती है और उसे रोकती है तथा निरंतर विकसित हो रही है। यह अंतरराष्ट्रीय वित्तीय प्रणाली की सत्यनिष्ठा तथा हमारे ग्राहकों और भागीदारों की सुरक्षा की रक्षा करती है।
अपने प्राप्तकर्ता को जानें तथा प्राप्तकर्ता का सत्यापन
IFB का सुरक्षा ढाँचा नो-योर-पेयी (KYP) प्रक्रियाओं, प्राप्तकर्ता सत्यापन (VoP) और आतंकवाद के वित्तपोषण के विरुद्ध हमारे उपायों (CFT) को मिलाकर धोखाधड़ी, धन शोधन और आतंकवाद के वित्तपोषण के विरुद्ध एक बहुस्तरीय सुरक्षा प्रदान करता है।
अपने भुगतान प्राप्तकर्ता को जानें (KYP)
पारंपरिक नियंत्रण प्रेषक पर ध्यान केंद्रित करते हैं। KYP प्राप्तकर्ता पर ध्यान केंद्रित करता है और यह सुनिश्चित करता है कि प्रत्येक आदाता की पहचान संदेह से परे स्थापित हो:
- पहचान का सत्यापन। प्रत्येक संभावित लाभार्थी की जाँच प्राधिकृत डेटाबेस के विरुद्ध, स्थिर डेटा और गतिशील जोखिम संकेतकों, दोनों का उपयोग करते हुए की जाती है।
- व्यवहार एवं लेन-देन प्रोफ़ाइलिंग। एल्गोरिदम भुगतान इतिहास और व्यवहार का विश्लेषण करके जोखिम प्रोफ़ाइल तैयार करते हैं तथा उन विसंगतियों का पता लगाते हैं जो धोखाधड़ी का संकेत हो सकती हैं।
- जोखिम-आधारित वर्गीकरण। प्राप्तकर्ताओं को जोखिम के आधार पर वर्गीकृत किया जाता है, और जहाँ आवश्यक हो वहाँ धनशोधन तथा गलत दिशा में गई निधियों, दोनों के विरुद्ध उन्नत जाँच लागू की जाती है।
प्राप्तकर्ता सत्यापन (VoP)
प्राप्तकर्ता का सत्यापन कोई सौजन्य नहीं है। यह विनियमन (EU) 2024/886, अर्थात् तत्काल भुगतान विनियमन, के अंतर्गत एक वैधानिक दायित्व है, जो SEPA विनियमन (EU) सं. 260/2012 में संशोधन करता है।
9 अक्टूबर 2025 से, यूरो क्षेत्र के किसी सदस्य राज्य में क्रेडिट अंतरण की सेवा देने वाले प्रत्येक भुगतान सेवा प्रदाता को प्राधिकरण से पहले भुगतानकर्ता को निःशुल्क VoP जाँच उपलब्ध करानी होगी। यह दायित्व मानक तथा तात्कालिक SEPA क्रेडिट अंतरणों, दोनों पर लागू होता है। यूरो क्षेत्र के बाहर के प्रदाताओं के पास 9 जुलाई 2027 तक का समय है।
यह कैसे कार्य करता है
- भुगतानकर्ता का प्रदाता प्राप्तकर्ता का IBAN और नाम प्रस्तुत करता है।
- अनुरोध SEPA योजना या किसी रूटिंग और सत्यापन तंत्र के माध्यम से प्राप्तकर्ता के प्रदाता तक पहुँचाया जाता है।
- प्राप्तकर्ता का प्रदाता अपने अभिलेखों की जाँच करता है और चार में से एक परिणाम लौटाता है: मिलान, निकट मिलान, कोई मिलान नहीं, या सत्यापन में असमर्थ।
- भुगतानकर्ता को परिणाम प्राप्त होता है और वह निर्णय लेता है कि आगे बढ़ना है या नहीं। भुगतान स्वतः अवरुद्ध नहीं होता।
वह बिंदु जिसे ग्राहक प्रायः अनदेखा कर देते हैं: जहाँ भुगतानकर्ता असंगति की चेतावनी मिलने के बाद भी अंतरण को अधिकृत करता है, वहाँ अनपेक्षित प्राप्तकर्ता तक धनराशि पहुँचने का दायित्व भुगतानकर्ता पर होता है। चेतावनी जोखिम को स्थानांतरित कर देती है। आगे बढ़ने से पहले इसे अवश्य पढ़ें।
यूरोपियन पेमेंट्स काउंसिल की VoP स्कीम रूलबुक 5 अक्टूबर 2025 को प्रभावी हो गई है और प्रदाताओं के बीच की कार्यप्रणाली को नियंत्रित करती है।
आतंकवाद के वित्तपोषण का प्रतिरोध
- ग्राहक उचित परिश्रम (ड्यू डिलिजेंस)। कठोर KYC मानकों के अनुरूप, प्रत्येक ग्राहक की प्रारंभ से ही जाँच की जाती है।
- सतत लेनदेन निगरानी। कृत्रिम बुद्धिमत्ता और वास्तविक-काल विश्लेषण लेनदेन प्रवाहों पर नज़र रखते हैं तथा आतंकवाद के वित्तपोषण के संकेतों को रोकते हैं।
- अनुकूली जोखिम आकलन। मशीन लर्निंग से निरंतर परिष्कृत मॉडल ऐसे जोखिम स्कोर प्रदान करते हैं जो नए खतरों के अनुरूप ढलते रहते हैं।
एक ढाँचा, अनेक स्तर
- समग्र पर्यवेक्षण। लाभार्थी सत्यापन, भुगतान निर्देशों का विश्लेषण और सतत निगरानी मिलकर किसी एकल विफलता-बिंदु की संभावना नहीं छोड़ते।
- मशीन और मानव। एल्गोरिदम तत्काल पहचान प्रदान करते हैं; अनुभवी कर्मचारी गहन समीक्षा और संदर्भ प्रदान करते हैं।
- अंतरराष्ट्रीय सहयोग। हम विश्वभर के पर्यवेक्षकों और वित्तीय संस्थानों के साथ कार्य करते हैं, ताकि हमारे उपाय वर्तमान मानकों और खतरों संबंधी सूचनाओं के अनुरूप रहें।
- अनुकूलनशीलता। वित्तीय अपराध तेज़ी से बदलता है, और हमारा निरंतर निवेश हमारे उपायों को उससे आगे रखता है।
KYP, VoP और CFT के माध्यम से IFB का प्रत्येक लेनदेन कठोर जाँच के अधीन होता है। यह दृष्टिकोण खतरों की प्रतीक्षा करने के बजाय उनका पूर्वानुमान लगाता है और वित्तीय प्रणाली की सत्यनिष्ठा की रक्षा करता है।