
भुगतान एवं अंतरण
SEPA
STEP2 SEPA क्रेडिट ट्रांसफ़र (SCT)
EBA Clearing की STEP2 SEPA क्रेडिट ट्रांसफ़र (SCT) सेवा।
SEPA यूरोपीय संघ (EU) की एक पहल है, जिसका उद्देश्य यूरोप के भीतर इलेक्ट्रॉनिक भुगतान लेनदेन को सरल एवं सुसंगत बनाना है। SEPA में सभी EU और यूरोपीय आर्थिक क्षेत्र (EEA) के देशों के साथ-साथ स्विट्ज़रलैंड, यूनाइटेड किंगडम, मोनाको, सैन मारिनो, अंडोरा और वेटिकन सिटी जैसे अन्य प्रतिभागी भी शामिल हैं। SEPA का मुख्य उद्देश्य यूरो-मूल्यवर्गित भुगतानों के लिए एकल, एकीकृत बाज़ार बनाना है, ताकि सीमा-पार लेनदेन उतने ही सरल और कुशल हों जितने घरेलू लेनदेन। SEPA योजनाओं में क्रेडिट अंतरण (SCT), तत्काल क्रेडिट अंतरण (SCT Inst) और डायरेक्ट डेबिट (SDD Core और SDD B2B) शामिल हैं।
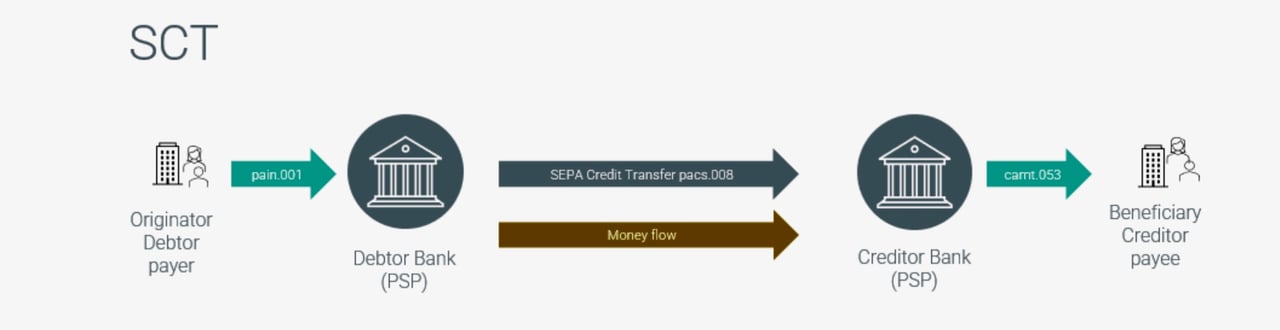
STEP2 SEPA क्रेडिट ट्रांसफ़र (SCT) सेवा एक पैन-यूरोपीय स्वचालित समाशोधन गृह (PE-ACH) है, जिसका संचालन EBA Clearing करती है। EBA Clearing बैंकों के स्वामित्व वाली एक पैन-यूरोपीय भुगतान अवसंरचना प्रदाता है। SCT सेवा बैंकों और वित्तीय संस्थानों को संपूर्ण SEPA क्षेत्र में SEPA भुगतान भेजने और प्राप्त करने में सक्षम बनाती है।
STEP2 SCT सेवा इस प्रकार कार्य करती है:
- पैन-यूरोपीय पहुँच: SCT सेवा भाग लेने वाले बैंकों को SEPA क्षेत्र के भीतर अन्य सभी वित्तीय संस्थानों तक SEPA क्रेडिट ट्रांसफ़र भेजने और प्राप्त करने की सुविधा देती है। इससे यूरो-मूल्यवर्गित भुगतान सीमाओं के पार सुगमता से किए जा सकते हैं।
- लचीलापन और आपदा पुनर्प्राप्ति: SCT सेवा को उच्च लचीलेपन और पूर्ण आपदा पुनर्प्राप्ति सुविधाओं के साथ डिज़ाइन किया गया है, जो तकनीकी व्यवधानों या विफलताओं की स्थिति में भी SEPA भुगतानों का निरंतर, सुरक्षित और कुशल प्रसंस्करण सुनिश्चित करती है।
- T2 में निपटान: SCT सेवा के सहभागी अपनी STEP2 स्थितियों का निपटान T2 के माध्यम से करते हैं, जो यूरो में उच्च-मूल्य भुगतानों के लिए यूरोसिस्टम की रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली है। STEP2 पहले प्रत्येक सहभागी के लिए द्विपक्षीय सकल स्थितियाँ बनाकर उनकी रिपोर्ट करता है। इसके बाद वह बहुपक्षीय निवल स्थितियों की गणना करता है और सहायक प्रणाली निपटान प्रक्रियाओं के माध्यम से उनका T2 में निपटान करता है।
- समाधान संदेश: सहभागी समाधान (रिकॉन्सिलिएशन) के उद्देश्य से T2 से ISO 20022 अधिसूचनाएँ और विवरण (camt.054, camt.053) प्राप्त कर सकते हैं। ये संदेश लेनदेन की पुष्टि, खाता विवरण और शेष राशि रिपोर्ट प्रदान करते हैं, जो सहभागियों को अपने खाते की गतिविधि का सत्यापन और मिलान करने में सहायता कर सकते हैं।
संक्षेप में, SEPA एक EU पहल है जिसका उद्देश्य यूरोप के भीतर इलेक्ट्रॉनिक भुगतान लेनदेन को सरल और सुसंगत बनाना है, ताकि सीमा-पार भुगतान घरेलू भुगतान जितने ही आसान हो जाएँ। EBA Clearing की STEP2 SCT सेवा एक पैन-यूरोपीय स्वचालित क्लियरिंग हाउस है, जो बैंकों और वित्तीय संस्थाओं को SEPA क्षेत्र में SEPA क्रेडिट ट्रांसफ़र भेजने और प्राप्त करने में सक्षम बनाती है। यह सेवा उच्च सुदृढ़ता और आपदा पुनर्प्राप्ति सुविधाओं के साथ संचालित होती है तथा T2 के माध्यम से प्रतिभागियों की स्थितियों का निपटान करती है, जिससे सीमाओं के पार यूरो-मूल्यवर्गित लेनदेन सुरक्षित, कुशल और सुगम रूप से संपन्न होते हैं।
Step2-T प्रसंस्करण मोड
STEP2-T
यूरोपीय SEPA भुगतान क्लियरिंग की आधारशिला
STEP2-T यूरो-मूल्यवर्गित सामूहिक भुगतानों के प्रसंस्करण के लिए डिज़ाइन की गई एक पैन-यूरोपीय बृहद-स्तरीय खुदरा भुगतान प्रणाली है। EBA CLEARING द्वारा संचालित, यह यूरोप की भुगतान बाज़ार अवसंरचना का एक महत्वपूर्ण घटक है और यूरोपीय आर्थिक क्षेत्र में सुसंगत नकदी-रहित भुगतानों को सक्षम बनाने में केंद्रीय भूमिका निभाता है।
यह मंच SEPA क्रेडिट ट्रांसफर (SCT) और SEPA डायरेक्ट डेबिट (SDD) को समर्थन देता है, जो सीमा-पार और घरेलू यूरो भुगतानों के लिए अत्यधिक स्वचालित, मानकीकृत और सुदृढ़ क्लियरिंग वातावरण प्रदान करता है।
एक नज़र में प्रमुख तथ्य
- सिस्टम ऑपरेटर: EBA CLEARING
- प्रारंभिक शुभारंभ: अप्रैल 2003
- प्राथमिक कार्य: SEPA क्रेडिट अंतरणों और डायरेक्ट डेबिट का समाशोधन
- प्रतिभागी: प्रत्यक्ष प्रतिभागी तथा SEPA के अंतर्गत अप्रत्यक्ष रूप से पहुँच योग्य बैंक
- निपटान मुद्रा: यूरो (EUR)
पृष्ठभूमि एवं विकास
STEP2 की शुरुआत 2003 में यूरोप के पहले पैन-यूरोपीय स्वचालित समाशोधन गृह (PE-ACH) के रूप में हुई थी, जिसका स्पष्ट उद्देश्य उभरते एकल यूरो भुगतान क्षेत्र को समर्थन देना था। इसके सृजन ने राष्ट्रीय समाशोधन प्रणालियों के विखंडन का समाधान किया और बैंकों को सीमा-पार यूरो भुगतानों का प्रसंस्करण घरेलू लेन-देन जैसी ही दक्षता से करने में सक्षम बनाया।
तब से लेन-देन की बढ़ती मात्रा और अतिरिक्त क्लियरिंग चक्रों को संभालने के लिए इस प्लेटफ़ॉर्म का कई बार विस्तार किया गया है और इसे पुनः-अभियांत्रित किया गया है।
कार्यात्मक अभिकल्प एवं परिचालन मॉडल
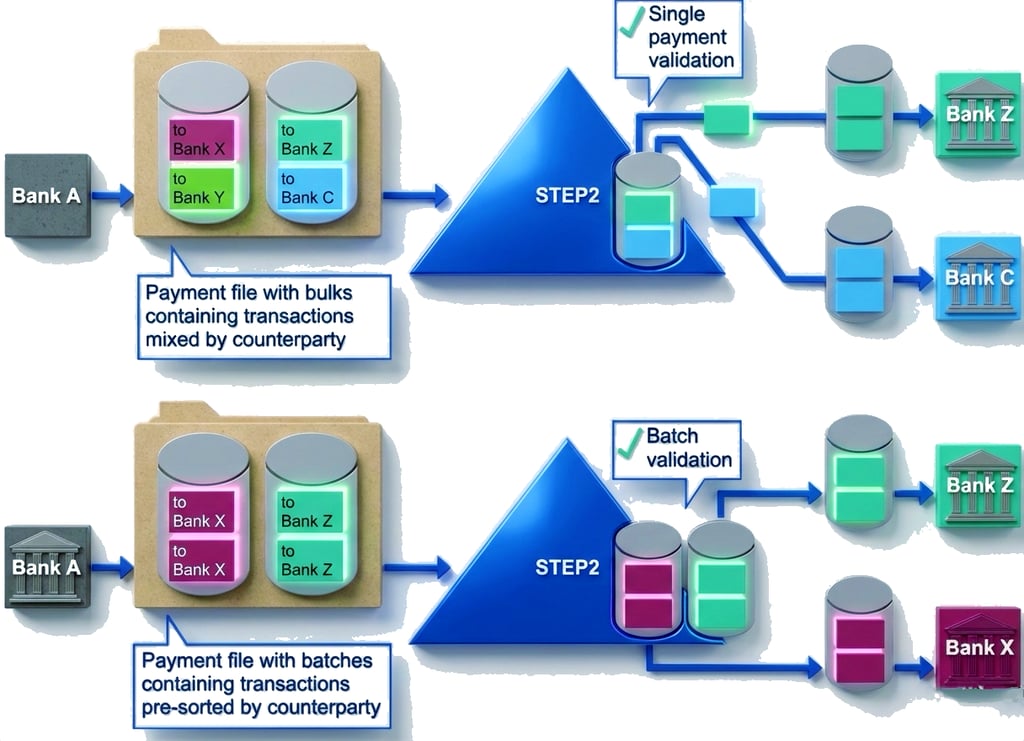
STEP2-T को उच्च मात्रा वाले खुदरा भुगतान प्रसंस्करण के लिए डिज़ाइन किया गया है। यह प्रत्येक कार्य-दिवस में कई निपटान चक्रों के माध्यम से SEPA क्रेडिट ट्रांसफ़र और SEPA डायरेक्ट डेबिट का समाशोधन करता है।
प्रमुख संरचनात्मक विशेषताओं में निम्नलिखित सम्मिलित हैं:
- उच्च स्वचालन: न्यूनतम मैन्युअल हस्तक्षेप के साथ स्ट्रेट-थ्रू प्रोसेसिंग।
- मानकीकृत संदेश-प्रेषण: ISO 20022 प्रारूपों का पूर्ण अनुपालन, जो क्षेत्राधिकारों में अंतर-संचालनीयता और एकरूपता सुनिश्चित करता है।
- परिचालन उपलब्धता: T2 कार्यदिवसों पर क्लियरिंग चक्र, केंद्रीय बैंक मुद्रा में निपटान के साथ।
STEP2-T एक समाशोधन गृह है, RTGS प्रणाली नहीं: यह स्थितियों का नेटिंग करता है और उन्हें T2 में केंद्रीय बैंक मुद्रा में निपटाता है।
रणनीतिक महत्व और बाज़ार एकीकरण
STEP2-T यूरोपीय भुगतान बाज़ार के एकीकरण को उल्लेखनीय रूप से आगे बढ़ाता है। SEPA लिखतों के लिए एकल, सुसंगत क्लियरिंग प्लेटफ़ॉर्म प्रदान करके यह राष्ट्रीय बाधाओं को समाप्त करता है, प्रसंस्करण लागत घटाता है और बैंकों तथा कॉर्पोरेट उपयोगकर्ताओं, दोनों के लिए पारदर्शिता बढ़ाता है।
यह प्रणाली अन्य SEPA क्लियरिंग हाउसों के साथ अंतर-संचालनीय है और T2 में निपटान करती है।
यह SEPA लेनदेन के एक बड़े हिस्से का प्रसंस्करण करता है, जिसमें वेतन और आपूर्तिकर्ता भुगतान से लेकर उपभोक्ता डायरेक्ट डेबिट तक शामिल हैं।
यूरोपीय भुगतान परिवेश में वर्तमान स्थिति
STEP2-T सबसे बड़े SEPA क्लियरिंग प्लेटफ़ॉर्मों में से एक है। इसे EBA CLEARING की इंस्टेंट पेमेंट प्रणाली RT1 का पूरक सहयोग प्राप्त है, जिसे नवंबर 2017 में प्रारंभ किया गया था।
RT1 तात्कालिक भुगतानों का संचालन करता है; STEP2-T गैर-तात्कालिक खुदरा भुगतानों का संचालन करता है।
SEPA तत्काल क्रेडिट अंतरण
EU में यूरो में त्वरित क्रेडिट अंतरण यूरोपीय भुगतान परिषद की SEPA Instant Credit Transfer योजना (SCT Inst) का अनुसरण करते हैं, जो नवंबर 2017 में आरंभ हुई थी। यह सेवा दिन के 24 घंटे, वर्ष के 365 दिन उपलब्ध रहती है, और प्राप्तकर्ता के भुगतान सेवा प्रदाता (PSP) को दस सेकंड के भीतर पुष्टि करनी होती है कि निधियाँ प्राप्तकर्ता को उपलब्ध करा दी गई हैं। योजना अब कोई अधिकतम राशि निर्धारित नहीं करती। त्वरित भुगतान विनियमन (EU) 2024/886 के अंतर्गत, यूरो क्षेत्र के PSP को जनवरी 2025 से त्वरित भुगतान प्राप्त करने तथा अक्तूबर 2025 से भेजने में सक्षम होना आवश्यक है, मानक क्रेडिट अंतरण से अधिक मूल्य के बिना और प्राप्तकर्ता सत्यापन (Verification of Payee) के साथ।

SEPA डायरेक्ट डेबिट (SDD)
SEPA डायरेक्ट डेबिट (SDD)
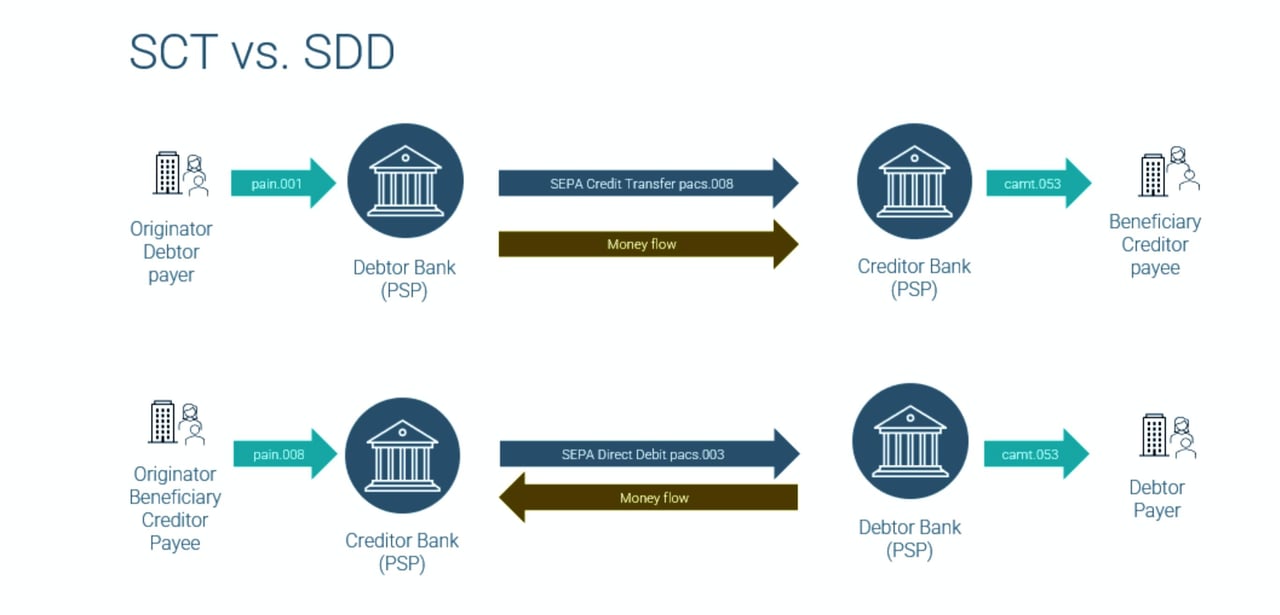
SEPA डायरेक्ट डेबिट एकल यूरो भुगतान क्षेत्र (SEPA) के भीतर एक भुगतान पद्धति है, जो व्यवसायों और व्यक्तियों को SEPA क्षेत्र में कहीं भी ऋणी के बैंक खातों से यूरो-मूल्यवर्गित भुगतान संग्रहित करने की सुविधा देती है। यह एक मानकीकृत ढाँचा स्थापित करके और लेनदार तथा ऋणी, दोनों के लिए प्रक्रिया को सरल बनाकर सीमा-पार डायरेक्ट डेबिट लेन-देन को सुगम बनाती है।
SEPA डायरेक्ट डेबिट योजना के दो मुख्य प्रकार हैं:
- SEPA Direct Debit Core (SDD Core): यह योजना उपभोक्ता तथा व्यवसाय-से-व्यवसाय, दोनों प्रकार के लेन-देन के लिए तैयार की गई है। इस योजना में, ऋणी (डेबिटर) बिना कारण बताए आठ सप्ताह के भीतर प्राधिकृत संग्रहण की वापसी का और 13 माह के भीतर अप्राधिकृत संग्रहण की वापसी का अनुरोध कर सकता है।
- SEPA Direct Debit Business-to-Business (SDD B2B): यह योजना केवल व्यावसायिक ऋणी पक्षों के लिए आरक्षित है। अधिकृत संग्रहणों के लिए वापसी का कोई अधिकार नहीं है; इसके बदले, ऋणी के बैंक को प्रत्येक संग्रहण का मिलान ऋणी द्वारा पुष्टि किए गए आदेश-पत्र (मैंडेट) के विवरण से करना होता है।
SEPA डायरेक्ट डेबिट लेन-देन आरंभ करने के लिए निम्नलिखित पूर्वापेक्षाओं का पूरा होना आवश्यक है:
- लेनदार पहचानकर्ता (CI): लेनदार को सक्षम राष्ट्रीय निकाय (उदाहरणार्थ जर्मनी में Deutsche Bundesbank) से एक अद्वितीय लेनदार पहचानकर्ता प्राप्त करना होगा। CI का उपयोग सभी SEPA डायरेक्ट डेबिट लेनदेन में लेनदार की पहचान के लिए किया जाता है और यह स्पष्ट लेखा-परीक्षण अनुक्रम बनाए रखने में सहायक होता है।
- बैंक खाते: लेनदार और देनदार दोनों के पास SEPA क्षेत्र के भीतर स्थित वित्तीय संस्थानों में बैंक खाते होने चाहिए।
- SEPA-अनुपालक बैंक: ऋणी और लेनदार के बैंकों का SEPA-अनुपालक होना आवश्यक है, अर्थात् वे स्थापित नियमों और विनियमों के अनुसार SEPA लेनदेन संसाधित करने में सक्षम हों।
- SEPA प्रत्यक्ष डेबिट अधिदेश: देनदार को एक ऐसे अधिदेश पर हस्ताक्षर करने होंगे जो लेनदार को उसके बैंक खाते से भुगतान संग्रहित करने के लिए अधिकृत करता हो। अधिदेश में देनदार की बैंक खाता जानकारी, लेनदार का CI और समझौते के नियम एवं शर्तें जैसे विशिष्ट विवरण शामिल होने चाहिए।
- अधिसूचना: लेनदार को, प्रयुक्त विशिष्ट SEPA डायरेक्ट डेबिट योजना के नियमों के अनुसार, आगामी डायरेक्ट डेबिट लेनदेन की सूचना देनदार को देनी होगी, जिसमें राशि और देय तिथि सम्मिलित हो।
- लेनदेन प्रस्तुत करना: लेनदार को डायरेक्ट डेबिट लेनदेन निर्धारित प्रारूप (ISO 20022 XML) में अपने बैंक को प्रस्तुत करना होगा। इसके पश्चात लेनदार का बैंक प्रसंस्करण के लिए लेनदेन को देनदार के बैंक को अग्रेषित करता है।
- लेन-देन का निष्पादन: ऋणी का बैंक लेन-देन निष्पादित करने से पहले आदेश की वैधता और निधियों की उपलब्धता का सत्यापन करता है। सफल होने पर, निधियाँ ऋणी के खाते से लेनदार के खाते में अंतरित कर दी जाती हैं।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।
यदि आप कॉरेस्पोंडेंट बैंकिंग प्रणाली के माध्यम से निधि अंतरण के बारे में अधिक जानना चाहते हैं, तो कृपया हमारे कॉरेस्पोंडेंट बैंकिंग प्रमुख श्री Amri Elarisse से संपर्क करें
