
שירותי בנקאות
תשלומים והעברות
מערכות סילוק, רשתות תשלומים וההודעות שמעבירות כספים בין בנקים.
מגבלות העברה
1. RTGS (T2 / Fedwire / CHAPS)
מטרה: תשלומים בהיקף גבוה ורגישים לזמן
סילוק: כסף בנק מרכזי, בזמן אמת, סופי
- סכום מרבי: ללא תקרה (תיאורטית ∞)
- סכום מינימלי: לרוב ≥ EUR 100,000 (מדיניות, לא מגבלת מערכת)
- שימוש אופייני: בין-בנקאי, מיזוגים ורכישות, ניהול נזילות, מרווח ביטחון (margin)
- סיכון כשל: קרוב לאפס
ל-T2 אין תקרה. המגבלות היחידות הן נזילות בחשבון הסליקה ומדיניות האשראי של הבנק.
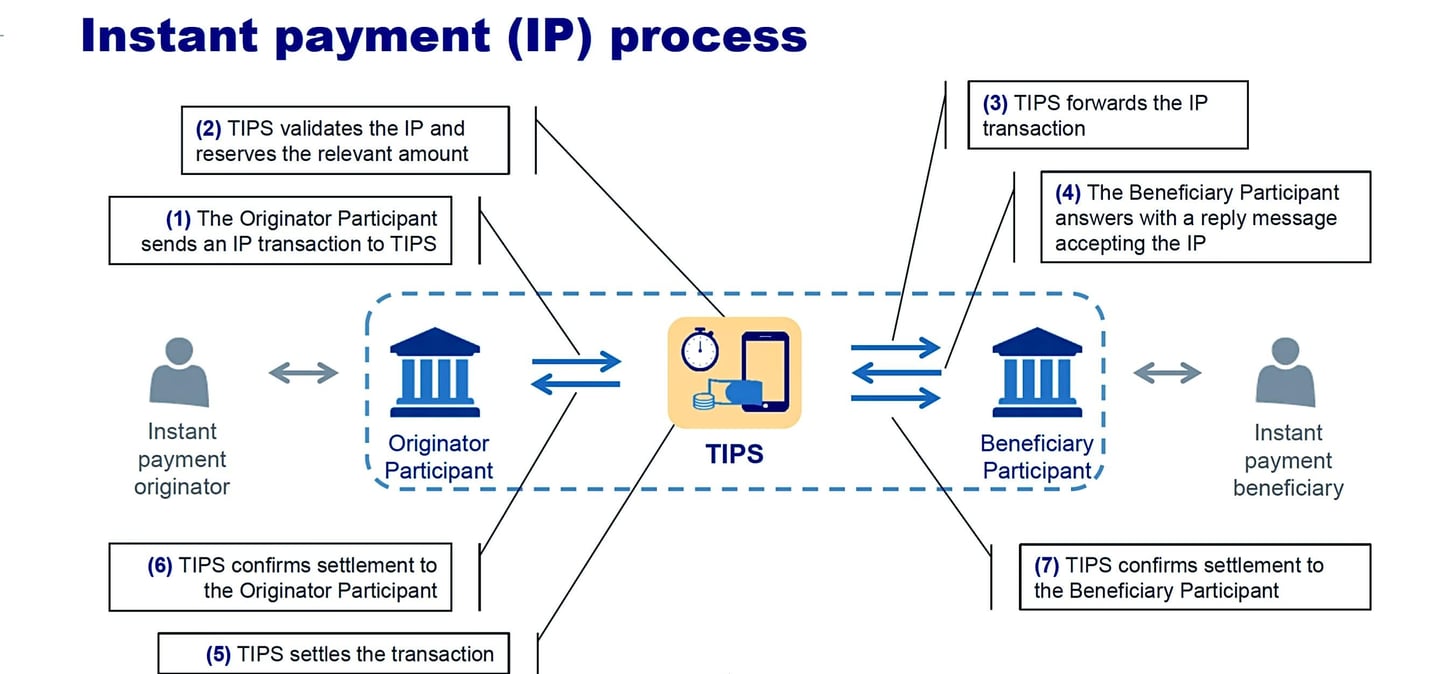
2. TIPS (TARGET Instant Payment Settlement)
מטרה: תשלומי קמעונאות מיידיים פאן-אירופיים
סילוק: כסף בנק מרכזי, 24/7
- סכום מרבי: אין תקרה כלל-מערכתית מאז אוקטובר 2025
- סכום מינימלי: 0.01 EUR
- מהירות: פחות מ-10 שניות
- סיכון כשל: נמוך (תלוי נזילות)
עד אוקטובר 2025 הגביל מנגנון SCT Inst את התשלומים ל-100,000 אירו; המגבלה בוטלה, והבנקים קובעים את מגבלותיהם בעצמם.
3. SWIFT (ISO 20022 pacs.008, חוצה גבולות)
מטרה: בנקאות קורספונדנטית גלובלית
סילוק: כסף בנקאי מסחרי
- סכום מרבי: אין (באופן תיאורטי) מגבלת מערכת
- תקרות הבנק: נקבעות באופן עצמאי על ידי כל בנק
- מהירות: מאותו יום ועד מספר ימים
- סיכון כשל: בינוני (בנקים קורספונדנטים, ציות)
SWIFT היא מערכת הודעות בלבד, ולא מערכת סילוק. המגבלות תלויות כליל בתיאבון הסיכון של הבנק ובנתיב ההעברה.
4. העברת אשראי SEPA (SCT)
מטרה: תשלומי EUR קמעונאיים ותאגידיים
סילוק: סילוק נטו נדחה
- סכום מרבי: ללא מגבלת מסגרת
- תקרות הבנק: נקבעות באופן עצמאי על ידי כל בנק
- מהירות: באותו יום / ביום העסקים הבא
- סיכון כישלון: נמוך
SCT מתיר מבחינה טכנית סכומים גדולים מאוד. בנקים מטילים לא אחת תקרות רכות מטעמי AML.
5. העברת אשראי מיידית ב-SEPA (SCT Inst / SEPA Instant)
מטרה: תשלומי קמעונאות מיידיים ב-EUR
סליקה: TIPS או CSM מקביל
- סכום מרבי | אין מגבלה ברמת הסכמה מאז אוקטובר 2025
- סכום מינימום | EUR 0.01
- מהירות | עד 10 שניות
- סיכון לכשל | נמוך
ה-EPC ביטל את תקרת הסכום של הסכמה במסגרת ספר הכללים של 2025; בנקים רבים עדיין מיישמים מגבלות פנימיות נמוכות יותר.
6. RTP (ארה"ב – The Clearing House Real-Time Payments)
מטרה: תשלומים מיידיים בארצות הברית
סליקה: חשבונות ממומנים מראש
- סכום מרבי | 10,000,000 USD (מאז פברואר 2025)
- סכום מינימלי | 0.01 USD
- מהירות | שניות
- סיכון לכשל | נמוך
תקרת הרשת נקבעת על ידי TCH. FedNow העלתה את מגבלת הרשת שלה ל-10 מיליון USD בנובמבר 2025; בנקים רשאים לקבוע מגבלות נמוכות יותר.
ניתן לקבל העברות מטבע לחשבונותיך באמצעות:
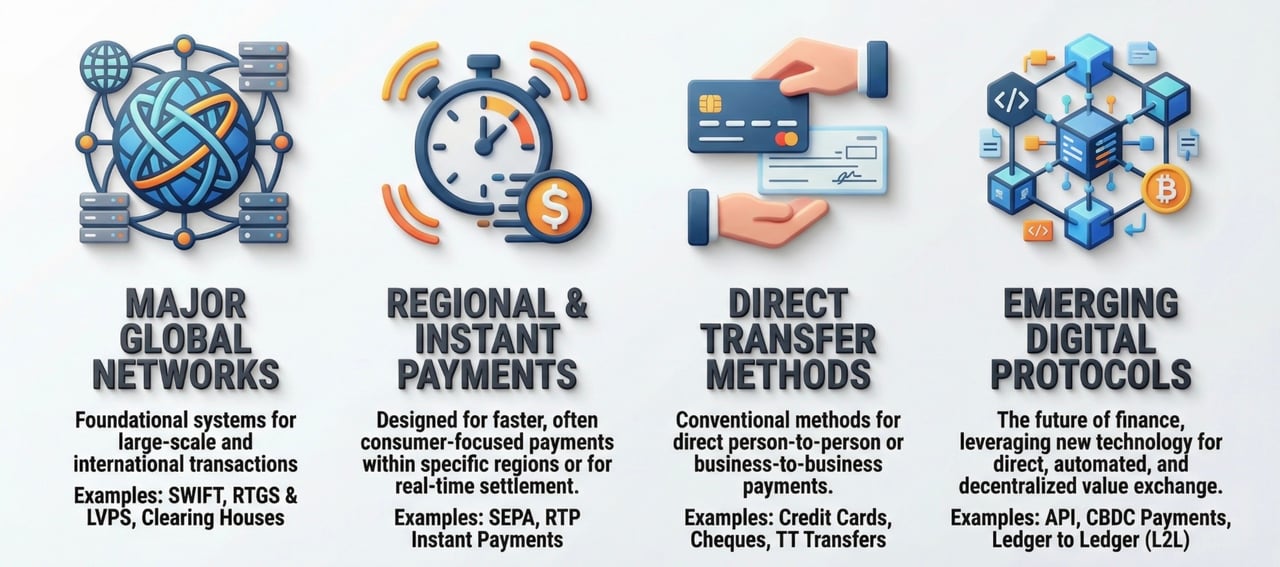
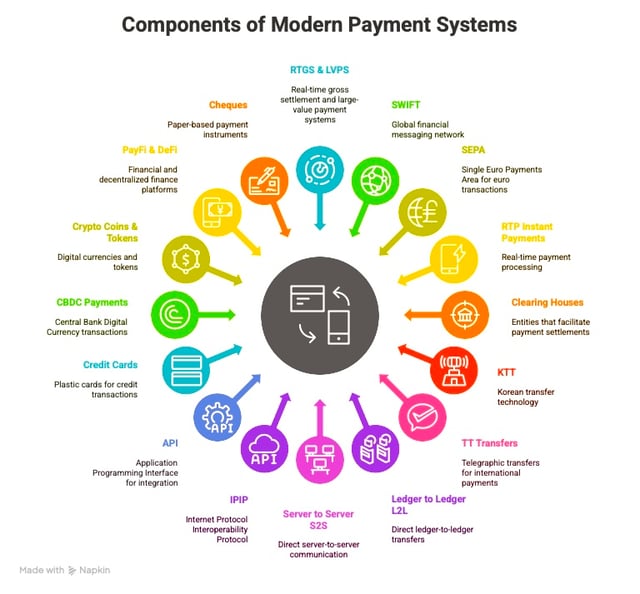
SEPA-SCT, T2 (לשעבר TARGET2), TIPS, Fedwire, CHIPS, KTT (העברת כספים באמצעות בנקים קורספונדנטים ו-pacs.009) ומערכות תשלומים מיידיים רבות
מערכות סליקה דחויה באמצעות IFC, חברה בקבוצתנו, וכן חשבונות הקורספונדנט שלנו
ניירות ערך באמצעות T2S, Clearstream, Euroclear, DTC
סליקות באמצעות RTGS, ACH/SEPA ו
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash

כיצד בנקים מעבירים כספים?
- לצפייה מלאה בהעברות בנקאות קורספונדנטית אנא לחץ כאן.
- לתצוגה מלאה של מערכות התשלום המיידי אנא לחצו כאן.
- לצפייה מלאה במערכת RTGS אנא לחצו כאן.
תהליך הסליקה
תהליך הסליקה הוא שלב מכריע בהסדרת עסקאות פיננסיות, המבטיח שהצדדים לעסקה מוגנים ושהעסקה מתקדמת בצורה חלקה. הסליקה כוללת את השלבים הבאים:
חילופי מידע על עסקאות:
- הבנק השולח והבנק המקבל מחליפים ביניהם את פרטי העסקה, כגון הסכום, מספרי החשבונות ופרטים רלוונטיים נוספים-
- קיזוז עסקאות: בתי סליקה, כגון Automated Clearing House (ACH) בארצות הברית, מאפשרים את התהליך בפעולתם כמתווכים בין בנקים. הם מחשבים את הסכום נטו שבנק אחד חייב לאחר, ובכך ממזערים את הסכומים המועברים ביום נתון.
- אימות: בית הסליקה מאמת את ההוראות ורושם את פרטי העסקה
- טיפול בחריגים: פריטים שנדחו או שנוי בהם מחלוקת מוחזרים או נבדקים בהתאם לכללי המערכת
הליך הסילוק
תהליך הסילוק מתרחש לאחר תהליך הסליקה ומשמעו העברה בפועל של כספים בין בנקים. השלבים העיקריים בתהליך הסילוק הם:
- התאמת רישומים: הבנקים מתאימים את רישומיהם כדי לקבוע את הסכום נטו שבנק אחד חב לאחר
- העברת כספים: בנקים מעבירים כספים בין חשבונות המנוהלים בבנקים מרכזיים או במוסדות פיננסיים אחרים כדי להסדיר יתרות פתוחות
- אישור סילוק: הבנק המסלק מעביר לסוחר אישור סילוק משעה שהעסקה הושלמה והכספים עומדים לרשותו
רשת התשלומים והמתווכים
רשתות תשלומים ומתווכים ממלאים תפקיד חיוני בהקלת תהליכי הסליקה והסילוק. דוגמאות לרשתות תשלומים ולמתווכים כוללות:
- בתי סליקה: ארגונים עצמאיים, כגון ה-ACH בארצות הברית, המאפשרים את תהליך הסליקה בכך שהם משמשים מתווכים בין בנקים
- מערכות הבנק המרכזי (RTGS): הן מסלקות תשלומים בין בנקים באופן פרטני ובסופיות, בכסף של הבנק המרכזי
- בנקים מתווכים: בנקים אלה משמשים חוליית ביניים בין הבנק המנפיק לבנק המקבל, לרוב במדינות שונות, כדי להקל על העברות בנקאיות בינלאומיות
לסיכום, תהליכי הסליקה והסילוק כוללים החלפת מידע על עסקאות, אימות כספים, התאמת רישומים והעברה בפועל של כספים בין בנקים. רשתות תשלומים וגורמי ביניים, כגון מסלקות ובנקים מתווכים או בנקים מרכזיים, ממלאים תפקיד מכריע בהנעת תהליכים אלה.
תהליכי הסליקה והסילוק כפופים לפיקוח של רגולטורים פיננסיים. לרגולטורים תפקיד חשוב בהבטחת בטיחותם, איתנותם ויעילותם של תהליכים אלה.
העברות מטבע בין-בנקאיות
בנקים יוצרים כסף בעיקר באמצעות תהליך מתן האשראי, שבו הם מעניקים אשראי (כגון הלוואות או משכנתאות) שהופך לפיקדונות חדשים במערכת הפיננסית. תהליך זה מתואר לעיתים קרובות כיצירת כסף “יש מאין”, שכן אינו מחייב רזרבות במזומן פיזי אלא מבוסס על רישומים חשבונאיים ועל אמון במערכת הבנקאית. כאשר מדובר בהעברת מטבע בין בנקים, כגון באמצעות תשלומים או סילוקים בין-בנקאיים, קבלת ההעברות הללו נשענת על שילוב של אמון, מסגרות רגולטוריות ומערכות מבוססות, ולא רק על איכות הבטוחה או על “שמו הטוב” של הבנק המעביר. להלן הסבר מפורט כיצד הדבר פועל:
1. אמון ומוניטין בין-בנקאיים
- מוניטין הבנק ואיתנותו האשראית: אף שה"שם הטוב" של הבנק ממלא תפקיד, אין מדובר במוניטין במובן היומיומי בלבד. בנקים פועלים בסביבה מוסדרת ביותר, שבה איתנותם האשראית מפוקחת על ידי רגולטורים, בנקים מרכזיים וצדדים נגדיים. יכולתו של בנק להשתתף בעסקאות בין-בנקאיות תלויה ביציבותו כפי שהיא נתפסת, ונבחנת באמצעות יחסי הון, מבחני קיצון וציות לתקנות כגון Basel III.
- הערכת סיכונים: הבנקים המקבלים מעריכים את הסיכון בקבלת העברות מבנקים אחרים. סיכון זה מצומצם לרוב באמצעות פרוטוקולים סטנדרטיים ובאמצעות מעורבות של מתווכים מהימנים (כגון בנקים מרכזיים או בתי סליקה). בנק בעל ביטחונות לקויים או מאזן מסוכן עלול להיתקל בבחינה מוקפדת יותר, בעלויות גבוהות יותר (למשל ריביות גבוהות יותר באשראי בין-בנקאי) או בהוצאה מעסקאות מסוימות.
2. יתרות רזרבה בבנק מרכזי ומערכות סילוק
- רזרבות בנק מרכזי: העברות בין-בנקאיות, ובמיוחד גדולות, מסולקות בדרך כלל באמצעות חשבונות שהבנקים מחזיקים בבנק המרכזי (למשל הפדרל ריזרב בארה"ב, או מערכת T2 של האירוסיסטם באזור היורו). רזרבות אלו נחשבות ל"כסף בסיס" והן הצורה הבטוחה ביותר של כסף, מאחר שהן התחייבויות ישירות של הבנק המרכזי. כאשר בנק A מעביר כסף לבנק B, ההעברה מסולקת לרוב על ידי העברת רזרבות בין חשבונותיהם בבנק המרכזי. כך מובטח שהבנק המקבל יקבל את ההעברה, שכן רזרבות בנק מרכזי נקיות מסיכון ומתקבלות בכל מקום.
- סילוק ברוטו בזמן אמת (RTGS): מדינות רבות מפעילות מערכות RTGS (למשל Fedwire בארה"ב, T2 באזור היורו) להעברות בין-בנקאיות בסכומים גדולים. מערכות אלה מסלקות כל תשלום באופן מיידי, סופי ובלתי הדיר, אך זאת רק אם לבנק השולח יש את הכספים או אשראי תוך-יומי מובטח בביטחונות. משעה שהתשלום נסלק, הוא אינו יכול להיכשל, יהא מצבו המאוחר של הבנק השולח אשר יהא.
3. בתי סליקה וקיזוז (Netting)
- בתי סליקה: עבור עסקאות שאינן מסולקות ישירות באמצעות יתרות הרזרבה של הבנקים בבנק המרכזי (למשל תשלומים קטנים יותר או עסקאות באצווה), בתי סליקה כגון CHIPS (Clearing House Interbank Payments System) בארה"ב או EURO1 באזור היורו מקלים על התהליך; SWIFT מעבירה את ההודעות אך אינה מבצעת סליקה או סילוק סופי. בתי הסליקה מקזזים התחייבויות בין בנקים, ובכך מפחיתים את סכום היתרות שיש להעביר בפועל. הם גם מחילים קריטריוני חברות מחמירים, המבטיחים שרק בנקים בעלי איתנות פיננסית ישתתפו.
- דרישות בטוחה: במקרים מסוימים בתי סליקה דורשים מהבנקים להפקיד בטוחה כדי לצמצם סיכון. אם בטוחתו של בנק אינה מספקת, ייתכן שיוצא מהליך הסליקה או שיידרש לממן מראש את העברותיו, ובכך מוגבל הסיכון של הבנקים המקבלים.
4. ביטחונות והלוואות בין-בנקאיות
- שווקי הלוואות בין-בנקאיים: כאשר בנקים מלווים זה לזה (למשל בשוק ההלוואות ללילה אחד או באמצעות הסכמי רכישה חוזרת), לביטחונות יש לרוב תפקיד מכריע. ביטחונות באיכות גבוהה, כגון אג"ח ממשלתיות, מועדפים משום שהם מצמצמים את סיכון הצד הנגדי. אם הביטחונות של בנק חלשים, ייתכן שיידרש לשלם עלויות הלוואה גבוהות יותר או שלא יוכל ללוות כלל. עם זאת, בהעברות תשלום רגילות (שאינן הלוואות), הביטחונות רלוונטיים פחות, שכן ההסדר מתבצע באמצעות יתרות הנזילות במערכת הבנק המרכזי או באמצעות מערכות סליקה.
- רשתות ביטחון של הבנק המרכזי: כאשר הבטוחה של בנק אינה מספקת או כאשר איתנותו האשראית מוטלת בספק, בנקים מרכזיים פועלים לעיתים קרובות כמלווה מוצא אחרון. לדוגמה, באמצעות הלוואות מחלון ההיוון, בנק מתקשה יכול ללוות רזרבות מהבנק המרכזי תמורת שעבוד בטוחה, ובכך להבטיח שיוכל לעמוד בהתחייבויותיו כלפי בנקים אחרים.
5. פיקוח רגולטורי ודרישות הון
- מסגרות רגולטוריות: בנקים פועלים תחת רגולציה מחמירה המחייבת אותם להחזיק ברמות מינימום של הון ונזילות (למשל על פי Basel III). רגולציה זו מבטיחה שלבנקים יהיו די משאבים לכיסוי הפסדים אפשריים, ובכך מצמצמת את הסיכון שהתחייבויות הבנק (לרבות העברות) לא יכובדו. אם הביטחונות או מצבו הפיננסי של בנק מידרדרים באופן משמעותי, הרגולטורים עשויים להתערב ולהגביל את יכולתו לפעול בשווקים הבין-בנקאיים.
- אמון מערכתי: המערכת הבנקאית בנויה על אמון, אך אמון זה נשען על מסגרות משפטיות ורגולטוריות ולא רק על המוניטין של הבנק השולח. בנקים מרכזיים ורגולטורים מבטיחים שהבנקים עומדים בסטנדרטים מינימליים, ותוכניות לביטוח פיקדונות (כגון FDIC בארצות הברית) מקטינות עוד יותר את הסיכון שכשלי בנקים ישפיעו על המערכת.
6. מה קורה כאשר הבטוחה או הגיבוי חלשים?
- קבלה מוגבלת: כאשר ביטחונותיו של בנק אינם איכותיים או כאשר מצבו הפיננסי מעורר ספק, בנקים אחרים עשויים לסרב לבצע עמו עסקאות מסוימות (כגון הלוואות ללא בטוחה) או לדרוש בטוחות באיכות גבוהה יותר. במקרים קיצוניים עלול בנק להיות מנותק מהשווקים הבין-בנקאיים, כפי שאירע במשבר הפיננסי של 2008 במוסדות כגון ליהמן ברדרס.
- התערבות הבנק המרכזי: בנקים מרכזיים יכולים להתערב כדי לספק נזילות או להקל על הסדר עסקאות ובכך להבטיח את יציבות המערכת. לדוגמה, בעת משברים בנקים מרכזיים עשויים להרחיב את המאזנים שלהם באמצעות קבלת בטוחות באיכות נמוכה יותר או מתן מימון חירום.
- משמעת שוק: בנקים בעלי בטוחות חלשות או מצב פיננסי לקוי מתמודדים עם עלויות גיוס גבוהות יותר או עם הדרה משווקי הבין-בנקאי, מה שמעודד אותם לשמור על נהלים פיננסיים תקינים.
7. העברות בינלאומיות ו-SWIFT
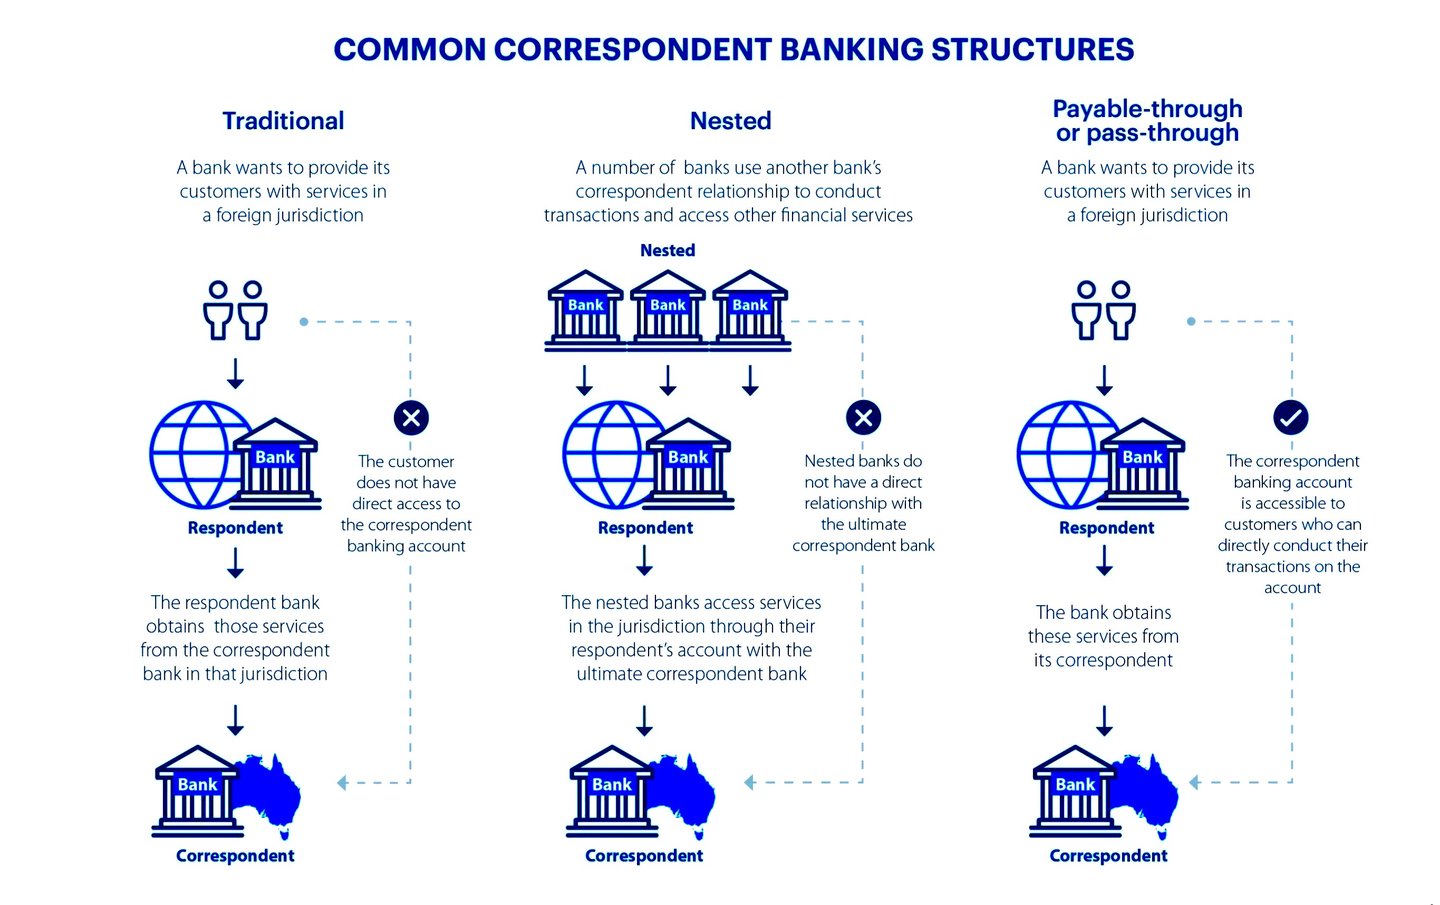
- בהעברות בינלאומיות, מערכת SWIFT מאפשרת תקשורת בין בנקים, אך הסילוק בפועל מתבצע לרוב באמצעות יחסי בנקאות קורספונדנטית או מערכות של בנקים מרכזיים. בנקים קורספונדנטים משמשים מתווכים, ומנהלים חשבונות עבור בנקים זרים כדי להקל על תשלומים חוצי גבולות. יחסים אלה מבוססים על אמון ועל בדיקת נאותות, אך בנקים מרכזיים ותקנים בינלאומיים (כגון הנחיות FATF) מבטיחים שההעברות מאובטחות ותואמות את הדרישות.
- אם מצבו הפיננסי של הבנק השולח מוטל בספק, בנקים קורספונדנטים עשויים לדרוש מימון מראש או הבטחות נוספות לפני קבלת העברות.
מדוע בנקים מקבלים העברות?
בסופו של דבר, בנקים מקבלים העברות מבנקים אחרים משום ש:
- ערבויות של בנק מרכזי: סילוק באמצעות יתרות רזרבה בבנק מרכזי נעדר סיכון.
- פיקוח רגולטורי: רגולציה מחמירה ודרישות הון מפחיתות את הסבירות לכשל פירעון.
- מנגנוני בית סליקה: דרישות קיזוז וביטחונות ממזערות סיכון בעסקאות בין-בנקאיות.
- יציבות מערכתית: בנקים מרכזיים משמשים רשת ביטחון למניעת כשלים מערכתיים ומבטיחים אמון במערכת.
גם אם הביטחונות של בנק חלשים או שיצירת הכסף שלו מבוססת על רזרבות מינימליות, הבנק המקבל מוגן על ידי התשתית הרחבה של בנקים מרכזיים, בתי סליקה ורגולציה. "שמו הטוב" של הבנק השולח חשוב פחות מהאמון המערכתי והמנגנונים העומדים בבסיס המערכת הבנקאית המודרנית.
8. מתודולוגיות וחקיקה
סעיף זה בוחן את המתודולוגיות (תהליכים תפעוליים וטכניקות לצמצום סיכונים) ואת החקיקה (חוקים ומסגרות רגולטוריות מרכזיים) העומדים בבסיס המערכת. רכיבים אלה יוצרים תשתית חזקה ורב-שכבתית הממירה אמון גולמי לעסקאות בעלות סיכון נמוך הניתנות לאכיפה. בעוד שיצירת האשראי עצמה (באמצעות הלוואות במסגרת בנקאות ברזרבה חלקית) מוסדרת בדרישות רזרבה ובכללי הון, קבלת העברות נשענת על מנגנוני סילוק המעניקים עדיפות לסופיות ולאמצעי הגנה מערכתיים על פני חוסנו של בנק בודד.
מערכת זו התפתחה באופן משמעותי לאחר המשבר הפיננסי של 2008, כאשר המתודולוגיות שמות דגש על עיבוד וקיזוז בזמן אמת, והחקיקה מתמקדת בחוסן הוני ובהגנות על חברות קשורות. גם כאשר ביטחונות הבנק השולח ירודים (למשל נכסים באיכות נמוכה) או שהאשראי שיצר חסר גיבוי ממשי, הבנקים המקבלים מקבלים העברות משום שהתהליך נתמך בכסף של הבנק המרכזי, בערבויות רב-צדדיות ובחובות חוקיות המפזרות את הסיכון ברחבי המערכת.
8.1. מתודולוגיות ליבה לסילוק בין-בנקאי ולהפחתת סיכונים
העברות בין-בנקאיות אינן החלפות ישירות בין צד לצד; הן נשענות על מתודולוגיות סטנדרטיות המונעות טכנולוגיה, להבטחת אטומיות (ביצוע הכול או לא כלום), סופיות (בלתי הפיכות לאחר הסילוק) וחשיפה מזערית. מתודולוגיות אלה מפחיתות את התלות בכושר האשראי העצמאי של הבנק השולח, באמצעות העברת הסילוק להתחייבויות בנק מרכזי באיכות גבוהה או לפוזיציות מקוזזות.
מערכות סילוק ברוטו בזמן אמת (RTGS):
- תהליך: במערכת RTGS כל עסקה מסולקת בנפרד ומיידית באמצעות יתרות הבנק המרכזי, ללא קיזוז. לדוגמה, בשירות Fedwire Funds Service בארצות הברית (המופעל על ידי הפדרל ריזרב), הבנק השולח מחייב את חשבון היתרות שלו והבנק המקבל מזכה את חשבונו בזמן אמת: בדרך כלל בתוך שניות. פעולה זו נעשית ב"כסף בעל עוצמה גבוהה" (יתרות הבנק המרכזי), שאינו חשוף לסיכון צד נגדי משום שהוא תביעה ישירה כלפי הריבון.
- שילוב בטוחות: אם לבנק אין יתרות מספקות, הוא רשאי לשעבד בטוחות לבנק המרכזי באמצעות אשראי תוך-יומי (משיכת יתר כנגד ניירות ערך כשירים כגון אג"ח ממשלתיות). הבטוחות מוערכות תוך הפחתות ערך ("haircuts") בגין סיכון, שנקבעות על ידי הבנק המרכזי, ונערכות להן הערכות מחדש באופן סדיר.
- צמצום סיכונים: היעדר קיזוז (netting) משמעו היעדר הצטברות של התחייבויות; אם הבנק השולח נכשל במהלך היום, הבנק המרכזי מוגן באמצעות הביטחונות שנמסרו כנגד האשראי התוך-יומי. כך מובטחת קבלת ההעברה גם מבנקים בעלי ביטחונות פרטיים חלשים, שכן ההעברה ממומנת מראש מתוך יתרות הרזרבה.
- גרסאות גלובליות: T2 (אזור האירו) ו-CHAPS (בריטניה) פועלות על פי עקרונות דומים, תוך שימוש בהודעות ISO 20022 לנתוני תשלום עשירים יותר.
קיזוז וסליקה רב-צדדית באמצעות מערכות סילוק נטו נדחה (DNS):
- תהליך: במערכות כגון CHIPS (Clearing House Interbank Payments System) עבור דולר ארה"ב או Euro1 עבור אירו, העסקאות מקובצות ומקוזזות באופן רב-צדדי לאורך היום. תזרימי הכניסה והיציאה ברוטו מקוזזים (למשל, בנק A חייב 100 מיליון דולר לבנק B אך מקבל בחזרה 80 מיליון, כך שהקיזוז הנקי הוא 20 מיליון), דבר המפחית במידה ניכרת את הנזילות הנדרשת. CHIPS פועלת עם יתרות ממומנות מראש ומסדירה עסקאות באופן רציף במהלך היום, כאשר המימון בסוף היום מתבצע באמצעות Fedwire; EURO1 מסדירה עסקאות ב-T2.
- מתודולוגיית ניהול בטוחות: המשתתפים מפקידים בטוחות (מזומן או ניירות ערך) במאגר משותף, המנוהל באמצעות שומרי נכסים משולשים (triparty) (למשל BNY). כלי אופטימיזציה מקצים בטוחות ביעילות ומצמצמים נכסי סרק. אם פוזיציית בנק חורגת מהתקרה שלה, הוא נתון לקנסות נזילות או להרחקה. הודעות ניהול הבטוחות של SWIFT (סדרת MT5xx, המועברת ל-ISO 20022) מבצעות אוטומציה של הוראות הפקדה, שערוך והחלפה.
- טיפול בביטחונות חלשים: קיזוז מדלל את הסיכון הבודד; נכסים חלשים של בנק אחד אינם משפיעים ישירות על האחרים. מערכות כגון EURO1 מקיימות מאגר נזילות מובטח בביטחונות, כך שהסליקה מושלמת גם אם משתתף כלשהו נקלע לכשל; צדדים נגדיים מרכזיים לניירות ערך ולנגזרים משתמשים בקרנות כשל ובמפל חלוקת הפסדים.
העברת הודעות וסילוק חוצי גבולות (SWIFT ובנקאות קורספונדנטית):
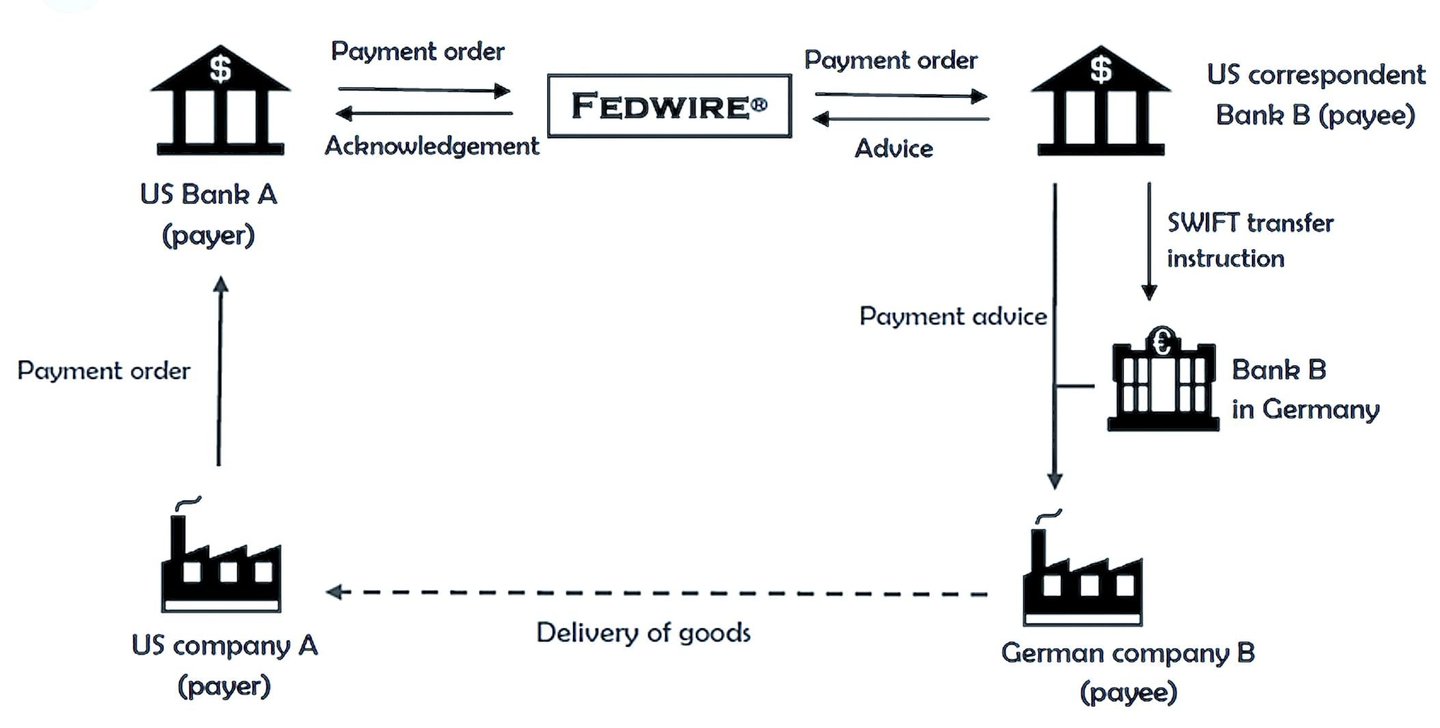
- תהליך: SWIFT אינה מערכת סליקה אלא רשת מסרים מאובטחת (למעלה מ-11,000 מוסדות) להוראות תשלום. העברה מתחילה בהודעת pacs.008 (ISO 20022, בעבר MT103), המנותבת דרך בנקים קורספונדנטים (למשל Citibank המחזיק חשבונות נוסטרו עבור בנקים זרים). הסליקה בפועל נעשית באמצעות קישורי RTGS/DNS.
- בטוחות ובקרות סיכון: בהעברות הקשורות למט"ח, מערכת CLS (Continuous Linked Settlement) מבצעת קיזוז של רגלי המט"ח באופן אטומי ומפחיתה את סיכון Herstatt (פערי סליקה בין אזורי זמן). הבטוחות מנוהלות באמצעות שערוך יומי לשווי שוק ומרווח שינוי, וכן מרווח התחלתי בנגזרים שאינם מסולקים, לפי כללי EMIR ו-Dodd-Frank.
- מנגנון קבלה: הקורספונדנטים מבצעים בדיקות KYC/AML וקובעים מגבלות חשיפה על בסיס קווי אשראי, בגיבוי נספחי תמיכה באשראי דו-צדדיים (CSA) המסדירים את אספקת הביטחונות.
מתודולוגיות נזילות תוך-יומית ותרחישי קיצון:
- בנקים עושים שימוש ב"מחזור נזילות" (שימוש חוזר בכספים שנסלקו במהלך היום) ובמבחני קיצון (למשל מודלים של Value-at-Risk או VaR המדמים תרחישים ברמת ביטחון של 99%) כדי לחזות צרכים. בנקים מרכזיים מעמידים אשראי תוך-יומי כנגד בטוחות ומנגנוני הלוואה ללילה, כגון חלון ההיוון של הפדרל ריזרב (אשראי ראשוני, בתמחור בראש טווח היעד של ריבית הכספים הפדרלית).
מתודולוגיות אלה מבטיחות שההעברות מתקבלות מפני שהן אינן הימורים "מבוססי אמון" על השולח, אלא נתיבים מהונדסים העוברים בערוצים ניטרליים לסיכון. בטוחה חלשה מפעילה אמצעי הגנה אוטומטיים ואינה גורמת לדחייה.
8.2. חקיקה מרכזית המסדירה את הקבלה, הביטחונות והאמון המערכתי
החקיקה מעגנת מתודולוגיות אלה, וקובעת סטנדרטים מינימליים להון, לנזילות ולגילוי כדי לבנות עמידות. היא מעבירה סיכון מבנקים בודדים לגופים מוסדרים (בנקים מרכזיים, בתי סליקה), וכך הופכת את הקבלה לחובה בתוך רשתות העומדות בדרישות. רפורמות שלאחר 2008, כגון Basel III ו-Dodd-Frank, עסקו במפורש בדינמיקה של "גדול מכדי ליפול", שבה ביטחונות ירודים עלולים להצית כשלים בשרשרת.
מסגרת באזל III (בינלאומית, מיושמת ברמה הלאומית):
- הוראות עיקריות: המסגרת, שפותחה על ידי ועדת באזל לפיקוח על הבנקים (BCBS), מחייבת בנקים להחזיק לפחות 4.5% הון עצמי רובד 1 (CET1) (לעומת 2% הון ליבה רובד 1 לפי באזל II), 6% הון רובד 1 ו-8% הון כולל, בתוספת כרית שימור של 2.5%, כרית הון אנטי-מחזורית של עד 2.5% ותוספות לבנקים בעלי חשיבות מערכתית. כללי הנזילות כוללים את יחס כיסוי הנזילות (LCR: נכסים נזילים איכותיים בשיעור של 100% לתרחיש קיצון של 30 יום) ואת יחס המימון היציב נטו (NSFR: מימון יציב בשיעור של 100% לנכסים ארוכי טווח).
- השפעה על העברות ועל בטוחות: מחזקת את האמון בכך שהיא מבטיחה כי בנקים יוכלו לספוג הפסדים מאשראי חלש מבלי להתמוטט, ובכך מצמצמת הדבקה בשווקים הבין-בנקאיים. נכסים נזילים באיכות גבוהה חייבים לעמוד בקריטריוני זכאות (רמה 1: מזומן, יתרות בנק מרכזי וריבונים בעלי שקלול סיכון של 0%, ללא ניכיון ביטחון; רמה 2A: ניכיון ביטחון של 15%; רמה 2B: ניכיון ביטחון של 25%–50%). היישום בארה"ב באמצעות התקנים הפרודנציאליים המחמירים של חוק Dodd-Frank חל גם על בנקים זרים.
- מינוף: יחס מינוף מינימלי של 3% (גבוה יותר לבנקים בעלי חשיבות מערכתית גלובלית) מגביל את התרחבות המאזן ללא תלות במשקלות הסיכון.
חוק דוד-פרנק לרפורמה בוול סטריט ולהגנת הצרכן (2010, ארה"ב):
- הוראות מרכזיות: כותרת I מקימה את מועצת הפיקוח על היציבות הפיננסית (FSOC) לניטור סיכון מערכתי; כותרת II מאפשרת פירוק מסודר של בנקים בכשל. החוק מחייב מבחני קיצון ותוכניות פירוק ("צוואות חיים") לבנקים גדולים; הסף המקורי של 50 מיליארד דולר ארה"ב הועלה ל-250 מיליארד דולר ארה"ב בשנת 2018, עם שיקול דעת של הפדרל ריזרב החל מ-100 מיליארד דולר ארה"ב.
- השפעה על האמון הבין-בנקאי: דורשת סליקה מרכזית של נגזרים (דבר המפחית מחלוקות בנוגע לבטוחות בילטרליות) ואת כלל Volcker (המגביל מסחר מהונו העצמי של הבנק כדי לרסן צבירת נכסים מסוכנים). לעניין העברות, היא מחזקת את הפיקוח של הפדרל ריזרב על מערכות תשלומים ומבטיחה ציות לדרישות RTGS/CHIPS. מגבלות על עסקאות עם חברות קשורות (מכוח Regulation W) מונעות דליפת סיכון: עסקאות מכוסות עם חברה קשורה אחת מוגבלות ל-10% מההון (20% לכלל החברות הקשורות), ויש להבטיח את האשראי בבטוחות.
- פרטי בטוחה: מרחיב את סעיפים 23A/23B של חוק הפדרל ריזרב (בתוקף מאז 1933) לנגזרים ולהלוואות ניירות ערך עם חברות קשורות. אשראי לחברות קשורות חייב להיות מגובה בבטוחה בשיעור של 100% (ניירות ערך ממשלתיים) עד 130% (מניות ונכסים אחרים). הדבר מגן מפני העברות ״בדלת האחורית״ של חייבים חלשים.
- השפעות רחבות יותר: חיזוק היציבות הפיננסית, אך הגדלת עלויות הציות עבור בנקים קטנים יותר; המבקרים מציינים כי הדבר לא מנע במלואן את ריצות הבנקים האזוריים ב-2023 (למשל SVB), ובעקבותיהן נערכו בחינות מחודשות של הפיקוח, של כללי הנזילות ושל תכנון הפירוק.
Regulation W (12 CFR Part 223, המיישם את סעיפים 23A/23B של Federal Reserve Act):
- פרטים: מגביל מתן אשראי לחברות קשורות (למשל תקרה כמותית של 10%, ותקרה מצרפית של 20%) ומחייב ביטחונות להלוואות (למשל 100% להתחייבויות, 130% למניות). פטורים לעסקאות בסיכון נמוך, אך בתנאים של עסקה בלתי תלויה.
- תפקיד בקבלה: מבטיח כי העברות בין-בנקאיות אינן נפגעות משימוש לרעה מצד שותפים; הפרות גוררות קנסות ובכך נשמרת שלמות הרשת.
חקיקת יסוד נוספת:
- חוק הפדרל ריזרב (1913): סעיף 16 מחייב בטוחה להנפקת שטרות הפדרל ריזרב; סעיפים 10B ו-13 מסדירים מקדמות מובטחות לבנקים.
- חוק שיפור ה-FDIC (1991): ספי הפעולה המתקנת המיידית (PCA) מחייבים התערבות כאשר ההון מגיע ל-2%, ובכך מונעים מבנקים חלשים להרחיב יתר על המידה את ההעברות.
- מקבילות אירופיות: תקנת דרישות ההון (CRR) מיישמת את Basel III; הדירקטיבה בדבר סופיות הסליקה (98/26/EC) מגנה על סופיותם של תשלומים במערכות מוגדרות כגון T2.
8.3. האופן שבו חקיקה ומתודולוגיות פועלות יחד להבטחת קבלה חרף גיבוי חלש
- הגנות רב-שכבתיות: כללי הון ונזילות מגבילים את מידת הסתמכותו של בנק על נכסים חלשים; מערכות תשלומים מסדירות בכסף של הבנק המרכזי או כנגד בטוחות; והבנקים המרכזיים עומדים מאחורי המערכת כמלווה מפלט אחרון.
- אכיפה וסנקציות: אי-ציות גורר קנסות אזרחיים, הגבלות או אובדן גישה למערכות תשלום.
- לקחי המשבר: בטלטלה הבנקאית של 2023 קיבלה תוכנית המימון לטווח לבנקים (BTFP) של הפדרל ריזרב ניירות ערך המוחזקים לפדיון בערכם הנקוב 1:1, תוך עקיפת הפחתות ערך (haircuts): דבר המדגים את גמישות החקיקה באמצעות סמכויות חירום.
- אתגרים והתפתחויות: אימוץ ISO 20022 (שירות Fedwire Funds מאז יולי 2025, תשלומי Swift חוצי גבולות מאז נובמבר 2025) משפר את איכות הנתונים, אך סיכונים גאופוליטיים (כגון הדרה מ-SWIFT) מדגישים פגיעויות.
מסגרת זו הופכת את המערכת לעמידה: אשראי שנוצר "יש מאין" מתקבל לא על בסיס אמון בלבד, אלא מכוח קפדנות חקיקתית ודיוק מתודולוגי.
הבנת מגבלות העברת מטבע
בעולם העסקאות הפיננסיות בהיקפים גבוהים פועלות מערכות שונות המאפשרות העברה חלקה של כספים בין בנקים ומוסדות. כל מערכת פועלת לפי כללים, מגבלות ומורכבויות משלה, והן נועדו לטפל בסוגים שונים של עסקאות: החל בתשלומים מקומיים מהירים וכלה בהעברות חוצות גבולות הדורשות בדיקות ציות קפדניות. במאמר זה נסקור כיצד מנוהלות העברות כספים בהיקף גדול בארבע מערכות מרכזיות: RTGS, SWIFT, SEPA ו-RTP.
RTGS: העברות מהירות ללא מגבלות
מערכות סילוק ברוטו בזמן אמת (RTGS) תוכננו במיוחד להעברות בהיקף גבוה, ללא מגבלה רשמית על סכום ההעברה. מערכת זו משמשת ברחבי העולם, ולרוב מנוהלת בידי בנקים מרכזיים כגון הפדרל ריזרב בארה"ב (Fedwire) או הבנק של אנגליה (CHAPS).
RTGS פועל בזמן אמת, כלומר עסקאות מסולקות באופן בודד עם התרחשותן, ואין איגוד תשלומים לקבוצות. אופיו ה"ברוטו" פירושו שכל עסקה מסולקת בנפרד, ללא קיזוז מול תשלומים אחרים. הדבר מבטיח שהכספים מועברים מיידית, וכאשר עסקה הושלמה היא סופית ובלתי הפיכה.
בשל התמקדותה בזמן אמת ובסכומים גבוהים, מערכת RTGS מתאימה במיוחד לעסקאות בהיקף של מיליארדי דולרים או אירו. העברות בין-בנקאיות גדולות, תשלומים תאגידיים או עסקאות בניירות ערך נשענים לעיתים קרובות על RTGS בשל המהירות והוודאות שהיא מספקת.
SWIFT: מגבלות מעשיות שקובעים הבנקים
רשת SWIFT (Society for Worldwide Interbank Financial Telecommunication) היא עמוד השדרה של התקשורת הבנקאית הבינלאומית, והיא מאפשרת תשלומים חוצי גבולות בין מוסדות פיננסיים. אף שרשת SWIFT עצמה אינה מטילה מגבלה קבועה על היקף עסקה, בפועל נוצרות לעיתים קרובות מגבלות מעשיות, בייחוד בהעברות בהיקפים גדולים.
בעסקאות גדולות במיוחד נוקטים הבנקים בבחינה מוגברת בשל שיקולי סיכון, ציות וניהול נזילות. בנקים עשויים להגביל עסקאות כאלה או לדרוש זמן נוסף לאישור, בייחוד בתשלומים בין-לאומיים הכוללים מספר בנקים מתווכים, העלולים להגביר את מורכבות התהליך.
הצורך במספר בדיקות למניעת הלבנת הון, להבטחת ציות רגולטורי ולהפחתת סיכון אשראי עלול להפוך העברות גדולות מאוד למסורבלות יותר דרך שרשראות קורספונדנטיות. מגבלות מעשיות אלה נקבעות על ידי המוסדות הפיננסיים הבודדים ולא על ידי SWIFT עצמה.
SEPA: מגבלות משתנות, בעיקר בהעברות מיידיות
אזור התשלומים האחיד באירו (SEPA) מאפשר ביצוע תשלומים הנקובים באירו ביותר מ-36 מדינות באירופה. SEPA פועלת באמצעות שני סוגים עיקריים של עסקאות: העברת אשראי SEPA (SCT) והעברת אשראי מיידית SEPA (SCT Inst).
- העברת אשראי SEPA (SCT): בדרך כלל אין לה מגבלה פורמלית, כלומר ניתן להעביר תשלומים גדולים הנקובים ביורו בין מדינות המשתתפות ב-SEPA ללא קושי. עם זאת, בנקים בודדים עשויים לקבוע מגבלות משלהם בהתאם למדיניות הפנימית שלהם.
- SEPA Instant Credit Transfer (SCT Inst): בתחילה הוגבל הסכום המרבי ל-€15,000, לאחר מכן ל-€100,000, ומאוקטובר 2025 אין עוד סכום מרבי במסגרת מערכת זו. מוסדות פיננסיים רשאים להטיל מגבלות משלהם, והמשלמים יכולים לקבוע מגבלות אישיות בהתאם לתקנה בדבר תשלומים מיידיים.
SEPA נמצא בשימוש נרחב בתשלומים חוצי גבולות באירופה, ו-SCT Inst הפך לתקן להעברות אירו בזמן אמת.
RTP: מגבלות בארצות הברית ובאירופה
מערכות תשלומים בזמן אמת (RTP) הפכו פופולריות יותר ויותר בזכות יכולתן להעביר כספים באופן מיידי ולספק למשתמשים גישה מיידית לכספים שהועברו. מערכות אלה פועלות כיום בארצות הברית ובחלקים מאירופה, אך חלות עליהן מגבלות העברה מוגדרות.
- ארצות הברית RTP: רשת RTP האמריקאית, המופעלת על ידי The Clearing House, מאפשרת סילוק מיידי של תשלומים עם תקרת העברה של 10 מיליון דולר ארה"ב לעסקה מאז פברואר 2025. מערכת זו משמשת בדרך כלל לתשלומים בין עסקים (B2B), לשכר עבודה ולעסקאות צרכנים, אף כי התקרה עשויה להשתנות בהתאם למדיניות הפנימית של הבנק המשתתף.
- מערכות RTP באירופה: באירופה, סביבת התשלומים בזמן אמת כוללת שירותים כגון SEPA Instant Credit Transfer (כפי שנדון לעיל), אשר אינו קובע עוד תקרה מרבית כלל-תכנית. בנוסף ל-SEPA Inst, גם למדינות בודדות כגון הממלכה המאוחדת (עם מערכת Faster Payments) קיימות מסגרות RTP, אם כי ייתכן שהן מטילות מגבלות משלהן: בדרך כלל בטווח של 250,000 עד 1 מיליון ליש"ט בתשלומים מהירים.
גמישות לעומת אילוצים מעשיים
בעוד שמערכות RTGS נועדו להעביר מיליארדים ללא תקרה רשמית, תשלומים קורספונדנטיים ותשלומי SEPA נתקלים במגבלות מעשיות בסכומים גדולים מאוד. הדבר נובע לרוב מדרישות ציות, נזילות וניהול סיכונים ולא ממגבלות מערכתיות. במקביל, מערכות RTP בארצות הברית ובאירופה מספקות יכולות תשלום בזמן אמת עם מגבלות גבוהות יחסית אך מוגדרות בבירור, כגון 10 מיליון דולר עבור RTP ו-FedNow בארצות הברית.
כל מערכת תשלומים משרתת צרכים שונים: RTGS מצטיינת בעסקאות בהיקף גבוה בזמן אמת, ואילו SWIFT ו-SEPA מאזנות בין העברות בקנה מידה רחב לבין שיקולי רגולציה ונזילות. הבנת המגבלות המעשיות של מערכות אלה חיונית למוסדות ולעסקים העוסקים בעסקאות פיננסיות בהיקף גדול.
IPIDs – מזהי תשלום בינלאומיים
קיימות מערכות ומזהים אחדים המשמשים לזיהוי תשלומים בינלאומיים, המבטיחים שקיפות, יכולת מעקב וציות בעסקאות חוצות גבולות. להלן המזהים העיקריים המשמשים בתשלומים גלובליים:
1. מזהה ייחודי של עסקה מקצה לקצה (UETR) – SWIFT gpi
- משמש בתשלומי SWIFT gpi (Global Payments Innovation).
- מזהה ייחודי גלובלי בן 36 תווים העוקב אחר תשלומים בזמן אמת.
- מאפשר לבנקים ולעסקים לעקוב אחר מצבו של תשלום בינלאומי דרך מספר מוסדות פיננסיים.
2. הפניה להודעת SWIFT (SWIFT MT/MX)
- כל הודעת תשלום ב-SWIFT (pacs.008, pacs.009, לשעבר MT103 ו-MT202) נושאת את מספר האסמכתה הייחודי של השולח.
- הדבר מסייע לבנקים ולרגולטורים לאתר תשלומים ברחבי רשת SWIFT.
3. IBAN (מספר חשבון בנק בינלאומי)
- פורמט חשבון בנק סטנדרטי הנהוג במדינות רבות, בעיקר בעסקאות SEPA (אזור התשלומים האחיד באירו).
- מבטיח דיוק בתשלומים חוצי גבולות.
4. קוד BIC/SWIFT (Bank Identifier Code)
- מזהה בנק מסוים בעסקאות בינלאומיות.
- משמש לניתוב תקין של תשלומים בין מוסדות פיננסיים.
5. מזהה הוראת תשלום / מספר אסמכתה של העסקה
- רוב הבנקים מפיקים מספר אסמכתה ייחודי לעסקה (TRN) לכל תשלום בינלאומי.
- הדבר מסייע ללקוחות לעקוב אחר סטטוס ההעברה שלהם.
6. מזהה הודעה לפי ISO 20022
- במערכות תשלומים מבוססות ISO 20022, כגון SEPA, FedNow ו-T2, לכל עסקה יש מזהה הודעה (Message Identification, MsgID) לצורך מעקב.
- הופך לסטנדרט של העברת הודעות תשלום מודרנית ברחבי העולם.
7. מזהי תשלומים של הבנק המרכזי
- מדינות מסוימות מנפיקות מזהים ייעודיים לעסקאות בינלאומיות, כגון:
- FedWire IMAD/OMAD בארצות הברית.
- מזהה ייחודי (UID) של CHAPS בבריטניה.
- מספרי אסמכתה במערכות RTGS של מדינות שונות.
8. גיבובי עסקאות בקריפטו ובבלוקצ'יין
- בתשלומים בינלאומיים המבוצעים באמצעות קריפטו או מטבעות יציבים, נעשה שימוש בגיבוב עסקה (TXID) כדי לעקוב אחר ההעברה בפנקס הבלוקצ'יין.
האם קיים מזהה תשלום גלובלי אחיד?
אף שאין מזהה תשלום בינלאומי אוניברסלי יחיד, ה-UETR (SWIFT gpi) ומזהי ISO 20022 הם הקרובים ביותר למערכת מעקב גלובלית סטנדרטית.
מה ניתן להעביר מבנק לבנק?
נכסי הבנק:
- מזומנים ושווי מזומנים: אלה כספים שניתן לגשת אליהם מיידית או כמעט מיידית. הם כוללים מזומן פיזי, פיקדונות בבנקים אחרים וניירות ערך נזילים מאוד כגון שטרי אוצר.
- השקעות/ניירות ערך: אלה מכשירים פיננסיים שהבנק משקיע בהם כדי להפיק תשואה, כגון אגרות חוב ממשלתיות וקונצרניות, מניות וניירות ערך אחרים.
- הלוואות ומקדמות: אלה הכספים שהבנק מלווה ללקוחותיו, והם מניבים הכנסות ריבית. הם יכולים לכלול הלוואות אישיות, משכנתאות, הלוואות עסקיות, יתרות כרטיסי אשראי ומשיכות יתר.
- רכוש קבוע: אלה נכסים פיזיים שבבעלות הבנק, כגון מבנים, קרקע, ציוד ורהיטים.
- נכסים בלתי מוחשיים: אלה כוללים נכסים שאינם פיזיים, כגון תוכנה, פטנטים, סימנים מסחריים ושם טוב (goodwill).
- נכסים אחרים: אלה עשויים לכלול, בין היתר, ריבית לקבל, נכסי מס נדחה ומכשירים פיננסיים נגזרים.
התחייבויות הבנק:
- פיקדונות: אלו כספים שיחידים ועסקים מפקידים בבנק. הם כוללים חשבונות עו"ש, חשבונות חיסכון ופיקדונות לזמן קצוב. הם מהווים התחייבויות משום שהבנק מחויב להשיב כספים אלה למפקידים לפי דרישה או במועד פירעון מוגדר.
- כספים שאולים: אלה כספים שהבנק לווה ממוסדות פיננסיים אחרים, מהבנק המרכזי או באמצעות הנפקת ניירות ערך חוב.
- ניירות ערך חוב: אלה איגרות חוב או סוגים אחרים של חוב שהבנק מנפיק לשם גיוס כספים. הבנק מחויב להחזיר לבעלי איגרות החוב את הקרן והריבית.
- התחייבויות אחרות: אלה כוללות פריטים כגון הוצאות לשלם, חשבונות לתשלום, התחייבויות מס נדחות, הפרשות להפסדי אשראי ומכשירים פיננסיים נגזרים.
- התחייבויות נחותות: אלה חובות שישולמו רק לאחר כל החובות האחרים אם הבנק יפשוט את הרגל.
הון עצמי של הבנק:
- מניות רגילות: זהו ההון העצמי המוחזק בידי בעלי הבנק. למחזיקים בו זכויות הצבעה, והם עשויים לקבל דיבידנדים.
- מניות בכורה: סוג זה של הון עצמי מקנה זכות קדימה גבוהה יותר ברווחים ובנכסים מזו של מניות רגילות, אך לרוב אינו כרוך בזכויות הצבעה.
- רווחים צבורים: אלה הרווחים נטו שבנק צבר לאורך השנים ובחר להשקיע מחדש בעסק במקום לחלקם כדיבידנד.
- מניות באוצר: אלו מניות של הבנק עצמו שנרכשו על ידו בחזרה מהשוק.
- רווח כולל אחר: רווחים והפסדים שטרם הוכרו ברווח או הפסד, כגון הערכות מחדש מסוימות של השקעות ושל מכשירי גידור.
- זכויות שאינן מקנות שליטה (זכויות מיעוט): זהו החלק בנכסים נטו של חברה בת המיוחס לזכויות הוניות שאינן מוחזקות, במישרין או בעקיפין באמצעות חברות בנות, בידי חברת האם.

הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.