כיצד אנו פועלים כבנק להשקעות
סליקה עקיפה באמצעות בנקאות קורספונדנטית או בנקים מקבלי שירות
הבנקאות הבינלאומית אינה מחייבת כל בנק לנהל חשבון סליקה ישיר מול כל בנק מרכזי או מערכת תשלומים שבה עסקאותיו נסלקות בסופו של דבר. חלק ניכר מהבנקאות חוצת הגבולות פועל במקום זאת באמצעות יחסי בנקאות קורספונדנטית ורספונדנטית.
מהי סליקה עקיפה?
במודל סליקה ישירה, הבנק משתתף ישירות בתשתית תשלומים ומסלק עסקאות באמצעות חשבונו שלו אצל הבנק המרכזי הרלוונטי או אצל מוסד הסליקה.
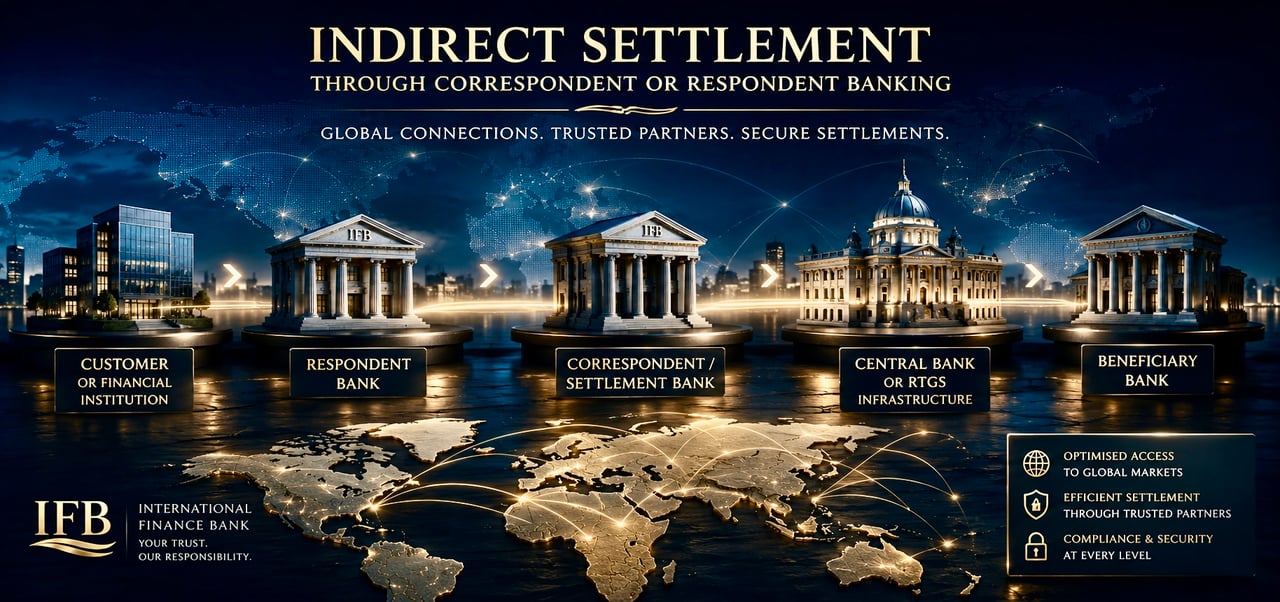
במסגרת סילוק עקיף, הבנק נעזר במוסד בנקאי מוסדר אחר כבנק קורספונדנט או כבנק סילוק. הבנק הקורספונדנט מנהל את חשבון הסילוק הרלוונטי ומבצע את הסילוק מטעם הבנק המשיב.
- לקוח או מוסד פיננסימוסר ההוראה
- IFBבנק משיב
- בנק קורספונדנטבנק סליקה
- בנק מרכזי או RTGSתשתית סליקה
- בנק המוטבמזכה את המוטב
ניתן להמחיש את המבנה בפשטות:
הבנק המשיב רשאי לנהל חשבון נוסטרו אצל הבנק הקורספונדנט שלו. לעומת זאת, מנקודת מבטו של הבנק הקורספונדנט, חשבון זה מהווה חשבון ווסטרו.
ארכיטקטורה בנקאית קונבנציונלית
סילוק עקיף אינו חלופה למערכת הבנקאית המוסדרת. הוא חלק בלתי נפרד ממנה.
בנק רשאי לספק שירותי בנקאות בינלאומית, בנקאות השקעות, שירותי גזברות ותשלומים מבלי להיות משתתף ישיר בכל תשתית סליקה מקומית או בינלאומית הרלוונטית לפעילותו. במקום זאת, ניתן לבצע את הסליקה באמצעות בנקים קורספונדנטים שנבחרו כראוי ובעלי גישה למטבע ולמערכת התשלומים הנדרשים.
ארכיטקטורה זו חשובה במיוחד בבנקאות חוצת גבולות, שכן אין מוסד בנקאי ריאלי מבחינה מסחרית שיש לו גישה ישירה לכל מערכת תשלומים וסליקה ברחבי העולם.
בנקים קורספונדנטים ובנקים משיבים
המינוח מתאר את היחסים מנקודות מבט הפוכות.
- הבנק הקורספונדנט מספק שירותי בנקאות, סליקה או התחשבנות למוסד פיננסי אחר.
- הבנק המשיב משתמש בשירותים אלה כדי לבצע עסקאות עבור עצמו או עבור לקוחותיו.
בהתאם לטיב הקשר, שירותי הבנקאות הקורספונדנטית עשויים לכלול:
- שירותי חשבון נוסטרו/חשבון ווסטרו;
- סילוק תשלומים בינלאומיים;
- עיבוד תשלומים מבוסס SWIFT;
- עסקאות מטבע חוץ;
- שירותי נזילות וגזברות;
- סילוק ניירות ערך ושמירת נכסים; וכן
- גישה לתשתית סליקה מקומית או בינלאומית.
סליקה נותרת סליקה
השימוש במתווך אינו משנה את הדרישה היסודית לסליקה אמיתית.
הוראת תשלום, הודעת SWIFT או תקשורת אלקטרונית אחרת אינה כשלעצמה הכסף המועבר בעסקה. כאשר נדרש סילוק סופי, העסקה חייבת לעבור בסופו של דבר דרך תשתית הבנקאות, הסליקה או הסילוק המתאימה.
לפיכך, סילוק עקיף עוסק באופן ארגון הגישה לתשתית הסילוק, ולא בשאלה אם הסילוק מתבצע.
הארכיטקטורה הבנקאית הבין-לאומית של IFB
International Finance Bank בונה את מערכות היחסים הבנקאיות הבין-לאומיות שלו על בסיס תשתית בנקאית וקורספונדנטית מוסדרת, המתאימה למטבעות, לשיפוטים ולעסקאות הנוגעים לעניין.
ארכיטקטורה זו מאפשרת ביצוע פעילות בנקאית בינלאומית מבלי לדרוש השתתפות ישירה בכל מערכת סליקה של בנק מרכזי או מערכת סליקה מקומית. כאשר נעשה שימוש בסליקה עקיפה, הבנק הקורספונדנט או מוסד הסליקה הרלוונטי מספק את החיבור בין הקשר הבנקאי לבין תשתית הסליקה החלה.
התוצאה היא מודל מוסדי קונבנציונלי: בנקאות ברמת הבנק המשיב, גישה קורספונדנטית ברמת הסליקה, וסליקה סופית באמצעות תשתיות שוק פיננסיות מבוססות.
חשבונות אומניבוס מופרדים בבנקאות בין-לאומית ובבנקאות השקעות
בנקאות בינלאומית והשקעות נשענת לא אחת על מבני חשבונות המבחינים בין נכסיו העצמיים של הבנק לבין כספים המיוחסים ללקוחותיו. מודל מבוסס אחד הוא שימוש בחשבונות אומניבוס מופרדים אצל מוסדות קורספונדנטים, שומרי נכסים או מוסדות סילוק.
מהו חשבון אומניבוס מופרד?
חשבון אומניבוס מופרד הוא חשבון המתנהל על ידי בנק או מוסד פיננסי אצל מוסד פיננסי אחר לצורך החזקה או סילוק קולקטיביים של כספים המיוחסים למספר לקוחות קצה.
החשבון הוא חשבון מאוחד (omnibus) משום שנכסים או כספים של יותר מלקוח אחד עשויים להיות מוחזקים באותו חשבון חיצוני.
הוא מופרד משום שהחשבון מיועד ומנוהל בנפרד מחשבונות המשמשים לכספיו של המוסד שהם מהונו העצמי, בכפוף למסגרת החוזית, הרגולטורית והמשפטית החלה.
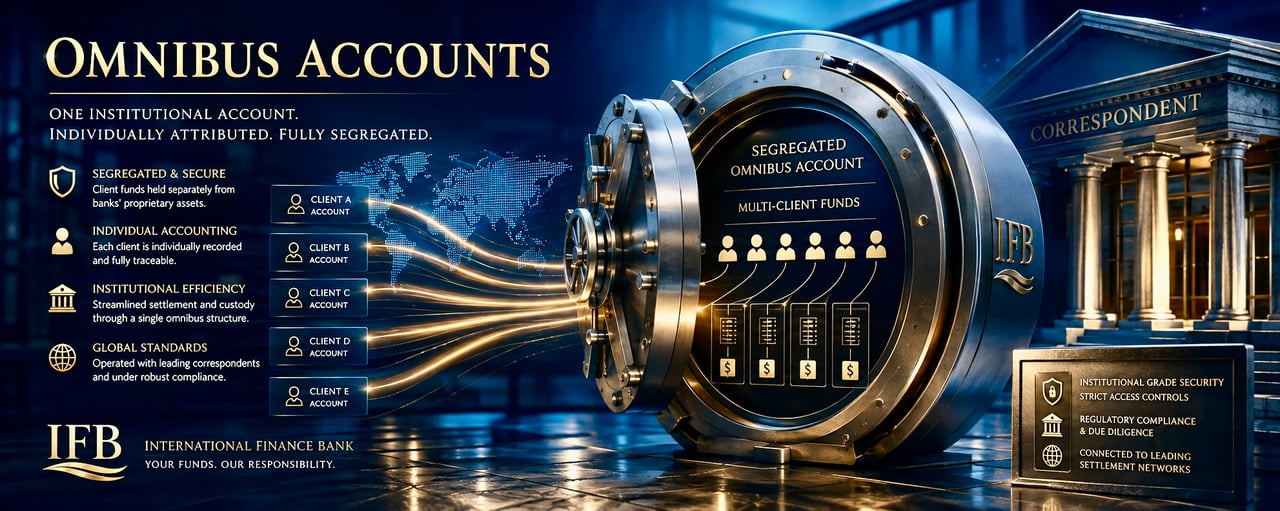
- חשבונות לקוח נפרדים ב-IFBלכל לקוח חשבון משלולקוח א'לקוח ב'לקוח ג'לקוח ד'לקוח ה'
- פנקס לקוחות פנימיהקצאה לחשבון משנה בספרי הבנק
לקוח תת-חשבון USD לקוח א' A-001 1,250,000 לקוח ב' B-001 875,000 לקוח ג' C-001 640,000 לקוח D D-001 540,000 לקוח E E-001 320,000 - חשבון כולל נפרד של לקוחותכספי לקוחות, המוחזקים בנפרדסך כספי הלקוחות 3,625,000 USD
- מוסד קורספונדנט, שמירת נכסים או סליקהמחזיק בחשבון האומניבוס
- שמירה בטוחה ושמירת נכסים
- שירותי סליקה וסילוק
- תחת פיקוח רגולטורי משלו
- תשתית תשלומים וסליקההיכן הכספים נעים בפועלמערכות הבנק המרכזיRTGSמערכות סליקהרשתות חוצות גבולות
נתונים להמחשה
ניתן לייצג את הארכיטקטורה הבסיסית כך:
חשבון חיצוני אחד, חשבונות פנימיים נפרדים
ההבחנה המהותית היא בין חשבון הסליקה החיצוני לבין חשבון הלקוח האישי הרשום בספרי הבנק ובתיעודו.
בנק קורספונדנט או בנק התחשבנות אינו מחזיק בהכרח חשבון נוסטרו חיצוני נפרד לכל לקוח של הבנק המגיב. במקום זאת, כספי לקוחות עשויים להיות מרוכזים בחשבון מרוכז ייעודי (omnibus), כאשר הבנק המגיב מנהל את ההקצאה הפנימית בספריו, ברישומיו ובפנקס חשבונות הלקוחות שלו.
בהתאם לכך, מבנה החשבון המרוכז (omnibus) אינו מבטל את האפשרות לזהות יתרות של לקוחות בודדים. המוסד המשיב מנהל את הרישומים הנדרשים לשיוך יתרות ועסקאות לחשבונות הבסיסיים בהתאמה.
הפרדה מכספיו העצמיים של הבנק
מאפיין מרכזי של המבנה הוא ההפרדה בין כספים הקשורים ללקוחות לבין כספי התפעול או הכספים מהונו העצמי של הבנק.
הבחנה זו חשובה. אין לבלבל בין חשבון מאוחד (omnibus) המשמש לכספי לקוחות לבין חשבון האוצר המנוהל מהונו העצמי של הבנק, רק משום שיתרות בסיסיות רבות מאוחדות ברמת הבנק הקורספונדנט או השומר.
ההשלכות המשפטיות המדויקות של הפרדה, לרבות הבעלות, הטיפול בעת חדלות פירעון וההגנה מפני תביעות של נושים צדדים שלישיים, תלויות בדין החל, במסמכי החשבון ובמשטר הרגולטורי. לפיכך אין לבלבל בין הפרדה תפעולית לבין הסדר סטטוטורי כללי של ביטוח פיקדונות או של נאמנות.
מדוע בנקי השקעות משתמשים במבני חשבון מרוכז (אומניבוס)
מבני אומניבוס נפוצים בבנקאות השקעות, בתיווך, בשמירת נכסים, בניירות ערך ובסליקה בינלאומית, משום שהם מאפשרים למוסדות לשלב רישום חשבונאי פרטני ללקוח עם סליקה מוסדית יעילה.
במקום לדרוש חשבון קורספונדנט או חשבון סליקה נפרד לכל לקוח, המוסד יכול לנהל מספר מבוקר של חשבונות חיצוניים תוך שמירה על יתרות הלקוחות הבודדים בפנקס הפנימי שלו.
ארכיטקטורה זו יכולה להקל על:
- יחסי קורספונדנטים והתחשבנות יעילים;
- ניהול נזילות מרוכז;
- בנקאות רב-מטבעית;
- התאמה של עסקאות נכנסות ויוצאות;
- שמירת נכסים מוסדית וסליקת ניירות ערך;
- יכולת הרחבה תפעולית; וכן
- הפרדה בין יתרות הקשורות ללקוחות לבין יתרות מהונו העצמי של הבנק.
ארכיטקטורת החשבונות של IFB
International Finance Bank מפעיל מבנה אומניבוס מופרד לשם החזקה חיצונית וסילוק של כספים הקשורים ללקוחות במסגרת מערך הבנקאות הקורספונדנטית שלו.
כל לקוח של IFB מנהל מערכת יחסים בנקאית אישית עם הבנק. היתרה והיסטוריית העסקאות המתאימות נרשמות ומיוחסות ללקוח זה במערכות הבנקאות והחשבונאות של IFB.
ברמת הבנקאות החיצונית, ניתן להחזיק כספים באופן קולקטיבי באמצעות חשבונות אומניבוס מופרדים ייעודיים אצל מוסדות קורספונדנטים, מוסדות שמירת נכסים או מוסדות סליקה, ולא באמצעות חשבון קורספונדנט חיצוני נפרד הנפתח על שם כל לקוח בודד של IFB.
הדבר יוצר שתי שכבות חשבונאיות נפרדות:
- ברמת הלקוח: חשבון פרטני, יתרה, היסטוריית תנועות ושיוך ללקוח, המתנהלים אצל IFB.
- ברמת ההתחשבנות: כספי לקוחות מצטברים המוחזקים באמצעות חשבונות ריכוז נפרדים ייעודיים בתוך תשתית הקורספונדנטים וההתחשבנות החיצונית של הבנק.
נוהג בנקאי מוסדי מבוסס
ההבחנה בין ייחוס ללקוח הנהנה לבין סילוק חיצוני בחשבון מאוגד היא מאפיין ותיק של המימון המוסדי.
הוא מאפשר לבנק השקעות לקיים יחסי בנקאות אישיים עם לקוחותיו, תוך שימוש בתשתית המוסדית של בנקים קורספונדנטים, מחזיקי נכסים וספקי שירותי סילוק לצורך העברת הכספים ושמירתם מחוץ לבנק.
עבור IFB, העיקרון פשוט וברור:
חשבונות פרטניים ברמת הלקוח. הפרדה ברמת המוסד. תשתית מאוחדת ברמת הסילוק.
מבנה זה משלב הנהלת חשבונות פרטנית ללקוח עם היעילות התפעולית הנדרשת להשקעות בינלאומיות ולבנקאות קורספונדנטית.
הגנה מוגברת על כספי לקוחות
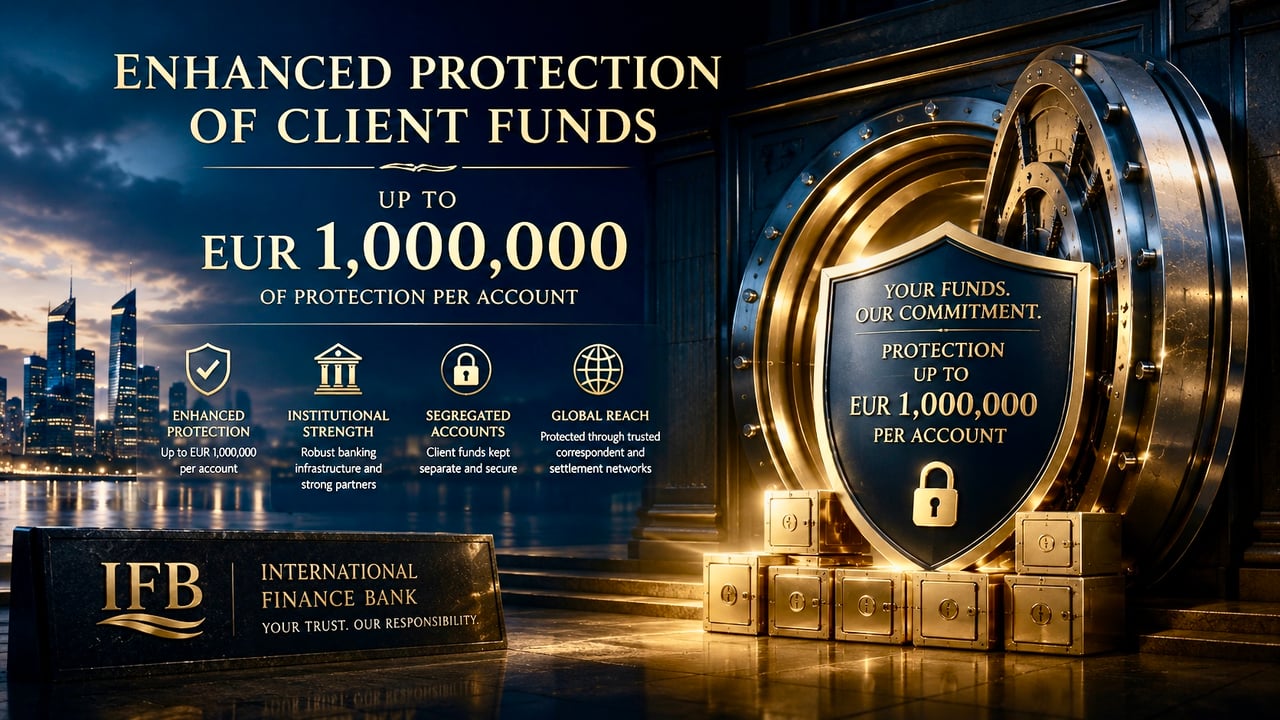
הגנה של עד 1,000,000 EUR לכל חשבון
International Finance Bank בנוי עבור לקוחות שצורכיהם הבנקאיים חורגים מבנקאות קמעונאית קונבנציונלית. הדבר בא לידי ביטוי לא רק בארכיטקטורת החשבונות של הבנק וביחסי הקורספונדנטים שלו, אלא גם במסגרת ההגנה הנלווית לכל חשבון מתאים.
כספים כשירים המוחזקים ב-IFB מוגנים עד סך של 1,000,000 אירו לכל חשבון באמצעות פוליסת ביטוח אצל מבטח. הפרמיה משולמת על ידי IFB מתוך עמלת החשבון, ללא עלות נוספת ללקוח. ההגנה כפופה לתנאים, להחרגות ולמגבלות של פוליסת הביטוח.
הגנה מוגברת זו מהווה חלק מתשתית הבנקאות המוסדית התומכת במודל חשבונות הלקוחות של הבנק.
מדוע IFB גובה עמלת הפעלת חשבון ועמלה שנתית
IFB אינו בנוי כבנק קמעונאי לשוק ההמונים. כל חשבון כרוך במסגרת תפעולית ובמסגרת ציות השונות במידה ניכרת מאלה המקובלות בדרך כלל בחשבון עו"ש רגיל.
בהתאם לכך, IFB גובה עמלת הפעלת חשבון בסך 25,000 EUR לכל חשבון בעת הפתיחה, ולאחר מכן עמלה שנתית באותו סכום בגין ניהול החשבון והתשתית.
העמלה מסייעת במימון התשתית המוסדית הנדרשת לקיום יחסי החשבון, לרבות:
- קליטת לקוחות וניהול שוטף של דרישות הציות;
- תהליכי KYC, AML וניטור עסקאות;
- ניהול רישומי ספר חשבונות ותת-חשבונות פרטניים של לקוחות;
- תשתית בנקאות קורספונדנטית וסילוק;
- ארכיטקטורה של הפרדת כספי לקוחות;
- ניהול חשבונות והתאמות;
- עיבוד עסקאות מוסדי; וכן
- מסגרת ההגנה המוגברת החלה על כספי לקוחות.
לפיכך אין להבין את העמלה כחיוב רגיל בגין ניהול חשבון קמעונאי. היא משקפת את התשתית הנרחבת הרבה יותר הכרוכה בקיום מערכת יחסים בנקאית מוסדית ובארכיטקטורת החשבון המתאימה לה.
הגנה החורגת ממגבלות בנקאות הפיקדונות המקובלת
הסדרים סטטוטוריים מקובלים להבטחת פיקדונות במדינות רבות מעניקים תקרות הגנה נמוכות במידה ניכרת. מודל חשבונות הלקוחות של IFB נועד ליחסי בנקאות גדולים בהרבה, ולפיכך הוא משלב מסגרת הגנה מוגברת, עם הגנה על כספים זכאים עד 1,000,000 אירו לחשבון, בכפוף לתנאים החלים עליה.
חשוב לציין כי מדובר בהגנה מבוססת ביטוח ולא בתוכנית סטטוטורית להבטחת פיקדונות, כגון אלה הקיימות באיחוד האירופי. הבסיס המשפטי, ההיקף, החריגים והליך התביעה החלים על הסדר ההגנה של IFB נקבעים בתיעוד הספציפי הנוגע להסדר זה.
הגנה על יתרות העולות על 1,000,000 EUR
עבור לקוחות המנהלים יתרות העולות על 1,000,000 אירו, IFB רשאי לארגן הגנה נוספת מעבר לתקרת ההגנה הרגילה, בכפוף להערכה פרטנית, לזמינות ולתנאי הסדר ההגנה החל.
הגנה מוגברת כאמור עשויה להיות מובנית בהתאם לסכום המוחזק, לאופי החשבון, למטבעות הרלוונטיים ולדרישות הבנקאיות הפרטניות של הלקוח. ההגנה הנוספת כפופה לעמלות נפרדות, הנקבעות בהתאם לסכום ולהיקף ההגנה הנדרשים.
בהתאם לכך, לקוחות המעוניינים לשמור בבנק יתרות משמעותיות רשאים לבקש מבנה הגנה החורג מ-1,000,000 EUR. כל הסדר כאמור חייב להיות מוסכם ומתועד במפורש מראש, והוא כפוף לתנאים, להגבלות, להחרגות, למגבלות ולדרישות הזכאות החלים.
דבר זה מאפשר ל-IFB להתאים את עצמו לקשרי לקוחות מוסדיים ובנקאות פרטית בהיקפים גדולים יותר, מבלי להתייחס ל-EUR 1,000,000 כתקרה מוחלטת לסכום שניתן לארגן עבורו הגנה.
בנקאות מוסדית ולא בנקאות קמעונאית
השילוב בין הנהלת חשבונות פרטנית ללקוח, מבנים מופרדים של חשבונות מרוכזים (omnibus), תשתית סליקה קורספונדנטית והגנה מוגברת מחייב בהכרח מבנה עלויות שונה מזה של בנקאות קמעונאית רגילה.
IFB אימץ במכוון מודל זה, ולא התחרה על בסיס חשבונות זולים לשוק ההמונים.
העיקרון פשוט: תשתית חשבונות מוסדית, הגנה מוגברת ויכולת בנקאית בין-לאומית כרוכות בתמחור מוסדי ולא בתמחור קמעונאי.