
תשלומים והעברות
סילוק ברוטו בזמן אמת
קווי דמיון והבדלים בין מערכות סילוק ברוטו בזמן אמת (RTGS) למערכות תשלומים בסכומים גדולים (LVPS) בכל הנוגע להעברות ולסליקה.
קווי דמיון:
- עסקאות בהיקף גבוה: הן RTGS והן LVPS נועדו לטפל בעסקאות בהיקף גבוה, הכרוכות בדרך כלל בסכומי כסף גדולים המוחלפים בין מוסדות פיננסיים.
- מעורבות הבנק המרכזי: שתי המערכות מופעלות או מפוקחות בדרך כלל על ידי בנקים מרכזיים, דבר המבטיח את היציבות והאמינות של תשתית התשלומים.
- חשיבות מערכתית: RTGS ומערכות תשלומים בערכים גבוהים (LVPS) נחשבות למערכות תשלומים בעלות חשיבות מערכתית, בשל תפקידן בהסדר עסקאות בערכים גבוהים והשפעתן על יציבות המערכת הפיננסית ויעילותה.
- הפחתת סיכון הסילוק: גם RTGS וגם LVPS נועדו להפחית את סיכון הסילוק באמצעות סילוק בטוח ובזמן של עסקאות בין המוסדות הפיננסיים המשתתפים.
הבדלים:
- מנגנון ההסדר: מערכות RTGS מסדירות עסקאות בנפרד ובזמן אמת, כלומר כל עסקה מעובדת מיידית ובאופן בלתי הפיך. לעומת זאת, מערכות LVPS משתמשות בדרך כלל בהסדר נטו, שבו עסקאות נצברות במשך פרק זמן מסוים ומוסדרות בסכום נטו אחד בשעות מוגדרות במהלך היום.
- דרישות נזילות: מערכות RTGS דורשות לעיתים קרובות רמות גבוהות יותר של נזילות תוך-יומית מהמוסדות המשתתפים, שכן עסקאות מסולקות באופן רציף במהלך היום. במערכות סילוק נטו, כמו מרבית מערכות LVPS, הצורך בנזילות תוך-יומית נמוך בדרך כלל, שכן העסקאות מסולקות בקבוצות.
- מהירות: מערכות RTGS מציעות סילוק מיידי, המבטיח כי הכספים מועברים בזמן אמת בין חשבונות המוסדות המשתתפים. מערכות תשלומים בסכומים גבוהים (LVPS) המשתמשות במנגנוני סילוק נטו עשויות להיות בעלות תהליך סילוק איטי יותר, שכן העסקאות מסולקות רק במועדים מסוימים במהלך היום.
- סופיות: במערכות RTGS, הסילוק סופי ובלתי הפיך מרגע עיבוד העסקה. במערכות LVPS מסוימות, סופיות הסילוק עשויה להיות מושגת רק בסוף מחזור הסילוק, עם העברת הסכומים המקוזזים.
מערכות RTGS
RTGS
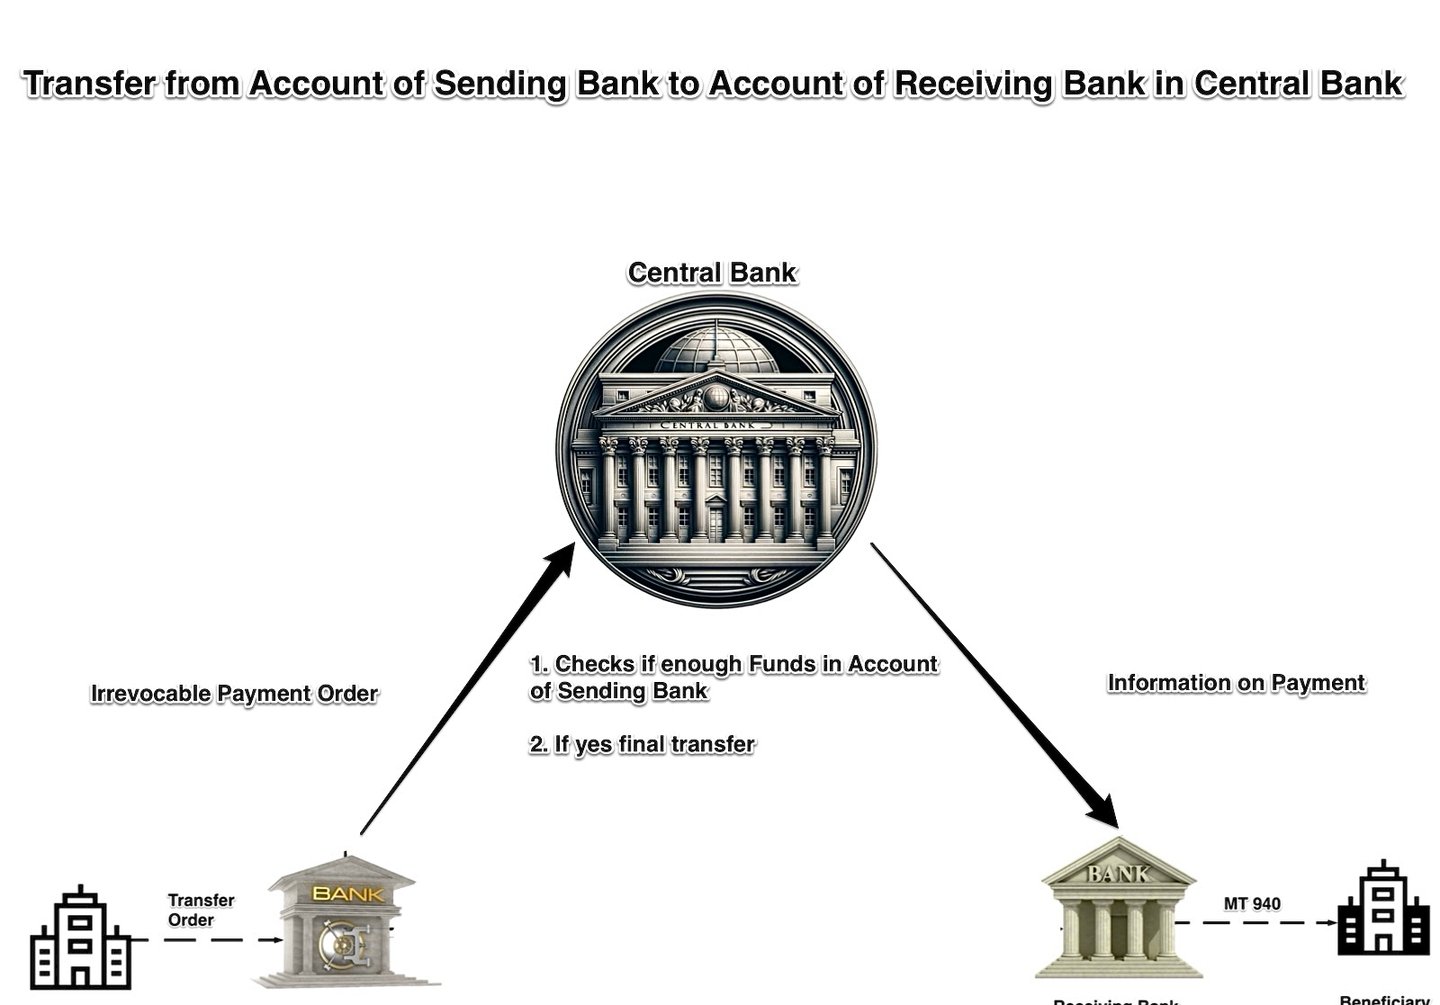
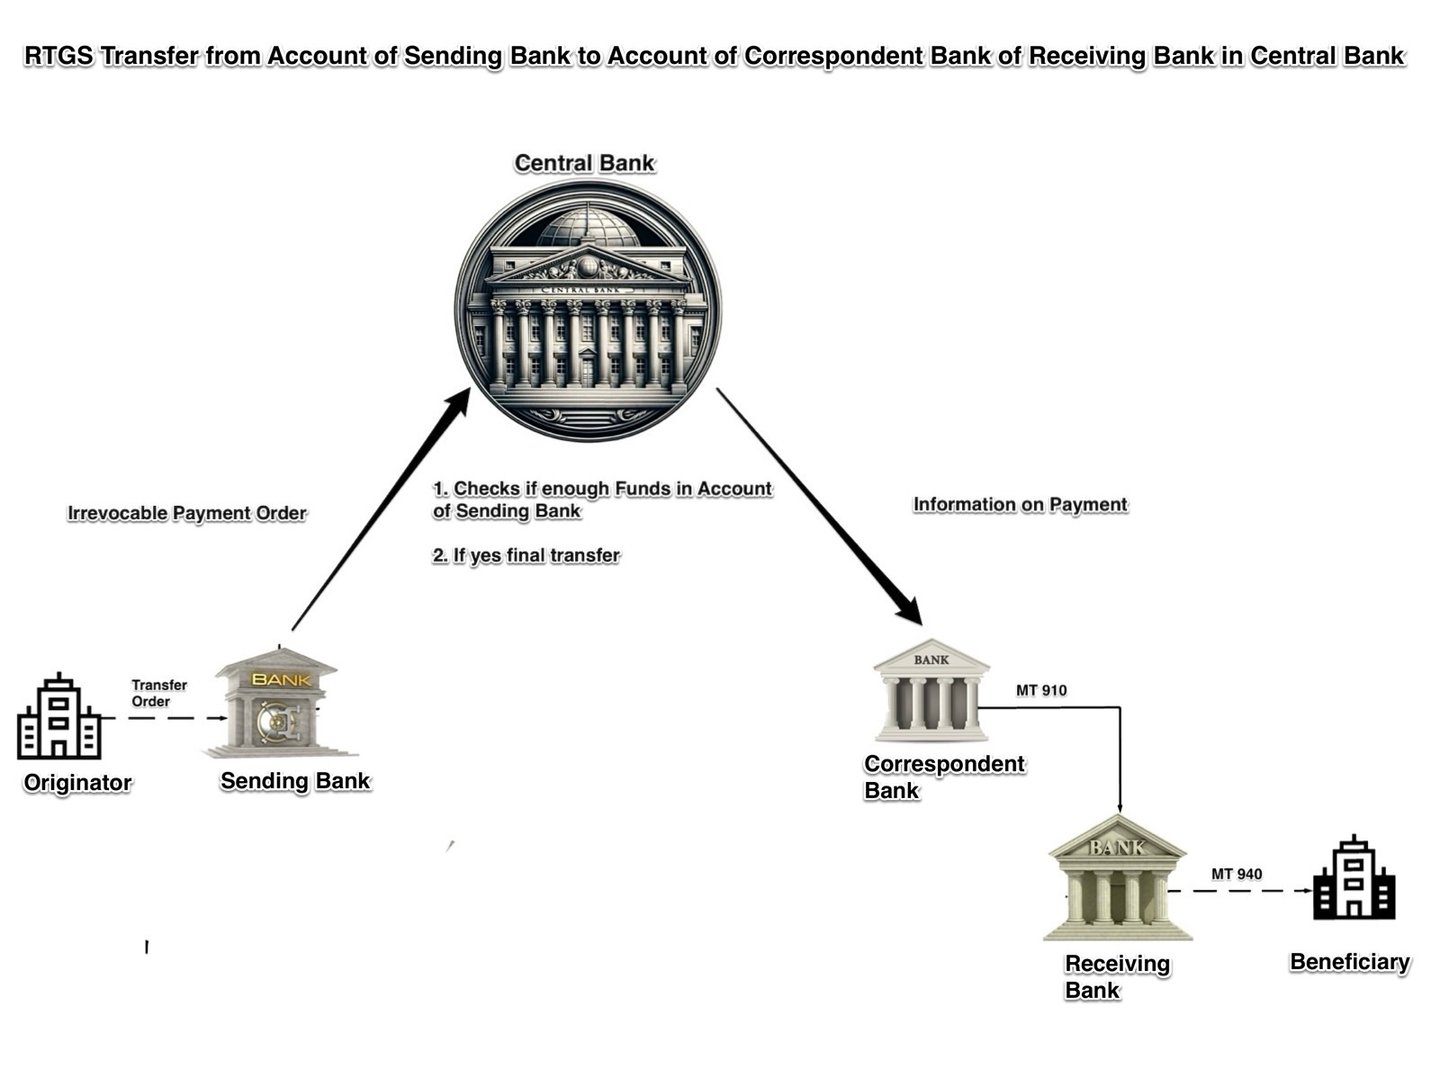
מערכות RTGS משתמשות במספר פורמטים של הודעות לצורך תקשורת בין בנקים מרכזיים וכן בתוך מערכותיהם הפנימיות.
להלן סיכום סוגי ההודעות העיקריים המשמשים בתקשורת בין מערכות RTGS:
1. הודעות ISO 20022: מרבית מערכות ה-RTGS המרכזיות משתמשות כיום ב-ISO 20022, ובהן T2 (האירוסיסטם, מאז מרץ 2023), CHAPS (מאז יוני 2023) ו-Fedwire Funds (מאז יולי 2025). בין הודעות ISO 20022 הנפוצות:
- pacs.008: העברת אשראי של לקוח
- pacs.009: העברת אשראי בין מוסדות פיננסיים
- pacs.010: חיוב ישיר בין מוסדות פיננסיים
- camt.056: בקשה לביטול תשלום
- camt.029: סיכום בירור
- camt.053: הודעת דוח חשבון
- camt.054: הודעת חיוב/זיכוי
2. פורמטים קנייניים: מערכות RTGS מסוימות עדיין משתמשות בפורמטים קנייניים משלהן. Fedwire השתמשה בפורמט התגיות הקנייני שלה FAIM עד למעברה ל-ISO 20022 ב-14 ביולי 2025.
3. הודעות SWIFT מסוג MT: מערכות מסוימות עדיין מקבלות הודעות Swift MT, אך הודעות תשלום חוצות גבולות מסוג MT הופסקו בנובמבר 2025. המקבילות שלהן ב-ISO 20022 הן:
- pacs.008 (לשעבר MT103): העברת זיכוי של לקוח
- pacs.009 (לשעבר MT202): העברת זיכוי בין מוסדות פיננסיים
- camt.054 (לשעבר MT900/MT910): הודעת חיוב וזיכוי
- camt.053 (לשעבר MT950): דף חשבון
4. הודעות ייעודיות: מערכות RTGS מסוימות משתמשות בהודעות ייעודיות למטרות מסוימות:
- MT096/MT097: הודעות בקשת אישור ותגובה המשמשות במערכות Y-Copy
- xsys.001, xsys.002, xsys.003: הודעות המשמשות ב-SWIFTNet Copy עבור הודעות ISO 20022
העברות בסליקה ברוטו בזמן אמת (RTGS)
RTGS היא מערכת מיוחדת להעברת כספים שבנקים ומוסדות פיננסיים אחרים משתמשים בה לעיבוד עסקאות בהיקף גבוה ורגישות לזמן. המערכת מאפשרת סילוק מיידי ורציף של עסקאות על בסיס כל עסקה לגופה. המאפיינים העיקריים של העברות RTGS הם כדלקמן:
- עיבוד בזמן אמת: במערכת RTGS, עסקאות מעובדות ונסלקות עם הגשתן, ללא כל עיכוב או תקופת המתנה. העיבוד בזמן אמת מבטיח העברה מהירה ויעילה של כספים בין המוסדות המשתתפים. תהליך הפעולה של מערכת סליקה ברוטו בזמן אמת (RTGS) מתחיל כאשר המשתתף השולח יוזם עסקת תשלום באמצעות מתן הוראה למרכז הניהול של המערכת, הממוקם בדרך כלל בבנק מרכזי, לבצע את תהליך הסליקה. עם השלמת התהליך בהצלחה, פרטי התשלום מועברים באופן אוטומטי למשתתף המקבל. הצלחת הסליקה או כישלונה תלויים בשאלה אם יתרת הבנק השולח בבנק המרכזי מספיקה לביצוע הסליקה.
- סילוק ברוטו: בניגוד למערכות סילוק נטו, המקזזות עסקאות זו כנגד זו ומסלקות את הסכומים נטו במועדים קבועים, RTGS מסלקת כל עסקה בנפרד ועל בסיס ברוטו. משמעות הדבר היא שכל עסקה מסולקת במלואה, מבלי שתקוזז כנגד עסקאות אחרות.
- סופיות ואי-הדירות: משעה שעסקה סולקה במערכת RTGS, היא נחשבת סופית ובלתי הדירה. משמעות הדבר היא שלבנק המקבל זכות תביעה בלתי מותנית על הכספים, ואין אפשרות להפוך את העסקה או לבטלה. מאפיין זה מצמצם את סיכון הסליקה ומבטיח את יציבותה ואת אמינותה של המערכת הפיננסית.
- עסקאות בהיקף גבוה: מערכות RTGS מתוכננות בדרך כלל לטפל בעסקאות בהיקף גבוה, לעיתים ללא תקרה לסכום העסקה. הדבר הופך את RTGS לכלי חיוני לסילוק עסקאות הקשורות לניירות ערך ממשלתיים, מטבע חוץ והעברות בין-בנקאיות, בין היתר.
- פעילות רציפה: מרבית מערכות ה-RTGS פועלות ברציפות במהלך שעות העסקים, ומאפשרות לבנקים ולמוסדות פיננסיים לעבד עסקאות לאורך היום. מערכות מסוימות אף מספקות שעות פעילות מורחבות או פעילות 24/7 כדי להתאים לאזורי זמן שונים ולהקל על עסקאות בינלאומיות.
- מעורבות הבנק המרכזי: מערכות RTGS מופעלות בדרך כלל על ידי בנקים מרכזיים או בפיקוחם, וכך מובטחים היציבות, האבטחה והשלמות של המערכת. בנקים מרכזיים משתמשים במערכות RTGS גם ליישום המדיניות המוניטרית, כגון ניהול הנזילות של המערכת הבנקאית ובקרה על ריביות לטווח קצר.
- אבטחה וניהול סיכונים: מערכות RTGS משלבות אמצעי אבטחה מתקדמים ונהלי ניהול סיכונים להגנה מפני הונאה, איומי סייבר וסיכונים תפעוליים. אמצעים אלה עשויים לכלול הצפנה, פרוטוקולי הודעות מאובטחים, בקרות אימות והרשאה וניטור בזמן אמת.
- ניהול נזילות: מאחר שמערכות RTGS מסדירות עסקאות באופן פרטני ובזמן אמת, הן עשויות לדרוש מהמוסדות המשתתפים היקף משמעותי של נזילות. כדי להתמודד עם כך, הבנקים המרכזיים מעמידים לעיתים קרובות מסגרות אשראי תוך-יומיות, המאפשרות לבנקים ללוות כספים לטווח קצר לצורך כיסוי התחייבויות הסילוק שלהם.
לסיכום, העברות בסליקה ברוטו בזמן אמת (RTGS) הן מרכיב חיוני במערכת הפיננסית העולמית, המאפשר סילוק מיידי, רציף ומאובטח של עסקאות בהיקף גבוה. מערכות RTGS מספקות עיבוד בזמן אמת, סילוק ברוטו וסופיות של עסקאות, ובכך מבטיחות תנועה יעילה של כספים בין מוסדות פיננסיים ומפחיתות סיכון מערכתי.
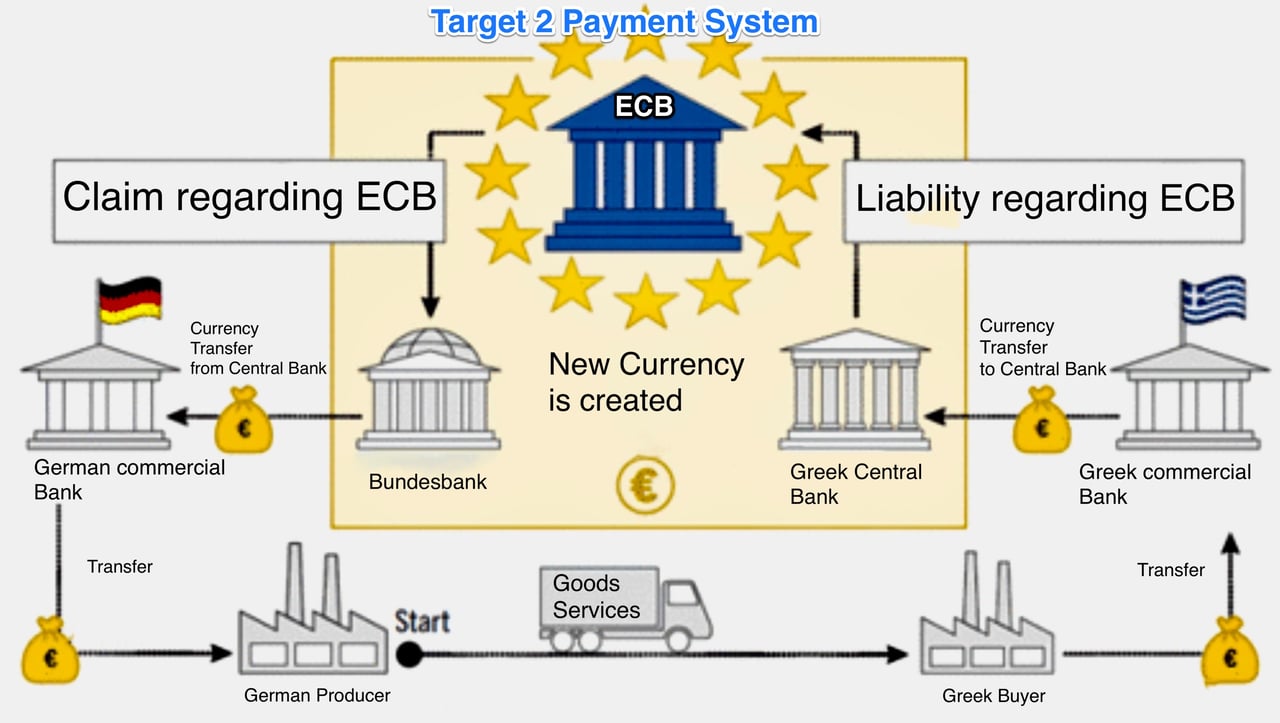
T2, T2S ו-TIPS
אלו מערכות תשלומים וסליקת ניירות ערך המופעלות על ידי האירוסיסטם (Eurosystem), הכולל את הבנק המרכזי האירופי (ECB) ואת הבנקים המרכזיים הלאומיים של מדינות גוש האירו. לכל מערכת תפקיד ייחודי בעיבוד עסקאות ובסליקתן בשוק הפיננסי האירופי.
T2 (TARGET2):
T2 החליפה את TARGET2 (מערכת הסליקה ברוטו בזמן אמת מהדור השני של האיחוד האירופי, Trans-European Automated Real-time Gross Settlement Express Transfer) במרץ 2023. היא משלבת רכיב מרכזי לניהול נזילות עם שירות RTGS לעסקאות באירו בהיקף גבוה בין בנקים ומוסדות פיננסיים אחרים. T2 מופעלת על ידי האירוסיסטם ומסלקת עסקאות בכסף בנק מרכזי, ומעניקה סופיות מיידית ומפחיתה את סיכון הסליקה.
מאפייניה העיקריים של מערכת T2 כוללים:
- עיבוד וסילוק בזמן אמת של עסקאות יורו בהיקף גבוה.
- הבטחת היציבות, האבטחה והיעילות של המערכת הפיננסית האירופית.
- סיוע ביישום המדיניות המוניטרית של האירוסיסטם.
- מתן שירותים נלווים כגון ניהול נזילות ואיגום בטוחות.
- מתן פלטפורמה מתואמת לעיבוד תשלומים ברחבי גוש האירו.
T2S (TARGET2-Securities):
TARGET2-Securities היא פלטפורמה אירופית לסילוק ניירות ערך המרכזת את סילוק עסקאות ניירות הערך באירופה. היא מופעלת על ידי האירוסיסטם ונועדה לשפר את היעילות, להפחית פיצול ולהוזיל עלויות בסביבת השירותים שלאחר המסחר (post-trade) באירופה.
המאפיינים העיקריים של T2S כוללים:
- סליקה מרכזית של עסקאות בניירות ערך במטבעות מרובים (בעיקר אירו, אך גם מטבעות אחרים כגון הכתר הדני).
- הרמוניזציה של נהלי סילוק ניירות ערך בין המדינות האירופיות המשתתפות.
- הקלת סילוק חוצה גבולות באמצעות חיבור בין מפקדים מרכזיים של ניירות ערך (CSDs), המחזיקים ומסלקים עסקאות בניירות ערך.
- הפחתת המורכבות והעלויות הכרוכות בסליקה חוצת גבולות.
- הפעלת מנגנון מסירה כנגד תשלום (DvP), המבטיח כי ניירות ערך נמסרים רק עם ביצוע התשלום המקביל, ובכך מצמצם סיכון צד נגדי.
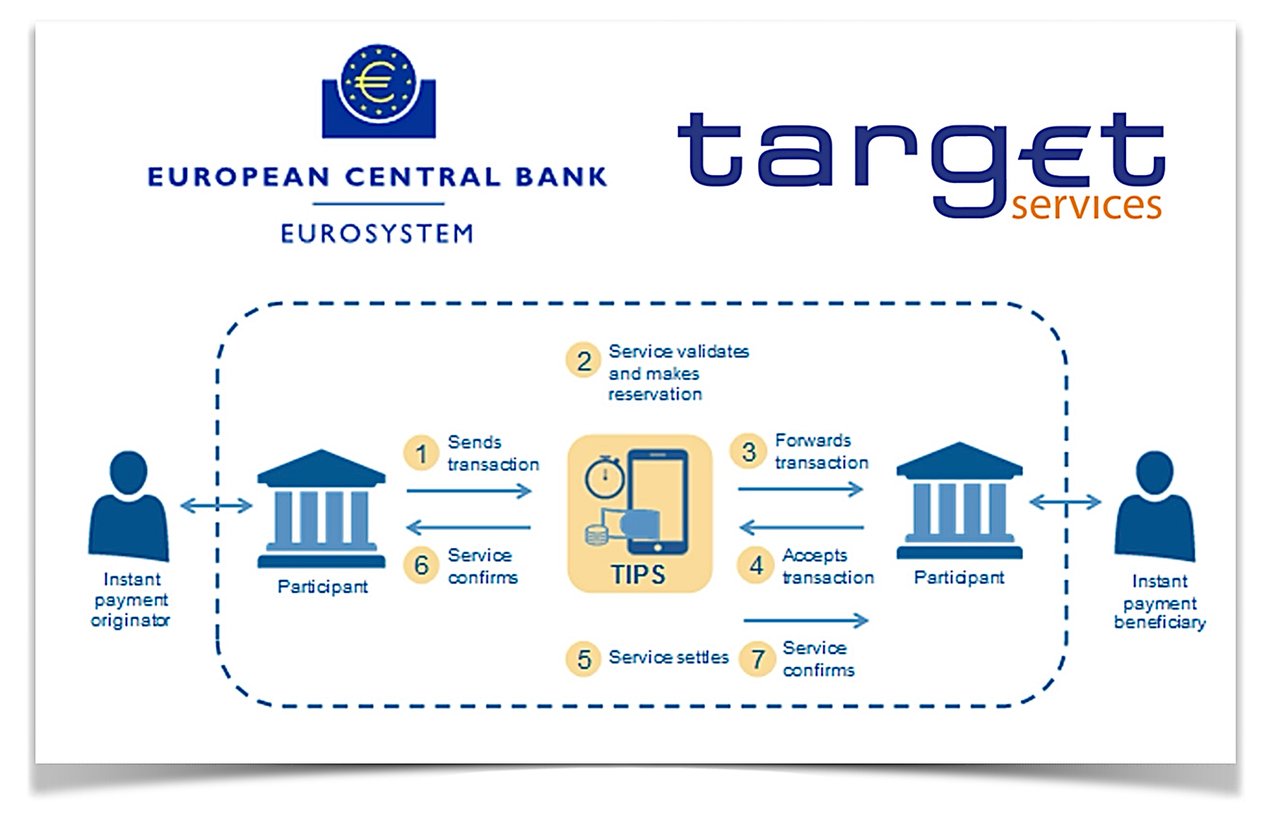
TIPS (TARGET Instant Payment Settlement):
TIPS הוא שירות סליקה פאן-אירופי של תשלומים מיידיים המסופק על ידי האירוסיסטם. השירות מאפשר לספקי שירותי תשלום להציע ללקוחותיהם תשלומים מיידיים באירו, הזמינים 24/7/365, ברחבי אזור התשלומים האחיד באירו (SEPA).
מאפייני המפתח של TIPS כוללים:
- סליקה מיידית של תשלומים באירו, כאשר העסקאות מושלמות בדרך כלל בתוך שניות.
- זמינות השירות 24/7/365, המאפשרת תשלומים בזמן אמת ברחבי אירופה.
- שימוש בסכמת SEPA Instant Credit Transfer (SCT Inst), הקובעת את הכללים, התקנים והתהליכים של תשלומים מיידיים.
- סילוק עסקאות בכסף של הבנק המרכזי, תוך הבטחת ביטחון ובטיחות.
- עמלות עסקה נמוכות (0.002 אירו לכל תשלום מיידי).
לסיכום, T2, T2S ו-TIPS הם מרכיבים חיוניים בתשתית הפיננסית האירופית, וכל אחד מהם משרת תכלית ייחודית בעיבוד עסקאות ובסילוקן.
- T2 היא מערכת סילוק ברוטו בזמן אמת לעסקאות יורו בהיקף גבוה,
- T2S היא פלטפורמה מרכזית לסילוק ניירות ערך, וגם
- TIPS הוא שירות סילוק לתשלומים מיידיים.
יחד הם תורמים ליציבות, ליעילות ולשילוב של השוק הפיננסי האירופי.
מערכת התשלומים T2 (Target2)
T2 היא מערכת תשלומים המאפשרת לבנקים להעביר זה לזה יורו בזמן אמת. הדבר מכונה סילוק ברוטו בזמן אמת (RTGS).
כדי להבין מהו T2, אנא צפו בסרטון; לעיון במדריך ובמילון המונחים, לחצו על הקישור.
בגין עסקאות במסגרת מערכות RTGS יחולו עמלות נוספות.
מספר זיהוי התשלום (Payment ID)
ב-T2 אינו מספר יחיד שהמערכת מקצה. מאז המעבר ל-ISO 20022 במרץ 2023, תשלומים מזוהים באמצעות האסמכתאות שהשולח מציב בהודעה – מזהה הודעת העסק (Business Message Identifier), מזהה ההודעה (Message Identification), מזהה מקצה לקצה (End-to-End Identification) ובהעברות אשראי גם ה-UETR. המשתתפים משתמשים באסמכתאות אלה כדי לעקוב אחר תשלומים ולהתאים אותם להודעות T2 (camt.054) ולדפי החשבון (camt.053).
תיעוד TARGET2 קודם (SSP, ICM, ECONS)
TARGET2 ופלטפורמת Single Shared Platform שלה הוחלפו ב-T2 במרץ 2023. המסמכים שלהלן נשמרים לעיון בלבד.
או
- ICM – מודול מידע ובקרה,
- ECONS פתרון חירום משופר
וכן
T2 הוא מערכת הסליקה ברוטו בזמן אמת (RTGS) של האירוסיסטם לעיבוד תשלומים בהיקף גבוה ועסקאות רגישות לזמן באירו. האירוסיסטם כולל את הבנק המרכזי האירופי (ECB) ואת הבנקים המרכזיים הלאומיים (NCBs) של מדינות גוש האירו. T2 הוא רכיב מהותי בתשתית הפיננסית האירופית.
להלן סקירה של אופן פעולתה של T2:
- השתתפות: מערכת T2 נגישה לבנקים, לבנקים מרכזיים ולמוסדות פיננסיים זכאים אחרים בתחומי האיחוד האירופי (EU) והאזור הכלכלי האירופי (EEA). בנוסף, מוסדות שאינם אירופיים רשאים לגשת למערכת T2 באמצעות בנק אירופי הפועל כבנק קורספונדנט שלהם.
- סילוק ברוטו בזמן אמת: בדומה למערכות RTGS אחרות, T2 מעבדת ומסלקת עסקאות בנפרד, על בסיס ברוטו ובזמן אמת. משמעות הדבר היא שהכספים מועברים ומסולקים מיידית בין הבנקים המשתתפים, ללא עיכוב או אצוות של עסקאות.
- מעורבותם של הבנקים המרכזיים: בנקים המשתתפים ב-T2 מנהלים את חשבונותיהם בבנק המרכזי הלאומי (NCB) שלהם. בנקים מרכזיים אלה ממלאים תפקיד חיוני באפשור סילוק העסקאות באמצעות T2, בהיותם סוכני הסילוק.
- פלטפורמה משותפת אחת (SSP): T2 פועלת על פלטפורמה טכנית אחת עבור כל הבנקים והבנקים המרכזיים המשתתפים. היא פותחה ומופעלת מטעם האירוסיסטם על ידי ארבעה בנקים מרכזיים ("4CB"): הבונדסבנק הגרמני, בנק צרפת, בנק איטליה ובנק ספרד. קודמתה, הפלטפורמה המשותפת האחת של TARGET2, הופעלה על ידי שלושת הראשונים.
- שעות פעילות: T2 פועלת בכל ימי העסקים של TARGET. שלב המסחר היומי ב-RTGS פועל בין השעות 07:00 ל-18:00 שעון CET (06:00–17:00 UTC; שעה אחת מוקדם יותר בקיץ), ובלילה מתבצע הסדר עבור מערכות משלימות.
- העברת הודעות ותקשורת: מערכת T2 משתמשת בהודעות ISO 20022, המוחלפות באמצעות Eurosystem Single Market Infrastructure Gateway (ESMIG) דרך ספקי שירותי רשת כגון Swift ו-Nexi-Colt. פורמט הודעות סטנדרטי זה מבטיח החלפה מאובטחת, יעילה ומדויקת של מידע על תשלומים במסגרת מערכת T2.
- ניהול נזילות: T2 מספקת לבנקים כלים לניהול הנזילות שלהם, כגון אשראי תוך-יומי מגובה בביטחונות, מסגרות קבועות והעברות נזילות בין חשבונות. כך מובטח התפקוד התקין של מערכת התשלומים ונשמרת היציבות הפיננסית בגוש האירו.
- הקשר למערכות תשלומים אחרות: T2 פועלת לצד מערכות תשלומים אחרות, כגון CHAPS, Fedwire ו-CHIPS, המשמשות לעסקאות בסכומים גבוהים במטבעות אחרים (למשל לירה שטרלינג, דולר אמריקאי). T2 גם משתלבת עם TARGET2-Securities (T2S) לסילוק עסקאות בניירות ערך ועם TIPS לתשלומים מיידיים.
לסיכום, T2 היא מערכת ה-RTGS של האירוסיסטם לעיבוד תשלומים בסכומים גדולים ועסקאות רגישות לזמן ביורו. היא מספקת שירותי סילוק ברוטו בזמן אמת לבנקים, לבנקים מרכזיים ולמוסדות פיננסיים אחרים בתוך האיחוד האירופי ומחוצה לו. T2 ממלאת תפקיד חיוני בתשתית הפיננסית האירופית, ומבטיחה העברת כספים מאובטחת, יעילה ומהירה ברחבי גוש היורו.

כיצד מבוצעות פעולות חיוב ישיר ב-T2?
ב-T2, חיוב ישיר בין-בנקאי הוא תשלום משיכה: המשתתף הנושה מחייב את חשבון המשתתף החייב, על בסיס הרשאה שהחייב נתן מראש.
- הרשאה מוקדמת: המשתתף החייב מרשה לנושה (ולבנק המרכזי שלו) לחייב את חשבונו, ויכול לקבוע מגבלות לכל צד נגדי או באופן כולל.
- הוראה: הנושה שולח חיוב ישיר של מוסד פיננסי לפי ISO 20022 (pacs.010) אל T2. במסגרת TARGET2 זו הייתה הודעת Swift MT204.
- סילוק: T2 בודקת את ההרשאה, את המגבלות ככל שישנן ואת הנזילות הזמינה, ולאחר מכן מחייבת את החייב ומזכה את הנושה בכסף בנק מרכזי – באופן מיידי וסופי.
- הודעה: שני המשתתפים מקבלים הודעות (camt.054) ורואים את הרישום בדפי החשבון שלהם (camt.053).
- אבטחה: על המשתתפים לעמוד בדרישות אבטחת נקודות הקצה של האירוסיסטם, העולות בקנה אחד עם האסטרטגיה של CPMI להפחתת הסיכון להונאות בתשלומי סיטונאות (2018).
חשבונות הסליקה האלקטרוניים שלנו לנפחים גדולים
חשבונות סילוק אלקטרוניים מאפשרים העברת כספים בין בנקים או מוסדות פיננסיים שונים. התהליך כולל לרוב בית סליקה מרכזי או בנק מרכזי הפועל כמתווך. להלן הסבר מפושט כיצד זה פועל מבחינה טכנית:
1. ייזום העסקה: לקוח A בבנק X מבקש להעביר כסף ללקוח B בבנק Y.
2. עיצוב ההודעה: בנק X מעצב הודעה אלקטרונית מאובטחת (לרוב לפי תקנים כגון ISO 20022 או SWIFT) הכוללת את כל פרטי העסקה, כגון הסכום, חשבון היעד ועוד.
3. שידור ההודעה: ההודעה מועברת לבית סליקה מרכזי או ישירות לבנק המרכזי, בהתאם למערכת הקיימת.
4. אימות ובדיקת תקינות: בית הסליקה או הבנק המרכזי בודק את ההודעה ומוודא שלבנק X יש כספים מספיקים להשלמת העסקה.
5. חיוב וזיכוי: לאחר האימות, בית הסליקה מחייב את חשבון ההסדר של בנק X ומזכה את חשבון ההסדר של בנק Y.
6. הודעה: שני הבנקים מקבלים הודעה על ההסדר המוצלח, ובנק Y מזכה את חשבונו של לקוח B בסכום.
7. התאמה: בסוף היום או בתקופה מוסכמת אחרת, הבנקים מתאימים את ספריהם כדי לוודא שכל העסקאות נרשמו.
8. ארכוב: רישומי העסקאות מאורכבים למטרות רגולטוריות וביקורת.
9. סופיות ההסדר: משהוסדרה העסקה, היא בלתי הפיכה.
השימוש בגוף מרכזי מבטיח אמון, אבטחה ויכולת פעולה הדדית תקינה בין מוסדות בנקאיים שונים.
מערכות RTGS בעולם
מערכות סילוק ברוטו בזמן אמת (RTGS) הן עמוד השדרה של התשתית הפיננסית ברוב המדינות, והן מספקות סילוק מיידי של עסקאות בין-בנקאיות בהיקף גבוה. מערכות ה-RTGS הגדולות בעולם מופעלות בדרך כלל על ידי הבנקים המרכזיים של כלכלות מרכזיות. בין מערכות אלה:
- Fedwire (ארצות הברית) – מופעלת על ידי מערכת הפדרל ריזרב
- T2 – מופעלת על ידי האירוסיסטם עבור 21 מדינות אזור היורו ובנקים מרכזיים מחוברים שאינם באזור היורו
- CHAPS (הממלכה המאוחדת) – מופעלת על ידי בנק אנגליה
- מערכת התשלומים של הבנק של רוסיה (רוסיה) – מופעלת בידי הבנק של רוסיה
- RTGS (הודו) – מופעל על ידי הבנק המרכזי של הודו (Reserve Bank of India)
- BOJ-NET (יפן) – מופעלת על ידי הבנק המרכזי של יפן
- SIC (שווייץ) – מופעלת על ידי הבנק הלאומי של שווייץ
- RITS (אוסטרליה) – מופעלת על ידי הבנק המרכזי של אוסטרליה
ניתן לסווג מערכות RTGS לפי קריטריונים שונים, כגון:
- כיסוי גאוגרפי:
א. מערכות RTGS מקומיות, המשרתות מדינה אחת (למשל Fedwire בארצות הברית, RTGS בהודו) ב. מערכות RTGS אזוריות או בינלאומיות, המשרתות מספר מדינות (למשל T2 באזור היורו) - המטבע שבו נעשה שימוש:
א. מערכות RTGS חד-מטבעיות, המסדירות עסקאות במטבע אחד (למשל Fedwire, המסדירה עסקאות בדולר ארה"ב) ב. מערכות סליקה רב-מטבעיות, כגון CLS Bank International, המסדירה עסקאות מט"ח ב-18 מטבעות על בסיס תשלום מול תשלום (במובן הצר אינה מערכת RTGS) - סוגי המשתתפים:
א. מערכות RTGS המופעלות על ידי בנק מרכזי, המשרתות בעיקר בנקים ומוסדות פיננסיים (למשל Fedwire, T2) ב. מערכות לסכומים גבוהים המופעלות על ידי המגזר הפרטי, המבוססות בדרך כלל על קיזוז (למשל CHIPS בארצות הברית, EURO1 באזור היורו) - טווח השירותים:
א. מערכות RTGS המתמקדות בעיקר בעסקאות בין-בנקאיות בהיקפים גבוהים (למשל Fedwire, T2) ב. מערכות RTGS המציעות שירותים נוספים, כגון סליקת ניירות ערך או שירותי תשלומי קמעונאות (למשל BOJ-NET ביפן)
מערכות RTGS אחרות
סילוק ברוטו בזמן אמת (RTGS) הוא סוג של מערכת תשלומים אלקטרונית המאפשרת העברת סכומים גדולים בין בנקים בזמן אמת. RTGS היא מערכת לעסקאות בהיקף גבוה, המשמשת בדרך כלל לעסקאות בסכומים גדולים, כגון העברת כספים בין בנקים או סילוק ניירות ערך ממשלתיים.
אחד היתרונות המרכזיים של RTGS הוא המהירות שבה ניתן לעבד עסקאות. מכיוון שהמערכת פועלת בזמן אמת, הכספים מועברים כמעט מיידית, ובכך מתאפשר סילוק מהיר של עסקאות. זאת בניגוד לסוגים אחרים של מערכות תשלום, כגון מערכות עיבוד אצווה, שעשויות להימשך זמן רב יותר עד לסילוק העסקאות.
יתרון נוסף של RTGS הוא יכולתה לטפל בעסקאות בהיקף גבוה. מאחר שהמערכת תוכננה לטפל בסכומים גדולים, היא משמשת לעיתים קרובות לסילוק ניירות ערך ממשלתיים ועסקאות אחרות בהיקף גבוה. כך היא מהווה כלי חשוב לשמירה על היציבות והיעילות של השווקים הפיננסיים.
מערכות RTGS מופעלות בידי בנקים מרכזיים או מוסדות פיננסיים אחרים, ובדרך כלל זמינות רק למוסדות פיננסיים או לארגונים גדולים אחרים. כדי להשתמש במערכת RTGS, על המוסד הפיננסי להחזיק חשבון אצל הבנק המרכזי או אצל המוסד המפעיל האחר.
RTGS הוא תהליך מתמשך של סילוק תשלומים על בסיס הוראה בודדת, ללא קיזוז חיובים מול זיכויים בספרי הבנק המרכזי. לאחר השלמתם, תשלומי סילוק ברוטו בזמן אמת הם סופיים ובלתי חוזרים. ברוב המדינות, המערכות מנוהלות ומופעלות בידי הבנקים המרכזיים שלהן.
בסך הכול, RTGS הוא דרך מהירה ויעילה להעברת סכומים גדולים בין בנקים ומוסדות פיננסיים אחרים. העיבוד בזמן אמת והיכולת לטפל בעסקאות בסכומים גבוהים הופכים אותו לכלי חשוב לשמירה על היציבות והיעילות של השווקים הפיננסיים
מערכות סילוק ברוטו בזמן אמת (RTGS) אחרות כגון Fedwire, Sorbnet2 וכדומה:
מערכות RTGS:
אנגולה | SPTR (פורטוגזית: Sistema de pagamentos em tempo real; מערכת תשלומים בזמן אמת)
ארגנטינה | MEP (ספרדית: Medio electrónico de pagos; אמצעי תשלום אלקטרוני)
אזרבייג'אן | AZIPS (מערכת התשלומים הבין-בנקאית של אזרבייג'אן)
אוסטרליה | RITS (מערכת המידע וההעברות של הבנק המרכזי)
בחריין | RTGS (מערכת סילוק ברוטו בזמן אמת)
בנגלדש | RTGS (אגף שירותי התשלומים של בנק בנגלדש)
ברבדוס | מערכת הסילוק ברוטו בזמן אמת של הבנק המרכזי (CBRTGS)
בוסניה והרצגובינה | RTGS
בלארוס | BISS (מערכת הסילוק הבין-בנקאית של בלארוס)
בולגריה | T2 מאז אימוץ האירו בינואר 2026 (קודם לכן RINGS)
ברזיל | STR (פורטוגזית: Sistema de Transferência de Reservas; מערכת העברת יתרות)
קנדה | Lynx (RTGS מאז 2021; החליפה את מערכת Large Value Transfer System, שפעלה בסילוק נטו)
סין | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
צ'ילה | LBTR/CAS (בספרדית: Liquidación Bruta en Tiempo Real; סליקה ברוטו בזמן אמת)
קרואטיה | T2 מאז אימוץ האירו בינואר 2023 (קודם לכן HSVP)
הרפובליקה הצ'כית | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
דנמרק | T2 עבור הכתר הדני מאז 2025 (קודם לכן Kronos2)
הרפובליקה הדומיניקנית | LBTR (בספרדית: Liquidación Bruta en Tiempo Real; סליקה ברוטו בזמן אמת)
מצרים | RTGS
גוש האירו | T2
פיג'י | FIJICLEAR
הונג קונג | Clearing House Automated Transfer System (CHATS)
הונגריה | VIBER (בהונגרית: Valós Idejű Bruttó Elszámolási Rendszer; מערכת סליקה ברוטו בזמן אמת)
גאורגיה | GPSS (Georgian Payment and Securities System)
הודו | RTGS
אינדונזיה | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
איראן | SATNA (سامانه تسویه ناخالص آنی, מערכת סליקה ברוטו בזמן אמת)
עיראק | RTGS (מערכת סליקה ברוטו בזמן אמת)
ישראל | זה"ב (בעברית: זה"ב זיכויים והעברות בזמן אמת; זיכויים והעברות בזמן אמת)
יפן | BOJ-NET (Bank of Japan Financial Network System)
ירדן | RTGS-J
קניה | Kenya Electronic Payment and Settlement System (KEPSS)
קוריאה | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
כווית | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
לבנון | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
מקדוניה | MIPS (Macedonian Interbank Payment System) – צפון מקדוניה
מקאו | RTGS
מלאווי | MITASS (Malawi Interbank Settlement System)
מלזיה | RENTAS (Real Time Electronic Transfer of Funds and Securities)
מאוריציוס | Mauritius Automated Clearing and Settlement System (MACSS)
מקסיקו | SPEI (בספרדית: Sistema de Pagos Electrónicos Interbancarios; מערכת תשלומים אלקטרונית בין-בנקאית)
מרוקו | SRBM (Système de règlement brut du Maroc; מערכת הסליקה ברוטו של מרוקו)
נמיביה | NISS (Namibia Interbank Settlement System)
ניו זילנד | ESAS (Exchange Settlement Account System)
ניגריה | CIFTS (CBN Inter-Bank Funds Transfer System)
פקיסטן | RTGS (מערכת סליקה ברוטו בזמן אמת)
פרגוואי | LBTR (בספרדית: Liquidación Bruta en Tiempo Real; סליקה ברוטו בזמן אמת)
פרו | LBTR (בספרדית: Liquidación Bruta en Tiempo Real; סליקה ברוטו בזמן אמת)
הפיליפינים | PhilPaSS
פולין | SORBNET ו-SORBNET2
קטאר | Qatar Payment System (QPS)
רוסיה | Bank of Russia Payment System (החליפה את BESP)
רומניה | ReGIS
ערב הסעודית | Saudi Arabian Riyal Interbank Express (SARIE)
סינגפור | MEPS+ (MAS Electronic Payment System Plus)
דרום אפריקה | SAMOS (The South African Multiple Option Settlement)
סרי לנקה | LankaSettle (RTGS/SSSS)
שוודיה | RIX (בשוודית: Riksbankens system för överföring av kontoförda pengar)
שווייץ | SIC (Swiss Interbank Clearing)
טייוואן | CIFS (CBC Interbank Funds Transfer System)
טנזניה | Tanzania Interbank Settlement (TIS)
תאילנד | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
טורקיה | EFT (Electronic Fund Transfer)
איחוד האמירויות הערביות | UAE Funds Transfer System (UAEFTS)
אוקראינה | SEP (System of Electronic Payments of the National Bank of Ukraine)
הממלכה המאוחדת | CHAPS (Clearing House Automated Payment System)
ארצות הברית | Fedwire
אוגנדה | Uganda National Interbank Settlement (UNIS)
זמביה | Zambian Interbank Payment and Settlement System (ZIPSS)
זימבבואה | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
מערכות RTGS, כשמן כן הן, מאפשרות סילוק בזמן אמת של עסקאות בהיקף גבוה ובעדיפות גבוהה בין בנקים ומוסדות פיננסיים משתתפים. מערכות אלה מופעלות בדרך כלל על ידי בנקים מרכזיים, המשמשים כסוכן הסילוק ומבטיחים העברת כספים מאובטחת, יעילה ומדויקת.
מערכות RTGS הן מקומיות: כל אחת מסדרת רק את המטבע שלה, בין משתתפים המנהלים חשבונות בבנק המרכזי שלה. לפיכך תשלום חוצה גבולות אינו עובר "מ-RTGS אחת לאחרת". הוא פועל כך:
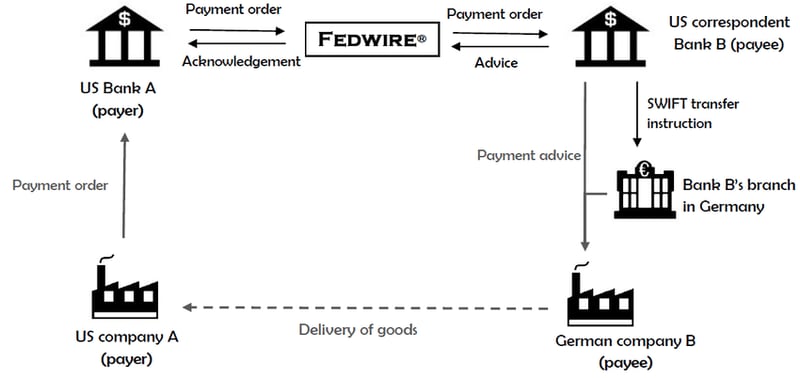
- בנקאות קורספונדנטית: בנקים מסחריים מנהלים זה אצל זה חשבונות (חשבונות נוסטרו וחשבונות ווסטרו). בנק שאין לו גישה ישירה ל-RTGS זר משתמש בבנק קורספונדנט שיש לו גישה.
- העברת הודעות: ההוראות מועברות בין הבנקים באמצעות SWIFT, כיום בתבנית ISO 20022 (pacs.008, pacs.009).
- מקטעים מקומיים: כל מקטע מסולק במערכת ה-RTGS של המטבע שלו – לדוגמה Fedwire לדולרים אמריקאיים ו-T2 לאירו.
- סילוק מט"ח: כאשר מוחלפים מטבעות, CLS יכולה לסלק את שני הצדדים בו-זמנית (תשלום מול תשלום) כדי לבטל את סיכון הסילוק.
- בנקים מרכזיים: בנקים מרכזיים אינם מנתבים את התשלומים המסחריים של הבנקים שלהם. הם מספקים את חשבונות הסילוק ובמקרים מסוימים קווי החלפה (swap) או קישורי מערכות, כגון TIPS המסלקת אירו, כתר שוודי וכתר דני.
בעבור עסקאות במערכות RTGS יחולו עמלות נוספות.
Fedwire
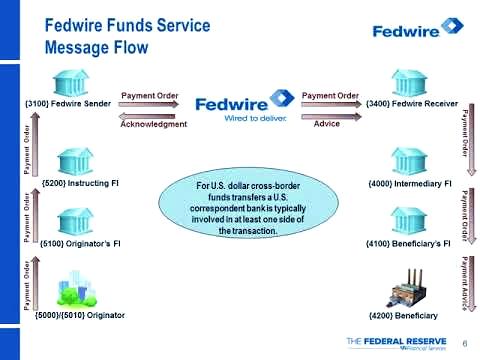
Fedwire, הידוע גם כ-Fedwire Funds Service, היא מערכת סילוק ברוטו בזמן אמת (RTGS) לתשלומים בסכומים גדולים בארצות הברית. היא מופעלת בידי מערכת הפדרל ריזרב, מערכת הבנקאות המרכזית של ארצות הברית. Fedwire מאפשרת לבנקים ולמוסדות פיננסיים משתתפים לשלוח ולקבל העברות כספים אלקטרוניות, בדרך כלל לעסקאות בסכומים גדולים ולתשלומים רגישים לזמן, עם סופיות מיידית.
להלן סקירה של אופן הפעולה של Fedwire:
- השתתפות: Fedwire משמש את הבנקים, איגודי האשראי ומוסדות הפיקדון האחרים המחזיקים חשבון באחד מבנקי הפדרל ריזרב, וכן את משרד האוצר האמריקאי וסוכנויות ממשלתיות מסוימות.
- סילוק ברוטו בזמן אמת: בניגוד למערכות תשלומים אחרות המשתמשות בקיזוז כדי לצמצם את מספר העסקאות, Fedwire מעבדת ומסלקת כל עסקה בנפרד על בסיס ברוטו, בזמן אמת. משמעות הדבר היא שהכספים מועברים ומסולקים מיידית בין הבנקים המשתתפים, ללא עיכוב וללא צבירת עסקאות לקבוצות.
- סופיות מיידית: תשלומים המבוצעים באמצעות Fedwire נחשבים סופיים ובלתי הפיכים מרגע עיבודם. הדבר מקנה ודאות גבוהה למוסדות המשתתפים ומסייע לצמצם את סיכון הסילוק.
- שעות פעילות: שירות Fedwire Funds פועל 22 שעות ביממה בימי עסקים, ונפתח ב-21:00 ET ביום הקלנדרי הקודם ונסגר ב-19:00 ET. כך יכולים בנקים ומוסדות פיננסיים לשלוח ולקבל תשלומים לאורך יום העסקים.
- אבטחה וניהול סיכונים: Fedwire מפעילה אמצעי אבטחה חזקים ונהלי ניהול סיכונים להבטחת שלמותה ויציבותה של המערכת. אלה כוללים תקרות חיוב נטו, עמלות ובטוחות בגין משיכות יתר תוך-יומיות, ואתרי גיבוי. Fedwire מקיימת את עקרונות CPMI-IOSCO לתשתיות שוק פיננסי.
- היחס למערכות תשלומים אחרות: Fedwire פועלת לצד מערכות תשלומים אחרות כגון CHIPS ו-SWIFT. בעוד ש-Fedwire מתמקדת בהסדר ברוטו בזמן אמת של עסקאות בהיקף גבוה, CHIPS היא מערכת במגזר הפרטי המשתמשת בקיזוז כדי להגביר את יעילות הסליקה של תשלומים גדולים, ו-SWIFT היא רשת מסרים גלובלית המאפשרת תקשורת בתשלומים חוצי גבולות.
עד יולי 2025 השתמשה Fedwire בפורמט FAIM הקנייני שלה, שנבנה מ"תגיות" ממוספרות. מאז 14 ביולי 2025 הודעות Fedwire Funds משתמשות ב-ISO 20022 (למשל pacs.008 להעברות לקוחות ו-pacs.009 להעברות בין בנקים). הרכיבים העיקריים של הודעת Fedwire Funds טיפוסית כוללים:
- זיהוי השולח והמקבל: לרבות מספרי הניתוב של איגוד הבנקאים האמריקאי (ABA), הידועים גם כמספרי Routing Transit Number (RTN), שהם מזהים ייחודיים של המוסדות הפיננסיים השולח והמקבל.
- קוד סוג: בפורמט הישן, קוד סוג/תת-סוג בן ארבע ספרות הגדיר את סוג ההוראה, כגון העברה בסיסית או בקשה לביטול; ב-ISO 20022 סוג ההודעה עצמו נושא מידע זה.
- סכום: סכום העסקה מצוין בדולרים של ארצות הברית, ללא פסיקים או תווי עיצוב אחרים.
- אסמכתת השולח: זהו קוד אלפאנומרי, באורך של עד 16 תווים בדרך כלל, המסופק על ידי המוסד השולח לזיהוי חד-ערכי של העסקה.
- קוד פונקציה עסקית (BFC): קוד זה מציין את מטרת העסקה או את אופייה, כגון תשלום סילוק, תשלום סחר או העברה בין חברות באותה קבוצה.
- פרטי המוטב: כולל את שם המוטב ומספר החשבון שלו (הנמען הסופי של הכספים), וכן את המוסד הפיננסי של המוטב.
- פרטי המוסר: כולל את שם המוסר ומספר חשבונו (האדם או הישות היוזמים את ההעברה) ואת המוסד הפיננסי שלו.
- מידע נוסף: ניתן לכלול מידע נוסף הנוגע לעסקה, כגון מידע על ההעברה, פרטי בנק מתווך או הוראות מיוחדות, לפי הצורך.
משעה שהמוסד השולח הכין הודעה בפורמט Fedwire Funds, הוא מגיש אותה לבנק הפדרלי (Federal Reserve) באמצעות שירות Fedwire Funds. הבנק הפדרלי מעבד את הוראת התשלום בזמן אמת, ולאחר השלמה מוצלחת הוא שולח הודעת אישור הן למוסד השולח והן למוסד המקבל.
לסיכום, Fedwire היא מערכת RTGS המופעלת על ידי מערכת הפדרל ריזרב, המאפשרת תשלומים בערכים גבוהים ורגישים לזמן בין בנקים ומוסדות פיננסיים משתתפים בארצות הברית. המערכת מעבדת ומסלקת עסקאות בנפרד על בסיס ברוטו, בזמן אמת ועם סופיות מיידית. Fedwire ממלאת תפקיד מכריע במערכת הפיננסית האמריקאית, ומבטיחה העברת כספים מאובטחת, יעילה ומהירה בין מוסדות.
Fedwire
מספר הפניה של Federal Wire או Fed Number (IMAD/OMAD)
מערכת Input/Output Message Accountability Data (IMAD/OMAD) היא, בדומה למספר UETR ב-SWIFT GPI, רכיב מכריע בתחום העברות הכספים האלקטרוניות המתבצעות באמצעות שירותי הבנק הפדרלי, ובפרט באמצעות שירות העברות הכספים FedWire. מערכת זו מקצה מספר IMAD או OMAD ייחודי לכל העברה בנקאית. מזהים ייחודיים אלה חיוניים להבטחת יכולת המעקב, האחריותיות והחקירה היסודית של העברות בנקאיות.
ל-IMAD יש 22 תווים: תאריך מחזור הקלט (8 ספרות, YYYYMMDD), מקור הקלט (8 תווים) ומספר סידורי (6 ספרות), לדוגמה 20251014ABCD1234000123.
1. הגדרה ומטרה:
- IMAD/OMAD: ראשי תיבות אלה מציינים Input Message Accountability Data ו-Output Message Accountability Data, בהתאמה.
- ייחודיות: כל מספר IMAD או OMAD ייחודי להעברה בנקאית מסוימת, ובכך מובטח שניתן לזהות ולעקוב אחר כל עסקה בנפרד.
- יכולת מעקב: מספרים אלה מאפשרים לעקוב אחר העברות בנקאיות לאורך כל תהליך התשלום, מהיוזמה ועד להשלמה.
2. מבנה:
מספר IMAD/OMAD מורכב בדרך כלל משלושה רכיבים המספקים מידע ספציפי על העסקה:
- תאריך (8 ספרות): תאריך העסקה, המסייע בזיהוי היום שבו עובדה העסקה.
- מקור הקלט (8 תווים): קוד המזהה את חיבורו של השולח ל-Fedwire.
- מספר סידורי (6 ספרות): מספר סידורי המבטיח כי האסמכתא ייחודית לאותו תאריך ולאותו מקור.
3. פונקציונליות:
- מעקב: בנקים ומוסדות פיננסיים משתמשים במספרי IMAD/OMAD כדי לעקוב אחר מצב העברות בנקאיות ולוודא שהן מעובדות כראוי ובמועד.
- בירור: האופי הייחודי של מספרי IMAD/OMAD מאפשר בירור יעיל של כל פער, מעקב או בעיה העולים במהלך תהליך העברת הכספים. בכלל זה שגיאות, עיכובים או פעילות חשודה כהונאה.
- יישוב סכסוכים: במקרה של מחלוקת, ניתן להסתמך על מספר IMAD/OMAD כדי לספק תיעוד ברור ובלתי ניתן לערעור של פרטי העסקה.
- ציות: מוסדות פיננסיים נדרשים לנהל רישומים של מספרי IMAD/OMAD כחלק מחובות הציות הרגולטוריות שלהם. הדבר מבטיח שביכולתם לספק דוחות מפורטים ולהשיב לפניות של גורמים רגולטוריים או של לקוחות
- ביקורת: מספרים אלה חיוניים במהלך ביקורות, והם מאפשרים למבקרים לוודא שכל העסקאות נרשמו ועובדו במדויק.
CHAPS
מערכת CHAPS (Clearing House Automated Payment System) פועלת במסגרת מערכת הסילוק ברוטו בזמן אמת (RTGS) של הבנק המרכזי של בריטניה.
CHAPS היא מערכת תשלומים אלקטרונית לסכומים גבוהים הפועלת בבריטניה ומאפשרת העברת כספים מיידית בין מוסדות פיננסיים משתתפים. היא מיועדת לעסקאות בהיקף גדול, בדרך כלל בין בנקים, מוסדות פיננסיים ותאגידים, והיא משמשת למגוון מטרות, כגון סליקת עסקאות בשוק הפיננסי, מימון הלוואות תאגידיות וניהול פעילות הגזברות.
מערכת CHAPS פועלת במסגרת תשתית ה-RTGS של בנק אנגליה, האחראית על סילוק תשלומים בזמן אמת ועל בסיס ברוטו, כלומר עסקאות מסולקות בנפרד, ללא קיזוז ובלי צירופן לעסקאות אחרות. הדבר מסייע להפחית את הסיכונים הכרוכים בעיכובי סילוק ובחסימות פיננסיות.
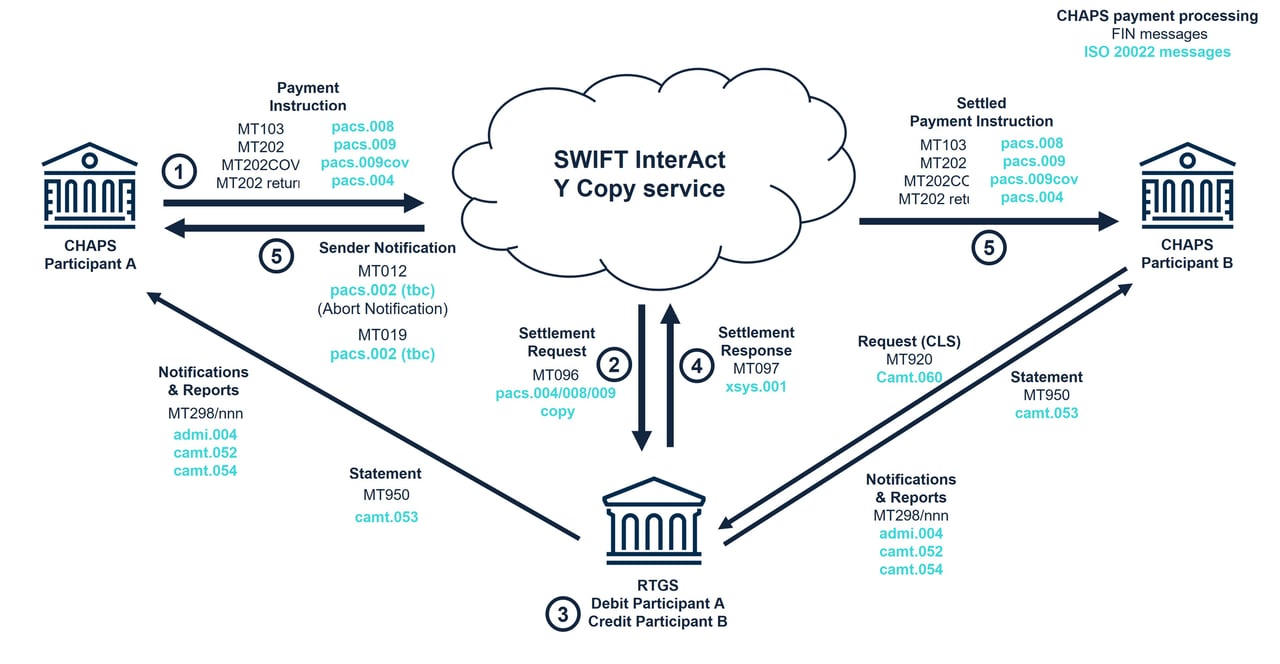
להלן תיאור שלב אחר שלב של אופן פעולתה של CHAPS במסגרת מערכת ה-RTGS:
- ייזום: משתתף ב-CHAPS (בדרך כלל בנק או מוסד פיננסי אחר) יוזם תשלום מטעם לקוחו או עבור חשבונו שלו. פרטי התשלום מוזנים למערכת CHAPS.
- אימות: מערכת CHAPS מאמתת את פרטי התשלום ומוודאת כי המידע הנדרש סופק והוא מדויק, כגון פרטי חשבון הנהנה, סכום התשלום ופרטים רלוונטיים אחרים.
- שידור: לאחר האימות, הודעת התשלום נשלחת באמצעות Swift. בשימוש בשירות Y-copy, בנק אנגליה מקבל העתק ומסדיר את התשלום לפני שההודעה המלאה משוחררת לבנק המוטב.
- קבלה: הסילוק מתבצע במערכת ה-RTGS של בנק אנגליה (ראו השלב הבא); רק לאחר מכן מקבל בנק המוטב את הודעת התשלום.
- סליקה: בנק אנגליה מחייב את חשבון הסליקה של הבנק השולח ומזכה את חשבון הבנק המקבל בזמן אמת.
- אישור: לאחר השלמת הסליקה, גם משתתף CHAPS השולח וגם משתתף CHAPS המקבל מקבלים הודעות אישור המעידות כי העסקה עובדה בהצלחה.
- דיווח: משתתפי CHAPS נדרשים לנהל רישומים של עסקאותיהם, והם כפופים לדרישות ביקורת ודיווח תקופתיות.
בנק אנגליה מפעיל את CHAPS ישירות מאז 2017, ו-CHAPS משתמשת בתקן ISO 20022 מאז יוני 2023.
CNAPS II
CNAPS, שמשמעותה "China National Advanced Payment System" (中国现代化支付系统), היא מערכת התשלומים של הבנק המרכזי של סין; מערכת התשלומים בערכים גבוהים שלה היא מערכת ה-RTGS לרנמינבי.
CNAPS, שמערכת התשלומים הגדולים שלה (High Value Payment System) הושקה על ידי הבנק העממי של סין (PBOC) בשנת 2005 ושודרגה לדור השני (CNAPS II) החל מ-2013, היא תשתית תשלום וסילוק קריטית המאפשרת העברה מיידית של כספים בהיקפים גדולים בין מוסדות פיננסיים משתתפים בתוך סין.
CNAPS פועלת על בסיס זמן אמת וברוטו, כלומר עסקאות מסולקות בנפרד, ללא קיזוז או איגוד עם עסקאות אחרות. שיטה זו מפחיתה את הסיכונים הכרוכים בעיכובי סילוק ובחסימות פיננסיות, ומבטיחה שהכספים יועברו במהירות ובאופן מאובטח.
מערכת התשלומים המתקדמת הלאומית של סין (CNAPS) נועדה בעיקרה לעסקאות מקומיות בתוך סין. עם זאת, עם השקת הדור השני של המערכת, CNAPS II, התשלומים חוצי הגבולות והקשר עם מערכות RTGS אחרות ברחבי העולם הפכו ליעילים יותר.
כדי להקל על עסקאות בין CNAPS לבין מערכות RTGS אחרות, התהליכים הבאים מעורבים בדרך כלל:
- יחסי בנקאות קורספונדנטית: בנקים בסין ובנקים במדינות אחרות מקימים יחסי בנקאות קורספונדנטית. משמעות הדבר היא שבנק סיני מנהל חשבון אצל בנק זר (ולהפך), דבר המאפשר ביצוע עסקאות בין לקוחות שני הבנקים במטבעות המקומיים של כל אחד מהם.
- חשבונות נוסטרו וווסטרו: יחסי בנקאות קורספונדנטית אלה כרוכים בניהול חשבונות נוסטרו וווסטרו. חשבון נוסטרו ("החשבון שלנו אצלכם") הוא חשבון שבנק מנהל אצל בנק זר, בדרך כלל במטבעו של הבנק הזר. חשבון ווסטרו ("החשבון שלכם אצלנו") הוא אותו חשבון כפי שהוא נראה מצדו של הבנק הזר.
- מערכות מסרים: האגודה לתקשורת פיננסית בין-בנקאית עולמית (SWIFT) משמשת מערכת המסרים העיקרית לתקשורת מאובטחת בין מוסדות פיננסיים. הוראות תשלום ופרטי עסקאות מועברים בין בנקים באמצעות הודעות SWIFT תקניות.
- סליקה: לאחר קבלת הוראת התשלום ואימותה, העסקה מסולקת באמצעות מערכות ה-RTGS הרלוונטיות. הבנק המקומי יסלק את העסקה במטבע המקומי באמצעות מערכת ה-RTGS המקומית (למשל CNAPS), ואילו הבנק הזר יסלק את העסקה במטבע הזר באמצעות מערכת ה-RTGS הזרה.
- המרת מטבע: אם העסקה כרוכה במטבעות שונים, תתבצע עסקת מט"ח. שער החליפין יוסכם בין הבנקים המעורבים, והסכום המתאים יומר למטבע המוטב לפני ההסדר הסופי.
- אישור ודיווח: לאחר השלמת הסילוק, הן הבנק השולח והן הבנק המקבל מקבלים הודעות אישור המעידות כי העסקה עובדה בהצלחה. הבנקים נדרשים לנהל רישומים של עסקאותיהם, והללו כפופים לדרישות ביקורת ודיווח תקופתיות.
חשוב לציין שאף ש-CNAPS יכולה לפעול הדדית עם מערכות RTGS אחרות באמצעות התהליכים האמורים, רמת האינטגרציה וההפעלה ההדדית עשויה להשתנות בהתאם למסגרות הרגולטוריות, ליחסי הבנקאות הקורספונדנטית וליכולות הטכנולוגיות של הצדדים המעורבים.
בשנים האחרונות יצאו לדרך יוזמות לחיזוק השילוב והשיתוף בין CNAPS לבין מערכות RTGS אחרות. כך, למשל, סין השיקה בשנת 2015 את מערכת התשלומים הבין-בנקאית חוצת הגבולות (CIPS) לתשלומים ברנמינבי, והבנק המרכזי של סין (PBOC) חתם על הסכמי החלף מטבע דו-צדדיים עם בנקים מרכזיים רבים.
בסך הכול, האינטראקציה בין CNAPS לבין מערכות RTGS אחרות נשענת על יחסי בנקאות קורספונדנטית, על מערכות מסרים מבוססות כגון SWIFT ועל עסקאות מט"ח, לצורך הקלה על תשלומים וסילוקים חוצי גבולות. נמשכים המאמצים לשפר את היעילות, האבטחה והיכולת לפעול יחד של מערכות אלה בעולם הפיננסי הגלובלי.
SIC
מערכת הסליקה הבין-בנקאית השוויצרית (Swiss Interbank Clearing – SIC) משמשת מערכת התשלומים המרכזית של שוויץ. המערכת פועלת מאז 10 ביוני 1987 ומנוהלת על ידי SIX Interbank Clearing Ltd (SIC Ltd) בחסות הבנק הלאומי של שוויץ. המשתתפים העיקריים במערכת SIC הם בנקים שוויצריים וגופים נוספים בשוק הפיננסי.
בנוסף לעסקאות בהיקף גדול, SIC מעבדת גם תשלומי קמעונאות הקשורים לשירותים המוצעים על ידי משתתפים בשוק הפיננסי, כגון העברות בנקאיות, תשלומי כרטיסים והוראות קבע. מערכת SIC חווה צמיחה עקבית מאז הקמתה, הן בנפח העסקאות והן בערך העסקאות שנסלקו.
למידע נוסף על מערכת SIC, ראו "The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report", שפורסם במשותף על ידי הבנק הלאומי השוויצרי ו-SIC Ltd. החלק הראשון, שכותרתו "Report on the SIC system", מפרט את מערכת התשלומים Swiss Interbank Clearing. כתשתית שוק פיננסי בעלת חשיבות מערכתית, מערכת SIC פועלת בהתאם לעקרונות CPMI-IOSCO לתשתיות שוק פיננסי (PFMI). החלק השני, "Disclosure Report on the SIC system", מציג את יישומם של עקרונות CPMI-IOSCO הרלוונטיים על מערכת SIC.
BOJ-NET
מערכת הרשת הפיננסית של בנק יפן (BOJ-NET) היא מערכת הסילוק ברוטו בזמן אמת (RTGS) המופעלת על ידי בנק יפן. היא מהווה רכיב מרכזי בתשתית השוק הפיננסי של יפן, ומאפשרת סילוק בטוח ויעיל של עסקאות ביין יפני בין מוסדות פיננסיים במדינה.
BOJ-NET מאפשרת סילוק בזמן אמת של תשלומים בערכים גבוהים, כגון העברות בין-בנקאיות, עסקאות בניירות ערך ופעולות של הבנק המרכזי. העסקאות מסולקות אחת לאחת ובזמן אמת, כלומר כל תשלום מעובד מיידית ובאופן בלתי הפיך, ובכך מבוטל הסיכון לעיכובים בסילוק או לכשלי סילוק.
סקירה של אופן פעולת BOJ-NET:
- הגשת עסקאות: מוסדות פיננסיים משתתפים מגישים את הוראות התשלום שלהם ל-BOJ-NET, במישרין או באמצעות בנק קורספונדנט.
- עיבוד בזמן אמת: מערכת BOJ-NET מעבדת הוראות תשלום על בסיס עסקה-אחר-עסקה. המערכת מוודאת את זמינותם של כספים מספיקים בחשבון השולח לפני אישור העסקה. עם אישורה, הכספים מועברים מיידית ובאופן בלתי הפיך מחשבון השולח לחשבון המקבל.
- סופיות ההתחשבנות: ההתחשבנות ב-BOJ-NET סופית ובלתי הדירה. משעובדה עסקה, לא ניתן לבטלה או לשנותה. מאפיין זה מעניק ודאות גבוהה ומפחית את סיכון ההתחשבנות של המוסדות המשתתפים.
- פעילות רציפה: BOJ-NET פועלת ברציפות במהלך שעות העסקים, ובכך מאפשרת להגיש הוראות תשלום ולסלקן בזמן אמת לאורך היום. הדבר מאפשר למוסדות פיננסיים לנהל את הנזילות שלהם ביעילות רבה יותר ומסייע לשמור על יציבות המערכת הפיננסית היפנית.
- פיקוח הבנק המרכזי: בנק יפן מפקח על תפעול BOJ-NET ומבטיח את אמינות המערכת, אבטחתה ועמידתה בדרישות הרגולציה.
RITS
מערכת Reserve Bank Information and Transfer System (RITS) היא מערכת ה-RTGS של אוסטרליה, המופעלת על ידי הבנק המרכזי של אוסטרליה. היא מאפשרת סליקה בזמן אמת של עסקאות בדולר אוסטרלי בהיקפים גדולים בין מוסדות פיננסיים משתתפים. RITS משמשת גם כמערכת הסליקה של מערכות תשלומים אוסטרליות נוספות, כגון High-Value Clearing System (HVCS) ו-Bulk Electronic Clearing System (BECS).
RITS מאפשרת סליקה בזמן אמת של תשלומים בהיקף גבוה, כגון העברות בין-בנקאיות, עסקאות בניירות ערך ופעולות של הבנק המרכזי. העסקאות נסלקות בנפרד ובזמן אמת, כלומר כל תשלום מעובד מיידית ובאופן בלתי הדיר, ובכך מצטמצם הסיכון לעיכובי סליקה או לכשלי תשלום.
סקירה של אופן פעולת RITS:
- הגשת עסקאות: מוסדות פיננסיים משתתפים מגישים את הוראות התשלום שלהם ל-RITS, במישרין או באמצעות בנק קורספונדנט.
- עיבוד בזמן אמת: מערכת RITS מעבדת הוראות תשלום על בסיס עסקה-אחר-עסקה. המערכת מוודאת את זמינותם של כספים מספיקים בחשבון המעביר לפני אישור העסקה. עם אישורה, הכספים מועברים באופן מיידי ובלתי הפיך מחשבון המעביר לחשבון הנמען.
- סופיות הסילוק: הסילוק ב-RITS הוא סופי ובלתי הדיר. לאחר עיבוד העסקה לא ניתן לבטלה או לשנותה. מאפיין זה מעניק רמה גבוהה של ודאות ומפחית את סיכון הסילוק עבור המוסדות המשתתפים.
- פעילות רציפה: RITS פועלת ברציפות במהלך שעות העסקים, ומבטיחה שניתן להגיש ולסלק הוראות תשלום בזמן אמת לאורך היום. כך יכולים מוסדות פיננסיים לנהל את הנזילות שלהם ביעילות רבה יותר, והדבר מסייע בשמירה על יציבות המערכת הפיננסית האוסטרלית.
- פיקוח הבנק המרכזי: בנק הרזרבה של אוסטרליה מפקח על הפעלת מערכת RITS ומבטיח את אמינותה, אבטחתה ועמידתה בדרישות הרגולטוריות.
מערכות תשלום בערכים גבוהים (LVPS)
EURO1 היא מערכת תשלומים פרטית ייחודית לתשלומים בערכים גבוהים, שנועדה לסילוק עסקאות אירו בעדיפות גבוהה באותו יום ברחבי אירופה. המערכת מיועדת בעיקר לעיבוד עסקאות בערכים גבוהים ורגישות לזמן, הן מקומיות והן חוצות גבולות.
כל תשלום הופך לסופי עם עיבודו, ואילו המשתתפים מסדירים ב-T2 רק את יתרותיהם נטו בתום היום.
EURO1, הפועלת כמערכת סילוק נטו שוות ערך לסילוק ברוטו בזמן אמת (RTGS), מסווגת כמערכת תשלומים בעלת חשיבות מערכתית ונתונה לפיקוחו של הבנק המרכזי האירופי.
EURO1 החלה לפעול עם הכנסת האירו בינואר 1999, והחליפה את מערכת הסליקה של ה-ECU. היא מופעלת בידי EBA CLEARING; מאגר נזילות מובטח בביטחונות המוחזק ב-T2 מבטיח שההתחשבנות תושלם גם אם משתתף כלשהו ייכשל.
Continuous Linked Settlement (CLS) היא מערכת פיננסית גלובלית ייעודית שנועדה לבטל את סיכון הסילוק בשוק המט"ח. סיכון סילוק, הידוע גם כסיכון הרשטט (Herstatt), נוצר כאשר צד לעסקת מט"ח מעביר את המטבע שמכר אך אינו מקבל את המטבע שרכש, לעיתים בשל הפרשי אזורי זמן או חדלות פירעון של הצד שכנגד. CLS הוקמה כדי לטפל בסיכון זה ולחזק את היציבות והיעילות של שוק המט"ח הגלובלי.
CLS פועלת באמצעות מנגנון תשלום מול תשלום (PVP), המבטיח כי שני צדדיה של עסקת מט"ח מסולקים בו-זמנית, ובכך מבטל את הסיכון שאחד הצדדים לא יקבל את התשלום המגיע לו. כל הוראה מסולקת על בסיס ברוטו, אולם החברים ממנים רק את מצבם הנטו בכל מטבע, דבר המפחית במידה ניכרת את הנזילות הנדרשת.
סקירה של אופן פעולת CLS:
- הגשה: הבנקים החברים מגישים את עסקאות המט"ח שלהם ל-CLS, ואלה מותאמות ומאושרות בתוך המערכת. לכל בנק חבר יש חבר סילוק ייעודי, האחראי לסילוק התחייבויות התשלום הנובעות מהעסקאות שהוגשו.
- קיזוז רב-צדדי: CLS מחשב את חובות התשלום נטו של כל בנק חבר ולכל מטבע, תוך התחשבות הן ברכישות והן במכירות של כל מטבע. תהליך זה מקטין באופן ניכר את היקף הפעולות ואת שוויין הכולל הנדרשים לסילוק.
- סליקה: חברי הסליקה מעבירים את הסכומים נטו שלהם לחשבונות CLS Bank אצל הבנקים המרכזיים המשתתפים. לאחר מכן CLS Bank סולקת כל עסקה באמצעות חיוב וזיכוי בו-זמניים של שתי רגלי המטבע בספרים שלה, ומשלמת את היתרות הנובעות מכך.
- דיווח: CLS מספקת לבנקים החברים עדכונים בזמן אמת על מצב העסקאות שהגישו, וכן דוחות סוף יום המפרטים את פעילות הסילוק שלהם.
CLS בבעלות הבנקים החברים בה. CLS Bank מפוקח על ידי הפדרל ריזרב ונתון לפיקוח ועדה של הבנקים המרכזיים שהמטבעות שלהם נסלקים בה. נכון להיום היא מסלקת 18 מטבעות.
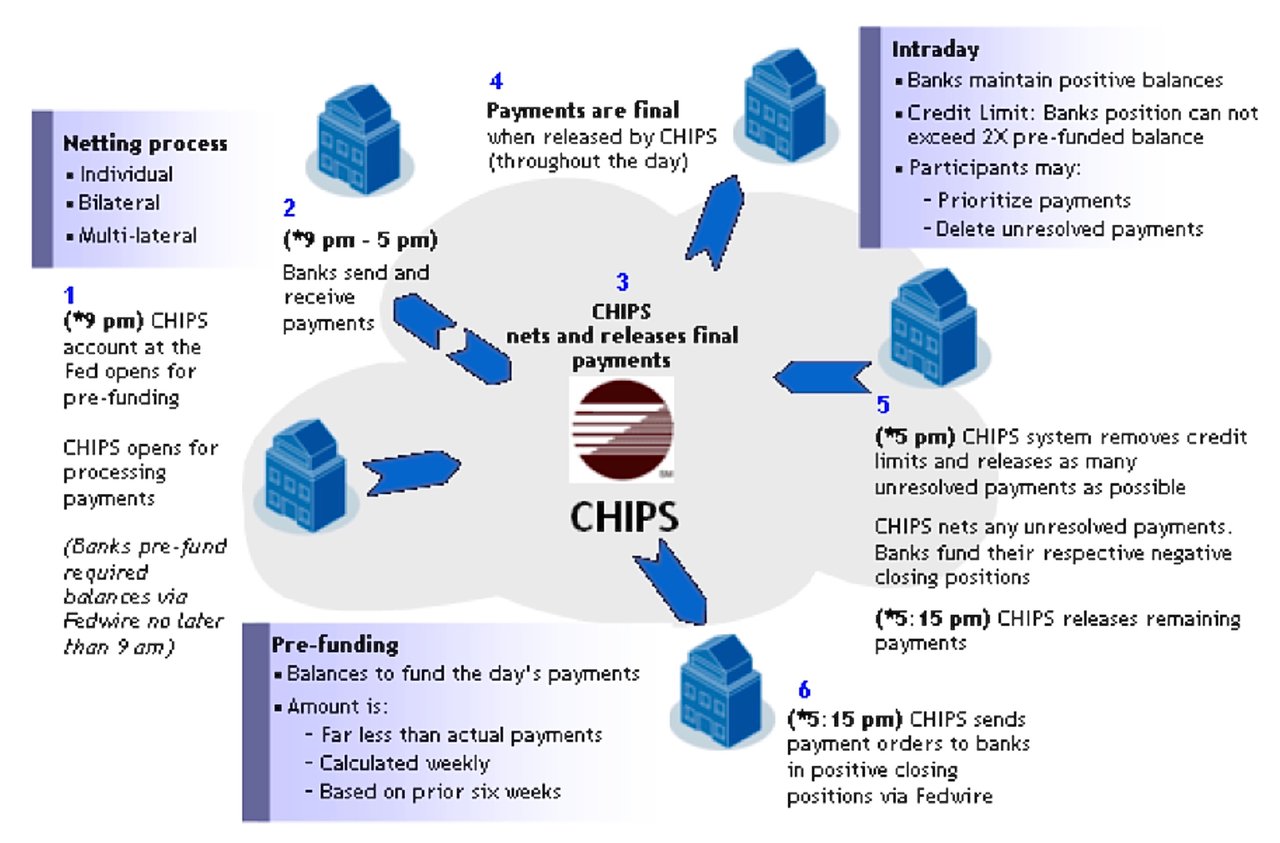
CHIPS
CHIPS (Clearing House Interbank Payments System) היא מערכת סליקה פרטית רחבת היקף לדולר אמריקאי (USD), המופעלת על ידי The Clearing House, איגוד בנקאי וחברת תשלומים בבעלות מספר בנקים מסחריים גדולים בארצות הברית. המערכת מטפלת בתשלומים מקומיים ובינלאומיים כאחד, וסולקת ומסדירה בממוצע כ-2 טריליון USD ביום בשנת 2025. CHIPS ממלאת תפקיד חיוני בתפקודן התקין של המערכות הפיננסיות האמריקאית והעולמית, בכך שהיא מאפשרת עסקאות בין-בנקאיות מאובטחות, יעילות ומהירות.
ניתן לסכם את המאפיינים העיקריים ואת אופן פעולתה של CHIPS כך:
- תשלומים מהירים וסופיים: CHIPS משחררת תשלומים באופן רציף במהלך היום כנגד יתרות ממומנות מראש. תשלום הופך לסופי ברגע ש-CHIPS משחררת אותו. הדבר מעניק ודאות ומפחית סיכון עבור הבנקים המשתתפים.
- מנגנון יעיל לחיסכון בנזילות: CHIPS משתמשת באלגוריתם מוגן בפטנט המתאים ומקזז תשלומים, ובכך מגביר משמעותית את יעילות תהליך הסליקה. קיזוז (netting) הוא תהליך שבו עסקאות מרובות בין שני צדדים מקוזזות זו כנגד זו, ונוצר סכום נטו יחיד לתשלום או לקבלה לכל משתתף. הדבר מפחית את המספר הכולל של העסקאות לסילוק, ובכך מקטין את כמות הנזילות (מזומן או שווי מזומן) הנדרשת לסילוקן. הדבר מועיל במיוחד לבנקים, שכן הוא מסייע להם לנהל את הנזילות ביעילות רבה יותר ומפחית את הצורך בהלוואות יקרות במהלך היום.
- השתתפות וזכאות: CHIPS היא מערכת מבוססת חברות הפתוחה לבנקים בעלי משרד מוסדר בארצות הברית. כדי להשתתף ב-CHIPS, על הבנקים לעמוד בקריטריוני זכאות מוגדרים, לרבות חוסן פיננסי, יכולת תפעולית וציות רגולטורי. The Clearing House אחראית לפקח על חבריה ולהבטיח את עמידתם בדרישות.
- אבטחה וניהול סיכונים: ל-CHIPS אמצעי אבטחה חזקים ונהלי ניהול סיכונים כדי להבטיח את שלמותה ויציבותה של המערכת. CHIPS מוגדרת כתשתית שוק פיננסי בעלת חשיבות מערכתית, והיא מצויה בפיקוח הפדרל ריזרב.
- משלים מערכות תשלומים אחרות: CHIPS פועלת לצד מערכות תשלומים מרכזיות אחרות, כגון Fedwire, משלימה את שירותיהן ומספקת ערוץ חלופי לעסקאות בדולר אמריקאי בסכומים גדולים. בעוד ש-Fedwire היא מערכת סליקה ברוטו בזמן אמת (RTGS) המופעלת על ידי הפדרל ריזרב, CHIPS היא מערכת במגזר הפרטי המתמקדת בקיזוז עסקאות לשם יעילות מוגברת.
לסיכום, CHIPS היא מערכת סליקה רחבת היקף במגזר הפרטי לתשלומים ב-USD, מקומיים ובין-לאומיים כאחד. היא מספקת תשלומים מהירים וסופיים, מפעילה מנגנון יעיל לחיסכון בנזילות באמצעות אלגוריתם קיזוז (netting) בעל פטנט, ושומרת על רמות גבוהות של אבטחה וניהול סיכונים. CHIPS פועלת לצד מערכות תשלום אחרות ומשמשת רכיב מרכזי בתשתית הפיננסית האמריקאית והגלובלית.
קווי דמיון והבדלים בין העברות FED-wire להעברות CHIPS.
שתי המערכות הללו חיוניות לתפקוד המערכת הפיננסית האמריקאית, ומאפשרות את העברתם של סכומים גדולים בין בנקים ומוסדות פיננסיים אחרים.
- FED-wire, או רשת ההעברות הטלגרפיות של הפדרל ריזרב, היא מערכת סילוק ברוטו בזמן אמת (RTGS) המופעלת על ידי הפדרל ריזרב בארצות הברית. היא מספקת סילוק מיידי, סופי ובלתי הפיך של העברות כספים בין בנקים משתתפים.
- CHIPS, או Clearing House Interbank Payments System, היא מערכת תשלומים בערך גבוה בבעלות פרטית ובהפעלה פרטית. היא בבעלות The Clearing House, קונסורציום של הבנקים הגדולים בארצות הברית ושל מספר בנקים בינלאומיים. CHIPS אינה מערכת סילוק ברוטו כמו Fedwire; היא מתאמת תשלומים ומקזזת אותם באופן רציף במהלך היום מול יתרות ממומנות מראש המוחזקות בבנק הפדרלי, עם סגירה סופית בסוף היום.
קווי דמיון בין FED-wire ל-CHIPS:
- שתיהן מערכות להעברת כספים אלקטרונית המשמשות לביצוע עסקאות בסכומים גבוהים בין בנקים ומוסדות פיננסיים בארצות הברית.
- שתיהן חיוניות לתפקודה התקין של המערכת הפיננסית האמריקאית, והן קריטיות לשמירה על יציבותו ויעילותו של הדולר האמריקאי כמטבע רזרבה.
- שתי המערכות כפופות לרגולציה ולפיקוח של הרשויות הרלוונטיות, כגון Federal Reserve.
ההבדלים בין FED-wire לבין CHIPS:
בעלות ותפעול:
- FED-wire מופעלת בידי הפדרל ריזרב, הבנק המרכזי של ארצות הברית, ואילו CHIPS בבעלות ובהפעלת קונסורציום פרטי של בנקים (The Clearing House).
מנגנון סליקה:
- FED-wire היא מערכת סילוק ברוטו בזמן אמת (RTGS), המספקת סילוק מיידי וסופי לכל עסקה. לעומתה, CHIPS פועלת בשיטת קיזוז החוסכת נזילות: התשלומים מותאמים ומקוזזים זה כנגד זה ומשוחררים באופן רציף.
סופיות העסקאות:
- שתי המערכות מקנות סופיות: תשלום ב-Fedwire הוא סופי עם סילוקו, ותשלום ב-CHIPS הוא סופי עם שחרורו. CHIPS אינה מבטלת תשלומים.
גישה:
- הגישה ל-FED-wire מוגבלת בדרך כלל לבנקים המנהלים חשבון בבנק הפדרלי, ואילו הגישה ל-CHIPS מוגבלת לבנקים החברים בה, ובהם מוסדות פיננסיים מקומיים ובין-לאומיים כאחד.
היקף וערך העסקאות:
- Fedwire מסלק ערך כולל גדול יותר מדי יום; CHIPS מטפלת בחלק גדול מהתשלומים הבינלאומיים בדולר ארה"ב.
מקרי שימוש:
- אף ששתי המערכות משמשות לעסקאות בסכומים גדולים, FED-wire משמשת בדרך כלל לעסקאות כגון סליקת ניירות ערך ממשלתיים והעברות בין-בנקאיות, ואילו CHIPS משמשת לרוב לעסקאות בינלאומיות, כגון עסקאות מט"ח ומימון סחר.
FED-wire ו-CHIPS הם שניהם מרכיבים חיוניים של המערכת הפיננסית האמריקאית, וממלאים תפקיד מכריע בביצוע עסקאות בהיקף גבוה. הם חולקים קווי דמיון מסוימים, אך נבדלים זה מזה באופן מהותי מבחינת בעלות, אופן הפעלה ומנגנוני סילוק.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.
לקבלת מידע נוסף על אופן העברת כספים באמצעות מערכת ה-RTGS לחשבונותיכם אצלנו, אנא פנו אל ראש מחלקת הקשרים עם הבנקים המרכזיים שלנו, הנרי קופי.