מהו מאבק בהלבנת הון?
המאבק בהלבנת הון ובמימון טרור משרת את הביטחון העולמי, את שלמות המערכת הפיננסית ואת הצמיחה בת-קיימא. חוקי AML ו-CFT קיימים כדי למנוע שימוש לרעה בשווקים הפיננסיים לשתי המטרות הללו.
האיחוד האירופי ותחומי שיפוט רבים אחרים אימצו חקיקה תקיפה נגד הלבנת הון ומימון טרור, והרשויות המוסמכות, הפועלות ברשתות, מבטיחות את יישומה הלכה למעשה.
IFB הוא בעל רישיון ובפיקוח באיחוד קומורו, באי האוטונומי אנג'ואן, מטעם Anjouan Offshore Finance Authority ברישיון L1149. תוכנית AML/CFT שלנו בנויה על ארבעים ההמלצות של FATF, הסטנדרט שלפיו נבחנים משטרים לאומיים.
מסגרות נוספות חלות במקום שבו פועלים הצדדים הנגדיים שלנו. יחסי קורספונדנטיות מכניסים בעקיפין את דרישות חוק סודיות הבנקים האמריקאי (US Bank Secrecy Act) לתחולה, ופעילות המכוונת לאיחוד האירופי מפעילה את המסגרת האירופית. תוכנית שנבנתה רק לפי המינימום המקומי אינה עומדת בבדיקת הנאותות של בנקאות קורספונדנטית, ולכן התוכנית שלנו אינה כזו.
התוכנית שלנו כוללת:
- אישור בכתב של מנהל בכיר;
- תוכנית זיהוי לקוחות מבוססת סיכון, המספקת כדי ליצור אמונה סבירה באשר לזהותו האמיתית של כל לקוח;
- איתור ודיווח על פעילות חשודה;
- בדיקה עצמאית של יישומו;
- קצין ציות AML המזוהה בשמו, בעל פרטי קשר שפורסמו;
- הדרכה שוטפת של אנשי הצוות הרלוונטיים;
- בדיקת נאותות שוטפת מבוססת סיכון, לרבות בדיקת הנהנים בפועל של לקוחות שהם ישויות משפטיות, הבנת אופיו ותכליתו של כל קשר, וניטור לשם שמירה על עדכניות פרטי הלקוח.
מטרת כללים אלה היא לזהות ולדווח על פעילות חשודה, לרבות עבירות מקור להלבנת הון ולמימון טרור, כגון הונאת ניירות ערך ומניפולציה בשוק.
המסגרת הבין-לאומית
קבוצת העבודה הפיננסית הבין-לאומית (FATF), שהוקמה ב-1989, קובעת את המסגרת העולמית למדיניות AML ובוחנת האם מדינות עומדות בה. רגולטורים לאומיים מפקחים על המוסדות בשטח שיפוטם, ואילו האו"ם, הבנק העולמי וקרן המטבע הבין-לאומית מפעילים תוכניות AML משלהם.
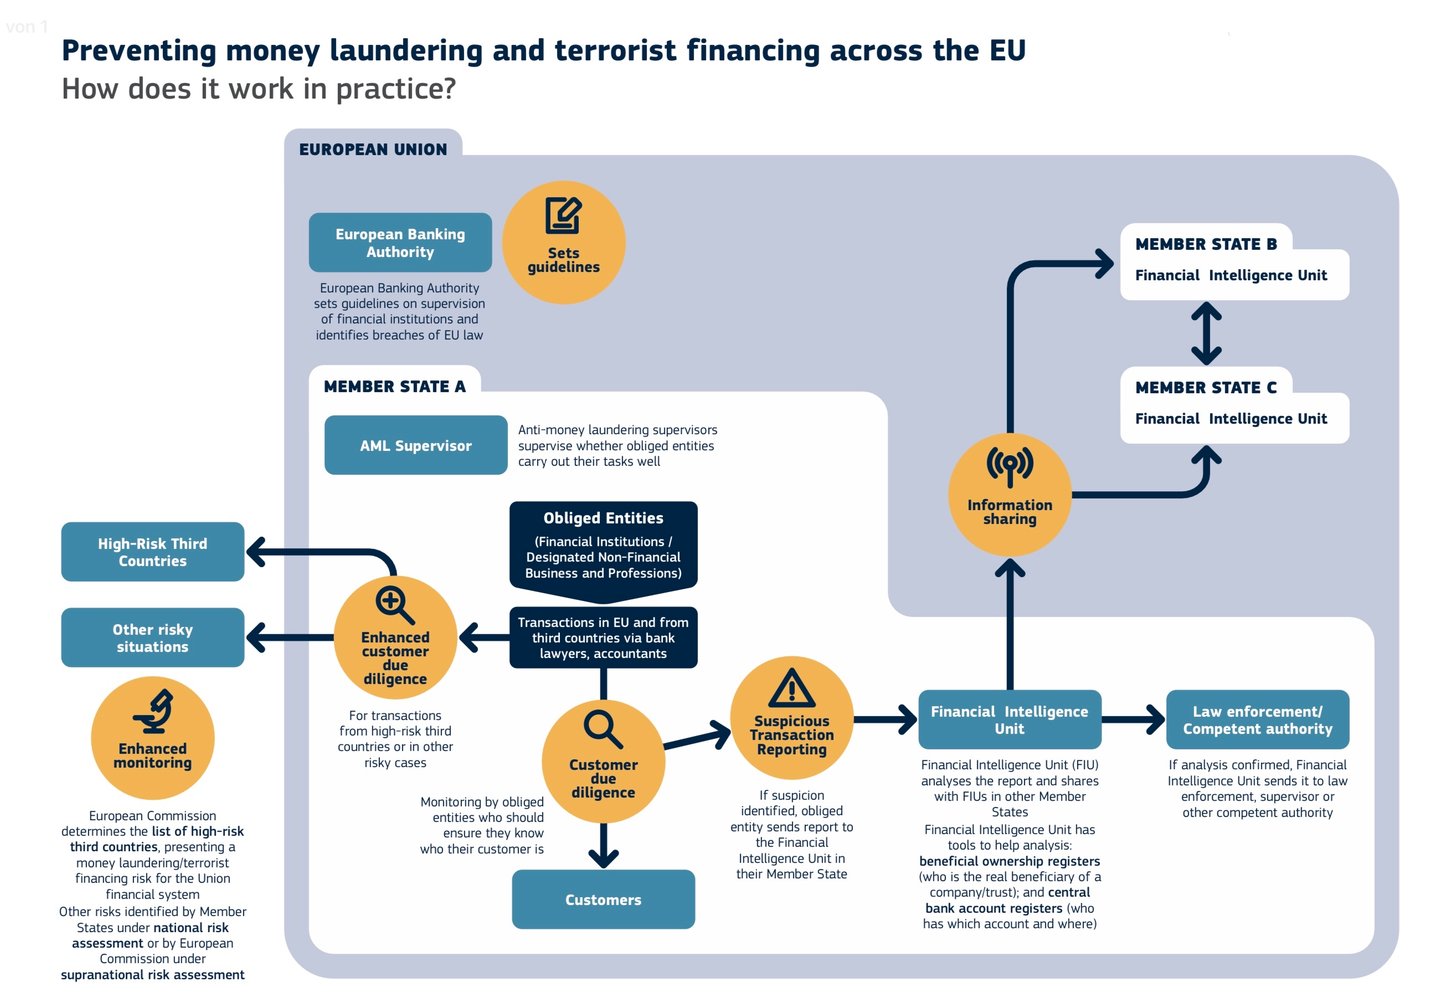
AML מעגן שיטות עבודה מיטביות בזיהוי פעילות חשודה. ככל שקל יותר לעבריינים להוציא כספים בלתי חוקיים מבלי שיתגלו, כך גוברת הפשיעה. לפיכך, תקנות AML מחייבות "גופים מחויבים" להכיר את דגלי האזהרה ולנטר באופן פעיל את פעילות לקוחותיהם. גופים מחויבים הם המוסדות שעסקאותיהם עלולות להיות מנוצלות בידי מלבני הון: בנקים, מעבדי תשלומים, עסקי משחקים והימורים ואחרים. באיחוד האירופי, הרשות הבנקאית האירופית מפרסמת הנחיות בנושא פיקוח, ורשויות הפיקוח על AML בוחנות באיזו יעילות כל מוסד ממלא את חובותיו.
המסגרת האירופית שינתה את צורתה. הארכיטקטורה המבוססת על הוראות (directives) מוחלפת בחבילת ה-AML של 2024: תקנה (EU) 2024/1624, הכוללת חובות החלות במישרין; הוראה (EU) 2024/1640, בנושא פיקוח ויחידות מודיעין פיננסי; ותקנה (EU) 2024/1620, המקימה את רשות המאבק בהלבנת הון בפרנקפורט.
בפועל, הגופים המחויבים מקבלים ספר כללים יחיד החל במישרין, במקום עשרים ושבע העברות לדין הלאומי, רשות פיקוח של האיחוד האירופי בעלת סמכות ישירה על מוסדות נבחרים, ומגבלה מאוחדת על תשלומים במזומן. החבילה נכנסת לתוקף בשלבים, ולכן יש לאמת את מועד התחולה של כל חובה ספציפית ולא להניח מועד מעבר אחיד.
כיצד פועל ה-AML בבנק
הבנקים ניצבים ביסוד המערכת הפיננסית וחייבים לזהות התנהגות חשודה בשלב מוקדם. מדיניות ה-AML שלהם נשענת על מסגרת FATF; עובדי החזית עוברים הכשרה בטכניקות AML ומחויבים בחוק לדווח על פעילות חשודה. קציני ציות ייעודיים ל-AML מחזקים נהלים אלה, בסיוע שלושה כלים: בדיקות זהות, בקרות סליקה ושחרור ו-תוכנות לניטור עסקאות.
בדיקות זהות
בנקים נדרשים לפעול בהתאם להליכי הכר את לקוחך (KYC) כדי לאמת את זהות לקוחותיהם. מדיניות ה-AML מספקת את המסגרת, אך כל בנק נותר אחראי ללקוחותיו שלו ולסימון עסקאות בסיכון גבוה.
KYC מחייב בנקים לאמת את שמו של הלקוח, תאריך לידתו וכתובתו, ולעיתים מידע נוסף כגון עיסוק. לקוחות מוכיחים בדרך כלל את זהותם באמצעות מסמכים רשמיים בעת פתיחת חשבון, ובנקים משתמשים יותר ויותר בזיהוי ביומטרי, כגון זיהוי פנים או קול וטביעות אצבע.
בקרות סליקה ושחרור
כספים נכנסים משוחררים כנגד סילוק סופי, ולא כנגד הודעת תשלום. כאשר זיכוי חריג לחשבון, השחרור עשוי להיעצר עד להשלמת בחינה. זוהי בקרה פנימית ואמצעי לניהול סיכוני סילוק. אין זו תקופת עיכוב רגולטורית, ואף מסגרת AML אינה קובעת תקופה כזו.
תוכנת ניטור עסקאות
בנק המטפל בנפחי עסקאות גדולים אינו יכול לבחון כל עסקה באופן ידני. תוכנת ניטור בודקת עסקאות מדי יום או בזמן אמת. היא משלבת את ההיסטוריה של בעל החשבון, את הערכת הסיכון ואת פרטי כל עסקה, כגון הסכום, המדינות המעורבות וטיב התשלום, בהפקדות מזומן, העברות בנקאיות ומשיכות. עסקה שהוערכה כבעלת סיכון גבוה מסומנת כחשודה.
אנו פועלים לפי עקרונות קבוצת וולפסברג.
קבוצת וולפסברג היא איגוד של בנקים גלובליים המפתח מסגרות והנחיות לניהול סיכוני פשיעה פיננסית, ובפרט מדיניות KYC, AML ו-CFT. היא התכנסה לראשונה בשנת 2000 בטירת וולפסברג שבצפון-מזרח שווייץ, יחד עם נציגי Transparency International, ובהם סטנלי מוריס ופרופ' מארק פית מאוניברסיטת באזל, כדי לנסח הנחיות AML לבנקאות פרטית. עקרונות ה-AML של וולפסברג לבנקאות פרטית פורסמו באוקטובר 2000 ועודכנו במאי 2002 וביוני 2012.
מערכות לניטור עסקאות (TMS)
מערכות ניטור עסקאות הן הכלים שבאמצעותם מוסדות פיננסיים ורגולטורים מפקחים על עסקאות במערכת הבנקאית. הן מזהות פעילות העשויה להעיד על הלבנת הון, מימון טרור או פשיעה פיננסית אחרת. הן פועלות בשבעה שלבים:
- איסוף נתונים. המערכת אוספת נתוני עסקאות מכל רחבי הבנק: סכום, תאריך ושעה, הצדדים וטיב העסקה.
- פרופיל סיכון. מתוך נתונים אלה המערכת בונה פרופילי סיכון של לקוחות ושל עסקאות, על בסיס ההיסטוריה של הלקוח, סוגי העסקאות הרגילים שלו והגיאוגרפיה.
- ניטור מבוסס כללים. כללים מוגדרים מראש מוחלים על כל עסקה, למשל סימון סכומים החורגים מסף מסוים או ריבוי עסקאות בפרק זמן קצר.
- זיהוי חריגות. מודלים סטטיסטיים ולמידת מכונה מאתרים עסקאות החורגות באופן ניכר מהנורמה או מהתנהגותו הרגילה של הלקוח.
- התראות. עסקה שסומנה מייצרת התראה, אשר נבחנת על ידי קצין ציות או צוות חקירה.
- חקירה ודיווח. אם העסקה נותרת חשודה לאחר הבחינה, הבנק חוקר בנושא לעומק ובהתאם לתוצאות מגיש דיווח על פעילות חשודה לרשות המוסמכת.
- למידה מתמשכת. תוצאות הבירורים משמשות לשיפור הכללים והמודלים, כך שהזיהוי נעשה מדויק יותר עם הזמן.
באמצעות מערכת לניטור עסקאות, הבנק מנהל טוב יותר את סיכוניו, עומד בחובותיו הרגולטוריות ותורם למאבק בפשיעה פיננסית.
מניעת מימון טרור (CFT)
גישתו של IFB למאבק במימון טרור מושתתת על מסגרת רב-שכבתית של הערכת סיכונים, טכנולוגיה ושיתוף פעולה עם גורמי פיקוח.
יסודות והגישה מבוססת הסיכון
בקרות ה-CFT שלנו משלבות בדיקת נאותות ללקוח בעת קליטת הלקוח, ניטור שוטף של עסקאות והעברת פעילות מסומנת לבחינה אנושית. המודלים נבחנים ומכוילים מחדש במחזוריות מוגדרת, אל מול תוצאות פנימיות וטיפולוגיות חיצוניות.
איננו מפרסמים סטטיסטיקות גילוי. נתונים מסוג זה אינם ניתנים לאימות על ידי הקורא וחסרי משמעות ללא המתודולוגיה העומדת בבסיסם. מה שאנו כן נעשה הוא להשיב על שאלות ספציפיות של בנקים קורספונדנטים ורגולטורים, בכפוף לסודיות המתאימה.
בדיקת נאותות מוגברת וניטור
לאחר הסינון הראשוני, חלה בדיקת נאותות מוגברת על פרופילים בסיכון גבוה:
- ניתוח נתונים. האלגוריתמים שלנו מנתחים נתוני עסקאות בזמן אמת ומסמנים דפוסים וחריגות הסוטים מהנורמות המקובלות.
- פרופיל התנהגותי. נתונים היסטוריים וניתוח חיזוי יוצרים פרופילי התנהגות מפורטים, כך שסימני אזהרה מזוהים מוקדם ומועברים לבדיקה ידנית.
- אימות רב-שכבתי. עסקאות שסומנו מאומתות הן באמצעות מערכות אוטומטיות והן בידי צוות מנוסה, כך שההתערבות מהירה ושקולה כאחד.
ניטור בזמן אמת והתערבות אוטומטית
- למידת מכונה. המערכות שלנו לומדות משינויים בדפוסי העסקאות ומסתגלות לאיומים חדשים; התערבות אוטומטית מתבצעת כאשר חורגים מספי הסף שהוגדרו.
- הסלמה מיידית. עסקה שזוהתה כסיכון פוטנציאלי מסומנת מיד ומועברת לבדיקה משנית, תוך שילוב של דיוק אלגוריתמי עם שיקול דעת מומחה.
- מודלים מסתגלים. המודלים שלנו מתעדכנים באופן רציף על בסיס מודיעין גלובלי ונתוני ביצועים פנימיים, כך שהם עומדים בקצב של טיפולוגיות חדשות.
שיתוף פעולה
מימון טרור אינו נעצר בגבולות, וכך גם תגובתנו. אנו פועלים בשיתוף עם גורמי פיקוח לאומיים ועם מוסדות פיננסיים בינלאומיים להחלפת תובנות ושיטות עבודה מיטביות:
- שיתוף מודיעין. השתתפות בפורומים בינלאומיים ובחילופי נתונים מאובטחים עם מוסדות שותפים.
- כוחות משימה משותפים. כאשר איום מחייב זאת, IFB תורם לכוחות משימה משותפים למאבק במימון טרור.
שיפור מתמיד
נוהלי ה-CFT שלנו טובים רק כמו עדכונם האחרון. אנו עוקבים אחר מגמות חדשות בפשיעה פיננסית ומשלבים שיטות חדשות בנהלינו, כך שאנו מגיבים לאיומים מתפתחים כמעט בזמן אמת.
בדיקת נאותות קפדנית, טכנולוגיה איתנה ושיתוף פעולה בין-לאומי יוצרים יחד מערכת המזהה ומרתיעה מימון טרור וממשיכה להתפתח. מערכת זו מגנה על שלמותה של המערכת הפיננסית הבין-לאומית ועל ביטחונם של לקוחותינו ושותפינו.
הכרת המוטב ואימות המוטב
מסגרת האבטחה של IFB משלבת נהלי הכר את המוטב (KYP), אימות המוטב (VoP) והאמצעים שלנו נגד מימון טרור (CFT) להגנה רב-שכבתית מפני הונאה, הלבנת הון ומימון טרור.
הכרת המוטב (KYP)
בקרות מסורתיות מתמקדות בשולח. KYP מתמקד בנמען, ומבטיח שזהותו של כל מוטב נקבעת מעבר לכל ספק:
- אימות זהות. כל נהנה פוטנציאלי נבדק מול מאגרי מידע מוסמכים, תוך שימוש הן בנתונים סטטיים והן במדדי סיכון דינמיים.
- פרופיל התנהגותי ופרופיל עסקאות. אלגוריתמים מנתחים את היסטוריית התשלומים וההתנהגות כדי לבנות פרופיל סיכון ולזהות סתירות העשויות להצביע על הונאה.
- סיווג מבוסס סיכון. המוטבים מסווגים לפי רמת סיכון, ובמקום שהדבר מוצדק חלה בדיקה מוגברת, הן נגד הלבנת הון והן נגד הפניית כספים שגויה.
אימות המוטב (VoP)
אימות הנמען אינו מחווה של נימוס. זוהי חובה חוקית מכוח תקנה (EU) 2024/886, תקנת התשלומים המיידיים, המתקנת את תקנת SEPA (EU) מס' 260/2012.
החל מ-9 באוקטובר 2025, כל ספק שירותי תשלום במדינה חברה באזור היורו המציע העברות אשראי חייב לספק למשלם בדיקת VoP לפני האישור, ללא תשלום. החובה חלה על העברות אשראי רגילות וכן על העברות אשראי מיידיות במסגרת SEPA. ספקים מחוץ לאזור היורו נדרשים לעמוד בחובה עד 9 ביולי 2027.
כיצד זה פועל
- ספק השירות של המשלם מגיש את ה-IBAN של המוטב ואת שמו.
- הבקשה מועברת לספק של הנהנה באמצעות מערכת SEPA או באמצעות מנגנון ניתוב ואימות.
- ספק התשלומים של הנמען בודק את רישומיו ומחזיר אחת מארבע תוצאות: התאמה, התאמה קרובה, אי-התאמה או אי-יכולת לאמת.
- המשלם מקבל את התוצאה ומחליט אם להמשיך. התשלום אינו נחסם אוטומטית.
הנקודה שלקוחות מחמיצים לרוב: כאשר המשלם מאשר העברה לאחר שהוזהר על אי-התאמה, נושא המשלם באחריות לכך שהכספים הגיעו לנמען שלא נועד. האזהרה מעבירה את הסיכון. קראו אותה לפני שאתם ממשיכים.
תקנון תוכנית VoP של מועצת התשלומים האירופית (European Payments Council) נכנס לתוקף ב-5 באוקטובר 2025 והוא מסדיר את המנגנונים בין ספקים.
מניעת מימון טרור
- בדיקת נאותות לגבי הלקוח. בהתאם לסטנדרטים מחמירים של KYC, כל לקוח נבדק כבר מן הרגע הראשון.
- ניטור עסקאות רציף. בינה מלאכותית וניתוח בזמן אמת עוקבים אחר זרימות עסקאות ומיירטים סימנים למימון טרור.
- הערכת סיכונים אדפטיבית. מודלים המשתכללים באופן רציף באמצעות למידת מכונה מספקים ציוני סיכון המסתגלים לאיומים חדשים.
מסגרת אחת, כמה שכבות
- פיקוח כולל. אימות המוטב, ניתוח הוראות התשלום ומעקב רציף יחד אינם משאירים נקודת כשל יחידה.
- מכונות ואנשים. אלגוריתמים מספקים זיהוי מיידי; אנשי צוות מנוסים מספקים בחינה מעמיקה והקשר.
- שיתוף פעולה בינלאומי. אנו פועלים עם רשויות פיקוח ומוסדות פיננסיים ברחבי העולם, כך שהאמצעים שלנו עומדים בהלימה לתקנים העדכניים ולמודיעין האיומים.
- יכולת הסתגלות. פשיעה פיננסית משתנה במהירות, וההשקעה המתמשכת שלנו שומרת על האמצעים שלנו צעד אחד לפניה.
באמצעות KYP, VoP ו-CFT, כל עסקה ב-IFB נתונה לבחינה קפדנית. הגישה צופה איומים מראש ואינה ממתינה להם, ומגנה על שלמות המערכת הפיננסית.