
שיטות העברה חלופיות
שרת-לשרת (S2S)

הפעלת שירותי S2S ב-IFB
שירותי שרת-לשרת (Server to Server) יופעלו לפי בקשת הלקוח לאחר שחשבונו יהיה במצב תקין:
- הוא שומר על יתרת המינימום,
- מציג רקורד פיננסי עקבי, וכן
- תואם פעילות עסקית לגיטימית.
בנוסף, נדרש כי בחשבון יהיו
- היעדר סוגיות ציות פתוחות, וכן
- כל העסקאות חייבות לעמוד בתקנות הפיננסיות הבין-לאומיות.
ההפעלה הסופית כפופה לסקירה ולאישור פנימיים של צוות הציות וניהול הסיכונים שלנו.
הודעה אינה כסף
מדוע אין הודעת SWIFT, טלקס או שרת המעבירים כספים ללא סליקה, בתוך 90 שניות.
אימות מסמך באמצעות VL1 ←קיבלתם הודעת תשלום, שובר או אישור? בדקו אותם לפני שאתם מסתמכים עליהם.
העברות שרת לשרת (S2S)
מתייחסות לחלק מהתהליך של העברת כספים, נכסים, התחייבויות והון עצמי מחשבונות הנוסטרו שלהם, או של נתונים בין בנקים או מוסדות פיננסיים שונים, באמצעות השרתים שלהם. העברות אלה מתבצעות באמצעות חיבורים מאובטחים ומוצפנים ונשענות על פרוטוקולים ותקנים מבוססים כדי להבטיח העברת מידע בטוחה ויעילה. להעברות משרת לשרת בבנקאות יש מספר רכיבים:
- רשתות בין-בנקאיות: מוסדות פיננסיים מחוברים זה לזה באמצעות רשתות בין-בנקאיות, כגון Society for Worldwide Interbank Financial Telecommunication (SWIFT) או רשת Automated Clearing House (ACH). רשתות אלה מאפשרות לבנקים לתקשר ביניהם ולעבד עסקאות כגון העברות כספים ותשלומים.
- פרוטוקולים ותקנים: העברות משרת לשרת נשענות על פרוטוקולים ותקנים מבוססים כדי להקל על התקשורת ועל עיבוד העסקאות. דוגמאות לכך הן תקן ISO 20022 לחילופי נתונים אלקטרוניים ומערכת המסרים SWIFT, המשתמשת בפורמט ייעודי להחלפת מסרים פיננסיים בין בנקים.
- חיבורים מאובטחים: הבנקים משתמשים בחיבורים מאובטחים ומוצפנים כדי להגן על סודיות ושלמות המידע הרגיש המועבר במהלך העברות בין שרתים. הדבר כולל שימוש בטכנולוגיות כגון Secure Socket Layer (SSL) או Transport Layer Security (TLS) להקמת ערוצי תקשורת מאובטחים.
- אימות והרשאה: הבנקים נוקטים נהלי אימות והרשאה חזקים כדי לוודא את זהות הצדדים המעורבים בהעברה משרת לשרת. הדבר עשוי לכלול שימוש בתעודות דיגיטליות, במפתחות קריפטוגרפיים או בשיטות אימות רב-שלביות, כדי להבטיח שרק אנשים או מערכות מורשים יוכלו ליזום עסקאות או לאשר אותן.
- עיבוד עסקאות: לאחר שאמצעי האבטחה הנדרשים הוטמעו, ניתן לעבד עסקאות בין הבנקים. הדבר כולל בדרך כלל את הבנק השולח המגיש בקשת העברה, את הבנק המקבל המאמת ומקבל את הבקשה, ולאחר מכן את שני הבנקים המעדכנים את רישומיהם בהתאמה כדי לשקף את ההעברה שהושלמה.
- התאמה וסילוק: לאחר השלמת העברת שרת-לשרת, הבנקים מתאימים את רישומיהם ומסלקים כל יתרה פתוחה. הדבר עשוי לכלול עדכון פנקסים, התאמת נתוני עסקאות וסילוק כל עמלה או חיוב פתוחים הקשורים להעברה.
שירותי S2S שלנו
אנו מספקים שירותי S2S לקהל לקוחותינו הנבחר של בעלי הון גבוה ותאגידים מבוססים, תוך דגש מיוחד על דיסקרטיות, סודיות ויושרה מוסדית.
כל עסקאות S2S מתבצעות אך ורק בין בנקים המשולבים באופן מלא במערכת הבנקאית הבינלאומית, באופן המבטיח לא רק חילופי הודעות S2S מאומתות באופן מאובטח, אלא גם סליקה יעילה ובמועד של הכספים. צדדים נגדיים שאינם משולבים כך עשויים להיות מסוגלים להעביר הודעות, אך מטבע הדברים אינם מסוגלים להשלים סליקה פיננסית.
בהעברות S2S לא ניתן "להוריד" כספים מפנקס החשבונות או משרתי הליבה של הבנק, שכן מערכות אלה מבודדות תמיד לחלוטין מגישה חיצונית. שלא כמו קבצים דיגיטליים המאוחסנים בענן או בכל שרת או מחשב רגיל, כספים חייבים תמיד לעבור דרך המסגרת המאובטחת והמוסדרת של מערכת הבנקאות העולמית, באופן המבטיח הן את שלמותם והן את ציות כל עסקה.
מבחינה אמפירית, למעלה מ-68% מעסקאות S2S המוצגות לנו מגיעות מגופים שאינם בנקים או מבנקים שאין ביכולתם לשלוח כספים.
לעומת זאת, אנו ערוכים לבצע עסקאות ללא הגבלה בסכום, בכפוף אך ורק לאימות קפדני של המוסד היוזם ויכולתו המוכחת לבצע את הסליקה.

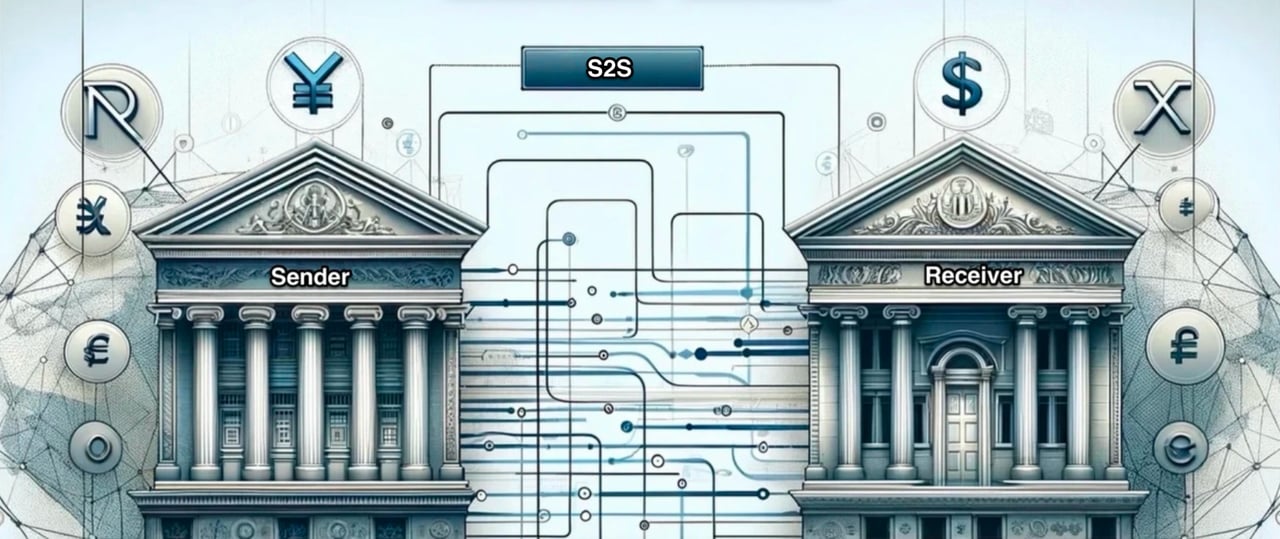
מבנה העברת מטבע משרת לשרת (S2S)
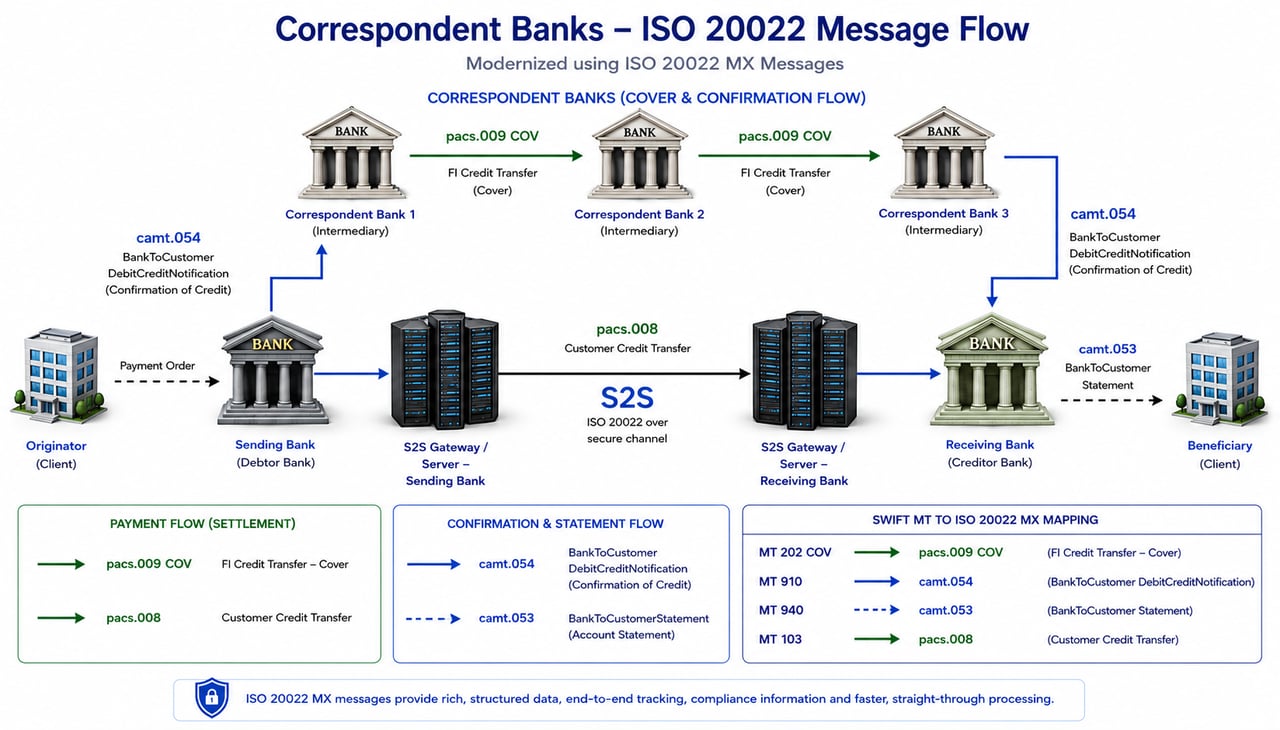
תקשורת S2S בין בנקים
תקשורת בין שרתים של בנקים נוצרת באמצעות שילוב של פרוטוקולים מאובטחים, מסגרות רגולטוריות ותקני תעשייה, כדי להבטיח את סודיות הנתונים, שלמותם וזמינותם. תקשורת זו מנוהלת בדרך כלל באמצעות שילוב של הפרוטוקולים והטכנולוגיות האלה:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- סקירה: SWIFT מספקת רשת גלובלית להעברת הודעות פיננסיות מאובטחות וסטנדרטיות. היא נמצאת בשימוש נרחב להעברות בנקאיות בין-לאומיות.
- פרוטוקולים בשימוש: SWIFTNet משתמשת בפרוטוקולים מבוססי IP כגון SWIFTNet InterAct ו-SWIFTNet FileAct, המסתמכים על XML לעיצוב ההודעות. תקשורת מאובטחת מובטחת באמצעות TLS (Transport Layer Security).
2. ISO 20022
- סקירה: ISO 20022 הוא תקן בינלאומי להחלפת נתונים אלקטרונית בין מוסדות פיננסיים. הוא מספק פלטפורמה משותפת לפיתוח הודעות בפורמט XML סטנדרטי.
- פרוטוקולים בשימוש: לרוב מיושמים מעל פרוטוקולי תעבורה מאובטחים כגון HTTPS ו-TLS.
3. פרוטוקול FIX (Financial Information Exchange)
- סקירה: FIX הוא פרוטוקול תקני להחלפה אלקטרונית בזמן אמת של עסקאות בניירות ערך.
- פרוטוקולים בשימוש: הודעות FIX מועברות בדרך כלל באמצעות TCP/IP וניתן לאבטחן באמצעות TLS.
4. EBICS (תקן תקשורת אינטרנטית לבנקאות אלקטרונית)
- סקירה: פרוטוקול EBICS, הנפוץ באירופה, משמש להעברה מאובטחת של עסקאות פיננסיות באמצעות האינטרנט.
- פרוטוקולים בשימוש: EBICS משתמש ב-HTTPS עם TLS לתקשורת מאובטחת וב-XML לעיצוב הודעות.
5. VPN (רשת פרטית וירטואלית)
- סקירה: רשתות VPN מספקות תקשורת מאובטחת מנקודה לנקודה דרך האינטרנט באמצעות יצירת מנהרות מוצפנות.
- פרוטוקולים בשימוש: הפרוטוקולים הנפוצים כוללים IPsec (Internet Protocol Security) ו-SSL/TLS.
6. תקני API (ממשק תכנות יישומים)
- סקירה: ממשקי API מאפשרים שילוב ותקשורת חלקים בין מערכות בנקאיות.
- פרוטוקולים בשימוש: ממשקי RESTful API משתמשים בדרך כלל ב-HTTPS עם TLS להעברת נתונים מאובטחת. תקני בנקאות פתוחה כגון PSD2 באירופה מחייבים שימוש בממשקי API מאובטחים לגישה לנתוני בנק.
7. SFTP (Secure File Transfer Protocol)
- סקירה: SFTP משמש להעברת קבצים מאובטחת בין בנקים.
- פרוטוקולים בשימוש: SFTP פועל מעל SSH (Secure Shell), המבטיח הצפנה והעברה מאובטחת.
8. בלוקצ'יין ו-DLT (טכנולוגיית ספר חשבונות מבוזר)
- סקירה: טכנולוגיות מתפתחות כגון בלוקצ'יין מספקות עיבוד עסקאות מבוזר ומאובטח.
- פרוטוקולים בשימוש: הפרוטוקולים הספציפיים תלויים בפלטפורמת הבלוקצ'יין, למשל Hyperledger Fabric ו-Ethereum. האבטחה מובטחת באמצעות שיטות קריפטוגרפיות.
שיקולי אבטחה ורגולציה
- אימות והרשאה: נעשה שימוש במנגנונים כגון אימות דו-שלבי, חתימות דיגיטליות ובקרות גישה מבוססות תפקיד.
- הצפנה: נתונים במנוחה ובמעבר מוצפנים באמצעות אלגוריתמים קריפטוגרפיים חזקים (למשל AES, RSA).
- ציות: עמידה בדרישות רגולטוריות כגון GDPR (General Data Protection Regulation), PSD2 (Payment Services Directive 2) ותקנים אזוריים אחרים.
קישוריות חלופית
- קווים פרטיים ישירים: חלק מהבנקים משתמשים בקווים שכורים או ברשתות MPLS (Multiprotocol Label Switching) לצורך תקשורת ישירה ובטוחה ברמה גבוהה. נפוץ בסביבות בעלות דרישות אבטחה גבוהות.
- פתרונות מבוססי ענן: בנקים מסתמכים יותר ויותר על ספקי שירותי ענן בעלי מסגרות אבטחה חזקות לתקשורת בין-בנקאית. נפוץ יותר ויותר, בכפוף לכללי מיקור חוץ וחוסן תפעולי כגון DORA באיחוד האירופי.
פרוטוקולי שידור ל-S2S
- FIX (Financial Information eXchange): תקן ההודעות למסחר בניירות ערך: הוראות, ביצועים והקצאות. הוא נושא נתוני עסקה, לא תשלומים.
- EBICS (Electronic Banking Internet Communication Standard): תקן להחלפת קבצים מאובטחת בין לקוחות תאגידיים לבנקים שלהם, הנהוג בעיקר בגרמניה, בצרפת, בשווייץ ובאוסטריה.
- Zengin: מערכת Zengin היא רשת העברות הכספים הבין-בנקאית המקומית של יפן; פורמט הקבצים של Zengin משמש להעברות מקומיות ולהוראות קבע.
- AS2 (Applicability Statement 2): העברה מאובטחת וחתומה של מסמכים עסקיים (EDI, XML) באמצעות האינטרנט, עם אישורי מסירה.
- SNMPv3: ניטור וניהול של התקני רשת, עם אימות והצפנה. הוא מנהל את התשתית; הוא אינו נושא עסקאות.
- Kerberos: אימות רשת מבוסס כרטיסים, המאפשר ללקוחות ולשירותים להוכיח זה לזה את זהותם.
- OAuth 2.0: הרשאה מואצלת באמצעות אסימוני גישה מוגבלים; הבסיס לרוב ממשקי ה-API של בנקאות פתוחה.
- SFTP ו-SCP מעל SSH: העברה והעתקה מוצפנות של קבצים בין שרתים, בשימוש נרחב לקובצי תשלומים ודפי חשבון.
כל אחד מהפרוטוקולים הללו מאבטח את חילופי הנתונים או את הגישה למערכות. בעסקאות S2S הכוללות העברת מטבע, נכסים, התחייבויות והון עצמי של הבנק, הפרוטוקולים האמורים הכרחיים אך אינם מספיקים להשלמת העסקאות הפיננסיות:
העברת כספים בפועל: פרוטוקולים אלה מעבירים ביעילות פרטי עסקאות, אך אינם מטפלים בתנועת הכספים עצמה. להעברת כספים נדרשות מערכות כגון בנקאות קורספונדנטית, סליקה ברוטו בזמן אמת (RTGS) ותשלומים מיידיים. מערכות אלה מעבירות את הכסף פיזית בין חשבונות ומשלימות את העסקה הפיננסית, אלא אם הכספים כבר מופקדים בחשבון נוסטרו-ווסטרו ויש להוציאם ממנו. מעבר להעברת נתונים, נדרשת סליקה בפועל של הכספים, כדי להבטיח את תנועת הכספים בזמן אמת ואת שיקוף העסקאות במדויק במערכות הבנקאיות.
העברה בפועל של נכסים, התחייבויות והון: בעסקאות נכסים, התחייבויות והון, חיוני לתעד העברות אלו אצל ה-CSDs. ה-CSDs אחראים לניהול הרישום המשפטי של הבעלות בניירות ערך, תהליך החורג מהיקפם של פרוטוקולי התקשורת הראשוניים. העברת נכסים והון משפיעה גם על הדוחות הכספיים של הבנקים ומשנה את יתרות ההתחייבויות, הנכסים וההון. דיווח פיננסי זה לרשויות הפיקוח הנוגעות בדבר, וההיבט הנדרש של ציות, חורגים מיכולות העברת הנתונים של הפרוטוקולים ומחייבים תהליכים פיננסיים ורגולטוריים נוספים.
בעיקרו של דבר, אף שהפרוטוקולים חיוניים להחלפה מאובטחת ויעילה של מידע בעסקאות S2S, התהליך המלא כולל מערכות נוספות להעברה בפועל של מטבע, נכסים, התחייבויות והון, לסילוק, לרישום משפטי ולדיווח פיננסי, כך שהעסקה כולה תבוצע בהתאם לתקני הרגולציה הבנקאית.
נהלי חיבור מינימליים
כדי לחבר שני שרתים מבנקים שונים לצורך שידור מידע חד-פעמי, נדרשים מספר שלבים ופרטים מפורטים. להלן פירוט מעמיק:
1. מידע על הרשת
- כתובות IP: יש להשיג את כתובות ה-IP, הציבוריות או הפרטיות, של שני השרתים.
- פורטים: יש לקבוע באילו פורטים ייעשה שימוש לצורך תקשורת (למשל פורט 22 עבור SFTP, פורט 443 עבור HTTPS).
2. אימות והרשאה
- אישורי גישה: החליפו אישורי גישה מאובטחים. שם משתמש וסיסמה: ודאו שהם מועברים באופן מאובטח. מפתחות SSH: אם נעשה שימוש ב-SSH, שתפו מפתחות ציבוריים באופן מאובטח. מפתחות API: בתקשורת מבוססת API, שתפו מפתחות API באופן מאובטח.
- תעודות: יש להשתמש בתעודות SSL/TLS לחיבורים מוצפנים.
3. פרוטוקולים להעברת נתונים
- בחירת פרוטוקול: יש לבחור את הפרוטוקול בהתאם לדרישות האבטחה והפונקציונליות. FTP/SFTP: פרוטוקול להעברת קבצים מאובטחת; HTTP/HTTPS: לתקשורת מבוססת אינטרנט; נקודות קצה של API: בעת שימוש בשירות אינטרנט
- כללי חומת אש: יש להגדיר את חומות האש כך שיתירו תעבורה דרך יציאות (פורטים) מוגדרות. דוגמה: פתיחת יציאה 22 עבור כתובת ה-IP בחומת האש של שרת A.
4. שיקולי אבטחה
- הצפנה: יש להבטיח שהנתונים מוצפנים בעת ההעברה. יש להשתמש בפרוטוקולים כגון SFTP, HTTPS, או ליישם הצפנה בתוך הנתונים עצמם.
- בקרות גישה: הגבילו את הגישה לאנשי הצוות ולמערכות הנדרשים בלבד. הגדירו תפקידי משתמש והרשאות.
5. תיאום טכני
- תצורת רשת: הגדרת פרמטרי הרשת, כגון NAT (Network Address Translation – תרגום כתובות רשת), לפי הצורך. דוגמה: הגדרת NAT למיפוי כתובות IP פנימיות לכתובות IP חיצוניות.
- בדיקה: בצע ריצת ניסיון כדי לוודא קישוריות והעברת נתונים תקינה. ודא הן את הקישוריות והן את שלמות הנתונים.
6. הכנת הנתונים
- פורמט הקובץ: יש להסכים על פורמט הנתונים שיועברו (למשל CSV, JSON, XML).
- גודל הנתונים: יש לוודא ששני הצדדים מודעים לגודל הנתונים כדי לטפל בהם כראוי. דוגמה: אם גודל הקובץ חורג ממגבלות מסוימות, יש לשקול פיצול הנתונים או שימוש בדחיסה.
שלבים לדוגמה להעברת קבצים מאובטחת באמצעות SFTP:
- החלפת מפתחות SSH ציבוריים: שיתוף מאובטח והוספה של המפתח הציבורי של כל שרת למפתחות המורשים של השרת האחר.
- שרת A: הוסיפו את המפתח הציבורי של שרת B אל `~/.ssh/authorized_keys`.
- שרת B: הוסף את המפתח הציבורי של שרת A אל `~/.ssh/authorized_keys`.
2. הגדרת חומות אש: יש לפתוח את יציאה 22 בשני השרתים כדי לאפשר תעבורת SFTP.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. ייזום ההעברה: השתמשו ב-SFTP להעברת קבצים.
- בשרת A: `sftp user@203.0.113.5`
- בשרת B: `sftp user@192.168.1.10`
- פקודות בתוך SFTP: `put localfile` או `get remotefile`
4. אימות: אימות שלמות הקובץ לאחר ההעברה.
- השוואת סכומי ביקורת: `sha256sum localfile` ו-`sha256sum remotefile`
העברת כספים בפועל: פרוטוקולים אלה מצטיינים בהעברת פרטי עסקאות, כגון הודעות והוראות, אך אינם מאפשרים את תנועת הכספים בפועל.
להעברה פיזית של כספים, מערכות כגון בנקאות קורספונדנטית, סליקה ברוטו בזמן אמת (RTGS) ותשלומים בזמן אמת (RTP) הן הכרחיות.
- בבנקאות קורספונדנטית מועברים כספים בין חשבונות בבנקים שונים.
- במערכת ה-RTGS, העברת הכספים מתבצעת בין חשבונות סליקה הנמצאים בבנק המרכזי (או בבנקים המרכזיים).
- באופן דומה, במערכת RTP מועברים הכספים בין חשבונות סליקה.
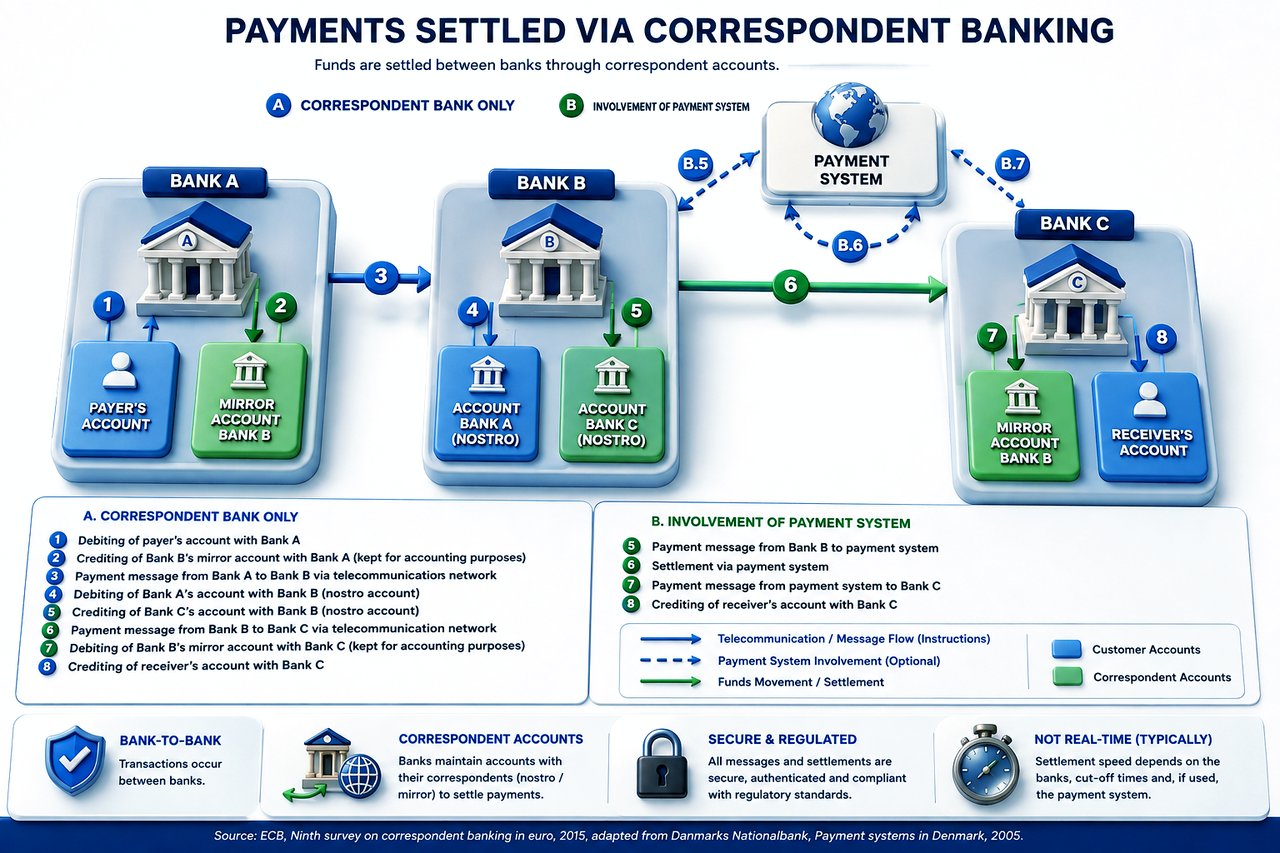
מערכות אלה חיוניות להעברה בפועל של נכסים כספיים. לפיכך, חיוני שהבנק השולח לא רק יהיה בעל יכולות שרת לשרת, אלא גם ישמור על שילוב מלא במערכת הבנקאית.
שתי רמות נפרדות:
ברמת ההוראה וברמת העברת הכספים בפועל
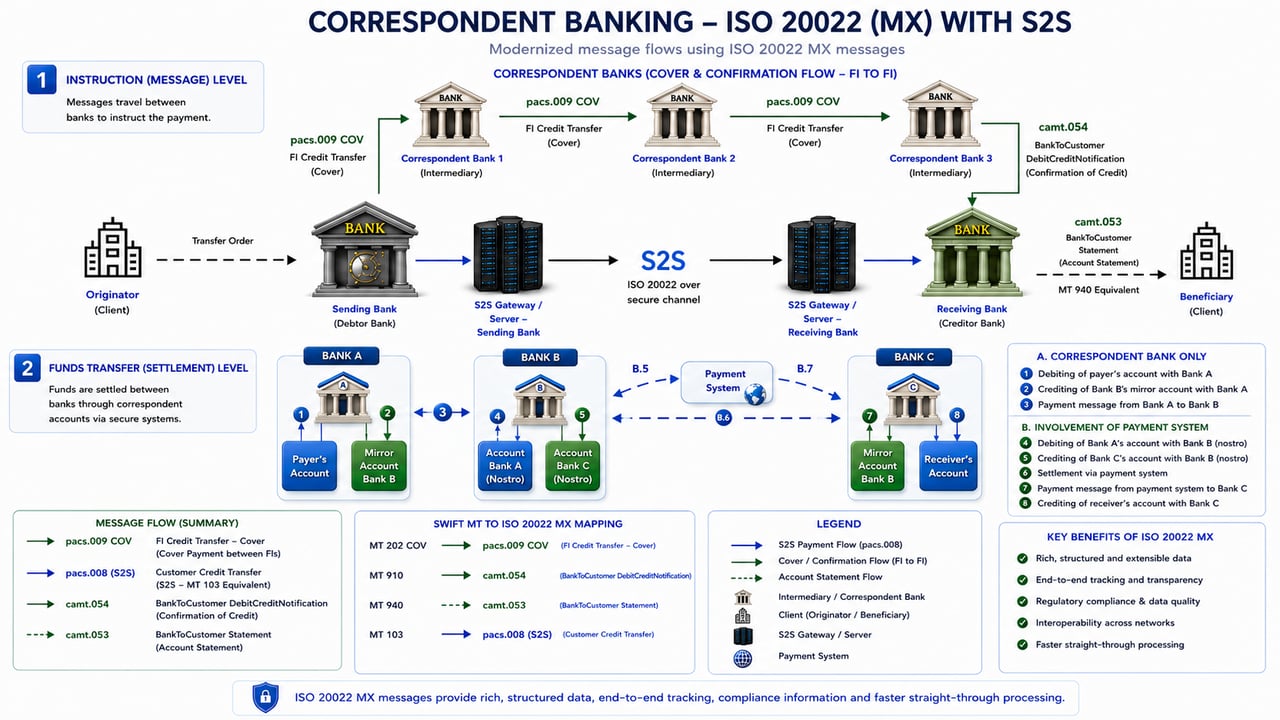
העברת כספים S2S אלינו
כדי להקל על חלק מחששות הציות כאשר pacs.008 נשלח אלינו באמצעות S2S ולא באמצעות SWIFT, ניתן לשקול שהבנק השולח יכלול את המידע הנוסף הבא ב-pacs.009 COV במסגרת העברת הכספים בין הבנק הקורספונדנט לבנק הקורספונדנט, כאשר הפורמט מאפשר זאת:
- פרטי הלקוח המורה: יש לספק את פרטי הלקוח המורה, בדומה לשדה 50 ב-MT103. הפרטים יכולים לכלול שם, כתובת ומספר חשבון.
- פרטי המוטב: יש לכלול את פרטי המוטב, בהתאם לשדה 59 בהודעת MT103. יש לציין את שם המוטב, כתובתו ומספר חשבונו.
- מטרת התשלום: יש לציין במפורש את הסיבה לעסקה, דבר שעשוי להפחית חלק מחששות הלבנת ההון (AML).
- מידע לדיווח רגולטורי: אם השיפוט שלך דורש זאת, יש לכלול קודים או מזהים לצורכי דיווח רגולטורי.
- הפניה ל-S2S pacs.008: אזכור מפורש לכך ש-pacs.009 COV קשור ל-S2S pacs.008 יכול לספק הקשר לבנק המתווך.
- פרטי קשר: יש לציין פרטי קשר מפורטים של מחלקת הציות או של מנהל העסקה האחראי על תשלום זה, למקרה שהבנק המקבל יזדקק להבהרה מיידית.
- הוראות טיפול מיוחדות: כל הוראה נוספת לבנק המקבל שעשויה להקל על זיהוי הכספים המועברים וטיפול נאות בהם.
- מידע בדבר חיובים ועמלות: בהיעדר הודעת SWIFT pacs.008, ייתכן שיהיה מועיל להבהיר מי יישא בחיובים הקשורים לעסקה, כדי למנוע אי-הבנות.
- מזהים נוספים: יש לכלול כל מזהה עסקה נוסף שיכול לקשר בין ה-pacs.009 COV ל-pacs.008 מסוג S2S, כגון מספרי חשבוניות או מזהי עסקה פנימיים.
הערה בדבר ציות
הכללת מידע נוסף בהודעת pacs.009 COV אינה מבטיחה בהכרח הפחתה מלאה של סיכוני הציות, ובפרט בדיקות AML ו-CFT (מאבק במימון טרור), המטופלות בדרך כלל באמצעות הודעת SWIFT pacs.008. חשוב לוודא שהודעת pacs.009 COV המותאמת עדיין עומדת בתקנים החלים ובהסכמים הבין-בנקאיים.
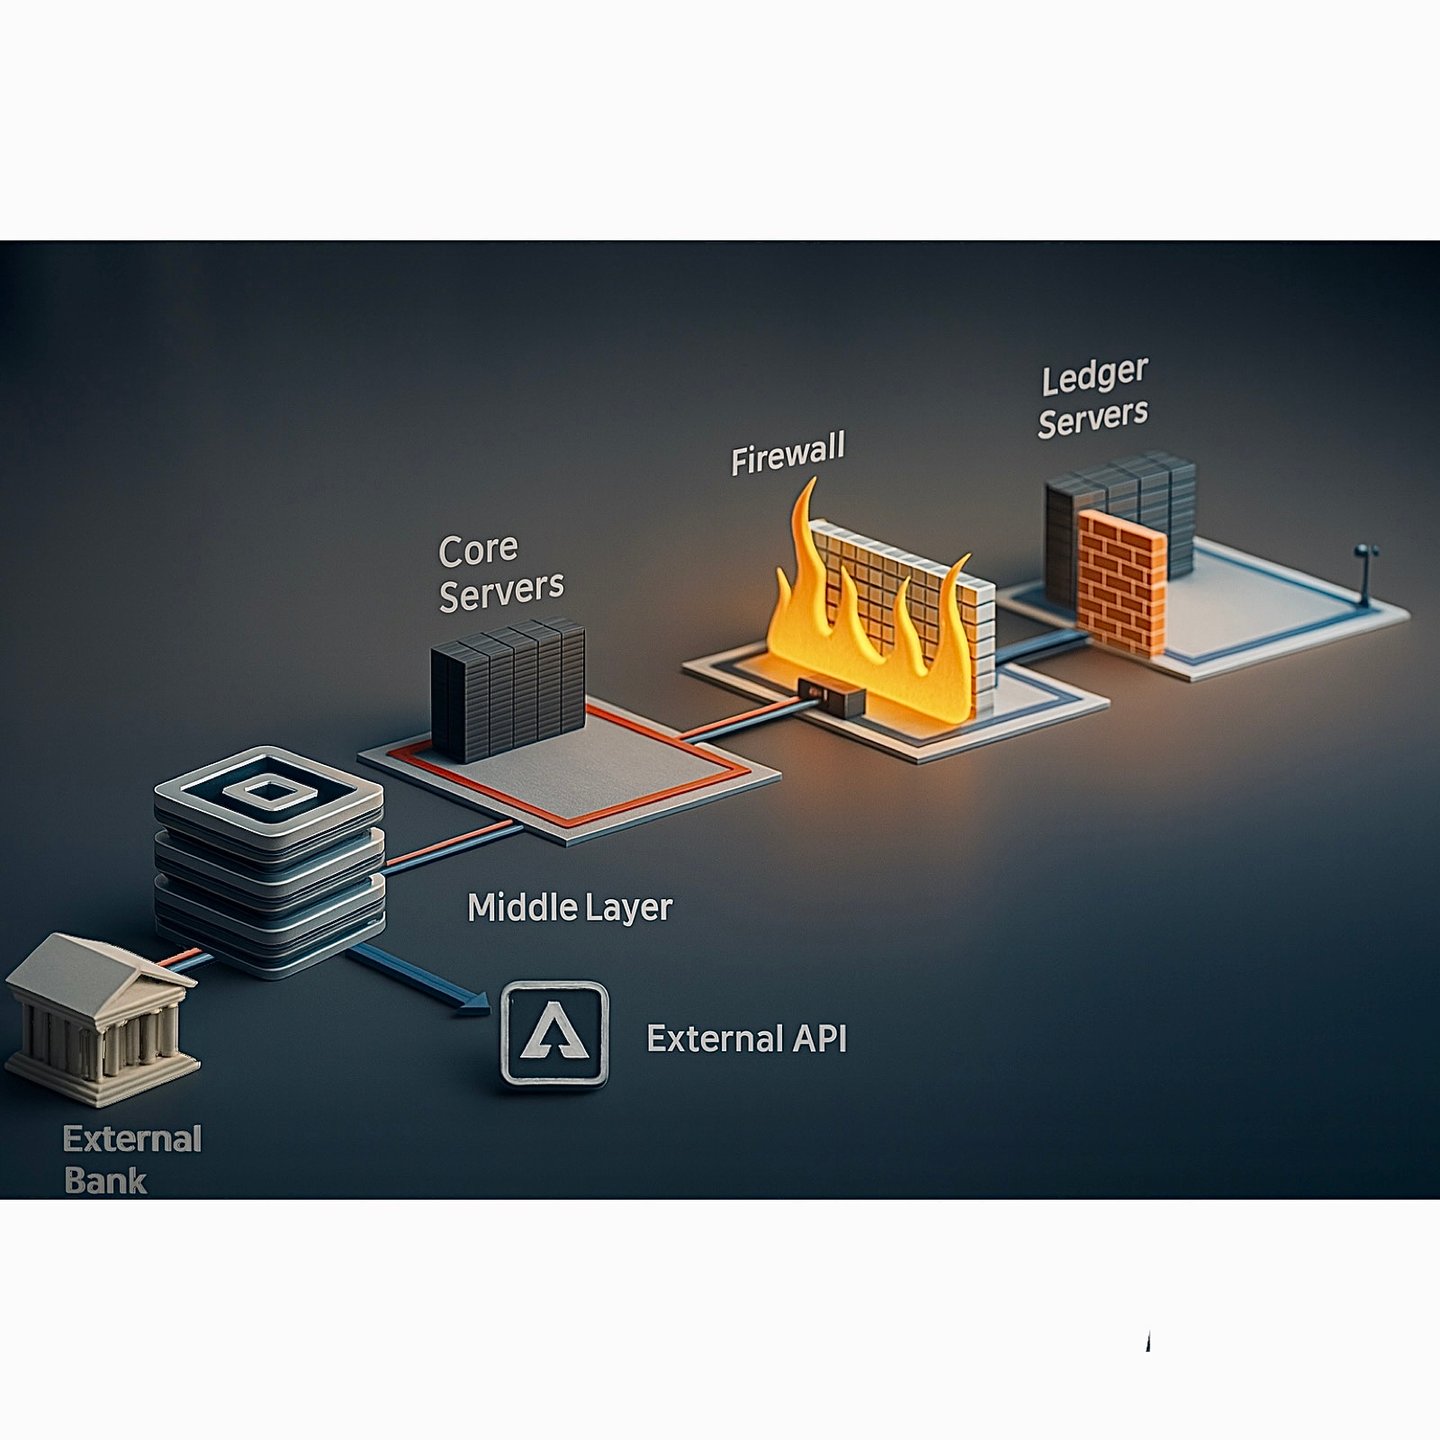
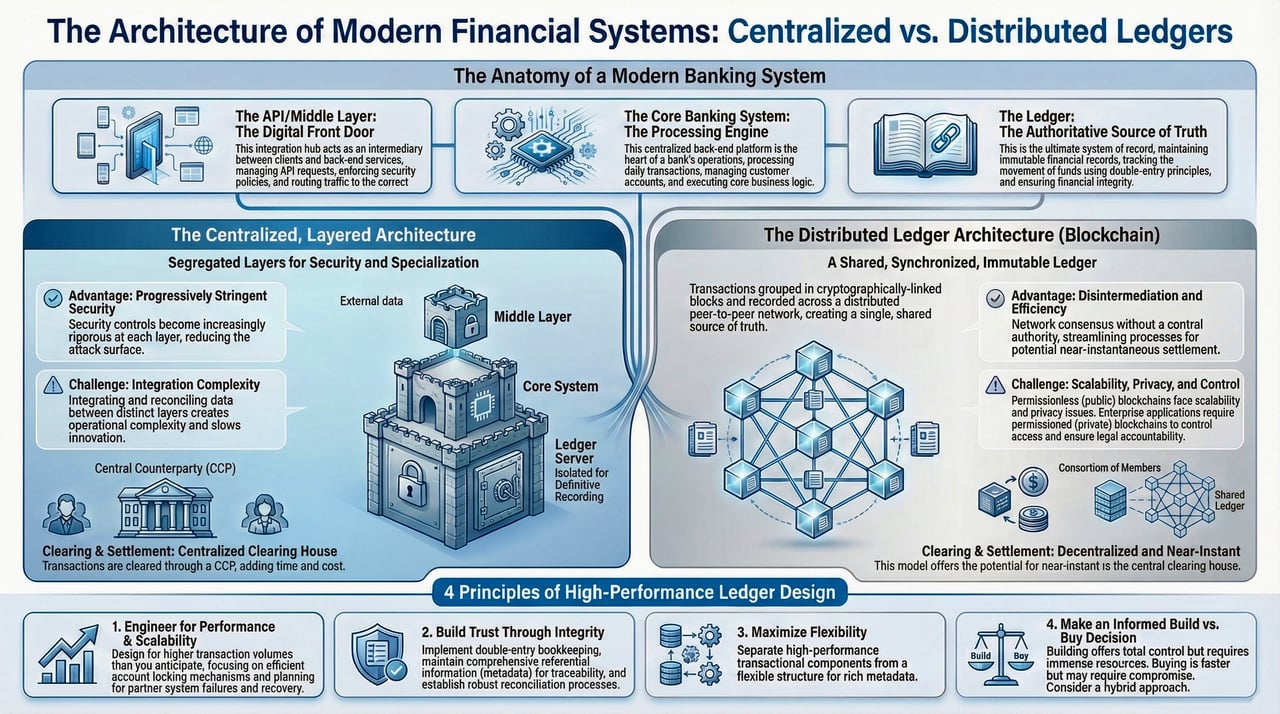
ההבדלים העיקריים בין שרתי תקשורת לבין שרתי ספר חשבונות/חשבונות בבנקים
בטכנולוגיית הבנקאות, לשרתים תפקיד מכריע בהבטחת התפעול התקין של עסקאות פיננסיות ושל ניהול הרישומים. שני סוגי השרתים העיקריים שעליהם נשענים בנקים הם שרתי תקשורת ושרתי ספר ראשי/חשבונות. אף ששניהם חיוניים, הם משרתים מטרות שונות ומטפלים בסוגי נתונים שונים.
שרתי תקשורת
שרתי תקשורת הם עמוד השדרה של חילופי נתונים מאובטחים בין בנקים ומוסדות פיננסיים. להלן התפקידים והמאפיינים העיקריים של שרתי תקשורת:
- החלפת נתונים מאובטחת: שרתים אלה מאפשרים החלפת נתונים מאובטחת, ומבטיחים כי מידע פיננסי רגיש יועבר בין מוסדות מבלי להיפגע.
- פרוטוקולים וסטנדרטים: הם משתמשים בפרוטוקולים סטנדרטיים כגון SWIFT, SEPA או ACH וכדומה לתקשורת בין-בנקאית, ובכך מבטיחים אחידות ואמינות בין פלטפורמות שונות.
- הצפנה ואימות: לשמירה על האבטחה, שרתי התקשורת משתמשים בשיטות הצפנה מתקדמות ובפרוטוקולי אימות מחמירים, המגנים על הנתונים במהלך העברתם.
- טיפול בעסקאות: בראש ובראשונה, הם מטפלים בבקשות עסקה, בהודעות ובהוראות, ומשמשים מתווכים המעבירים את המידע הדרוש לביצוע העסקאות.
- אין העברת כספים: חשוב לציין כי שרתים אלה אינם מעבירים כספים ואינם מעדכנים יתרות חשבון באופן ישיר; הם מאפשרים אך ורק את התקשורת הנדרשת לפעולות כאלה.
שרתי פנקסים/חשבונות
שרתי פנקס או חשבונות, לעומת זאת, הם משמרי הרישומים הפיננסיים של הבנק. להלן מאפייניהם העיקריים:
- תחזוקת רישומים פיננסיים: שרתים אלה מאחסנים ומתחזקים את הרישומים הפיננסיים המרכזיים של הבנק, ומבטיחים שכל עסקה נרשמת בדיוק.
- רישום עסקאות: הם רושמים את כל העסקאות, לרבות חיובים וזיכויים, ואחראים לעדכון ולשמירת יתרות החשבונות השוטפים העדכניות.
- ניהול ספר חשבונות ראשי: שרתי הספרים מנהלים את הספר הראשי של הבנק לצד חשבונות הלקוחות הפרטניים, ומספקים תמונה מלאה של מצבו הפיננסי.
- שלמות נתונים: הבטחת עקביות ושלמות הנתונים היא חיונית, שכן רישומים אלה הכרחיים לדיווח פיננסי מדויק ולציות.
- אמצעי אבטחה מחמירים: בשל רגישות הנתונים, שרתי ספרי החשבונות נעזרים בדרך כלל באמצעי אבטחה מחמירים יותר, לרבות שכבות הצפנה נוספות ובקרות גישה קפדניות.
שרת התקשורת יוזם ומאפשר עסקאות, אך שרת הפנקס הוא שרושם ומשקף אותן בסופו של דבר, לאחר אימות בספרי הבנק.
במערכות הבנקאות העכשוויות, פונקציות אלה משולבות לעיתים קרובות, ופרוטוקולי תקשורת פנים-בנקאיים מאובטחים פועלים בשילוב עם מערכות לניהול ספרי חשבונות. שילוב זה מבטיח עדכונים בזמן אמת ועקביות בכל המערך הפיננסי של הבנק, ומשפר הן את היעילות והן את האבטחה.
מה ניתן להעביר מבנק לבנק?
נכסי הבנק:
- מזומנים ושווי מזומנים: אלה כספים שניתן לגשת אליהם מיידית או כמעט מיידית. הם כוללים מזומן פיזי, פיקדונות בבנקים אחרים וניירות ערך נזילים מאוד כגון שטרי אוצר.
- השקעות/ניירות ערך: אלה מכשירים פיננסיים שהבנק משקיע בהם כדי להפיק תשואה, כגון אגרות חוב ממשלתיות וקונצרניות, מניות וניירות ערך אחרים.
- הלוואות ומקדמות: אלה הכספים שהבנק מלווה ללקוחותיו, והם מניבים הכנסות ריבית. הם יכולים לכלול הלוואות אישיות, משכנתאות, הלוואות עסקיות, יתרות כרטיסי אשראי ומשיכות יתר.
- רכוש קבוע: אלה נכסים פיזיים שבבעלות הבנק, כגון מבנים, קרקע, ציוד ורהיטים.
- נכסים בלתי מוחשיים: אלה כוללים נכסים שאינם פיזיים, כגון תוכנה, פטנטים, סימנים מסחריים ושם טוב (goodwill).
- נכסים אחרים: אלה עשויים לכלול, בין היתר, ריבית לקבל, נכסי מס נדחה ומכשירים פיננסיים נגזרים.
התחייבויות הבנק:
- פיקדונות: אלו כספים שיחידים ועסקים מפקידים בבנק. הם כוללים חשבונות עו"ש, חשבונות חיסכון ופיקדונות לזמן קצוב. הם מהווים התחייבויות משום שהבנק מחויב להשיב כספים אלה למפקידים לפי דרישה או במועד פירעון מוגדר.
- כספים שאולים: אלה כספים שהבנק לווה ממוסדות פיננסיים אחרים, מהבנק המרכזי או באמצעות הנפקת ניירות ערך חוב.
- ניירות ערך חוב: אלה איגרות חוב או סוגים אחרים של חוב שהבנק מנפיק לשם גיוס כספים. הבנק מחויב להחזיר לבעלי איגרות החוב את הקרן והריבית.
- התחייבויות אחרות: אלה כוללות פריטים כגון הוצאות לשלם, חשבונות לתשלום, התחייבויות מס נדחות, הפרשות להפסדי אשראי ומכשירים פיננסיים נגזרים.
- התחייבויות נחותות: אלה חובות שישולמו רק לאחר כל החובות האחרים אם הבנק יפשוט את הרגל.
הון עצמי של הבנק:
- מניות רגילות: זהו ההון העצמי המוחזק בידי בעלי הבנק. למחזיקים בו זכויות הצבעה, והם עשויים לקבל דיבידנדים.
- מניות בכורה: סוג זה של הון עצמי מקנה זכות קדימה גבוהה יותר ברווחים ובנכסים מזו של מניות רגילות, אך לרוב אינו כרוך בזכויות הצבעה.
- רווחים צבורים: אלה הרווחים נטו שבנק צבר לאורך השנים ובחר להשקיע מחדש בעסק במקום לחלקם כדיבידנד.
- מניות באוצר: אלו מניות של הבנק עצמו שנרכשו על ידו בחזרה מהשוק.
- הכנסה כוללת אחרת: אלה רווחים והפסדים מהשקעות ומנגזרים שטרם מומשו.
- זכויות מיעוט: זהו החלק בנכסים נטו של חברה בת המיוחס לזכויות הוניות שאינן מוחזקות, במישרין או בעקיפין באמצעות חברות בנות, על ידי חברת האם.
Dropbox, Onedrive, WeTransfer וכדומה.
Dropbox, OneDrive, WeTransfer ופלטפורמות דומות הן פתרונות מבוססי ענן לשיתוף ואחסון קבצים. הן נועדו להקל על העברה ואחסון של קבצים דיגיטליים דרך האינטרנט. עם זאת, יש להבין בהקשר הנכון את תפקידן ויכולותיהן בעסקאות מטבע מסוג Server-to-Server (S2S), ובמיוחד בהעברת מידע פיננסי הדומה להודעות pacs.008.
תפקיד בעסקאות S2S
- העברת מידע: בעסקאות S2S יש להעביר באופן מאובטח בין הבנקים מידע על העסקה, לרבות פרטים שייתכן שהיו כלולים בהודעת SWIFT מסוג pacs.008 (תבנית סטנדרטית להעברת מידע על תשלומים). תיאורטית, ניתן להשתמש בשירותים כגון Dropbox או OneDrive להעברת מסמכים או קובצי נתונים המכילים מידע זה. עם זאת, זו תהיה שיטה בלתי מקובלת, שכן פלטפורמות אלה אינן מיועדות בראש ובראשונה לתקשורת בנקאית מאובטחת או לעסקאות פיננסיות.
- אבטחה וציות: מוסדות פיננסיים משתמשים בדרך כלל בערוצי תקשורת ייעודיים ומאובטחים להעברת נתונים פיננסיים רגישים. ערוצים אלה עומדים בתקני רגולציה, אבטחה ופרטיות מחמירים, שאותם שירותים כגון Dropbox או OneDrive וכיוצא באלה אינם בהכרח מקיימים, בייחוד בהקשר של שמירת רשומות בנקאיות מוסדרת ביותר של עסקאות.
מדוע לא ניתן "להוריד" כספים מפלטפורמות אלה
בעולם הפיננסי, מושג אחסון הכסף שונה מיסודו מאחסון קובץ דיגיטלי. מטבע, ובפרט בהקשר של בנקאות ועסקאות אלקטרוניות, אינו מאוחסן כישות מוחשית שניתן להעבירה או להעתיקה כמו קובץ. במקום זאת, כסף קיים כרישום של ערך בחשבונות פיננסיים המנוהלים על ידי מוסדות בנקאיים.
- היעדר פונקציונליות בנקאית: פלטפורמות כגון Dropbox, OneDrive ו-WeTransfer אינן מערכות בנקאיות. אין להן היכולת לעבד עסקאות פיננסיות או לגשת לרשתות בנקאיות. הן בעיקרן כספות אחסון דיגיטליות ואינן מתקשרות עם מערכות בנקאיות כגון RTGS (סליקה ברוטו בזמן אמת), RTP (תשלומים בזמן אמת) או רשתות בנקאות קורספונדנטית.
- אין חיבור ישיר למוסדות פיננסיים: שירותי שיתוף הקבצים הללו אינם מחוברים לתשתית הבנקאית. בנקים משתמשים בפרוטוקולים ובמערכות מאובטחים ייעודיים (כגון SWIFT לעסקאות בינלאומיות) לעיבוד ולסליקה של תשלומים. תשתית שירותי האחסון בענן אינה מתממשקת עם מערכות בנקאיות אלה.
- מטבע כרישום של ערך: במערכות בנקאיות, המטבע מיוצג כרישומים או רשומות דיגיטליים בפנקס חשבון בנק. פנקסים אלה מתנהלים על ידי מוסדות פיננסיים ומשקפים את הסכום שכל לקוח הפקיד בחשבונו. רישומים אלה אינם פיזיים או מוחשיים, אלא ייצוגים דיגיטליים של ערך.
- עסקאות כהתאמות בפנקסים: כאשר מתבצעת עסקה פיננסית, כגון העברת מטבע מחשבון אחד לאחר, לא מתרחשת כל תנועה פיזית של כסף. במקום זאת, העסקה מבוצעת באמצעות התאמת הרישומים בפנקסים בחשבונות המתאימים של בנקים קורספונדנטים, של הבנק המרכזי (או הבנקים המרכזיים) או של מערכות סליקה של תשלומים בזמן אמת. מערכת הבנקאות מקטינה את היתרה בחשבון אחד ומגדילה את היתרה בחשבון אחר, באופן המשקף את העברת הערך שתסולק בנפרד. התאמה וסילוק סופי: הבנקים המעורבים מתאימים את העסקה כדי להבטיח דיוק. במקרים שבהם נעשה שימוש בבנקים מתווכים, כל בנק מסלק את חלקו בעסקה באמצעות מערכות היחסים הקורספונדנטיות שלו. דיווח ושמירת רישומים: בנקים שומרים רישומים של כל העסקאות לצורכי ציות, ביקורת ודיווח.
- אי-התאמה למערכות אחסון קבצים: מאחר שבמערכות הבנקאיות המודרניות המטבע מיוצג כרישומים בספר חשבונות בבסיס נתונים מאובטח של הבנק, אין אפשרות לאחסן אותו או להעבירו באמצעות מערכות מקובלות לאחסון ושיתוף קבצים כגון Dropbox, OneDrive או WeTransfer וכדומה. פלטפורמות אלה יכולות לאחסן ולהעביר קבצים דיגיטליים המכילים מידע על עסקאות (כגון דפי חשבון, חוזים או מקבילות להודעות SWIFT), אך אינן יכולות לאחסן את הערך הכספי עצמו.
- אבטחה ורגולציה: ניהול הכספים בפנקסי הבנקאות הללו כפוף לפרוטוקולי אבטחה, לרגולציה פיננסית ולפיקוח קפדניים. הבנקים משתמשים במערכות מאובטחות ומיוחדות ביותר לניהול חשבונות ולרישום עסקאות שבוצעו. מערכות אלה מבטיחות את שלמותם, סודיותם ודיוקם של הנתונים הפיננסיים, דבר ששירותי אחסון קבצים כלליים אינם מיועדים להתמודד עמו.
יש לפרש מונחים הקשורים בשיטות העברה חלופיות או ישנות בהקשר של תשתית הבנקאות. מונחים כאלה עשויים לתאר ערוצי תקשורת, שיטות עיבוד פנימיות או נהלים היסטוריים, אך הם אינם מחליפים את הדרישה למוסדות מפוקחים, למערכות תשלומים מוכרות ולהליכי סילוק פורמליים.
כל העברה, יהא המונח שיינתן לה אשר יהא, חייבת בסופו של דבר להיות מעובדת, מסולקת ומותאמת בתוך המערכת הפיננסית המבוססת.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.
החלפת מפתחות
אם ברצונך לדעת עוד על אופן העברת כספים או נכסים לחשבונותיך אצלנו, אנא צור קשר עם Marie Mayer.