
שיטות העברה חלופיות
טלקס מאומת במפתח (KTT)
KTT אנלוגי ודיגיטלי: הודעות מאומתות בין בנקים, ואופן בדיקתן על ידינו.

הפעלת שירותי KTT ב-IFB
שירותי KTT (טלקס מאומת במפתח) יופעלו לפי בקשת הלקוח לאחר שחשבונו יהיה במצב תקין:
- הוא שומר על יתרת המינימום,
- מציג רקורד פיננסי עקבי, וכן
- תואם פעילות עסקית לגיטימית.
בנוסף, נדרש כי בחשבון יהיו
- היעדר סוגיות ציות פתוחות, וכן
- כל העסקאות חייבות לעמוד בתקנות הפיננסיות הבין-לאומיות.
ההפעלה הסופית כפופה לסקירה ולאישור פנימיים של צוות הציות וניהול הסיכונים שלנו.
הודעה אינה כסף
מדוע אין הודעת SWIFT, טלקס או שרת המעבירים כספים ללא סליקה, בתוך 90 שניות.
אימות מסמך באמצעות VL1 ←קיבלתם הודעת תשלום, שובר או אישור? בדקו אותם לפני שאתם מסתמכים עליהם.
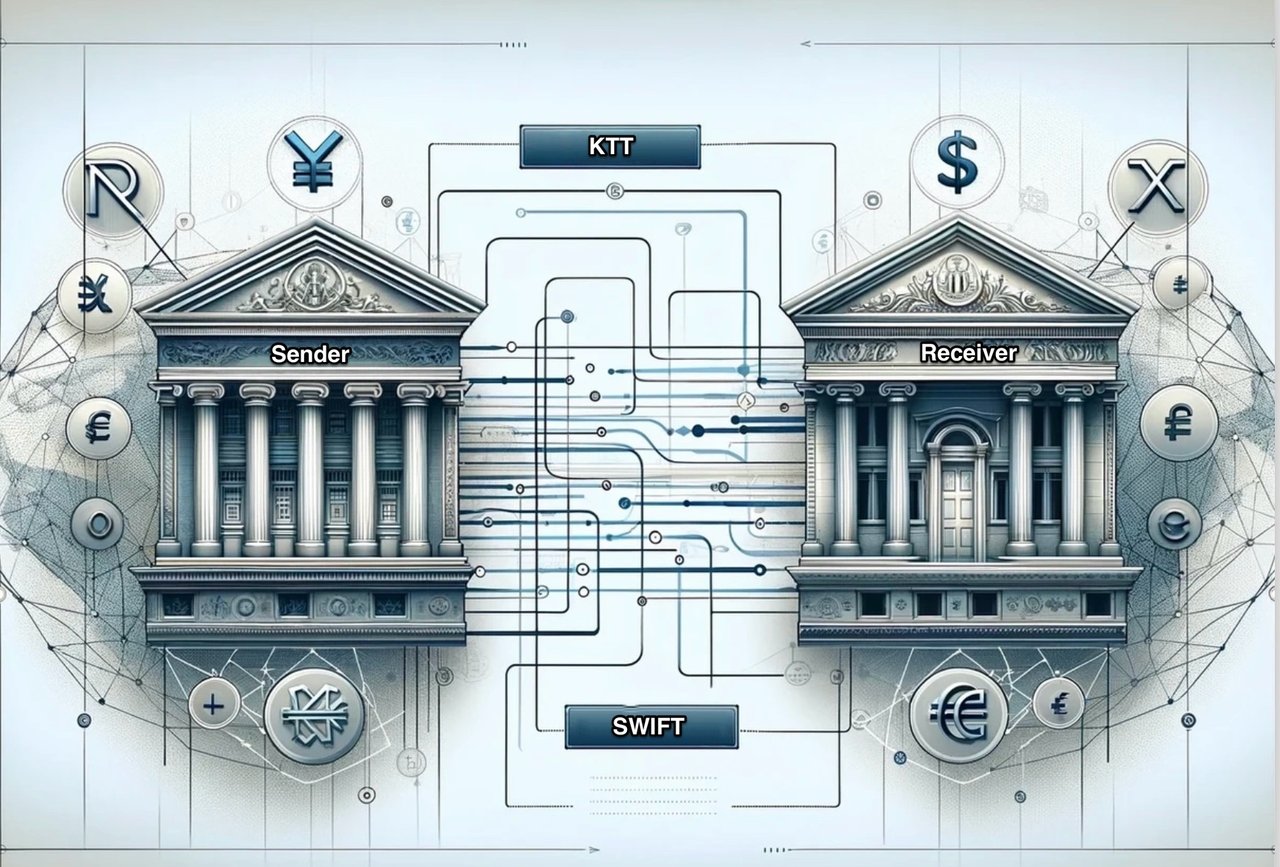
קווי דמיון והבדלים בין העברות KTT להעברות SWIFT.
שתיהן מערכות תקשורת המשמשות להעברת הוראות תשלום בין בנקים, אך הן נבדלות מבחינת הטכנולוגיה, האבטחה והיקף האימוץ.
קווי דמיון:
- מטרה: הוראות העברה של KTT ושל SWIFT משמשות לשליחת הוראות תשלום חוצות גבולות בין מוסדות פיננסיים. הן מאפשרות את החלפת המידע וההוראות הדרושים להשלמת עסקאות בין-לאומיות באמצעות חשבונות נוסטרו וחשבונות ווסטרו אצל בנקים קורספונדנטים.
- תקינה: שתי המערכות מסתמכות על פורמטים תקניים של הודעות, כדי להבטיח שמוסדות פיננסיים יוכלו לפרש ולעבד במדויק את המידע המועבר.
הבדלים:
- טכנולוגיה: הוראות העברה במסלול KTT מסתמכות על טכנולוגיית טלקס, מערכת תקשורת ישנה יותר המשתמשת במדפסות טלקס לשליחת הודעות טקסט. לעומת זאת, הוראות העברה ב-SWIFT נשענות על מערכת הודעות דיגיטלית מודרנית, מאובטחת ויעילה יותר.
- אבטחה: הוראות SWIFT נחשבות מאובטחות יותר מהוראות KTT בשל השימוש בשיטות הצפנה מתקדמות ובפרוטוקולים מאובטחים. KTT, המבוססים על טכנולוגיית טלקס ישנה יותר, חשופים יותר לסיכוני אבטחה אפשריים.
- מהירות: הודעות SWIFT מהירות בדרך כלל מהודעות KTT. האופי הדיגיטלי של הודעות SWIFT מאפשר העברה ועיבוד מהירים יותר של הוראות תשלום, ואילו הוראות KTT עשויות להיות איטיות יותר בשל מגבלות טכנולוגיית הטלקס.
- אימוץ: SWIFT היא מערכת המסרים הפיננסית הדומיננטית בעולם, וברשתה משתתפים למעלה מ-11,000 מוסדות פיננסיים ביותר מ-200 מדינות וטריטוריות. העברות KTT, לעומת זאת, נפוצות פחות כיום, ובמידה רבה הוחלפו במערכת SWIFT.
- סוגי הודעות: SWIFT תומכת במגוון רחב של סוגי הודעות, ובהם הודעות הנוגעות לתשלומים, לניירות ערך, לשירותי סחר ולמטבע חוץ, ועוד. לעומת זאת, להעברות KTT היקף מצומצם יותר, והן מתמקדות בעיקר בהוראות תשלום.
הוראות SWIFT נפוצות יותר, מאובטחות ויעילות יותר בשל השימוש בטכנולוגיה מודרנית. הודעות KTT, המבוססות על טכנולוגיית טלקס, נפוצות פחות ומאובטחות פחות בהשוואה.
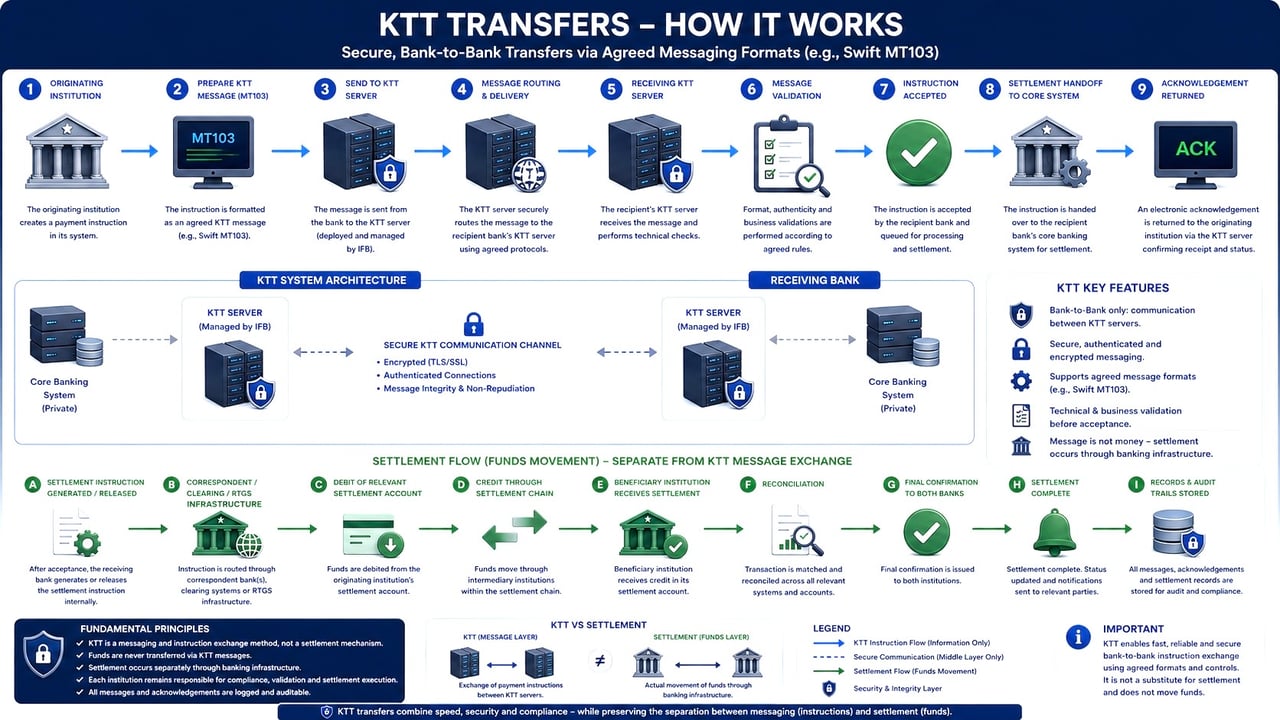
אף שהודעות KTT ו-SWIFT חיוניות להעברת פרטי העסקאות וההוראות הללו, הן אינן מבצעות בעצמן את העברת הכספים בפועל. ההבחנה חשובה להבנת התפקידים והמגבלות של מערכות שונות בתהליך העסקה הפיננסית. מערכות המסרים KTT (טלקס מאומת במפתח) ו-SWIFT (Society for Worldwide Interbank Financial Telecommunication) משמשות בעיקר להעברת הוראות תשלום, פרטי העברה ומידע פיננסי מסוגים אחרים בין בנקים. מערכות אלו מאפשרות תקשורת מאובטחת ויעילה, אך אינן מטפלות ישירות בהעברה הפיזית של כספים. תנועת המטבע מתבצעת בפועל באמצעות מנגנונים אחרים. אלה כוללים:
- חשבונות של בנק קורספונדנט: בנקים נוהגים להשתמש בחשבונות נוסטרו-ווסטרו המתנהלים זה אצל זה לצורך סילוק עסקאות. עם יזימת העברה, חשבונו של הבנק השולח מחויב וחשבונו של הבנק המקבל מזוכה. תהליך זה עשוי לערב מספר בנקים, ובמיוחד בהעברות בינלאומיות.
- מערכות סילוק ברוטו בזמן אמת (RTGS): אלה הן מערכות תשלומים מיוחדות שבהן העברת כספים או ניירות ערך מבנק אחד לאחר מתבצעת "בזמן אמת" ו"על בסיס ברוטו". סילוק "בזמן אמת" פירושו שעסקאות תשלום אינן כפופות לתקופת המתנה כלשהי; הן מסולקות מיד עם עיבודן. סילוק "ברוטו" פירושו שהעסקה מסולקת על בסיס אחד-לאחד, ללא צבירה או קיזוז עם כל עסקה אחרת.
- מערכות תשלום מיידיות: אלה שיטות מודרניות להעברת כספים המאפשרות העברות מיידיות או כמעט מיידיות בין בנקים ומוסדות פיננסיים. מערכת זו שימושית במיוחד לעסקאות צרכנים, והיא הולכת ותופסת פופולריות בשל מהירותה ונוחותה.
חשבון נוסטרו ("החשבון שלנו") הוא חשבון שבנק מנהל אצל בנק אחר, בדרך כלל בחו"ל ובמטבע המקומי של אותו בנק. חשבונות אלו מאפשרים עסקאות בינלאומיות בכך שהם משמשים גשר בין הבנקים המעורבים בהעברה. המונחים מקורם באיטלקית: "nostro" פירושו "החשבון שלנו אצלך", "vostro" "החשבון שלך אצלנו".
שירותי KTT שלנו
אנו מספקים שירותי KTT (טלקס מאומת במפתח) לקהל לקוחות נבחר של אנשים בעלי הון גבוה ושל תאגידים מבוססים, תוך הדגשה מיוחדת של דיסקרטיות, סודיות ויושרה מוסדית.
כל עסקאות KTT מתבצעות אך ורק בין בנקים המשולבים במלואם במערכת הבנקאית הבינלאומית, מה שמבטיח לא רק החלפה מאובטחת של הודעות KTT מאומתות אלא גם סילוק יעיל ובמועד של הכספים. צדדים נגדיים החסרים שילוב כזה עשויים להיות מסוגלים להעביר הודעות, אך מטבע הדברים אינם מסוגלים להשלים סילוק כספי.
מניסיון, למעלה מ-95% מעסקאות ה-KTT המוצגות בפנינו מקורן בגופים שאינם בנקים או בבנקים חסרי יכולת לשגר כספים.
לעומת זאת, אנו ערוכים לבצע עסקאות ללא הגבלה בסכום, בכפוף אך ורק לאימות קפדני של המוסד היוזם ויכולתו המוכחת לבצע את הסליקה.

מבנה העברת מטבע KTT
עם העברת לקוח באמצעות KTT (תוכן pacs.008, לשעבר MT 103) ותשלום כיסוי באמצעות SWIFT (pacs.009 COV, לשעבר MT 202 COV).
מאז נובמבר 2025 מוחלפות העברות בין-בנקאיות חוצות גבולות באופן בלעדי בתקן ISO 20022. העברת האשראי של הלקוח היא pacs.008, והעברת הכיסוי בין הבנקים היא pacs.009 COV. הודעות MT 103 ו-MT 202 COV הקודמות אינן מתקבלות עוד להעברות חוצות גבולות. טלקס אינו יכול לשאת את הנתונים המובנים של pacs.008; הוא יכול רק להכריז על העברה. הכספים עצמם נעים תמיד באמצעות העברת הכיסוי.
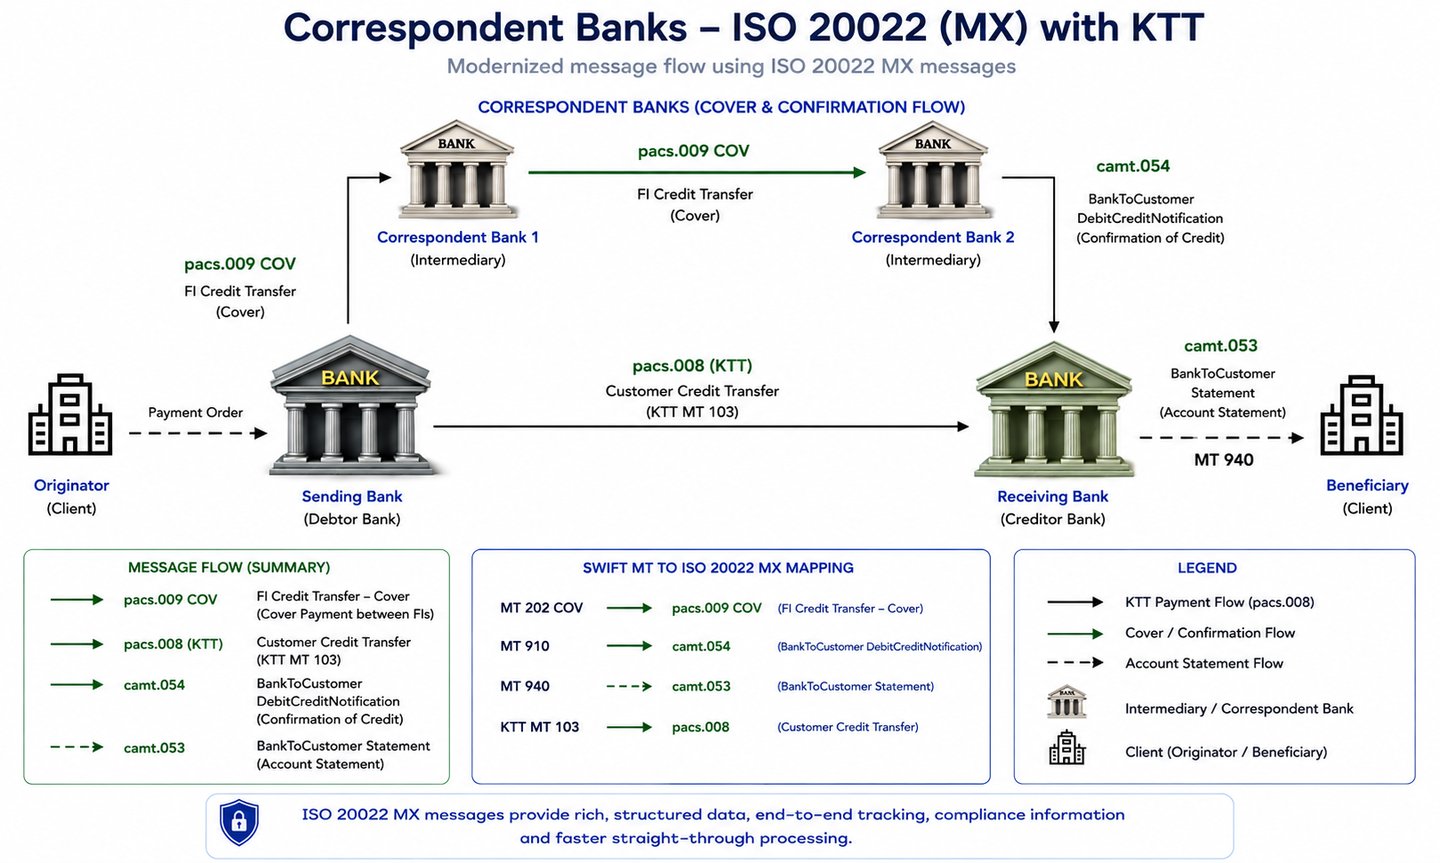
העברת כספים בפועל: פרוטוקולים אלה מתאימים להעברת פרטי עסקאות, כגון הודעות והוראות, אך אינם מאפשרים את תנועת הכספים עצמה. להעברה הפיזית של כספים חיוניות מערכות כגון בנקאות קורספונדנטית, סילוק ברוטו בזמן אמת (RTGS) ותשלומים בזמן אמת (RTP).
- בבנקאות קורספונדנטית מועברים כספים בין חשבונות בבנקים שונים.
- במערכת סליקה ברוטו בזמן אמת (RTGS) מועברים הכספים בין חשבונות הסליקה של הבנקים בבנק המרכזי.
באופן דומה, במערכת RTP מועברים הכספים בין חשבונות סליקה.

מערכות אלה חיוניות להעברה בפועל של נכסים כספיים. לפיכך, חיוני שלבנק השולח לא רק יהיו יכולות טלקס, אלא גם שילוב מלא במערכת הבנקאית.
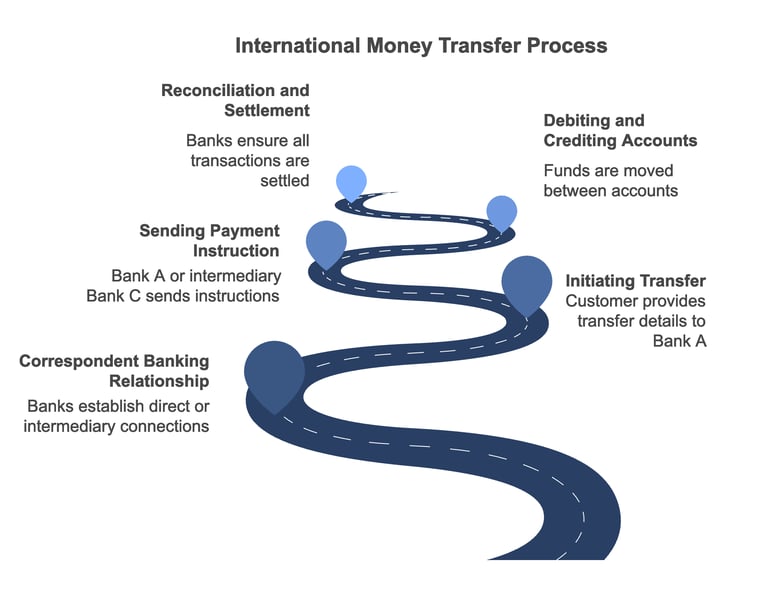
להלן האופן שבו משמשים בדרך כלל חשבונות נוסטרו בהעברות כספים בינלאומיות:
- ייזום ההעברה: כאשר לקוח מבקש לבצע העברת כספים בינלאומית, הוא פונה לבנק שלו (בנק A) ומוסר את הפרטים הרלוונטיים, כגון שם המוטב, מספר החשבון ופרטי הבנק המקבל (בנק B). בנק A מודיע לבנק B, כנמען ההעברה (העברת אשראי של לקוח, pacs.008, לשעבר MT 103).
- יחסי בנקאות קורספונדנטית: כדי שההעברה תתבצע, חייבים להתקיים בין בנק A לבנק B יחסי בנקאות קורספונדנטית, כלומר שיש לכל אחד מהם חשבונות נוסטרו אצל האחר, או שהם נעזרים בבנקים מתווכים שיש להם חשבונות נוסטרו הן אצל בנק A והן אצל בנק B, או שלבנק A יש יחסי קורספונדנציה אחרים עם בנק C.
- הוראת תשלום: בנק A שולח הוראת תשלום לבנק B, אם קיימים ביניהם יחסי קורספונדנציה, או לבנק מתווך C, אם לא קיימים, באמצעות SWIFT כהעברת אשראי בין מוסדות פיננסיים (pacs.009, לשעבר MT 202). הודעה זו כוללת את כל הפרטים הנדרשים לעסקה, כגון הסכום להעברה ופרטי חשבון המוטב.
- חיוב וזיכוי חשבונות: עם קבלת הוראת התשלום, בנק B או בנק הביניים C מחייבים את חשבון הנוסטרו של בנק A ומזכים את חשבון המוטב בסכום שהועבר. במקביל, בנק A מחייב את חשבון הלקוח בסכום שהועבר בתוספת עמלות רלוונטיות, אם ישנן.
- התאמה וסילוק: בסוף היום מתאימים שני הבנקים את חשבונות הנוסטרו והווסטרו כדי לוודא שכל העסקאות נרשמו וסולקו במדויק.
השימוש בחשבונות נוסטרו באופן זה מאפשר העברה יעילה של כספים בין מדינות ומטבעות שונים, תוך צמצום הצורך בהעברה פיזית של מזומנים. חשבונות אלה מסייעים לבנקים גם לנהל את סיכון שער החליפין שלהם באמצעות החזקת כספים במטבעות שונים.
אף שהעברות KTT עושות שימוש בחשבונות נוסטרו באופן דומה להעברות כספים בינלאומיות אחרות כגון SWIFT, מערכת התקשורת מבוססת הטלקס הופכת את העברות KTT לאיטיות ולפחות מאובטחות בהשוואה למערכות מודרניות יותר כגון SWIFT.
לפיכך, העברות KTT נפוצות פחות כיום, ורוב המוסדות הפיננסיים מעדיפים את מערכת SWIFT היעילה והמאובטחת יותר לעסקאות בינלאומיות.
שתי רמות נפרדות:
רמת ההוראה ורמת העברת הכספים בפועל
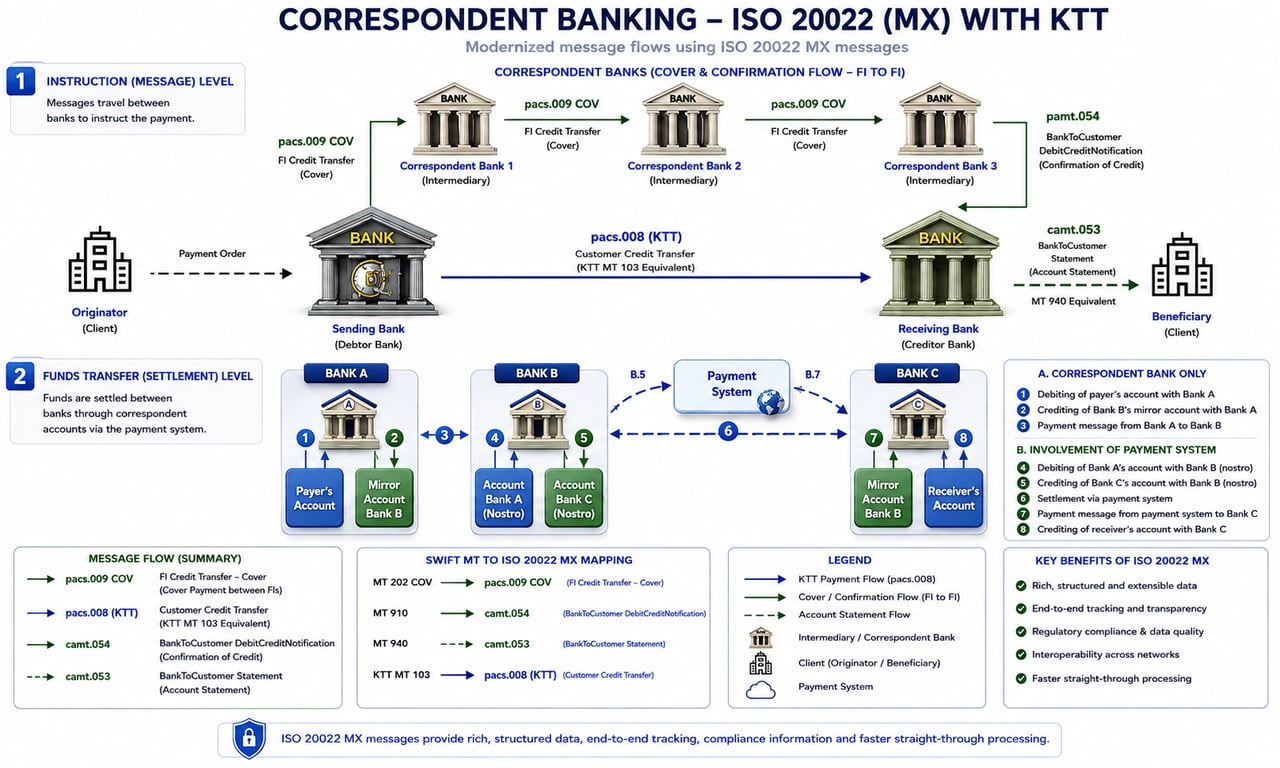
העברת כספים באמצעות KTT אלינו
כאשר העברת לקוח מגיעה אלינו באמצעות KTT ולא באמצעות SWIFT, על הבנק השולח להסדיר את הכספים דרך הבנק הקורספונדנט שלו באמצעות pacs.009 COV. לפי ISO 20022, ה-pacs.009 COV נושא במלואה את העברת האשראי של הלקוח שביסודו. נא לוודא שהנתונים הבאים שלמים ומתאימים במלואם להודעת ה-KTT:
- החייב (הלקוח המורה): שם, כתובת ומספר חשבון (לשעבר שדה 50 של ה-MT103).
- הנושה (המוטב): שם, כתובת ומספר חשבון ב-International Finance Bank LTD (לשעבר שדה 59).
- מטרת התשלום ופרטי ההעברה: הסיבה לתשלום, כשהיא מצוינת במפורש.
- דיווח רגולטורי: קודים או מזהים במקום שבו שיפוט השולח מחייב אותם.
- הפניה ל-KTT: אסמכתת עסקת ה-KTT בשדה End-to-End Identification, וה-UETR של תשלום הכיסוי המצוטט ב-KTT.
- איש קשר: מחלקת הציות או מנהל העסקה האחראי על התשלום.
- הנחיות לגורם הבא בשרשרת: כל הנחיית טיפול מיוחדת הנדרשת לבנק המקבל לצורך זיהוי הכספים וזקיפתם לזכות.
- נושא העמלות: הצד הנושא בעמלות העסקה (DEBT, CRED או SHAR).
- מזהים נוספים: מספרי חשבוניות או מזהי עסקה פנימיים המקשרים את תשלום הכיסוי ל-KTT.
הערה בדבר ציות
נתונים מובנים מלאים ב-pacs.009 COV תומכים בבדיקת ה-AML וה-CFT שלנו, אך אינם מחליפים אותה. הכספים נזקפים רק לאחר שתשלום הכיסוי התקבל בחשבון הקורספונדנט שלנו והבדיקה הושלמה.
מדוע KTT עדיין בשימוש?
חרף כניסתן של מערכות מסרים פיננסיות מתקדמות ומאובטחות כמו SWIFT, הודעות טלקס מאומת במפתח (KTT) ממשיכות להיות רלוונטיות בקרב אנשים בעלי הון גבוה (HNWI) וחברות דומות. הסיבה העיקרית היא סודיות: פחות מתווכים רואים את העסקה, דבר המצמצם את הסיכון לדליפת מידע. הסבר זה בוחן את מורכבות הודעות KTT, משווה אותן להעברות לקוח ב-SWIFT (pacs.008, לשעבר MT 103) ומסביר מדוע הן נשארות בשימוש.
הבנת הודעות KTT
- הקשר היסטורי: הודעות KTT מקורן בעידן התקשורת בטלקס, רשת טלפרינטרים שאפשרה מסרים טקסטואליים ישירים, מנקודה לנקודה, בין בנקים לפני אימוצן הנרחב של המערכות הדיגיטליות.
- מנגנון האימות במפתח: ההיבט של "אימות במפתח" מתייחס לשיטת אימות שבה נעשה שימוש במפתח מספרי או בקוד בדיקה שהוסכמו מראש בין השולח למקבל, כדי לאמת את אותנטיות ההודעה. מערכת זו מבטיחה שרק הצדדים המיועדים יפעלו על פי ההודעה.
- תקשורת ישירה: הודעות KTT נשלחות בדרך כלל ישירות מבנק אחד לבנק אחר, מבלי לעבור ברשתות מרוכזות או דרך מספר בנקים קורספונדנטים. ישירות זו מצמצמת את מספר הגופים המטפלים בהודעה.
העברת לקוח ב-SWIFT (pacs.008) והמעקב אחריה
- רשת SWIFT: pacs.008 הוא מסר ISO 20022 המשמש ברשת SWIFT להעברות אשראי בינלאומיות של לקוחות. הוא החליף את MT 103 בתשלומים חוצי גבולות בנובמבר 2025.
- בנקים מתווכים: הודעות pacs.008 עוברות לעיתים קרובות דרך מספר בנקים קורספונדנטים לפני שהן מגיעות למוטב הסופי. כל גורם מתווך מעבד ומתעד את פרטי העסקה.
- פיקוח רגולטורי: רשת SWIFT כפופה לפיקוח רגולטורי קפדני למניעת פעילות בלתי חוקית כגון הלבנת הון ומימון טרור. כל בנק מתווך בודק את התשלום, ונתוני ההודעה נשמרים ונגישים לרשויות בהתאם לדין החל.
מדוע עדיין נעשה שימוש בהודעות KTT
1. פרטיות משופרת:
- פחות מתווכים: על ידי צמצום מספר הבנקים המעורבים לשניים, הבנק השולח והבנק המקבל, הודעות KTT מצמצמות את הנקודות שבהן נתוני העסקה נגישים, ובכך מחזקות את הסודיות.
- חילופי מסרים ישירים: אופיין של הודעות KTT כמסרים מנקודה לנקודה פירושו שפרטי העסקה ידועים רק לשולח ולמקבל, ובכך מוגבלת החשיפה.
2. זרימת מידע מבוקרת:
- פחות צדדים: ההוראה נחשפת לשני הבנקים המעורבים בלבד ולא לשרשרת של גורמי ביניים. הדבר מצמצם את תפוצת המידע הרגיש מבחינה מסחרית; הוא אינו מפחית את הסינון שכל בנק נדרש לבצע.
- שליטה בזרימת המידע: ישויות יכולות לשלוט בזהות הגורמים שיש להם גישה למידע על העסקאות, דבר המהותי לשמירה על יתרונות תחרותיים או להגנה על אסטרטגיות פיננסיות רגישות.
3. אמון ויחסים מבוססים:
- פרקטיקות ותיקות: חלק מהבנקים והלקוחות ביססו אמון בשיטות מסורתיות כגון KTT, במיוחד באזורים שבהם מערכות מודרניות פחות נפוצות או בענפים מסוימים שבהם מוערכת דיסקרטיות.
- הסכמים מותאמים אישית: לבנקים עשויים להיות הסדרים מותאמים עם לקוחות לשימוש בהודעות KTT בעסקאות מסוימות, תוך הבטחת שירותים המותאמים לצורכי הפרטיות שלהם.
4. שיקולים טכניים ומשפטיים:
- הבדלים בין שיפוטים: במדינות מסוימות המסגרת המשפטית או התשתית הטכנית עשויות להעדיף הודעות KTT על פני הודעות SWIFT, או לתמוך בהן בלבד.
- סנקציות: על KTT חלות בדיוק אותן חובות סנקציות כמו על כל תשלום אחר. ניסיון להשתמש בטלקס כדי לעקוף מגבלות על תעבורת SWIFT מוכר כסימן אזהרה; IFB בודק כל KTT ואת תשלום הכיסוי שלו ודוחה כל עסקה כזו.
סיכונים ואתגרים
1. חששות אבטחה:
- התיישנות: מערכות KTT נחשבות מיושנות וייתכן שחסרים בהן מאפייני האבטחה החזקים של פלטפורמות מסרים מודרניות, ולכן הן חשופות פוטנציאלית ליירוט או להונאה.
- סיכוני אימות: הסתמכות על בדיקת מפתח ידנית עלולה להכניס טעות אנוש או להיות מנוצלת אם המפתח נחשף.
2. ציות רגולטורי:
- השלכות משפטיות: הודעות KTT אינן מקנות פטור מניטור. השימוש בהן לעקיפת בקרות חושף את כל הצדדים לענישה פלילית ורגולטורית.
- דרישות בדיקת נאותות: על הבנקים להבטיח עמידה בתקנות למניעת הלבנת הון (AML) ו"הכר את לקוחך" (KYC), החלות לא רק על הלקוח השולח אלא גם על הבנק השולח, אף כאשר נעשה שימוש בערוצי תקשורת הנתונים לפיקוח מופחת.
השימוש בהודעות KTT נמשך בעיקר משום שהן מותירות את נתוני העסקאות במעגל מצומצם יותר של בנקים. עבור אנשים בעלי הון רב (HNWI) וחברות דומות, שדיסקרטיות חיונית להם, האופי הישיר והמבוקר של תקשורת KTT מספק פתרון מותאם לצורכיהם. עם זאת, הדבר כרוך בפשרות בכל הנוגע לאבטחה ולעמידה בדרישות הרגולציה. ככל שהענף הפיננסי ממשיך להתפתח, האיזון בין הדרישה לפרטיות לבין הצורך בפיקוח הדוק נותר אתגר מרכזי.
התפתחות הטלקס המאומת במפתח (KTT)
חלוץ בתקשורת פיננסית מאובטחת
בתקופה שקדמה למהפכת הרשתות הדיגיטליות בתקשורת העולמית, העולם הפיננסי נשען על פתרונות אנלוגיים חדשניים לניהול עסקים בינלאומיים. בין פתרונות אלה, מערכת הטלקס המאומת במפתח (KTT) הופיעה כהתפתחות מכרעת בתקשורת פיננסית מאובטחת, והיוותה אבן דרך משמעותית בהיסטוריה של הבנקאות.
היסוד: רשת הטלקס
סיפורו של KTT מתחיל ברשת הטלקס, מערכת תקשורת פורצת דרך שצמחה בגרמניה בשנות ה-30 של המאה העשרים. הטלקס, ששמו משלב את "Teleprinter" ו-"Exchange", הנהיג העברת הודעות מבוססות תווים בזמן אמת בין מוסדות במרחקים עצומים. מערכת זו היוותה קפיצת מדרגה מהטלגרמות המסורתיות, שכן ביטלה את הצורך בהתערבות ידנית בהעברת ההודעות.
התרחבות רשת הטלקס חפפה את עידן הגלובליזציה שלאחר מלחמת העולם השנייה, והפכה מכלי תקשורת מקומי לרשת בין-לאומית החוצה מחסומי שפה ותקנים טכניים. סטנדרטיזציה זו הוכחה כבעלת ערך מיוחד במגזר הפיננסי, שבו תקשורת ברורה ואמינה היא בעלת חשיבות עליונה.
הצורך החיוני באבטחה
ככל שהבנקאות הבין-לאומית נעשתה מורכבת יותר והיקף העסקאות חוצות הגבולות גדל, התבררו המגבלות של תקשורת טלקס רגילה. פגיעות המערכת להאזנה, היעדר הצפנה והחשיפה להודעות מזויפות יצרו סיכונים משמעותיים. בענף שבו אי-הבנה בודדת עלולה לגרום להפסדים כספיים ניכרים, פערי אבטחה אלה לא היו מקובלים.
החידוש: טלקס מאומת במפתח
פיתוחו של טלקס מאומת במפתח היווה מענה מתוחכם לאתגרי אבטחה אלה. KTT הציג מנגנון אימות פורץ דרך: מערכת קודים משותפת בין הצדדים המתקשרים. חידוש זה אפשר לבנקים לאמת את מקורן ושלמותן של הודעות, וביסס שכבת אבטחה חיונית בעידן שקדם להצפנה הדיגיטלית.
המערכת פעלה באמצעות תהליך אלגנטי ויעיל כאחד:
- המוסד השולח שילב בהודעתו קוד ייחודי
- קוד זה היה ידוע רק למוסדות השולח והמקבל
- הצד המקבל אימת את ההודעה מול הקוד המשותף ששונה בידי אלגוריתם
- אמיתות ההודעה אומתה רק כאשר הקודים התאימו
השפעה ומורשת
השפעתו של KTT חרגה מיתרונות האבטחה המיידיים שלו. הוא ייצג אחת מהגישות השיטתיות הראשונות לתקשורת פיננסית מאובטחת, וביסס עקרונות שהשפיעו לימים על פרוטוקולי אבטחה דיגיטליים מודרניים. המערכת הדגימה את מחויבות המגזר הפיננסי לחדשנות ולאבטחה, והציבה סטנדרטים שעיצבו את ההתפתחויות העתידיות בתקשורת הבנקאית.
יש לפרש מונחים הקשורים בשיטות העברה חלופיות או ישנות בהקשר של תשתית הבנקאות. מונחים כאלה עשויים לתאר ערוצי תקשורת, שיטות עיבוד פנימיות או נהלים היסטוריים, אך הם אינם מחליפים את הדרישה למוסדות מפוקחים, למערכות תשלומים מוכרות ולהליכי סילוק פורמליים.
כל העברה, יהא המונח שיינתן לה אשר יהא, חייבת בסופו של דבר להיות מעובדת, מסולקת ומותאמת בתוך המערכת הפיננסית המבוססת.



הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.
מסוף-למסוף (T2T) ו-KTT
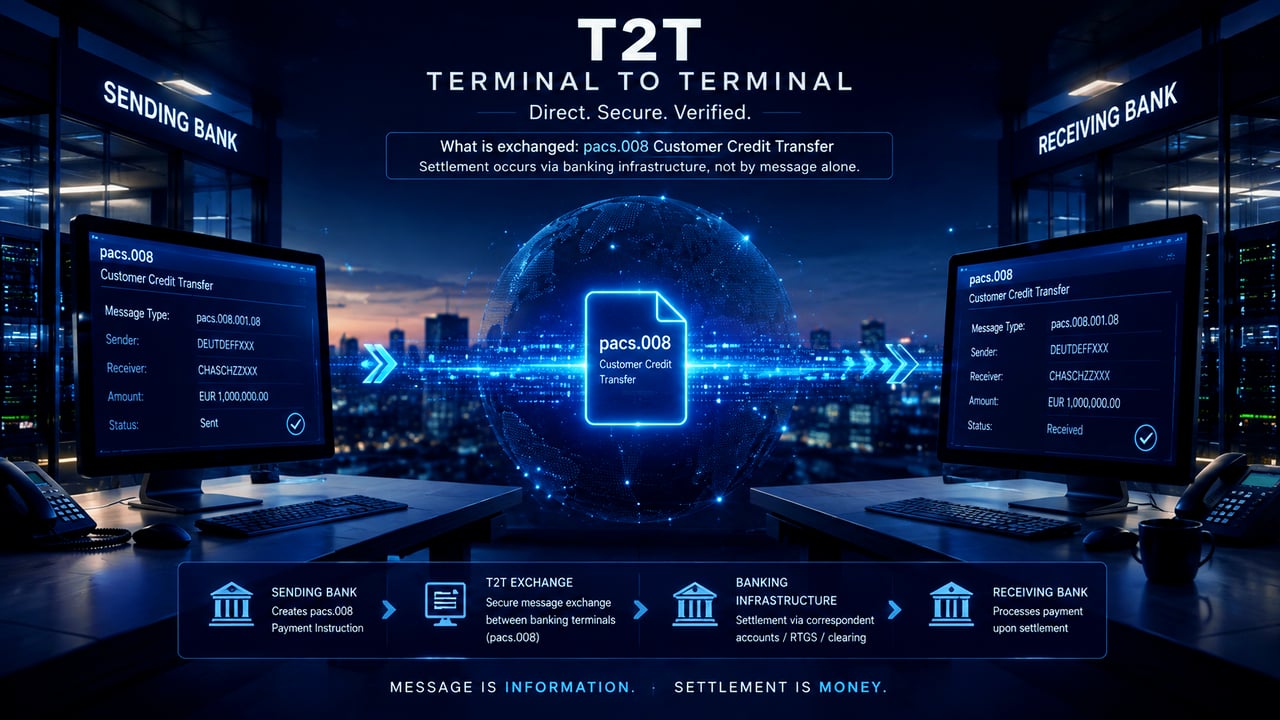
המונח "Terminal-to-Terminal" (T2T) אינו מתאר כשלעצמו מערכת סליקה בנקאית נפרדת. הוא מתייחס בדרך כלל להעברה ישירה של הוראות או הודעות פיננסיות מאומתות מהמסוף או מסביבת התקשורת של המוסד השולח אל אלה של המוסד המקבל. לפיכך ניתן לתאר תקשורת KTT מבחינה תפעולית כ-terminal-to-terminal כאשר שני המוסדות מחליפים ביניהם את ההודעה המאומתת באופן ישיר.
יש להדגיש כי אין לבלבל בין תקשורת מסוף-למסוף לבין סילוק כספים. חיבור מוצלח בין מסופים, שידור הודעה, אישור קבלה, תצוגה על המסך, קוד עסקה או אישור על קליטת נתונים אינם מבססים כי ערך כספי הועבר. הסילוק בפועל חייב להתבצע באמצעות תשתית בנקאית מוכרת, כגון חשבונות נוסטרו/ווסטרו קורספונדנטיים, RTGS, חשבונות סליקה או מנגנון סילוק אחר המקובל על הצדדים. לפיכך, IFB תקבל עסקת KTT או עסקת T2T לכאורה רק כאשר ניתן לאמת באופן עצמאי את המוסד היוזם, והמוסד מסוגל להוכיח הן יכולת שליחת הודעות מאומתות והן נתיב בנקאי תקף ופעיל לסילוק הכספים שבבסיס העסקה.
הדבר עולה בקנה אחד עם ההבחנה שנעשתה קודם לכן בין הוראות תשלום לבין תנועת הכספים בפועל.
חילופי מפתחות KTT
לבנקים ולמוסדות פיננסיים אחרים בלבד
אם ברצונך לדעת עוד על אופן העברת כספים באמצעות KTT ומערכת הבנקאות הקורספונדנטית, אנא צור קשר עם ראש הבנקאות הקורספונדנטית שלנו, מר Amri Elarisse
