הארכיטקטורה של הכסף המודרני
מנגנונים חוץ-מאזניים, יצירת כסף ומסגרת Basel הסופית
תוכן העניינים: 1. כיצד בנקים יוצרים כסף · 2. כאשר התחייבות מותנית הופכת לממשית · 3. כסף של הבנק המרכזי · 4. מינוף סמוי ו-2008 · 5. מסגרת Basel הסופית · 6. רצפת התפוקה ובנקאות הצללים · 7. משמעות הדברים עבור IFB
כאשר חברה מושכת ממסגרת האשראי שלה, הכסף אינו יוצא מכספת. הוא נוצר בהקשת מקש: הבנק רושם הלוואה כנכס ופיקדון כהתחייבות, ושניהם, המאזן שלו והיצע הכסף, גדלים. המרה זו של התחייבויות חוץ-מאזניות לפוזיציות מאזניות היא המנוע של יצירת האשראי המודרנית, ומסגרת באזל הסופית (הידועה בשם באזל IV, או שלב הסיום של Basel III בארצות הברית) בוחנת אותה לעומק יותר מכל כלל בדור האחרון.
המשמעות חורגת מעבר לחשבונאות. לפי הדוח של מועצת היציבות הפיננסית מדצמבר 2025, תיווך פיננסי חוץ-בנקאי גדל ל-256.8 טריליון דולר, 51% מהנכסים הפיננסיים העולמיים, וקשריו עם הבנקים נבחנו בבהלה למזומן במרץ 2020, בקריסת Archegos ב-2021 ובמשבר ה-LDI בבריטניה ב-2022. הבנה של האופן שבו חשיפות מותנות הופכות להתחייבויות ממשיות, יוצרות כסף ולעיתים מרכזות סיכון, היא כיום ידע בסיסי לכל משתתף רציני בשוק.
1. כיצד בנקים יוצרים כסף
בשנת 2014 הציג הבנק המרכזי של אנגליה את מה שספרי לימוד רבים עדיין מחמיצים: בנקים מסחריים אינם מעבירים בפשטות את כספי החוסכים ללווים. הם יוצרים כסף באמצעות מתן אשראי. בשנת 2017 ניסח זאת הבונדסבנק הגרמני בבהירות: "בנקים יכולים ליצור כסף חשבונאי באמצעות רישום חשבונאי בלבד".
הרישומים הם סימטריים. ההלוואה היא נכס, תביעה כלפי הלווה; הפיקדון החדש הוא התחייבות, חובה כלפי המפקיד. שני הצדדים גדלים בסכום ההלוואה. אין צורך בפיקדון קודם, ואין עתודה המגבילה את ההלוואה בעת מתנה. בעת פרסום מאמרו של בנק אנגליה, כ-97% מהכסף שהחזיק הציבור הבריטי היו פיקדונות בנקאיים שנוצרו בדרך זו ולא שטרות ומטבעות.
מסגרת אשראי מחייבת היא אפוא כסף חבוי: הוא עדיין אינו קיים, אך מופיע ברגע שהלווה מושך. התחייבויות שלא נוצלו בבנקים בארצות הברית מגיעות לכמה טריליוני דולרים, וכל אחת מהן היא תוספת פוטנציאלית להיצע הכסף, בהתאם להתנהגות הלווה ולתנאי המסגרת. במרס ואפריל 2020 משכו חברות כחצי טריליון דולר ממסגרות האשראי שלהן בתוך שבועות ספורים. לא היה זה כסף קיים שהחליף ידיים; אלו היו פיקדונות חדשים, שנוצרו כאשר התחייבויות חוץ-מאזניות הפכו להלוואות מאזניות.
2. כאשר המותנה הופך לממשי
ההמרה מתבצעת באמצעות מספר ערוצים, ולכל אחד מהם סיכון משלו ויחס רגולטורי משלו.
משיכות. כאשר לווה מושך ממסגרת מתחדשת, התחייבות שנחשפה רק בביאורים הופכת להלוואה במאזן, בצירוף פיקדון חדש. בשנים 2008–09 עלו ההלוואות המסחריות והתעשייתיות במאזני הבנקים בארצות הברית בעוד הלוואות חדשות ירדו, בעיקר משום שלווים משכו ממסגרות קיימות.
ערבויות. כתב אשראי עומד או ערבות פיננסית נותרים התחייבות מותנית עד שהלקוח נכנס להפרה והמוטב מממש אותם. או אז הבנק משלם, רושם חוב לקבל בעל ערך לא ודאי מהלקוח שנכנס להפרה, וזקוק למזומנים או לאשראי חדש לשם כך.
נגזרים. תקני IFRS ו-US GAAP כבר מציגים נגזרים במאזן בשווי הוגן. הרגולציה מוסיפה שני מדדים: עלות החלפה (שערוך לשוק של היום) וחשיפה עתידית פוטנציאלית על פני יתרת חיי החוזה. מרווח שינויים יומי הופך חשיפה פוטנציאלית למזומן; מרווח התחלתי יוצר עמדות ביטחונות במאזן.
מקדמי המרת אשראי. לצורכי הון, הרגולטורים מתרגמים סכומים חוץ-מאזניים לחשיפות שוות ערך לאשראי באמצעות מקדמי המרת אשראי (CCF) שנקבעו. המסגרת הסופית מכיילת אותם מחדש כדלקמן:
| פריט חוץ-מאזני | מקדם המרת אשראי |
|---|---|
| התחייבויות הניתנות לביטול ללא תנאי | 10% |
| התחייבויות כלליות | 40% |
| כתבי אשראי לסחר לטווח קצר | 20% |
| התחייבויות מותנות הקשורות לעסקה | 50% |
| תחליפי אשראי ישירים (SBLC, ערבויות) | 100% |
| כל חשיפות האיגוח | 100% |
שני שינויים בולטים. התחייבויות הניתנות לביטול ללא תנאי, שנשאו בעבר 0%, נושאות כעת 10%, שכן בנק שרשאי על פי דין לבטל מסגרת אשראי אינו יכול לעיתים קרובות לעשות זאת הלכה למעשה מבלי לפגוע ביחסים עם הלקוח או להפר כללי הגנת צרכן. התחייבויות אחרות נושאות שיעור אחיד של 40%, תחת 20% (עד שנה) ו-50% (מעל שנה) בעבר, כיול שנגזר מתקופות משבר שבהן משיכות האשראי עלו בהרבה על ההנחות הקודמות.
3. כסף מבנק מרכזי
בנקים מרכזיים יוצרים כסף בדרך שונה, אף שהמערכות משולבות זו בזו באמצעות יתרות הרזרבה והמדיניות המוניטרית. כאשר בנק מרכזי רוכש אגרות חוב ממשלתיות מקרן פנסיה במסגרת הרחבה כמותית, מתרחשים שני דברים: הבנק של קרן הפנסיה מזכה את חשבונה בפיקדון חדש (כסף במובן הרחב), והבנק המרכזי מזכה את הבנק ביתרות רזרבה (בסיס הכסף). המאזן של הבנק המרכזי גדל בשני הצדדים. יתרות הרזרבה החדשות אינן מתרבות באופן מכני להלוואות חדשות; הן יתרות סליקה בין בנקים. כפי שמנסח זאת ה-ECB, הוא "אינו מדפיס בפועל שטרות כסף חדשים כדי לרכוש נכסים אלה, אלא יוצר כסף באופן אלקטרוני בצורת יתרות רזרבה בנקאיות".
ההבחנה חשובה מבחינה רגולטורית. כסף של הבנק המרכזי אינו נושא סיכון כשל במטבע שלו. כסף של בנק מסחרי הוא תביעה כלפי מוסד שיכולת הפירעון שלו תלויה בתיק האשראי, בהון ובמימון שלו. ביטוח פיקדונות ודרישות הון קיימים כדי להבטיח שפיקדונות בבנקים מסחריים יישארו ניתנים להמרה לכסף של הבנק המרכזי בשער פארי.
4. מינוף נסתר ולקחי 2008
"מינוף סמוי" מתאר מבנים חוץ-מאזניים השומרים על רמת מינוף מדווחת נמוכה, בעוד הסיכון מצטבר ומתגלה רק בתנאי לחץ. לפני 2008, כלי השקעה מובנים (SIVs) מימנו נכסים בהיקף של כ-400 מיליארד דולר, הקשורים ברובם למשכנתאות, על בסיס הון מצומצם, תוך מימון נכסים לטווח ארוך באמצעות ניירות ערך מסחריים מגובי נכסים לטווח קצר. כאשר שוק זה קפא לאחר ש-BNP Paribas השעתה את פעילותן של שלוש קרנות ב-9 באוגוסט 2007, נאלצו הבנקים נותני החסות להחזיר את הנכסים למאזניהם, מהלך שצרך הון דווקא כשהיה נחוץ ביותר. יחס המינוף של Lehman Brothers עלה על 30 ל-1 לפני קריסתה. לכך תרמו שינוי שערכה ה-SEC בכללי ההון נטו ב-2004, וכן החזקות בנגזרים ובמשכנתאות שטשטשו את חשיפותיה. הלקח: מינוף המוסתר מחוץ למאזן חוזר אל נותן החסות ברגע הגרוע ביותר האפשרי.
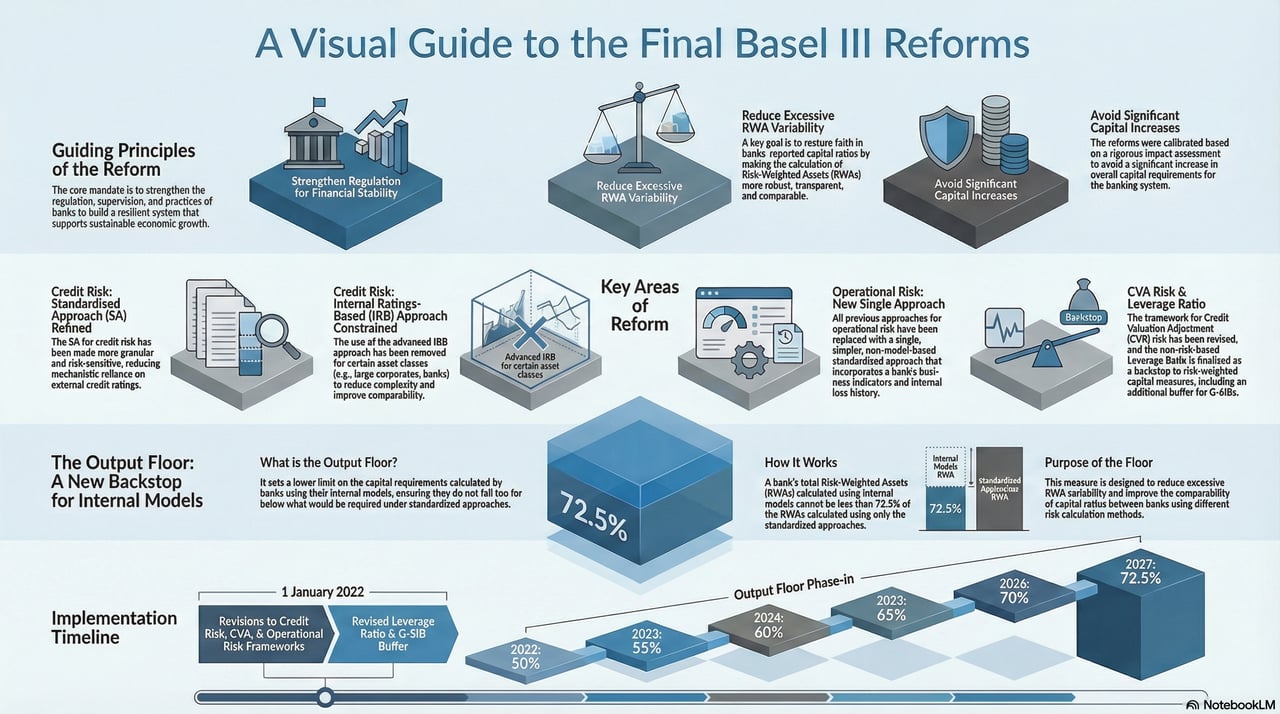
הכללים של ימינו מגיבים על כמה חזיתות. יחס המינוף של באזל III קובע רף מינימום שאינו מבוסס סיכון של 3% הון רובד 1 ביחס לחשיפות מאזניות וחוץ-מאזניות, כאשר פריטים חוץ-מאזניים מומרים בשיעור שלא יפחת מ-10%. בנקים בעלי חשיבות מערכתית גלובלית מחזיקים מרווח מינוף נוסף בשיעור של מחצית מהיטל ה-G-SIB המבוסס סיכון שלהם. רצפת הפלט מגבילה את מידת ההפחתה שמודלים פנימיים יכולים להשיג בנכסי סיכון משוקללים, וכללי האיחוד מונעים מיוזמים להשאיר ישויות ייעודיות מחוץ למאזן תוך שמירה על שליטה או חשיפה.
5. מסגרת באזל הסופית
מסגרת זו, שהיא רשמית השלמת הסדרת Basel III, מהווה את ההתאמה הרחבה ביותר של כללי ההון מאז שנת 2010. אם Basel III המקורי היה תיקון חירום, הרי שזהו עדכון של תקנות הבנייה, המושתת על ניסיון של עשור לגבי המקומות שבהם מתרכזת המצוקה והדרכים שבהן היא מתפשטת. בארצות הברית הרשויות הגישו מחדש את הצעתן בחודש מרץ 2026; הכלל הסופי עדיין תלוי ועומד.
סיכון אשראי. השימוש במודלים פנימיים מוגבל לטובת גישה תקנית רגישה יותר לסיכון:
- חשיפות לבנקים אינן זוכות עוד למשקל אחיד. במקום שבו לא ניתן להשתמש בדירוגים חיצוניים, בנקים מדורגים בדרגות A, B או C בהתאם להלימות ההון ולעמידה בדרישות כריות ההון; בנקים בדרגה A בעלי הון איתן זוכים למשקלים נמוכים יותר.
- נדל"ן – המשקולות תלויות ביחס ההלוואה לשווי הנכס, ושונות בהתאם לשאלה אם ההחזר תלוי באופן מהותי בתזרימי המזומנים של הנכס עצמו.
- חוב נחות ומכשירי הון שאינם הון עצמי נושאים משקל של 150%, לעומת 100% לפי רוב התקנים הקודמים.
סיכון תפעולי. הגישה המתקדמת למדידה (Advanced Measurement Approach) מבוטלת. גישה סטנדרטית אחת משלבת את מחוון העסקים, מדד מבוסס דוחות כספיים להיקף פעילות הריבית, החכירה, הדיבידנדים והעמלות, עם מכפיל ההפסדים הפנימי, המכוון את הדרישה לפי הפסדי הבנק עצמו בעשר השנים הקודמות. בנקים בעלי הפסדים גבוהים יותר מחזיקים הון רב יותר.
סיכון שוק ו-CVA. הסקירה היסודית של תיק המסחר (Fundamental Review of the Trading Book) מחליפה את הערך בסיכון במדד הפסד צפוי מותנה (expected shortfall), המשקף טוב יותר הפסדי זנב בתרחישי קיצון. מסגרת מעודכנת לסיכון התאמת שווי האשראי (CVA) מכסה הפסדים הנובעים משינויים במרווחי האשראי של הצדדים הנגדיים בנגזרים.
6. רצפת התפוקה ובנקאות הצללים
רצפת הפלט. כדי לצמצם את השונות הרחבה בנכסי הסיכון המשוקללים בין בנקים, המסגרת קובעת רצפת פלט: דרישות המחושבות באמצעות מודלים פנימיים אינן רשאיות לרדת מתחת ל-72.5% מהתוצאה הסטנדרטית. לפי לוח הזמנים של באזל, הרצפה מוכנסת בהדרגה החל משנת 2023 ומגיעה ל-72.5% ב-1 בינואר 2028; האיחוד האירופי מיישם תקופת מעבר ארוכה יותר, המגיעה ל-72.5% בשנת 2030.
בנקאות צל. מתווכים שאינם בנקים מבצעים המרת אשראי ומועדי פירעון ללא גישה פורמלית לנזילות של הבנק המרכזי, ונותרים מקור לשבריריות. האשראי הבנקאי וקווי האשראי המחויבים לגופים אלה גדלו במידה ניכרת בעשור האחרון, ויצרו ערוצים שדרכם יכול לחץ לעבור בשני הכיוונים. המסגרת מחייבת בנקים להחזיק הון הולם כנגד גיבויי הנזילות וקווי האשראי שהם מעניקים, כדי שמשיכה המונית במגזר בנקאות הצל לא תערער את יציבות הליבה.
7. משמעות הדבר עבור IFB
עבור IFB כללים אלה הם מפרט, ולא מכשול. כאשר המינוף התאגידי גבוה, שינויי ריבית משפיעים בעוצמה רבה יותר על ההשקעות במשק כולו, ועל הנזילות וההון של הבנק להיות מסוגלים לספוג זאת. אנו מיישמים בדיקת נאותות קפדנית ואת תקני ההון של באזל כדי שנוכל לתמוך בלקוחותינו לאורך כל המחזור הכלכלי.
המסגרת דורשת קבלת החלטות, ולא ציות מכני:
- הקצאת הון הופכת לחשובה יותר, שכן רצפת התפוקה מגבילה את התועלת הנובעת ממודלים פנימיים.
- מודל עסקי: דרישות הון שונות משנות את התמחור היחסי של האשראי.
- סיכון תפעולי מחייב איסוף וניתוח טובים יותר של נתוני הפסדים.
- חשיפה לגופים שאינם בנקים מחייבת בדיקת נאותות מעמיקה יותר ככל שהפיקוח הרגולטורי מתהדק.
בקצרה. אם Basel III היה קוד הבטיחות של גורד שחקים, המסגרת הסופית היא הבדיקה המוודאת שהיסודות עבים באותה מידה בכל קומה, לרבות בחלקים הנסתרים שבהם חסכו בעבר בונים מסוימים. המרת התחייבויות חוץ-מאזניות לפוזיציות מאזניות היא האופן שבו הבנקאות המודרנית יוצרת כסף, ובתנאי לחץ, האופן שבו סיכון סמוי הופך למוחשי. ההיגיון של המסגרת פשוט: על המינוף להיות גלוי ולא מוסתר; על ההון להיות מוכח ולא רק מדומה במודלים; ועל הקשרים עם גופים שאינם בנקים להיות מנוהלים במפורש. IFB משלב עקרונות אלה בתכנונו, בתיאבון הסיכון שלו ובהקצאת ההון שלו.