מדיניות למניעת הלבנת הון (AML) והכרת הלקוח (KYC)
אושר על ידי: ועד המנהלים
1. מטרה והיקף
מדיניות זו מגדירה את מסגרת הציות של International Finance Bank LTD (IFB) בתחום מניעת הלבנת הון (AML) והכרת הלקוח (KYC). היא מבטיחה עמידה בדינים ובתקנות לאומיים ובינלאומיים, לרבות, בין היתר:
- הנחיות ה-AML של האיחוד האירופי (5AMLD, 6AMLD) ומיום 10 ביולי 2027 תקנת מניעת הלבנת ההון (EU) 2024/1624
- חקיקת איסור הלבנת הון של אנג'ואן, איחוד האיים קומורו, לרבות חוק הלבנת הון (מניעה) 008/2005
- המלצות Financial Action Task Force (FATF)
- תקנים שוויצריים, ליכטנשטייניים ובין-לאומיים רלוונטיים
המדיניות חלה על כל העובדים, נושאי המשרה, היועצים, המתווכים וספקי השירותים הפועלים בשם IFB.
2. יעדים
מטרות מדיניות זו הן:
- למנוע ניצול לרעה של תשתית החברה לביצוע פשיעה פיננסית.
- זיהוי ואימות זהות הלקוחות בגישה מבוססת סיכון.
- ניטור, חקירה ודיווח על פעילות חשודה.
- ביסוס מסלול ביקורת בר-הגנה עבור רגולטורים וצדדים נגדיים.
- לקיים תרבות של אפס סובלנות כלפי הלבנת הון ומימון טרור.
3. בדיקת נאותות לגבי הלקוח (CDD)
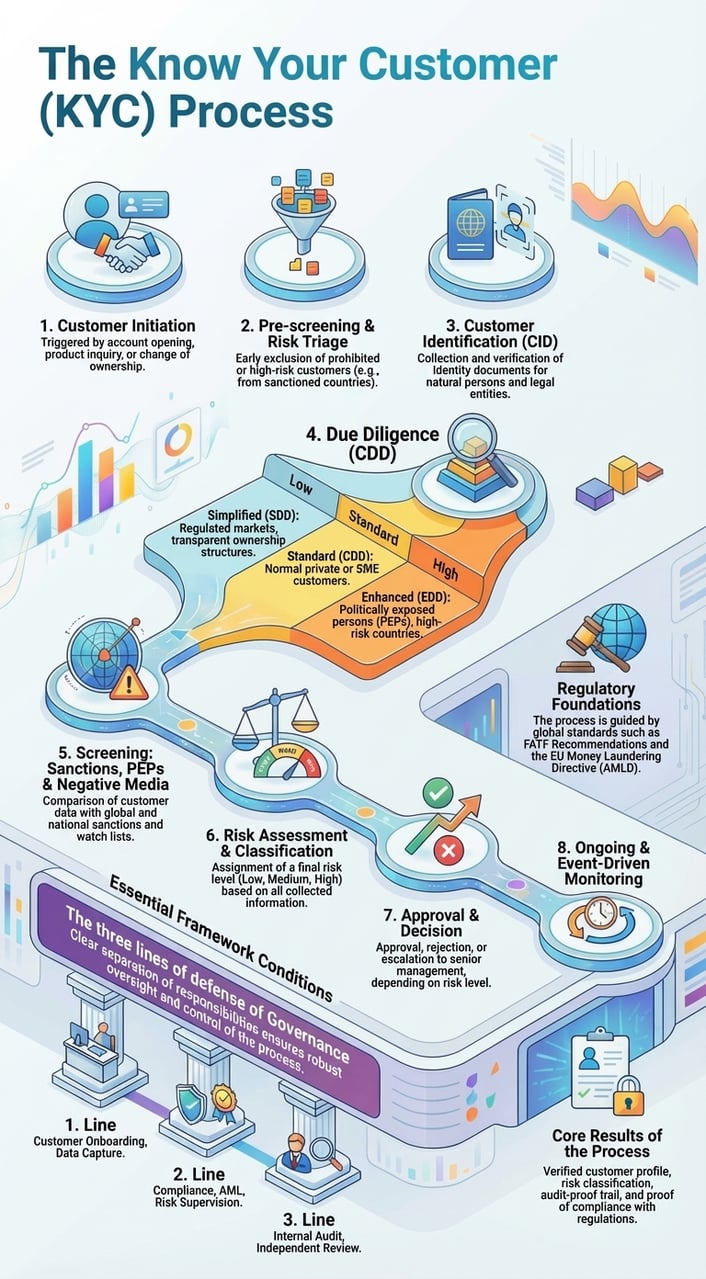
IFB יסווג לקוחות לשלושה סוגים עיקריים: אנשים פרטיים, ישויות משפטיות ומתווכים (כגון נאמנים, סוכנים, דירקטורים נומינליים). חובות CDD הבאות חלות:
- בדיקת נאותות בסיסית ללקוח (CDD): מסמכי זהות ומטרת מערכת היחסים.
- בדיקת נאותות מוגברת (Enhanced CDD): חלה על לקוחות בסיכון גבוה, ודורשת מקור הכספים (SoF), מקור העושר (SoW) וניטור מוגבר.
- בדיקת נאותות שוטפת של הלקוח (CDD): סקירות בזמן אמת וסקירות תקופתיות בהתאם לדירוג הסיכון.
4. תוכנית הכר את הלקוח שלך (KYC)
תוכנית KYC תכלול:
- איסוף ואימות של מסמכי זיהוי (למשל דרכון, חשבונות שירותים)
- אימות הבעלות והשליטה (למשל הצהרות UBO, פנקסי בעלי מניות)
- שימוש בשירותי אימות חיצוניים (IDNow, World-Check, Refinitiv)
- סינון מול רשימות סנקציות בינלאומיות ומאגרי PEP
- קליטה בווידאו באמצעות ועידת וידאו של ציות ב-Zoom, וייחוס ארנק במקרה של חשיפה לנכסים קריפטוגרפיים
5. גישה מבוססת סיכון (RBA)
הלקוחות יוערכו על בסיס משוקלל סיכון. דירוג הסיכון יביא בחשבון את:
- תחום השיפוט של ההתאגדות/המגורים
- אופי הפעילות העסקית
- היקף העסקאות ותדירותן
- חשיפה ציבורית (מעמד PEP)
- מעורבות של נכסי קריפטו או מבנים חוץ-טריטוריאליים
6. בדיקת נאותות מוגברת (EDD)
EDD ייושם על:
- אנשים הנושאים במשרה ציבורית בכירה (PEPs)
- אזורים גיאוגרפיים בסיכון גבוה (בהתאם לרשימות FATF/EU)
- מבני בעלות מורכבים (למשל קרנות הקדש ונאמנויות)
- ישויות המחזיקות נכסי קריפטו בהיקף ניכר או משתמשים בארנקים ללא שמירת נכסים
אמצעי EDD כוללים אימות מעמיק של מקור הכספים ומקור העושר, ראיונות ציות, אישור ברמת הדירקטוריון וביקורות חיצוניות תקופתיות.
7. ניטור ודיווח
על החברה:
- יש לנטר תזרימי עסקאות לאיתור חוסר עקביות או סטייה מהתנהגות צפויה.
- סימון חריגות כגון פיצול פעולות (structuring), ריבוד (layering) או עסקאות הכרוכות בכתובות בסיכון גבוה.
- יש להגיש דיווחים על פעילות חשודה (SAR) ליחידת המודיעין הפיננסי המוסמכת ללא דיחוי.
- יש לשמור תיעוד של כל ההסלמות, החקירות והדיווחים.
8. ניהול רישומים
IFB ישמור תיעוד למשך חמש שנים לפחות. תיעוד זה כולל:
- תיקי KYC ומסמכים תומכים
- יומני עסקאות והערות ציות
- אישורים ותקשורת פנימיים
- דוחות ביקורת חיצונית והתכתבויות
9. הדרכה והעלאת מודעות
כל העובדים יעברו:
- הכשרה ראשונית בנושאי AML/KYC עם הקליטה לעבודה
- קורסי רענון שנתיים הכוללים עדכונים ברגולציה, בטיפולוגיות ובאכיפה
- הכשרות נקודתיות בעקבות שינויים רגולטוריים או אירועים פנימיים
10. ממשל תאגידי ופיקוח
המנהל הכללי מינה את:
- קצין דיווח על הלבנת הון (MLRO)
- קצין ציות
אנשים אלה יהיו אחראים ליישום השוטף, לביקורות, להכשרת העובדים ולקשר עם הרגולטורים.
עם RegMantle
נספח א': מטריצת דירוג סיכון לקוחות
IFB מפעיל מערכת ניקוד רב-גורמית להערכת רמת הסיכון של כל לקוח. הציונים קובעים את עוצמת בדיקת הנאותות והניטור.
| גורם סיכון | נמוכה (1) | בינונית (2) | גבוה (3) | ציון |
|---|---|---|---|---|
| שיפוט | האיחוד האירופי/ה-EEA, הרשימה הלבנה של FATF | מדינה החברה ב-FATF שאינה חברה באיחוד האירופי | מדינה ברשימה השחורה של FATF / מדינה שלישית בסיכון גבוה | [1–3] |
| סוג הלקוח | אדם טבעי, תושב EU | ישות משפטית, מבנה ידוע | נאמנות/קרן או מיופה כוח (Nominee) | [1–3] |
| היקף העסקאות | פחות מ-50,000 €/שנה | €50,000 – €250,000 | > €250,000 | [1–3] |
| מקור הכספים | משכורת, העברה בנקאית | קריפטו, ברוקראז' | בלתי ניתן לאימות / עתיר מזומנים | [1–3] |
| חשיפת PEP | אין | עקיף/קשור | נושא משרה ישיר / בכיר | [1–3] |
| פעילות עסקית | סיכון נמוך (למשל ייעוץ) | בינוני (למשל מסחר) | סיכון גבוה (למשל קריפטו / מזומן) | [1–3] |
ציון הסיכון הכולל = סכום כל הציונים הבודדים (טווח: 6 עד 18). 6–9: סיכון נמוך · 10–13: סיכון בינוני · 14–18: סיכון גבוה (נדרשת בדיקת נאותות מוגברת).
נספח ב': תבנית דוח על פעילות חשודה (SAR)
תבנית זו תשמש באופן פנימי לתיעוד ולדיווח על עסקאות או התנהגויות חשודות.
- קצין דיווח: _________________________
- תאריך הדוח: ___________________________
- מזהה לקוח / שם: __________________________
- מהות החשד (יש לסמן אחד או יותר):
□ פיצול עסקאות (Structuring / Smurfing)
□ דפוס עסקאות חריג
□ מקור כספים בלתי עקבי
□ שימוש במטבעות פרטיות או במיקסרים
□ מעורבות של מדינה בסיכון גבוה
□ סירוב לספק KYC/EDD
- תיאור הפעילות: ________________________
• רמת סיכון: □ נמוכה □ בינונית □ גבוהה
• נדרשת הודעה חיצונית: □ כן □ לא
• אם כן, הדוח נשלח אל: FIU / אחר: __________
• תאריך ההגשה: ___________________________
• מסמכים תומכים מצורפים: □ כן □ לא
• חתימת MLRO: ____________________________
נספח ג': ייחוס ומעקב אחר ארנקי קריפטו
כדי לציית להמלצה 16 של FATF (“כלל הנסיעה”) ולציפיות הסקירה ההדדית של MONEYVAL, IFB מבצע ייחוס, איתור וניתוח של כל הארנקים הדיגיטליים המשמשים בעסקאות לקוח משמעותיות.
נהלים עיקריים:
- אימות בעלות – יש לקשר ארנקים ללקוח באמצעות הודעה חתומה, עסקת בדיקה או הוכחה אחרת הניתנת לאימות לשליטה בארנק.
- ניתוח בלוקצ'יין – שימוש ב-Chainalysis, ב-TRM Labs או בכלי מקביל להערכת ציוני סיכון של ארנקים, תזרימים היסטוריים וחשיפה לשירותים בלתי חוקיים.
- נתוני Travel Rule – IFB מתעד את פרטי המעביר והנהנה, כתובות הארנקים וחותמות הזמן בהעברות של נכסי קריפטו כנדרש בתקנה (EU) 2023/1113, החלה בין ספקים ללא סף מינימלי; העברות העולות על EUR 1,000 אל ארנקים בניהול עצמי או מהם מחייבות אימות שהארנק בבעלות הלקוח או בשליטתו.
- בקרות ארנק קר – ככל שהדבר רלוונטי, IFB מבטיחה כי נכסים יועברו אך ורק לארנקים ברשימה לבנה או בעלי מיתוג לבן.
- ייחוס מחדש מתמשך – אימות חוזר מופעל עם שינויים בפעילות הארנק, בהסרת לקוח (offboarding) או בהתראות ציות.
כל הנתונים הקשורים לארנק נשמרים למשך 5 שנים לפחות, בהתאם ל-GDPR ולחובות שמירת הרישומים החלות מכוח דיני AML.
מדיניות הכר את הנפרע (KYP)
אושר על ידי: ועד המנהלים
1. מטרה ותחולה
מדיניות הכר את הנמען (Know Your Payee, KYP) זו מתווה את הנהלים שמיישם IFB כדי להבטיח שכל התשלומים היוצאים, הוצאות הכספים וההעברות יופנו למוטבים לגיטימיים, מאומתים ועומדים בדרישות הציות. מטרת המדיניות לצמצם סיכונים הקשורים להתחמקות מסנקציות, הונאה, מימון טרור ופעילות בלתי חוקית אחרת.
מדיניות זו חלה על כל התשלומים שמבצע IFB, לרבות אך לא רק:
- תשלומים לספקים ולקבלנים
- החזרים ללקוחות ועמלות
- סילוקים מקריפטו לפיאט או מפיאט לקריפטו
- הוראות העברת כספים של צד שלישי מטעם לקוחות
2. יעדים מרכזיים
- מניעת העברות לגורמים ברשימה שחורה או כפופים לסנקציות
- יש לוודא את זהות המוטב לפני שחרור הכספים
- יש לאמת את חוקיות עסקו של המוטב ואת פרטי החשבון הבנקאי שלו
- שמירה על מסלול ביקורת מבוסס של אימות תשלומים
- סימון מוטבים בסיכון גבוה לבדיקת נאותות מוגברת (EDD)
3. הליך בדיקת נאותות KYC
יש לאמת את הרכיבים הבאים לפני ביצוע תשלום לצד שלישי:
- זהות הנפרע: שם מלא או שם התאגיד, כפי שאומתו באמצעות תיעוד.
- פרטי בנק או ארנק: שם הבנק, קוד SWIFT/BIC, IBAN או כתובת ארנק קריפטו, מאומתים באמצעות מסמכים תומכים.
- בדיקת סנקציות: הנמען נבדק מול רשימות האיחוד האירופי, האו"ם, OFAC ורשימות רלוונטיות אחרות.
- הצדקה עסקית: מטרת התשלום אושרה באמצעות חשבונית, חוזה או הוראת תשלום החתומים בידי אנשי צוות מורשים.
4. אינדיקטורים לסיכון גבוה
תשלומים לקטגוריות הבאות כפופים לבחינה מוגברת:
- מוטבים הנמצאים בתחומי שיפוט ברשימה השחורה או בסיכון גבוה
- שימוש בארנקים פרטיים או בלתי מוסדרים לסילוק עסקאות קריפטו
- חברות קש או ישויות ללא אתרי אינטרנט פעילים או ללא ממליצים
- בקשות לשינוי מוטב סמוך לפני התשלום
- שימוש במתווכים או בחשבונות תשלום של צד שלישי ללא הצדקה ברורה
5. שיטות לאימות המוטב
בהתאם לסיווג הסיכון, IFB תשתמש באחת או יותר משיטות האימות הבאות:
- אישורי בנק או תעודות בעלות על חשבון
- אימות ארנק באמצעות הודעה חתומה או ייחוס בבלוקצ'יין
- אישור בשיחת וידאו (ליחידים או לישויות חדשות)
- בדיקה הפוכה באמצעות World-Check, Refinitiv ומאגרי ישויות הנתונות לסנקציות
6. שמירת רישומים וביקורת
כל בדיקות KYP חייבות להיות מתועדות ומאוחסנות בתיק התשלום הרלוונטי. IFB שומר רשומות אלה למשך 5 שנים לפחות. ביקורות פנימיות יאמתו את שלמות בדיקות KYP ואת היקפן המלא אחת לחצי שנה.
7. תפקידים ואחריות
- מחלקת הכספים אחראית לבצע בדיקות KYP לפני שחרור תשלומים.
- קצין הציות מפקח על העמידה במסגרת KYP ובוחן כל חריגה.
- יש להיוועץ בממונה על מניעת הלבנת הון (MLRO) בכל מקרה של מוטבים בסיכון גבוה או חשודים.