
תשלומים והעברות
תשלומים מיידיים
מערכות תשלום בזמן אמת (RTP)
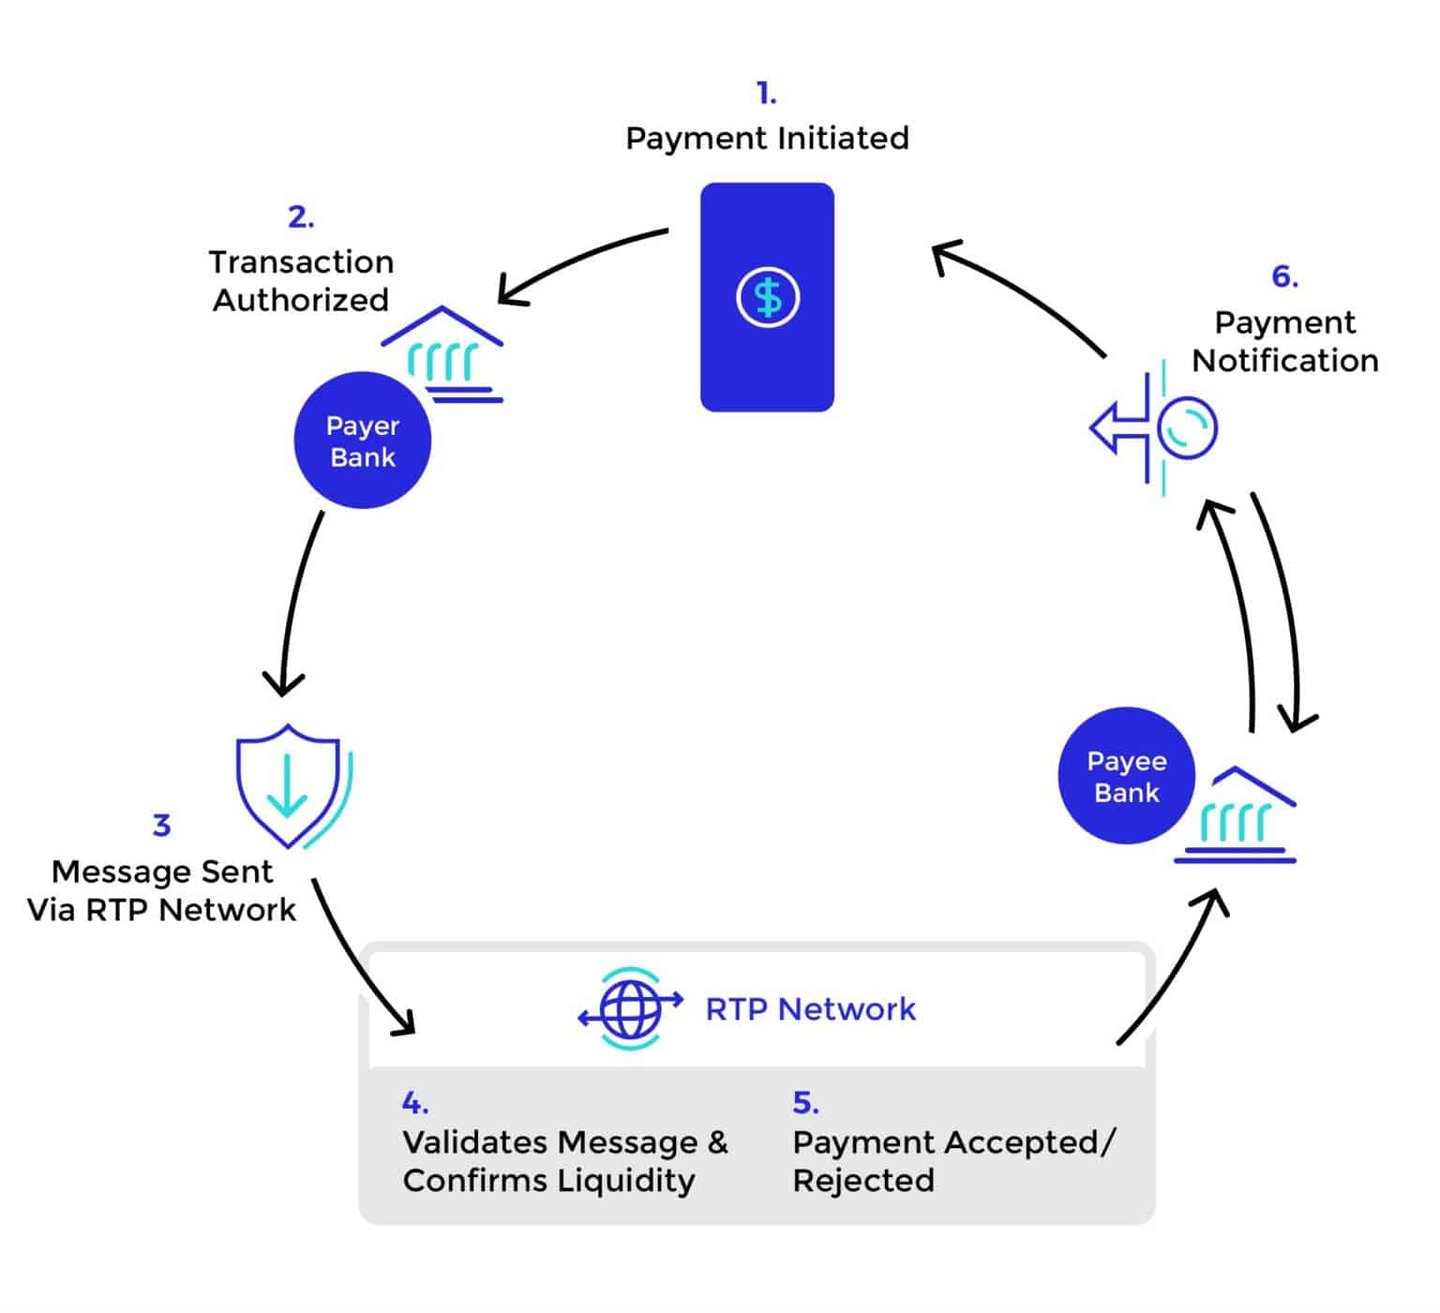
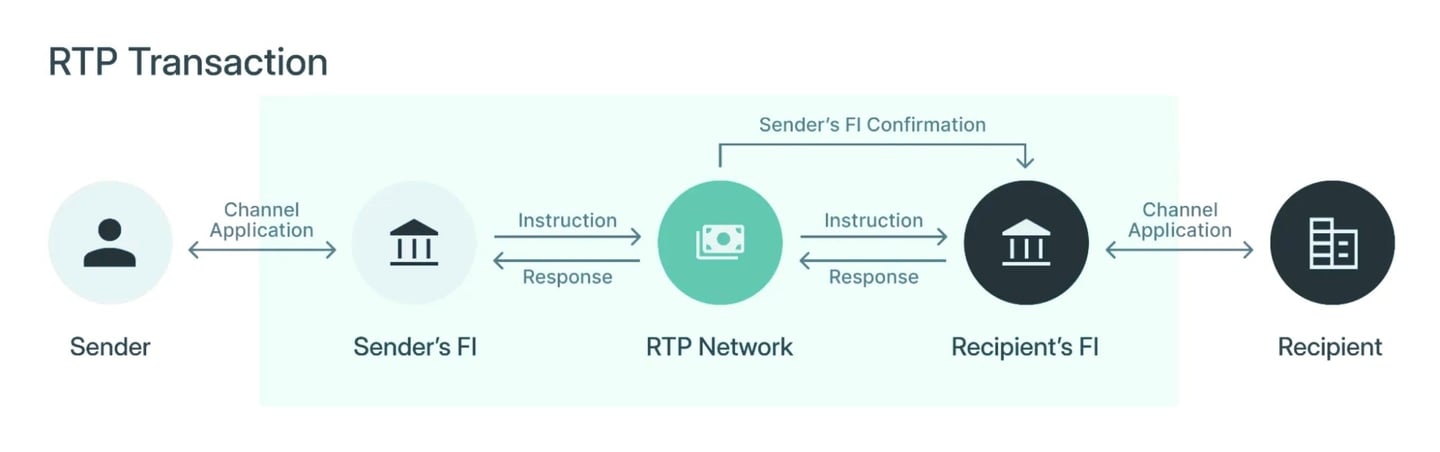
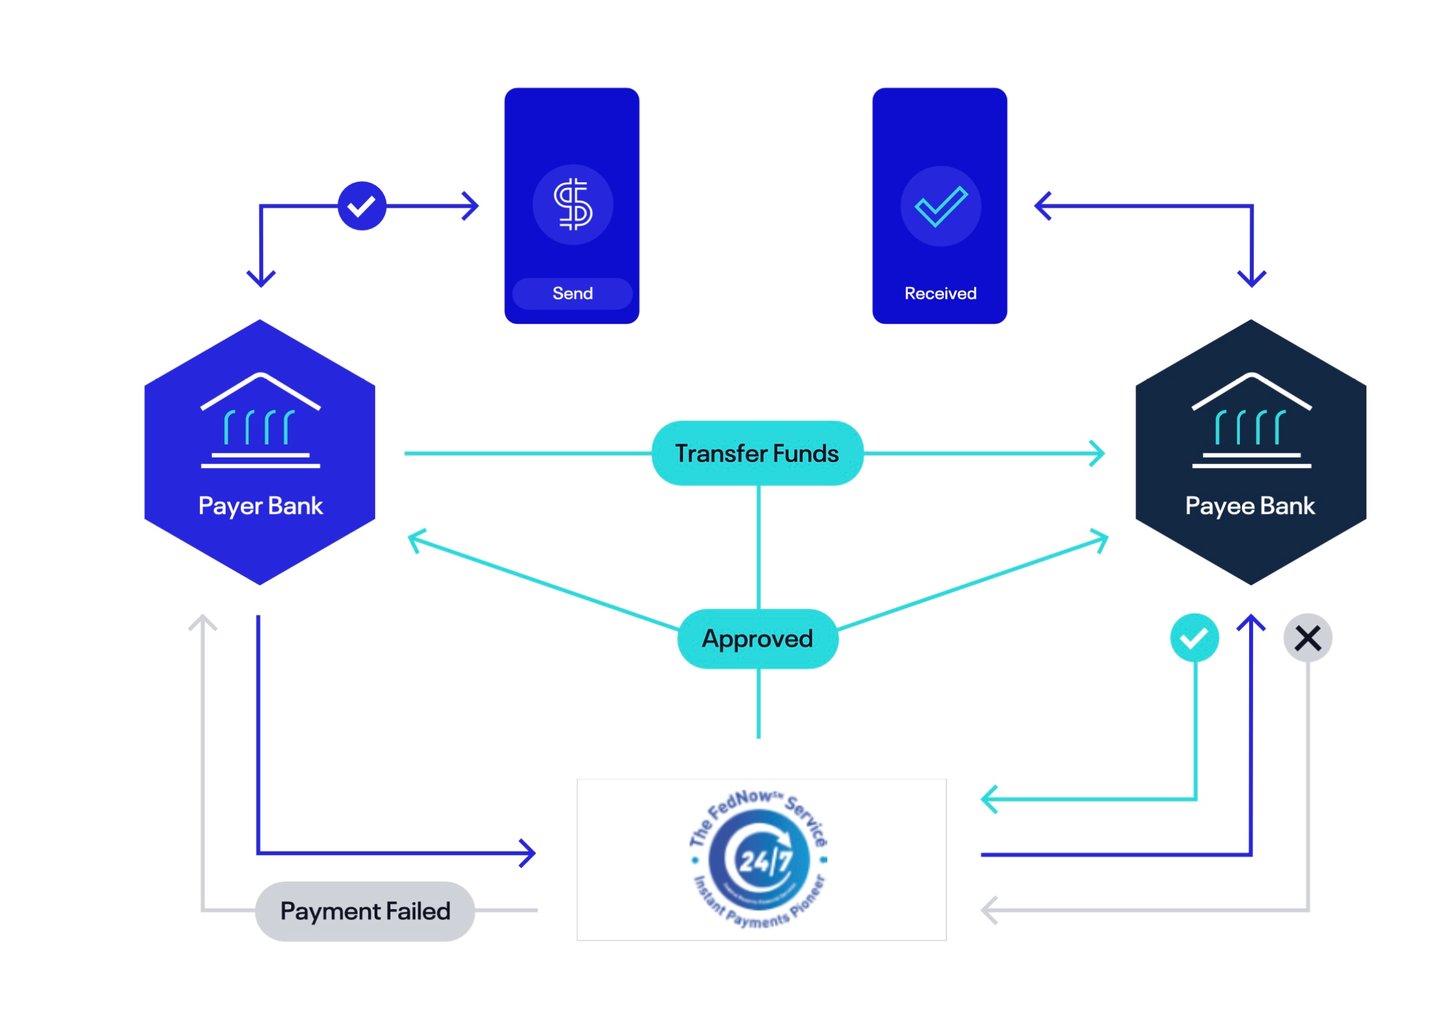
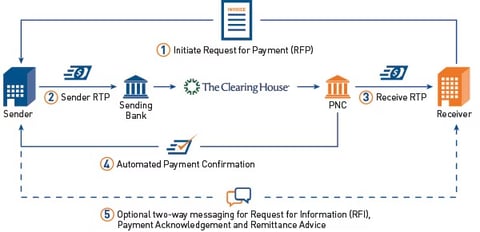
הן מערכות תשלומים אלקטרוניות מתקדמות המאפשרות העברה מיידית וסליקה של כספים בין בנקים ומוסדות פיננסיים. להלן סקירה של אופן פעולתן הטיפוסי:
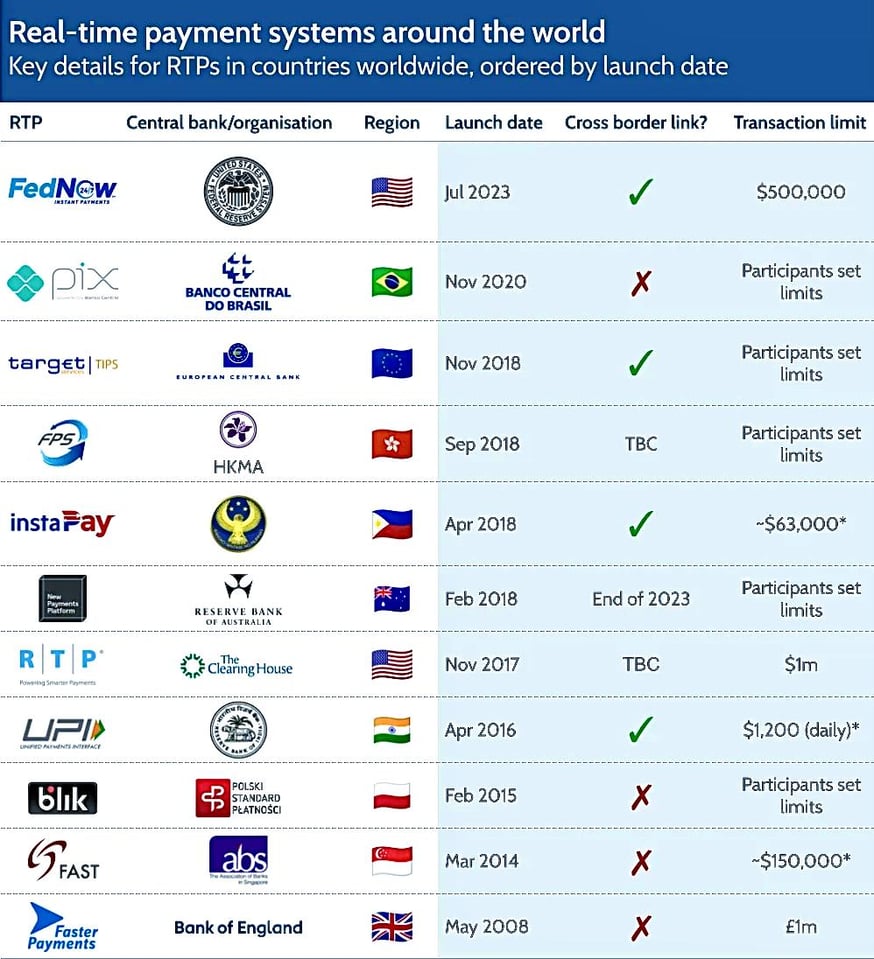
מערכות תשלום בזמן אמת ברחבי העולם
| מערכת | מפעיל | אזור | השקה | מגבלת עסקה |
|---|---|---|---|---|
| FedNow | הפדרל ריזרב | ארצות הברית | יולי 2023 | 10 מיליון דולר (המקסימום ברשת מאז נובמבר 2025) |
| Pix | Banco Central do Brasil | ברזיל | נובמבר 2020 | נקבע על ידי המשתתפים |
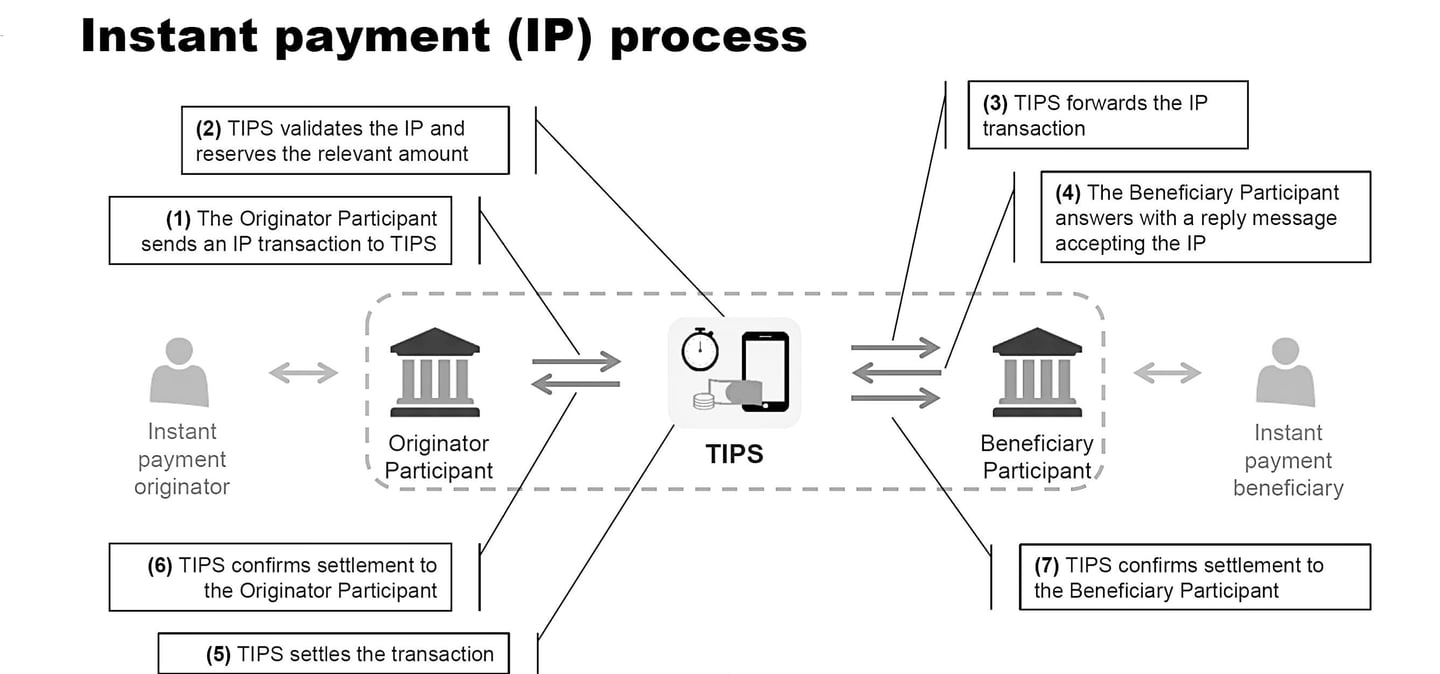
| TARGET Instant Payment Settlement (TIPS) | האירוסיסטם | אזור האירו (וכן SEK, DKK) | נובמבר 2018 | אין ברמת המסגרת |
| FPS | הרשות המוניטרית של הונג קונג | הונג קונג | ספטמבר 2018 | נקבע על ידי המשתתפים |
| InstaPay | Bangko Sentral ng Pilipinas | הפיליפינים | אפריל 2018 | PHP 50,000 |
| New Payments Platform (NPP) | Australian Payments Plus; סילוק על ידי בנק הרזרבה של אוסטרליה | אוסטרליה | פברואר 2018 | נקבע על ידי המשתתפים |
| RTP | The Clearing House | ארצות הברית | נובמבר 2017 | USD 10 מיליון (מאז פברואר 2025) |
| UPI | NPCI | הודו | אפריל 2016 | בדרך כלל INR 100,000 ליום (גבוה יותר עבור קטגוריות מסוימות) |
| BLIK | Polski Standard Płatności | פולין | פברואר 2015 | נקבע על ידי המשתתפים |
| FAST | איגוד הבנקים בסינגפור | סינגפור | מרץ 2014 | SGD 200,000 |
| Faster Payments | Pay.UK (סילוק בבנק אוף אינגלנד) | הממלכה המאוחדת | מאי 2008 | 1 מיליון GBP |
המגבלות הן התקרות המרביות שנקבעו בהסדר נכון לאוקטובר 2026; בנקים רשאים להחיל מגבלות נמוכות יותר.
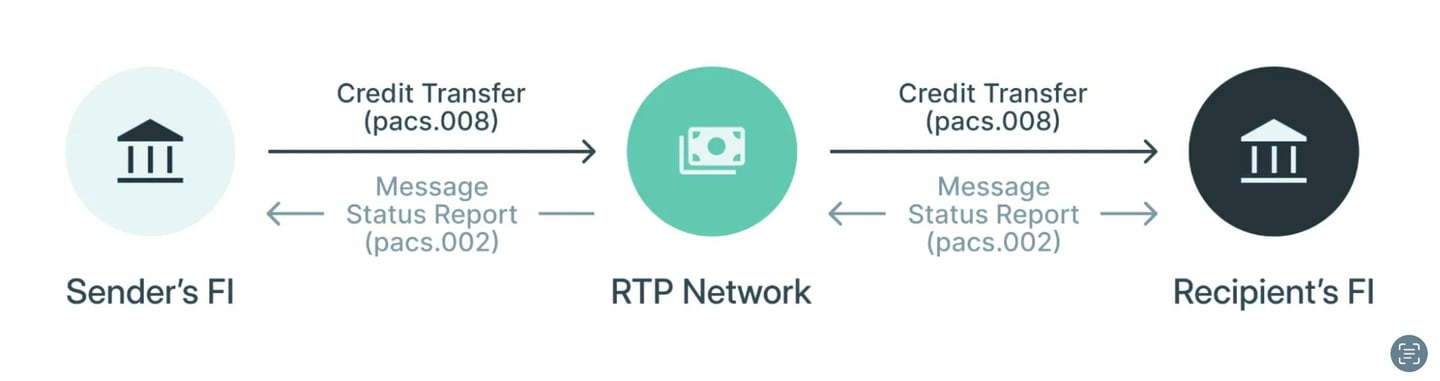
שילוב עם בנקים: מערכות RTP משולבות עם הבנקים באמצעות פרוטוקולי תקשורת מאובטחים וסטנדרטיים. שילובים אלה מאפשרים לבנקים לשלוח ולקבל הוראות תשלום ואישורים אל מערכת ה-RTP וממנה. השילוב נשען לרוב על תקנים בין-לאומיים כגון ISO 20022, המאפשר החלפת נתונים מלאה.
שליחת הוראות תשלום: כאשר לקוח יוזם תשלום, הבנק של השולח ממיר את בקשת העסקה להודעה בפורמט התואם את מערכת ה-RTP. הודעה זו כוללת את כל הפרטים הנדרשים, כגון הסכום, פרטי חשבון המקבל וכל פרט עסקה נוסף.
קבלה ועיבוד של הוראות תשלום: עם קבלת הוראת התשלום מבנקו של השולח, מערכת ה-RTP מאמתת את העסקה. הדבר כולל בדיקות של כיסוי כספי מספיק, זיהוי הונאות והבטחת עמידה בדרישות רגולטוריות.
תקשורת עם הבנק של המקבל: לאחר האימות, מערכת RTP מעבירה את פרטי העסקה לבנקו של המקבל. הדבר נעשה בזמן אמת, ומאפשר עיבוד מיידי.
זמינות מיידית של כספים: אחד המאפיינים המגדירים של מערכות RTP הוא שהבנק של המקבל מזכה את חשבון המוטב באופן מיידי עם קבלת האישור ממערכת ה-RTP. הכספים עומדים לרשות המוטב לשימוש ללא כל עיכוב.
סילוק כספים בין בנקים:
- סליקה תוך-יומית: מערכות RTP מסוימות מסדירות כל תשלום בנפרד בכסף של הבנק המרכזי (למשל FedNow, TIPS ו-NPP); אחרות עוקבות אחר הסכומים נטו שכל בנק משתתף חב, לרוב מול יתרות ממומנות מראש.
- חשבונות בנק מרכזי: בתום תקופת סליקה מוגדרת, העמדות נטו נסלקות באמצעות חשבונות שהבנקים מנהלים בבנק המרכזי. חשבונו של כל בנק מחויב או מזוכה בעמדת הנטו שלו.
- ניהול נזילות: בנקים מנהלים את עמדות הנזילות שלהם במהלך היום כדי להבטיח שיש להם כספים מספיקים לעמידה בהתחייבויות הסילוק שלהם.
אישור והודעה: לאחר עיבוד העסקה, מערכת ה-RTP שולחת הודעת אישור לשני הבנקים. הבנקים מודיעים לאחר מכן ללקוחותיהם (השולח והמקבל) על השלמת העסקה.
ניהול רישומים והתאמות: שני הבנקים מעדכנים את רישומי העסקאות שלהם למטרות חשבונאות והתאמות. הם מבטיחים שכל העסקאות המעובדות באמצעות מערכת RTP משתקפות במדויק במערכותיהם.
לסיכום, מערכת ה-RTP פועלת כמתווכת המאפשרת תקשורת ועיבוד עסקאות בזמן אמת בין הבנקים. תהליך הסליקה, הכולל בדרך כלל חשבונות בבנק המרכזי, מבטיח שעמדותיהם של הבנקים ייוותרו מאוזנות, ובכך נשמרים שלמותה ויציבותה של המערכת הפיננסית.
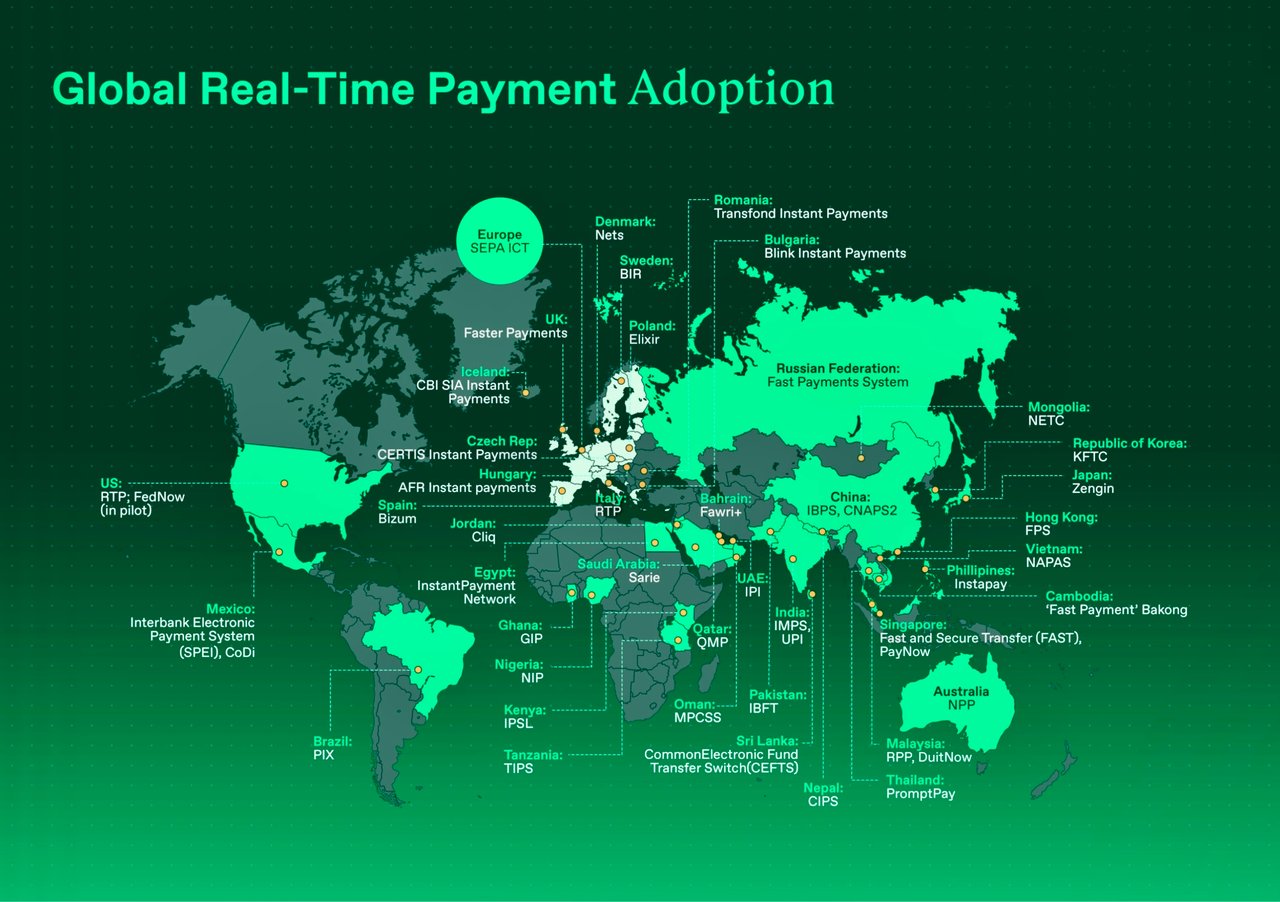
מערכות תשלום בזמן אמת פועלות כיום בעשרות מדינות בכל האזורים.
סקירה של מערכות התשלומים המיידיים המרכזיות והמוכרות בעולם, בצירוף תיאור קצר של כל אחת מהן:
צפון אמריקה
- FedNow Service (ארה"ב): פותח על ידי הפדרל ריזרב, פעיל מאז יולי 2023.
- מערכת התשלומים בזמן אמת (RTP) של The Clearing House (ארה"ב): הושקה ב-2017 ומציעה תשלומים בזמן אמת למוסדות פיננסיים.
- Interac e-Transfer (קנדה): מאפשר ליחידים ולעסקים לשלוח ולקבל כסף באופן מיידי.
אירופה:
- TARGET Instant Payment Settlement (TIPS): מופעלת על ידי האירוסיסטם מאז 2018, ומסלקת תשלומים מיידיים בכסף בנק מרכזי מסביב לשעון.
- UK Faster Payments Service: הושק בשנת 2008 ומאפשר תשלומים כמעט מיידיים בבריטניה.
- SIC (שווייץ): מערכת הסליקה ברוטו בזמן אמת (RTGS) של הבנק הלאומי של שווייץ, הפועלת מאז 1987; תשלומים מיידיים בפרנק שווייצרי מאז אוגוסט 2024.
- Express Elixir (פולין) – מופעלת על ידי KIR מאז 2012, זמינה 24/7.
- BiR (שוודיה) – מערכת התשלומים בזמן אמת של Bankgirot, שהושקה ב-2012.
- Swish (שוודיה) – מערכת תשלומים ניידים המאפשרת העברות מיידיות
- Straksclearing (דנמרק) – סליקה מיידית שהופעלה בידי Nets משנת 2014 ועד 2025, אז עברו התשלומים המיידיים בקרונה ל-TIPS.
אסיה:
- ממשק התשלומים המאוחד של הודו (UPI): מערכת תשלומים בזמן אמת המאפשרת עסקאות בין-בנקאיות.
- IMPS (הודו) – מופעלת על ידי NPCI מאז 2010, זמינה 24/7.
- מערכת התשלומים לבנקאות באינטרנט של סין (IBPS): מופעלת על ידי הבנק העממי של סין מאז 2010 להעברות בין-בנקאיות מקוונות.
- FAST (סינגפור) – הוצגה בשנת 2014; מקושרת ל-PayNow לתשלומים באמצעות מזהה חלופי.
- KFTC (דרום קוריאה) – המכון הקוריאני לטלקומוניקציה פיננסית וסליקה מפעיל את רשת ההעברות הבין-בנקאיות בזמן אמת במדינה.
- מערכת Zengin (יפן) – פועלת מאז 1973, וזמינה 24/7 מאז 2018.
- PromptPay בתאילנד; הוקמה: 2017; ניתן לכוון תשלומים למספר תעודת זהות לאומית או למספר טלפון נייד.
אפריקה:
- Real-Time Clearing (RTC) של דרום אפריקה: מאפשרת עיבוד תשלומים בין-בנקאיים בזמן אמת.
- NIBSS Instant Payments (NIP) של ניגריה: מספקת שירותי תשלום מיידי בין הבנקים בניגריה.
- GhIPSS Instant Pay (גאנה): העברות בין-בנקאיות מיידיות המופעלות על ידי Ghana Interbank Payment and Settlement Systems.
אוסטרליה:
- New Payments Platform (NPP): הושקה ב-2018, מאפשרת העברת כספים מיידית בין בנקים.
אמריקה הלטינית:
- PIX של ברזיל: הושק על ידי הבנק המרכזי של ברזיל, מציע תשלומים מיידיים 24/7.
- SITRAF (ברזיל) – מערכת להעברת כספים המופעלת על ידי Núclea (לשעבר CIP) מאז 2002.
- SPEI (מקסיקו) – מערכת ההעברות הבין-בנקאית של Banco de México, שהוצגה בשנת 2004 ופועלת 24/7.
- TEF (צ'ילה) – העברות בין-בנקאיות מקוונות, זמינות 24/7.
- Transfiya (קולומביה): העברות באמצעות מספר טלפון נייד, המופעלות על ידי ACH Colombia; Banco de la República בונה את המערכת הלאומית להעברות מיידיות Bre-B.
המזרח התיכון:
- CliQ (ירדן): תשלומים מיידיים המופעלים על ידי JoPACC, שניתן לבצע לפי כינוי או מספר טלפון נייד.
- Fawri+ (בחריין): העברות בין-בנקאיות מיידיות המופעלות על ידי BENEFIT מאז 2015.
ארכיטקטורת RTP מבוססת מרכז (Hubcentric)
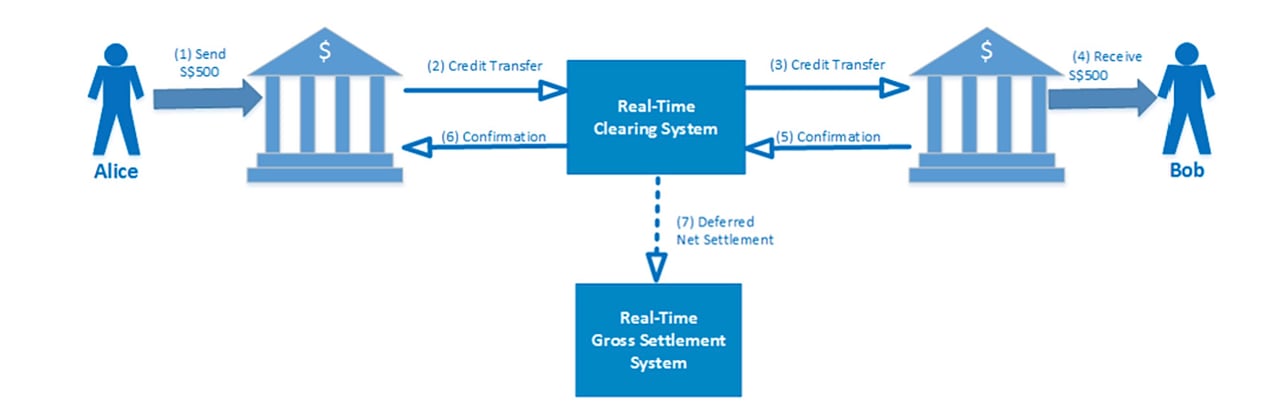
המודל הממוקד-מרכז (hub) הוא הנפוץ ביותר. מודל זה מרכז את תהליך הסליקה בבית הסליקה ופועל במסגרת של זמן אמת כמעט. בדרך כלל הוא כולל רצף בן ארבעה שלבים: ראשית, הבנק היוזם מגיש לבית הסליקה בקשה לתשלום; שנית, בית הסליקה מעביר בקשה זו לבנק המקבל; שלישית, הבנק המקבל שולח לבית הסליקה אישור תשלום; ולבסוף, בית הסליקה מעביר אישור זה לבנק היוזם. תפקידו המכריע של בית הסליקה כולל את אימות העסקאות, חישוב יתרות הסילוק והעברת הוראות התשלום בין הבנקים. עם עיבודה המוצלח של הוראת התשלום, בנקי המוטבים רושמים את העסקה ומעדכנים את חשבון המוטב. כמו כן, בנקי המשלמים רושמים את העסקה ומעדכנים את חשבון המשלם לאחר קבלת אישור התשלום. הסילוק במודל זה מבוצע בדרך כלל על בסיס סילוק נטו נדחה, הנערך מספר פעמים ביום כדי להפחית סיכוני צד נגדי.
יש לציין כי מודל זה בא לידי ביטוי ביישום ברשת התשלומים FAST של סינגפור ובמערכת Faster Payment System של בריטניה.
ארכיטקטורת RTP מבוססת RTGS
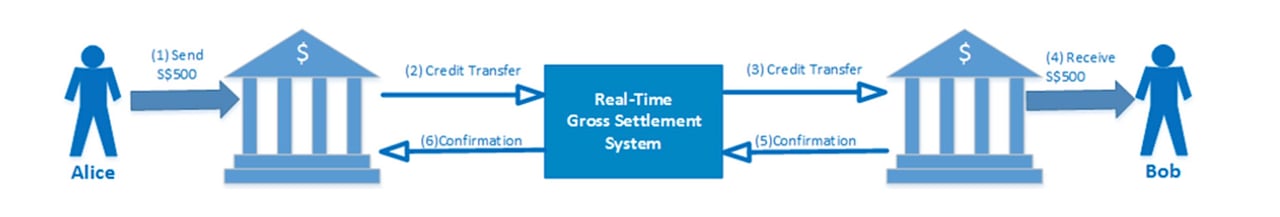
כמתואר בסעיף הקודם, מערכת התשלומים בזמן אמת (RTP) מנוגדת למנגנון התשלומים הסיטוני המכונה מערכת סילוק ברוטו בזמן אמת (RTGS). בשונה מ-RTP, המסלקת בדרך כלל עסקאות על בסיס סילוק נטו נדחה לפחות אחת ליום באמצעות מודל ריכוזי, מסגרת RTGS מותאמת בחלק מהמדינות לטפל הן בעסקאות בערך נמוך והן בעסקאות בערך גבוה. התאמה זו עשויה לנבוע מהיקפי תשלומי קמעונאות צנועים או כתוצאה ממסלול התפתחותה של המערכת.
דוגמה בולטת למודל זה היא מערכת SIC של שווייץ, המשתמשת ב-RTGS לניהול תשלומי קמעונאות ותשלומים בסכומים גבוהים כאחד. באופן דומה, מערכת Zengin ביפן מעבדת עסקאות בערך גבוה ובערך נמוך כאחד בתשתית הסליקה עצמה. במערכת זו העסקאות מופרדות לפי ערכן: עסקאות בסך 100 מיליון JPY ומעלה מנותבות דרך RTGS, ואילו עסקאות מתחת לסף זה מעובדות באמצעות מערכת סילוק נטו נדחה (DNS). דוגמה נוספת היא SPEI של מקסיקו, המבצעת קיזוז רב-צדדי במרווחים של מספר שניות לעיבוד תשלומים בערך גבוה ותשלומי קמעונאות כאחד.
ארכיטקטורת RTP מבוזרת
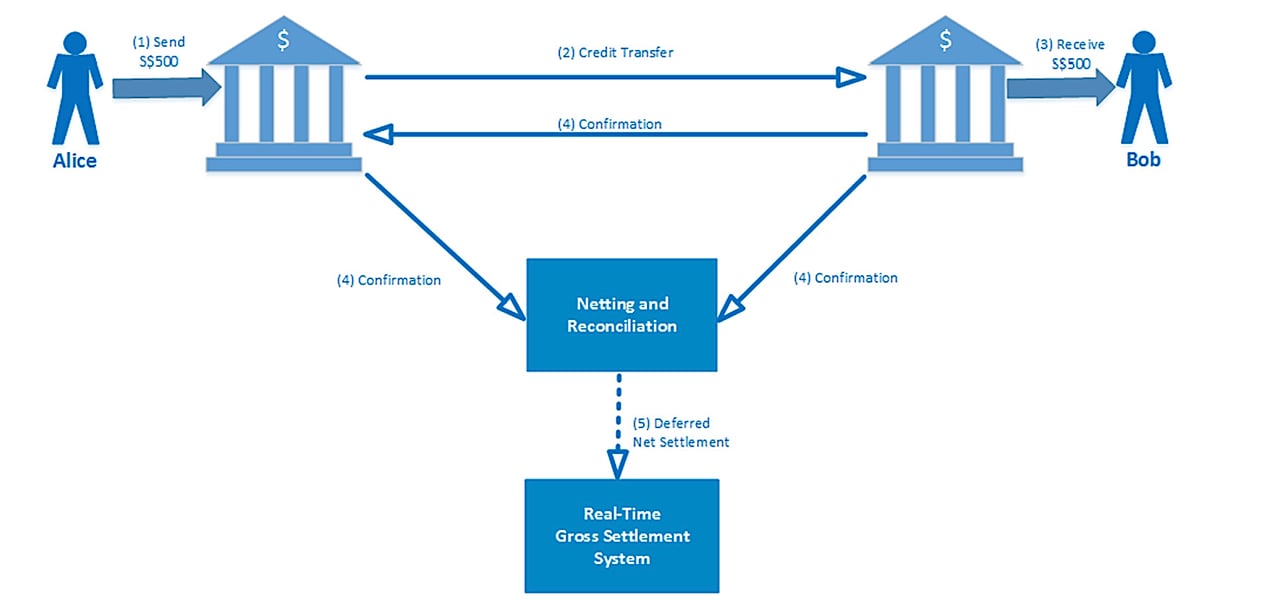
הארכיטיפ האחרון במערכות תשלום הוא המודל המבוזר, המתאפיין בסליקה דו-צדדית של תשלומים ישירות בין הבנק של המשלם לבנק של הנמען.
פלטפורמת התשלומים החדשה של אוסטרליה (NPP) היא דוגמה למודל זה. במקום סילוק נטו נדחה, כל תשלום ב-NPP מסולק בנפרד ומיידית בכסף בנק מרכזי באמצעות שירות הסילוק המהיר (FSS) של הבנק המרכזי של אוסטרליה, הפועל 24/7 לצד מערכת ה-RTGS שלו.
מיידי
SWIFT Instant
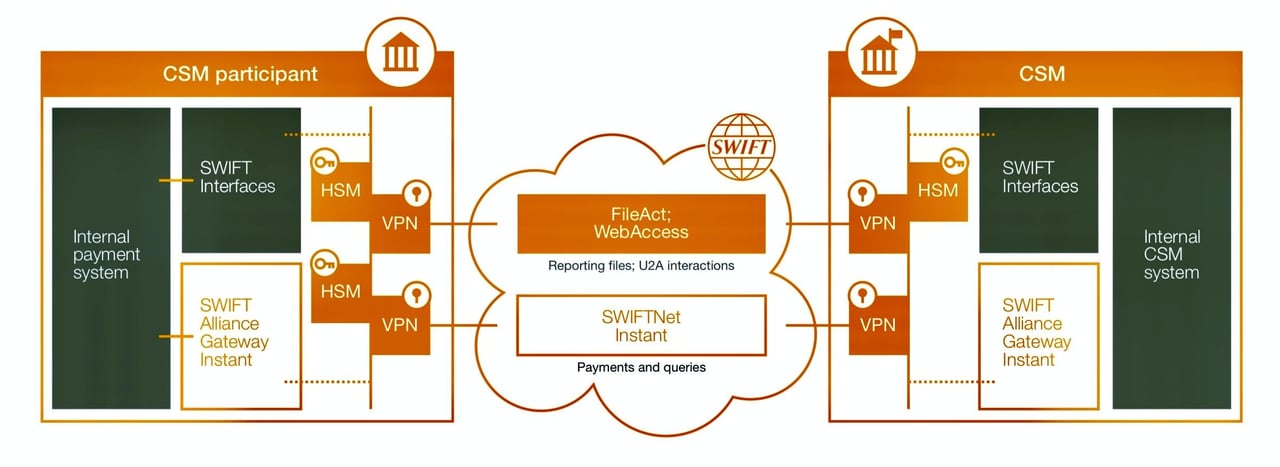
SwiftNet Instant. זוהי פלטפורמת מסרים בזמן אמת בעלת השהיה נמוכה, הזמינה 24/7 ותומכת בחילופין מאובטחים של תזרימי תשלומים מיידיים בין מנגנוני סליקה וסילוק (CSM) לבין משתתפיהם.
לקוחות יכולים להתחבר ל-SwiftNet Instant באמצעות תשתית הקישוריות והאבטחה הקיימת שלהם ב-Swift, לרבות קופסאות VPN, קווים ייעודיים ומודולי אבטחה חומרתיים. השילוב עם סביבת ה-IT של הבנק מתבצע באמצעות Alliance Gateway Instant (AGI).
כל הצדדים לאורך שרשרת התשלומים המיידיים יכולים להשתמש בהודעות AGI ו-SwiftNet Instant. היישומים כוללים יזום תשלום משירות שכבת-על, תקשורת של חבר עקיף עם חבר נותן חסות, או תאגיד המקבל אישור תשלום.
SwiftNet Instant נושא את ההודעות; הסליקה והסילוק נותרים בידי מערכת התשלומים המיידיים המקומית, תוך שימוש ב-ISO 20022.
העברת זיכוי מיידית ב-SEPA
באיחוד האירופי, העברות אשראי מיידיות באירו פועלות לפי סכמת SEPA Instant Credit Transfer (SCT Inst) של המועצה האירופית לתשלומים, שהושקה בנובמבר 2017. השירות זמין 24 שעות ביממה, 365 ימים בשנה, וספק שירותי התשלום (PSP) של המקבל נדרש לאשר בתוך עשר שניות אם הכספים הועמדו לרשות המקבל. סכמה זו אינה קובעת עוד סכום מרבי. לפי תקנת התשלומים המיידיים (EU) 2024/886, על ספקי שירותי תשלום באזור האירו להיות מסוגלים לקבל תשלומים מיידיים מאז ינואר 2025 ולשלוח אותם מאז אוקטובר 2025, בתמחור שאינו גבוה מזה של העברות אשראי רגילות ותוך אימות המוטב (Verification of Payee).
לקבלת מידע נוסף על העברת כספים באמצעות מערכת הבנקאות הקורספונדנטית, אנא צרו קשר עם ראש הבנקאות הקורספונדנטית שלנו, M. Amri Elarisse
ההבדלים בין RTP ל-ACH
ההבדלים העיקריים בין מערכת תשלומים בזמן אמת (RTP) לבין מערכת בית סליקה אוטומטי (ACH) נוגעים למהירות העיבוד, לסליקת העסקאות ולשימושים. להלן ההבחנות העיקריות:
1. מהירות העיבוד:
מערכת RTP:
- מהירות: העסקאות מעובדות ומסולקות כמעט באופן מיידי, בדרך כלל בתוך שניות.
- זמינות: פועל 24 שעות ביממה, 7 ימים בשבוע, 365 ימים בשנה, ומאפשר עיבוד רציף של עסקאות.
מערכת ACH:
- מהירות: העסקאות מעובדות באצוות, וסליקתן עשויה להימשך ממספר שעות ועד מספר ימים.
- זמינות: פועל בשעות הפעילות הבנקאית, עם חלונות עיבוד ייעודיים בימי עסקים.
2. סילוק עסקאות:
מערכת RTP:
- סילוק: סילוק עסקאות בזמן אמת, כלומר הכספים זמינים למוטב מיד עם השלמת העסקה.
- סופיות: עסקאות אינן ניתנות לביטול לאחר השלמתן.
מערכת ACH:
- סילוק: משתמש בעיבוד אצווה, ובדרך כלל מסלק עסקאות במספר אצוות במהלך היום (ACH באותו יום) או ביום העסקים הבא.
- סופיות: ניתן לבצע היפוך או ביטול של עסקאות במהלך תקופת העיבוד.
3. מקרי שימוש:
מערכת RTP:
- שימוש: מתאים לתשלומים דחופים, כגון תשלומים בין אנשים פרטיים (P2P), תשלומי חשבונות ותשלומים בין עסקים (B2B) הדורשים אישור מיידי.
- דוגמאות: RTP ו-FedNow בארצות הברית, Faster Payments בבריטניה, SCT Inst באזור היורו ו-Pix בברזיל.
מערכת ACH:
- שימוש: מתאים לעסקאות שאינן דחופות, כגון שכר, תשלומי חשבונות שוטפים, הפקדות ישירות ותשלומים לספקים.
- דוגמאות: הפקדת שכר ישירה לחשבון, תשלומי חשבונות שירותים, תשלומי משכנתה ושירותי מנוי חוזרים.
4. עלות:
מערכת RTP: העמלות משתנות לפי המערכת; חלק מהמערכות גובות יותר מתשלומים בצבירה (batch), ואילו אחרות, כגון Pix ליחידים ו-SCT Inst לפי כללי האיחוד האירופי, אינן יקרות יותר מהעברות רגילות.
מערכת ACH: עמלות נמוכות בדרך כלל עקב עיבוד באצוות וסילוק מושהה.
5. אבטחה וציות:
מערכת RTP:
- אבטחה: משתמשת באמצעי הצפנה ואבטחה מתקדמים להגנה על עסקאות בזמן אמת.
- ציות: יש לעמוד בסטנדרטים רגולטוריים מחמירים בשל אופיין המיידי של העסקאות.
מערכת ACH:
- אבטחה: אף היא מפעילה פרוטוקולי אבטחה חזקים, אך מתמקדת יותר בהגנה על עסקאות המעובדות באצוות.
- ציות: פועל בהתאם לתקנות שקובעים גופים כגון Nacha (לשעבר National Automated Clearing House Association) בארצות הברית, ובכך מבטיח עיבוד וסליקה מאובטחים.




הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.