Veuillez télécharger notre présentation
Garantir la certitude du remboursement dans le financement de projets souverains et quasi souverains
Architecture de sécurité et feuille de route de mise en œuvre
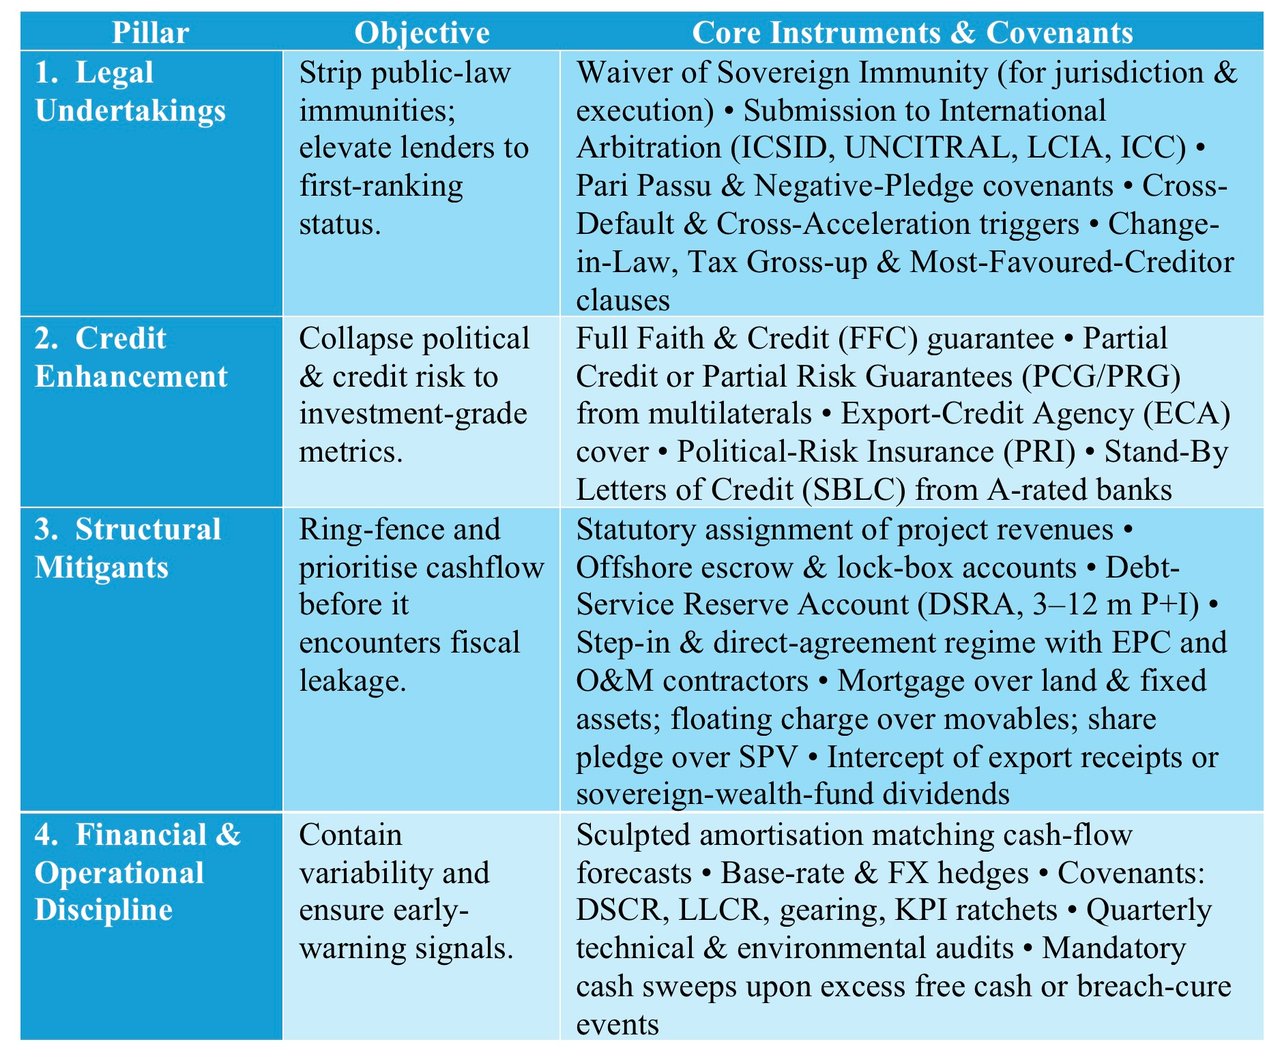
I. Les quatre piliers d'un dispositif de sûretés résilient
II. Trajectoire d'exécution à l'égard d'une contrepartie gouvernementale
1. Exigibilité anticipée contractuelle
En cas de survenance d'un cas de défaut (paiement, engagements, expropriation, changement défavorable significatif, défaut croisé), les prêteurs déclarent toutes les sommes immédiatement exigibles.
- Notification signifiée à l'emprunteur et au garant.
- Tirage automatique sur la SBLC ou appel de la PRG s'il n'est pas remédié au manquement dans le délai de grâce.
2. Obtention d'une sentence arbitrale
Les litiges sont portés devant des instances neutres : le plus souvent :
- CIRDI (Centre international pour le règlement des différends relatifs aux investissements) – les sentences sont obligatoires et doivent être reconnues comme des jugements définitifs dans tous les États contractants (art. 54 de la Convention CIRDI) ; les juridictions nationales ne peuvent pas réexaminer le fond, mais l'immunité d'exécution demeure régie par le droit local (art. 55).
- Arbitrage ad hoc ou institutionnel CNUDCI/LCIA/ICC dont le siège est à Londres, Paris, Singapour ou La Haye ; exécution en vertu de la Convention de New York de 1958.
3. Reconnaissance et exécution
- Déposer la sentence dans les juridictions où l'État souverain détient des actifs affectés à des fins commerciales, par exemple des créances commerciales ou des biens à usage commercial de l'État lui-même. Les actifs des banques centrales sont en principe insaisissables (US FSIA §1611(b)(1) ; UK SIA 1978, s. 14(4)), et les actifs d'entités publiques distinctes ne peuvent être saisis que dans des cas limités.
- S'appuyer sur la doctrine de l'immunité souveraine restrictive (codifiée dans le State Immunity Act 1978 du Royaume-Uni, le FSIA 1976 des États-Unis et le SIA 1979 de Singapour) : l'État souverain bénéficie de l'immunité pour les actes de souveraineté (jure imperii), mais non pour les actes commerciaux (jure gestionis) ; l'immunité d'exécution est plus restreinte encore.
4. Saisie-attribution et saisie conservatoire
- Saisies-attributions entre les mains de tiers (Angleterre) ou ordonnances de remise (États-Unis) visant les comptes bancaires que l'entité souveraine détient à des fins commerciales.
- Saisie de cargaisons commerciales appartenant à un État lorsque cela est permis. Les tribunaux se montrent souvent restrictifs : la Cour d'appel de dernier ressort de Hong Kong a appliqué l'immunité absolue dans l'affaire FG Hemisphere c. RDC (2011), et le TIDM a ordonné au Ghana de libérer le navire de guerre argentin ARA Libertad (2012), retenu à la demande de NML Capital.
- Saisie de biens commerciaux appartenant à un État souverain (hôtels, participations dans des télécommunications) non utilisés à des fins diplomatiques.
5. Contrôle des comptes séquestres et des comptes de recouvrement (lock-box)
- Lorsque les revenus sont versés sur des comptes offshore régis par le droit anglais ou new-yorkais et soumis à des conventions de contrôle de compte, un agent des sûretés peut les affecter en cas de défaut sans ordonnance judiciaire dans le pays de l'emprunteur.
- Des conventions tripartites de contrôle de compte avec l'acheteur ou l'acquéreur de la matière première déclenchent la réorientation automatique des paiements.
6. Droits de substitution et de reprise
- Les prêteurs (ou leur mandataire) peuvent remplacer l'exploitant par le biais de conventions directes à l'expiration d'un délai de remédiation, préservant ainsi la valeur de l'actif et les flux de trésorerie.
- Le consentement du gouvernement est donné à l'avance dans la convention directe, ce qui réduit le risque d'obstruction ultérieure.
7. Indemnité de résiliation dans les partenariats public-privé
- Le contrat de concession oblige généralement l'État à verser une indemnité de résiliation forfaitaire, habituellement au moins égale à la dette senior majorée des coûts de rupture en cas de résiliation pour défaillance de l'autorité ou de force majeure politique ; en cas de résiliation pour défaillance du contractant, l'indemnisation est généralement moindre.
- L'obligation peut être assortie d'une garantie émanant d'un établissement bien noté ou d'une institution multilatérale (par ex. la BAD, l'IDA).
8. Appel aux garanties et assurances
- PCG/PRG : les prêteurs présentent une notification de réclamation accompagnée d'une sentence arbitrale (ou, pour la PRG, parfois du seul défaut de paiement) et sont payés dans le délai prévu par la convention de garantie.
- PRI couvre l'expropriation, l'inconvertibilité monétaire et la rupture de contrat ; les assureurs sont subrogés et poursuivent l'État souverain après le paiement.
9. Action collective et exécution de l'acte de fiducie (refinancement sur le marché des capitaux)
- Si le prêt devait être refinancé par une émission obligataire, il convient d'insérer des clauses d'action collective à agrégation unique (CAC) afin de réduire le risque de blocage par des créanciers minoritaires, tout en préservant l'exécution par le fiduciaire jusqu'à l'exigibilité anticipée.
III. Mise en œuvre pratique de la constitution et de l'opposabilité des sûretés
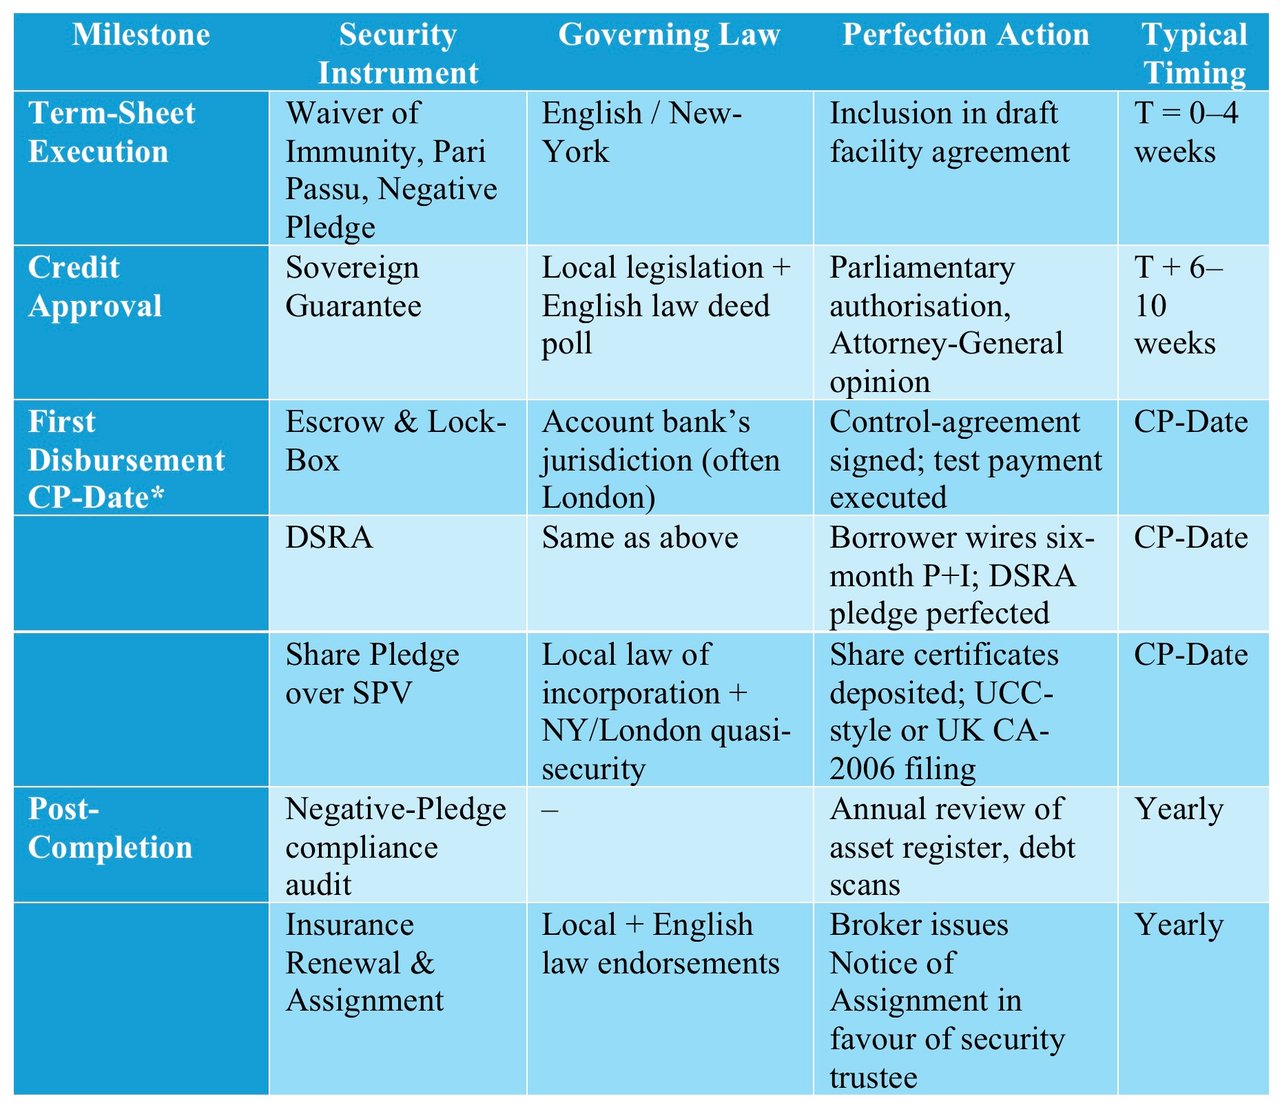
* CP = Conditions préalables.
IV. Mesures renforcées fondées sur le risque
1. Volatilité des prix des matières premières
- Facteur d'atténuation : mandat de couverture préalablement convenu avec le desk matières premières de la banque ; règlement des swaps garanti par les créances à l'exportation.
2. Asymétrie de change
- Facteur d'atténuation : tranche synthétique en monnaie locale créée au moyen d'un swap de devises ; appels de marge financés par une facilité de soutien de liquidité reconstituée chaque semestre.
3. Force majeure et événements politiques
- Facteur d'atténuation : superposition d'une PRI et d'une PRG ; indemnité de résiliation calculée sur la base de la « dette + coûts de dénouement projetés des couvertures ».
4. Pression sur les fonds propres liée au plancher de fonds propres (output floor) de Bâle
- Facteur d'atténuation : couverture d'une agence de crédit à l'exportation ou garanties multilatérales, susceptibles de réduire les pondérations de risque au titre des règles de fonds propres applicables.
V. Clauses complémentaires renforçant l'exécution
- Renonciation expresse à la doctrine de l'« Act of State » (droit américain) – traite d'un moyen de défense parfois invoqué pour résister à l'exécution.
- Engagement de « renonciation à toute demande reconventionnelle » – interdit à l'entité souveraine de compenser des créances fiscales ou délictuelles étrangères à l'opération avec le service de la dette.
- Clause d'indemnisation en devise – oblige l'entité souveraine à compléter le montant si un jugement doit être converti en monnaie locale aux fins d'exécution.
- Engagements d'information avec majoration automatique de la marge – la remise tardive des données budgétaires entraîne une majoration de la marge (par exemple +25 pb).
- Engagement d'investissement relatif au DSRA – le compte de réserve du service de la dette (Debt Service Reserve Account) doit être investi dans des instruments autorisés, et tout déficit par rapport au solde de réserve requis doit être reconstitué.
En bref
En superposant engagements juridiques, rehaussements de crédit par des tiers, mécanismes contractuellement verrouillés d'interception des flux de trésorerie et clauses d'alerte précoce, les prêteurs peuvent réduire la perte attendue et améliorer les perspectives de recouvrement ; ils ne peuvent toutefois pas supprimer le risque de crédit souverain sous-jacent. Si l'entité souveraine venait néanmoins à défaillir, une gradation calibrée des mesures d'exécution (débutant par des déclencheurs souples (prélèvements automatiques de trésorerie), se poursuivant par des sentences arbitrales et culminant avec la saisie d'actifs à l'échelle mondiale) vise à préserver le rang de priorité de paiement des prêteurs sans provoquer de confrontation géopolitique. En somme, une architecture de sûretés bien conçue décourage le défaut en amont et offre aux financeurs des recours internationalement reconnus en aval.
Réflexion finale
Les pages supplémentaires qu'une entité souveraine ajoute (autorisations parlementaires, audits ESG, attestations de consentement libre, informé et préalable (CLIP), tests de résistance climatiques) peuvent sembler lourdes pendant la phase d'élaboration, mais elles peuvent réduire à la fois la probabilité de défaut et la perte en cas de défaut, ce qu'une marge seule ne permet pas. Les investisseurs ont tendance à faire confiance à un emprunteur qui inscrit ces protections dans l'opération, ce qui rend moins probable le recours à l'exécution forcée. C'est ce qui distingue une opération simplement structurée d'une opération véritablement finançable.
Conseil stratégique : trois derniers messages à l'attention d'un emprunteur souverain
1. « La bancabilité est une cible mouvante. »
L’allocation acceptable des risques changera à mesure que le plancher de fonds propres (output floor) de Basel III sera progressivement mis en place et que les notations ajustées au risque climatique et les primes de risque politique évolueront. Intégrez dès le départ un mécanisme déclenchant un réexamen tous les vingt-quatre mois.
2. « La structure détermine le spread davantage que la notation. »
Une transaction dont les sûretés sont faibles peut être tarifée à un niveau plus élevé que celle d'un émetteur souverain moins bien noté mais disposant d'un compte séquestre, d'une garantie de risque politique (PRG) et de droits de substitution. La notation compte, mais l'architecture de la transaction également.
3. « Anticiper la transparence, différer le risque. »
Les États qui présentent au Parlement l'ensemble de leurs passifs éventuels et isolent le risque politique derrière des garanties multilatérales tendent à susciter une demande plus large de la part des investisseurs. L'opacité entraîne généralement des surprimes, ou le silence.
Financement souverain
Dix questions pour ramener les modalités aux cinq principales adaptées à votre situation – et tester la résistance du ratio de couverture au passage.
Prêt pour une visioconférence Zoom ?