Création monétaire
Devise
Une analyse complète de la création, de la valorisation et des crises potentielles
Introduction
La monnaie est une institution fondamentale qui sous-tend les économies modernes, en tant qu'instrument d'échange, unité de compte et réserve de valeur. Toutefois, les processus qui président à sa création, les facteurs qui déterminent sa valeur et les risques susceptibles de provoquer sa chute sont complexes et multiples. La présente analyse approfondie vise à explorer ces aspects en détail, en s'appuyant sur diverses ressources professionnelles, notamment la littérature universitaire, les publications des banques centrales et les analyses d'experts.
I. La création de monnaie
La création monétaire est un processus complexe qui repose sur l'interaction entre les banques centrales, les banques commerciales et le système financier dans son ensemble. Comprendre les mécanismes et les outils employés par ces entités est essentiel pour appréhender la dynamique de l'offre de monnaie et son incidence sur les économies.
A. Le rôle des banques centrales
Les banques centrales jouent un rôle déterminant dans la gestion de la masse monétaire au moyen de divers instruments et interventions de politique monétaire. Ces actions visent à influencer la conjoncture économique, à soutenir la stabilité financière et à préserver la stabilité des prix.
1. Instruments de politique monétaire
a. Opérations d'open market (OMO)
Les opérations d'open market (OMO) constituent traditionnellement l'un des principaux outils utilisés par les banques centrales pour piloter les taux d'intérêt à court terme et l'offre de réserves. Par ces opérations, les banques centrales achètent ou vendent des titres publics sur le marché, ce qui influe sur les réserves des banques commerciales et, par conséquent, sur leur capacité de prêt. Depuis 2008, toutefois, la Réserve fédérale et les autres grandes banques centrales fonctionnent avec des réserves abondantes et pilotent les taux principalement par la rémunération des réserves et par des facilités permanentes. En achetant des titres, la banque centrale injecte des liquidités dans le système bancaire, ce qui fait baisser les taux d'intérêt et stimule l'emprunt et la dépense, élargissant ainsi in fine l'offre monétaire. À l'inverse, la vente de titres retire des liquidités, fait monter les taux d'intérêt et contracte l'offre monétaire.
b. Taux d'escompte
Le taux d'escompte est le taux d'intérêt appliqué par les banques centrales aux prêts à court terme consentis aux banques commerciales (aux États-Unis, le taux du guichet d'escompte de la Réserve fédérale ; il se distingue du taux des fonds fédéraux, qui est le taux auquel les banques se prêtent des réserves entre elles). Les ajustements du taux d'escompte peuvent influer sur le coût d'emprunt des banques commerciales, ce qui se répercute à son tour sur les taux d'intérêt qu'elles appliquent aux particuliers et aux entreprises. Lorsque les banques centrales abaissent le taux d'escompte, il devient moins coûteux pour les banques commerciales d'emprunter des fonds, ce qui les incite à accroître leur activité de prêt, la baisse des coûts d'emprunt pouvant être répercutée sur la clientèle. En conséquence, l'augmentation des prêts et de l'activité économique entraîne une expansion de la masse monétaire.
c. Réserves obligatoires
Les réserves obligatoires sont des règles qui fixent le montant minimum de réserves en liquidités que les banques commerciales doivent détenir au regard de leurs dépôts. De nombreuses banques centrales en ont réduit l'importance : la Réserve fédérale a ramené l'exigence à zéro en mars 2020, la BCE applique 1 %, et la Banque d'Angleterre n'en prévoit aucune. Là où elles sont utilisées, comme en Chine ou en Inde, les variations du ratio affectent le coût de financement et la liquidité des banques plutôt que de déterminer mécaniquement le montant qu'elles peuvent prêter.
2. Assouplissement quantitatif (QE)
En période de difficultés économiques, ou lorsque les instruments classiques de politique monétaire perdent leur efficacité, les banques centrales peuvent recourir à des mesures non conventionnelles telles que l'assouplissement quantitatif (QE). Le QE consiste, pour les banques centrales, à acquérir à grande échelle des titres de long terme, notamment des obligations d'État et des titres adossés à des créances hypothécaires, afin d'injecter directement des liquidités dans le système financier. Selon une étude de Fratzscher et al. (2018), le QE vise à abaisser les taux d'intérêt à long terme, à encourager l'investissement et à stimuler la croissance économique en accroissant la demande de ces titres et en faisant monter leurs prix. En rendant l'emprunt moins coûteux, le QE peut soutenir l'expansion économique et influer sur la masse monétaire.
B. Le rôle des banques commerciales
Si les banques centrales jouent un rôle essentiel dans la régulation de la base monétaire, ce sont les banques commerciales qui créent l'essentiel de la masse monétaire par l'octroi de crédits.
1. Système bancaire à réserves fractionnaires
Dans le système bancaire à réserves fractionnaires, les banques commerciales ne sont tenues de conserver qu'une fraction de leurs dépôts à titre de réserves, ce qui leur permet de prêter le solde. Lorsqu'une banque accorde un prêt, elle crédite le compte de l'emprunteur d'un dépôt, créant ainsi de la monnaie nouvelle. Les manuels décrivent l'expansion qui en résulte sous le nom d'effet multiplicateur monétaire. À mesure que le dépôt initial est successivement redéposé puis reprêté, chaque cycle de prêt crée des dépôts supplémentaires, amplifiant l'offre globale de monnaie. L'expansion potentielle maximale de la masse monétaire est déterminée par le multiplicateur monétaire, qui est l'inverse du taux de réserve (1 / taux de réserve). Par exemple, si l'exigence de réserves est de 10 %, un dépôt initial de 1 000 USD pourrait théoriquement entraîner une augmentation totale de la masse monétaire de 10 000 USD (1 000 USD / 0,10) par le jeu du multiplicateur monétaire. Dans la pratique, des banques centrales telles que la Bank of England (« Money creation in the modern economy », 2014) soulignent que l'octroi de crédit dépend de la demande, des fonds propres et du taux directeur, et non d'un multiple fixe des réserves.
II. L'attribution de valeur à la monnaie
Si la création de monnaie constitue un aspect essentiel, l'attribution d'une valeur aux monnaies n'est pas moins importante pour préserver la stabilité et le bon fonctionnement des systèmes monétaires. Plusieurs facteurs contribuent à la valeur perçue d'une monnaie, notamment la confiance, la dynamique de l'offre et de la demande, ainsi que les indicateurs économiques.
A. Confiance
La valeur d'une monnaie découle en grande partie de la confiance que le public accorde à la monnaie et au gouvernement ou à la banque centrale qui l'émet. Cette confiance repose sur divers facteurs, notamment la stabilité économique, le statut de cours légal et la crédibilité de l'autorité monétaire.
1. Confiance du public
L'un des déterminants essentiels de la valeur d'une monnaie est la stabilité et la crédibilité perçues de l'État émetteur et de la banque centrale. Une gouvernance efficace, des politiques économiques saines et la stabilité politique sont déterminantes pour asseoir la confiance du public dans la monnaie. Lorsque les citoyens et les acteurs du marché ont foi en la capacité de l'État et de la banque centrale à gérer efficacement l'économie, ils sont plus enclins à détenir et à utiliser la monnaie, ce qui renforce sa valeur et son acceptation comme moyen d'échange.
2. Cours légal
La désignation d'une monnaie comme monnaie ayant cours légal par le gouvernement joue un rôle important dans l'attribution de sa valeur. Comme l'explique la Reserve Bank of Australia (2023), le statut de cours légal impose l'acceptation de la monnaie pour le règlement des dettes, des impôts et des autres obligations financières à l'intérieur du pays ou de la zone économique émetteurs.
Cette exigence légale renforce l'usage et l'acceptation de la monnaie, accroissant ainsi sa valeur et son utilité en tant que moyen d'échange et unité de compte.
B. Offre et demande
Les principes de l'offre et de la demande jouent également un rôle déterminant dans la valeur d'une monnaie. Les variations de la masse monétaire, la conjoncture économique et la politique monétaire peuvent influer sur la dynamique de l'offre et de la demande, et ainsi sur le pouvoir d'achat et la valeur relative des monnaies.
1. Inflation et déflation
L'inflation et la déflation sont deux phénomènes opposés qui peuvent influer de manière significative sur la valeur d'une monnaie. L'inflation peut survenir lorsque la masse monétaire croît plus vite que la capacité de l'économie à produire des biens et des services, entraînant une hausse générale des prix et une baisse du pouvoir d'achat de la monnaie. À l'inverse, la déflation survient lorsque la masse monétaire croît moins vite que la capacité de l'économie, d'où une baisse générale des prix et une hausse de la valeur réelle de la monnaie. Si une légère déflation peut être bénéfique pour les consommateurs, une déflation prolongée et sévère peut nuire à la croissance économique et à la stabilité financière, comme l'illustre l'expérience du Japon depuis les années 1990.
2. Politique monétaire et taux de change
Les banques centrales jouent un rôle déterminant dans l'évolution de la valeur d'une monnaie par leurs décisions de politique monétaire, en particulier les ajustements de taux d'intérêt et les interventions sur le marché des changes. Comme le relève Frankel (2011) dans son analyse de la détermination des taux de change, des taux d'intérêt plus élevés tendent à attirer des entrées de capitaux étrangers, ce qui accroît la demande pour la monnaie et, par conséquent, sa valeur par rapport aux autres devises. À l'inverse, des taux d'intérêt plus bas peuvent réduire l'attrait d'une monnaie et entraîner une baisse de sa valeur. Les banques centrales peuvent intervenir sur les marchés des changes afin de gérer la dynamique de l'offre et de la demande de leur monnaie. En achetant ou en vendant leur monnaie sur le marché libre, elles peuvent influencer les taux de change et, le cas échéant, soutenir ou affaiblir la valeur de leur monnaie par rapport aux autres, comme l'explique le Fonds monétaire international (FMI) (2022).
C. Indicateurs économiques
La valeur d'une devise est également étroitement liée à la performance et à la solidité perçue de l'économie sous-jacente. Les principaux indicateurs économiques, tels que le produit intérieur brut (PIB), les taux de chômage et les taux d'inflation, constituent des facteurs importants pour apprécier la santé et la stabilité d'une économie et, par voie de conséquence, la valeur de sa monnaie.
1. Produit intérieur brut (PIB)
Le PIB est une mesure largement utilisée de la production et de la performance économiques d'un pays. Comme le souligne la Banque mondiale (2023), un taux de croissance du PIB plus élevé traduit généralement une économie robuste et en expansion, ce qui peut renforcer la confiance dans la monnaie et sa valeur. Les investisseurs et les acteurs du marché tendent à privilégier les monnaies des pays à forte croissance économique, celle-ci suggérant une plus grande stabilité, des perspectives d'investissement et une demande accrue de la monnaie dans le commerce international.
2. Taux de chômage
Le taux de chômage constitue un autre indicateur économique essentiel susceptible d'influer sur la valeur d'une monnaie. Comme le souligne l'Organisation de coopération et de développement économiques (OCDE) (2021), un faible taux de chômage dénote un marché du travail sain et une forte activité économique, ce qui conforte la perception d'une économie solide et stable. À l'inverse, un taux de chômage élevé peut signaler une faiblesse économique, érodant potentiellement la confiance dans la monnaie et entraînant une baisse de sa valeur par rapport à d'autres devises.
3. Taux d'inflation
Des taux d'inflation stables et modérés sont généralement considérés comme le signe d'une économie bien gérée et renforcent la confiance dans la monnaie. Selon la Banque centrale européenne (BCE) (2022), des taux d'inflation excessivement élevés peuvent éroder le pouvoir d'achat d'une monnaie et affaiblir sa valeur. Les banques centrales surveillent étroitement les taux d'inflation et ajustent souvent leur politique monétaire en conséquence afin de maintenir la stabilité des prix et de soutenir la valeur de la monnaie, comme le souligne la Banque d'Angleterre (2023). Globalement, des indicateurs économiques favorables, tels qu'une croissance solide du PIB, un faible taux de chômage et une inflation stable, tendent à conforter la valeur d'une monnaie en favorisant la confiance dans l'économie sous-jacente et dans la capacité des autorités monétaires à préserver la stabilité économique.
III. L'effondrement potentiel de la monnaie
Si la création et la valorisation d'une monnaie sont des aspects essentiels des systèmes monétaires, il importe tout autant de comprendre les forces susceptibles de provoquer l'effondrement des monnaies et de déclencher des crises économiques. Plusieurs facteurs, de l'hyperinflation à l'effondrement économique et aux crises bancaires, peuvent contribuer à éroder la confiance dans une monnaie et conduire à sa dévaluation ou à son effondrement.
A. Hyperinflation
L'hyperinflation désigne une hausse rapide et incontrôlée des prix, souvent accompagnée d'une perte de confiance marquée dans la monnaie. Lorsqu'elle s'installe, la valeur de la monnaie s'érode rapidement, rendant de plus en plus difficiles le maintien de la stabilité économique et la conduite des transactions courantes.
1. Causes de l'hyperinflation
L'hyperinflation peut résulter de divers facteurs, mais deux causes principales se distinguent :
a. Impression monétaire excessive
L'une des causes les plus fréquentes de l'hyperinflation est l'émission excessive de monnaie par les gouvernements ou les banques centrales. Comme l'indiquent Hanke et Krus (2012) dans leur étude des épisodes d'hyperinflation, lorsque les gouvernements impriment de la monnaie sans discernement pour financer d'importants déficits ou rembourser des dettes, il peut en résulter une offre de monnaie en circulation fortement excédentaire par rapport aux biens et services disponibles. Cette offre excessive de monnaie peut éroder rapidement sa valeur et entraîner un cercle vicieux d'émissions monétaires supplémentaires et de taux d'inflation encore plus élevés, comme on l'a observé dans de nombreux cas historiques analysés par Cagan (1956).
b. Perte de la discipline budgétaire
Un autre facteur important de l'hyperinflation est la perte de discipline budgétaire des gouvernements. Comme le relèvent Alesina et al. (1992) dans leur analyse des politiques budgétaires et de l'inflation, des déficits budgétaires importants et persistants, non accompagnés d'une croissance économique ou d'une hausse des recettes correspondante, peuvent alimenter les pressions inflationnistes. Si les gouvernements recourent à un endettement excessif ou à la création monétaire pour financer ces déficits, cela peut en définitive entraîner une dévaluation de la monnaie et déclencher potentiellement une hyperinflation, comme l'illustre l'expérience de plusieurs pays d'Amérique latine dans les années 1980 et 1990 (Fischer et al., 2002).
2. Exemples historiques d'hyperinflation
L'histoire a connu plusieurs épisodes d'hyperinflation, qui servent de mises en garde quant aux effets dévastateurs qu'elle peut avoir sur les économies et les sociétés.
a. L'Allemagne de Weimar (années 1920)
L'un des exemples les plus tristement célèbres d'hyperinflation s'est produit dans la République de Weimar, en Allemagne, au début des années 1920. Comme l'a documenté Sargent (1982), après la Première Guerre mondiale, l'Allemagne était accablée par d'importantes réparations de guerre et des dettes considérables, ce qui a conduit le gouvernement à imprimer des quantités excessives de monnaie pour honorer ces obligations. Cette offre monétaire excessive a rapidement érodé la valeur du mark allemand, les prix doublant en l'espace de quelques jours à peine au plus fort de la crise hyperinflationniste. La situation est devenue si grave que les billets allemands étaient pratiquement sans valeur, et la population a eu recours au troc ou à des devises étrangères pour ses transactions quotidiennes, comme le décrit Fergusson (1975).
b. Zimbabwe (années 2000)
Plus récemment, le Zimbabwe a connu l'un des pires épisodes d'hyperinflation de l'histoire moderne. À partir de la fin des années 1990, une combinaison de mauvaise gestion économique, notamment des politiques de réforme agraire controversées et des dépenses publiques effrénées, a provoqué une grave crise économique, analysée par Hanke et Kwok (2009).
Les taux d'inflation se sont envolés, atteignant un pic estimé à 79,6 milliards de pour cent en glissement mensuel en novembre 2008, selon le Cato Institute. Le dollar zimbabwéen est devenu pratiquement sans valeur, et le pays a fini par abandonner sa monnaie au profit de devises étrangères, principalement le dollar américain. Ces exemples illustrent les conséquences dévastatrices de l'hyperinflation, qui peut entraîner une perte totale de confiance dans une monnaie, un effondrement économique et de graves difficultés pour les citoyens.
B. Effondrement économique
L'effondrement économique désigne un recul brutal et prolongé de l'activité économique d'un pays, souvent accompagné d'une forte dépréciation de sa monnaie. Il peut être provoqué par divers facteurs, notamment une perte de confiance dans la stabilité économique ou politique du pays, ou un défaut sur la dette souveraine.
1. Facteurs déclencheurs d'un effondrement économique
a. Perte de confiance
La confiance des investisseurs et du public joue un rôle déterminant dans le maintien d'une économie et d'une monnaie saines. Comme le notent Reinhart et Rogoff (2009) dans leur analyse des crises financières, lorsque les acteurs du marché perdent confiance dans la stabilité économique ou politique d'un pays, cela peut entraîner une dévaluation rapide de la monnaie. Cette perte de confiance peut résulter de divers facteurs, tels que l'instabilité politique, une mauvaise gestion économique ou des chocs extérieurs comme les catastrophes naturelles ou les tensions géopolitiques. À mesure que la confiance s'érode, les investisseurs peuvent commencer à retirer leurs capitaux du pays, provoquant une vente massive de la monnaie et aggravant le ralentissement économique, comme on l'a observé lors de plusieurs crises de marchés émergents dans les années 1990 (Calvo et Mendoza, 2000).
b. Défaut sur la dette
Le défaut souverain sur les obligations de dette constitue un autre facteur déclenchant majeur d'effondrement économique. Comme le soulignent Sturzenegger et Zettelmeyer (2006) dans leur étude des crises de la dette souveraine, lorsqu'un gouvernement ne peut ou ne veut pas rembourser ses dettes, les conséquences peuvent être graves pour le système financier et la monnaie du pays.
Un défaut sur la dette souveraine peut entraîner une perte de crédibilité sur les marchés internationaux, rendant difficile l'accès du pays à de nouveaux financements ou l'attraction d'investissements étrangers. Cela peut à son tour provoquer une fuite des capitaux, une dévaluation monétaire et une sévère contraction économique, comme l'illustre la crise de la dette grecque qui a débuté en 2009-2010 (Lane, 2012).
2. Exemples historiques d'effondrement économique
Au fil de l'histoire, plusieurs effondrements économiques se sont produits, souvent accompagnés d'une dévaluation marquée, voire de l'abandon de la monnaie nationale.
a. Argentine (2001)
En 2001, l'Argentine a connu une grave crise économique qui l'a conduite à abandonner l'ancrage de sa monnaie au dollar américain et à dévaluer fortement le peso argentin, comme le documente Mussa (2002). La crise a été précipitée par des années de mauvaise gestion économique, notamment des politiques de change fixe, un endettement excessif et des niveaux élevés de dette publique. À mesure que la confiance dans la capacité de l'État à assurer le service de sa dette s'érodait, les capitaux ont quitté le pays, entraînant une crise bancaire puis un défaut sur ses obligations de dette. Le peso a perdu environ 70 % de sa valeur face au dollar américain en 2002, et le pays a connu une profonde récession, accompagnée de troubles sociaux et d'une instabilité politique généralisés.
C. Crise bancaire
Les crises bancaires peuvent avoir des conséquences profondes sur la stabilité du système financier d'un pays et sur l'ensemble de son économie, et risquent d'entraîner une perte de confiance dans la monnaie ainsi que de graves répercussions économiques.
1. Défaillances systémiques
Les crises bancaires peuvent résulter de diverses défaillances systémiques au sein du secteur financier, notamment :
a. Insolvabilité bancaire
Lorsque les banques font face à des défauts de paiement généralisés sur leurs prêts, en particulier dans des secteurs tels que l'immobilier ou le crédit à la consommation, cela peut conduire à l'insolvabilité. Comme l'expliquent Laeven et Valencia (2013) dans leur analyse des crises bancaires, à mesure que les créances douteuses s'accumulent et que la valeur des actifs diminue, les banques peuvent se trouver dans l'incapacité de faire face à leurs obligations financières, ce qui déclenche une crise de confiance dans le système bancaire.
b. Crise de liquidité
Même des banques solvables peuvent connaître des crises de liquidité en cas de retrait soudain et généralisé des dépôts. Comme l'ont souligné Diamond et Dybvig (1983) dans leur modèle influent des paniques bancaires, ce phénomène peut résulter d'une perte de confiance dans le système bancaire ou survenir en période d'incertitude économique. Si les banques ne sont pas en mesure de faire face à ces demandes de retrait, que ce soit au moyen de leurs réserves liquides ou de l'accès à des facilités de prêt d'urgence, il peut en résulter une grave pénurie de liquidité, susceptible de déclencher une crise bancaire plus large, comme l'ont mis en évidence Freixas et al. (2000) dans leur examen des politiques de prêteur en dernier ressort.
2. Exemples historiques de crises bancaires
La crise financière mondiale de 2008 rappelle avec force les effets dévastateurs que les crises bancaires peuvent avoir sur les économies et les monnaies.
a. Crise financière mondiale (2008)
La crise financière mondiale de 2008 a été déclenchée par l'effondrement du marché des prêts hypothécaires à risque (subprime) aux États-Unis, qui a mis en évidence les vulnérabilités du système financier et provoqué une perte de confiance dans le secteur bancaire, comme l'a documenté Brunnermeier (2009). La faillite de Lehman Brothers, grande banque d'investissement, en septembre 2008 a constitué un moment décisif qui a aggravé la crise, entraînant le gel des marchés du crédit et une grave contraction économique, comme l'analysent Gorton et Metrick (2012). Les gouvernements et les banques centrales du monde entier sont intervenus par des plans de sauvetage massifs, des plans de relance et des facilités de prêt d'urgence afin de stabiliser le système financier et d'éviter l'effondrement complet de l'économie mondiale, comme le détaillent Reinhart et Rogoff (2009). La crise a mis en lumière l'interconnexion des marchés financiers mondiaux et la possibilité que l'instabilité du secteur bancaire ait des conséquences de grande portée pour les économies et les monnaies du monde entier, comme le soulignent Claessens et al. (2010).
D. Chocs externes
Si des facteurs internes tels que la mauvaise gestion économique et les défaillances des politiques publiques peuvent contribuer à l'effondrement d'une monnaie, des chocs externes peuvent également jouer un rôle important dans la fragilisation de la stabilité des monnaies et des économies.
1. Incidence des chocs externes
Les chocs externes peuvent revêtir diverses formes, notamment :
a. Guerres et catastrophes naturelles
Les guerres majeures et les catastrophes naturelles peuvent perturber l'activité économique, les chaînes d'approvisionnement et les flux commerciaux, entraînant des conséquences économiques importantes et d'éventuelles dévaluations monétaires, comme l'a relevé Barro (2009) dans son analyse des catastrophes rares et des marchés d'actifs. La destruction d'infrastructures, la perte de capacité productive et la perturbation des échanges peuvent détériorer la balance commerciale d'un pays, réduire ses recettes d'exportation et faire reculer sa production économique, avec le risque de porter atteinte à la valeur de sa monnaie, comme on l'a observé au lendemain de grands conflits et de catastrophes naturelles tout au long de l'histoire.
b. Événements géopolitiques
Les événements géopolitiques, tels que les sanctions commerciales, l'instabilité politique ou les conflits entre nations, peuvent également avoir un impact profond sur les monnaies et les économies, comme le souligne Pape (1997) dans son étude des sanctions économiques. Les sanctions commerciales, par exemple, peuvent entraver la capacité d'un pays à exporter des biens et des services, pouvant conduire à une baisse des recettes en devises et à une dévaluation de la monnaie, comme l'illustrent les cas de l'Iran et de la Corée du Nord (Hufbauer et al., 2009). L'instabilité politique ou les conflits peuvent éroder la confiance des investisseurs, provoquer des fuites de capitaux et aggraver encore les difficultés économiques, comme on l'a observé à de nombreuses reprises lors de troubles civils et de bouleversements politiques tout au long de l'histoire.
c. Chocs sur les prix des matières premières
Pour les pays fortement tributaires des exportations de matières premières, telles que le pétrole ou les produits agricoles, les fluctuations des cours mondiaux des matières premières peuvent avoir des répercussions importantes sur leur économie et leur monnaie, comme le soulignent Arezki et Blanchard (2014) dans leur analyse des chocs de prix des matières premières. Une forte baisse des cours peut entraîner une détérioration de la balance commerciale, une diminution des recettes d'exportation et une éventuelle dévaluation de la monnaie si l'économie n'est pas suffisamment diversifiée, comme l'illustre l'expérience de plusieurs pays exportateurs de pétrole en période de bas prix du pétrole (Husain et al., 2015).
2. Exemple historique : le Venezuela
La crise économique que traverse actuellement le Venezuela illustre de manière frappante la façon dont des chocs externes, aggravés par une mauvaise gestion interne, peuvent contribuer à la chute d'une monnaie et de l'économie dans son ensemble. L'économie vénézuélienne dépend fortement des exportations de pétrole, et la forte baisse des prix mondiaux du pétrole amorcée en 2014 a considérablement réduit les recettes d'exportation et les recettes publiques du pays. Ce choc externe a été exacerbé par des années de mauvaise gestion économique, notamment des dépenses publiques excessives, des contrôles de prix et la nationalisation d'industries, qui ont freiné l'investissement et la productivité du secteur privé, comme l'analysent Hausmann et Rodríguez (2014). En conséquence, le bolívar vénézuélien a connu une dévaluation rapide, avec des taux d'hyperinflation atteignant des niveaux vertigineux. Pour 2018, le Fonds monétaire international a projeté une inflation de 1 million pour cent ; la banque centrale a ensuite fait état de 130 060 %, et l'Assemblée nationale a estimé le chiffre à environ 1,7 million pour cent. Le bolívar est devenu pratiquement sans valeur. La conjonction de chocs externes, d'une mauvaise gestion économique et de l'érosion de la confiance du public dans les politiques gouvernementales a conduit à une grave crise économique, à des pénuries généralisées de biens essentiels et à une crise humanitaire au Venezuela, comme le documentent Doocy et al. (2019).
IV. Solutions alternatives
Si l'effondrement d'une monnaie peut avoir des conséquences dévastatrices, il existe des solutions et des approches susceptibles d'atténuer ces risques et de favoriser la stabilité monétaire. Ces solutions vont de politiques monétaires rigoureuses et de la diversification des réserves aux innovations technologiques et aux réformes structurelles.
A. Politiques monétaires rigoureuses
L'un des moyens les plus efficaces de préserver la stabilité et la valeur d'une monnaie consiste en la mise en œuvre, par les banques centrales, de politiques monétaires rigoureuses et transparentes.
1. Éléments clés d'une politique monétaire solide
a. Objectifs d'inflation stables
Les banques centrales devraient fixer et maintenir des objectifs d'inflation crédibles, le plus souvent de 2 % par an. Comme l'ont souligné Bernanke et al. (1999) dans leur analyse du ciblage de l'inflation, une inflation faible et stable peut contribuer à préserver le pouvoir d'achat de la monnaie et à favoriser la stabilité économique.
b. Politiques de taux d'intérêt équilibrées
Les politiques de taux d'intérêt doivent être calibrées avec soin afin de concilier le double objectif de soutien à la croissance économique et de maintien de la stabilité des prix. Comme l'a souligné Taylor (1993) dans son ouvrage fondateur sur les règles de politique monétaire, les banques centrales doivent ajuster les taux d'intérêt en fonction de l'évolution de la conjoncture économique, par exemple en cas de hausse de l'inflation ou de ralentissement de la croissance, afin de préserver un équilibre sain.
c. Communication claire et transparence
Les banques centrales devraient accorder la priorité à une communication claire et à la transparence dans leurs décisions et actions de politique monétaire. Comme l'ont souligné Blinder et al. (2008) dans leur étude de la communication des banques centrales, permettre aux acteurs du marché de comprendre clairement les objectifs et les stratégies de la banque centrale peut renforcer la confiance dans la monnaie et réduire l'incertitude.
2. Exemple : le double mandat de la Réserve fédérale
La Réserve fédérale, banque centrale des États-Unis, illustre l'importance de politiques monétaires solides à travers son double mandat de plein emploi et de stabilité des prix, tel que défini par le Federal Reserve Act. En conciliant ces deux objectifs, la Réserve fédérale vise à favoriser la croissance économique tout en préservant la stabilité des prix, soutenant ainsi la valeur et la stabilité du dollar américain, comme l'explique Bernanke (2013). Les décisions de politique monétaire de la Réserve fédérale, telles que l'ajustement du taux des fonds fédéraux ou la mise en œuvre de mesures d'assouplissement quantitatif, sont guidées par ces mandats et sont communiquées de manière transparente au public et aux marchés financiers, comme le décrivent les rapports périodiques et les déclarations de politique monétaire de la Réserve fédérale.
B. Diversification des réserves
Afin d'atténuer les risques liés à une forte dépendance à l'égard d'une seule devise ou d'une seule région économique, les États peuvent diversifier leurs réserves de change en détenant un ensemble de devises, de métaux précieux et d'autres actifs.
1. Avantages de la diversification des réserves
a. Atténuation des risques
En détenant un portefeuille diversifié de réserves, les pays peuvent réduire leur exposition à l'effondrement ou à la dépréciation potentiels d'une devise unique. Comme le soulignent Papaioannou et al. (2006) dans leur analyse de la gestion des réserves, cette diversification peut offrir une protection contre les chocs externes ou les crises économiques susceptibles d'affecter une devise ou une région donnée.
b. Flexibilité accrue
Un portefeuille de réserves diversifié offre une plus grande souplesse pour gérer les besoins en devises d'un pays et réaliser des transactions internationales. Comme le relèvent Jeanne et Rancière (2011) dans leur étude des avoirs de réserve optimaux, il permet de recourir à d'autres devises ou actifs lorsqu'une devise connaît une volatilité ou une dévaluation.
c. Amélioration du pouvoir de négociation
La détention de réserves en plusieurs devises peut renforcer le pouvoir de négociation d'un pays dans les négociations commerciales et les accords financiers internationaux, car elle réduit sa dépendance à l'égard d'une seule devise ou d'un seul bloc économique.
2. Exemple : la diversification des réserves de la Chine
Les réserves de change de la Chine, les plus importantes au monde, ont traditionnellement été concentrées dans des actifs libellés en dollars américains. La Chine ne publie pas leur composition par devise, mais ses avoirs en titres du Trésor américain ont diminué depuis leur sommet de plus de 1 300 milliards USD en 2013, et la Banque populaire de Chine a fait état d'achats d'or substantiels depuis novembre 2022. L'objectif affiché est la diversification et une moindre exposition à une devise unique.
C. Innovations technologiques
Les progrès rapides de la technologie financière (fintech) et l'exploration des monnaies numériques par les banques centrales offrent des solutions potentielles pour renforcer la transparence, l'efficacité et le contrôle au sein des systèmes monétaires.
1. Monnaies numériques de banque centrale (MNBC)
Les monnaies numériques de banque centrale (CBDC) sont des formes numériques de monnaie fiduciaire émises et régulées par les banques centrales. Selon leur conception, elles peuvent reposer sur un registre centralisé ou sur une technologie de registre distribué.
a. Avantages potentiels des monnaies numériques de banque centrale (MNBC)
- Transparence et auditabilité renforcées de la masse monétaire et des transactions.
- Amélioration de l'efficacité et réduction des coûts des opérations financières, comme l'ont relevé Engert et Fung (2017) dans leur étude des monnaies numériques de banque centrale (CBDC).
- Un contrôle et des capacités de suivi accrus pour les banques centrales, permettant une mise en œuvre plus efficace des politiques monétaires, comme le soulignent Dyson et Hodgson (2016) dans leur évaluation des opportunités offertes par les CBDC.
- Une inclusion financière accrue grâce à l'accès aux systèmes de paiement numériques, en particulier dans les régions où l'accès aux services bancaires traditionnels est limité.
b. Défis et points d'attention
- Garantir la cybersécurité et se prémunir contre la fraude ou le piratage, comme le soulignent Auer et Böhme (2020) dans leur analyse des risques technologiques des monnaies numériques de banque centrale (MNBC).
- Préserver la confidentialité et la protection des données des utilisateurs, comme l'observent Garratt et van Oordt (2021) dans leur examen des enjeux de confidentialité liés aux MNBC.
- Gérer la transition des monnaies physiques vers les monnaies numériques, y compris les perturbations potentielles des systèmes financiers et des intermédiaires existants, comme l'examinent Meaning et al. (2018) dans leur évaluation des implications macroéconomiques des monnaies numériques de banque centrale (CBDC).
2. Exemple : le yuan numérique
La Banque populaire de Chine (PBOC) est à l'avant-garde du développement des monnaies numériques de banque centrale (MNBC) : elle expérimente le yuan numérique (e-CNY) dans plusieurs villes chinoises, comme le rapporte Chorzempa (2021) dans son analyse des progrès de la MNBC chinoise. Le yuan numérique vise à moderniser les systèmes de paiement chinois, à renforcer l'inclusion financière et à promouvoir une plus grande transparence ainsi qu'un contrôle accru du système monétaire du pays, selon la PBOC (2021). L'e-CNY repose sur un système à deux niveaux, géré de manière centralisée et distribué par l'intermédiaire des banques commerciales plutôt que sur une blockchain publique ; la PBOC décrit son approche de la confidentialité comme un « anonymat contrôlable », qui permet de retracer les transactions afin de lutter contre le blanchiment de capitaux et la fraude fiscale.
D. Réformes structurelles
Des réformes structurelles complètes dans des domaines tels que la gouvernance, les politiques budgétaires et la réglementation financière peuvent jouer un rôle déterminant pour renforcer la résilience économique et prévenir l'effondrement des systèmes monétaires.
1. Principaux domaines de réformes structurelles
a. Gouvernance et transparence
Les réformes visant à renforcer la transparence, la responsabilité et les bonnes pratiques de gouvernance peuvent contribuer à restaurer la confiance du public dans les institutions et à favoriser la stabilité économique, comme le soulignent Acemoglu et Robinson (2012) dans leur analyse du rôle des institutions dans le développement économique. Cela peut passer par des mesures telles que le renforcement de la lutte contre la corruption, l'amélioration de la gestion du secteur public et une plus grande transparence dans les processus de décision gouvernementaux, comme le recommande le Fonds monétaire international (FMI, 2019) dans ses orientations sur les réformes de gouvernance.
b. Discipline budgétaire et gestion de la dette
La mise en œuvre de réformes budgétaires favorisant la discipline et une gestion durable de la dette est essentielle pour préserver la stabilité macroéconomique et prévenir un endettement excessif ou la création monétaire excessive, comme le soulignent Reinhart et Rogoff (2010) dans leur étude des dynamiques de la dette et de la croissance. Cela peut passer par des mesures telles que des règles budgétaires limitant les déficits, des mécanismes de restructuration de la dette ainsi que des systèmes améliorés de recouvrement de l'impôt et de gestion des recettes, comme le suggère l'Organisation de coopération et de développement économiques (OCDE, 2015) dans ses recommandations en matière de réformes de la politique budgétaire.
c. Réglementation et supervision du secteur financier
Le renforcement de la réglementation et de la supervision du secteur financier peut contribuer à atténuer les risques de crises bancaires et à favoriser un système financier plus résilient, comme le soulignent Claessens et Kodres (2014) dans leur analyse de la réforme réglementaire consécutive à la crise financière mondiale. Les réformes dans ce domaine peuvent comprendre des mesures telles que le relèvement des exigences de fonds propres et de liquidité des banques, l'amélioration des pratiques de gestion des risques et la mise en place de mécanismes de résolution solides pour les établissements financiers défaillants, comme le recommande le Comité de Bâle sur le contrôle bancaire (BCBS, 2017) dans ses lignes directrices pour le renforcement de la réglementation bancaire.
2. Exemple : les réformes postérieures à la crise dans la zone euro
La crise financière mondiale de 2008 et la crise de la dette souveraine européenne qui a suivi ont mis en évidence la nécessité de réformes structurelles au sein de la zone euro afin de renforcer l'union économique et monétaire de la région. En réponse, plusieurs initiatives ont été engagées, notamment :
a. Mécanisme européen de stabilité (MES)
La création du MES, mécanisme permanent d'assistance financière aux pays de la zone euro, visait à fournir un filet de sécurité et à empêcher que de futures crises de la dette ne dégénèrent. Le MES peut accorder des prêts et d'autres formes d'assistance financière aux États membres confrontés à de graves difficultés financières, sous réserve d'une stricte conditionnalité et d'exigences de réforme, comme le prévoit le traité instituant le MES (2012).
b. Union bancaire
La création de l'Union bancaire européenne a constitué une réforme majeure visant à renforcer la réglementation et la supervision du secteur bancaire au sein de la zone euro, comme l'ont documenté Howarth et Quaglia (2016) dans leur examen du développement de l'union bancaire. Cette initiative comprenait la mise en place d'un mécanisme de surveillance unique (MSU) pour la supervision des grandes banques et d'un mécanisme de résolution unique (MRU) pour le traitement des banques défaillantes, tandis qu'un système européen d'assurance des dépôts (SEAD), proposé par la Commission européenne en 2015, n'a pas encore été adopté.
c. Pacte budgétaire et réformes de gouvernance
Le Pacte budgétaire et d'autres réformes de gouvernance visaient à promouvoir une plus grande discipline budgétaire et une meilleure coordination entre les membres de la zone euro. Le Pacte budgétaire a instauré des règles plus strictes et des limites chiffrées applicables aux déficits budgétaires et aux niveaux d'endettement, afin d'assurer la soutenabilité des finances publiques et de prévenir l'endettement excessif, comme le prévoit le Traité sur la stabilité, la coordination et la gouvernance (2012). Des efforts ont en outre été déployés pour renforcer la coordination des politiques économiques et améliorer la responsabilité démocratique dans les processus décisionnels de la zone euro. Bien que la mise en œuvre et l'efficacité de ces réformes fassent l'objet de débats et de difficultés persistants, elles constituent des avancées importantes pour remédier aux vulnérabilités structurelles révélées par les crises et pour renforcer la résilience de l'union économique et monétaire de la zone euro.
Une banque centrale peut-elle devenir insolvable ?
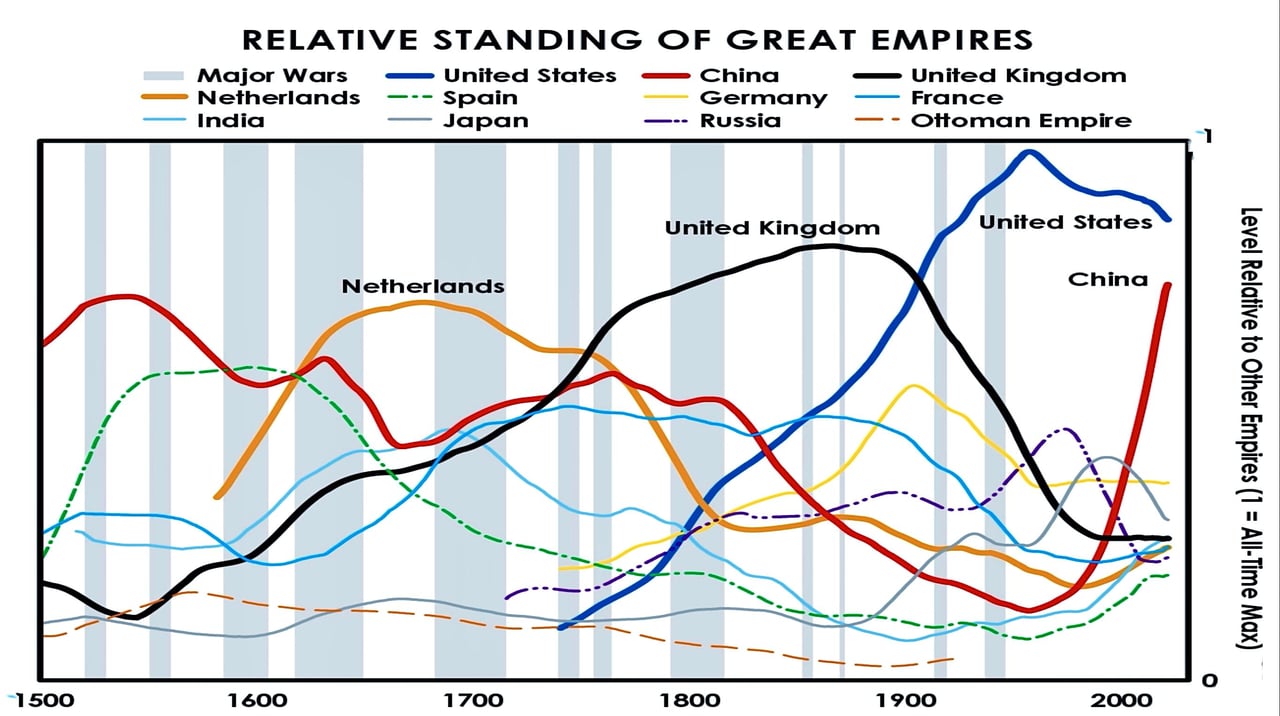
On trouvera ci-après un exposé complet de la manière dont une banque centrale peut devenir de facto insolvable, de la façon dont une telle insolvabilité pourrait se dérouler par étapes successives, et de l'application de ces principes aux déséquilibres TARGET au sein de l'Eurosystème, en particulier entre l'Allemagne, d'une part, et l'Espagne et l'Italie, d'autre part. Nous présentons en outre d'autres solutions, assorties d'une appréciation franche de leur faisabilité et de leur probabilité intrinsèque.
1. Fondements conceptuels : une banque centrale peut-elle devenir insolvable ?
Les économistes soutiennent traditionnellement qu'une banque centrale qui émet sa propre monnaie fiduciaire ne peut pas « faire faillite » au sens conventionnel : elle peut créer des montants illimités de monnaie de base (réserves) pour faire face à ses engagements en monnaie nationale. Toutefois, l'insolvabilité devient concevable lorsque les actifs d'une banque, ajustés à la valeur de marché, sont durablement inférieurs à ses passifs, entraînant une perte de confiance telle que la monnaie elle-même s'en trouve compromise. Dès lors que la confiance disparaît, une inflation galopante ou une hyperinflation peut s'ensuivre, rendant de fait les engagements de la banque sans valeur, ou presque, comme l'illustrent certains exemples historiques.
En termes simplifiés, la distinction essentielle est la suivante :
- Illiquidité : incapacité temporaire ou à court terme de faire face à des obligations de paiement. En théorie, les banques centrales ne rencontrent pas ce problème dans leur propre monnaie.
- Insolvabilité : un déséquilibre structurel, dans lequel la valeur actuelle des actifs est inférieure à celle des passifs. Des déficits persistants, une qualité d'actifs dégradée et une perte de confiance peuvent éroder les fonds propres en valeur de marché, même si la banque continue de créer de la monnaie.
Bien que cela ne soit pas fréquent, l'histoire montre qu'une banque centrale peut glisser vers une insolvabilité de fait si ses actifs, principalement des obligations d'État ou des réserves de change, subissent une dépréciation substantielle. Cette situation s'aggrave si la crédibilité de la banque centrale s'érode simultanément, provoquant des fuites de capitaux, une dévaluation de la monnaie et, potentiellement, une hyperinflation.
2. Précédent historique : les hyperinflations de l'entre-deux-guerres
Les historiens de l'économie (par exemple Sargent, « The Ends of Four Big Inflations », 1982) observent que les hyperinflations survenues en Autriche, en Hongrie, en Pologne et en Allemagne après la Première Guerre mondiale ont été déclenchées par l'enchaînement d'événements suivant :
- Accumulation d'actifs de faible qualité : Les banques centrales ont financé directement leurs gouvernements respectifs en achetant à grande échelle des bons du Trésor ou d'autres engagements de l'État, souvent à des conditions défavorables et sans véritable considération du risque de défaut.
- Perception d'insolvabilité : lorsque les détenteurs nationaux et étrangers de la monnaie ont constaté que ces banques centrales étaient grevées d'actifs douteux, ils en ont conclu qu'elles n'étaient plus en mesure de préserver la valeur réelle de la monnaie.
- Perte de confiance et fuite des capitaux : les acteurs du marché se sont réfugiés dans des devises alternatives plus solides (par exemple le dollar américain, le franc suisse ou la livre sterling). Cette fuite hors de la monnaie locale a précipité une forte dépréciation du taux de change.
- Flambée des prix et hyperinflation : la valeur externe de la monnaie s'étant effondrée, les prix intérieurs ont explosé, tant sous l'effet du renchérissement des importations que de l'auto-renforcement psychologique d'une spirale hyperinflationniste.
Cette séquence souligne la vulnérabilité du bilan d'une banque centrale en situation de financement monétaire extrême, ainsi que le rôle central de la confiance dans le maintien de la valeur de la monnaie fiduciaire.
3. L'insolvabilité dans le contexte de l'Eurosystème
3.1 La configuration atypique de l'Eurosystème
Au sein de la zone euro, la Banque centrale européenne (BCE) et les banques centrales nationales (BCN) constituent l'Eurosystème. Elles partagent certaines obligations et sont liées par des décisions communes de politique monétaire, mais chaque banque centrale nationale conserve son propre bilan. Cette structure donne lieu aux soldes TARGET : il s'agit pour l'essentiel de créances et d'engagements intra-Eurosystème découlant des paiements transfrontaliers :
- Banques centrales nationales créditrices (par exemple la Bundesbank en Allemagne) : elles accumulent des positions TARGET positives.
- Les banques centrales nationales débitrices (par exemple la Banca d'Italia, le Banco de España) détiennent des positions TARGET négatives.
TARGET a été conçu comme un système technique de règlement, destiné à assurer la bonne circulation de la liquidité dans la zone euro. Toutefois, des déséquilibres TARGET importants et persistants peuvent refléter des flux de capitaux structurels, des différences de perception du risque entre États membres et la segmentation partielle des marchés financiers de la zone euro.
3.2 Pourquoi les achats d'actifs de montant élevé accentuent le risque
Depuis les crises de la dette souveraine (2010-2012), la BCE a acquis d'importants volumes d'obligations d'État de pays fortement endettés (Italie, Espagne, etc.) afin de réduire les coûts d'emprunt et de stabiliser les marchés. Ces achats ont été réalisés dans le cadre de divers programmes (SMP, PSPP, PEPP, etc.). Les achats nets ont pris fin en 2022, et les réinvestissements au titre de l'APP et du PEPP ont pris fin respectivement en juillet 2023 et à la fin de 2024 ; le portefeuille est donc désormais en extinction, mais la BCE et les BCN détiennent encore un important portefeuille d'obligations souveraines. En 2023 et 2024, la BCE a elle-même fait état de pertes (1,3 milliard d'EUR et 7,9 milliards d'EUR), imputables à la hausse des intérêts versés sur les réserves plutôt qu'à des pertes de crédit.
- Si la solvabilité de ces États était gravement mise en doute, les obligations inscrites au bilan de l'Eurosystème pourraient faire l'objet de dépréciations significatives.
- Une dépréciation marquée aux prix du marché pourrait théoriquement faire passer l'actif de certaines banques centrales nationales sous leur passif (en particulier si les engagements TARGET sont également importants).
- Dès lors que la confiance dans la qualité de crédit de l'Eurosystème s'érode, l'euro pourrait subir une pression baissière persistante, à l'image d'un scénario classique de crise de change dans les marchés émergents : dans un cadre institutionnel toutefois bien plus complexe.
3.3 Le risque d'insolvabilité de fait
Bien que les cadres juridiques diffèrent et que le soutien politique à la BCE soit substantiel, un scénario extrême dans lequel les acteurs du marché perdraient collectivement confiance dans l'Eurosystème pourrait entraîner :
- Dépréciation rapide de l'euro : les acteurs du marché fuient la monnaie au profit de valeurs refuges jugées plus sûres.
- Accusations de financement monétaire : prise de conscience croissante que la BCE et les banques centrales nationales pourraient être contraintes de reconduire ou d'accroître indéfiniment leurs achats de dette publique fragile afin d'éviter des défauts de paiement.
- Risque potentiel de rupture : si un État membre majeur, tel que l'Allemagne, concluait que les créances TARGET sont d'un montant insoutenable (et irrécouvrables) et que la politique monétaire commune ne protège plus ses intérêts économiques, l'impulsion politique en faveur d'une sortie de l'euro pourrait s'accroître fortement.
- Recapitalisation consécutive : si l'euro venait à éclater, l'Allemagne (et d'autres pays créanciers) pourrait devoir recapitaliser ses banques centrales nationales afin de préserver la crédibilité d'une monnaie nouvellement introduite (par exemple un Deutsche Mark ressuscité). Cela entraînerait des coûts considérables, bien que leur matérialisation exacte dépende des mécanismes de dislocation et des éventuels règlements négociés.
4. Étapes progressives de l'insolvabilité d'une banque centrale et leurs répercussions
Décrivons une progression hypothétique :
1. Étape 1 : vulnérabilités cachées
- La banque centrale commence à accumuler des actifs de qualité douteuse (obligations souveraines risquées, prêts non performants, etc.).
- Les ratios de fonds propres officiels peuvent rester positifs, mais les acteurs du marché soupçonnent l'existence de problèmes sous-jacents.
2. Phase 2 : prise de conscience progressive et hausse des primes de risque
- Les rendements des obligations souveraines suspectes augmentent.
- Les agences de notation et les analystes remettent ouvertement en question la solvabilité de ces gouvernements, jetant ainsi le doute sur le bilan de l'Eurosystème.
- Des pressions à la dépréciation de la monnaie apparaissent, quoique sous une forme encore précoce ou modérée.
3. Phase 3 : pertes de valorisation au prix du marché et crise de confiance
- Si les États souverains montrent effectivement des signes de risque de défaut ou restructurent leur dette, les actifs des banques centrales subissent des dépréciations significatives.
- La crédibilité s'érode fortement ; la banque centrale est perçue comme fonctionnellement insolvable si les dépréciations excèdent ses fonds propres.
- Les déposants, les investisseurs et les partenaires internationaux convertissent rapidement leurs euros en d'autres devises ou actifs (matières premières, cryptomonnaies, etc.).
4. Étape 4 : crise de change autoréalisatrice et hyperinflation
- À mesure que la fuite devant la monnaie s'intensifie, les prix à l'importation et l'inflation globale s'envolent.
- La banque centrale pourrait tenter de lutter contre l'hyperinflation en durcissant fortement la politique monétaire : mais si les autorités budgétaires exigent de nouveaux achats de dette publique pour éviter un défaut de paiement, un cercle vicieux s'enclenche.
- En définitive, la monnaie risque de s'effondrer si la crise ne peut être endiguée.
5. Étape 5 : recapitalisation après crise ou effondrement
- Dans une zone monétaire unifiée, la crise conduit soit à une intégration budgétaire sans précédent (eurobonds, mutualisation de la dette) et à une recapitalisation explicite de la BCE et des banques centrales nationales par les États membres, soit à une possible désintégration de l'union monétaire.
- Si l'union venait à se dissoudre, les États créanciers tels que l'Allemagne perdraient leurs créances TARGET, ce qui nécessiterait des apports de capital directs ou indirects à leurs propres banques centrales afin de maintenir un nouveau régime monétaire national.
5. Application pratique aux déséquilibres TARGET
La Bundesbank allemande détient des créances TARGET extrêmement importantes, tandis que l'Espagne et l'Italie présentent des engagements TARGET élevés. Si la zone euro devait rester intacte indéfiniment, ces soldes constitueraient pour l'essentiel une écriture comptable reflétant les flux de capitaux transfrontaliers. En revanche, si la zone euro venait à se fragmenter :
- Perte potentielle de l'Allemagne : la Bundesbank pourrait être contrainte d'amortir des montants importants de créances TARGET, ce qui la ferait basculer en situation de fonds propres négatifs, du moins en valeur de marché.
- Recapitalisation : le gouvernement fédéral allemand devrait probablement apporter des capitaux pour préserver la confiance dans un Deutsche Mark ressuscité. Cette recapitalisation représenterait un coût ponctuel, mais vraisemblablement énorme : sans être nécessairement impossible dans une grande économie à revenu élevé.
6. Solutions alternatives
1. Intégration budgétaire approfondie
- L'un des moyens d'éviter l'insolvabilité d'une banque centrale consiste à réduire le risque des actifs figurant à son bilan. Cela pourrait se faire par le biais d'euro-obligations, par lesquelles la zone euro garantirait collectivement la dette des États membres.
- Politiquement délicate, car elle suppose d'importants transferts budgétaires et une perte d'autonomie nationale.
- Pourrait toutefois transformer la BCE en une banque centrale plus conventionnelle, bénéficiant d'un véritable soutien souverain unifié.
2. Restructuration de dette ordonnée
- Des pays tels que l'Italie et l'Espagne pourraient tenter une restructuration ordonnée de leurs dettes tout en bénéficiant d'une forme de soutien mutuel du reste de la zone euro afin de limiter la contagion.
- La BCE subirait néanmoins des pertes, mais si celles-ci sont traitées de manière transparente et accompagnées d'un assainissement budgétaire crédible, un effondrement de la monnaie pourrait être évité.
- Historiquement, les restructurations souveraines abouties au sein d'une union monétaire sont extrêmement difficiles, bien que non impossibles.
3. Érosion inflationniste maîtrisée
- Les gouvernements et les banques centrales pourraient tacitement tolérer une inflation un peu plus élevée afin de réduire en termes réels la valeur des dettes existantes, allégeant ainsi leur poids au fil du temps.
- Cette voie exige une gestion délicate : une inflation modérée pourrait être politiquement tolérable, mais, en cas d'erreur d'appréciation, elle pourrait dégénérer en inflation incontrôlable et porter atteinte à la crédibilité de la banque centrale.
4. Scission partielle avec règlement négocié
- Un scénario dans lequel des pays soumis à des tensions extrêmes quittent l'euro, laissant potentiellement subsister un euro « noyau dur ».
- Les créances TARGET de l'Allemagne sur les membres sortants pourraient faire l'objet de dépréciations ou de concessions négociées.
- Le coût pour l'Allemagne pourrait être colossal, mais sans doute inférieur à celui d'un éclatement complet et désordonné ; les répercussions politiques n'en demeurent pas moins gigantesques.
5. Statu quo avec sortie progressive des achats d'obligations
- C'est la voie qu'a suivie la BCE : les achats nets ont pris fin en 2022 et les obligations arrivant à échéance ne sont plus intégralement réinvesties.
- Une normalisation progressive pourrait freiner l'accumulation d'actifs risqués supplémentaires. Le portefeuille existant s'amenuiserait à terme, bien que d'importantes expositions subsistent pendant plusieurs années.
Par conséquent, la notion d'« insolvabilité » d'une banque centrale n'a rien d'anodin dans un système monétaire fiduciaire. Néanmoins, la conjonction d'une mauvaise qualité des actifs, d'un financement monétaire excessif et d'une érosion de la confiance peut conduire une banque centrale à une situation où sa monnaie perd sa crédibilité interne et externe. Les enseignements historiques, en particulier les hyperinflations de l'entre-deux-guerres, illustrent la puissance destructrice de cette dynamique lorsqu'elle n'est pas maîtrisée.
Pour l'Eurosystème, les déséquilibres TARGET symbolisent une fragilité structurelle : les soldes largement positifs de l'Allemagne reflètent la fuite des capitaux provenant d'économies plus risquées ; les soldes négatifs de l'Espagne et de l'Italie traduisent leur difficulté à attirer ou à conserver des capitaux transfrontaliers sur les marchés privés. Si la zone euro demeure une union stable, ces soldes resteront pour l'essentiel une note technique en bas de page. Si elle se fragmente sous l'effet d'une défiance à l'égard de la solvabilité des États, les pertes potentielles et les recapitalisations qui en résulteraient seraient d'un coût astronomique, ce qui souligne les risques immenses, quoique immatériels, qui se dissimulent sous la surface.
La meilleure prophylaxie contre l'insolvabilité d'une banque centrale réside dans une prudence budgétaire durable, une solide gestion des risques des actifs de la banque centrale, une gouvernance transparente et une crédibilité sans faille de la politique menée. Lorsque la dette souveraine devient insoutenable, une restructuration transparente, associée à des réformes favorables à la croissance et à une politique monétaire prudente, peut éviter des ruptures catastrophiques. Si les leçons de l'entre-deux-guerres nous ont appris quelque chose, c'est que la confiance dans la monnaie et la confiance dans la banque centrale sont des jumeaux inséparables ; une fois cette confiance perdue, la rétablir peut s'avérer une tâche herculéenne.
Hyperinflation
L'hyperinflation, situation économique extrême où les prix s'envolent tandis que la valeur de la monnaie s'effondre, a touché de nombreux pays au cours de l'histoire. Voici un aperçu des cas les plus notables :
Économies à forte inflation (2024)
L'International Practices Task Force (IPTF) du Center for Audit Quality recense, aux fins des US GAAP, les économies dont l'inflation cumulée sur trois ans dépasse 100 %. Ses listes de 2024 comprenaient notamment :
- Argentine : inflation annuelle de 211 % en 2023, sous l'effet du financement monétaire, de la dévaluation de la monnaie et de crises d'endettement répétées ; elle a fortement reculé depuis la mi-2024.
- Soudan : inflation à trois chiffres dans le contexte de la guerre civile depuis avril 2023.
- Venezuela : une crise d'une décennie, avec une inflation ayant culminé en 2018 (130 060 % selon la banque centrale ; environ 1,7 million de pour cent selon l'Assemblée nationale) ; toujours à trois chiffres en 2023.
- Zimbabwe : hyperinflation récurrente depuis 2007, avec un pic de 79,6 milliards de pour cent par mois en 2008.
- Autres : notamment l'Éthiopie, l'Iran, le Liban, la Sierra Leone, le Suriname et la Turquie.
Pires cas historiques
1. Hongrie (1945-1946)
- Pic d'inflation : 41,9 billiards de pour cent par mois en juillet 1946 (les prix doublaient toutes les 15 heures) (Hanke et Krus, 2012).
- Cause : les réparations de l'après-Seconde Guerre mondiale et une création monétaire irresponsable.
2. Zimbabwe (2007-2008)
- Pic d'inflation : 79,6 milliards de pour cent par mois en novembre 2008.
- Facteur déclenchant : réforme agraire, effondrement de la production et financement monétaire des déficits publics.
3. Yougoslavie (1992-1994)
- Pic d'inflation : 313 millions de pour cent par mois en janvier 1994.
- Cause : éclatement de la Yougoslavie, guerre, sanctions des Nations unies et financement monétaire des déficits.
4. L'Allemagne de Weimar (1922-1923)
- Pic d'inflation : 29 500 % par mois en octobre 1923 (les prix doublaient tous les 3,7 jours).
- Facteur déclenchant : réparations de guerre et instabilité politique.
5. Venezuela (à partir de 2016)
- Pic d'inflation : en 2018, les estimations atteignaient environ 1,7 million de pour cent ; il en a résulté un effondrement de la monnaie et des migrations massives.
Autres affaires notables
- Bolivie (1985) : inflation annuelle supérieure à 10 000 %.
- Brésil (1986-1994) : plusieurs remplacements de la monnaie avant le Plan Real de 1994.
- Grèce (1944) : environ 18 % d'inflation quotidienne au plus fort de la crise, en octobre 1944, à la fin de l'occupation allemande.
- Pérou (1988–1990) : après deux réformes monétaires (1985, 1991), un dollar américain valait environ trois milliards de soles d'origine.
Causes courantes
- Création monétaire excessive pour financer les déficits (par exemple Zimbabwe, Venezuela).
- Instabilité politique (par exemple, la Hongrie ou la Yougoslavie d'après-guerre).
- Chocs externes tels que les sanctions ou les effondrements des cours des matières premières (par exemple Iran, Soudan).
L'hyperinflation conduit souvent au remplacement de la monnaie, à des troubles sociaux et à des séquelles économiques durables. Si certains pays parviennent à se stabiliser grâce à des réformes (par exemple le plan Real de 1994 au Brésil), d'autres, comme le Venezuela, restent piégés dans des cycles de crise.
La création, l'évaluation et l'éventuelle disparition d'une monnaie sont des processus complexes qui font intervenir un large éventail de facteurs économiques, politiques et sociaux. La présente analyse complète s'appuie sur des éclairages issus de diverses ressources professionnelles, notamment la littérature académique, les publications de banques centrales et des analyses d'experts, afin d'examiner en profondeur ces dynamiques.
La création monétaire résulte de l'interaction complexe entre les actions des banques centrales, telles que les instruments de politique monétaire et l'assouplissement quantitatif, et les activités de crédit des banques commerciales. Ces mécanismes influent directement sur la masse monétaire et ont des répercussions considérables sur la croissance économique, l'inflation et la stabilité financière.
L'attribution d'une valeur à une monnaie résulte d'une combinaison de confiance du public, de dynamiques d'offre et de demande et d'indicateurs économiques clés. La confiance envers le gouvernement émetteur et la banque centrale, ainsi que la stabilité perçue de l'économie, jouent un rôle déterminant dans la valeur perçue d'une monnaie. En outre, des facteurs tels que les taux d'inflation, les écarts de taux d'intérêt et les balances commerciales contribuent aux dynamiques d'offre et de demande qui façonnent la valeur relative des monnaies sur les marchés mondiaux.
Toutefois, l'effondrement d'une monnaie peut survenir dans des circonstances variées, allant de l'hyperinflation et de l'effondrement économique aux crises bancaires et aux chocs externes. Des exemples historiques, tels que l'hyperinflation en Allemagne sous la République de Weimar et au Zimbabwe, les crises économiques en Argentine et au Venezuela, ou encore la crise financière mondiale de 2008, rappellent avec force les conséquences dévastatrices qui peuvent résulter de la défaillance des systèmes monétaires.
Pour atténuer ces risques et promouvoir la stabilité monétaire, il convient d'envisager des solutions et des approches alternatives. Celles-ci comprennent des politiques monétaires rigoureuses, axées sur des cibles d'inflation stables et une communication claire, la diversification des réserves de change afin de réduire l'exposition à certaines devises ou régions, l'adoption d'innovations technologiques telles que les monnaies numériques de banque centrale (MNBC), ainsi que des réformes structurelles complètes visant à renforcer la gouvernance, la discipline budgétaire et la résilience du secteur financier.
Des politiques monétaires solides, caractérisées par des objectifs d'inflation stables, des politiques de taux d'intérêt équilibrées et une communication claire des banques centrales, peuvent renforcer la confiance dans les monnaies et soutenir la stabilité économique. Le double mandat de la Réserve fédérale, à savoir le plein emploi et la stabilité des prix, illustre l'importance de telles politiques.
La diversification des réserves de change entre plusieurs devises, métaux précieux et autres actifs peut atténuer les risques liés à une dépendance excessive à l'égard d'une seule devise ou d'une seule région économique. Les efforts de la Chine pour diversifier ses réserves au-delà des actifs libellés en dollars américains illustrent cette approche.
L'étude des monnaies numériques de banque centrale (MNBC) offre l'occasion d'améliorer la transparence, l'efficacité et le contrôle au sein des systèmes monétaires. Si des défis tels que la cybersécurité et la protection de la vie privée doivent être relevés, des MNBC comme le yuan numérique chinois pourraient moderniser les systèmes de paiement et contribuer à la lutte contre les activités illicites.
Des réformes structurelles complètes portant sur la gouvernance, la discipline budgétaire, la gestion de la dette et la réglementation du secteur financier peuvent renforcer la résilience économique et prévenir les crises monétaires. Les réformes postérieures à la crise dans la zone euro, notamment la création du Mécanisme européen de stabilité, de l'Union bancaire et du Pacte budgétaire, illustrent l'incidence potentielle de telles mesures.
En comprenant les subtilités de la création, de l'évaluation et de la déchéance potentielle d'une monnaie, les professionnels peuvent mieux maîtriser la complexité des systèmes monétaires et contribuer à l'élaboration de politiques et de stratégies efficaces pour préserver la stabilité et la prospérité économiques. Cette analyse constitue une ressource complète, qui s'appuie sur les éclairages de diverses sources professionnelles afin d'éclairer la prise de décision et de favoriser une meilleure appréciation du monde complexe de la monnaie.
Une monnaie des BRICS ? Une monnaie d'échange, non une monnaie de réserve
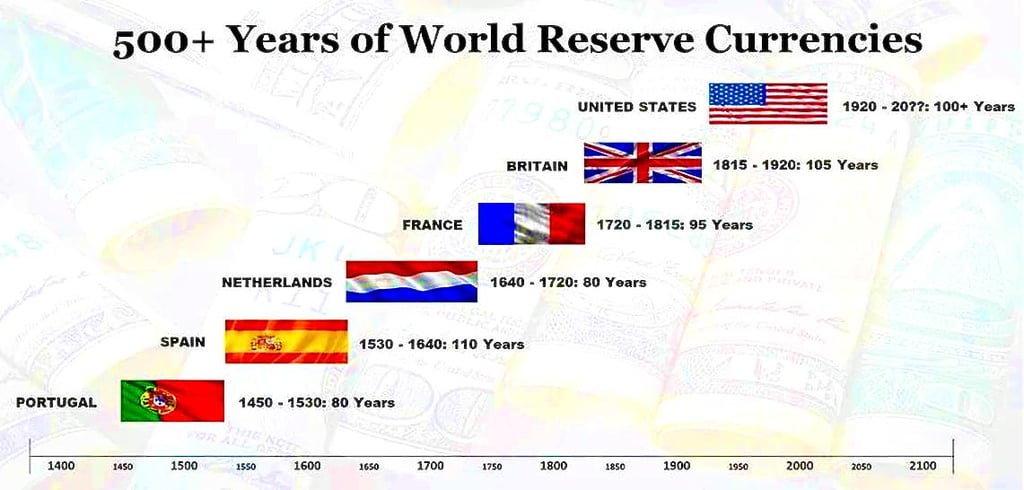
Ces dernières années, le monde financier connaît une évolution significative. La prééminence du dollar américain en tant que monnaie de réserve mondiale est remise en cause par les puissances économiques émergentes, en particulier les pays des BRICS (fondés par le Brésil, la Russie, l'Inde, la Chine et l'Afrique du Sud ; l'Égypte, l'Éthiopie, l'Iran et les Émirats arabes unis les ont rejoints en 2024, et l'Indonésie en 2025). Alors que ces pays cherchent à réduire leur dépendance à l'égard du dollar, certains d'entre eux ont évoqué un règlement en monnaies locales et, de manière plus spéculative, une monnaie commune d'échange.
Le catalyseur du changement
Plusieurs facteurs ont contribué à cette volonté de créer une nouvelle monnaie mondiale :
- Recours excessif aux sanctions : les États-Unis ont de plus en plus recours à leur puissance financière pour imposer des sanctions aux pays avec lesquels ils sont en désaccord. De nombreuses nations cherchent donc des alternatives afin d'éviter d'éventuelles répercussions économiques. Certains commentateurs avertissent qu'un recours excessif à cet instrument pourrait se retourner contre ses auteurs.
- Saisies d'actifs : La décision du G7, lors de son sommet des Pouilles (Italie) en juin 2024, d'assurer le service d'un ensemble de prêts d'environ 50 milliards USD en faveur de l'Ukraine (les prêts ERA) au moyen des bénéfices exceptionnels générés par les avoirs de banques centrales russes immobilisés a suscité des préoccupations dans certains pays quant à la sécurité de leurs réserves détenues à l'étranger. Certains pays y voient un précédent, qui soulève des questions sur la sécurité de leurs propres actifs libellés en dollars.
- Élargissement des BRICS : l'alliance des BRICS s'agrandit, et un nombre croissant de pays cherchent à la rejoindre. Cet élargissement accroît le poids économique potentiel d'une monnaie adossée aux BRICS. Lors du sommet de Kazan en octobre 2024, les BRICS ont créé une catégorie de « pays partenaires », qui comprend notamment la Malaisie et le Kazakhstan ; l'Arabie saoudite a été invitée mais n'a pas confirmé formellement son adhésion.
- Préoccupations concernant le Trésor américain : les critiques soutiennent que les États-Unis tiennent pour acquise la domination du dollar et que le recours aux sanctions et à l'immobilisation d'actifs pourrait éroder la confiance dans le système financier américain.
La proposition de monnaie des BRICS
Aucune monnaie des BRICS n'a été convenue. Les idées évoquées par leurs partisans ne remplaceraient pas le dollar comme monnaie de réserve, mais serviraient de monnaie d'échange pour les pays membres et leurs partenaires. Les principaux aspects de ces idées sont les suivants :
- Valeur adossée à l'or : certains partisans suggèrent une assise partielle sur l'or. Certaines versions de la proposition prévoient que 40 % de la valeur de la monnaie pourraient reposer sur le poids en or, plutôt que sur son prix en dollars, offrant ainsi une approche différente de la valorisation.
- Élargissement des membres : l'adhésion de nouveaux pays aux BRICS accroîtrait l'utilité et la portée de la monnaie. Le sommet d'octobre 2024 à Kazan a élargi le cercle des pays partenaires, mais n'a pas lancé de monnaie commune ; l'accent déclaré porte sur le règlement en monnaies locales et sur une initiative de paiements transfrontaliers.
- Nouvelles institutions financières : La Nouvelle Banque de développement, dont le siège est à Shanghai et que dirige depuis 2023 l'ancienne présidente brésilienne Dilma Rousseff, ainsi que l'Arrangement de réserve contingent sont déjà en place pour soutenir la coopération financière des BRICS. Ces institutions reproduisent les institutions de Bretton Woods, mais fonctionnent selon des conditions fixées par les pays des BRICS.
- Mise en œuvre progressive : la transition vers le nouveau système monétaire devrait être graduelle, afin de permettre des ajustements et des affinements au fil du temps.
Impact potentiel
En cas de succès, la monnaie des BRICS pourrait :
- Réduire la dépendance au dollar dans le commerce international : les pays pourraient effectuer des transactions sans avoir à convertir d'abord en dollars, ce qui pourrait réduire les coûts de transaction et le risque de change.
- Offrir une alternative aux pays faisant l'objet de sanctions américaines : les nations soumises à des sanctions américaines pourraient utiliser la monnaie des BRICS pour poursuivre leurs échanges internationaux, en contournant le système financier fondé sur le dollar.
- Modifier l'équilibre du pouvoir financier mondial : les pays des BRICS représentent collectivement environ 40 % du PIB mondial en parité de pouvoir d'achat, près de la moitié de la population mondiale et une part importante des terres émergées. Une monnaie des BRICS qui parviendrait à s'imposer pourrait traduire ce poids économique au sein du système financier.
- Inciter davantage de pays à rejoindre l'alliance des BRICS : la perspective d'une nouvelle monnaie d'échange puissante pourrait attirer d'autres nations vers le groupe des BRICS et accroître encore son influence.
- Remettre en cause le concept d'une monnaie de réserve mondiale unique : sans menacer immédiatement le statut de monnaie de réserve du dollar, la monnaie des BRICS pourrait ouvrir la voie à un système de réserve multidevises.
Défis et points d'attention
Si l'idée d'une monnaie des BRICS gagne du terrain, plusieurs défis demeurent :
- Coordination des politiques monétaires entre des économies diverses : les pays des BRICS présentent des structures et des politiques économiques très différentes, ce qui pourrait rendre la coordination difficile.
- Instaurer la confiance et la stabilité dans la nouvelle monnaie : l'établissement de la confiance dans une nouvelle monnaie, en particulier lorsqu'elle est adossée à des pays dont la solidité économique diffère, prendra du temps.
- Surmonter les obstacles techniques de la mise en œuvre : la création d'un nouveau système de paiement international susceptible de rivaliser avec SWIFT exigera des investissements technologiques considérables et une coopération étroite.
- Gestion des tensions géopolitiques : les conflits et rivalités existants entre les membres des BRICS et les membres potentiels pourraient compliquer le développement et l'adoption de la monnaie.
- Concilier les intérêts nationaux : chaque membre des BRICS devra s'assurer que la nouvelle monnaie est compatible avec ses objectifs économiques propres et ne porte pas atteinte à sa souveraineté.
L'avenir de la finance mondiale
L'émergence d'une monnaie des BRICS ne signifie pas nécessairement la fin de l'importance du dollar. Elle traduit toutefois une évolution vers un système financier mondial plus multipolaire. Une nouvelle monnaie d'échange concurrencerait le dollar pour une part du commerce et des paiements mondiaux plutôt que d'en supprimer le rôle.
Les partisans citent l'euro comme précédent d'une monnaie multinationale, bien que l'euro ait nécessité des décennies d'intégration juridique et institutionnelle entre des pays dont les économies étaient bien plus proches.
À mesure que cette évolution financière se déploie, les gouvernements comme les investisseurs devront s'adapter à un environnement économique mondial en mutation. Une monnaie d'échange des BRICS, si elle voit le jour, pourrait marquer le début d'une nouvelle ère de la finance internationale, dans laquelle plusieurs monnaies se feraient concurrence dans des conditions plus équitables. Ce changement pourrait renforcer la stabilité financière grâce à la diversification, mais il pourrait aussi introduire de nouvelles complexités et de nouveaux défis dans le commerce et l'investissement mondiaux.
Les prochaines années seront déterminantes pour savoir si une monnaie des BRICS verra le jour et pourra contester la domination du dollar et remodeler le système financier mondial. À mesure que ces évolutions se précisent, il sera essentiel que les décideurs publics, les entreprises et les particuliers restent informés et s'adaptent à l'évolution du monde financier.