Procédures de compensation et de règlement
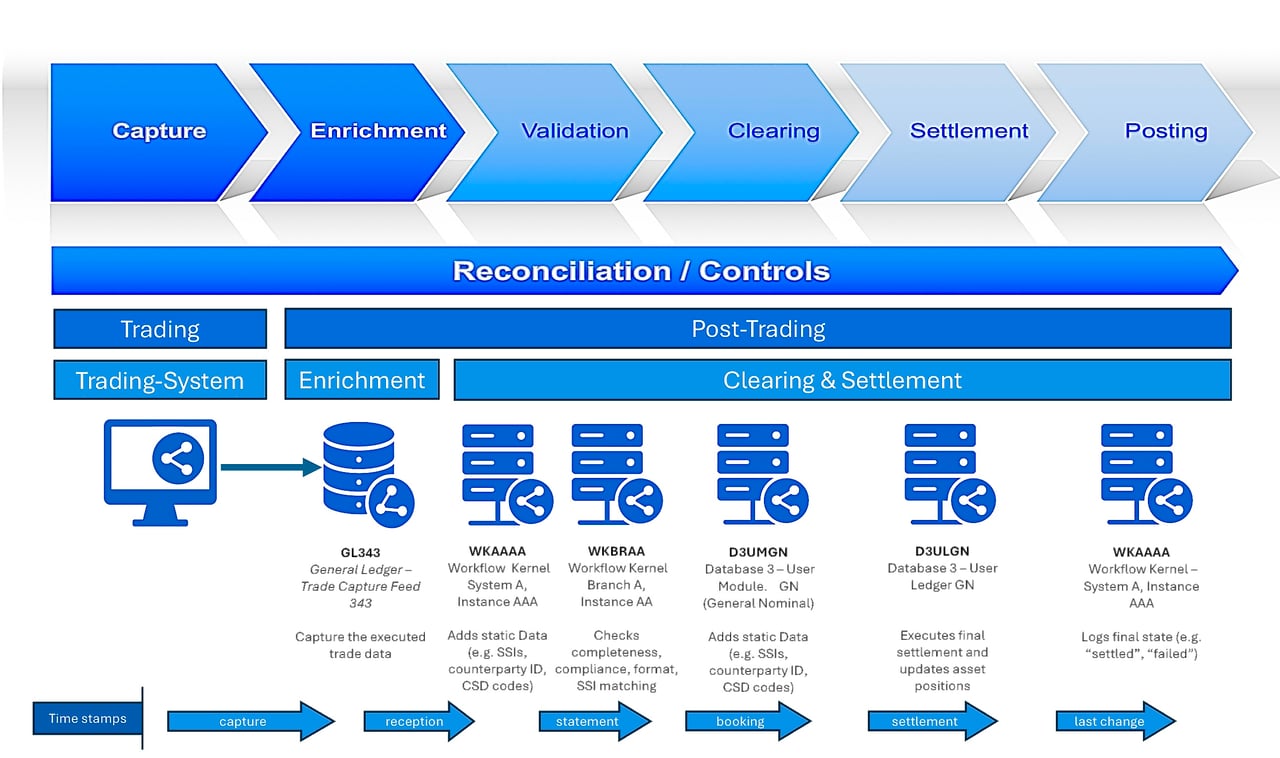
Le présent document décrit de manière exhaustive et précise le processus de négociation institutionnelle d'IFB pour les titres au comptant (livraison contre paiement, DVP), les produits dérivés de gré à gré et les opérations de pension livrée (repos), en intégrant plusieurs méthodes de communication sécurisées. Il est conçu pour servir de schéma opérationnel complet aux équipes professionnelles de front, middle et back office exerçant au sein d'établissements financiers réglementés.
1. Canaux de communication et méthodes d'identification
L'initiation des opérations et les pré-négociations s'effectuent par l'intermédiaire de plateformes numériques sécurisées et conformes. Chaque collaborateur concerné doit utiliser un identifiant unique et vérifiable afin de garantir la responsabilité, la traçabilité réglementaire et l'auditabilité. Les plateformes acceptées comprennent :
- Bloomberg IB Chat (identifiant BBG) : standard de la finance institutionnelle, avec intégration d'une piste d'audit.
- Symphony Secure Chat : communication chiffrée conforme à MiFID II, avec prise en charge des postes de travail et des appareils mobiles.
- Refinitiv Messenger (identifiant Reuters) : fréquemment utilisé sur les marchés des changes, des matières premières et des titres à revenu fixe.
- Messagerie instantanée ICE : intégrée aux plateformes de négociation et à l'exécution des contrats à terme.
- Systèmes internes chiffrés exclusifs : doivent conserver les journaux et respecter les obligations de tenue des registres.
- Courriel sécurisé : utilisé après la transaction pour l'affirmation et la confirmation juridique lorsque la messagerie instantanée n'est pas disponible.
2. Opérations sur titres au comptant avec livraison contre paiement (DVP)
Les opérations de livraison contre paiement (DVP) impliquent l'échange simultané de titres et du règlement en numéraire correspondant. L'objectif premier est d'éliminer le risque en capital. Le processus est régi par des instructions de règlement standard (SSI) prédéfinies et par des protocoles de conservation.
Déroulement étape par étape :
- Négociation préalable à la transaction : les opérateurs communiquent par messagerie instantanée ou par messagerie sécurisée. Ils s'accordent sur les éléments suivants : ISIN/CUSIP, quantité, prix unitaire, contre-valeur totale, devise, lieu de règlement (DTC, Euroclear, Clearstream) et instructions de règlement permanentes (SSI).
- Génération du ticket d'opération : Chaque contrepartie saisit l'opération dans son système de gestion des ordres (OMS) ou son système de gestion de l'exécution (EMS). Celui-ci renseigne les détails de l'opération, y compris le cycle de règlement standard : T+1 aux États-Unis depuis le 28 mai 2024, et T+2 dans l'UE, au Royaume-Uni et en Suisse jusqu'à leur passage prévu à T+1 le 11 octobre 2027.
- Rapprochement et affirmation : les détails de l'opération sont rapprochés au moyen de plateformes de rapprochement telles que CTM de la DTCC (anciennement Omgeo) ou MarkitWire de S&P Global pour les produits dérivés, ou par des messages SWIFT bilatéraux (MT540-544). Tout écart doit être résolu avant la transmission des instructions de règlement.
- Règlement livraison contre paiement (DVP) : à la date de règlement, le conservateur veille à ce que les titres, exécutés par l'intermédiaire des dépositaires centraux internationaux de titres (ICSD) ou de salles de marché institutionnelles, soient livrés sur le compte de l'acheteur uniquement à réception des espèces. Si l'un des deux volets échoue, l'opération n'est pas dénouée.
3. Produits dérivés de gré à gré (OTC)
Les dérivés de gré à gré comprennent des contrats tels que les swaps de taux d'intérêt, les swaps de défaut de crédit, les swaps de rendement total et les contrats de change à terme. Ces opérations sont généralement documentées dans le cadre d'une convention-cadre ISDA et d'une CSA (Credit Support Annex), avec des exigences de marge conformes à EMIR et/ou à UK EMIR.
Exécution et cycle de vie :
- Négociation de l'opération : les conditions économiques, telles que le notionnel, la date de transaction, la date d'effet, l'échéance, le spread ou le prix d'exercice, l'indice de taux variable, les dates de refixation et la convention de décompte des jours, sont définies par des canaux de communication sécurisés.
- Confirmation : Le rapprochement via MarkitWire ou DSMatch est requis. L'affirmation électronique doit intervenir à J+0 pour les IRS et les CDS, et à J+1 pour les opérations de change et les dérivés sur actions.
- Gestion des garanties : les appels de marge quotidiens sont effectués conformément aux conditions du CSA. Les appels de marge initiaux et de variation sont transmis via AcadiaSoft ou SWIFT MT527. Les services de rapprochement de portefeuilles (par exemple OSTTRA triResolve) contribuent à identifier et à résoudre les litiges.
- Règlement : Les paiements résultant d'échanges de coupons ou de règlements en numéraire définitifs sont exécutés par l'intermédiaire de comptes de conservation désignés. Pour les dérivés compensés, une contrepartie centrale (CCP) telle que LCH ou ICE Clear s'interpose et procède à la novation de l'opération.
4. Opérations de pension livrée (repos)
Les opérations de pension consistent en la vente de titres assortie d'un engagement de rachat à une date ultérieure. Elles constituent des opérations de financement à court terme garanties par des sûretés et sont régies par le cadre du GMRA.
Flux des opérations commerciales :
- Initiation de l'opération : les parties conviennent du collatéral (généralement des HQLA), du taux de pension, de la décote, des dates de début et de fin, ainsi que des modalités d'appel de marge. Cette étape s'effectue au moyen de plateformes de messagerie sécurisées ou de plateformes tripartites.
- Première jambe : les titres sont transférés à l'acheteur contre paiement (DVP). Le règlement s'effectue via DTC, Euroclear, Clearstream, ou par l'intermédiaire d'agents tripartites tels que BNY aux États-Unis et Euroclear, Clearstream ou J.P. Morgan en Europe.
- Gestion continue des garanties : Une réévaluation quotidienne est effectuée et des appels de marge sont émis si la valeur des garanties passe sous les seuils requis. La substitution de garanties est autorisée moyennant préavis.
- Phase de rachat : à l'échéance, le vendeur restitue la trésorerie et récupère les titres. L'ensemble des intérêts est comptabilisé en produits de pension.
5. Contrôles des risques et garanties opérationnelles
Les principales stratégies d'atténuation des risques comprennent :
- Rapprochement quotidien des positions et des appels de marge afin d'éviter les litiges.
- Recours à DTCC ALERT pour tenir à jour les instructions de règlement standard (SSI) de référence.
- Caractère exécutoire juridique assuré par une documentation solide (ISDA, GMRA).
- Recours à des systèmes d'appariement en temps réel afin de réduire le risque de défaut de règlement.
- Recours aux référentiels centraux et au marquage UTI afin d'assurer la conformité réglementaire (SFTR, EMIR).