
Entreprises et institutionnels
Produits dérivés financiers
Le monde des produits dérivés financiers
Dans la trame complexe de la finance moderne, les produits dérivés financiers se distinguent à la fois comme l'un de ses éléments les plus sophistiqués et, paradoxalement, comme le plus mal compris. Ces instruments financiers, qui tirent leur valeur d'un actif sous-jacent ou d'un indice de référence, constituent des outils fondamentaux pour les investisseurs, les entreprises et les gouvernements afin de couvrir les risques, de spéculer sur l'évolution future des prix et d'arbitrer les écarts entre les marchés. Le présent article propose une exploration complète des produits dérivés financiers, en éclairant leurs types, usages, avantages, risques et les controverses qui les entourent, dans le but de rendre ce domaine complexe intelligible tant pour les investisseurs novices que pour les investisseurs expérimentés.
Comprendre les produits dérivés financiers
Par nature, les produits dérivés financiers sont des contrats conclus entre deux parties ou plus, dont la valeur repose sur un actif financier, un indice ou un titre sous-jacent convenu. Ces instruments peuvent être négociés sur des marchés réglementés ou de gré à gré (OTC), ces derniers étant souvent adaptés sur mesure aux besoins spécifiques des parties contractantes.
Types de produits dérivés financiers
L'univers des produits dérivés est vaste, mais les instruments les plus couramment rencontrés sont les suivants :
- Contrats à terme (futures) : contrats standardisés d'achat ou de vente d'un actif à un prix prédéterminé à une date future spécifiée.
- Options : contrats conférant le droit, mais non l'obligation, d'acheter (options d'achat) ou de vendre (options de vente) un actif à un prix déterminé au cours d'une période donnée.
- Swaps : accords privés d'échange de flux de trésorerie ou d'autres instruments financiers sur une période déterminée.
- Contrats à terme de gré à gré (forwards) : contrats sur mesure, similaires aux contrats à terme standardisés mais négociés de gré à gré, par lesquels deux parties conviennent d'échanger un actif à un prix déterminé à une date future.
Les multiples usages des produits dérivés
Les produits dérivés répondent à de multiples finalités sur les marchés financiers :
- Gestion des risques : l'usage le plus significatif des produits dérivés est peut-être la couverture, qui permet aux investisseurs d'atténuer le risque de variations défavorables du prix d'un actif.
- Spéculation : les investisseurs peuvent spéculer sur l'évolution future des cours du marché et réaliser ainsi des rendements potentiellement élevés, en assumant un risque plus important.
- Arbitrage : pratique consistant à exploiter les écarts de prix d'un même actif sur différents marchés en l'achetant et en le vendant simultanément afin de réaliser des profits sans risque.
- Découverte des prix : les produits dérivés contribuent à déterminer le prix futur d'un actif, reflétant l'opinion du marché sur l'évolution attendue des cours.
Avantages des produits dérivés financiers
- Effet de levier : les produits dérivés permettent une exposition importante aux actifs sous-jacents moyennant un engagement de capital relativement faible.
- Efficience du marché : ils contribuent à l'efficience du marché par l'arbitrage et par le mécanisme de formation des prix.
- Accès à des actifs ou à des marchés indisponibles : les produits dérivés peuvent offrir une exposition à des actifs ou à des marchés hors de portée de certains investisseurs en raison de restrictions réglementaires ou de barrières à l'entrée élevées.
Risques et critiques
Malgré leurs avantages, les produits dérivés ne sont pas exempts de risques ni de critiques :
- Complexité : La nature complexe de ces instruments peut conduire à des malentendus et à une gestion inadéquate.
- Pertes induites par l'effet de levier : l'effet de levier procuré par les produits dérivés peut amplifier les pertes autant que les gains.
- Risque de contrepartie : pour les dérivés de gré à gré, il existe un risque que l'autre partie manque à ses obligations contractuelles.
- Impact sur les marchés : selon ses détracteurs, la négociation spéculative de produits dérivés peut accroître la volatilité et le risque systémique et, potentiellement, déstabiliser les marchés financiers.
Environnement réglementaire
La crise financière de 2008 a mis en évidence la nécessité d'une réglementation rigoureuse du marché des produits dérivés afin de prévenir le risque systémique. Des réformes réglementaires, telles que le Dodd-Frank Act aux États-Unis et le règlement européen sur les infrastructures de marché (EMIR) dans l'UE, ont depuis été mises en œuvre afin d'accroître la transparence, d'améliorer la résilience des établissements financiers et de réduire les risques systémiques.
Perspectives
À mesure que les marchés financiers continuent d'évoluer, les instruments dérivés joueront sans aucun doute un rôle déterminant dans la configuration de l'environnement de la finance mondiale. Le développement continu des actifs numériques et des cryptomonnaies fait apparaître de nouvelles formes de dérivés, élargissant les horizons de ce que ces instruments peuvent accomplir. Toutefois, la complexité et l'interconnexion croissantes des marchés financiers soulignent l'importance d'une compréhension approfondie et d'une gestion prudente des dérivés, afin d'en tirer les avantages tout en atténuant les risques.
Pierre angulaire de la finance contemporaine, les produits dérivés financiers offrent de puissants mécanismes de gestion des risques, de spéculation et d'efficience des marchés. S'ils ne sont pas exempts de dangers ni de complexités, une compréhension précise de ces instruments est indispensable pour évoluer dans l'écosystème financier moderne. À l'avenir, le perfectionnement continu des cadres réglementaires et l'adoption de bonnes pratiques seront déterminants pour que les produits dérivés continuent de remplir leurs fonctions sans compromettre la stabilité du système financier.
L'utilisation stratégique des produits dérivés financiers pour réduire l'exposition et accroître l'effet de levier
Les produits dérivés financiers, par leur flexibilité inhérente et leur capacité à être adaptés à des objectifs financiers spécifiques, constituent des outils précieux dans l'univers rigoureux de l'investissement et de la gestion des risques. Leur utilité tient au premier chef à la possibilité de réduire méthodiquement l'exposition à divers risques financiers et d'accroître judicieusement l'effet de levier, amplifiant ainsi les rendements potentiels des investissements. Cette analyse approfondie examine l'utilisation stratégique des produits dérivés pour atténuer l'exposition et accroître l'effet de levier, en explicitant les mécanismes de fonctionnement de ces instruments et les stratégies sophistiquées déployées par les acteurs du marché.
Atténuer l'exposition au moyen de produits dérivés
La réduction de l'exposition aux risques financiers (qu'ils proviennent de la volatilité des marchés, des fluctuations des taux d'intérêt, des mouvements de change ou des variations des prix des matières premières) est une préoccupation essentielle pour les investisseurs comme pour les entreprises. Les produits dérivés financiers offrent un large éventail de solutions de couverture, permettant aux entités de protéger leurs portefeuilles ou leurs activités contre les variations de prix défavorables.
- Couverture par contrats à terme standardisés (futures) et contrats à terme de gré à gré (forwards) : ces contrats fixent à l'avance le prix futur d'un actif, offrant une certitude et une protection contre la volatilité des prix. Par exemple, une compagnie aérienne peut recourir à des futures sur le carburant pour se prémunir contre la hausse du prix du kérosène, afin de stabiliser ses coûts de carburant malgré les fluctuations du marché.
- Options de gestion des risques : les options confèrent le droit, et non l'obligation, d'acheter ou de vendre un actif à un prix prédéterminé, offrant une protection asymétrique. Les options de vente peuvent servir à se couvrir contre une baisse du prix des actifs, en fixant de fait un plancher en deçà duquel l'investisseur est protégé contre de nouvelles pertes.
- Swaps de taux d'intérêt et swaps de devises : les entreprises exposées aux fluctuations des taux d'intérêt ou des valeurs de change recourent aux swaps pour échanger des paiements d'intérêts à taux variable contre des paiements à taux fixe, ou pour convertir des passifs libellés dans une devise en une autre, se couvrant ainsi contre les variations de taux ou le risque de change.
Amplifier les rendements grâce à l'effet de levier
L'effet de levier consiste à recourir à des capitaux empruntés ou à des produits dérivés financiers pour accroître le rendement potentiel d'un investissement. Par nature, les produits dérivés permettent à un investisseur d'obtenir une exposition significative à un actif moyennant un apport initial de capital relativement modeste, ce qui amplifie tant les gains potentiels que les pertes.
- Effet de levier par les options : l'achat d'options permet à l'investisseur de contrôler un volume important de l'actif sous-jacent moyennant un investissement comparativement modeste (la prime versée pour l'option). Cela peut accroître sensiblement le rendement en pourcentage de l'investissement si le marché évolue favorablement, au risque toutefois de perdre la prime si le marché évolue défavorablement.
- Effet de levier des contrats à terme : les contrats à terme standardisés exigent un dépôt de garantie très inférieur à la valeur de l'actif sous-jacent, ce qui procure un effet de levier. À mesure que les cours des contrats à terme évoluent, les gains ou les pertes sont généralement amplifiés par rapport à la marge initiale, offrant la possibilité de rendements (ou de pertes) disproportionnés.
Élaborer des stratégies sophistiquées
Les intervenants de marché combinent des instruments dérivés dans des stratégies à plusieurs composantes afin d'ajuster finement leur exposition et leur niveau d'effet de levier. Des stratégies telles que les puts de protection (détention d'une action assortie de l'achat d'une option de vente pour limiter le risque de baisse), les ventes d'options d'achat couvertes (détention d'une action et vente d'une option d'achat pour dégager un revenu complémentaire) et la couverture en delta (recours aux options pour se couvrir contre les variations de prix de l'actif sous-jacent) illustrent l'usage sophistiqué des dérivés pour la gestion des risques et l'amélioration des rendements.
Considérations et bonnes pratiques
Si les produits dérivés sont de puissants outils de gestion de l'exposition et de démultiplication des investissements, leur complexité et l'effet de levier qu'ils procurent exigent une gestion des risques rigoureuse et une compréhension approfondie des instruments et des marchés sur lesquels ils opèrent. Les principaux points d'attention sont les suivants :
- Comprendre les spécificités des contrats : chaque instrument dérivé comporte ses propres risques et particularités. Une compréhension approfondie de ces éléments est indispensable à une gestion efficace des risques.
- Suivi du risque de contrepartie : dans les produits dérivés de gré à gré, le risque que l'autre partie manque à ses obligations contractuelles doit faire l'objet d'une surveillance rigoureuse.
- Se tenir informé : la formation continue et le suivi de l'évolution des marchés sont essentiels, le marché des produits dérivés ne cessant de développer de nouveaux instruments et de nouvelles stratégies.
En résumé
Grâce à leur capacité à adapter l'exposition au risque et les niveaux d'effet de levier, les produits dérivés financiers offrent aux investisseurs et aux entreprises un arsenal puissant pour évoluer dans la complexité des marchés financiers modernes. En employant judicieusement ces instruments dans un cadre de gestion rigoureuse des risques et de prévoyance stratégique, les acteurs du marché peuvent se prémunir contre des risques excessifs tout en saisissant les occasions d'améliorer leurs rendements. L'usage stratégique des produits dérivés illustre la sophistication et l'adaptabilité nécessaires pour réussir dans la finance moderne.
Tarification
L'interaction entre les théories mathématiques et la dynamique des marchés financiers
L'évolution des marchés financiers est étroitement liée aux théories mathématiques et physiques : elle illustre un parcours remarquable où des principes scientifiques abstraits ont joué un rôle décisif dans le développement d'industries pesant plusieurs milliers de milliards de dollars. Cette odyssée souligne la force transformatrice de l'application des apports mathématiques à la gestion des risques et aux marchés de produits dérivés.
Les origines de cette évolution remontent aux travaux fondateurs de Louis Bachelier au début du XXe siècle. Sa thèse de doctorat, « Théorie de la spéculation », constitue la première tentative notable d'appliquer les processus stochastiques à l'analyse des marchés financiers. Son concept novateur de « marche aléatoire » a posé les principes fondamentaux de la théorie financière moderne des mouvements de marché, en suggérant que les cours des actions évoluent selon une succession de pas aléatoires, rendant ainsi les variations futures des prix intrinsèquement imprévisibles.
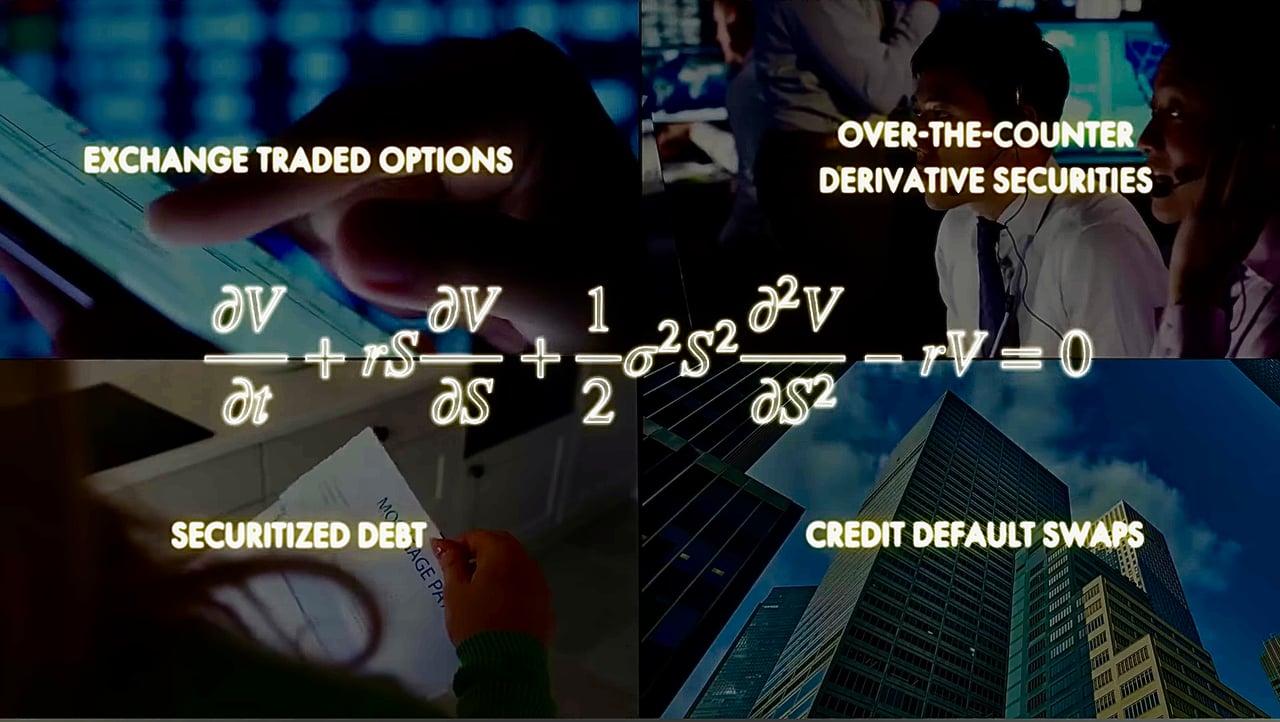
Dans la seconde moitié du XXe siècle, ce récit a été prolongé par les contributions fondatrices de chercheurs tels que Fischer Black, Myron Scholes et Robert Merton, qui ont introduit le modèle de Black-Scholes-Merton. Ce modèle a offert un cadre analytique novateur pour l'évaluation des options, type de produit dérivé permettant aux investisseurs de se couvrir contre la volatilité des prix des actifs sous-jacents. La formule de Black-Scholes-Merton a transformé les marchés financiers en donnant aux opérateurs les moyens de valoriser les options avec précision, atténuant ainsi le risque et améliorant la liquidité et l'efficience de ces marchés. Cette avancée décisive a ouvert la voie à la croissance explosive des marchés dérivés, devenus les géants de plusieurs milliers de milliards de dollars que l'on connaît aujourd'hui.
Parallèlement à ces avancées théoriques, le récit s'enrichit des parcours d'hommes et de femmes qui ont jeté un pont entre les mathématiques et la finance grâce à des applications novatrices de ces principes. Jim Simons en est une figure notable : mathématicien et ancien cryptologue, il a mis la puissance des algorithmes et de l'analyse de données au service de stratégies de négociation quantitatives, pionnières chez Renaissance Technologies. Son fonds Medallion, réputé pour ses rendements exceptionnels, illustre la puissance des modèles mathématiques pour déceler des régularités dans les mouvements apparemment chaotiques des marchés financiers.
Cette synthèse de rigueur mathématique et de sens financier a non seulement favorisé la création de vastes industries, mais a aussi démocratisé la négociation des produits dérivés, élargissant ainsi l'éventail des stratégies de couverture et d'investissement offertes aux participants au marché. Toutefois, l'expansion de ces marchés a également introduit des complexités et des risques systémiques, comme en témoignent les crises de marché passées et les débats actuels sur la stabilité et la transparence des systèmes financiers.
L'évolution des marchés financiers à travers le prisme des théories mathématiques et physiques représente une interaction fascinante entre la recherche scientifique abstraite et l'application économique pratique. Elle met en évidence l'influence durable des apports théoriques sur les mécanismes du risque, du rendement et de la dynamique des systèmes financiers mondiaux. Le parcours qui mène des travaux fondateurs de Bachelier aux stratégies quantitatives sophistiquées employées aujourd'hui par les fonds spéculatifs témoigne d'une progression continue vers la compréhension et la maîtrise du réseau complexe des marchés financiers, une quête qui demeure plus que jamais captivante et essentielle.
L'évolution et l'expansion du marché des produits dérivés
Le marché des produits dérivés, composante essentielle de la finance mondiale, est passé de simples accords entre négociants à des instruments financiers complexes qui jouent un rôle déterminant dans la gestion des risques, la négociation spéculative et les stratégies d’investissement. La présente étude examine de plus près l’évolution historique des contrats à terme standardisés, des options, des contrats à terme de gré à gré et des swaps, pour aboutir à une analyse de la taille actuelle du marché des produits dérivés et de son importance par rapport aux actifs sous-jacents.
L'évolution historique des contrats à terme
Les contrats à terme standardisés (futures) ont une histoire riche qui souligne leur importance dans la négociation des matières premières. Si la Dojima Rice Exchange d'Osaka, officiellement reconnue en 1730, est souvent citée comme le premier marché à terme organisé, le concept a connu une évolution significative aux États-Unis avec la création du Chicago Board of Trade (CBOT) en 1848. Cette évolution fut décisive pour les agriculteurs américains désireux de stabiliser leurs revenus face à la volatilité des prix des matières premières. Avec le temps, le marché à terme s'est étendu au-delà des produits agricoles pour inclure les métaux, l'énergie, les indices financiers et bien d'autres, devenant un outil indispensable de couverture des risques dans de nombreux secteurs.
Le négoce d'options : un héritage de flexibilité et d'innovation
Les opérations sur options ont une longue histoire qui remonte à la Grèce antique, mais c'est la création du Chicago Board Options Exchange (CBOE) en 1973 qui a marqué le début de l'ère moderne de la négociation d'options. Cette innovation a introduit des contrats standardisés, faisant des options un instrument plus accessible et plus largement utilisé pour gérer le risque de marché et spéculer sur les variations de prix. La polyvalence des stratégies d'options, des puts de protection aux spreads complexes, a contribué à leur popularité auprès des investisseurs particuliers comme institutionnels.
Les contrats à terme de gré à gré : le fondement des produits dérivés sur mesure
Les contrats à terme de gré à gré (forwards), précurseurs des contrats à terme standardisés (futures), sont utilisés depuis des siècles pour garantir les prix des matières premières, des devises et d'autres actifs. La flexibilité et la personnalisation qu'offrent les forwards les rendent particulièrement utiles pour gérer l'exposition à divers risques financiers sur des marchés dépourvus de contrats standardisés adaptés. Toutefois, leur nature de gré à gré introduit un risque de contrepartie, ce qui souligne l'importance de la diligence raisonnable et des pratiques de gestion des risques.
Les swaps : innovations en matière de gestion des risques et de financement
L'introduction des swaps au début des années 1980 a révolutionné la gestion des risques et les stratégies de financement des entreprises et des établissements financiers. En permettant aux parties d'échanger des flux de trésorerie, les swaps offrent un mécanisme de gestion efficace des risques de taux d'intérêt, de change et de prix des matières premières. La polyvalence des swaps a conduit à leur utilisation dans des applications novatrices, telles que les titres synthétiques et la gestion de portefeuille.
L'ampleur considérable du marché des produits dérivés
Le marché des produits dérivés a pris une ampleur qui éclipse celle du marché des actifs sous-jacents, un phénomène porté par plusieurs facteurs :
- Effet de levier : les produits dérivés permettent aux acteurs du marché d'acquérir une exposition significative à des actifs sous-jacents moyennant un investissement en capital relativement minime, ce qui amplifie le potentiel de gain (et de perte).
- Gestion des risques : la capacité de se couvrir contre la volatilité des prix des matières premières, des devises et des taux d'intérêt a rendu les produits dérivés indispensables aux entreprises, aux établissements financiers et aux investisseurs.
- Spéculation : la facilité d'entrée et de sortie des positions sur les marchés de produits dérivés permet aux spéculateurs de parier sur les variations de prix sans devoir détenir l'actif sous-jacent.
- Accès à des marchés indisponibles : les produits dérivés donnent une exposition à des marchés et à des actifs qui seraient autrement inaccessibles à certains investisseurs en raison de restrictions réglementaires ou d'exigences en capital.
L'ampleur du marché des produits dérivés – le montant notionnel des seuls dérivés de gré à gré s'élevait à environ 845 000 milliards USD à la fin de 2025 (données de la BRI, telles qu'analysées par l'ISDA) – souligne son rôle essentiel dans le système financier. Les montants notionnels surestiment le risque réel, mais cette ampleur engendre également des risques systémiques, comme l'a montré la crise financière de 2008, lorsque des produits structurés opaques adossés à des titres garantis par des créances hypothécaires et à des contrats d'échange sur défaillance ont contribué à l'instabilité financière mondiale.
En résumé
L'évolution des produits dérivés, de simples contrats vers des instruments financiers complexes, reflète le développement du système financier mondial. Les contrats à terme standardisés, les options, les contrats à terme de gré à gré et les swaps constituent des outils essentiels de gestion des risques, de spéculation et d'investissement, répondant aux besoins variés des intervenants de marché. La taille considérable du marché des dérivés par rapport aux actifs sous-jacents souligne son importance, mais appelle aussi des cadres réglementaires robustes et de bonnes pratiques de gestion des risques afin d'atténuer les risques systémiques. À mesure que les marchés financiers évoluent, le rôle des dérivés demeurera sans nul doute central, conciliant la recherche d'opportunités et l'impératif de stabilité.
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.