Procédure d'entrée en relation applicable aux personnes politiquement exposées (PEP)
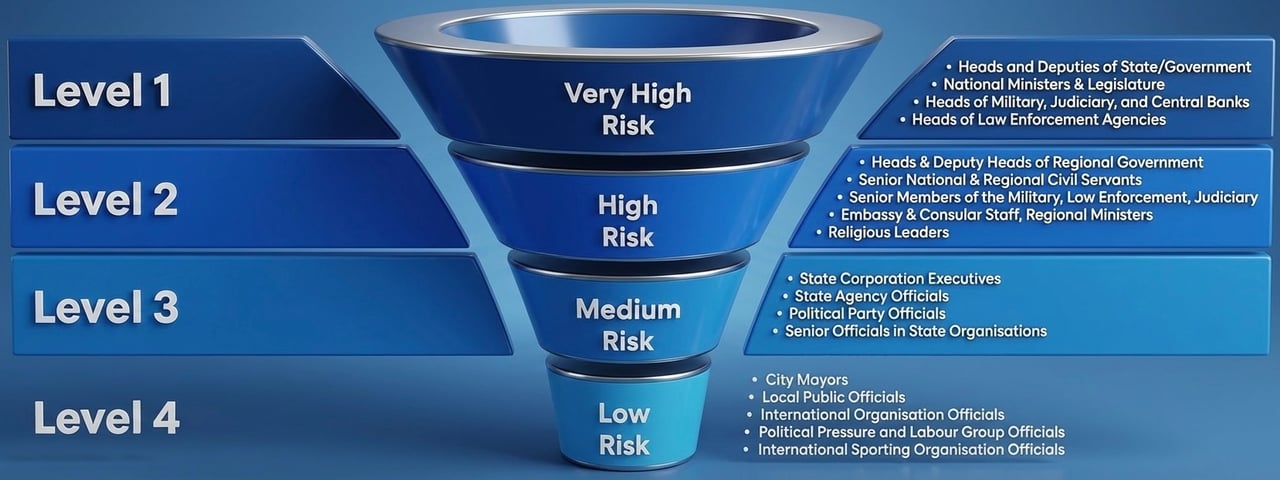
IFB accepte les personnes politiquement exposées en qualité de clients. Conformément à la Recommandation 12 du FATF, toute relation avec une PEP requiert une diligence raisonnable renforcée, l'approbation de la direction générale, l'établissement de l'origine du patrimoine et de l'origine des fonds, ainsi qu'une surveillance continue renforcée. Dans ce cadre, nous offrons un service discret, professionnel et personnalisé.
« Là où d'autres banques ne perçoivent que le risque, nous reconnaissons le potentiel. Les personnes politiquement exposées méritent non pas l'exclusion, mais un partenariat attentif, discret et structuré »
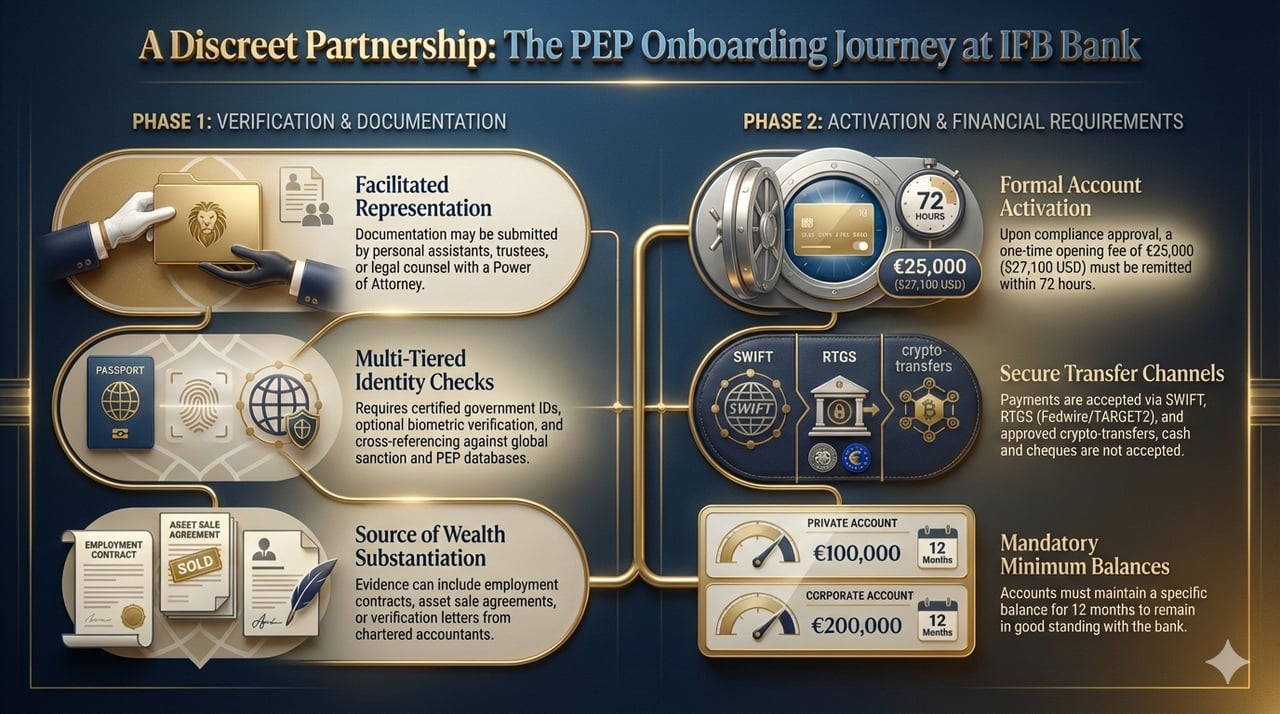
1. Représentants autorisés et intermédiaires de confiance
Représentants désignés :
Outre la transmission directe par le client, nous reconnaissons que les PEP opèrent souvent par l'intermédiaire de personnes de confiance : membres de la famille, assistants personnels, trustees, secrétaires de sociétés ou gestionnaires de patrimoine désignés. IFB autorise la transmission de la documentation par ces représentants autorisés, sous réserve que leur pouvoir soit clairement établi. Constituent des justificatifs acceptables, par exemple, une procuration notariée, une lettre officielle de nomination du trustee, des résolutions du conseil d'administration pour les représentants de sociétés, ou un mandat juridique attestant le droit de la personne autorisée d'agir au nom du client.
Bénéficiaires effectifs et fiduciaires :
Lorsque les actifs du client sont détenus au travers de trusts ou d'autres structures de détention complexes, le trustee ou un fiduciaire habilité de manière similaire peut fournir la documentation requise. Dans de tels cas, le trustee doit fournir :
Documents officiels relatifs au trust : justificatifs de l'existence du trust (tels que l'acte constitutif), de la nomination du trustee, ainsi que des informations sur les bénéficiaires et les constituants.
- Vérification de l'identité du trustee : Pièces d'identité certifiées du trustee ou du signataire autorisé.
- Justificatif de l'origine du patrimoine au sein de la fiducie : États financiers audités, historiques d'investissement ou documents sociétaires vérifiables attestant les sources de financement de la fiducie.
- Conseillers professionnels (par exemple avocats ou experts-comptables) : si une PEP préfère recourir à un conseiller juridique ou à un conseiller financier pour coordonner la transmission du dossier, IFB communiquera directement avec lui, après réception d'une autorisation écrite du client. Cela allège la charge administrative du client et garantit que tous les documents sont rassemblés et présentés de manière cohérente.
2. Vérification rigoureuse de l'identité
Exigences d'identification principales : Les clients ou leurs représentants autorisés doivent fournir une pièce d'identité officielle avec photographie, de haute qualité, telle qu'un passeport ou une carte nationale d'identité. Nous demandons que ces documents soient certifiés conformes à l'original par un notaire, un avocat agréé ou un professionnel de confiance de la juridiction du client. Les copies numérisées doivent être nettes, sans aucune obstruction visuelle, et présenter l'ensemble des éléments de sécurité visibles sur le document original.
Pièce d'identité secondaire : Lorsqu'une seule pièce d'identité ne suffit pas, IFB peut demander une seconde pièce d'identité (par exemple un permis de conduire ou une pièce d'identité officielle délivrée par une autorité publique), également certifiée. Cette étape est souvent nécessaire lorsque la pièce d'identité principale émane d'une juridiction dont l'infrastructure de vérification est limitée.
Vérification biométrique (le cas échéant) : Lorsque cela est autorisé et opportun, nous pouvons recourir à des solutions avancées de vérification d'identité numérique. Il peut s'agir d'appels vidéo sécurisés au cours desquels le client (ou son représentant autorisé) présente sa pièce d'identité et répond à des questions de vérification, ou de contrôles biométriques sécurisés (par exemple, une correspondance de reconnaissance faciale avec la pièce d'identité fournie). Cette option n'est proposée qu'avec le consentement du client et vise à simplifier la vérification d'identité tout en préservant la vie privée.
Recoupement avec les registres et bases de données publics : Dans le cadre de notre processus de vérification, IFB recoupe les éléments d'identité avec des bases de données internationales de référence, des listes de sanctions et des registres de personnes politiquement exposées. Nous consultons également les registres publics officiels (listes électorales, annuaires gouvernementaux, registres publics des bénéficiaires effectifs) afin de confirmer l'authenticité des éléments d'identité et des fonctions communiqués.
3. Documents acceptés comme justificatif de domicile
Justificatif de domicile personnel : nous exigeons généralement une facture de services publics récente, un relevé bancaire ou un courrier émanant d'une autorité publique indiquant l'adresse de résidence actuelle du client. Dans certains cas, un document officiel émanant d'une institution mondiale réputée (par exemple une administration fiscale ou un système national de santé) peut également être accepté.
Vérification de l'adresse par l'intermédiaire de représentants : si une PEP réside principalement en dehors de la juridiction dont elle a la nationalité ou exerce son activité depuis plusieurs domiciles, des représentants autorisés peuvent soumettre les justificatifs d'adresse pertinents. Par exemple, si le secrétaire personnel de la PEP gère toute la correspondance par l'intermédiaire d'un bureau officiel, les documents attestant la validité de ce bureau et son lien avec le client sont acceptés.
Confirmation de la résidence à l'étranger : Pour les PEP dont l'empreinte internationale est complexe, IFB peut recourir à des sociétés de vérification locales dans le pays de résidence du client afin de confirmer l'adresse. Cette étape n'intervient qu'à la connaissance et avec le consentement du client.
4. Vérification de l'origine du patrimoine et des fonds
Documentation directe du client ou de son représentant : les documents établissant l'origine du patrimoine du client peuvent comprendre :
- Contrats de travail et bulletins de paie (pour les personnes exerçant des fonctions officielles au sein de l'État ou d'entreprises).
- Contrats de vente de biens immobiliers, d'actions ou d'autres actifs importants.
- Documents relatifs à la succession ou certificats d'hérédité.
- États financiers audités des sociétés opérationnelles du client.
Vérification externe et avis d'experts : lorsque l'origine des fonds est complexe (par exemple, lorsqu'elle provient de plusieurs juridictions, de structures sociétaires complexes ou de véhicules d'investissement à long terme), IFB peut demander des vérifications complémentaires. Ainsi, un expert-comptable ou un cabinet d'audit reconnu travaillant déjà pour la PEP peut fournir une lettre confirmant la légitimité des sources financières. Des représentants autorisés, tels que des conseillers juridiques ou des prestataires de services aux sociétés, facilitent souvent ces démarches en rassemblant et en présentant de telles attestations.
5. Gestion des situations sensibles et complexes
Nuances linguistiques et culturelles : si la documentation de la PEP est rédigée dans une langue peu répandue à l'international, IFB demandera une traduction certifiée. Des intermédiaires de confiance, tels que des avocats ou des traducteurs officiels, pourront s'en charger pour le compte du client afin d'éviter tout retard.
Vérification renforcée pour les cas non standard : Certains clients PEP peuvent exercer des fonctions dans des régions dont les systèmes de registres publics sont moins fiables. Dans ces cas, IFB :
- Obtenir des avis juridiques indépendants attestant la situation et la qualité du client.
- Recourir à des procédures d'enquête internationales afin de confirmer les informations relatives à l'exposition politique du client et à la structure de son patrimoine.
- Collaborer avec les ambassades ou consulats, lorsque cela est approprié et uniquement avec le consentement du client.
6. Réduire la charge pesant sur le client grâce à des orientations claires
Gestionnaire de relation dédié : votre gestionnaire de relation demeure votre premier interlocuteur et clarifie chaque demande de documents. Il peut vous proposer les voies les plus simples pour justifier votre identité ou votre patrimoine, que ce soit par des transmissions directes, par le recours à un notaire reconnu ou en s'appuyant sur les ressources d'un conseiller juridique.
Listes de contrôle et modèles : IFB met à la disposition des représentants autorisés des listes de contrôle et des modèles de documents. Cela garantit que les informations requises sont réunies de manière ordonnée et précise, réduisant le risque de demandes répétées.
7. Finalisation de l'entrée en relation et des paiements
Confirmation de l'achèvement : une fois que la conformité a terminé son examen de l'identité, de l'adresse, de l'origine du patrimoine et de l'origine des fonds, et que la direction générale a approuvé la relation, IFB confirme l'entrée en relation par écrit et délivre des instructions d'activation détaillées.
Frais d'activation de compte :
Les clients sont tenus de s'acquitter de Frais d'activation de compte non remboursables d'un montant de 25 000,00 € (vingt-cinq mille euros). Vous pouvez convertir ce montant dans une autre devise à l'aide du calculateur ci-dessous.
Frais d'activation de compte
| Frais | Montant (EUR) |
|---|---|
| Frais d'activation de compte (non remboursables) | €25,000 |
Le paiement doit être effectué dans un délai de 72 heures à compter de l'acceptation, par l'un des canaux suivants :
- Virements SWIFT (virements de clientèle pacs.008, paiements prioritaires).
- Systèmes RTGS (Fedwire, T2, CHAPS, SIC, etc.).
- Schémas de paiement en temps réel (réseaux de règlement en temps réel dans les juridictions autorisées).
- Transferts de cryptoactifs approuvés vers les adresses de portefeuille désignées d'IFB.
- Les autres modes de paiement (chèques, mandats, dépôts en espèces, virements non vérifiés) ne sont pas acceptés en vertu de nos protocoles KYC et AML.
Exigence de solde minimum :
Après l'activation, les clients doivent virer et maintenir le Solde minimum requis pendant douze (12) mois afin que le compte demeure en règle :
- 200 000 EUR pour les comptes d'entreprise.
- 100 000 EUR pour les comptes de particuliers.
Vous pouvez convertir les montants dans une autre devise à l'aide du calculateur ci-dessous.
Soldes minimums
| Type de compte | Solde minimum (EUR) |
|---|---|
| Compte privé | €100,000 |
| Compte d'entreprise | €200,000 |
Ce solde minimum peut être versé par les mêmes canaux sécurisés que ci-dessus :
- SWIFT,
- RTGS (Fedwire, T2, etc.),
- RTP,
- Transferts de cryptoactifs approuvés,
- Canaux de carte désignés (rechargements par carte de crédit via notre portail sécurisé).
8. Suivi continu et revue périodique
Gestion de la relation à long terme : après l'entrée en relation, les comptes de PEP font l'objet d'une surveillance continue renforcée et de revues périodiques conformément aux exigences réglementaires. Lors de ces points de contrôle réguliers, les représentants autorisés demeurent invités à transmettre toute mise à jour nécessaire – telle qu'un changement d'adresse, de fonctions politiques ou de structures fiduciaires – afin que l'ensemble des dossiers reste à jour et exact.
Synthèse
Chez IFB, nous comprenons que la gestion du patrimoine des personnes politiquement exposées dépasse le cadre de l'individu pour englober la sécurité à long terme de sa famille et de son héritage. En conséquence, les fonds qui nous sont confiés sont gérés avec un engagement résolu en matière de conformité, de confidentialité et de responsabilité fiduciaire.
Nos structures peuvent pourvoir aux besoins de la famille, des héritiers et des bénéficiaires désignés du client, sous réserve du droit applicable et des règles relatives aux PEP, qui continuent de s'appliquer aux membres de la famille et aux personnes étroitement associées.
Le processus d'intégration des PEP d'IFB est conçu pour être rigoureux tout en restant souple. En permettant à des représentants autorisés – trustees, membres de la famille, assistants personnels, conseillers juridiques – de fournir la documentation pour le compte du client, et en proposant plusieurs voies de vérification de l'identité et du patrimoine, nous simplifions un parcours parfois complexe. Tout au long de celui-ci, nous appliquons des normes strictes de sécurité, de conformité et de discrétion, afin que la situation particulière de chaque PEP soit traitée avec professionnalisme, efficacité et égards.
Le barème complet des frais, commissions et marges est publié dans la rubrique Frais, commissions et marges.