Cryptoactifs et actifs numériques
Conversion de cryptoactifs en monnaie fiduciaire (off-ramping)
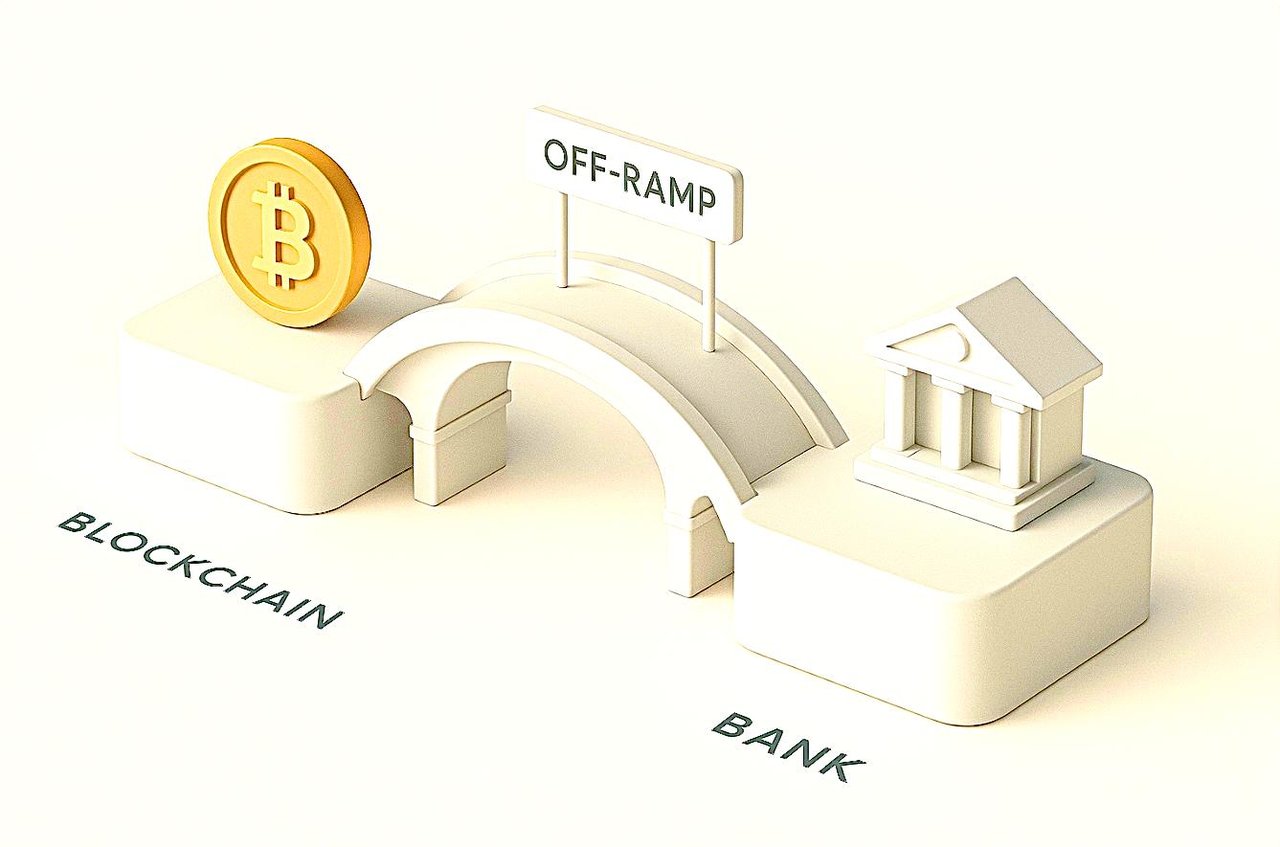
Structures de conversion de cryptoactifs en monnaie conventionnelle et inversement
constituent des éléments essentiels de l'écosystème des cryptomonnaies, qui facilitent la conversion fluide d'actifs numériques tels que le Bitcoin, l'Ethereum et les stablecoins en monnaies traditionnelles telles que l'USD, l'EUR ou la GBP, et inversement. Ces systèmes fonctionnent selon divers mécanismes, notamment les plateformes d'échange centralisées, les prestataires de services de paiement et les protocoles de conversion automatisée, qui gèrent le processus complexe de validation des actifs, de conformité réglementaire et de règlement sur un compte bancaire traditionnel.
Ce que nous ne faisons pas
IFB ne conçoit ni n'exploite de structures dont l'objet est de dissimuler le bénéficiaire effectif ou l'origine des crypto-actifs. La superposition de couches au moyen de sociétés écrans, d'associés « cachés » ou de chaînes de prête-noms est une typologie reconnue de blanchiment de capitaux, et non un service.
Chaque conversion que nous traitons est rattachée à son bénéficiaire effectif, étayée par des justificatifs de l'origine des fonds et du patrimoine, filtrée au regard des listes de sanctions et déclarée lorsque la loi l'exige. Les entités offshore, les fonds et les trusts peuvent servir des fins légitimes ; ils ne se substituent jamais à la transparence à l'égard de la banque.
Méthodes onshore de conversion de cryptoactifs en monnaie fiduciaire et inversement (off-ramp et on-ramp) en Europe et aux États-Unis
Europe : méthodes légales de conversion entre monnaie fiduciaire et actifs numériques
1. Bourses centralisées réglementées
- Principales plateformes d'échange européennes agréées au titre de MiCA, par exemple Bitpanda, Kraken et Bitstamp
- Processus : créer un compte, effectuer la vérification « connaissance du client » (KYC), transférer les crypto-actifs, les vendre contre des EUR (ou une autre monnaie fiduciaire) et retirer les fonds par SEPA ou par virement bancaire
- Toutes les grandes plateformes d'échange déclarent l'activité de leurs utilisateurs aux autorités locales, en particulier au titre de la réglementation fiscale et AML de l'EU.
2. Prestataires de services conformes au règlement MiCA
- Le règlement européen sur les marchés de crypto-actifs (MiCAR), en vigueur depuis décembre 2024, impose aux plateformes de conversion vers la monnaie fiduciaire (off-ramp) d'être agréées et de satisfaire à des exigences strictes en matière opérationnelle, de gestion des risques et de protection des consommateurs
- Passeport européen : un prestataire agréé dans un État membre peut opérer dans l'ensemble de l'UE, ce qui garantit une protection uniforme des consommateurs et une sécurité juridique.
- Les prestataires de services doivent appliquer pleinement les mesures KYC/AML et fournir la documentation relative à toutes les opérations.
3. Prestataires de paiement et solutions bancaires
- Des services tels que Nuvei et d'autres permettent la conversion directe de cryptoactifs en monnaie fiduciaire vers des comptes bancaires ou des cartes, souvent intégrés aux principales banques de l'UE et aux services de monnaie électronique
- Exige le KYC ; réglementé en application du règlement MiCA et des législations bancaires locales.
4. Solutions de stablecoins
- Recours à des plateformes réglementées pour échanger des stablecoins (par exemple USDT, EURS) contre de la monnaie fiduciaire locale et la retirer vers un compte bancaire ou une carte de paiement.
- Toujours par l'intermédiaire de plateformes enregistrées et conformes à la législation en matière de lutte contre le blanchiment de capitaux (AML)
5. Plateformes OTC et points de sortie institutionnels
- Pour les transactions de montant élevé, les entreprises et les particuliers fortunés peuvent recourir à des plateformes de gré à gré (OTC), telles que celles exploitées par Binance, Kraken ou des prestataires agréés au niveau régional.
- Ces desks proposent des procédures KYC sur mesure, un règlement bancaire direct et un accompagnement en matière de conformité pour des montants substantiels.
6. Exigences juridiques et fiscales
Toute sortie légale (off-ramp) doit :
- Mettre en œuvre des contrôles KYC/AML rigoureux.
- Déclarer les opérations importantes ou suspectes.
- Fournir les justificatifs relatifs à l'origine des fonds en crypto-actifs.
- Faciliter la déclaration des plus-values aux fins fiscales
États-Unis : méthodes légales de conversion en monnaie fiduciaire
1. Places boursières centralisées basées aux États-Unis
- Principales plateformes : Coinbase, Gemini, Kraken, Binance US, entre autres
- Exige l'inscription de l'utilisateur ainsi que des vérifications KYC et des contrôles AML conformes au droit fédéral et au droit des États.
- Convertit les cryptoactifs en USD, virés vers des comptes bancaires nationaux ou des réseaux de paiement (ACH, RTP)
2. Plateformes fintech et prestataires de paiement
- Des sociétés telles qu'OneSafe et Ramp Network proposent une conversion fluide des actifs numériques en monnaie fiduciaire vers des comptes bancaires américains, des cartes, voire, dans certains cas, des services de paiement de factures
- Conformité totale avec les exigences du FinCEN (Financial Crimes Enforcement Network) et enregistrement en tant qu'entreprise de services monétaires.
3. Cartes de débit crypto
- Certains prestataires émettent des cartes prépayées ou de débit alimentées par la vente de cryptoactifs, avec conversion en USD en temps réel au moment de l'achat.
- Les émetteurs (par exemple, par l'intermédiaire de Mastercard/Visa) exigent des procédures KYC/AML strictes.
4. Points de sortie institutionnels et plateformes de gré à gré
- Utilisé par les entreprises ou les clients institutionnels, il offre un service personnalisé, des règlements et une liquidité de gros volumes, sous surveillance réglementaire
5. Conformité légale et déclarations fiscales
- Les plateformes exigent le KYC, la déclaration 1099, et toutes les transactions sont traçables aux fins du contrôle de l'IRS
- Les États-Unis appliquent, en matière de cryptoactifs, un contrôle fiscal et des normes de déclaration plus stricts que la plupart des régions.
La conversion entre monnaies fiduciaires et actifs numériques, connue sous les termes d'on-ramping et d'off-ramping, demeure l'un des goulets d'étranglement structurels les plus redoutables de l'écosystème des cryptoactifs. Les investisseurs institutionnels comme les participants particuliers se heurtent à un ensemble de difficultés opérationnelles, réglementaires et de contrepartie qui entravent la libre circulation des capitaux entre les systèmes financiers traditionnels et la sphère décentralisée.
1. Difficultés structurelles de l'entrée et de la sortie du système crypto
a. Fragmentation réglementaire
La réglementation financière des actifs numériques demeure hétérogène d'une juridiction à l'autre. Les institutions doivent composer avec une mosaïque complexe de cadres AML, KYC, FATF et MiCA, chacun imposant des exigences divergentes en matière de documentation et de surveillance. Cette complexité freine l'adoption par les institutions et ralentit le débit des transactions. Les utilisateurs particuliers, quant à eux, sont souvent confrontés à de longues procédures de vérification et à des gels de compte imprévisibles lorsqu'ils tentent des conversions en monnaie fiduciaire.
b. Réticence des banques et risque de contrepartie
Les banques traditionnelles demeurent averses au risque face à l'exposition aux actifs numériques, en raison essentiellement de la volatilité perçue, du risque de réputation et d'un cadre réglementaire encore incomplet. Les investisseurs institutionnels peinent ainsi à obtenir des relations bancaires stables, capables de traiter les règlements liés aux cryptoactifs. Les utilisateurs particuliers, notamment ceux qui recourent à de plus petites plateformes d'échange, se heurtent fréquemment à des virements bloqués, à des retards de règlement et à des frais de retrait élevés.
c. Frictions de liquidité et de règlement
Les investisseurs institutionnels exigent une liquidité profonde et un règlement quasi instantané, une norme rarement satisfaite par les passerelles actuelles entre crypto-actifs et monnaies fiduciaires. Les circuits de conversion sont fragmentés entre de multiples intermédiaires, ce qui génère un risque d'exécution, du glissement de prix (slippage) et des frictions de conformité. Les plateformes destinées aux particuliers, quant à elles, s'appuient sur des prestataires de paiement tiers qui appliquent des écarts exorbitants, au détriment de l'efficacité des transactions et de la confiance des utilisateurs.
d. Incompatibilités en matière de conservation et de conformité
Les institutions exigent des solutions de conservation robustes, s'intégrant harmonieusement aux systèmes de règlement en monnaie fiduciaire ; or la plupart des plateformes d'échange de cryptoactifs sont incompatibles, sur le plan technologique ou procédural, avec une infrastructure de niveau institutionnel. Les plateformes destinées au grand public ne disposent pas de la sophistication nécessaire pour assurer un suivi fluide des transactions ni leur auditabilité : autant de prérequis essentiels à une adoption à grande échelle et à la confiance des autorités de régulation.
2. La solution IFB
a. Accès institutionnel aux monnaies fiduciaires
IFB comble le fossé structurel entre la finance traditionnelle et les écosystèmes d'actifs numériques. En tant qu'établissement bancaire pleinement réglementé disposant d'une expertise en actifs numériques, elle propose des passerelles fiduciaires conformes aux standards institutionnels. Celles-ci comprennent des comptes ségrégués, des réseaux de règlement multi-juridictionnels et une intégration directe avec des plateformes d'échange et des conservateurs de cryptoactifs approuvés.
b. Architecture de conformité unifiée
Grâce à des cadres AML/KYC harmonisés et à une surveillance automatisée des transactions, IFB supprime les couches de vérification redondantes, pour les clients institutionnels comme pour les particuliers. Son infrastructure de conformité est conçue pour s'aligner sur le règlement MiCA de l'UE, la règle de voyage du FATF et les directives de Basel III, garantissant une transparence et une sécurité réglementaire complètes sans retard dans les transactions.
c. Infrastructure de liquidité et de règlement
En entretenant des connexions en temps réel avec des fournisseurs de liquidité et des plateformes d'échange partenaires de premier rang, IFB permet des règlements en monnaie fiduciaire quasi instantanés et réduit le risque de glissement pour les participants institutionnels. La clientèle de détail bénéficie de circuits de conversion optimisés qui réduisent les écarts et les coûts de règlement.
d. Atténuation des risques et intégration de la conservation d'actifs
Les partenariats de conservation d'actifs d'IFB garantissent que les actifs en monnaie fiduciaire comme les actifs numériques sont détenus dans des environnements sécurisés et auditables. Cela atténue le risque de contrepartie et améliore l'efficacité du capital, tant pour les utilisateurs institutionnels que pour les particuliers recherchant une exposition conforme aux actifs numériques.
3. Impact stratégique
L'infrastructure d'IFB transforme de fait l'interface entre cryptoactifs et monnaies fiduciaires, jusqu'ici fragmentée et opaque, en un corridor financier transparent, réglementé et efficient. Pour les investisseurs institutionnels, elle permet une pleine mobilité des capitaux et le respect des obligations fiduciaires. Pour les commerçants, elle rétablit la confiance, la prévisibilité et la maîtrise des coûts dans les transactions en actifs numériques.
En substance, IFB institutionnalise le processus d'entrée et de sortie des crypto-actifs : la confiance remplace la friction, la conformité remplace l'opacité et la précision remplace les délais.
1. UE – le nouveau périmètre strict
- MiCA – agrément, conduite, conservation. MiCA (Règlement (UE) 2023/1114) instaure un régime complet d'agrément pour les prestataires de services sur crypto-actifs (CASP) : négociation, échange, exécution, conservation, placement, conseil, etc. Conséquence : aucun accès « allégé » à la clientèle de l'EU ; le « passeport » transfrontalier n'est possible qu'après un agrément complet et sous supervision continue. Contrainte pratique : l'entrée en relation est bloquée tant qu'un CASP (ou son intermédiaire dans l'EU) n'est pas agréé ; la commercialisation transfrontalière sans agrément est interdite.
- Règlement sur les transferts de fonds (TFR) – la « règle de voyage » appliquée aux crypto-actifs, dotée de moyens contraignants. Le règlement (UE) 2023/1113 impose que les données relatives au donneur d'ordre et au bénéficiaire accompagnent chaque transfert de crypto-actifs impliquant un PSP ou un CASP établi dans l'UE. Pour les adresses auto-hébergées (« portefeuilles non hébergés »), les CASP doivent recueillir l'intégralité des informations sur la contrepartie et (au-delà de 1 000 EUR) vérifier si le client détient ou contrôle le portefeuille auto-hébergé. Cela ajoute des étapes de vérification, crée des files d'attente de blocage et accroît le risque de faux positifs.
- Allemagne – le dispositif renforcé de la BaFin. Depuis le 30 décembre 2024, la conservation de cryptoactifs et les autres services sur cryptoactifs en Allemagne relèvent du règlement MiCA, sous la supervision de la BaFin en vertu de la loi sur la supervision des marchés de cryptoactifs (KMAG). La BaFin attend une diligence raisonnable renforcée pour les transferts impliquant des portefeuilles auto-hébergés, y compris des méthodes de preuve de contrôle (par exemple des transactions de référence ou la signature de messages). Incidence opérationnelle : contrôles supplémentaires, cycles de règlement plus longs et coût KYC/KYT plus élevé par transfert.
- France – transition vers MiCA, sans raccourcis. Les enregistrements de PSAN antérieurs à MiCA ne se poursuivent que pour une durée limitée ; les nouveaux entrants doivent obtenir un agrément MiCA complet. Le passeport européen est politiquement sensible ; les superviseurs signalent déjà un examen plus strict des agréments transfrontaliers. Contrainte : risque de calendrier et fragmentation réglementaire pendant la transition.
- Point d'étranglement prudentiel pour les banques – norme de Bâle sur les crypto-actifs. À compter du 1er janvier 2026, la norme du Comité de Bâle applique une charge en capital punitive aux expositions crypto du « groupe 2 » (pondération de risque de 1 250 %, avec des plafonds d'exposition de 1 % et 2 % des fonds propres de catégorie 1). Conséquence : la plupart des banques évitent toute exposition en nom propre, réduisent les fenêtres de règlement ou imposent des modèles exclusivement d'agence, ce qui restreint la liquidité en monnaie fiduciaire vers les passerelles d'accès.
2. Royaume-Uni – filtre des promotions financières et Travel Rule
- Promotions financières : article 21 du FSMA (tel qu'étendu aux cryptoactifs éligibles). Depuis le 8 octobre 2023, toute communication susceptible d'influencer des consommateurs britanniques doit émaner d'une entreprise agréée, d'une entreprise enregistrée au titre des MLR communiquant ses propres promotions, ou être approuvée par un approbateur habilité au titre de l'article 21. Des avertissements obligatoires sur les risques, un délai de réflexion et des tests d'adéquation s'appliquent. Conséquence : les passerelles d'entrée et de sortie (on-ramps/off-ramps) commercialisées au Royaume-Uni depuis l'étranger sont régulièrement bloquées ; les banques refusent les paiements en faveur de promoteurs non enregistrés.
- Règle de voyage du Royaume-Uni. Depuis le 1er septembre 2023, les entreprises britanniques de cryptoactifs doivent collecter, vérifier et partager les données des contreparties lors des transferts, conformément au FATF. Les discordances transfrontalières entraînent des retards et des rejets.
3. États-Unis – BSA/FinCEN, réglementation des MSB au niveau des États, frein comptable
- Travel Rule BSA/FinCEN. Les « transmissions de fonds » aux États-Unis exigent les informations relatives au donneur d'ordre et au bénéficiaire (traditionnellement à partir de 3 000 USD), règle appliquée aux MSB opérant sur des monnaies virtuelles convertibles (CVC). Pour les virements internationaux, les autorités de régulation ont proposé des seuils plus bas ; l'application est stricte. Conséquence : les prestataires de services d'actifs virtuels (VASP) et les banques suspendent ou rejettent les opérations lorsque les contreparties ne peuvent fournir de circuits de données conformes.
- Fragmentation des agréments étatiques et de la supervision fédérale. L'agrément des prestataires de transmission de fonds, le filtrage des sanctions de l'OFAC et l'incertitude quant au périmètre des valeurs mobilières et des matières premières limitent les circuits en monnaie fiduciaire, en particulier pour les nouvelles plateformes d'échange ou les desks de gré à gré ne disposant pas d'une présence irréprochable dans les 50 États. (Contexte des orientations générales BSA/FinCEN.)
- Contrainte comptable (US GAAP). À compter de 2025, l'ASU 2023-08 impose d'évaluer la plupart des détentions de cryptoactifs entrant dans son champ d'application à la juste valeur par le biais du résultat net. Pour les entreprises, cela peut introduire une volatilité du compte de résultat, décourager la participation de leur trésorerie et réduire les volumes de conversion pendant les périodes de publication des résultats.
4. Singapour – périmètre des stablecoins et des paiements
- Cadre de la MAS relatif aux stablecoins et amendements à la PSA. La MAS a finalisé un régime applicable aux stablecoins adossés à une seule devise (SGD/G10), ainsi que des amendements à la PSA et des mesures de protection relatives aux DPT. Les règles applicables aux réserves de l'émetteur, au remboursement et à la ségrégation élèvent le niveau d'exigence, mais restreignent les jetons pouvant servir de substituts à la monnaie fiduciaire dans les passerelles d'entrée et de sortie.
5. Ce que ces règles remettent concrètement en cause dans les passerelles de conversion
- Lacunes dans les données de la contrepartie – dans l'UE et au Royaume-Uni, les messages relevant de la « Travel Rule » doivent être échangés dans le même canal que le règlement, avant celui-ci ou concomitamment ; l'absence de données impose un examen manuel, un gel ou un retour des fonds.
- Frictions liées aux portefeuilles auto-hébergés – pour les montants supérieurs à 1 000 €, une preuve de contrôle est exigée ; les captures d'écran étant insuffisantes, les utilisateurs doivent signer des messages ou exécuter des transactions de référence, ce qui retarde les retraits des particuliers.
- Périmètre des promotions financières – une communication commerciale au Royaume-Uni sans le régime approprié au titre de la section 21 entraîne un désengagement des banques (de-risking) et des blocages de paiement pour les consommateurs.
- Contraintes de bilan des banques – le traitement prudentiel de Bâle rend la liquidité en principal rare ; de nombreuses banques se limitent à des modèles d'agence et à des fenêtres de règlement plus courtes.
- Optique comptable – la comptabilisation en juste valeur par le résultat selon les normes U.S. GAAP dissuade les trésoreries de conserver des stocks de rampe autour des dates de clôture.
6. Ce qu'exige une passerelle conforme
Positionnement réglementaire
- Ne servir chaque marché qu'au moyen des agréments qu'il exige : un agrément de CASP au titre de MiCA pour l'UE, avec passeport, et un enregistrement auprès de la FCA assorti d'une voie d'approbation au titre de la s21 pour les promotions au Royaume-Uni. Lorsqu'IFB ne détient pas un tel agrément, elle agit par l'intermédiaire de partenaires agréés et ne commercialise pas ses services sur ce marché.
Conformité du parcours des données dès la conception
- Déployer une passerelle Travel Rule alignée sur les orientations de l'ABE, qui achemine automatiquement les données du donneur d'ordre et du bénéficiaire selon les schémas UE/Royaume-Uni/États-Unis, avec des solutions de repli pour les contreparties ne disposant pas de point de terminaison PSAV compatible. Intégrer des procédures de vérification des portefeuilles auto-hébergés (signature de message/transaction de référence), avec une conservation des preuves acceptable pour la BaFin.
Circuits de règlement de niveau bancaire sans contrainte de Bâle
- Assurer, exclusivement en qualité d’agent, le règlement en monnaie fiduciaire des flux de cryptoactifs des clients, afin d’éviter toute exposition pour compte propre aux cryptoactifs du groupe 2, tout en préservant une liquidité instantanée en monnaie fiduciaire via SEPA Instant, T2 et SWIFT gpi. Maintenir des comptes nostro et des comptes du module de paiement (PM) préfinancés, ainsi qu’une gestion de trésorerie en temps réel, afin de ramener le règlement du volet en monnaie fiduciaire à T+0 pendant les heures ouvrées dans l’UE et au Royaume-Uni. Incidence sur l’exposition au sens du cadre de Bâle : négligeable ; incidence sur la liquidité opérationnelle : élevée.
Conservation d'actifs et ségrégation
- Intégration avec des dépositaires réglementés pour la ségrégation en stockage tiède/froid et des politiques de retrait programmables. Application de la Travel Rule et de la vérification des portefeuilles auto-hébergés au niveau de la couche de politique (p. ex. seuils, géorestriction, listes de sanctions). Conservation des enregistrements conformes aux exigences de la BaFin, au titre du § 8 GwG, pendant au moins 5 ans.
Promotions et acceptation de la clientèle
- Pour la clientèle de détail au Royaume-Uni, mettre en place des parcours conformes aux exigences de la FCA : avertissements normalisés, délai de réflexion de 24 heures, évaluations du caractère approprié et approbations au titre de l'article 21. Pour la clientèle de détail de l'UE, restreindre l'accès aux marchés où le passeport MiCA est actif ; pour la France, respecter les contraintes transitoires jusqu'à confirmation de l'agrément local. Résultat : une baisse sensible des refus de paiement et des litiges de rétrofacturation.
Options de liquidité adaptées aux trésoreries
- Offrir une conversion instantanée en monnaie bancaire et, le cas échéant, en stablecoins mono-devise reconnus par la MAS (pour les corridors hors UE), couverts sur la jambe en monnaie fiduciaire, sans exposition ouverte en principal aux crypto-actifs. Résultat : une moindre volatilité du compte de résultat pour les entreprises sensibles à l'ASU 2023-08.
Contrôles et auditabilité
- Dispositif complet AML/KYT : filtrage des sanctions et des PEP, évaluation du risque des adresses, analyse de l'origine des fonds, et preuves au titre de la Travel Rule reliant les identifiants de transaction (TXID) aux éléments d'identité. Fourniture de pistes d'audit de niveau réglementaire couvrant les décisions prises et les preuves de contrôle des portefeuilles.
7. Incidences pratiques selon les segments de clientèle
Investisseurs institutionnels
- Les contraintes MiCA/TFR et de Bâle imposent que la liquidité circule par des circuits d'agence assortis d'une conformité déterministe. Un modèle d'agence évite les exigences de fonds propres liées au risque de principal tout en satisfaisant aux obligations de partage de données.
Plateformes de détail
- Les règles britanniques relatives aux promotions financières et les contrôles prévus par le règlement européen TFR constituent les principales causes d'échec. Des communications standardisées, l'acheminement de l'approbation au titre de l'article 21 et la vérification des portefeuilles réduisent les retards lors du premier retrait et les blocages de paiements bancaires.
8. Synthèse – la contrainte est juridique, la solution est architecturale
Les restrictions résultent de dispositions légales : agrément et règles de conduite du règlement MiCA, partage de données et vérification des portefeuilles auto-hébergés au titre du TFR, diligence raisonnable renforcée de la BaFin, régime d'autorisation des communications promotionnelles au Royaume-Uni, obligations américaines au titre du BSA et de la Travel Rule, et exigences de fonds propres de Bâle. Elles ne se bornent pas à « relever la barre » ; elles redéfinissent l'architecture selon laquelle les passerelles d'accès doivent fonctionner. Le remède est tout aussi structurel : opérer sous les agréments appropriés, exercer un règlement en monnaie fiduciaire exclusivement en qualité de mandataire, industrialiser la Travel Rule et la vérification des portefeuilles auto-hébergés, intégrer la conformité des communications promotionnelles et recourir à une conservation d'actifs réglementée. Cette architecture rétablit le débit sans enfreindre le périmètre réglementaire.
Sources : textes primaires de l'EU relatifs à MiCA et au TFR ; orientations de la BaFin sur le KWG et le GwG ; communications de la FCA sur les promotions financières et la Travel Rule ; normes de Bâle sur les crypto-actifs ; cadre de la MAS relatif aux stablecoins ; ASU 2023-08 (États-Unis).
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.