請下載本行之簡介
確保主權及準主權項目融資的還款確定性
安全架構及執行路線圖
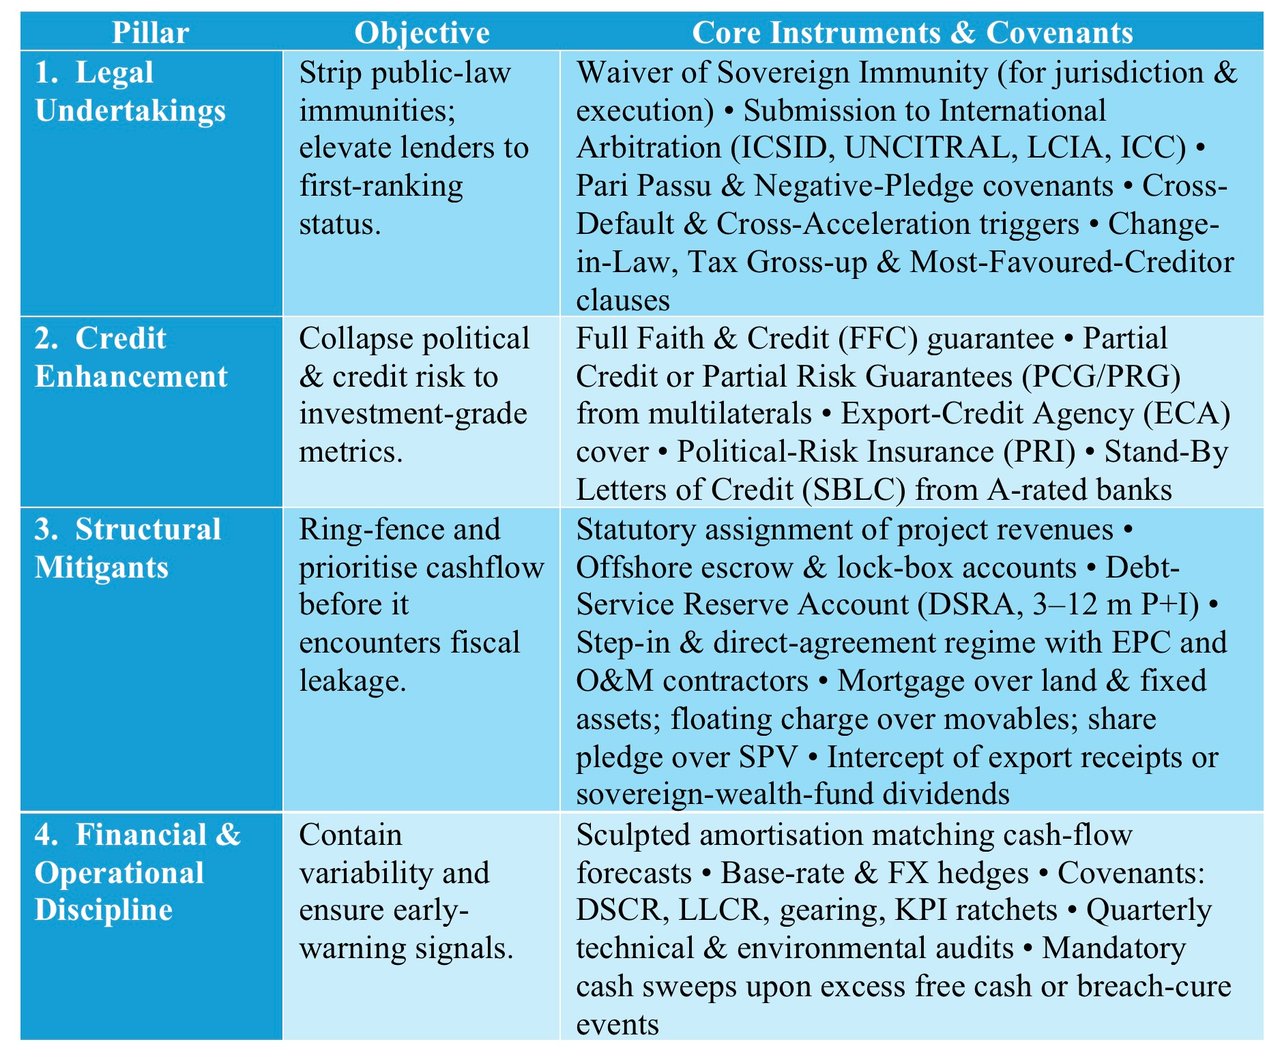
一、穩健擔保組合的四大支柱
II. 針對政府對手方的執行途徑
1. 合約加速到期
一旦發生違約事件(付款、契諾、徵收、重大不利變動、交叉違約),貸款人將宣布所有款項即時到期。
- 通知已送達借款人及保證人。
- 若於寬限期內未能糾正,則自動提取SBLC或要求履行PRG。
2. 仲裁裁決之取得
爭議交由中立機構處理,最常見者為:
- ICSID(國際投資爭端解決中心)——裁決具約束力,各締約國須將其視為終局判決予以承認(ICSID 公約第 54 條);國內法院不得重新審查案件實質內容,但執行豁免仍受當地法律規管(第 55 條)。
- 依UNCITRAL/LCIA/ICC 規則進行臨時仲裁或機構仲裁,仲裁地為倫敦、巴黎、新加坡或海牙;裁決依 1958 年《紐約公約》執行。
3. 承認與執行
- 在主權國家持有用於商業用途資產的司法管轄區提交仲裁裁決,例如商業應收款項或國家本身的商業財產。中央銀行資產一般享有執行豁免(美國 FSIA §1611(b)(1);英國 SIA 1978,第 14(4) 條),而獨立國有實體的資產僅在有限情況下可被追償。
- 依據限制性主權豁免原則(載於英國《1978 年國家豁免法》、美國《1976 年外國主權豁免法》、新加坡《1979 年國家豁免法》):主權國家就主權行為(jure imperii)享有豁免,但就商業行為(jure gestionis)則不享有豁免;而執行豁免的範圍則更為狹窄。
4. 扣押及凍結令
- 針對主權機構為商業目的持有的銀行帳戶發出的第三方債務令(英格蘭)或移交令(美國)。
- 在准許的情況下扣押國有商業貨物。法院對此往往從嚴把關:香港終審法院在 FG Hemisphere 訴剛果民主共和國案(2011年)中適用絕對豁免;國際海洋法法庭則命令加納釋放阿根廷海軍艦艇 ARA Libertad(2012年),該艦應 NML Capital 之請求被扣留。
- 扣押主權機構所擁有、且非用於外交目的的商業物業(酒店、電信股權)。
5. 託管及專戶控制
- 凡收益匯入受英格蘭法或紐約州法管轄、並受帳戶控制協議約束的離岸帳戶,擔保受託人可於借款人違約時動用該等款項,無須取得借款人所在國法院的命令。
- 與買方或商品採購方簽訂三方帳戶控制協議,可於觸發條件成就時自動轉移付款流向。
6. 介入權與替代權
- 補救期屆滿後,貸款人(或其代名人)可根據直接協議更換營運方,以保全資產價值及現金流。
- 政府的同意已預先於直接協議中給予,從而降低日後受到阻撓的風險。
7. 公私合營(PPP)項目中的終止補償
- 特許經營協議通常要求國家一次性支付終止款項;因當局違約或政治性不可抗力而終止時,該款項通常不低於優先債務加上提前終止成本;因承包商違約而終止時,補償金額通常較低。
- 該義務可由高評級機構或多邊機構(例如 ADB、IDA)提供保證作為支持。
8. 保證函及保險之索償
- PCG/PRG:貸款人須提交索償通知書及仲裁裁決(就 PRG 而言,有時僅須證明發生付款違約),並於保證協議訂明的期限內獲得支付。
- 政治風險保險(PRI)涵蓋徵收、貨幣不可兌換及違約;保險人於賠付後代位求償,並向主權機構追索。
9. 集體行動及信託契據執行(資本市場接續融資)
- 若貸款以債券方式再融資,應納入單一層級集體行動條款(CAC),以降低拒絕參與之風險,同時在加速到期之前保留由受託人主導的強制執行機制。
III. 擔保權益完善的實務安排
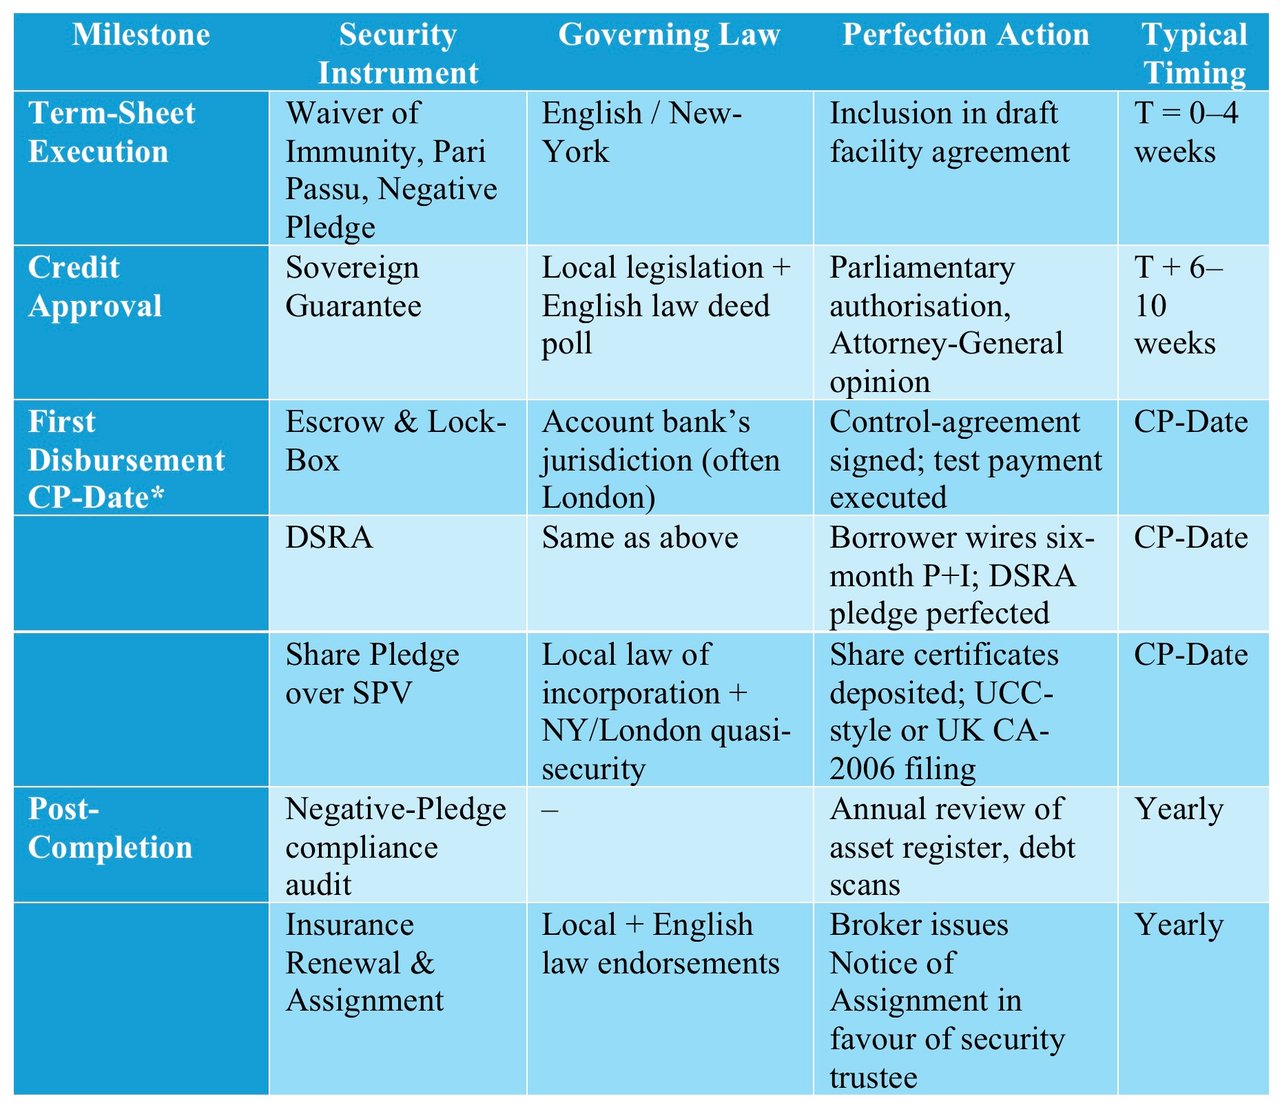
* CP = 先決條件。
IV. 風險敏感型強化措施
1. 商品價格波動
- 緩釋措施:與銀行商品交易部門預先議定對沖委託;掉期交收以出口應收款項作抵押。
2. FX 錯配
- 緩解措施:透過跨幣種掉期設立合成本地貨幣份額;追加保證金通知由流動性支持融資機制提供資金,該機制每半年補充一次。
3. 不可抗力及政治事件
- 緩解措施:政治風險保險(PRI)與政治風險擔保(PRG)分層疊加;終止付款按「債務加對沖項目的預計提前終止成本」釐定。
4. 巴塞爾產出下限對資本的拖累
- 緩釋措施:出口信用機構保險或多邊機構保證,可依適用的資本規則降低風險權重。
五、強化執行效力的補充條款
- 明確放棄「國家行為」原則(美國法律)——處理有時被援引以抗拒執行的抗辯理由。
- 「不得反請求」承諾——禁止主權方以無關的稅務或侵權索賠抵銷債務償付。
- 貨幣補償條款 – 如判決須轉換為當地貨幣方可執行,主權機構有義務補足差額。
- 附自動利差上調機制的資訊承諾——延遲提交財務資料將觸發利差上調(例如 +25 個基點)。
- 償債儲備帳戶之投資契諾——償債儲備帳戶(DSRA)須投資於獲准許的工具,且儲備結餘如低於所需水平,必須予以補足。
簡而言之
透過層層疊加法律承諾、第三方信用增級、硬性鎖定的現金流截留機制及預警性契諾,貸款人可降低預期損失並改善追償前景;但無法消除主權機構本身的信用風險。倘若主權機構仍出現違約,經校準的分級執行機制(由軟性觸發措施(現金歸集)開始,逐步升級至仲裁裁決,最終採取全球資產扣押)旨在維護貸款人的受償優先順序,同時避免引發地緣政治對抗。簡言之,設計完善的擔保架構既能事前遏止違約,亦能於事後為融資方提供國際公認的救濟途徑。
結語
主權機構在籌備階段附加的各項文件(議會授權、ESG 審計、自由、事先及知情同意(FPIC)簽署、氣候壓力測試),或許令人感到繁重,但可降低違約的可能性及違約損失率,其效果是單靠利差所無法達致的。投資者往往信任將這些保障寫入交易的借款人,從而使強制執行的需要減少。這正是單純結構化的交易與真正具備可融資性的交易之間的差別。
策略建議:致主權借款人的三則最後訊息
1. 「可融資性是一個不斷變動的目標。」
隨著 Basel III 產出下限逐步實施,以及氣候調整後評級和政治風險溢價不斷演變,可接受的風險分配亦將隨之改變。請將每二十四個月一次的檢討觸發機制納入安排之中。
2. 「結構對息差的影響,大於評級。」
若交易之保障機制薄弱,其定價利差可能較一個設有託管安排、PRG 及介入權(step-in rights)之較低評級主權機構所作交易更闊。評級固然重要,交易架構同樣重要。
3. 「透明度先行,風險後置。」
在議會審議階段披露所有或有負債,並以多邊機構的包裝安排隔離政治風險的政府,往往能吸引更廣泛的投資者需求。缺乏透明度往往招致附加溢價,或無人問津。
主權融資
以十個問題將各種方式縮窄至最切合閣下情況的五種主要方式,並於過程中對覆蓋率進行壓力測試。
準備好進行 Zoom 視訊會議了嗎?