歐洲、美國及亞洲的影子銀行體系
架構、功能及系統性影響
1. 概念定義與經濟功能
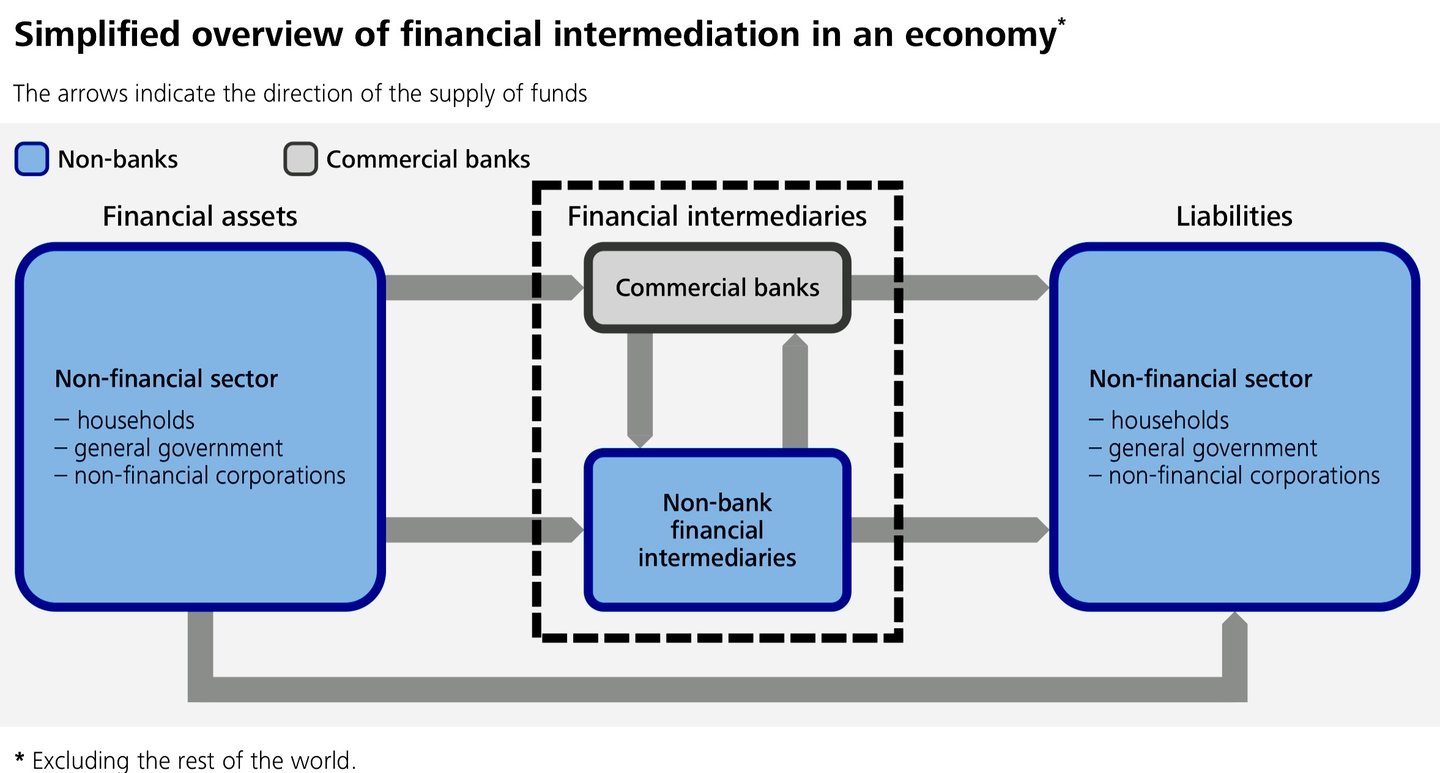
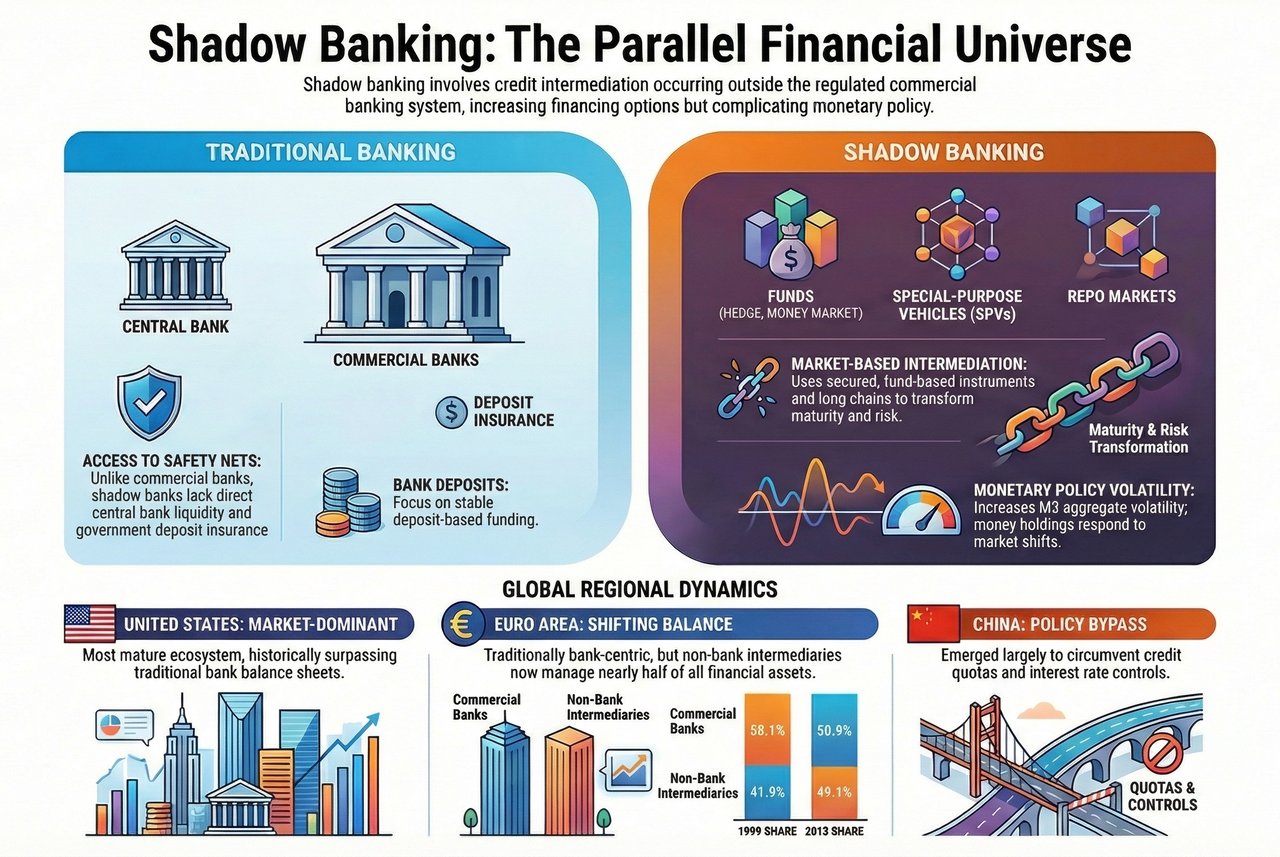
影子銀行體系——金融穩定委員會自 2018 年起稱之為非銀行金融中介(NBFI)——是指在受規管的商業銀行業界範圍之外進行的信貸中介活動。其涵蓋在無法直接取得央行流動性支援、存款保險或適用於銀行的全面審慎監管的情況下,進行期限、流動性及風險轉換的實體與活動。
核心組成部分通常包括:
- 貨幣市場基金
- 投資基金及對沖基金
- 特殊目的實體(SPV)及證券化導管
- 回購及證券借貸市場
- 金融公司及部分保險與退休基金業務
從經濟角度而言,影子銀行補充了傳統銀行的功能,拓寬了融資渠道,提升了資源配置效率,並滿足了市場化融資的需求。從系統性角度而言,它則帶來了不透明性、槓桿及順週期性。
2. 歐洲:以銀行為中心的體系,市場化中介活動逐步擴展
結構特徵
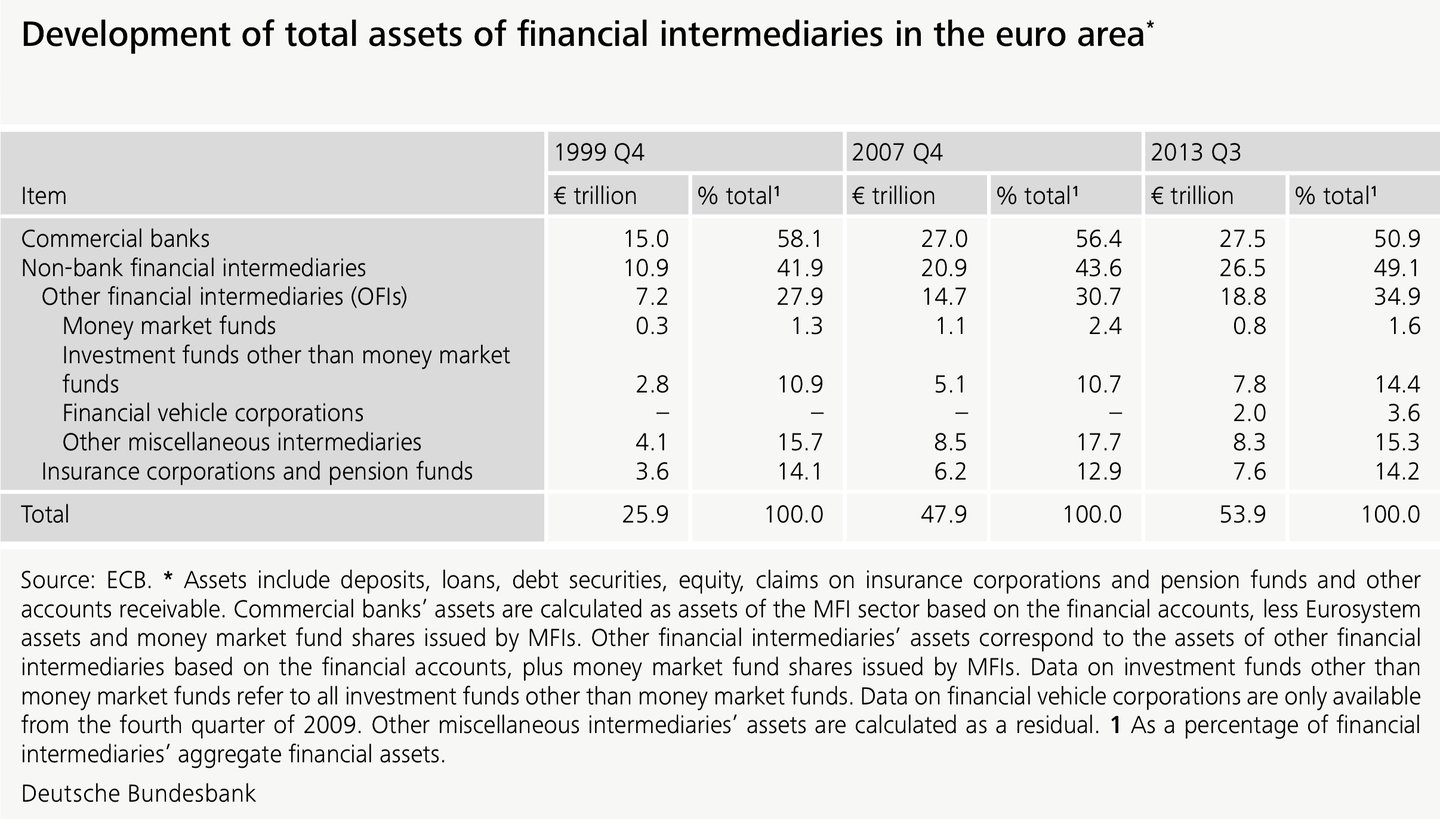
歐洲金融體系仍以銀行為主導,在歐元區尤其如此。然而,自1990年代末以來,影子銀行已顯著擴張,主要透過以下方式:
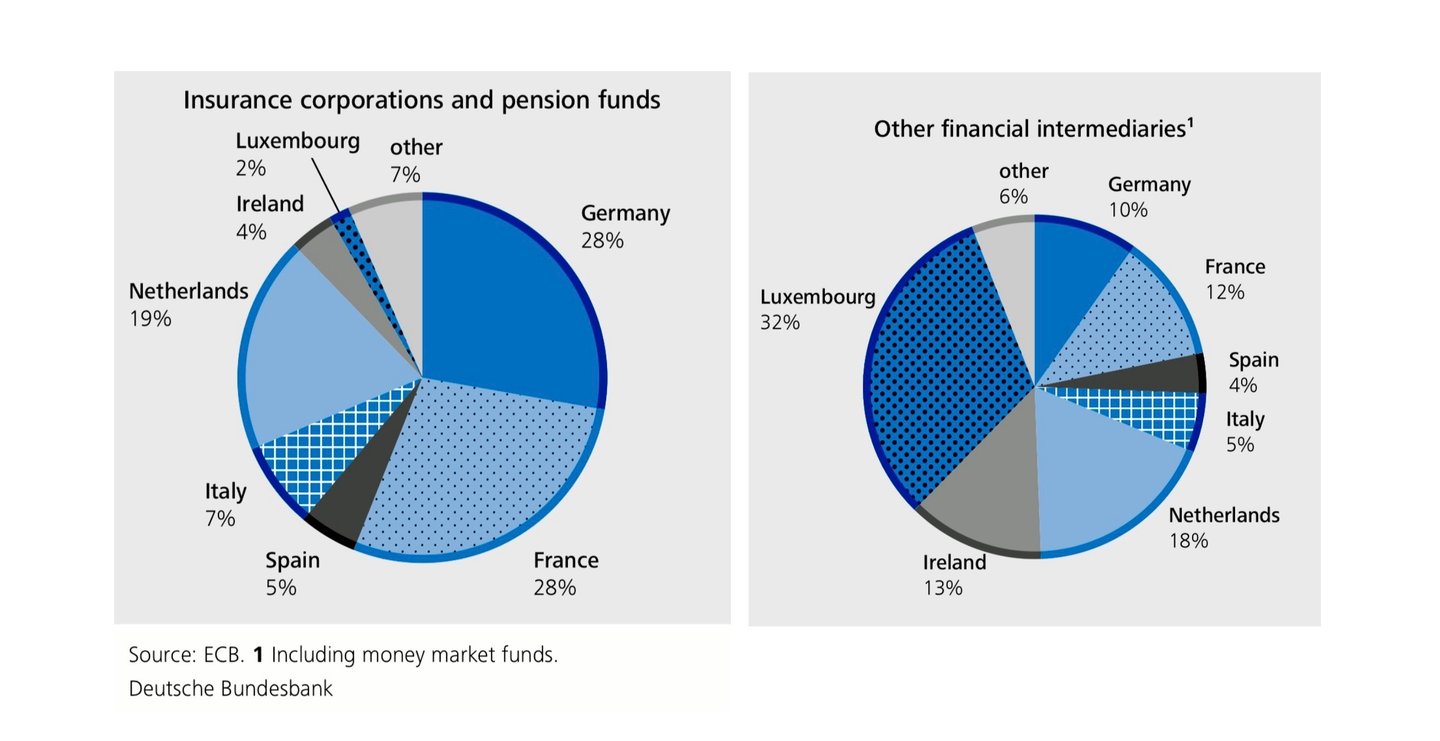
- 投資基金(尤其是註冊於盧森堡及愛爾蘭者)
- 證券化載體
- 以回購協議為基礎的批發融資結構
歐洲長期實行全能銀行模式。因此,在美國會被歸類為「影子銀行」的業務,在歐洲可能合法地存在於銀行集團之內,並列示於受監管的資產負債表之中,令計量與比較更為複雜。
貨幣政策與穩定性的影響
- 削弱傳統貨幣總量指標的資訊含量
- 將融資重心由銀行貸款轉向資產價格,從而改變貨幣傳導機制
- 加劇銀行與非銀行中介機構之間的關聯性,特別是透過回購協議及證券化
德國聯邦銀行的分析顯示,非銀行金融中介機構所持存款與資產價格的相關性高於與實體經濟活動的相關性,從而加劇 M3 等總量指標的波動。
3. 美國:以市場為基礎的融資作為主導模式
結構特徵
美國是全球最成熟且具系統重要性的影子銀行體系。其主要特徵包括:
- 歷來分散割裂的銀行體系
- 具深度之資本市場
- 高度依賴證券化及回購融資
根據紐約聯邦儲備銀行的研究(Pozsar 等,2010 年),在 2007 至 2009 年金融危機之前,美國影子銀行體系的總負債(2007 至 2008 年高峰期約為 20 萬億美元)超過傳統銀行體系的總負債(約 14 萬億美元)。
主要組成部分包括:
- 以隔夜回購融資的經紀交易商
- 資產支持商業票據通道
- 具存款替代功能的貨幣市場基金
危機經驗與監管回應
全球金融危機表明,美國影子銀行體系易受類似銀行擠兌的擠兌動態影響,卻缺乏最後貸款人的保障。批發融資市場的崩潰迫使聯邦儲備系統採取非常規干預措施。
危機後的改革(《多德—弗蘭克法案》、貨幣市場基金改革、強化回購市場監管)已減少部分脆弱性,但並未扭轉以市場為基礎的中介活動在結構上的主導地位。
4. 亞洲:國家影響下的增長與區域分化
中國:以影子銀行規避政策約束
在中國,影子銀行的出現主要是為了回應:
- 信貸配額
- 利率管制
- 對國有銀行的監管限制
主要工具包括:
- 信託產品
- 理財產品(WMPs)
- 委託貸款及表外載體
與西方體系不同,中國的影子銀行與國家目標及隱性擔保密切交織,由此產生的是道德風險,而非單純的監管套利。週期性的監管整頓,尤其是 2018 年的資產管理新規,雖然減緩了其增長,卻未能消除該體系。
日本及新興亞洲
- 日本的影子銀行業相對規模有限,參與者主要為機構投資者,而非不透明的投資載體。
在新興亞洲經濟體,影子銀行規模仍較小,但隨著資本市場的發展而迅速增長。
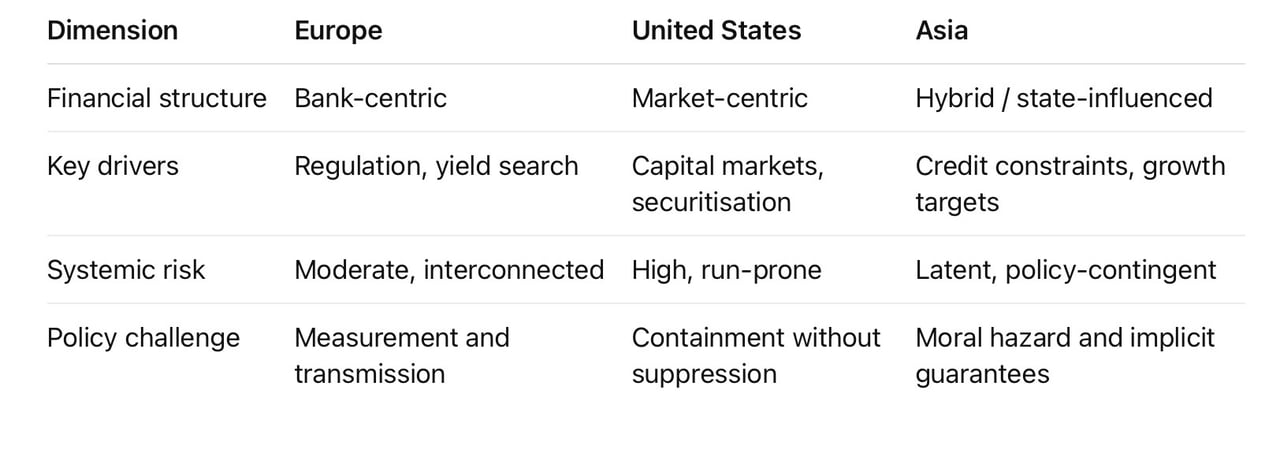
5. 比較評估
6. 政策及策略影響
在所有地區,影子銀行:
- 削弱以銀行為對象之貨幣政策的成效
- 加深對資產價格傳導渠道的依賴
- 透過順週期槓桿放大金融週期
對監管機構而言,策略上的挑戰並非消除,而是加以遏制:
- 縮小監管套利空間
- 提升統計覆蓋範圍
- 對銀行及非銀行機構按比例適用宏觀審慎工具
影子銀行並非異常現象,而是現代金融資本主義的結構性特徵。企圖全面遏制往往只會轉移風險,而非消除風險。合理的目標是使其有序地納入更廣泛的金融體系架構。
簡而言之
影子銀行體系反映了持久的經濟動力:對流動性、收益及資產負債表靈活性的需求。其形態在歐洲、美國及亞洲各有不同,但其系統重要性則無分彼此。穩健的政策需要精準施策,而非一概禁止。