現金棧板的假象
虛假二維碼、電子印章及「銀行持有可供兌換之美元」的迷思
摘要
所謂「美元現金托盤」交易,已成為國際金融欺詐中反覆出現的典型手法。此類交易通常透過經紀人、中介人、授權代理人或自稱居間人者出現,聲稱可取得存放於托盤、箱子、行李箱、金庫、倉庫或所謂銀行設施中的大額實體美元現金。
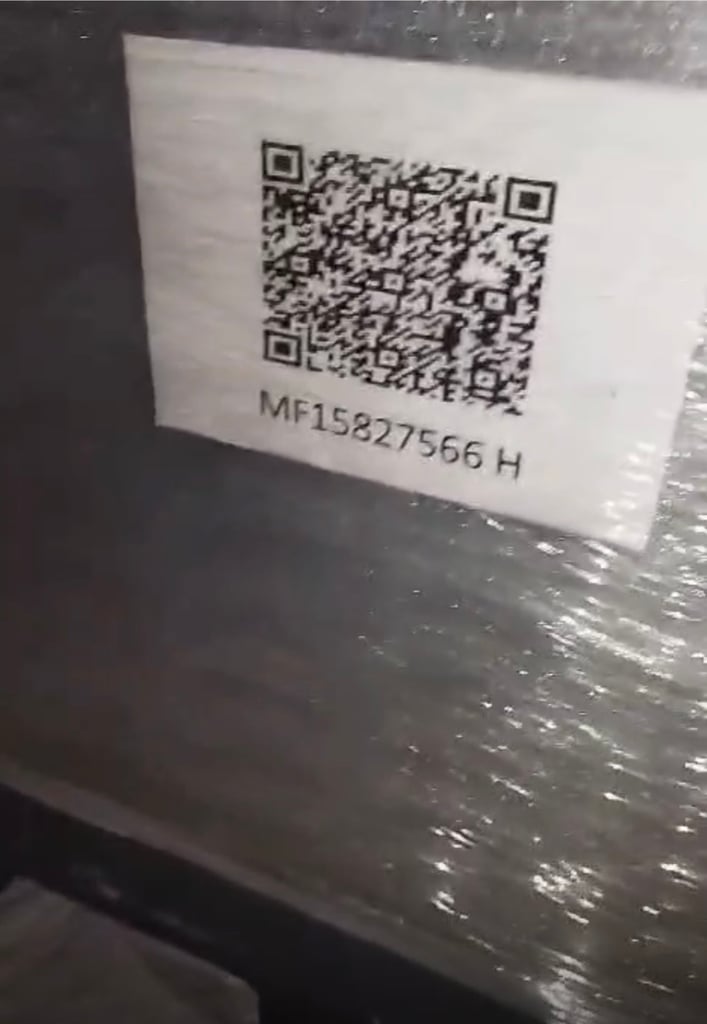
此類展示往往帶有戲劇色彩。據稱現金由電子裝置、二維碼、編號封條、條碼、金庫收據、託管證書、武裝保安及銀行端物流加以保障。所承諾的交易通常進展迅速:現金據稱將被查驗、接收,並轉換為 USDT、EUR、AED 或其他具流動性的結算資產。
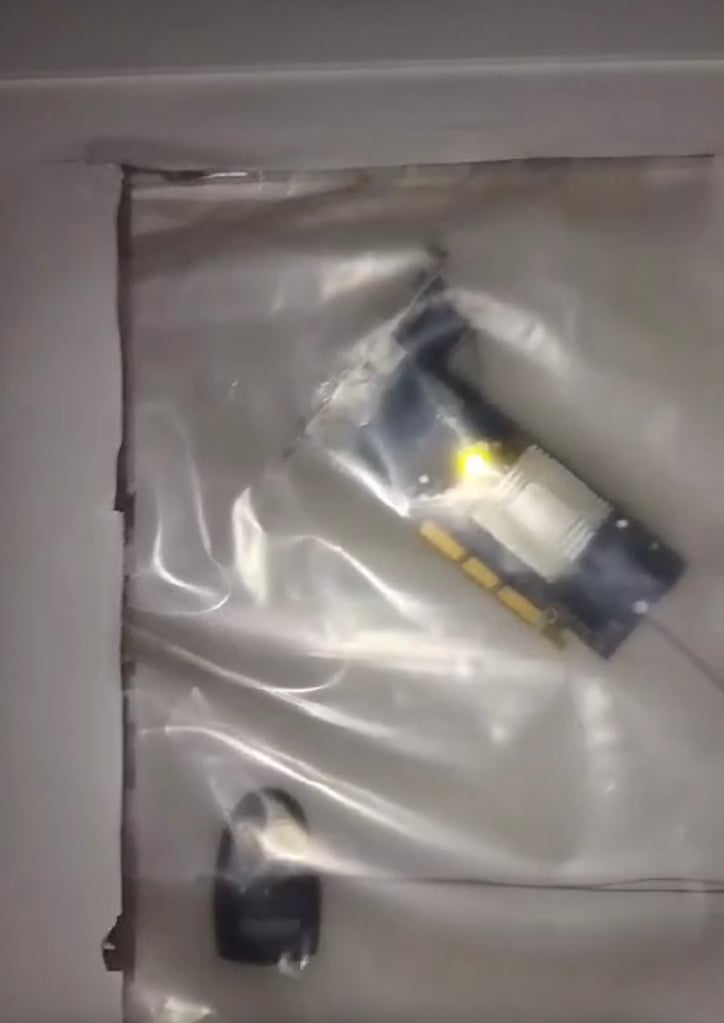
實情並非如此。二維碼不能證明現金的所有權。塑膠封條不能確立合法來源。電子裝置不能產生可銀行化的資格。一張捆紮托盤的照片,不能證明鈔票屬真實、潔淨、已申報、可轉讓或合法擁有。
在受監管的金融領域,視覺呈現並非證據,機構核實方為證據。
標準說法
典型的現金托盤方式遵循一種常見的模式:
- 一名經紀人介紹一名據稱持有大量美元實物現金的委託人。
- 資金被描述為以貨盤、箱子或大型行李箱包裝。
- 據稱每個貨盤載有 5,000 萬美元、1 億美元或更多款項。
- 據稱該筆現金存放於銀行、金庫或受保護的設施內。
- 介紹人聲稱這些貨板受到二維碼、電子封條或追蹤裝置的保護。
- 據稱持有人要求即時轉換為 USDT 或其他數字資產。
- 經紀人詢問每日能否處理一個、兩個、三個或更多托盤。
- 實益擁有人並未即時披露。
- 資金來源說明含糊不清。
- 現有銀行或託管機構並未自行處理該交易,且未提供令人滿意的解釋。
此種組合屬重大警示信號。
這並不自動證明存在欺詐,但確會使該交易歸入高風險類別,在任何嚴謹的機構考慮參與之前,須先完成全面的銀行、法律、海關、AML、稅務及託管核實。
二維碼無法驗證現金真偽
附於貨板上的二維碼只是一種薄弱且容易被誤解的憑證形式。
這可能導致:
- 一個真實的官方網站(例如聯邦儲備系統的網站),僅被用作誘餌;
- 偽造的追蹤頁面;
- 自行生成的文件庫;
- 偽造的驗證入口網站;
- 與該筆現金無關的物流參考資料;
- 惡意網路釣魚網站;
- 完全沒有任何具意義的核實來源。
二維碼無法證明:
- 現金之存在;
- 現金金額;
- 面額結構;
- 票據的真實性;
- 合法所有權;
- 資金來源;
- 財富來源;
- 海關報關單;
- 銀行承兌匯票;
- 不存在制裁風險;
- 可轉讓性;
- 可兌換為 USDT。
二維碼僅是機器可讀的指引,並非銀行確認書、託管確認書或法律所有權文件,亦不能取代盡職審查。
此外亦涉及網絡安全層面。員工、銀行業者、合規人員或引薦人不應隨意掃描來歷不明的二維碼。二維碼可能將用戶導向惡意網站、網絡釣魚頁面或竊取登入憑證的基礎設施。凡二維碼屬於金融交易呈報文件的一部分,在受控技術環境中完成檢視之前,均應視為不可信任。
電子裝置及防偽封條僅屬表面形式,並非來源證明
欺詐性或不可靠的現金托盤展示,經常運用安全感的視覺語言:
- 以收縮膜包裹的貨板;
- 金屬箱;
- 電子鎖;
- 自黏式二維碼標籤;
- 附有流水編號的貼紙;
- 塑膠封條;
- 閃爍裝置;
- 保安人員;
- 金庫門;
- 點鈔機;
- 經安排拍攝的影片;
- 成捆鈔票的照片。
上述要素因模仿機構託管而容易使外行人信服,然而從銀行業角度而言,並不具備證明力。
附於貨板上的電子裝置,至多只能顯示有人在貨板上裝設了一個裝置,僅此而已。
這並不能證明內容物為真鈔;並不能證明該現金來源合法;並不能證明該現金已通過海關;並不能證明現時持有人具備進行交易的授權;亦不能證明該現金並未遭凍結、存在爭議、屬贓物、屬偽鈔、已被質押或已遭銀行拒收。
安全表象不應與法律證明混為一談。
關鍵問題:如果現金存放於銀行,為何銀行不予處理?
在每宗所謂現金托盤個案中,最重要的問題之一也是最簡單的:
若托盤已存放於銀行內,為何該銀行不處理有關資金?
一家依法為合法客戶持有來源合法現金的受監管銀行,通常應能夠:
- 識別帳戶持有人或實益擁有人;
- 進行 KYC 及 AML 審查;
- 接受資金存入帳戶託管;
- 出具正式的託管確認書;
- 安排兌換、匯款或結算;
- 說明拒絕處理該交易的原因。
若銀行聲稱持有現金卻拒絕處理,則會引發嚴重的合規關注。
可能的解釋包括:
- 該現金實際上並非存放於受監管銀行;
- 資金存放於私人金庫保管,而非銀行託管;
- 文件存在瑕疵;
- 實益擁有人無法通過 KYC;
- 資金來源缺乏可信度;
- 缺少報關文件;
- 該等鈔票屬偽造或涉嫌偽造;
- 資金被凍結、存在爭議或正接受調查;
- 中間人並無法律授權;
- 所稱託管確認為虛假;
- 銀行已拒絕該筆交易。
因此,「存放於銀行內」一語並不足夠。關鍵不在於箱子實際存放於何處,而在於資金是否已在法律上獲得接納、有文件記錄、經核實,並可透過受監管的金融體系轉移。
實體可行不等於銀行業務上可行
若現金全部由面額 100 美元的鈔票構成,則聲稱一個托盤載有 1 億美元,在物理上並非不可能。
一張美元鈔票重約一克。因此,以 100 美元面額鈔票計算的 1 億美元即為一百萬張鈔票,在未計入包裝、箱子、捆紮帶、防護包裝及托盤材料之前,重量約為一公噸。
因此,問題主要不在於技術機制,而在於制度層面。
真正的問題在於:
- 一百萬張 USD 100 鈔票從何而來?
- 這些款項是從哪間銀行提取的?
- 由誰擁有?
- 為何仍採用實物形式?
- 為何這些款項是被轉移而非以電匯方式匯出?
- 他們經由哪個海關通道進入該司法管轄區?
- 有哪些稅務、會計及商業記錄可支持這些事項?
- 每張鈔票是否均已驗證真偽?
- 為何這些資金會被轉換為虛擬資產,而非以常規方式存入?
一板棧板貨物在實體上或許合理可行,但在商業上仍可能不具可融資性。
現金兌換 USDT 屬高風險轉換途徑
擬將大額實體現金兌換為 USDT 或其他穩定幣,將顯著提高風險狀況。
此類交易結合了多項高風險因素:
- 大宗實體貨幣;
- 可能涉及的跨境現金流動;
- 持票人式持有權主張;
- 經經紀人或中介人引介;
- 託管安排不明確;
- 最終受益所有權不明確;
- 迅速轉換為可轉讓的虛擬資產;
- 資金可能在常規銀行渠道之外流動。
這並不意味著每一宗現金兌換 USDT 的交易均屬不合法,而是意味著每一宗此類交易自始即須按強化盡職審查處理。
在客戶、現金、託管、資金來源、財富來源、海關紀錄及虛擬資產結算渠道獲得獨立核實之前,任何負責任的機構均不應確認匯率、交易量、時間、結算或承諾。
常見警示信號
下列跡象尤其嚴重:
- 交易由經紀人而非實益擁有人引介。
- 實益擁有人不會立即披露。
- 金額十分龐大,但文件資料單薄。
- 資金被描述為「托盤」、「箱」、「大箱」、「封存現金」或「受保障貨物」。
- 呈示人依賴照片、影片、二維碼或印章作為依據。
- 現有銀行或金庫本身並不處理現金。
- 所稱之託管地點含糊不清。
- 銀行名稱不予披露。
- 據稱現金存放於杜拜、土耳其、西非或自由貿易區環境,且沒有妥善的海關記錄。
- 呈示方首先詢問的是利率、金額、時間或佣金。
- 資金來源僅以籠統措辭描述。
- 不提供銀行提款記錄。
- 不提供海關申報單。
- 不提供任何稅務或會計軌跡。
- 不提供獨立的票據驗證程序。
- 有關鈔票據稱屬「舊版系列」、「特別發行」、「凍結」、「外交」、「人道主義」或「有擔保」。
- 中介鏈冗長且缺乏透明度。
- 據稱,擁有人無法親自直接出面。
- 擬議的結算方式為 USDT 或其他可迅速轉移的資產。
- 該交易被描述為十分緊迫。
單一警示信號尚可解釋;一組警示信號則不然。
「銀行收據」及「金庫證書」的虛假保障
許多現金棧板的展示均附有以下列名義出具的文件:
- 保管收據;
- 金庫證書;
- 存款確認書;
- 倉單;
- 託管函件;
- 完稅證明;
- 反恐證明文件;
- 原產地證明書;
- 二維碼驗證表;
- 保險證明;
- 物流單據。
這些文件看似正式,但往往並非銀行級別的證據。
關鍵區別在於:中介人出示的文件,與直接經可核實渠道從獲授權機構收到的確認,兩者不可混為一談。
嚴謹的機構不會依賴通過 WhatsApp 或電郵轉發的 PDF 文件,而會要求由開證銀行、持牌託管機構、海關當局、保險公司、核數師或相關受監管實體直接確認。
真正的驗證所需具備的條件
一宗具說服力的現金托盤個案,至少須具備以下各項:
- 主要實益擁有人的完整身分資料。
- 若擁有人為公司,須提供公司文件。
- 資金來源證明。
- 財富來源證明。
- 銀行提款記錄。
- 海關進出口報關單。
- 目前的確切託管地點。
- 銀行或持牌託管人的名稱及監管地位。
- 由銀行或託管人直接作出的託管確認。
- 確認現金已經點驗、真實、可動用且未被凍結。
- 面額明細表。
- 適用情況下採用序號或批次管控方法。
- 證明指示方具備法律授權的證據。
- 完整的中間行鏈。
- 佣金結構。
- 所有相關方的制裁篩查資料。
- 稅務及會計記錄。
- 獨立的驗證程序。
- 說明現有銀行或託管機構為何不自行處理該筆現金。
- 對擬轉換為 USDT 或其他虛擬資產的方案進行法律分析。
如缺少這些文件,有關事項尚未成熟,不足以進行定價、物流或執行方面的討論。
每張鈔票的序號均須核查
在任何聲稱涉及美元現金托盤的交易中,抽樣查驗並不足夠。核實工作不得僅限於照片、影片、隨機抽取的數捆現鈔、二維碼、裝箱單或金庫人員的口頭保證。
如大宗提交實體美元現鈔,每一張鈔票均須點算、鑑定真偽並核對序號。
此流程應包括:
- 以機器讀取或人工登錄每張鈔票的序號;
- 核對鈔票數量與申報金額是否相符;
- 逐一面額核驗;
- 偵測同一批次內的重複序號;
- 偵測不可能存在、格式錯誤或不一致的序號格式;
- 將序號與現有的偽鈔警示進行比對;
- 在法律許可查閱的範圍內,與被盜現金、搶劫、扣押、制裁、執法或不良參考名單進行比對;
- 審查可疑的序列模式、重複區間或人為拼湊的批次;
- 確認系列年份、聯邦儲備銀行識別碼、面額及防偽特徵相互一致;
- 生成完整的稽核軌跡,顯示由何人點算、掃描、核驗及批核該等鈔票。
一批真實的美元現鈔託盤必須通過逐張鈔票的驗證。僅僅說明該託盤已密封、貼有標籤、附有電子標籤或二維碼並不足夠。問題不在於包裝看起來是否安全,而在於包裝內的每一張鈔票是否真實、合法、清白、已點算、可追溯,並為受監管的金融體系所接受。
亦須明白,並不存在可即時使現金合法化的神奇公開資料庫。部分不良紀錄資料可能由銀行、中央銀行、現金處理機構、執法機關、保險公司或保安服務供應商持有,且未必對外公開。因此,適當的核實程序必須由獲授權銀行、持牌現金處理機構、受監管託管人或主管機關執行,而非由經紀、中介人或私人「核實代理」執行。
如無法記錄並核對序列號,有關現金不應視為可存入銀行。如持有人拒絕逐張鈔票核實,則應拒絕該項交易。
為何中間人往往是薄弱環節
許多現金托盤個案之所以失敗,是因為中介人並不掌控交易。
該中介人可能具有:
- 與擁有人並無直接關係;
- 無授權委託書;
- 無經核實的授權;
- 無法接觸託管人;
- 對文件並無控制權;
- 無權進行協商;
- 對資金來源缺乏瞭解;
- 無法回答基本的合規問題。
在銀行業務中,接近某一傳聞並不等同於獲得授權。一連串的引介並非權限。對佣金的期待亦非對資金的所有權。
若無法披露委託人身分,則不應進行該交易。
機構層面的結論
所謂的美元現金托盤交易,處於大額現金風險、託管風險、偽鈔風險、經紀商風險、海關風險、AML 風險及虛擬資產風險的交匯點。
二維碼、電子鎖、封條、金庫影片及照片並不能降低這些風險。在許多情況下,這些做法反而會增加疑慮,因為它們顯示對方企圖以視覺上的表演取代機構層面的證據。
因此,正確的機構立場十分明確:
- 不依賴二維碼;
- 不依賴影片;
- 不依賴經紀商的保證;
- 不依賴自行簽發的託管服務文件;
- 合規審查完成前不提供任何利率;
- 在完成核實之前不作任何交易量承諾;
- 在實益擁有權、資金來源、託管、真確性及合法性獲得證明之前,不得進行轉換。
真實的交易經得起文件審查。
一旦被要求提供銀行直接確認、實益擁有人披露、海關紀錄、資金來源證明,並解釋現有銀行為何不自行處理該筆現金,欺詐性或不具銀行可處理性的交易通常即告瓦解。
老話依然正確:在銀行業,金錢並非因為顯示出來就是真實的。金錢之所以真實,在於它合法、有明確所有權、文件齊備、可轉移、合規,並為受監管的金融體系所接受。
資料來源
[1] FATF,透過實體運送現金進行洗錢,涉及大額現金運送及可疑跡象類型。
[2] FATF,虛擬資產可疑跡象指標,涉及加密及虛擬資產的 AML 風險指標。
[3] 阿聯酋政府及杜拜海關有關申報超過 60,000 阿聯酋迪拉姆之現金或不記名票據的指引。
[4] 美國貨幣教育計劃(U.S. Currency Education Program),指出一張美元鈔票重約一克。
[5] FBI IC3 有關惡意二維碼將受害者導向欺詐網站的警告。
[6] FTC 消費者警示:二維碼可能導向網絡釣魚網站或惡意軟件。