投資銀行業務
收購
收購
如您欲為收購提供融資,或防範敵意收購,請聯絡我們。
何謂收購,收購因何發生?
收購是指一家公司(目標公司)被另一家公司(收購方或要約方)購入。無論收購屬友好或敵意性質,交易完成後兩家公司均合併為一。進行收購的原因包括:
1. 實現營運效率及規模經濟
透過合併兩家較小的公司而組成規模較大的公司,合併後的公司可實現營運效率及規模經濟(前提是兩者經營相近行業及/或使用相近資源)。
2. 消除競爭
收購可用於消除與收購方競爭的較小型公司。收購方無需與目標公司爭奪市場份額,而可直接收購目標公司,以消除競爭並取得其市場份額。
3. 收購獨特利基市場中的公司
當收購方希望取得目標公司所擁有的自有技術時,可能會發生收購。若收購方缺乏強大的研發團隊,或不願投入時間與資源開發新技術,便可能出現此情形。
例如,一家數據管理公司可能希望收購一家擁有自有AI技術的目標公司,以便將該AI技術納入其數據管理平台,而無須投入資源和時間自行開發AI技術。
4. 管理層的帝國擴張
收購可能源於管理層希望「建立商業帝國」,即透過收購其他公司來擴大公司的規模、範圍及影響力。以建立商業帝國作為收購的商業理由,通常不受收購方公司股東歡迎,因為這可能顯示管理團隊更關注資源控制權,而非有效配置資源。
若公司收購不相關行業的企業,可能提高公司的整體業務風險。以擴張版圖作為收購的商業理由,最終未必對股東有利。
收購程序
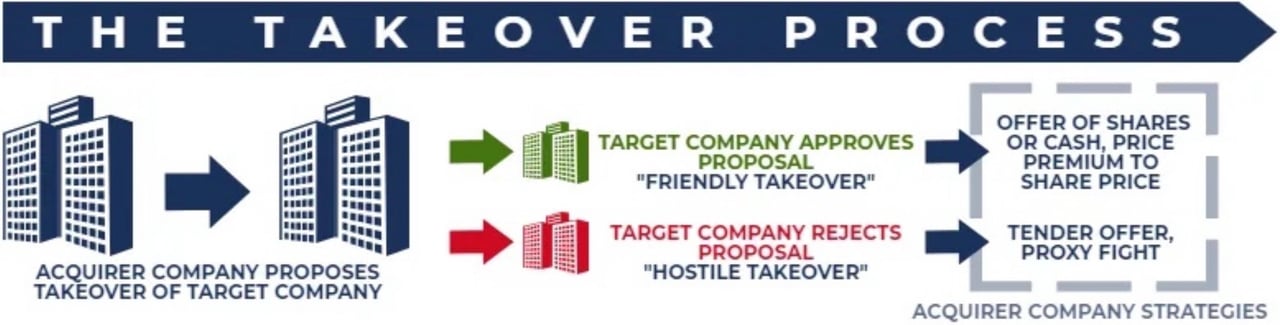
收購始於收購方向目標公司提出收購建議。該建議須向兩家公司總部所在地的相關監管機構提交。其後,目標公司董事會可批准該建議並建議股東投票贊成收購(友好收購),或否決該建議並建議股東投票反對收購(敵意收購)。收購方會視乎目標公司董事會的批准或否決而採取不同策略。
所採用的友好收購策略
在友好收購中,管理層及董事會批准收購,並建議股東投票贊成交易;在敵意收購中,董事會則表示反對。
友好收購
在併購交易中,友好收購是指收購方/出價方在目標公司管理層及董事會同意或批准下,對目標公司進行的收購。
友好收購的組成要素
1. 以現金或股票作價的公開收購要約
一般而言,友好收購是收購方公司向目標公司董事會提出的現金或股票公開要約,並交由董事會審批。
2. 每股溢價
收購方向目標公司股東支付的每股價格,往往是交易成敗的關鍵因素。在多數情況下,收購方必須就每股支付可觀的溢價,方能取得目標公司股東的批准。
3. 股東批准
當目標公司董事會收到收購要約時,具投票權的股東將就是否批准該交易進行表決。一般而言,批准須經簡單多數票(即超過50%)通過。
然而,部分公司於其公司章程中載列絕對多數條款,規定須獲更高比例的股東批准該項交易(比例可介乎 70% 至 90%)。
4. 監管批准
即使目標公司股東批准收購,該交易仍須取得監管機構(例如美國司法部)的批准。倘若交易違反競爭法(亦稱反壟斷法或反獨佔法),政府監管機構可能不批准友好收購。其他收購條款亦扮演重要角色,因為收購要約是一份完整的法律文件,載有多項規定及條款。舉例而言,收購條款可能包括有關目標公司品牌及營運的規定,以及讓目標公司主要股東加入收購方董事會的安排。
友好收購的優勢
一般而言,與敵意收購相比,友好收購可為收購方及目標公司帶來顯著優勢,包括下列各項:
- 收購方與目標公司雙方的參與,有助於更妥善地設計交易,並為參與各方創造價值。
- 目標公司不會因採用防禦措施以阻止敵意收購而產生成本或損害其價值。
- 競購方為收購目標公司而承擔合理成本。每股溢價主要取決於目標公司的增長前景,以及交易所產生的潛在協同效應。
反向收購(RTO)
反向收購(RTO),亦稱反向首次公開發行(IPO),是指規模較小的私人公司透過收購規模較大且已公開上市的公司而實現上市的過程。此做法有別於常規,因為由規模較小的公司收購規模較大的公司,故稱合併以「反向」方式進行。
在一般的公開上市途徑中,私人公司須進行首次公開發行(IPO)。此程序不僅耗時,成本亦極為高昂。為繞過這一昂貴而繁瑣的程序,私人公司可透過收購一家上市公司,以較簡便的方式實現公開上市。
反向收購的過程通常包括兩個簡單步驟:
1. 大量買入股票
起初,進行反向收購的收購方會委託大量買入上市公司的股份,目標是取得已發行有表決權股份的 50% 以上,從而控制目標公司。
2. 股東認購股份活動
這是促成合併及公開上市的下一階段。此程序涉及私人公司的股東積極參與,以其股份與上市公司的股份進行交換。上市公司(此時實際上已成為空殼公司)將其絕大部分股份以及董事會控制權移交予私人公司的股東。他們以其所持私人公司的股份作為收購該空殼公司的對價。
優勢
a) 無需註冊
反向收購可避免完整的首次公開招股程序,但無法免除披露義務:在美國,合併後的公司須就該私人企業提交全面的資料(即所謂「Super 8-K」),且交易所會在股份升級上市前適用掛牌年資規則。
b) 成本較低
對小型私人公司而言,選擇透過首次公開發行上市並非易事,成本可能高得令人卻步。反向收購途徑的成本通常僅為一般首次公開發行成本的一小部分。
c) 反向收購可節省時間
首次公開招股(IPO)的註冊及上市程序可能需時數月甚至數年。反向收購可將上市程序由數月縮短至僅數週。
d) 取得入境外國的資格
外國私人公司如欲成為美國公開上市公司,必須符合美國證券交易委員會(SEC)的註冊及交易所上市規定,並承擔相當可觀的法律及審計費用。反向收購可能是較快捷的途徑,但最終仍須符合相同的披露及上市標準。
缺點
反向收購可能存在以下缺點:
a) 偽裝成正常營運企業的上市空殼公司
部分上市空殼公司自稱可作為私人公司取得上市地位的工具,然而其中有些並非信譽良好的企業,可能使私人公司牽涉債務及訴訟之中。
b) 清算混亂
有意透過反向收購上市的私人公司應自問:「合併後,我們是否仍有足夠的流動性?」合併進行期間,公司可能須應對股價下挫的情況。新公司須具備充足的現金流,以順利度過過渡期,這一點至關重要。
蠶食式收購
在併購(M&A)中,蠶食式收購(Creeping Takeover),亦稱蠶食式要約收購,是指逐步購入目標公司股份。蠶食式收購的策略,是透過公開市場逐步收購目標公司股份,以取得控制性權益為目標。
漸進式收購是指在公開市場上購入目標公司的股份。透過此方式,收購方可按當時市價取得部分股份,而無須透過正式要約收購支付溢價。漸進式要約收購的目的,在於以較一般要約收購更低的成本取得目標公司的部分股份。然而,在部分國家,此過程受法規規管,要求出價人於持有一定數量股份後須提出正式要約。
漸進式收購的動機
在美國,漸進式收購雖可避開《威廉斯法案》(Williams Act)的正式要約收購規則,但不能豁免其披露規定。
《威廉斯法案》(Williams Act)的主要條文:
- 在要約收購中,必須向所有股東提出相同的股份收購價格。
- 擬收購大量股份的投資者或投資者團體,必須向美國證券交易委員會(SEC)提交其收購要約的所有相關詳情。
公開市場購買並不構成要約收購,因此同價規則不適用。然而,任何人取得上市公司逾 5% 的有表決權股份,須於五個營業日內向美國證券交易委員會(SEC)提交 Schedule 13D。在歐盟,若越過控制權門檻(通常為 30%),則依據《收購要約指令》須向全體股東提出強制性要約。
漸進式收購中的風險
若對目標公司的收購失敗,收購方將持有一大批股份,日後可能需要予以變現,且有可能蒙受虧損。然而,仍有方法可將此風險降至最低,例如可向目標公司施加壓力,迫使其以高價購回該等股份。
紓困接管
紓困式收購是指政府或財務穩健的公司接管一家經營不善的公司,目的在於協助後者恢復財務實力。收購方通常透過購入該公司的控股股權而接管之,亦可採用換股方案。
紓困收購的目標是在不清算公司資產的情況下,協助扭轉公司的營運狀況。收購方透過制定拯救計劃並委任經理人主持復甦工作來達成此目標,同時保障投資者及股東的利益。
被考慮以紓困方式收購的公司,通常是其倒閉或破產將對其所屬行業及/或整體國家經濟造成不利影響者。例如,僱用大量人員的公司,尤其是所在地區的主要僱主,可能被視為「大到不能倒」。
紓困方式包括股票、債券、貸款及現金,日後可能需要償還。如屬股票,陷入困境的公司在恢復財務實力後,須向收購方購回該等股份。
關於接管紓困的立法及行政舉措
《多德-弗蘭克法案》(Dodd-Frank Act)於2010年7月由巴拉克·奧巴馬總統簽署生效。該法案乃是對2007/2008年金融危機的回應,當時多家美國大型企業因金融危機而面臨倒閉。在政府出手救助陷入困境的企業之際,《多德-弗蘭克法案》亦旨在保護消費者,避免其在救助管理不善的企業時承擔紓困成本。該法律設立了金融穩定監督委員會、金融研究辦公室及消費者金融保護局等監管機構。
《多德—弗蘭克法案》旨在要求美國企業履行問責及提高透明度,以促進美國金融體系的穩定。該法案第二章設立有序清算機制,適用於陷入困境的系統重要性機構,規定由股東及債權人而非納稅人承擔倒閉公司的損失。
2008 年美國政府對多家金融機構實施的紓困接管,為史上規模最大者。政府出手拯救因次級房貸市場崩潰而蒙受巨額虧損的金融機構。
當時,金融機構向信用評分偏低的借款人提供按揭貸款,而當大量該等按揭違約時,放貸公司無力吸收龐大虧損。
問題資產救助計劃(TARP)
《2008 年緊急經濟穩定法》授權設立問題資產救助計劃(TARP),提供 7,000 億美元的救助基金,分配予符合資格的美國大型企業。這是政府為應對次級按揭危機而採取的措施之一。
當局運用不良資產救助計劃(TARP)向金融機構收購有毒資產,藉以強化其財務狀況,並協助穩定陷入困境企業的資產負債表。授權額度其後下調至 4,750 億美元。根據其投資計劃,TARP 共撥付約 4,264 億美元,並收回約 4,417 億美元。
惡意收購
在併購(M&A)中,敵意收購是指收購方(即收購公司)直接向目標公司股東提出要約收購或透過委託書投票,以取得目標公司。敵意收購與友好收購的區別在於:於敵意收購中,目標公司董事會並不認可該項交易。
敵意收購示例
例如,甲公司擬推行集團層面的策略,並拓展至新的地域市場。
- 甲公司向乙公司提出收購要約,擬收購乙公司。
- B公司董事會認為此舉不符合B公司股東的最佳利益,故拒絕該收購要約。
- 儘管收購要約遭到拒絕,甲公司仍繼續推進對乙公司的收購嘗試。
在上述情形中,儘管甲公司的出價遭到拒絕,其仍試圖收購乙公司。此種情況即稱為敵意收購企圖。
敵意收購策略
常用的敵意收購策略有兩種:要約收購或委託書爭奪。
1. 要約收購
收購要約是指以高於市價或以固定價格,向B公司股東收購其股份的要約。該固定價格往往遠高於公司股份在市場上的售價。較高的價格作為誘因,使股東願意同意出售其股份。
收購要約以正式方式提出,並可載明收購方擬定的條件。例如,收購實體可選擇為股票購買設定時限。待期限屆滿後,其可能採取其他措施以取得該公司。
收購方須提交收購文件,例如在美國須向證券交易委員會(SEC)提交。收購方亦須說明其對目標公司的收購目的,此舉有助目標公司作出最終決定。
雖然聽來簡單,要約收購卻是較為困難的收購策略之一。大多數公司會設置措施,以保護其業務免受此類收購。因此,收購方往往轉而採取委託書爭奪戰。
例如,若乙公司股份目前的市價為 10 美元,甲公司可提出要約收購,以每股 15 美元(溢價 50%)購入乙公司股份。要約收購的目的,在於取得足夠的表決權股份,以獲得目標公司的控股權益。通常而言,這意味著收購方須持有逾 50% 的表決權股份。事實上,大多數要約收購均附帶條件,即收購方須能取得特定數量的股份。倘若願意向甲公司出售股份的股東不足以使其取得控股權益,則甲公司將撤銷其每股 15 美元的收購要約。
2. 委託書投票、委託書爭奪戰、委託書之爭
委託書投票(proxy vote)是指收購方公司說服現有股東投票罷免目標公司管理層,以便更容易進行接管的行為。委託書爭奪戰(proxy fight,亦稱 proxy battle)是接管公司營運的另一種策略,其做法是罷免不支持收購要約的董事會成員,並改選支持收購的新成員。
委託書爭奪戰要取得成功,收購方必須說服現有股東相信更換管理層確有必要。收購公司可藉由指出現任管理層的缺失來達成這一目的。例如,若公司資產表現欠佳或面臨財務危機,股東便可能支持此舉。一旦股東被說服,便會授權收購方以委託書方式行使其股份的投票權。
若委託書爭奪戰成功,公司即可委任新的董事會成員。通常,收購方會提名將投票支持收購的人選。
例如,A公司可說服B公司的股東行使其委託投票權,以變更該公司的董事會組成。此類委託書投票的目的,在於罷免反對收購的董事會成員,並選任對所有權變更持較開放態度的新董事,使其日後投票批准該項收購。
3. 購買股份
若委託書爭奪戰與公開收購要約均告失敗,收購方的最後手段是取得目標公司的控制性持股。此舉須在公開市場購入相當數量的股份。收購方持股愈多,在決策過程中的發言權愈大。例如,若收購方持有公司四分之三的股份,即意味著其始終掌握最多的票數,從而享有高度的控制權。
敵意收購之防禦措施
目標公司的管理層可採取多種防禦措施,以阻止敵意收購,包括以下各項:
- 毒丸計劃:允許目標公司現有股東以折讓價購入新股,使目標公司股票吸引力下降。此舉將攤薄每股所代表的股權權益,從而增加收購方為取得控制性權益而須購入的股份數目。其目的在於透過增加收購的難度及成本,促使有意收購者放棄收購企圖。
- 皇冠上的明珠防禦:在遭遇敵意收購企圖時,出售公司最具價值的部分。這顯然會降低目標公司的吸引力,從而遏止敵意收購。
- 絕對多數修訂條款:公司章程之修訂條款,規定合併須經相當大比例(67%至90%)之股份投票通過。
- 金降落傘條款:一種僱傭合約,保證在公司被收購後主要管理人員遭罷免時,可獲支付高額福利。其目的同樣在於使收購成本高昂至令人卻步。
- 溢價回購(Greenmail):目標公司以較高溢價向收購方回購其已購入之股份,以防止股份落入收購方手中。例如,A 公司以每股 15 美元的溢價購入 B 公司股份;目標公司 B 公司隨後提出以每股 20 美元回購股份。若能回購足夠股份,即可阻止 A 公司取得控股權益。
- 帕克曼防禦:目標公司反過來收購收購方的股份,並嘗試對其發動收購。若收購方認為自身業務的控制權有喪失之虞,便會放棄其收購企圖。此策略顯然要求乙公司擁有雄厚資金以購入大量甲公司股份,因此,對資本資源有限的小公司而言,帕克曼防禦通常並不可行。
是否希望了解更多?
公司收購法與管理層紀律
企業收購目標
收購概率