投資銀行業務
私募股權
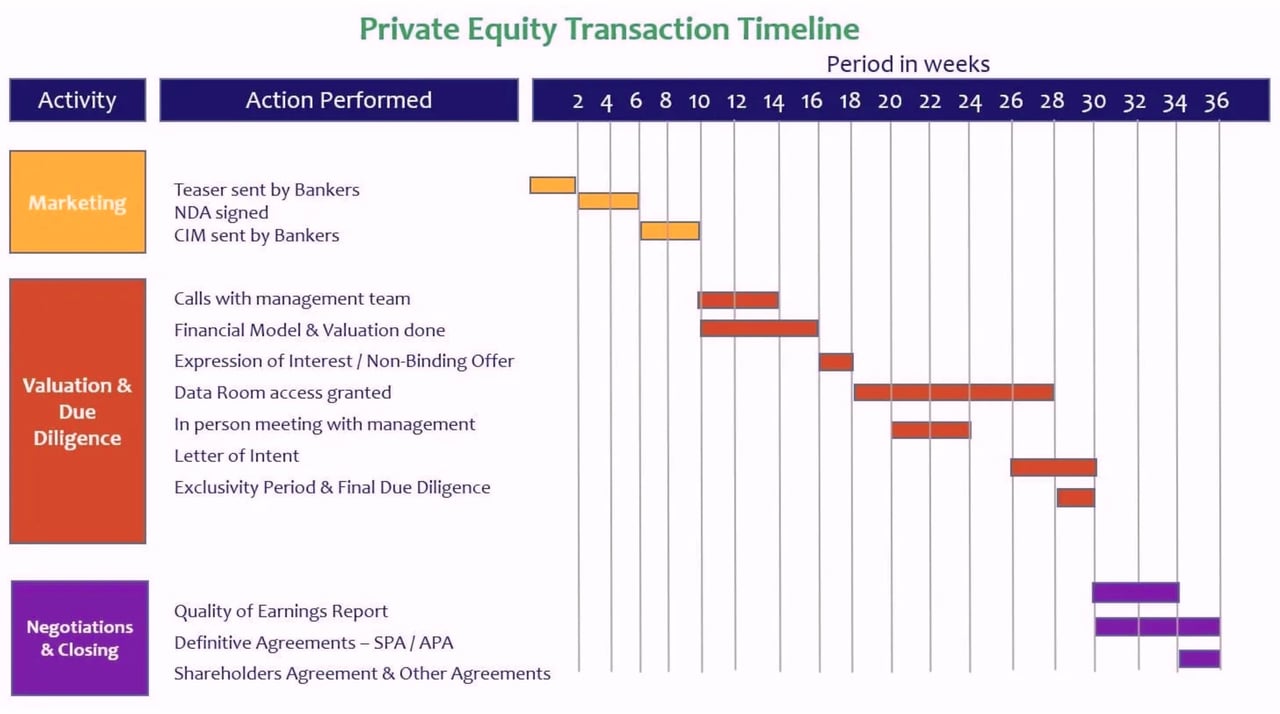
私募股權交易時間表包含多個步驟。
私募股權交易
1. 銀行業者發出的簡介摘要(Teaser)
買方併購(在私募股權交易流程中)的首批步驟之一,是由銀行家向私募股權參與者發送簡介摘要(teaser)。簡介摘要是載有業務簡述、產品及服務範圍和財務摘要的文件。之所以稱為 teaser,是因為此階段不會披露賣方名稱,目的是在初期對賣方身分保密。
2. 簽署保密協議
待私募股權機構閱覽簡介文件並決定探究該投資機會後,交易時間表的下一步為簽署保密協議(NDA)。該保密協議限制保密資料(將納入資料備忘錄 CIM)被用於招攬客戶、挖角員工,或據以制定業務策略。
3. 由銀行人員發送的機密資訊備忘錄(CIM)
賣方與潛在收購方簽署保密協議後,銀行家會向對方提供有關公司的完整資料,包括披露公司身分。保密資料備忘錄載有公司的投資論點、市場及公司概覽、產品及服務、收入概況、員工概況以及財務資料(歷史數據、預測及資本結構)。備忘錄的目的,是讓潛在收購方能從各個角度審視該公司,進而決定是否願意收購,以及願意出價多少。
4. 與管理團隊的會談
當私募股權投資者開始研究 CIM 時,通常會就公司的能力、財務預測的合理性、客戶關係等事項要求作出澄清。為釐清這些問題,私募股權機構的高級管理層會與賣方管理團隊進行電話會議。私募股權團隊亦希望了解賣方的整體目標。
5. 財務模型及估值
收購方依據機密資料備忘錄(CIM)所載財務資料及其對目標公司的預測進行估值。估值以貼現現金流(DCF)模型為基礎,並參考可比上市公司及可比交易。估值至關重要,因私募股權機構須提出報價方能推進流程。
6. 意向書/不具約束力要約
意向書(Expression of Interest)是一份正式要約,表明私募股權公司/潛在買方的認真意向。意向書載明私募股權公司有意以特定估值收購賣方業務。意向書內容包括所報估值、盡職審查的要求、所需的過渡支援類型、交易架構,以及最終批准所需的各項核准。意向書並註明該要約對雙方均不具約束力。
7. 已授予資料室查閱權限
銀行家選定出價方後,會向潛在收購方開放數據室。數據室是一個虛擬數據室,用於交換及儲存各類數據,包括財務資料、法律交易、組織架構、營銷計劃、員工資料等。其目的在於讓買方透過妥善的盡職審查,核實公司資料的完整性、準確性及營運能力。
8. 與管理層面談
作為私募股權交易時間表的下一步,雙方高層管理人員會面對面會晤,討論雙方可共同創造的潛在協同效益、交易完成後各自參與的角色等事宜,並在會議中就盡職審查的整體要點進行討論。
9. 意向書
意向書(Letter of Intent)是買方向賣方列明股份購買協議(SPA)主要要點的文件,旨在使賣方概括了解買方所要求的陳述與保證。擬訂 SPA 費時且成本高昂,因此藉由意向書,使賣方預先熟悉大致條款。
10. 獨家期及最終盡職審查
在私募股權交易流程中,最重要的步驟之一是排他期及最終盡職審查。在此期間,潛在買方向投資銀行家要求排他性。銀行家與賣方商議後,選定其中一名買方進行排他性洽談,並完成盡職審查程序。
11. 盈利質量報告
盈利質量報告由獨立第三方機構編製,內容包括對收入構成的分析,例如產品及服務組合、地域分佈、客戶結構等。同時亦對成本作多方面分析,以了解現行趨勢及未來預測,並將成本劃分為固定成本或可變成本、經常性成本或一次性成本等。其目的在於評估業務的真實質素及歷史財務數據的準確性。
12. 最終協議:SPA / APA
股份購買協議(SPA)或資產購買協議(APA)是記錄兩家公司就合併、收購、剝離、合資或某種策略聯盟達成協議之條款及條件的法律文件。這是買賣雙方之間具相互約束力的合約,內容包括所購資產、購買對價、陳述與保證,以及交割條件等條款。在私募股權交易流程的這一階段,投資銀行家的職責是確保雙方達成共識並完成交易。
13. 股東協議及其他協議
股東協議擬定後,其他合約及附件亦將一併擬備,成為最終協議的組成部分。
想閱讀更多內容?
牛津手冊:
私募股權
歐洲的私募股權及風險投資
財務建模與估值