投資銀行業務
併購
併購流程概覽
併購(M&A)流程涉及多個步驟,通常需時六個月至數年不等方能完成。以下將由始至終概述收購流程,說明各類收購(策略性收購與財務性收購),探討協同效應(硬性與軟性協同效應)的重要性,並列明交易成本。
併購十步流程
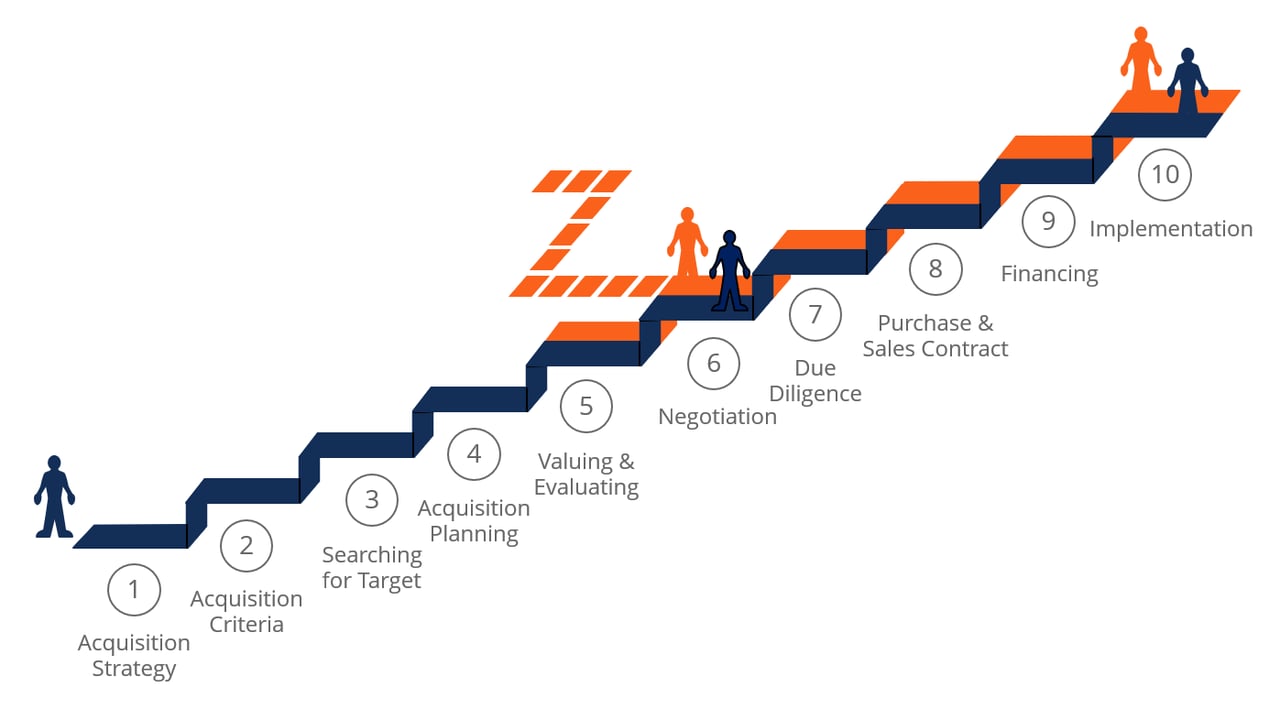
若您從事投資銀行或企業發展工作,便需要制定一套可循的併購交易流程。我們就此流程中的各個併購步驟為客戶提供意見。
典型的十步併購交易流程包括:
- 制定收購策略 – 制定良好的收購策略,取決於收購方對收購所期望取得之成果有清晰的認識,即收購目標公司的業務目的(例如擴充產品線或進入新市場)
- 設定併購搜尋準則 – 確定識別潛在目標公司的關鍵準則(例如利潤率、地理位置或客戶基礎)
- 尋找潛在收購目標——收購方依據其既定的篩選標準,尋找並評估潛在的目標公司
- 開始籌劃收購 – 收購方聯絡一家或多家符合其篩選條件且估值具吸引力的公司;初步洽談旨在取得更多資料,並了解目標公司對合併或收購的接受程度
- 進行估值分析 – 假設初步接觸及洽談進展順利,收購方會要求目標公司提供大量資料(例如現時財務報表等),以便進一步評估目標公司,既評估其作為獨立業務的價值,亦評估其是否為合適的收購對象
- 談判 – 收購方在對目標公司建立多項估值模型後,應已掌握足夠資料,可擬定合理的報價;初步報價提出後,雙方公司即可就條款作更詳細的磋商
- 併購盡職審查 – 盡職審查是在要約獲接納後展開的全面程序,旨在透過對目標公司營運各方面——包括財務指標、資產與負債、客戶、人力資源等——進行詳細審視與分析,以確認或修正收購方對目標公司價值的評估。
- 買賣合約——假設盡職審查完成後未發現重大問題或疑慮,下一步即簽署最終買賣合約;各方須就購買協議的類型作出最終決定,即採取資產購買或股份購買。
- 收購融資策略 – 收購方當然已在較早階段探討過該項交易的融資方案,但融資細節通常在買賣協議簽署後才最終落實
- 收購交割及整合 – 收購交易完成交割後,目標公司與收購方的管理團隊共同進行兩家公司的合併工作
併購交易的結構設計
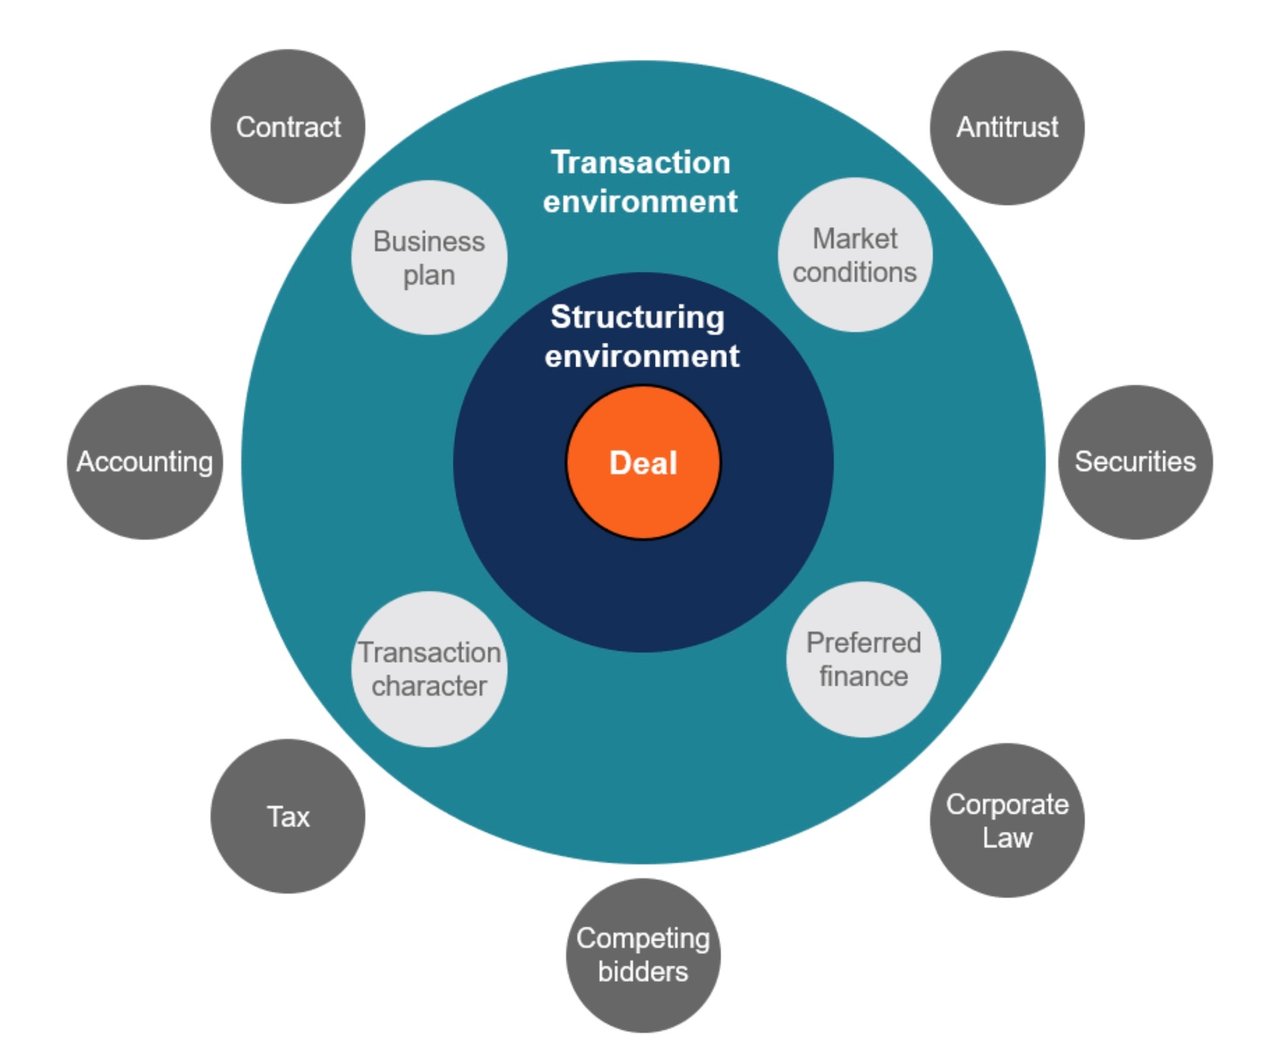
併購流程中最為複雜的步驟之一,是妥善設計交易結構。須考慮的因素甚多,例如
- 反壟斷法、
- 證券法規,
- 公司法,
- 競爭投標人,
- 稅務影響,
- 會計問題,
- 市場狀況,
- 融資形式,以及
- 併購交易本身的具體談判要點。
在交易結構設計過程中,重要文件包括條款清單(Term Sheet,用於募集資金)及意向書(LOI),後者載明擬議交易的基本條款。
併購中的競爭投標方
絕大多數收購均具競爭性或潛在競爭性。公司通常須支付「溢價」以收購目標公司,這意味著須提出高於競爭對手的出價。為證明支付高於競爭對手的價格是合理的,收購方需要能夠透過收購做到比併購程序中其他競標者更多的事情(即創造更多協同效應,或具備更充分的交易戰略依據)。
併購交易中的策略型買家與財務型買家
在併購交易中,收購方通常分為兩類:策略型收購方及財務型收購方。策略型收購方為其他公司,往往是直接競爭對手或相鄰行業的公司,目標公司可與其核心業務良好契合。財務型買家則為機構買家,例如私募股權公司,旨在持有但不直接營運收購標的。財務型買家經常運用槓桿為收購融資,即進行槓桿收購(LBO)。
併購分析
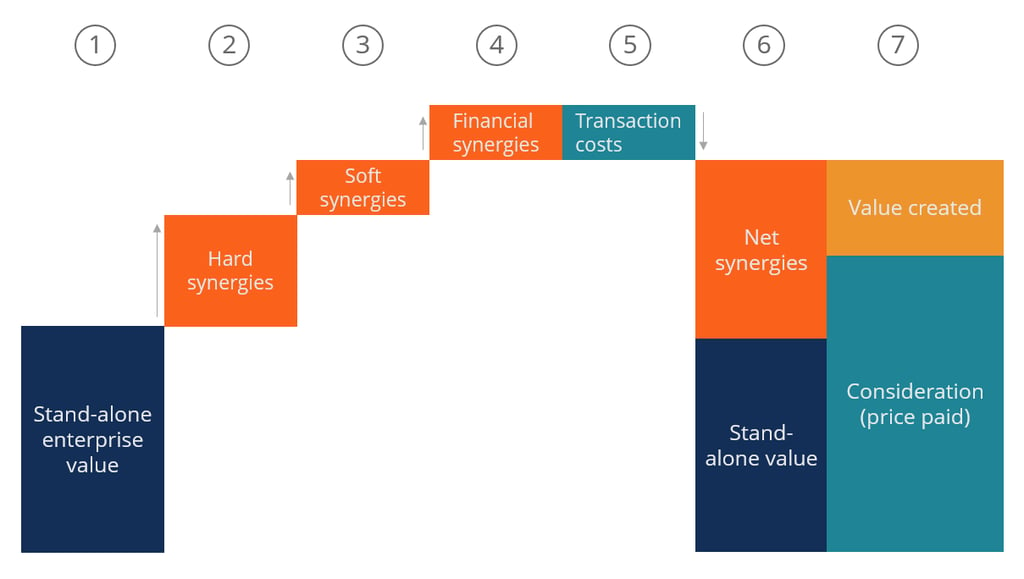
併購流程中最重要的步驟之一,是分析並評估收購標的之價值。此過程通常包含兩個步驟:以獨立基礎評估標的之價值,以及評估交易潛在協同效應之價值。
在評估協同效應時,需考慮兩類協同效應:硬協同效應與軟協同效應。硬協同效應是併購程序完成後可實現的直接成本節省,亦稱為營運協同效應,是幾乎必然源自併購的效益,例如收購方與目標公司之間消除重複人員所節省的薪資開支。軟協同效應通常為收入協同效應,是收購方期望在交易完成後實現的收入增長。之所以稱為「軟」,是因為實現此等效益的確定性不及硬協同效應所帶來的成本節省。
想閱讀更多內容?
併購
資產剝離及其他重組
併購
從頭到尾
併購
及企業重組