國際銀行匯票(IBD)
定義、作業流程、結算與風險控制
摘要
國際銀行匯票(IBD)是由銀行簽發的預付工具,功能上類似銀行本票,用於受益人要求取得確實資金承諾的大額跨境付款。IFB 接受 IBD「託收」:本行核實該票據,透過代理銀行網絡向簽發銀行提示,並於收到最終結算款項後將款項記入閣下帳戶。在有限且明確界定的情況及司法管轄區內,IFB 或可在最終清算前提供「保留」(附追索權)的提早起息安排。
1. IBD 是什麼,不是什麼
- 預付式銀行匯票:發行時向購買人收取款項,匯票以發行銀行(或其指定的付款分行)為付款人。
- 以外幣計價:通常為受益人之貨幣,惟多幣種發行亦屬常見。
- 實體可轉讓票據:存入及清算均須提交紙本正本。
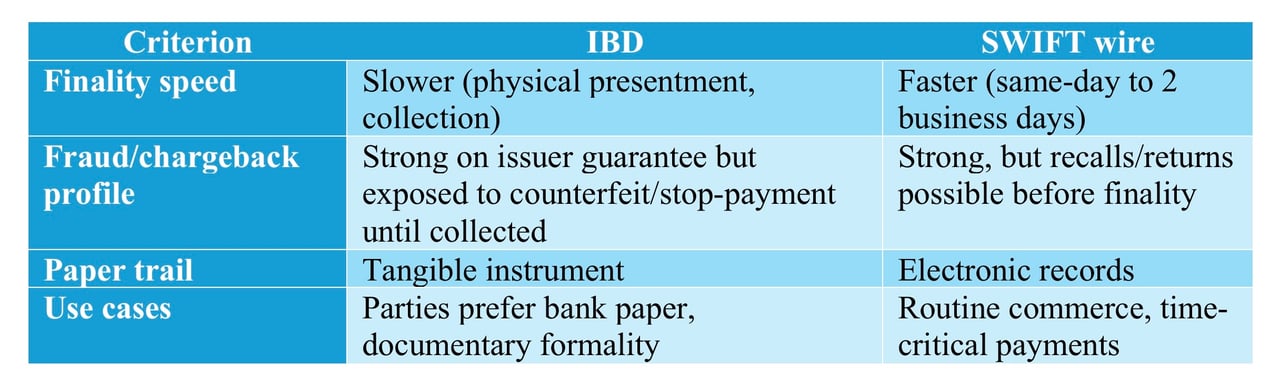
- 並非即時轉帳:與 SWIFT 電匯不同,IBD 須先經實物提示及銀行同業清算,方告終局完成。
2. 何時適宜採用國際商業債務(IBD)
- 適用於物業收購、學費、誠意金,以及受益人要求提供由銀行擔保之金融工具的交易。
- 交易對手不信任電子轉帳或要求提供「銀行紙本文件」的環境。
- 需要清晰的審計軌跡,並須以具備防偽特徵的安全紙張出具的情形。
3. IFB 如何處理收到的 IBD
3.1 存放於 IFB
- 請以經核准的快遞公司將匯票正本送交本行貿易及託收部;IFB 不設公眾分行。
- 請提供:
- 您用於入帳的 IFB 帳戶資料。
- 有效的身分證明文件;如屬企業客戶,另須提供存款授權證明。
- 如為合規目的而被要求,須提供任何佐證文件(發票/合約)。
3.2 票據核實
- 外觀及防偽檢查:水印、微縮文字、全息圖、化學感應處理、序號完整性。
- 開證銀行驗證:在適當情況下,透過 SWIFT/安全電文確認開證詳情。
- 制裁/AML篩查:各方、目的及司法管轄區須依照適用名單及內部風險規則進行篩查。
結果:IFB 接受託收、有保留地接受(罕見且屬酌情決定),或予以拒絕(例如涉嫌偽造、制裁風險、票據文件不完整)。
3.3 提示與託收
- 路徑:IFB 將匯票直接寄送予出票銀行(或其指定付款分行),或經由我們在該匯票幣種及所在國的代理銀行寄送。
- 方式:除非開證行訂明其他條款,否則依據 ICC URC 522 市場慣例(行業慣例)辦理光票託收。
3.4 結算及入帳
- 最終入帳:出票銀行兌付匯票並由本行收到已結算資金後,IFB 將按收款日起息,扣除適用費用後將款項存入閣下帳戶。
- 預支入帳(如獲批):IFB 可在最終結算前先行入帳,但嚴格附帶追索權。如出票銀行拒付或退回匯票,IFB 將撤銷該筆入帳,並向存款人追討款項。
4. 開證行會否轉出資金?
4.1 承付(付款)
開證行於下列情況下轉出資金:
- 匯票真實、未經更改,且屬有效(在任何載明的有效期內)。
- 不存在止付通知或遺失報告。
- 所有監管核查均已通過。
IFB 處理結果:我們透過代理行收取資金,於最終收妥後即為閣下帳戶入帳。
4.2 拒付(不予付款)
在下列情況下,開證行可拒絕付款:
- 懷疑存在偽造或篡改。
- 已提出止付指示(例如:報告遺失或遭竊)。
- 存在重大不符點(收款人不符、票據已過期)。
- 適用監管或法律限制(制裁、法院命令)。
- 發行不規範情況(例如票據並非由其發行,或因錯誤而發行)。
IFB 的處理方式:本行將通知閣下遭拒付一事,退回正本或發出正式的拒絕通知,並在已給予暫時入帳的情況下沖回該筆款項。閣下可直接向買方/發行人追討。
5. 時間安排及起息日
- IFB 之驗證:一般自收到票據正本起 1–2 個營業日內完成。
- 國際託收:一般需 5 至 15 個營業日,視乎貨幣、國家、郵寄或速遞環節、代理銀行處理時間及任何監管審查而有所不同。
- 最終入帳:於 IFB 自開證行/代理行收到有效款項當日辦理。屆時資金可完全動用及轉移。
註:在途時間、假期及時區差異,往往會延長以美元、加元、英鎊、歐元計價並以境外分行為付款行的匯票之處理週期。
6. 費用及收費
- 手續費:IBD 存款處理。
- 代理行費用:按中介行/付款行實際收取的金額轉嫁。
- 速遞:適用於需要安全寄送以供提示的情況。
- 外匯兌換(如閣下要求於入帳時兌換):按起息日 IFB 當時適用之客戶匯率執行。
- 準備金不足費用:僅在給予提前起息時收取。
現行收費標準,請參閱 IFB 的收費表或洽詢閣下的客戶經理。
7. 比較:IBD 與 SWIFT 電匯
8. 風險、緩釋措施及 IFB 的保障安排
- 偽造/篡改風險:透過多重因素安全核查及發行人確認予以緩釋。
- 運輸途中遺失/被盜:透過受控託管、密封寄送及可追蹤的速遞服務降低風險。
- 監管風險:透過全面的 AML/CFT 及制裁名單篩查加以管理。
- 拒付風險:僅在最終結算後方告消除;在此之前,任何提前入帳均嚴格附有追索權。
客戶責任:提供準確的受益人資料,對交易目的保持透明,並保留購買/合約憑證。
9. 入帳後的匯出轉帳
待已結算資金入帳後:
- 透過 SWIFT、SEPA、RTP 或適用的本地支付系統,在 IFB 內部或向其他銀行轉帳。
- 可按指示進行外匯兌換,或依據您的授權指示適用自動兌換規則。
- 各貨幣的當日起息適用標準截止時間。
10. 處理特殊情況
- 匯票遺失或損毀:IFB 不處理影印本或掃描件。購買人須要求開票銀行辦理止付並重新開立。若遺失發生於向 IFB 提交之後,本行可提供存入證明。
- 姓名不符:須提供背書及書面證明文件;否則,匯票必須重新開立。
- 已過期的匯票:許多匯票載有有效期限;IFB 依循發行人的規則處理。可能須重新開立。
- 多重背書:須視乎發行人規則及 IFB 風險審查,方可接受。
11. 向 IFB 存入 IBD 的文件清單
- 原始草稿,未經修改。
- 您的 IFB 帳戶資料。
- 有效的政府身分證明文件(個人客戶),或公司授權書及簽署人身分證明文件(公司客戶)。
- 如有要求,須提供相關基礎交易的證明文件(發票、合約、購買協議)。
12. 法律及監管框架
- 托收依循現行市場慣例(例如銀行托收適用的 ICC URC 522 原則)及適用的當地法律辦理。
- 除非另有明確書面說明,IFB 僅為辦理託收而收受相關票據或文件。
- 如獲提前記帳,則附有保留條件/追索權,且於票據遭拒付時可予沖回。
13. 要點總結
- IBD 雖然安全,但並非即時完成。
- IFB 於收妥發證行的已結清款項後方予入帳;如有提前起息,亦屬附條件性質。
- 在最終結算之前,款項仍有可能遭拒付;任何暫時入帳的款項均應視為非最終款項。
- 就時間緊迫的付款而言,SWIFT 電匯通常更為適宜;就正式的文件要求而言,IBD 仍屬適當。
14. 聯絡我們
有關交單、收費及各貨幣的截止時間,請聯絡您的 IFB 客戶經理或貿易及託收部門。