
ACH 自動清算所(Automated Clearing House)
自動清算所(ACH)支援兩種不同的支付工具模式:貸記轉帳與直接扣帳。
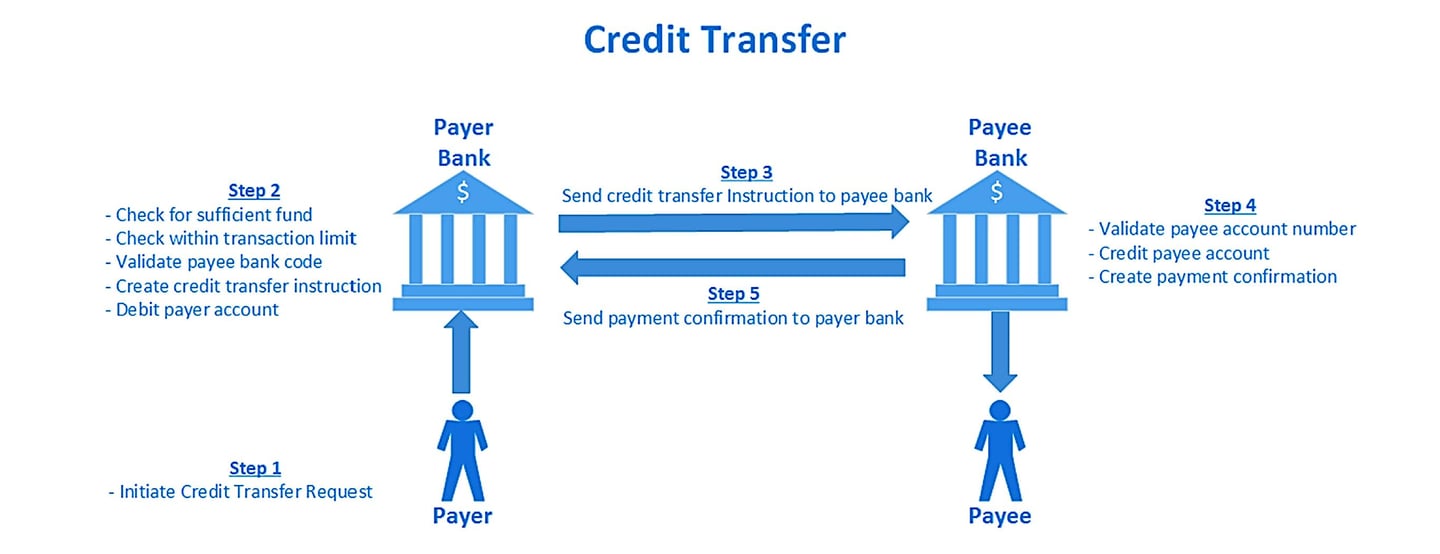
貸記轉帳
在 ACH 交易中,貸記轉帳是由付款人之銀行發起的一項資金服務,將款項轉入在另一金融機構開立帳戶的收款人。此程序常稱為帳戶對帳戶(A2A)轉帳,反映出票據交換所已由傳統上促成銀行間紙質支票流轉的角色,演變為現今的職能。此一現代職能涵蓋電子支付工具的處理,故 ACH 冠以「自動化」之名。ACH 網絡適宜進行批次處理,成本較卡組織網絡低廉,但僅在一般營業時間內運作。由於採用批次處理,交易結算可能需時數日,在週末及公眾假期尤然。ACH 雖能妥善處理定期批次付款,例如薪酬及帳單結算,但在需要實時執行付款的情形下,其用途有限。
直接扣款
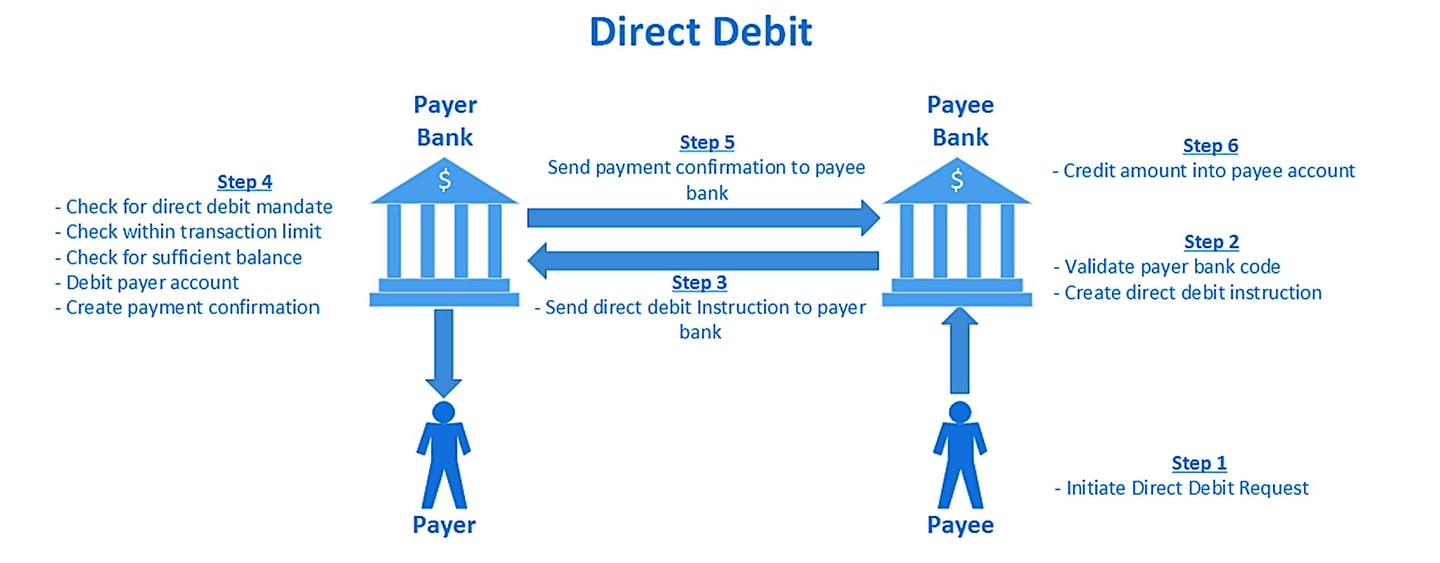
相對而言,直接扣款是由收款人之銀行發起的付款服務,向與另一家銀行有關聯的付款人收取資金。此機制與貸記轉帳作法相反,有助於收取款項。
ACH 清算流程
ACH 批次支付系統僅於標準工作日內運作。每日設有指定的交易處理時段:出票清算時段及入票清算時段。出票清算時段供銀行將帳戶持有人的付款指示提交予 ACH,以進行驗證及後續處理;入票清算時段則由票據交換所將這些付款指示分配予收款銀行,使其得以處理向各自帳戶持有人的付款。
自動清算所(ACH)
自動清算所(ACH)是處理及結算大量貸記和借記交易的電子支付系統,所涉交易通常為小額、非緊急的支付。ACH 為特定地區或國家內的銀行及其他金融機構之間的交易提供清算和結算,為支票等紙質支付方式提供高效且具成本效益的替代方案。
歐洲部分最大的自動清算所(ACH)包括:
- STEP2:STEP2 由 EBA Clearing 營運,為泛歐自動清算所(ACH),處理單一歐元支付區(SEPA)內的 SEPA 貸記轉帳(SCT)及 SEPA 直接扣帳(SDD)。STEP2 為歐洲規模最大的自動清算所之一,連接整個 SEPA 區域內的銀行及金融機構。
- BACS(Bankers’ Automated Clearing Services):BACS 是英國的自動結算所,處理以英鎊計價的電子貸記轉帳及直接扣款。BACS 每日處理數以百萬計的交易,包括薪金、退休金及政府福利的支付。
- equensWorldline:equensWorldline 是一家歐洲支付處理機構,營運自動清算所(ACH),處理 SEPA 範圍內以歐元計價的貸記轉帳及直接扣帳。該機構隸屬法國 Worldline 集團。
全球規模最大的部分自動清算所(ACH)包括:
- 美國自動清算所(ACH)網絡:ACH 網絡是美國全國性的電子支付系統,處理大量貸記及借記交易。該網絡由兩家主要的 ACH 營運機構負責營運,即 The Clearing House(TCH)與聯邦儲備系統。經 ACH 網絡處理的交易包括直接存款、帳單繳付及企業對企業付款。
- 澳洲的 BECS(批量電子清算系統):BECS 是澳洲的自動清算所(ACH),處理以澳元計價的電子貸記轉帳及直接扣帳。BECS 由澳洲支付網絡(AusPayNet)營運,該機構是澳洲支付業的自律監管組織。
- 印度的NEFT(全國電子資金轉帳系統):NEFT是一套用於盧比貸記轉帳的延遲淨額結算系統,由印度儲備銀行營運,自2019年12月起全天候按每半小時一批次運作。
- Bacs Payment Schemes Limited(Bacs)(英國)為自動清算所(ACH),負責處理多種付款類型,包括直接扣款及 Bacs 直接貸記。
- 加拿大:加拿大支付協會(Canadian Payments Association,簡稱 CPA,亦稱 Payments Canada)營運加拿大自動清算所(ACH)系統。
- 印度:全國自動清算所(NACH)由印度全國支付公司(NPCI)管理,處理各類批量支付交易。
- 澳洲:澳洲支付網絡(AusPayNet,前身為 APCA)負責管理批量電子結算系統(BECS)。
- 德國:德意志聯邦銀行(Deutsche Bundesbank)營運德國自動清算所(ACH)系統,處理大量以歐元計價的境內及商業支付。
- 南非:BankservAfrica 營運自動清算所(ACH);淨頭寸透過南非儲備銀行的 SAMOS 即時全額結算系統進行結算。
- 日本:全銀系統(Zengin System)由全國銀行資金清算網絡(Zengin-Net)營運,負責處理境內日圓貸記轉帳。
- 中國:中國人民銀行營運中國現代化支付系統(CNAPS),其中包括自動清算所(ACH)功能。
- 巴西:巴西中央銀行營運巴西的即時全額結算系統 Sistema de Transferência de Reservas(STR)及即時支付系統 Pix;零售清算則透過 CIP(Câmara Interbancária de Pagamentos)的系統進行。
- 法國:STET 營運 CORE(FR),即法國的自動清算所,處理 SEPA 貸記轉帳、直接扣帳及卡類交易,並於 T2 進行結算。
- 意大利:意大利銀行(Banca d’Italia)營運 BI-COMP 清算系統,處理國內及 SEPA 貸記轉帳與直接扣帳。
結算所如何運作?
銀行業中的自動清算所(ACH)交易,是一套複雜而精密的系統,旨在於不同銀行帳戶之間高效進行電子資金轉移,主要在美國境內運作。該系統是現代銀行業的基石,為紙質支票或現金交易等傳統方式提供了數碼化的替代方案。
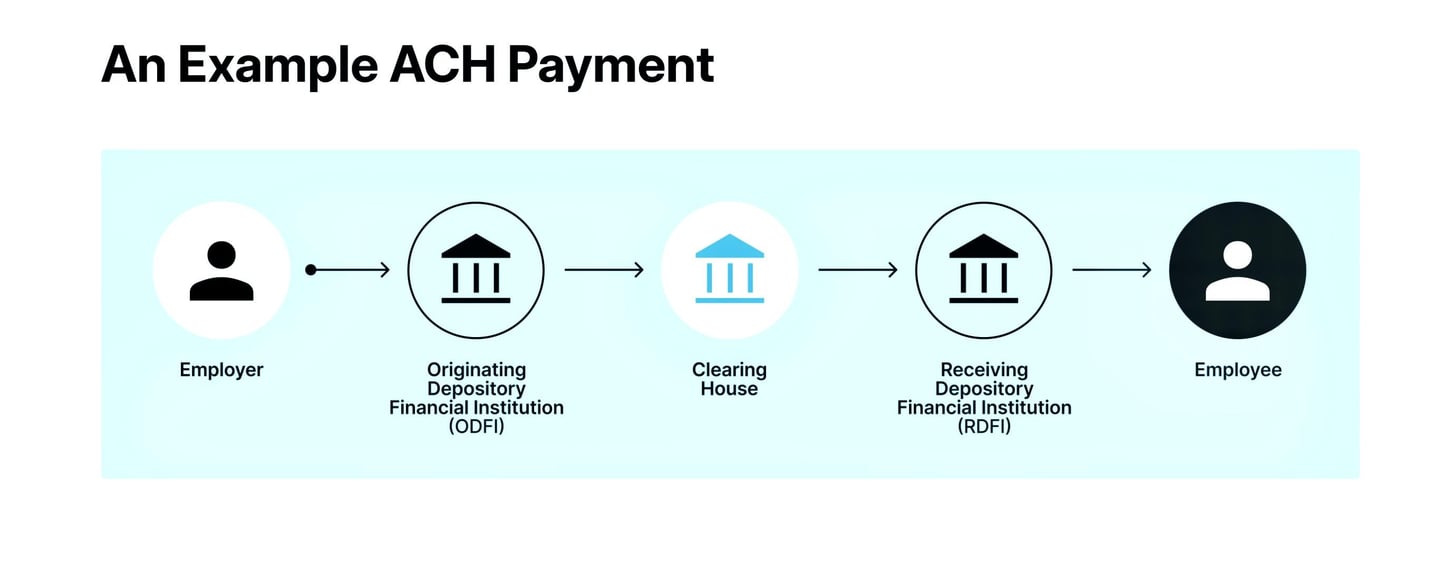
- ACH交易之發起:ACH交易始於發起人(可為個人或企業實體)提出資金轉移請求。此一發起程序須審慎提供各項詳細資料,例如收款人之銀行帳號及銀行路由號碼,以及指定之轉帳金額。此類交易可分為直接存款、透過ACH之直接付款及其他形式。
- 發起存款金融機構(ODFI)的參與:發起人將該請求轉交其往來銀行,即發起存款金融機構(ODFI)。在此環節中,ODFI 負責彙集各項 ACH 請求並分批處理,發揮關鍵作用。交易依其性質分為貸記或借記兩類。
- 由ACH營運機構處理:ODFI將這些批次傳送至ACH營運機構,即聯邦儲備系統或The Clearing House。這些中央清算設施負責對交易進行分類,並將其妥善路由至指定的接收存款金融機構(RDFI)。
- 代碼及分類:ACH 網絡內的每筆交易均標示特定代碼,以說明轉帳的性質與用途。其中最主要的是國際 ACH 交易(IAT)代碼,適用於涉及美國境外金融機構的 ACH 付款,可確保符合國際反洗錢標準。其他常見代碼包括:用於薪資等個人交易的 PPD(預先安排的付款及存款項目)、用於企業交易的 CCD(現金集中或支付),以及用於涉及多筆附加記錄之交易的 CTX(企業貿易交換)。
- 接收存款金融機構(RDFI)的處理:RDFI 接收該等交易,並負責按交易類型,準確將款項記入或扣自收款人帳戶。
- 結算與對帳:資金結算,即 ODFI 與 RDFI 之間的實際資金轉移,通常於下一個營業日完成,並透過其在聯邦儲備銀行的帳戶進行。兩家機構均就每筆交易保存嚴謹的紀錄,以確保準確對帳並符合監管標準。
- 通知與合規:交易完成後,發起人與收款人均會透過銀行對帳單或網上銀行系統獲悉該筆交易。此類交易受監管機構監督,須遵守美國全國自動清算所協會(NACHA)等機構所訂規則及聯邦法律。
總括而言,ACH 網絡由特定代碼及合規要求所規管,其交易網絡錯綜複雜,為電子資金轉帳提供可靠、具成本效益且相對快捷的途徑,惟亦存在處理時間及交易限額等固有局限。此系統展現了數碼銀行業的進步,在日益互聯的世界中簡化了金融交易。
ACH與EFT的區別
ACH 與 EFT 的分別在於:EFT(即電子資金轉帳)是泛指各類電子付款的統稱,而 ACH(Automated Clearing House 的縮寫,即自動清算所)則專指某一特定類型的電子付款。
ACH 付款是指由自動清算所網絡專門處理的電子借記或貸記。ACH 付款屬於電子資金轉帳(EFT),但並非所有電子資金轉帳均為 ACH 付款。
並非 ACH 支付的電子資金轉帳(EFT)例子包括:自動櫃員機或信用卡交易、透過電話提供銀行帳戶資料及交易授權而作出的付款,以及在結帳頁面的銷售點欄位中手動輸入付款資料而進行的交易。
RTP 與 ACH 的差異
即時支付(RTP)系統與自動清算中心(ACH)系統的主要差異在於處理速度、交易結算及適用場景。主要區別如下:
1. 處理速度:
RTP 系統:
- 速度:交易幾乎即時處理及結算,通常在數秒內完成。
- 可用性:全年無休、每日 24 小時運作,可持續處理交易。
ACH 系統:
- 速度:交易以批次方式處理,結算可能需要數小時至數日不等。
- 服務時間:於銀行營業時間內運作,於營業日設有特定處理時段。
2. 交易結算:
RTP 系統:
- 結算:交易即時結算,即交易完成後,款項隨即可供收款人使用。
- 終局性:交易一經完成即不可撤銷。
ACH 系統:
- 結算:採用批次處理,通常於當日分多個批次結算交易(當日 ACH),或於次日結算。
- 終局性:交易在處理期間內可被撤回或取消。
3. 應用情境:
RTP 系統:
- 用途:適用於緊急付款,例如個人對個人(P2P)付款、帳單繳付,以及需即時確認的企業對企業(B2B)交易。
- 例如:美國的 The Clearing House RTP 網絡及 FedNow、英國的 Faster Payments,以及歐洲的 SEPA Instant Credit Transfer。
ACH 系統:
- 用途:適用於非緊急交易,例如薪酬發放、定期帳單繳付、直接存款及供應商付款。
- 示例:薪資直接存入、公用事業費用繳付、按揭供款及定期訂閱服務。
4. 成本:
RTP 系統:定價各異;在歐元區,即時支付的收費不得高於標準貸記轉帳(第 (EU) 2024/886 號規例)。
ACH 系統:由於採用批次處理及延後結算,費用一般較低。
5. 安全與合規:
RTP 系統:
- 安全性:採用先進的加密及安全措施,保護實時交易。
- 合規:鑑於交易即時完成的特性,必須遵守嚴格的監管標準。
ACH 系統:
- 安全性:同樣採用強而有力的安全協議,惟更側重於保護批次處理的交易。
- 合規:遵循美國 NACHA(全國自動清算所協會)等機構制定的規範,確保處理與結算安全可靠。


