铸币税
货币权力的隐秘基石
执行摘要
铸币税,即发行货币所获得的利润,是货币经济学中最古老且影响最深远的机制之一。尽管在当代金融讨论中常被忽视,铸币税仍是财政政策、货币动态和财富分配的关键驱动因素。本分析考察铸币税从中世纪起源至现代表现形式的演变,并特别关注其对银行业务、货币政策以及不断演变的数字货币格局的影响。
对银行业专业人士而言,理解铸币税不仅是了解历史背景所必需,更是分析央行行为、预判政策转向以及应对向央行数字货币(CBDC)过渡的分析框架。货币创造背后的利润机制,持续影响着金融市场、资产估值,以及最接近货币发行环节的机构所享有的结构性优势。
一、历史演变:从金属到法定货币
中世纪起源与君主特权
铸币税的概念起源于中世纪欧洲,当时君主主张拥有铸造钱币的专有权。民众将贵金属原料送交王室铸币厂,由其铸成官方货币。君主从中留取一部分金属作为报酬,这正是铸币税一词的本义,源自法语中领主之权利的说法。
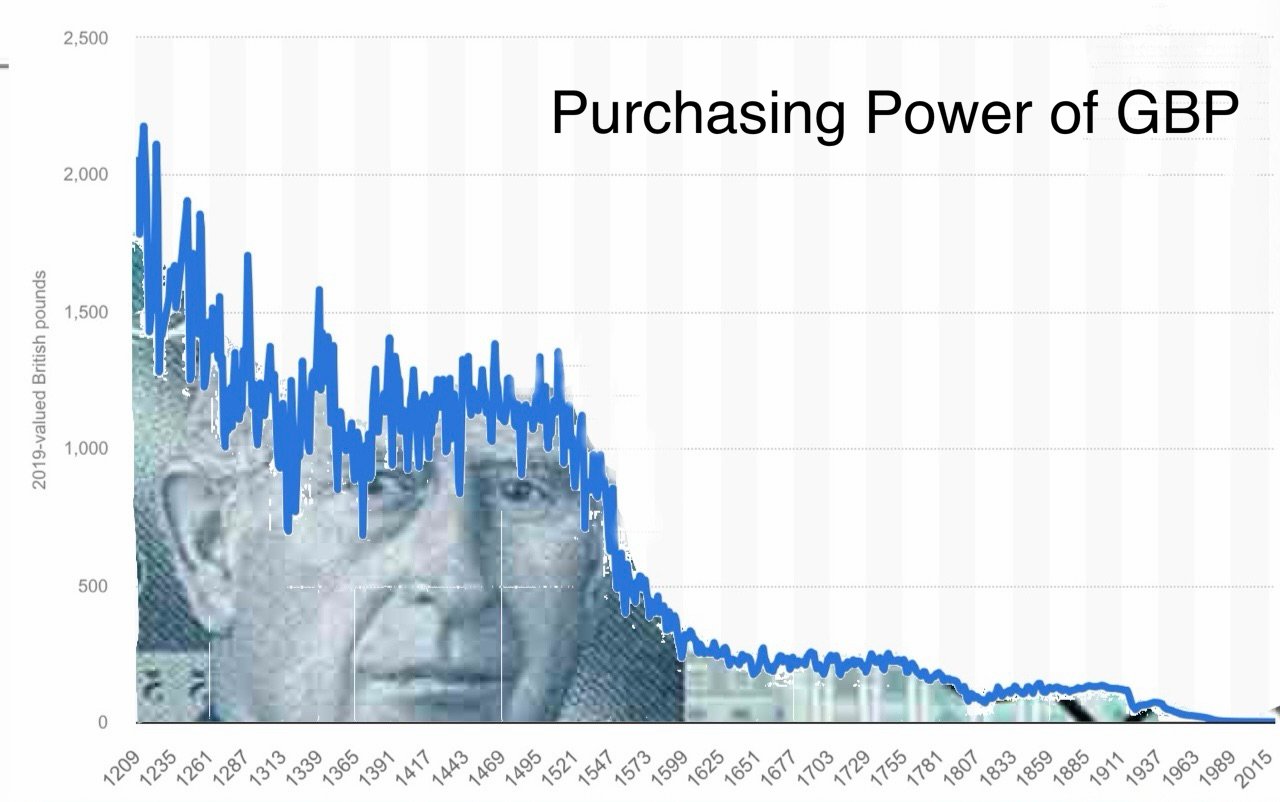
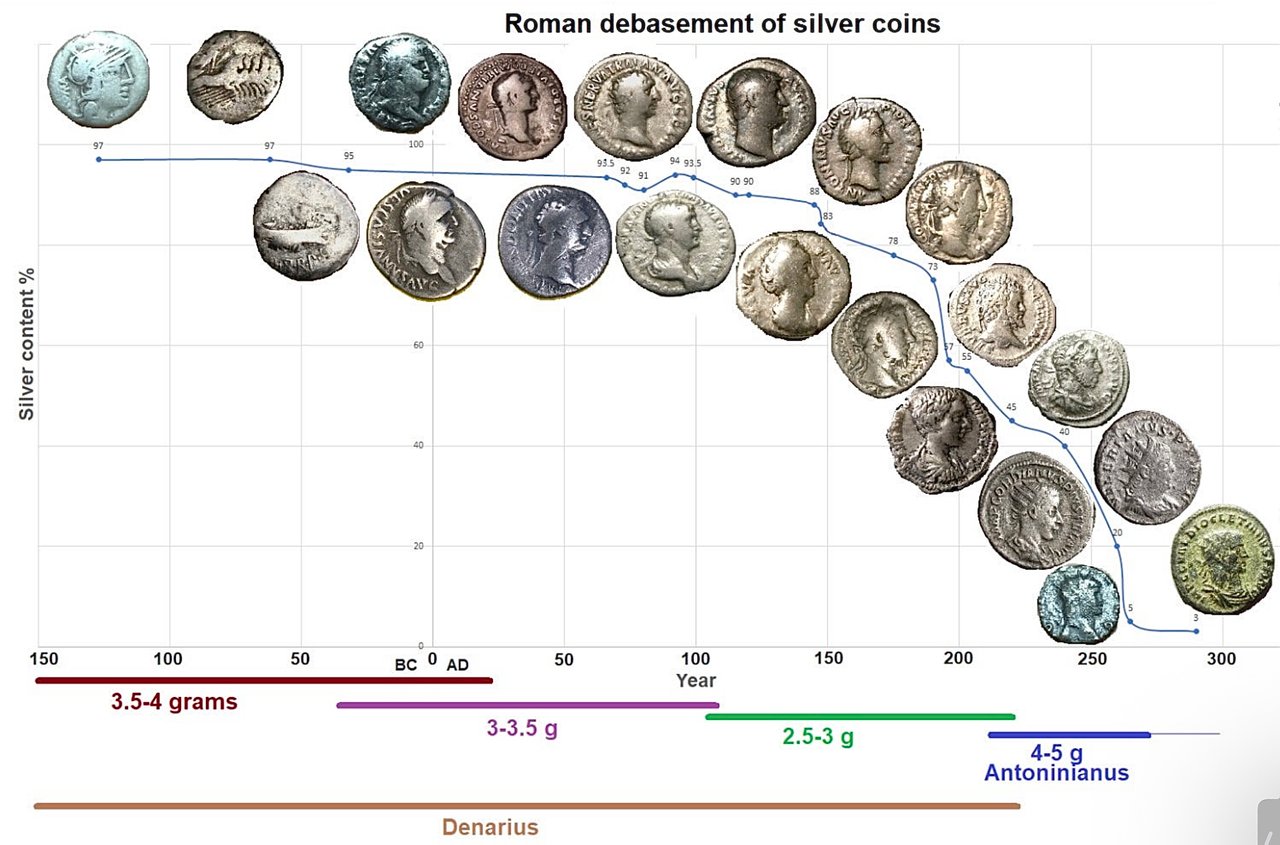
这一安排远不止是一笔交易手续费。它确立了一项基本原则:谁掌控货币创造,谁就能从整个货币体系中获取经济租金。君主在保持面值不变的同时降低金属含量,造成了我们今天所称的货币贬值,实质上是一种早期的通胀税。
货币贬值周期
货币贬值的历史案例揭示了若干至今仍具现实意义的规律:
- 腓力四世(14世纪法国国王):为筹措军事行动经费,多次降低货币的银含量,损害了商人的信心
- 文艺复兴时期的城邦:威尼斯和佛罗伦萨表明,保持货币成色纯正可以确立货币霸权,威尼斯杜卡特金币由此成为当时的储备货币
- 西班牙帝国:尽管从美洲输入了大量白银,但持续的货币贬值导致了长期通货膨胀,并最终造成经济衰退
关键洞见:铸币税收益与货币信誉之间存在动态张力。过度攫取会损害货币体系本身。
二、现代铸币税:运作机制与分配
法定货币与铸币税的转变
从商品货币向法定货币的过渡,从根本上改变了铸币税的运作机制。实物生产成本变得微不足道:2025年,一张100美元纸币的可变印制成本为11.3美分(美联储),几乎全部面值均转化为铸币税。以数十亿张的规模计算,这为发行当局带来了可观的收入。
然而,现代铸币税的范围远超实物货币:
主要铸币税来源:
- 实物货币发行:来自发行纸币和硬币的直接收益
- 准备金创设:通过货币扩张所获得的生息资产产生的利润
- 量化宽松操作:以新创造的央行准备金购入证券所产生的收益
- 负实际利率:当通胀率超过名义利率时,财富实际上由债权人转移至债务人
作为铸币税引擎的中央银行资产负债表
当代中央银行主要通过以储备创造为资金来源的资产持有获取铸币税。当中央银行通过公开市场操作购入政府证券时:
1. 创造新的基础货币(银行准备金)
2. 取得生息资产
3. 对准备金支付极低或零利息
4. 将净利息收入上缴财政部
这一机制使政府能够以低于市场水平的利率为赤字融资,实际上是通过资产收益率与基础货币扩张成本之间的利差获取铸币税。
案例研究:美联储(2020—2023年)
在应对疫情期间,美联储资产负债表扩张近5万亿美元,从2020年2月的约4.2万亿美元增至2022年春季的近9万亿美元。其铸币收益影响十分显著,且具有可逆性:
- 2021年上缴美国财政部的款项达1,070亿美元;利率上升后,美联储的准备金利息支出超过了其收入,自2022年9月起已暂停上缴,并确认了一项递延资产
- 低政策利率在其持续期间降低了政府的债务偿付成本
- 资产价格上涨使财富向金融资产持有者转移
- 实际工资的侵蚀成为对劳动收入的隐性征税
商业银行货币创造与次级铸币税
部分准备金银行制度形成了一种委托式铸币税。商业银行通过发放贷款创造新货币,所产生的存款发挥着货币的功能。在英国,这种“信用货币”约占广义货币的97%(英格兰银行,2014年)。
银行通过以下方式获取类似铸币税的利润:
- 所创造存款的净息差
- 支付服务手续费收入
- 在运用新创造信贷方面的先发优势
这一安排形成了双层铸币税体系:中央银行从基础货币的创造中获利,而商业银行则从信用货币的创造中获利。
三、坎蒂隆效应与财富分配
货币传导的不均衡
理查德·坎蒂隆(Richard Cantillon)在18世纪提出的观察至今仍具有令人不安的现实意义:新创造的货币并非均匀地进入经济体。相反,它沿特定的传导渠道流动,使接收者获得系统性优势。
主要传导顺序:
- 央行操作 → 金融机构率先获得流动性
- 资产市场 → 最早的受益方推高股票、债券、房地产价格
- 公司借款人 → 大型企业可获得优惠利率的信贷
- 消费市场 → 价格先于工资上调
- 工薪阶层 → 最后才收到资金,此时物价已经上涨
这种依次分配的方式意味着铸币税收益主要归属于资产所有者和金融中介机构,而通货膨胀的成本则不成比例地由工薪阶层和固定收入者承担。
实证依据:2008年之后的财富集中
在2008年金融危机及随后的量化宽松计划之后:
- 美国股票市场上涨逾400%(2009—2021年)
批评者认为,这是法定货币体系下铸币税分配的一种结构性特征,而非政策失误。一个实体距离货币发行源头越近,其相对受益就越大。
四、法律框架与机构结构
法定货币法律与货币垄断
铸币税权利载于法定货币法规之中,这些法规赋予政府货币发行的垄断权力。此类法律旨在实现以下若干目标:
- 强制接受:公民必须接受政府发行的货币用于清偿债务
- 禁止竞争:限制或禁止其他货币体系
- 实施征税:要求以官方货币缴纳税款
- 便于攫取铸币税:无论质量如何均可创造被锁定的强制性需求
法定货币框架将铸币税由一种经济机制转变为一项法定权利:这一关键区别解释了各国政府为何抵制加密货币的采用及去中心化货币体系。
央行独立性:幻象还是现实?
现代中央银行主张其运作独立于政治权力。然而在实践中,其铸币税职能不可避免地造成与财政的牵连:
- 中央银行通过购买证券为政府赤字融资
- 对国库的汇款取决于货币供应的持续扩张
- 在财政危机期间,“独立性”难以维持
- 选举期间,维持宽松货币政策的政治压力加剧
疫情应对暴露了这些矛盾。大规模财政刺激需要同等规模的货币宽松相配合,使财政政策与货币政策之间任何有意义的区分变得模糊。中央银行资产负债表实际上成为财政政策工具,铸币税则成为其收入来源。
五、地缘政治维度:嚣张的特权
美元霸权与国际铸币税
美元作为全球储备货币的地位带来了法国财政部长瓦莱里·吉斯卡尔·德斯坦所称的“过分特权”——即赚取国际铸币税的能力。美元约占全球已分配外汇储备的57%(国际货币基金组织COFER数据,2025年),并在89%的外汇交易中作为交易一方的货币(国际清算银行三年期调查,2025年),而美国约占全球GDP的四分之一。
国际铸币税的运作机制:
- 外国投资者持有的美国国债逾9万亿美元(美国财政部TIC数据,2025年)
- 生产成本:微乎其微;交换价值:真实的商品与服务
- 美国可通过发行他国必须赚取的货币来为贸易逆差融资
- 对美元的结构性需求使该货币在短期基本面之外获得支撑
这一安排使美国得以输出通货膨胀、输入实际资源——这与中世纪君主使货币贬值、同时要求臣民按面值接受的做法如出一辙。
美元主导地位面临的新挑战
若干发展趋势正在威胁美元的铸币税垄断地位:
- 金砖国家扩员后的替代结算系统:为建立非美元贸易机制所作的努力
- 数字人民币(e-CNY):中国借助技术推动本币国际化的尝试
- 黄金重估:各国央行增持黄金,作为美元的替代选择
- 加密货币的普及:不受政府控制的平行货币体系
若美元丧失其重要的储备货币地位,美国将失去大量铸币税收入,可能被迫进行剧烈的财政调整或加快货币创造,而这两者都可能引发信心崩溃。
六、数字化转型:央行数字货币与可编程货币
央行数字货币:铸币税2.0
央行数字货币(CBDC)代表铸币税的下一阶段演进:由央行直接发行数字货币,无需中介机构。与加密货币不同,CBDC使货币控制权趋于集中而非分散。
对铸币税获取的优势:
- 零生产成本:无需实物印制或铸造
- 完善的追踪:每笔交易均实时监控
- 可编程性:有效期、使用限制、定向分发
- 去中介化:商业银行在货币创造中的作用减弱
- 强化政策传导:对货币投放的直接管控
开发中的实施项目:
- 中国(e-CNY):全国范围试点;截至2025年11月,累计交易34.8亿笔,金额达人民币16.7万亿元。自2026年1月起,商业银行的钱包余额按计息存款处理
- 欧盟(数字欧元):自2025年10月起进入下一项目阶段;若欧盟法规于2026年获得通过,则最早可于2027年中试点,并于2029年首次发行
- 英国(数字英镑):设计阶段;尚未决定是否推出
- 美国:联邦储备系统依法被禁止在2030年12月31日之前发行央行数字货币(2026年7月)
对金融中介的影响
CBDC的采用威胁着传统银行模式,因为它使终端用户能够直接与中央银行建立关系。如果个人可以直接持有中央银行存款,商业银行存款的重要性将下降,可能消除次级铸币税并扰乱部分准备金银行制度。
银行面临若干战略性挑战:
- 存款脱媒:压力时期资金流向无风险的央行存款
- 放贷能力下降:存款基础减少制约信贷创造
- 利差收窄:来自零成本央行账户的竞争
- 监控风险:央行数字货币可能成为金融监控与管控的工具
七、通货膨胀作为隐性税收
铸币税与通货膨胀的关联
过度攫取铸币税必然引发通货膨胀:这是货币创造成本在货币持有者之间分摊的机制。与明示的税收不同,通货膨胀无需立法批准,也不留下任何可见的审计线索。
数学框架:
若M代表货币供应量,P代表价格水平,且V与Q保持不变(简化假设),则:
M × V = P × Q
增加M(铸币税)必然推高P(通货膨胀),将购买力从既有货币持有者转移至货币发行方。
现实中的通胀汲取:
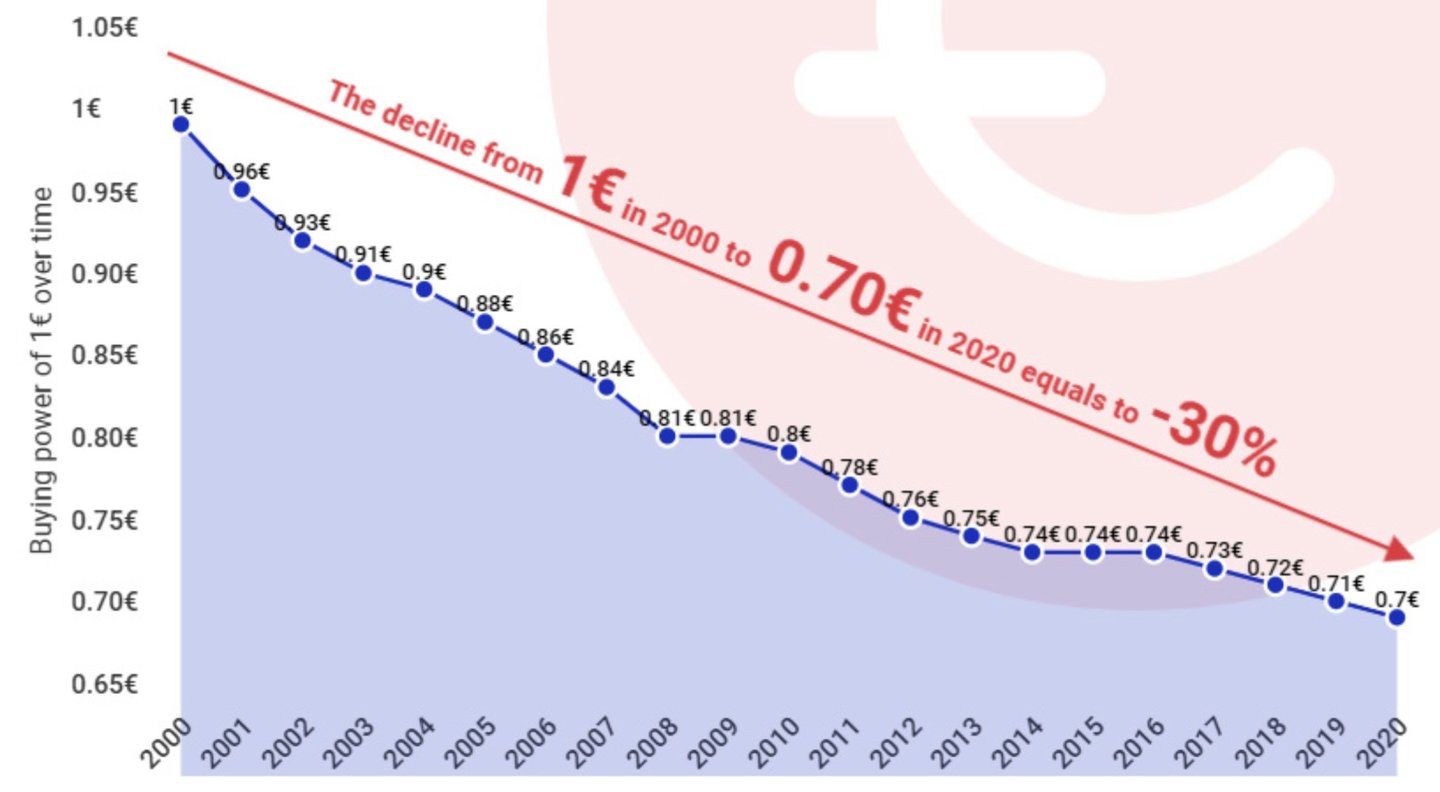
- 每年2%的通胀,十年累计将使购买力损失18%
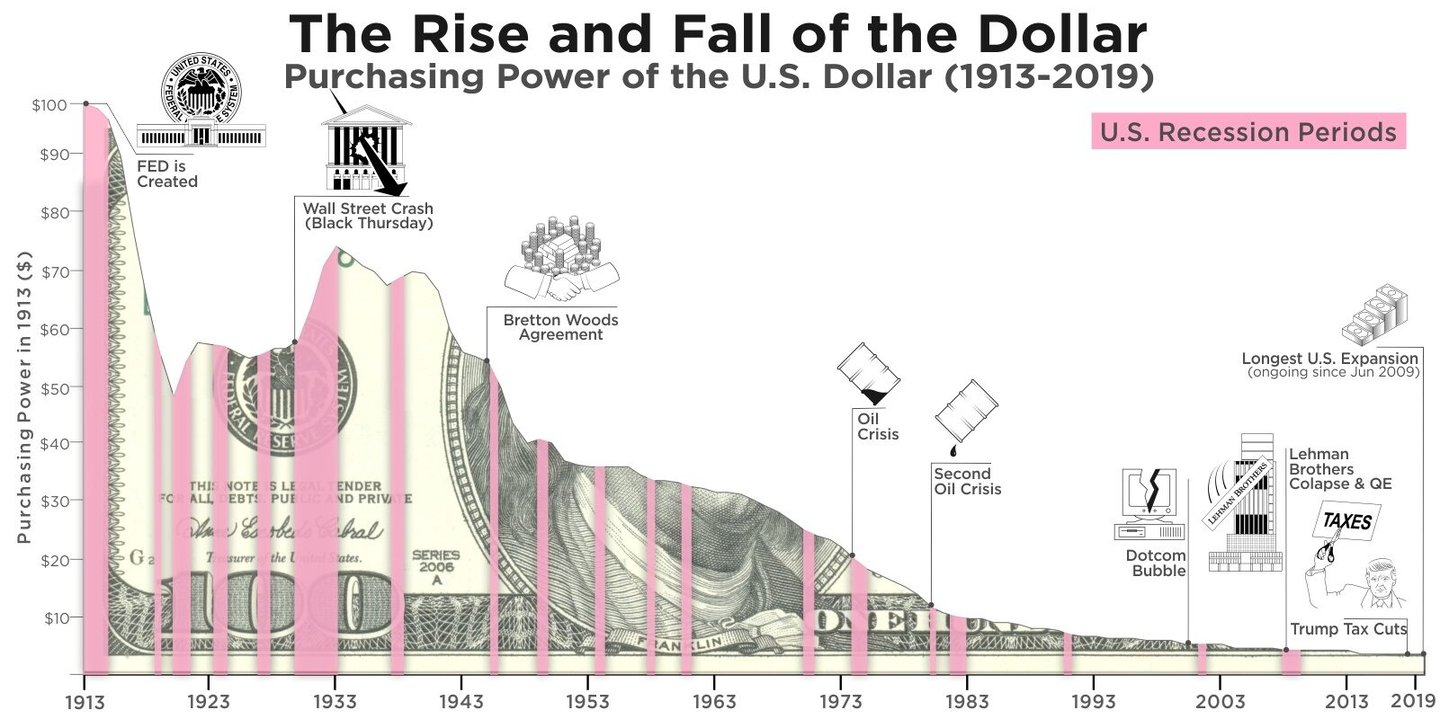
- 自1971年(尼克松冲击)以来,美元已丧失近90%的购买力(美国CPI)
- 现金持有的实际回报:经通胀调整后持续为负
恶性通货膨胀历史案例研究
对铸币税的极端依赖会导致灾难性后果:
魏玛德国(1921—1923年):
- 月度通货膨胀率峰值达29,500%
- 政府通过中央银行为因赔款负担而产生的赤字融资
- 中产阶级的储蓄化为乌有,随之而来的是政治极端化
津巴布韦(2007年至2009年):
- 月度通胀率峰值估计达796亿%
- 经济崩溃之际,政府通过印钞维持支出
- 被弃用而转向外币替代的货币
委内瑞拉(2016–2019年):
- 2018年年通胀率达130,060%(委内瑞拉中央银行)
- 石油收入崩溃后以货币融资方式支持公共开支
- 大规模移民外流与人道主义危机
这些事件具有共同要素:财政危机、政治上不愿削减支出,以及认为铸币税可以无限期替代税收的信念。
VIII. 加密货币与对铸币税的挑战
比特币:反铸币税架构
比特币的核心创新在于通过绝对的供应稀缺性(最多2,100万枚)彻底消除铸币税。这一设计提供了一种无法被贬值的替代选择,直接挑战政府的货币垄断。
主要差异点:
- 固定供应量消除了持续的铸币税攫取
- 去中心化发行可防止特权被攫取
- 透明的协议规则取代自由裁量的政策
- 抗审查特性限制了政府控制
政府的应对:限制与吸纳
各国政府面临两难:允许采用加密货币并丧失铸币税收益,或限制准入而显得专断。多数政府选择了折中路径:
- 监管:实施KYC/AML要求,降低匿名性
- 税务:归类为财产,以纳入资本利得征税范围
- 央行数字货币的发展:提供由政府背书的竞争性数字货币
- 选择性执法:对某些用途提起诉讼,而对另一些用途予以容忍
这一矛盾的结果将在很大程度上决定未来铸币税的走向。若加密货币获得广泛采用,政府铸币税收入将下降,迫使政府削减支出,或对剩余的货币使用者采取更为强硬的征收手段。
九、对银行业的影响与战略考量
为铸币税转型做好布局
金融机构须应对若干结构性转变:
近期(2026–2027年):
- 资产负债表趋于正常化:美联储已于2025年12月1日结束缩表;欧洲央行仍让其投资组合自然到期
- 若经济衰退成为现实,可能重返扩大量化宽松
- 央行数字货币试点不断扩大,造成监管不确定性
- 加密货币监管框架日趋成形
中期(2027-2030年):
- 主要经济体可能推出的央行数字货币
- 银行与中央银行之间的存款竞争日趋激烈
- 传统银行模式面临压力
- 随着铸币税收益转移,需要新的收入模式
长期(2030年以后):
- 多币种数字货币体系具备可行性
- 代理行业务作用下降
- 可编程货币催生新型金融产品
- 较小经济体可能通过数字平台出现美元化
战略建议:IFB的方针
- 实现收入来源多元化:降低对存款融资和净息差的依赖
- 投资数字基础设施: 为CBDC整合及数字资产托管做好准备
- 发展非铸币税类产品:聚焦咨询、风险管理及专项服务
- 监测监管动态:参与央行数字货币(CBDC)咨询及行业标准制定
- 压力测试情景:模拟铸币税制度各种变化带来的影响
- 教育客户:树立在货币转型影响方面的专业地位
风险管理框架
主要风险:
- 脱媒风险:金融压力时期存款向央行数字货币(CBDC)转移
- 利差收窄:来自零成本央行账户的竞争
- 监管风险:数字货币政策的突然变动
- 系统性风险:法定货币信心危机引发货币制度变更
缓释策略:
- 保持高于监管最低要求的充足资本缓冲
- 与各国央行建立代理关系,以获得央行数字货币(CBDC)接入
- 构建数字资产能力,服务跨货币体系的客户
- 构建灵活的技术平台,以实现快速适应
X. 货币特权的未来
铸币税体现了货币主权的根本特权:即从货币创造中获利的权利。这一特权自中世纪的硬币铸造延续至现代法定货币体系,并将以调整后的形式贯穿数字化转型过程。
银行业专业人士可由此得出若干结论:
铸币税是结构性的,而非偶然现象。它是货币体系的一项刻意设计,而非意外或异常。理解这一机制,对于预判央行行为和政策走向至关重要。
分配比规模更重要。坎蒂隆效应意味着,距离货币创造的远近决定谁从中受益。作为一级交易商、支付处理机构或央行交易对手的金融机构,可获得不成比例的优势。
数字化转型不会消除铸币税。相反,央行数字货币(CBDC)可能使其进一步集中,同时催生新的监控与管控能力。银行必须适应这一现实,而非加以抗拒。
替代性货币体系威胁国家的铸币税收益。加密货币的普及、黄金重估或国际结算体系的变化,可能迫使各国政府对剩余使用者采取更为激进的征收手段,或进行大幅度的财政调整。
通货膨胀仍是成本分摊的主要机制。尽管技术手段日趋精密,铸币税最终仍通过通货膨胀转移财富:这是一种无需立法批准的无声税负。