货币创造
银行的货币创造
部分准备金银行体系下银行的货币创造。
商业银行通过发放贷款创造了流通中的大部分货币:银行发放贷款时,会将一笔新的存款记入借款人账户。教科书中银行以其准备金的倍数放贷的“货币乘数”理论,并不能描述现代银行体系的实际运作方式(英格兰银行,《现代经济中的货币创造》,2014年)。其运作方式如下:
- 存款与准备金要求:部分中央银行要求银行就某些存款持有一定比例的准备金——欧洲央行为1%,而美国联邦储备系统自2020年3月起将该要求设定为零,英格兰银行则无此要求。实际上,放贷受到资本与流动性规则、借款人需求及政策利率的制约,而非受准备金的制约。
- 贷款创造:银行发放贷款时,并非从其准备金中实际支付现金,而是在借款人账户中创造一笔存款,实际上创造了新的货币。这一过程扩大了经济体中的货币供应量。
- 利息与还款:银行通过这些贷款的利息获取收益。随着借款人偿还贷款,货币供应量收缩,银行的负债(存款)相应减少。
为管理与贷款违约及过度扩张放贷能力相关的风险,银行采用以下若干策略:
- 风险评估与信用评分:银行进行全面的风险评估,并运用信用评分来评定借款人的资信状况,从而将违约风险降至最低。
- 贷款组合多元化:银行通过在不同行业、地理区域和客户群体之间分散其贷款组合,以分散风险。
- 资本充足率:银行须维持一定的资本充足率,以确保拥有足够资本吸收损失。这些要求通常属于 Basel III 等监管框架的一部分。
- 拨备与核销:银行从收益中提取一部分作为坏账拨备。如贷款出现不良,则以该等拨备核销。
- 流动性管理:银行管理其流动性,以确保拥有足够的流动资产来履行短期义务。这包括在短期负债与流动资产之间保持健康的平衡。
- 监管监督:银行受监管机构监督,须遵守审慎的放贷规范并维持金融稳定。
在防止货币发行过量方面:
- 中央银行主要通过政策利率,并辅以资本和流动性监管以及部分国家的存款准备金要求,来影响银行的货币创造规模。
- 如果银行创造的货币过多,导致通货膨胀或金融不稳定风险,中央银行可以进行干预,方式包括调整政策利率、修改存款准备金要求,或开展公开市场操作。
- 当银行因过度放贷而面临破产风险时,中央银行可充当最后贷款人。不过,这通常是为防止系统性崩溃而在极端情况下采取的措施,而非常规做法。
中央银行在救助银行方面的作用取决于情势的严重程度以及问题银行所构成的系统性风险。救助通常是最后手段,并附有严格条件,旨在恢复金融稳定并防止道德风险。
商业银行通过贷款创造的货币与中央银行创造的货币之间的比例,因各经济体的银行业务惯例、货币政策及经济结构而差异显著。以下为概览:
- 商业银行:在大多数现代经济体中,货币供应量的大部分由商业银行通过放贷创造。银行发放贷款时即创造存款,而存款是广义货币供应量的主要组成部分。这种形式的货币通常被称为“银行货币”或“商业银行货币”。
- 中央银行:中央银行以实物现金(纸币和硬币)以及商业银行在中央银行持有的准备金的形式创造货币。与银行创造的货币相比,这部分在货币供应总量中占比较小。中央银行货币通常称为“基础货币”或“高能货币”。
具体比例可能有所不同:
- 据英格兰银行(2014)的数据,在英国,纸币和硬币仅占公众所持货币的约 3%;其余 97% 为银行存款。
- 在欧元区,流通中的货币约占广义货币总量M3的十分之一;其余部分由银行和货币市场基金发行的存款及其他工具构成(欧洲央行货币统计)。
- 在新兴经济体或欠发达经济体中,由于对实物现金的依赖程度较高、银行监管更为严格或货币政策框架不同,该比率可能有所差异。
需要指出的是,上述数字可能因经济状况、货币政策变化和监管调整而波动。例如,在量化宽松期间,随着中央银行购入金融资产以向经济体注入流动性,中央银行创造的货币所占比例可能显著上升。
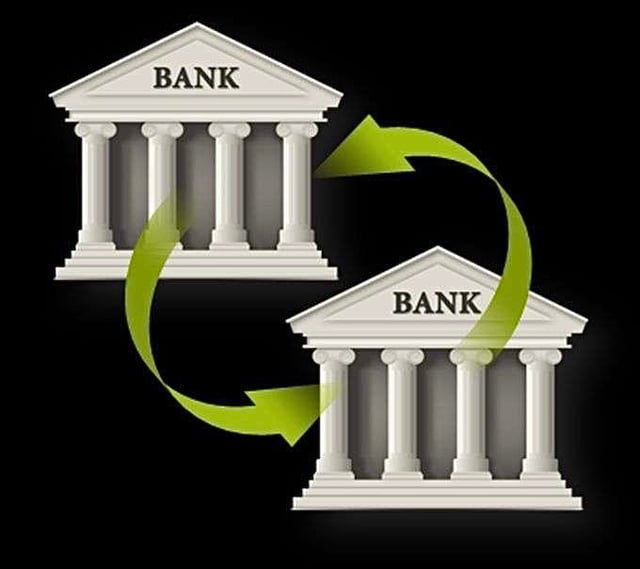
银行之间新创造的银行货币的转移。
以下说明银行内部流程的运作方式:
贷款创造:银行发放贷款时,确实会在借款人账户中创造一笔存款。这是一项数字记录,而非实物现金。该存款对银行而言是一项义务或负债(银行欠存款人该笔金额),对借款人而言则是一项资产(借款人可使用该笔金额)。
资金转移:假设借款人决定将该笔贷款的部分或全部转至另一家银行,借款人即指示其开户行向另一家银行的账户付款。
银行间结算:银行之间通过称为银行间结算的流程相互结算交易。该流程以实时方式或日内分批方式进行,通过:
- 中央银行:中央银行在此过程中发挥关键作用。银行在中央银行开设准备金账户,这些账户用于结算银行间交易。若A银行需向B银行划转资金,中央银行将相应调减A银行的准备金余额并调增B银行的准备金余额,相关操作通过RTGS系统或
- 清算所或代理行业务网络:交易有时通过清算所或代理行业务网络结算。这些系统便利资金划转,并确保各银行持有履行其义务所需的准备金。
维持准备金:在一天之中,银行会持续监控其准备金头寸。如果银行因资金流出(如我们的示例所示)而准备金不足,可在银行间拆借市场向其他银行借入资金,或在万不得已时向中央银行借款。
- 中央银行作为最后贷款人:中央银行作为最后贷款人,为暂时准备金不足的银行提供流动性,确保银行能够履行支付义务,维护银行体系稳定。
总之,当一家银行根据客户指令向另一家银行转账时,实际结算涉及调整各银行在中央银行持有的准备金,或通过银行间转账完成。该体系确保个别银行通过放贷创造货币的同时,整个银行体系的完整与稳定仍通过中央银行监督、银行间拆借市场及准备金要求等机制得以维持。