国际银行汇票(IBD)
定义、工作流程、结算与风险控制
执行摘要
国际银行汇票(IBD)是由银行出具的预付工具,功能上类似于银行本票,用于受益人要求获得资金确定性保障的大额跨境支付。IFB以“托收”方式接受IBD:本行核验该票据,通过代理行网络向出票行提示,并在收到最终结算款项后将款项记入您的账户。在有限且明确界定的情形及司法管辖区内,IFB可在最终清算前以“保留条件”(附追索权)方式提供提前起息服务。
1. IBD是什么,不是什么
- 预付、银行出票:资金在出票时即从购买人处划扣,汇票以出票银行(或其指定的付款分行)为付款人。
- 以外币计价:通常为受益人的货币,但多币种出具亦属常见。
- 实物流通票据:存入和清算均须提供纸质原件。
- 并非即时转账:与SWIFT电汇不同,IBD须经实物提示及银行间清算后方可最终完成。
2. 何时适宜采用IBD
- 适用于房产购置、学费、诚意金,以及受益人要求提供银行担保工具的交易。
- 交易对手不信任电子转账或要求提供“银行票据”的环境。
- 需要清晰的审计轨迹,并要求在具备防伪特征的安全纸张上出具文件的情形。
3. IFB 如何处理收到的 IBD
3.1 在IFB办理存入
- 请将汇票原件经认可的快递寄送至我行贸易与托收部;IFB不设对公众开放的分支机构。
- 提供:
- 您用于收款的IFB账户详情。
- 有效的身份证明文件;如为公司客户,另须具备存款授权。
- 如为合规需要而被要求提供的任何证明文件(发票/合同)。
3.2 票据核验
- 外观与安全检查:水印、微缩印刷、全息图、化学敏感处理、序列号完整性。
- 开证行核验:在适当情况下,通过SWIFT/安全电文确认开立详情。
- 制裁/AML筛查:依据适用名单及内部风险规则,对相关方、目的及司法管辖区进行筛查。
结果:IFB或接受托收,或附保留条件接受(罕见且属酌情决定),或予以拒绝(例如涉嫌伪造、制裁风险、票据不完整)。
3.3 提示与托收
- 路径:IFB将汇票直接或通过本行在汇票币种及所在国家的代理行寄送至出票行(或其指定的付款分行)。
- 方式:光票托收,适用ICC URC 522市场惯例(行业惯例),除非开证行另行规定其他条款。
3.4 结算与入账
- 最终入账:出票行兑付汇票且我们收到已清算资金后,IFB将按收款日起息,扣除适用费用后记入您的账户。
- 预先入账(如获准):IFB可在最终结算前入账相关款项,但严格附追索权。若出票行拒付或退回汇票,IFB将冲销该入账,并向存款人追回款项。
4. 开证行会划转资金吗?
4.1 兑付(付款)
开证行在下列情形下划付资金:
- 该汇票真实、未经篡改且有效(在任何载明的有效期内)。
- 不存在止付或挂失报告。
- 所有监管核查均已通过。
在IFB的处理结果:我们通过代理行收到资金,款项最终到账后即记入您的账户。
4.2 拒付(不予付款)
在下列情形下,开证行可拒绝付款:
- 涉嫌伪造或篡改。
- 已提交止付指令(例如,报失或被盗)。
- 存在重大不符点(收款人不一致、票据已过期)。
- 适用监管/法律限制(制裁、法院命令)。
- 签发异常(例如,该票据并非由其签发,或系错误签发)。
IFB的处理结果:我们将通知您拒付情况,退还原件或出具正式的拒绝通知,并在已给予临时入账的情况下冲销该笔入账。您可直接向购买方/开证方寻求救济。
5. 时限与起息日
- IFB 的验证时限:通常自收到票据原件起1至2个工作日。
- 国际托收:通常需5至15个工作日,视币种、国家、邮寄/快递环节、代理行处理及任何监管审查而异。
- 最终入账:于IFB自开证行/代理行收到实际到账资金之日进行。届时资金可完全使用并可转出。
注:在途时间、节假日及时区因素往往会延长以国外分支机构为付款人的美元、加元、英镑、欧元汇票的处理周期。
6. 费用与收费
- 手续费:IBD存款处理。
- 代理行费用:按中间行/付款行实际收取的金额转收。
- 快递:需要安全运送以便提示时使用。
- 外汇兑换(如您要求在入账时兑换):按IFB在起息日的现行客户汇率执行。
- 准备金不足费用:仅在提前给予起息的情况下收取。
现行费率请查阅IFB费用表或咨询您的客户经理。
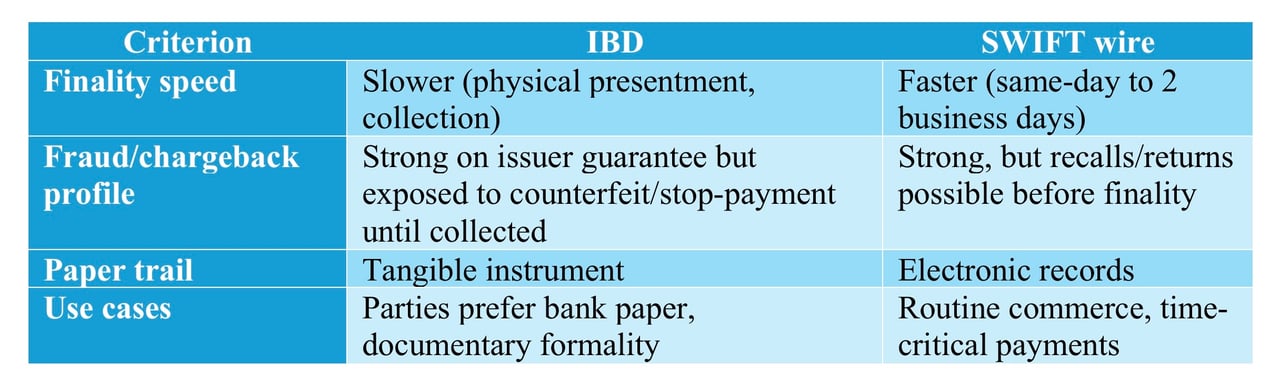
7. 比较:IBD与SWIFT电汇
8. 风险、缓释措施及IFB保障机制
- 伪造/篡改风险:通过多重安全核查及开证方确认予以缓释。
- 运输途中丢失或被盗:通过受控保管、密封发运和可追踪的快递服务予以防范。
- 监管风险:通过全面的AML/CFT及制裁名单筛查加以管理。
- 拒付风险:仅在最终结算后方可消除;在此之前,任何提前入账均严格附带追索权。
客户义务:提供准确的受益人信息,保持交易目的的透明度,并留存采购/合同证据。
9. 入账后的对外转账
一旦已清算资金入账:
- 通过SWIFT、SEPA、RTP或适用的本地支付通道,在IFB内部或向其他银行转账。
- 可按指令办理可选的外汇兑换,或根据您的授权设定的规则自动兑换。
- 同日起息适用各币种的标准截止时间。
10. 特殊情形的处理
- 汇票遗失或损毁:IFB不受理影印件或扫描件。购买方须请求开出行止付并重新开立。若遗失发生在提交IFB之后,我们可出具存入证明。
- 名称不符:须提供背书及书面证明;否则必须重新开立汇票。
- 过期汇票:许多汇票注明有效期;IFB遵循出票人的规则。可能需要重新出具。
- 多重背书:在符合开立人规则及IFB风险审查的前提下可予接受。
11. 在IFB存入IBD的文件清单
- 原始草稿,未作更改。
- 您的IFB账户信息。
- 有效的政府签发身份证件(个人)或公司授权文件及签字人身份证件(公司)。
- 如有要求,须提供基础交易证明文件(发票、合同、购买协议)。
12. 法律与监管框架
- 托收遵循现行市场惯例(例如银行托收适用的ICC URC 522原则)及适用的当地法律。
- 除非另有书面明确说明,IFB的受理仅以托收为目的。
- 如予以提前入账,则附保留条件/有追索权,且在遭拒付时可予以冲回。
13. 要点总结
- IBD安全,但并非即时完成。
- IFB在收到开证行的有效资金后入账;如有提前起息,则须以此为条件。
- 在最终结算之前,款项仍有可能被拒付;任何暂时到账的资金均应视为非最终资金。
- 对于时间紧迫的付款,SWIFT电汇通常更为适宜;对于正式的单据要求,IBD仍然适用。
14. 联系我们
有关交单、费率及各币种截止时间,请联系您的IFB客户经理或贸易与托收部门。